Casas de HUD y Good Neighbor Next Door: cómo comprarlas
Cómo se venden las casas de HUD en HUD Homestore, qué es el periodo para quien va a vivir en la casa y las reglas del descuento Good Neighbor Next Door.
Verificado con fuentes oficiales el 31 de octubre de 2026 6 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Las casas de HUD son casas que FHA recibió después de una ejecución hipotecaria. HUD las vende en su condición actual, sin reparaciones, y solo aceptas ofertas por medio de un corredor de bienes raíces registrado con HUD. Si vas a vivir en la casa, tienes un periodo de prioridad antes que los inversionistas. Si eres policía, maestro, bombero o técnico de emergencias médicas a tiempo completo, Good Neighbor Next Door te da 50% de descuento en ciertas casas, a cambio de vivir en ellas 36 meses y firmar una segunda hipoteca que se borra poco a poco.
Lo más importante
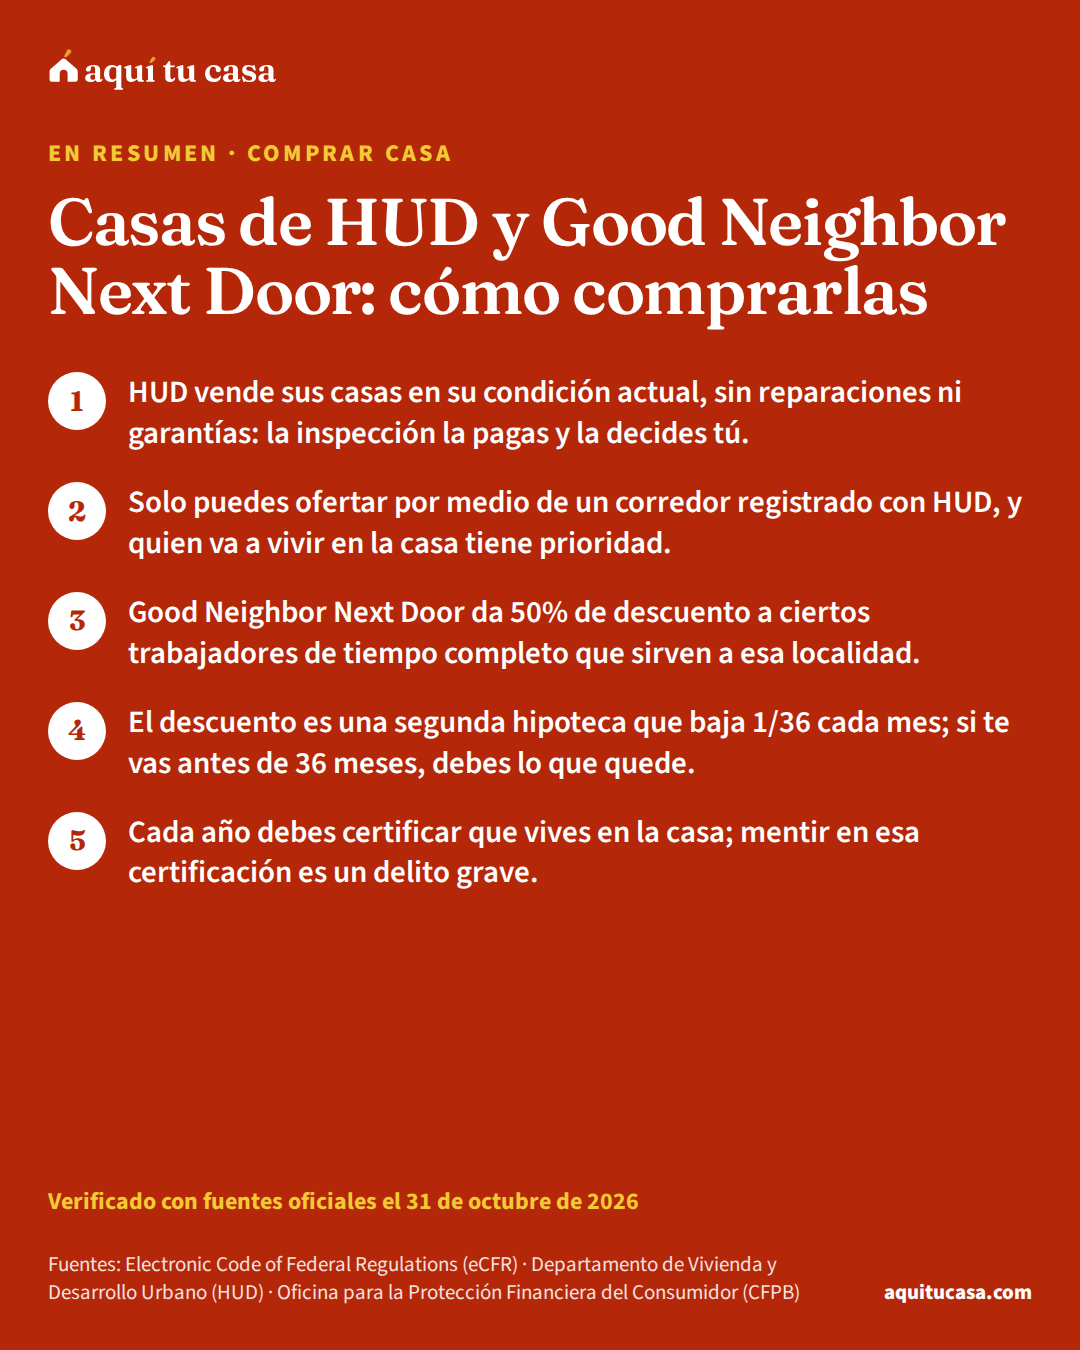
- HUD vende sus casas en su condición actual, sin reparaciones ni garantías: la inspección la pagas y la decides tú.
- Solo puedes ofertar por medio de un corredor registrado con HUD, y quien va a vivir en la casa tiene prioridad.
- Good Neighbor Next Door da 50% de descuento a ciertos trabajadores de tiempo completo que sirven a esa localidad.
- El descuento es una segunda hipoteca que baja 1/36 cada mes; si te vas antes de 36 meses, debes lo que quede.
¿Es para ti?
Esta guía es para ti si…
- Viste una casa en HUD Homestore y quieres saber cómo se hace una oferta.
- Eres policía, maestro, bombero o técnico de emergencias médicas y te hablaron del descuento Good Neighbor Next Door.
- Quieres comprar una casa que FHA recibió después de una ejecución hipotecaria y vas a vivir en ella.
Busca ayuda directa primero si…
- Buscas una casa embargada de un banco, de Fannie Mae o de Freddie Mac, o en una subasta: lee «Comprar una casa embargada o en subasta».
- Estás atrasado en tu hipoteca y temes perder tu casa: lee primero «No puedo pagar la hipoteca».
Cuando un préstamo asegurado por FHA termina en una ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa, la casa puede pasar a manos de FHA, que es parte de HUD.4 HUD la vuelve a vender, y esas son las “casas de HUD” que ves en el sitio HUD Homestore. Se venden con reglas propias. Esta guía explica cómo se hace una oferta, qué prioridad tienes si vas a vivir en la casa y cómo funciona el descuento Good Neighbor Next Door para algunos trabajadores.13
Cómo se vende una casa de HUD
HUD vende sus casas una por una, por medio de corredores de bienes raíces locales. Por lo general las vende en su condición actual (as-is), sin reparaciones ni garantías.1 Eso quiere decir que, si el techo gotea o falta la estufa, el arreglo es tuyo después de comprar.
Para ofertar necesitas un corredor de bienes raíces registrado con HUD. HUD Homestore tiene un buscador para encontrar uno cerca.4 Tu agente presenta la oferta en el sistema de HUD, junto con el depósito de buena fedepósito de garantía (earnest money)El depósito de garantía o de buena fe (earnest money) es el dinero que el comprador entrega al firmar el contrato de compra para demostrar que su oferta va en serio. No se lo queda el vendedor: normalmente lo guarda un tercero neutral (la compañía de título o un agente de cierre) y en el cierre se aplica a tu pago inicial o a los costos de cierre. Si te retiras por una razón que el contrato permite, por ejemplo una contingencia de inspección o de financiamiento, te lo devuelven; si te retiras sin razón válida, puedes perderlo.Ver la definición completa.
El periodo de ofertas por lo general dura 10 días, aunque HUD lo puede cambiar. Al final, HUD acepta la oferta que le deja más dinero neto, con prioridad para quien va a vivir en la casa.1 El dinero neto es tu precio menos los costos de cierre que le pides a HUD que pague y la comisión del corredor. Por eso una oferta con precio un poco más alto, pero sin pedir ayuda con los costos, puede ganar.1
Quién puede comprar. Cualquier persona puede ofertar, sin importar su raza, color, religión, sexo, origen nacional, situación familiar, edad o discapacidad. Hay pocas excepciones, como el dueño anterior que no vivía en la casa y dejó de pagar el préstamo.2
La prioridad si vas a vivir en la casa
Si la casa se ofrece con préstamo asegurado, HUD da prioridad a los compradores que van a vivir en ella durante un periodo de hasta 30 días, antes que a los inversionistas.1 Para eso, tu oferta debe decir que vas a vivir en la casa. Si no lo dice, HUD la trata como oferta de inversionista.1
Esa prioridad te da otras ventajas:
- Ayuda con costos. Si lo pides en tu oferta, HUD puede pagar todo o parte de tus costos de financiamiento y cierre, hasta un porcentaje que fija para la zona. A los inversionistas no les da esa ayuda.1
- Empates. Si tu oferta y la de un inversionista son idénticas, HUD elige la tuya.1
El depósito. Si el precio es de $50,000 o menos, el depósito es de $500. Si es mayor, lo fija la oficina local de HUD, entre $500 y $2,000. Se te acredita al cierre si ganas, se devuelve si pierdes, y lo puedes perder si no cierras la compra.1 La guía del depósito de buena fe explica cómo proteger ese dinero.
Cómo se financia: el código de FHA del anuncio
Al anunciar la casa, HUD puede indicar si se puede financiar con un préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa. Fíjate en eso antes de ofertar, porque define qué préstamo puedes usar:2
Las tres formas de financiar una casa de HUD con FHA
Lista para FHA
Asegurada
- La casa cumple los estándares mínimos de FHA
- Puedes usar un préstamo FHA normal
- Igual se vende en su condición actual
Reparaciones pequeñas
Asegurada con cuenta para reparaciones
- Necesita no más de $10,000 en reparaciones para cumplir
- Se abre una cuenta en efectivo para terminar las reparaciones
- El préstamo FHA se aprueba con esa condición
Necesita trabajo
Con préstamo 203(k)
- Para casas que necesitan más arreglos
- Una casa marcada como no asegurable solo se financia con FHA por esta vía
- El préstamo incluye el costo de la obra
Pide a tu prestamista que lea el anuncio contigo antes de hacer la oferta.
Si la casa necesita mucho trabajo, la guía del préstamo FHA 203(k) explica cómo un solo préstamo puede pagar la compra y la obra. Y antes de ofertar, paga una inspección de la casainspección de la casaLa inspección de la casa es una revisión del estado físico de la propiedad que hace un inspector antes de que termines de comprar: techo, cimientos, plomería, electricidad, calefacción y aire, señales de humedad o plagas. Suele ser parte del proceso de compra y la pagas tú, no el prestamista; a diferencia del avalúo, no dice cuánto vale la casa sino qué problemas tiene. Con el informe puedes pedir reparaciones, negociar el precio o retirarte si tu contrato incluye una contingencia de inspección. Algunos programas de ayuda la exigen.Ver la definición completa: como HUD no repara nada, el reporte es tu mejor defensa. La guía de la inspección explica qué revisar.
Good Neighbor Next Door: el descuento de 50%
Good Neighbor Next Door es un programa de HUD para que ciertos trabajadores vivan en las comunidades a las que sirven. Ofrece casas de HUD de una sola unidad en zonas de revitalización con 50% de descuento sobre el precio de lista. Si financias con FHA, el pago inicial es de solo $100.3 Cada casa se ofrece solo por este programa durante siete días, la cantidad es limitada y la lista cambia cada semana.5
Quién califica. Debes trabajar a tiempo completo en una de estas profesiones, y tu trabajo debe servir a la localidad donde está la casa:3
- Policía: de una agencia federal, estatal, local o tribal, con juramento para hacer cumplir las leyes y arrestar.
- Maestro: de una escuela pública o privada acreditada por el estado, de prekínder al grado 12.
- Bombero o técnico de emergencias médicas: de un departamento o unidad del gobierno federal, estatal, local o tribal.
Otros requisitos. Debes tener ese trabajo cuando ofertas y cuando cierras, y certificar que piensas seguir al menos un año. Ni tú ni tu cónyuge pueden haber sido dueños de una vivienda en el año antes de la oferta, ni haber comprado antes por el programa. Si los dos califican, HUD aprueba la oferta de uno solo.3
Si hay varias ofertas. HUD elige la ganadora por sorteo y saca dos ofertas de reserva por si la primera no cierra. Las ofertas también se presentan por medio de un corredor que participa en el programa.3 El depósito es el 1% del precio de lista, entre $500 y $2,000, y lo pierdes completo si no cierras.3
La segunda hipoteca y los 36 meses
El descuento no es un regalo inmediato. Firmas una segunda hipotecasegunda hipotecaUna segunda hipoteca (second mortgage o junior lien) es un préstamo que sacas usando tu casa como garantía cuando ya tienes otro préstamo garantizado por ella. Los préstamos sobre el valor de la vivienda y las líneas de crédito HELOC son ejemplos comunes. Se llama "segunda" porque, si no pagas y la casa se vende para cubrir las deudas, este préstamo se paga después del primero; si no alcanza el dinero, el segundo prestamista puede no recibir todo. Por eso suele tener una tasa más alta. Aumenta tu deuda total y, si no la pagas, podrías perder tu casa.Ver la definición completa y un pagarépagaréEl pagaré (promissory note, o simplemente note) es el documento que firmas en el cierre para prometer que le pagarás el préstamo al prestamista. Describe lo que aceptas: cuánto debes, la tasa de interés, las fechas de pago, el total que pagarás, el plazo, si los pagos pueden cambiar y a dónde enviarlos. Es distinto de la hipoteca o escritura de fideicomiso, el documento que le da al prestamista el derecho de quitarte la casa si no pagas. Algunas condiciones, como una penalidad por pago anticipado, pueden estar en un anexo del pagaré (addendum). Puedes pedir una copia de los documentos antes del cierre para revisarlos.Ver la definición completa a favor de HUD por el monto del descuento. No pagas intereses ni pagos mensuales si cumples con vivir tres años en la casa.5
Esa deuda baja 1/36 el último día de cada mes que vives en la casa, y llega a cero al terminar el mes 36. Si vendes o dejas de vivir en la casa antes, debes a HUD lo que quede ese día.3
Ejemplo con números reales
Cómo baja la segunda hipoteca
Un ejemplo en palabras, no un caso real, de una maestra que compra con el descuento.
- El primer día del plazo
- Debe a HUD todo el descuento
- Después de 12 meses viviendo ahí
- Se borraron 12/36; debe 24/36 del descuento
- Después de 24 meses
- Debe 12/36 del descuento
- Al terminar el mes 36
- La deuda llega a cero
- Si se muda en el mes 12
- Paga a HUD 24/36 del descuento al vender
La regla del 1/36 viene del reglamento de HUD.3 Calcula tu pago mensual de la primera hipoteca con tus números.
Haz la cuenta con tus númerosCalculadora de hipotecaCuándo empiezan los 36 meses. Depende de cuánto necesita la casa en reparaciones según HUD: 30 días después del cierre si son $10,000 o menos, 90 días si son más de $10,000 y hasta $20,000, y 180 días si son más de $20,000. Si necesitas ausentarte por una dificultad, pide permiso por escrito a HUD al menos 30 días antes.3
El préstamo. Con un préstamo convencional, la hipoteca no puede pasar del precio con descuento. Con FHA puedes financiar los costos de cierre razonables y, con un 203(k), las reparaciones. HUD no paga tus costos de cierre ni la comisión del corredor en este programa. Si un día refinancias, el préstamo nuevo más lo que quede de la segunda hipoteca no puede pasar del 95% del valor.3

Las certificaciones de cada año
Durante los 36 meses debes vivir en la casa como tu única residencia y certificarlo cada año. HUD te manda el formulario por correo cerca del aniversario de la compra. Si no devuelves al menos una certificación por año, HUD manda el caso a investigación, y un investigador puede ir a la casa. Si no se confirma que vives ahí, el caso pasa a la Oficina del Inspector General. Falsificar esa certificación es un delito grave.5
Si te llaman a servicio militar activo, no tienes que vivir en la casa durante ese tiempo y puedes rentarla solo mientras dure el servicio, pero debes avisar a HUD. Al terminar los tres años, si cumpliste, HUD registra la liberación de su segunda hipoteca en la oficina del registrador del condado.5
De la búsqueda a las llaves
1. Habla con un prestamista
Antes de buscar
Pide una preaprobación y pregunta si puedes usar FHA, una cuenta para reparaciones o un 203(k).2
2. Busca un corredor registrado con HUD
Antes de ofertar
Usa el buscador de HUD Homestore; solo un corredor registrado puede presentar tu oferta.4
3. Revisa el anuncio y la casa
Durante el periodo de ofertas
Mira el código de FHA y paga una inspección: HUD vende sin reparaciones.1
4. Presenta tu oferta como comprador que vivirá ahí
Antes de la fecha límite
Indica que vivirás en la casa y ten listo el depósito de buena fe.1
6. Con Good Neighbor Next Door, certifica cada año
Cerca de cada aniversario
Firma y devuelve la certificación de que vives en la casa.5
Si este es tu caso
Es tu primera casa
Marca en tu oferta que vivirás en la casa: tienes prioridad y puedes pedir ayuda con los costos.1
Tienes poco dinero para reparaciones
Busca casas aseguradas o con cuenta para reparaciones de hasta $10,000, o pregunta por un 203(k).2
Eres maestra y tu esposo es policía
Los dos pueden ofertar en Good Neighbor Next Door, pero HUD aprueba la oferta de uno solo.3
Estás en la Reserva y te pueden llamar
Si te activan, avisa a HUD; puedes rentar la casa solo mientras estés en servicio activo.5
Vendiste tu casa hace poco
Para Good Neighbor Next Door, ni tú ni tu cónyuge pueden haber sido dueños de una vivienda en el último año.3
Errores que salen caros
Error: Ofertar sin inspección porque la casa está barata.
Mejor: HUD vende sin reparaciones ni garantías; el reporte de inspección te dice cuánto vas a gastar.1
Error: Olvidar marcar en la oferta que vas a vivir en la casa.
Mejor: Sin esa marca, HUD trata tu oferta como de inversionista y pierdes la prioridad.1
Error: Pensar que el descuento de Good Neighbor Next Door es tuyo desde el cierre.
Mejor: Es una segunda hipoteca que baja 1/36 por mes; si te vas antes, debes el resto.3
Error: No devolver la certificación anual.
Mejor: HUD manda el caso a investigación si falta la certificación de un año.5
Error: Rentar la casa durante el plazo.
Mejor: Debe ser tu única residencia; solo en servicio militar activo puedes rentarla, avisando a HUD.5
Ayuda gratis
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede revisar contigo si una casa de HUD te conviene y qué préstamo usar, muchas veces gratis o a bajo costo; la CFPB tiene una lista de agencias.6 La guía de consejeros de vivienda aprobados por HUD explica cómo encontrarlos. Si buscas casas embargadas de otros dueños, como bancos, Fannie Mae o Freddie Mac, lee Comprar una casa embargada o en subasta. Y para preparar tu dinero, usa la calculadora de cuánta casa puedes comprar y la de costos de cierre.
Qué hacer esta semana
- Pide una preaprobación y pregunta qué tipo de préstamo puedes usar en una casa de HUD.2
- Busca un corredor registrado con HUD en HUD Homestore.4
- Si trabajas como policía, maestro, bombero o técnico de emergencias médicas, revisa la lista de Good Neighbor Next Door de tu estado cada semana.5
- Junta el dinero del depósito de buena fe y guárdalo aparte.1
- Anota en tu calendario los 36 meses y cada aniversario si compras con el descuento.3
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cualquier persona puede comprar una casa de HUD?
Sí. Según el reglamento de HUD, cualquier persona puede ofertar sin importar su raza, color, religión, sexo, origen nacional, situación familiar, edad o discapacidad. Hay pocas excepciones, como quien no vivía en la casa y dejó de pagar el préstamo que llevó a FHA a pagar el reclamo.
¿Puedo ofertar sin agente?
No por tu cuenta. HUD Homestore dice que necesitas un corredor de bienes raíces registrado con HUD para presentar tu oferta, y el sitio tiene un buscador de corredores.
¿HUD arregla la casa antes de venderla?
No. Por lo general la vende en su condición actual, sin reparaciones ni garantías. Por eso conviene pagar una inspección y revisar si la casa se puede financiar con FHA, con una cuenta para reparaciones o con un préstamo 203(k).
¿Quién califica para Good Neighbor Next Door?
Policías, maestros de prekínder al grado 12, bomberos y técnicos de emergencias médicas que trabajan a tiempo completo y cuyo trabajo sirve a la localidad de la casa. Además, ni tú ni tu cónyuge pueden haber sido dueños de una vivienda en el año antes de la oferta, ni haber comprado antes por el programa.
¿El descuento de 50% es un regalo?
No del todo. Firmas una segunda hipoteca a favor de HUD por el monto del descuento. No pagas intereses ni pagos si vives en la casa 36 meses, y la deuda baja 1/36 cada mes. Si vendes o te mudas antes, debes lo que quede.
¿Qué pasa si me mudo por trabajo antes de los tres años?
Debes a HUD lo que quede de la segunda hipoteca en la fecha en que vendes o dejas la casa. HUD dice que su contratista procesa esos pagos, por ejemplo cuando hay un cambio de trabajo.
¿Cuánto es el depósito de buena fe?
En una venta normal de HUD es de $500 si el precio es de $50,000 o menos; si es mayor, lo fija la oficina local de HUD entre $500 y $2,000. En Good Neighbor Next Door es el 1% del precio de lista, entre $500 y $2,000. Si no cierras, puedes perderlo.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Electronic Code of Federal Regulations (eCFR) · 24 CFR Part 291, Subpart C, Sales Procedures (§291.205) · ecfr.gov · Consultado el 31 de octubre de 2026
- 2. Electronic Code of Federal Regulations (eCFR) · 24 CFR §291.100, General policy on HUD acquisition, ownership, and disposition of real estate assets · ecfr.gov · Consultado el 31 de octubre de 2026
- 3. Electronic Code of Federal Regulations (eCFR) · 24 CFR Part 291, Subpart F, Good Neighbor Next Door Sales Program · ecfr.gov · Consultado el 31 de octubre de 2026
- 4. Departamento de Vivienda y Desarrollo Urbano (HUD) · HUD Homes for Sale (HUD Homestore) · hudhomestore.gov · Consultado el 31 de octubre de 2026
- 5. Departamento de Vivienda y Desarrollo Urbano (HUD) · HUD Good Neighbor Next Door Program · hud.gov · Consultado el 31 de octubre de 2026
- 6. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 10 minutos de lectura
Comprar una casa embargada (REO) o en subasta: riesgos y pasos
Comprar una casa que ya es del banco o en una subasta de ejecución: el periodo First Look de Freddie Mac, la oferta, los inquilinos y los riesgos.
- Una subasta de ejecución y una casa REO (que ya es del banco o de una agencia) son compras muy distintas.
- En una subasta judicial de Florida, por ejemplo, pagas un depósito de 5% el día de la venta y el resto en poco tiempo.
- Las casas REO se compran con agente, oferta por escrito y preaprobación, pero casi siempre en su condición actual.
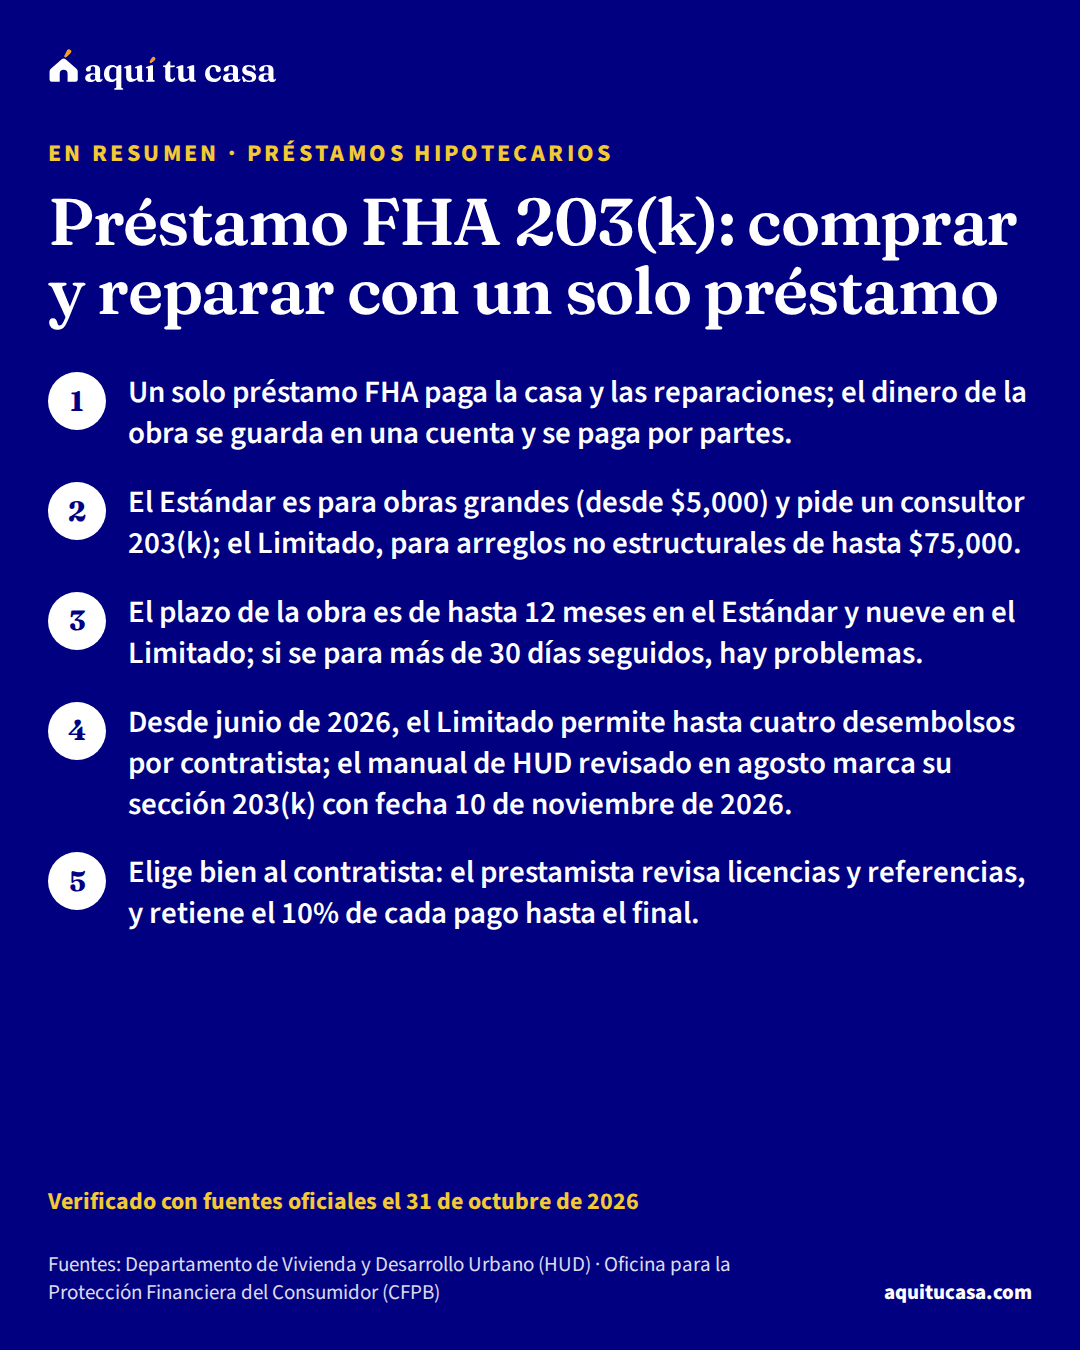
- Préstamos hipotecarios Préstamo FHA 203(k): comprar y reparar con un solo préstamo Cómo funcionan el 203(k) Estándar y el Limitado de FHA: qué reparaciones paga, el consultor, los desembolsos, los plazos y las fechas de las reglas de HUD. 12 minutos de lectura
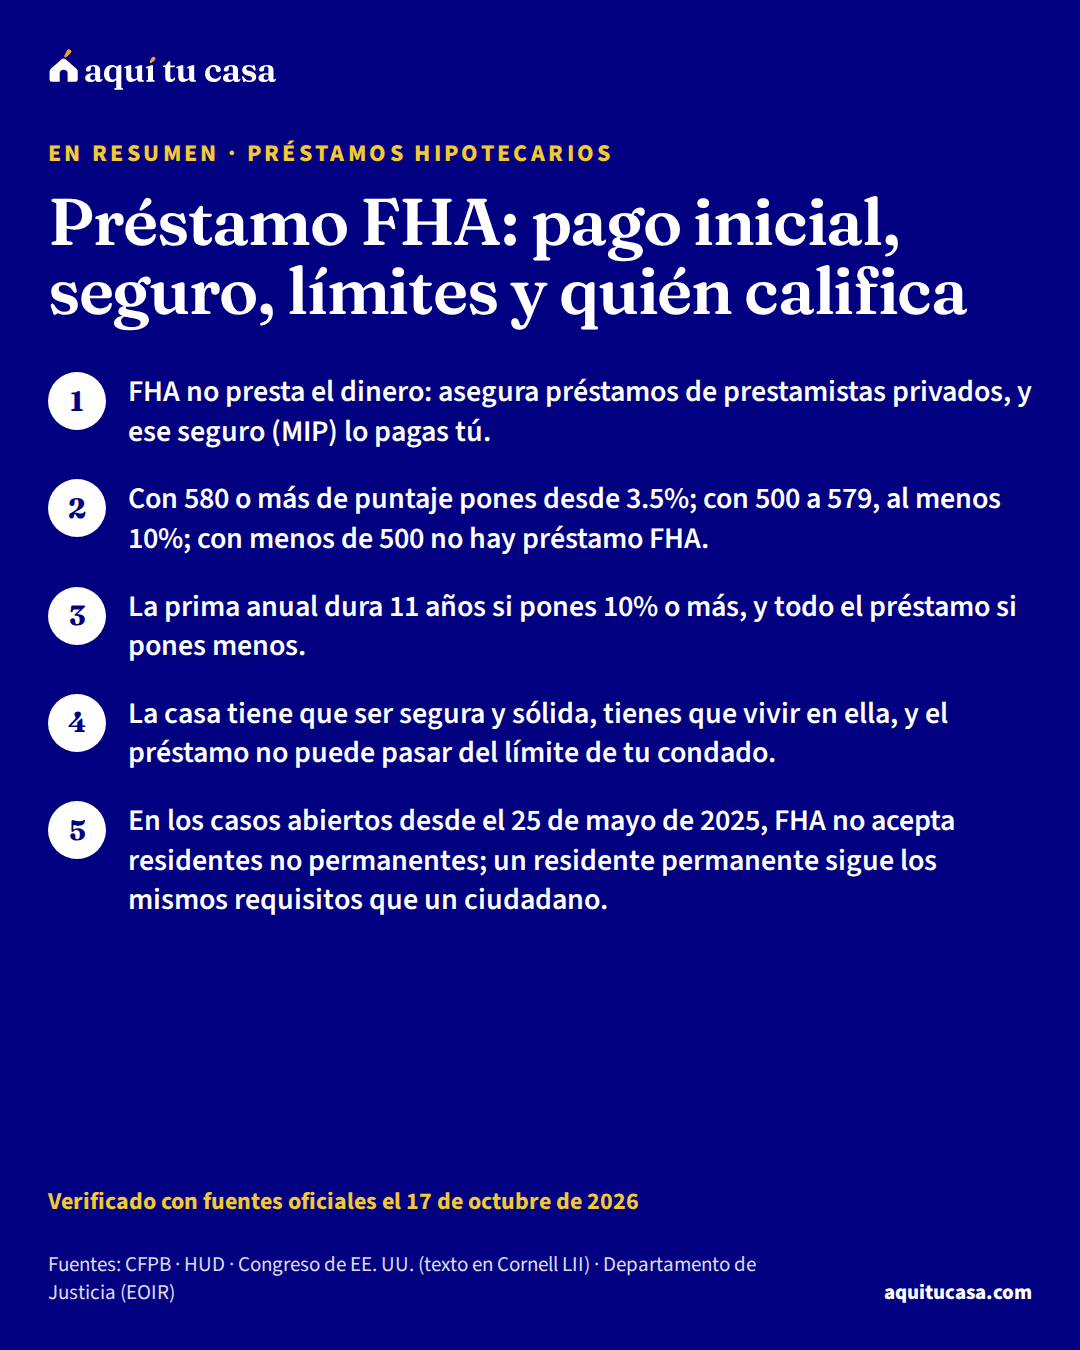
- Préstamos hipotecarios Préstamo FHA: pago inicial, seguro, límites y quién califica Cómo funciona el préstamo FHA: el pago inicial y el puntaje que pide HUD, el seguro MIP, el límite de tu condado, la casa y las reglas de residencia. 15 minutos de lectura
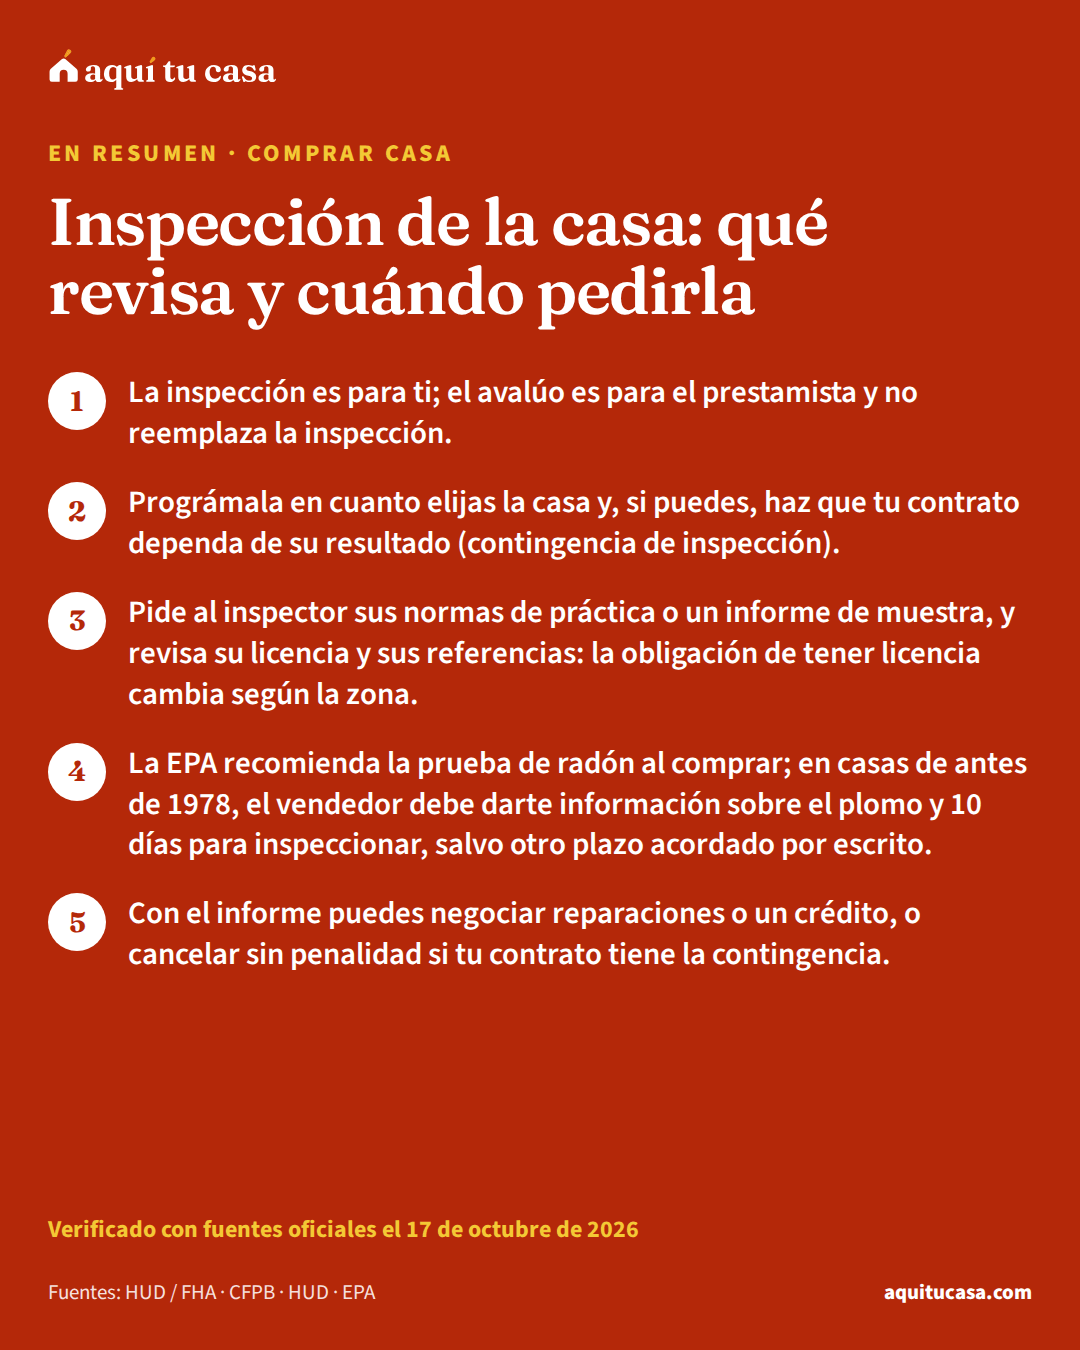
- Comprar casa Inspección de la casa: qué revisa y cuándo pedirla Qué es la inspección de la casa, en qué se diferencia del avalúo, cuándo pedirla con una contingencia, radón y plomo, y qué hacer con el informe. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.