Comprar una casa embargada (REO) o en subasta: riesgos y pasos
Comprar una casa que ya es del banco o en una subasta de ejecución: el periodo First Look de Freddie Mac, la oferta, los inquilinos y los riesgos.
Verificado con fuentes oficiales el 31 de octubre de 2026 7 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Hay dos formas de comprar una casa embargada. En la subasta de ejecución, la casa se vende antes de que sea del banco: en Florida, por ejemplo, pagas un depósito el mismo día y el resto en poco tiempo. Después de la subasta, si nadie la compra, la casa pasa a ser del banco o de una agencia (una casa REO) y se vende como cualquier otra, con agente, preaprobación e inspección, aunque casi siempre en su condición actual. Freddie Mac y HUD dan un periodo de prioridad a quienes van a vivir en la casa. Si la casa tiene inquilinos, la ley federal les da al menos 90 días de aviso.
Lo más importante
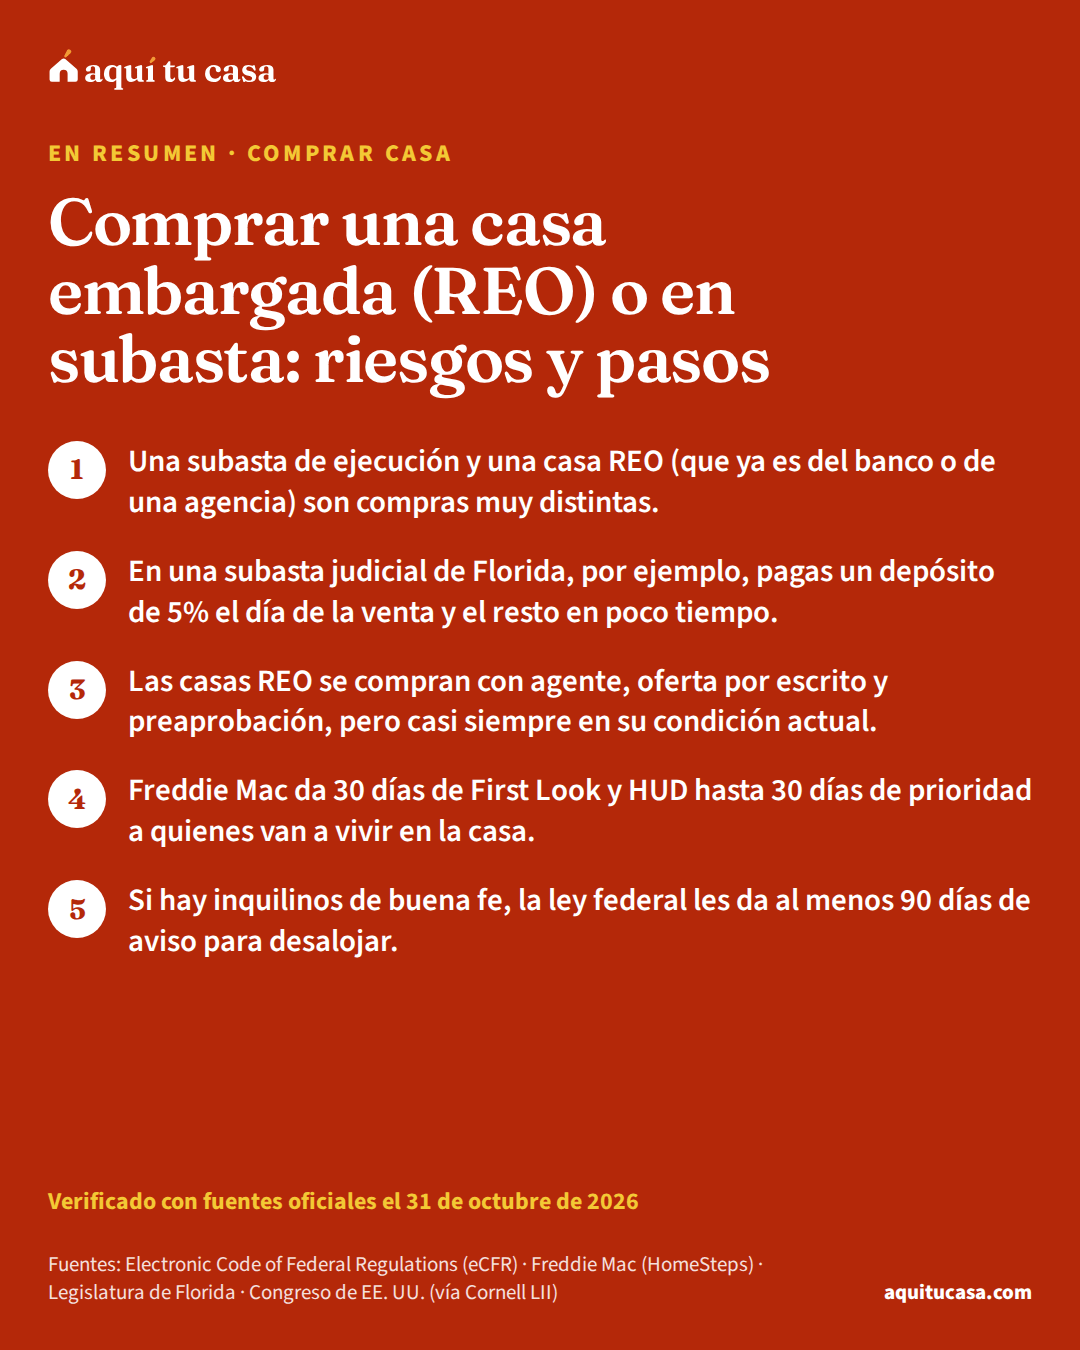
- Una subasta de ejecución y una casa REO (que ya es del banco o de una agencia) son compras muy distintas.
- En una subasta judicial de Florida, por ejemplo, pagas un depósito de 5% el día de la venta y el resto en poco tiempo.
- Las casas REO se compran con agente, oferta por escrito y preaprobación, pero casi siempre en su condición actual.
- Freddie Mac da 30 días de First Look y HUD hasta 30 días de prioridad a quienes van a vivir en la casa.
¿Es para ti?
Esta guía es para ti si…
- Viste una casa embargada que ya es de un banco, de Freddie Mac o de HUD, y quieres hacer una oferta.
- Te dijeron que en las subastas de ejecución hipotecaria se consiguen casas baratas y quieres saber cómo funcionan.
- La casa que te interesa tiene inquilinos y no sabes qué pasa con ellos.
Busca ayuda directa primero si…
- Estás a punto de perder tu propia casa en una ejecución: lee «Ejecución hipotecaria paso a paso».
- Rentas una casa que entró en ejecución: lee «Si venden el edificio o hay ejecución: tus derechos».
Una casa embargada puede costar menos que otras, pero comprarla tiene reglas y riesgos que no tiene una compra normal. Lo primero es saber en qué momento la compras: en la subasta de ejecución, o después, cuando ya es del banco o de una agencia (una casa REO, de “real estate owned”). Esta guía explica las dos formas, el periodo de prioridad para quienes van a vivir en la casa, qué pasa con los inquilinos y los errores más caros.24
Subasta o casa REO: dos compras distintas
Las dos formas de comprar una casa embargada
Antes de que sea del banco
Subasta de ejecución
- La organiza la corte o un fideicomisario, según el estado
- En Florida, depósito de 5% el día de la venta
- Las reglas escritas de cada subasta dicen cómo y cuándo pagar
- Las reglas cambian mucho de un estado a otro
Ya es del banco o de una agencia
Casa REO
- Se vende con agente, como otras casas
- Ofreces con preaprobación y depósito de buena fe
- Puedes pedir inspección, pero casi nunca reparan
- Algunos vendedores dan prioridad a quien va a vivir ahí
Entiende bien las reglas de cada una antes de ofertar.
La subasta de ejecución. Cuando un dueño no paga y el prestamista ejecuta la hipoteca, la casa se vende en una subasta pública. Cómo funciona depende del estado. En Florida, por ejemplo, en una venta judicial la corte fija la subasta entre 20 y 35 días después de la sentencia. Quien gana debe dejar con el secretario un depósito de 5% de su oferta en ese momento. Si no paga el resto en el plazo, se repite la venta y el depósito se usa para pagar los costos. Si nadie objeta dentro de 10 días después del certificado de venta, el secretario presenta el certificado de título y la propiedad pasa al comprador.4
La casa REO. Si nadie compra la casa en la subasta, por lo general pasa a ser del prestamista o de una agencia, como Freddie Mac o HUD. Esa casa se vende después por medio de agentes, más parecido a una compra normal.3 La guía Ejecución hipotecaria paso a paso explica todo el proceso desde el lado del dueño.
Cómo comprar una casa REO de Freddie Mac
Freddie Mac vende sus casas embargadas en el sitio HomeSteps. El proceso es parecido al de casi cualquier casa: tu agente contacta al agente que la vende, o, si no tienes agente, llamas tú al agente del anuncio.3
El periodo First Look. Durante los primeros 30 días que una casa de HomeSteps está en venta, solo pueden comprar quienes van a vivir en la casa, ciertos beneficiarios del Programa de Estabilización de Vecindarios y organizaciones sin fines de lucro, sin competir con inversionistas. No tienes que comprar por primera vez; basta con que la casa vaya a ser tu residencia principal.2
Lo que va con tu oferta. HomeSteps pide:3
- El contrato de compra, firmado y fechado por todos los compradores.
- Una carta de preaprobacióncarta de preaprobaciónUna carta de preaprobación o de precalificación es un documento de un prestamista que dice que, en principio, está dispuesto a prestarte hasta cierto monto. No es una oferta de préstamo garantizada. Los prestamistas usan las dos palabras de forma distinta: algunos dan una precalificación con la información que tú declaras, sin verificarla, y solo emiten una preaprobación después de revisar tus documentos; otros las usan al revés o como sinónimos. Por eso conviene preguntar en qué se basa la carta. Los vendedores suelen pedirla antes de aceptar una oferta.Ver la definición completa, o prueba de fondos si pagas en efectivo.
- El depósito de buena fedepósito de garantía (earnest money)El depósito de garantía o de buena fe (earnest money) es el dinero que el comprador entrega al firmar el contrato de compra para demostrar que su oferta va en serio. No se lo queda el vendedor: normalmente lo guarda un tercero neutral (la compañía de título o un agente de cierre) y en el cierre se aplica a tu pago inicial o a los costos de cierre. Si te retiras por una razón que el contrato permite, por ejemplo una contingencia de inspección o de financiamiento, te lo devuelven; si te retiras sin razón válida, puedes perderlo.Ver la definición completa en fondos certificados al firmar el contrato. No aceptan cheques personales ni giros.
- Los anexos propios de HomeSteps. Pídele a tu agente que te los explique.
La respuesta. Las ofertas completas por lo general se responden o reciben una contraoferta en unas 48 horas. Si llegan varias ofertas a la vez, HomeSteps pide a todos su oferta más alta y mejor para una fecha y hora. Y la aceptación legal solo ocurre cuando todas las partes firman el contrato.3
Para las casas de HUD, que tienen su propio sistema de ofertas y su periodo de prioridad, lee Casas de HUD y Good Neighbor Next Door.1

Los riesgos que conviene revisar
La condición de la casa. Una casa embargada puede tener daños que no se ven en las fotos del anuncio. Como los vendedores de casas embargadas casi nunca reparan, pide una inspección de la casainspección de la casaLa inspección de la casa es una revisión del estado físico de la propiedad que hace un inspector antes de que termines de comprar: techo, cimientos, plomería, electricidad, calefacción y aire, señales de humedad o plagas. Suele ser parte del proceso de compra y la pagas tú, no el prestamista; a diferencia del avalúo, no dice cuánto vale la casa sino qué problemas tiene. Con el informe puedes pedir reparaciones, negociar el precio o retirarte si tu contrato incluye una contingencia de inspección. Algunos programas de ayuda la exigen.Ver la definición completa y usa el reporte para decidir. HUD vende sin reparaciones ni garantías.1 La guía de la inspección explica qué revisar.
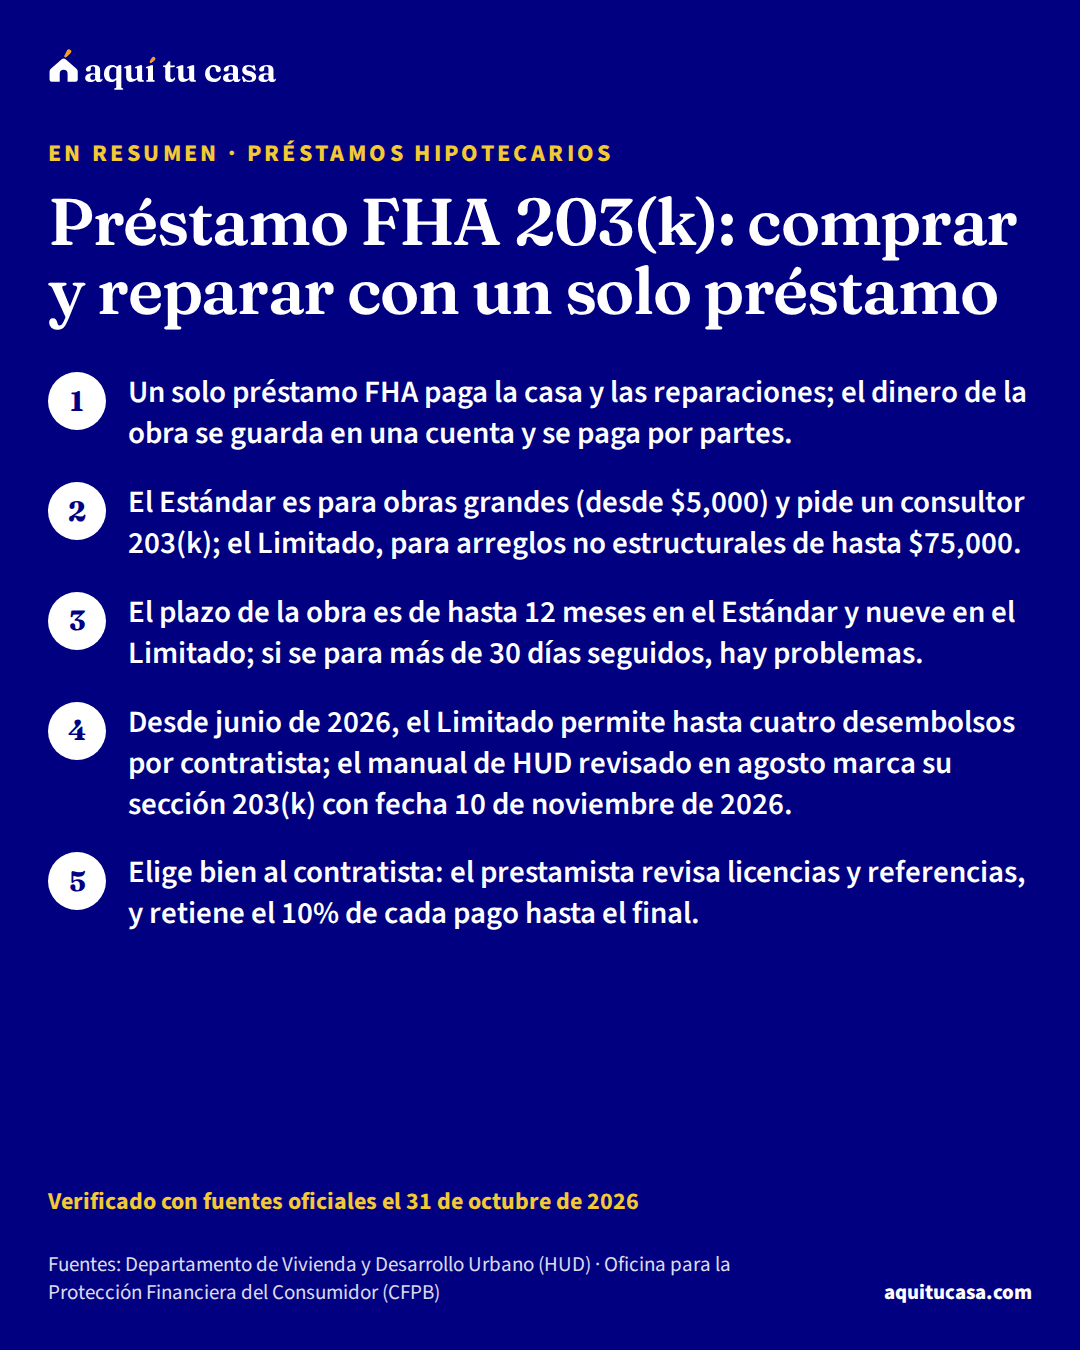
El financiamiento. Si la casa necesita mucho trabajo, un préstamo normal puede no aprobarse. Un préstamo FHA 203(k)préstamo FHA 203(k)El préstamo FHA 203(k) es una hipoteca asegurada por la FHA que junta en un solo préstamo la compra de una casa, o el refinanciamiento de la tuya, y el costo de repararla o renovarla. Se pide con un prestamista aprobado por la FHA. Una parte del dinero paga al vendedor o la hipoteca anterior, y el resto se guarda en una cuenta de depósito (escrow) y se entrega cuando termina la obra. Hay dos tipos: el Standard, para reparaciones grandes o de estructura, y el Limited, para arreglos menores que no son de estructura. Acepta casas de una a cuatro unidades, casas adosadas y ciertos condominios, entre otras.Ver la definición completa junta la compra y las reparaciones; una casa de HUD se puede financiar así si el contrato la marca como elegible, aunque los inversionistas no pueden usarlo.6 La guía del préstamo FHA 203(k) lo explica.
El título. Después de una ejecución puede haber gravámenesgravamen (lien)Un gravamen (lien) es un derecho legal que un acreedor tiene sobre tu propiedad para asegurar que le pagues una deuda. Por lo general impide vender la propiedad hasta que se pague la deuda, y si no pagas, el acreedor podría quedarse con ella. Tu hipoteca es un gravamen sobre tu casa: cuando terminas de pagarla, el gravamen se libera y eso aparece en los registros de propiedad de tu condado. Hay otros tipos, como el gravamen por impuestos federales, que es el derecho del gobierno sobre todos tus bienes cuando no pagas una deuda de impuestos.Ver la definición completa o problemas en el título. Pide una búsqueda de títulobúsqueda de título (title search)La búsqueda de título (title search) es la revisión de los registros públicos para encontrar defectos o cargas en la cadena de dueños de una propiedad, como un reclamo de otra persona o un gravamen. Sirve para que el comprador y el prestamista no se lleven después una sorpresa por un problema de propiedad que se podía prever. Según la CFPB, el cargo por la búsqueda es parte de los cargos por servicios de título, junto con la prima del seguro de título del prestamista, y aparece en la página 2 de tu Estimación de Préstamo y de tu Declaración de Cierre. Muchas veces puedes comparar quién te da estos servicios.Ver la definición completa y revisa la oferta de seguro de título; la guía de seguro de título explica qué protege.
Los inquilinos. Si la casa tiene inquilinos de buena fe, la ley federal pide darles un aviso para desalojar de al menos 90 días. Si tienen un contrato de buena fe firmado antes del aviso de ejecución, pueden quedarse hasta que termine, salvo que compres la casa para vivir en ella, y aun así les toca el aviso de 90 días. Algunas leyes estatales o locales dan más protección.5
Ejemplo con números reales
Una pareja que compra una casa REO en First Look
Un ejemplo en palabras, no un caso real, de cómo se arma la compra.
- El periodo
- La casa lleva menos de 30 días en venta; los inversionistas todavía no pueden ofertar
- La oferta
- Contrato firmado por los dos, preaprobación y depósito en fondos certificados
- La inspección
- El reporte muestra un techo viejo; ajustan su oferta
- Varias ofertas
- Les piden su oferta más alta y mejor para una fecha
- Cuándo es suya
- Solo cuando todas las partes firman el contrato
Las reglas del ejemplo vienen de HomeSteps.23 Calcula cuánta casa puedes pagar antes de ofertar.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?Antes de ofertar por una casa embargada
1. Consigue tu preaprobación
Antes de buscar
HomeSteps la pide con la oferta, o prueba de fondos si pagas en efectivo.3
2. Revisa si hay periodo de prioridad
Al ver el anuncio
Freddie Mac da 30 días de First Look; HUD, hasta 30 días a quien va a vivir en la casa.2
3. Visita e inspecciona la casa
Antes de firmar
El vendedor casi nunca repara; el reporte te dice cuánto vas a gastar.1
4. Lee los anexos del vendedor
Con tu agente
Cada vendedor de casas embargadas tiene sus propios anexos.3
6. Revisa el título
Antes del cierre
Pide la búsqueda de título y el seguro de título.
Si piensas ir a una subasta
Las subastas de ejecución tienen más riesgo, sobre todo para quien compra por primera vez. Antes de ir:
- Lee las reglas de tu estado y de tu condado. Cambian mucho. En Florida, por ejemplo, el depósito es de 5% de tu oferta final el día de la venta, y si no pagas el resto a tiempo, el secretario anuncia otra venta y usa tu depósito para pagar sus costos.4
- Ten el dinero listo. Pregunta antes a tu prestamista si un préstamo puede cerrarse en el plazo que pide la subasta.
- Investiga el título por tu cuenta. Pide a una compañía de título que revise si hay otros gravámenes antes de ofertar.
- Piensa en los ocupantes. Si vive alguien en la casa, puede tardar en salir, y los inquilinos de buena fe tienen derecho a su aviso de 90 días.5
Si este es tu caso
Es tu primera casa
Una casa REO en First Look te deja competir sin inversionistas por 30 días.2
Ya tuviste casa
Igual calificas para First Look si la casa va a ser tu residencia principal.2
La casa necesita reparaciones
Si es de HUD y está marcada como elegible, un 203(k) puede pagar la compra y la obra.6
La casa que te interesa tiene inquilinos
Deben recibir al menos 90 días de aviso; algunos estados dan más tiempo.5
Piensas pagar en efectivo
HomeSteps pide prueba de fondos con la oferta y el depósito en fondos certificados.3
Preguntas para tu agente antes de ofertar
Un buen agente conoce cómo vende cada banco o agencia. Llega con estas preguntas:
- ¿La casa está todavía en un periodo de prioridad para quienes van a vivir en ella? ¿Hasta qué fecha?2
- ¿Qué anexos pide el vendedor y qué dicen sobre reparaciones, inspección y plazos?3
- ¿Hay otras ofertas? ¿Cómo funciona el proceso de oferta más alta y mejor?3
- ¿Sabemos si vive alguien en la casa?5
- ¿Se puede financiar con FHA, o necesito un 203(k)?6
Anota cada respuesta con su fecha. Si algo no está claro, pide que te lo pongan por escrito antes de firmar.

Errores que salen caros
Error: Ofertar sin inspección porque el precio es bajo.
Mejor: Los vendedores de casas embargadas casi nunca reparan; inspecciona antes.1
Error: Pagar el depósito con un cheque personal.
Mejor: HomeSteps pide fondos certificados; los cheques personales no se aceptan.3
Error: Ir a una subasta sin leer las reglas del estado.
Mejor: En Florida, por ejemplo, pagas 5% el mismo día y el resto en un plazo corto.4
Error: Creer que puedes sacar a los inquilinos de inmediato.
Mejor: La ley federal les da al menos 90 días de aviso.5
Error: Celebrar antes de que todos firmen.
Mejor: Con HomeSteps, la aceptación legal es solo cuando todas las partes firman el contrato.3
Ayuda gratis
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede revisar contigo si una casa embargada te conviene y qué préstamo usar, muchas veces gratis o a bajo costo.7 La guía de consejeros de vivienda aprobados por HUD explica cómo encontrarlos. Si compras una casa con inquilinos, la guía Si venden el edificio o hay ejecución: tus derechos explica lo que ellos pueden esperar. Y antes de ofertar, usa la calculadora de costos de cierre.

Qué hacer esta semana
- Pide una preaprobación y pregunta si puedes usar un 203(k).6
- Busca casas de Freddie Mac en HomeSteps y fíjate si están en First Look.2
- Junta el depósito en una cuenta de donde puedas sacar fondos certificados.3
- Si piensas ir a una subasta, consigue las reglas escritas de tu condado.4
- Pregunta siempre si la casa tiene inquilinos.5
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué es una casa REO?
Es una casa que pasó a ser del banco o de una agencia, como Freddie Mac o HUD, después de una ejecución hipotecaria y que nadie compró en la subasta. Se vende con un agente, casi siempre en su condición actual.
¿Puedo inspeccionar una casa REO?
Normalmente puedes pedir una inspección como en cualquier compra, pero el vendedor casi nunca repara. HUD, por ejemplo, vende sin reparaciones ni garantías. Por eso la inspección te sirve para decidir cuánto ofrecer o si conviene no comprar.
¿Qué es el periodo First Look de Freddie Mac?
Son los primeros 30 días en que una casa de HomeSteps está en venta. Durante ese tiempo solo pueden comprar quienes van a vivir en la casa, ciertos beneficiarios de programas de estabilización y organizaciones sin fines de lucro, sin competir con inversionistas.
¿Cómo se paga en una subasta de ejecución?
Depende del estado. En Florida, por ejemplo, la ley pide que quien gana deje un depósito de 5% de su oferta el día de la venta y pague el resto en el plazo que se fije; si no paga, se repite la venta y el depósito paga los costos.
¿Qué pasa con los inquilinos si compro una casa embargada?
La ley federal pide darles al menos 90 días de aviso para desalojar. Si tienen un contrato de buena fe, pueden quedarse hasta que termine, salvo que compres la casa para vivir en ella, y aun así les toca el aviso de 90 días. Algunas leyes estatales dan más protección.
¿Cuánto tarda en responder Freddie Mac a mi oferta?
Según HomeSteps, las ofertas completas por lo general reciben respuesta o una contraoferta en unas 48 horas, aunque la aprobación final puede tardar más. La aceptación legal ocurre solo cuando todas las partes firman el contrato.
¿Puedo usar un préstamo FHA para una casa de HUD que necesita reparaciones?
Sí, si la casa está marcada como elegible para un 203(k), que paga la compra y las reparaciones. Los inversionistas no pueden usar el 203(k) para casas de HUD.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Electronic Code of Federal Regulations (eCFR) · 24 CFR Part 291, Subpart C, Sales Procedures (§291.205) · ecfr.gov · Consultado el 31 de octubre de 2026
- 2. Freddie Mac (HomeSteps) · Freddie Mac First Look Initiative · homesteps.com · Consultado el 31 de octubre de 2026
- 3. Freddie Mac (HomeSteps) · Making an Offer · homesteps.com · Consultado el 31 de octubre de 2026
- 4. Legislatura de Florida · Florida Statutes §45.031, Judicial sales procedure · leg.state.fl.us · Consultado el 31 de octubre de 2026
- 5. Congreso de EE. UU. (vía Cornell LII) · Protecting Tenants at Foreclosure Act (Pub. L. 111-22, §702), note to 12 U.S.C. §5220 · law.cornell.edu · Consultado el 31 de octubre de 2026
- 6. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 7. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 11 minutos de lectura
Casas de HUD y Good Neighbor Next Door: cómo comprarlas
Cómo se venden las casas de HUD en HUD Homestore, qué es el periodo para quien va a vivir en la casa y las reglas del descuento Good Neighbor Next Door.
- HUD vende sus casas en su condición actual, sin reparaciones ni garantías: la inspección la pagas y la decides tú.
- Solo puedes ofertar por medio de un corredor registrado con HUD, y quien va a vivir en la casa tiene prioridad.
- Good Neighbor Next Door da 50% de descuento a ciertos trabajadores de tiempo completo que sirven a esa localidad.
- Préstamos hipotecarios Préstamo FHA 203(k): comprar y reparar con un solo préstamo Cómo funcionan el 203(k) Estándar y el Limitado de FHA: qué reparaciones paga, el consultor, los desembolsos, los plazos y las fechas de las reglas de HUD. 12 minutos de lectura
- Comprar casa Inspección de la casa: qué revisa y cuándo pedirla Qué es la inspección de la casa, en qué se diferencia del avalúo, cuándo pedirla con una contingencia, radón y plomo, y qué hacer con el informe. 13 minutos de lectura
- Comprar casa Seguro de título y título de propiedad: qué protegen Qué es el título de tu casa, la diferencia entre el seguro de título del prestamista y el del dueño, dónde aparecen en la Estimación y cómo comparar. 10 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.