Hipotecas de eficiencia energética: FHA EEM y HomeStyle Refresh
Cómo sumar mejoras de ahorro de energía a tu préstamo: la EEM de FHA, HomeStyle Refresh de Fannie Mae, la auditoría y qué pasó con HomeStyle Energy.
Verificado con fuentes oficiales el 31 de octubre de 2026 4 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Una hipoteca de eficiencia energética te deja sumar al préstamo el costo de mejoras que bajan tu factura de energía, como aislamiento o un sistema de calefacción nuevo. Con FHA se llama EEM: necesitas una auditoría de energía, las mejoras deben ahorrar más de lo que cuestan y el monto tiene un tope. Fannie Mae ya no tiene un programa llamado HomeStyle Energy; hoy esas mejoras van en HomeStyle Refresh, con un máximo de 15% del valor de la casa terminada y 180 días para hacer la obra. VA permite incluir mejoras de energía en un IRRRL.
Lo más importante
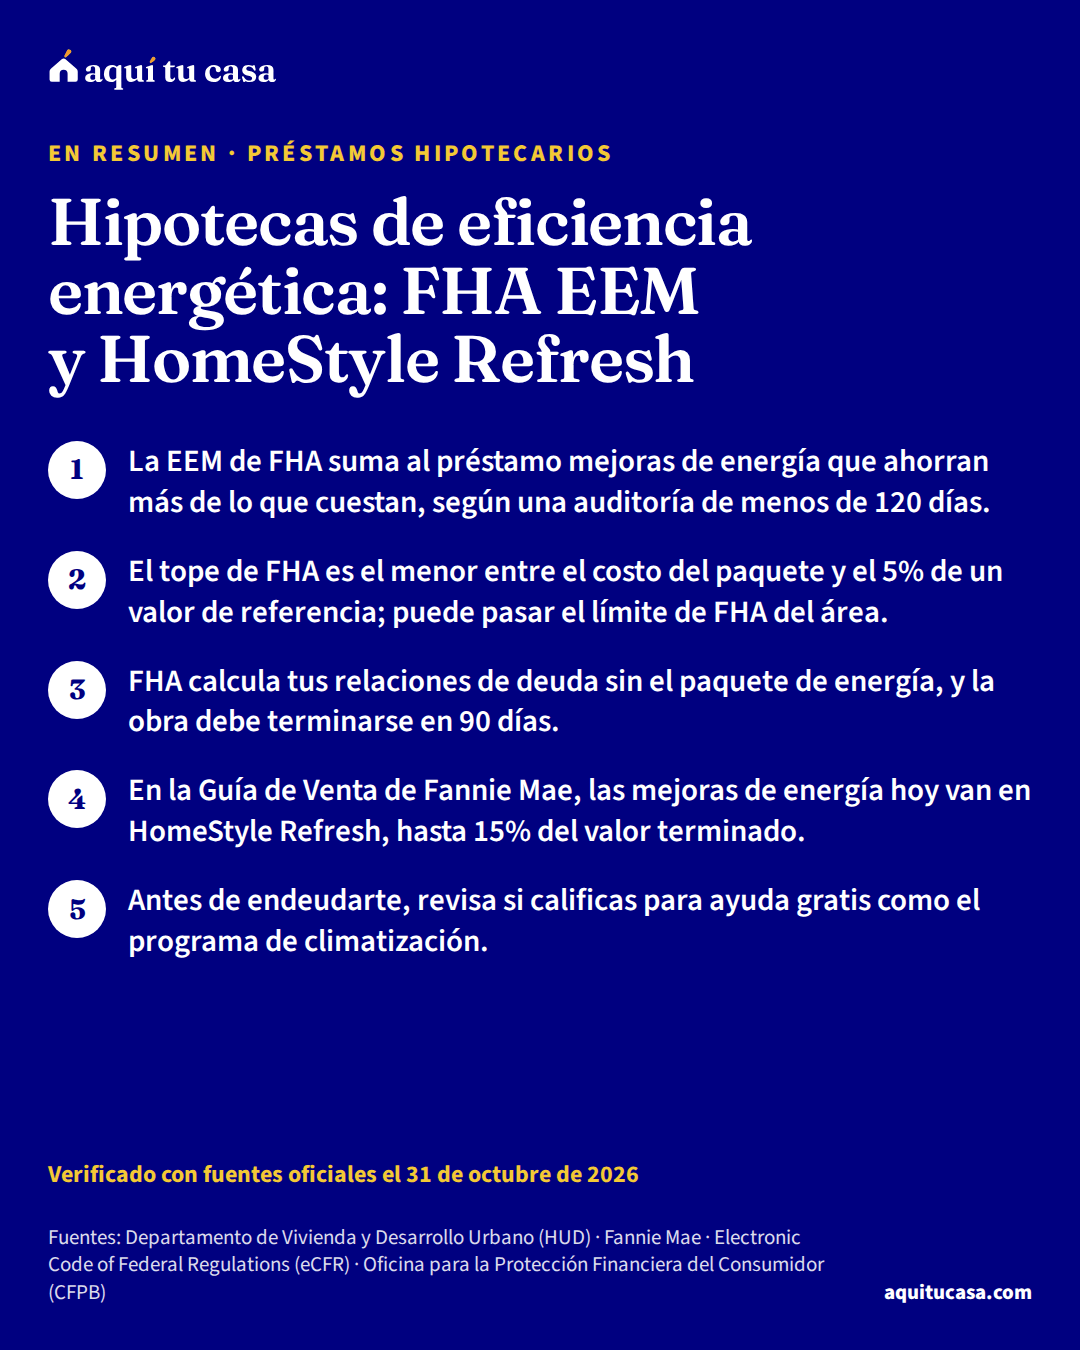
- La EEM de FHA suma al préstamo mejoras de energía que ahorran más de lo que cuestan, según una auditoría de menos de 120 días.
- El tope de FHA es el menor entre el costo del paquete y el 5% de un valor de referencia; puede pasar el límite de FHA del área.
- FHA calcula tus relaciones de deuda sin el paquete de energía, y la obra debe terminarse en 90 días.
- En la Guía de Venta de Fannie Mae, las mejoras de energía hoy van en HomeStyle Refresh, hasta 15% del valor terminado.
¿Es para ti?
Esta guía es para ti si…
- Vas a comprar o refinanciar y quieres sumar al préstamo ventanas, aislamiento o un sistema de calefacción más eficiente.
- Te hablaron de la hipoteca de eficiencia energética (EEM) de FHA y quieres saber cómo funciona.
- Buscabas el programa HomeStyle Energy de Fannie Mae y no lo encuentras.
Busca ayuda directa primero si…
- Necesitas ayuda gratis para pagar la luz o el gas: lee «LIHEAP: ayuda para pagar servicios».
- Te ofrecieron paneles solares pagados con tu impuesto a la propiedad: lee «Paneles solares y préstamos PACE: riesgos».
Una casa con ventanas viejas, sin aislamiento o con un calentador que gasta mucho puede costarte cada mes en la factura de luz y gas. Una hipoteca de eficiencia energética te deja sumar al préstamo el costo de mejoras que bajan ese gasto, en vez de pagarlas de tu bolsillo. Esta guía explica la EEM de FHA, la opción de Fannie Mae para préstamos convencionales y qué pasó con el programa HomeStyle Energy.12
La EEM de FHA: para qué sirve
La EEM es parte del préstamo FHA. Según el Manual 4000.1 de HUD, sirve para financiar mejoras de eficiencia energética rentables en una casa existente al comprarla o refinanciarla, o mejoras que van más allá del código de construcción en una casa nueva.1
Qué casas. Casas nuevas o existentes de una a cuatro unidades, condominios de una unidad y casas prefabricadas.1
Con qué préstamos. Con un préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa 203(b) de compra o de refinanciamiento sin retiro de efectivo, con el 203(h) para víctimas de desastres y con el 203(k)préstamo FHA 203(k)El préstamo FHA 203(k) es una hipoteca asegurada por la FHA que junta en un solo préstamo la compra de una casa, o el refinanciamiento de la tuya, y el costo de repararla o renovarla. Se pide con un prestamista aprobado por la FHA. Una parte del dinero paga al vendedor o la hipoteca anterior, y el resto se guarda en una cuenta de depósito (escrow) y se entrega cuando termina la obra. Hay dos tipos: el Standard, para reparaciones grandes o de estructura, y el Limited, para arreglos menores que no son de estructura. Acepta casas de una a cuatro unidades, casas adosadas y ciertos condominios, entre otras.Ver la definición completa Estándar o Limitado.1 Si la casa también necesita reparaciones, la guía del préstamo FHA 203(k) explica cómo juntar todo; en el Limitado, las mejoras de energía pueden ir aparte del límite de $75,000.1
Qué incluye el paquete. El conjunto de mejoras que aceptas según las recomendaciones de un evaluador de energía. Puede incluir equipos que ahorran energía y tecnología solar o eólica, con materiales, mano de obra, inspecciones y la misma auditoría, y hasta un coordinador del proyecto si quieres. En una casa nueva solo cuentan las mejoras por encima del código de energía más exigente que aplique.1
La auditoría de energía
No puedes elegir las mejoras al azar. Necesitas una evaluación de energía de toda la casa hecha por alguien calificado:1
- Un Building Analyst Professional o un Home Energy Professional Energy Auditor del Building Performance Institute (BPI).
- Un Home Energy Rater de RESNET.
- O un evaluador que cumpla los requisitos de capacitación, licencia y seguro de tu estado o localidad.
El reporte recomienda mejoras, con cuánto ahorra cada una y si es rentable. Debe mostrar la credencial del evaluador y no puede tener más de 120 días cuando lo usa tu prestamistaprestamistaEl prestamista (lender) es la institución financiera que te presta el dinero de la hipoteca. La hipoteca es el acuerdo que le da al prestamista el derecho de quedarse con tu casa si no pagas lo que te prestó. Después del cierre es común que otra compañía, el administrador del préstamo (servicer), se encargue de cobrarte y llevar la cuenta; puede ser la misma empresa que te prestó o una distinta. En la Estimación de Préstamo, el nombre del prestamista aparece en la primera página, y en la última aparece como "Lender" con su número NMLS o de licencia.Ver la definición completa.1 Si después de cerrar la obra cambia, hace falta una orden de cambio y una auditoría nueva; si lo nuevo ya no es rentable, ese dinero se usa para bajar el saldo del préstamo.1
Cuánto puedes sumar con FHA y cómo afecta tu aprobación
El tope. Lo máximo que puedes sumar al préstamo base es el menor entre el costo del paquete rentable según la auditoría y el 5% del menor de estos tres valores:1
- El valor ajustado de la casa.
- El 115% del precio mediano de una casa de una familia en tu área.
- El 150% del límite nacional de préstamo conforme.
Ese monto se suma al préstamo base máximo, y puede hacer que tu préstamo pase del límite de FHA de tu área.1
Tu aprobación. El prestamista calcula tus relaciones de deudarelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa con el préstamo sin el paquete de energía, y FHA acepta el aumento del pago sin volver a evaluar el préstamo. El avalúoavalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa no tiene que incluir el valor de las mejoras.1 Aun así, tu pago mensual sí sube: haz la cuenta con la calculadora de hipoteca antes de decidir.
El dinero y el plazo. No recibes efectivo; si sobra dinero, va al saldo. Si la obra no está lista al cierre, el dinero queda en una cuenta de depósito (escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa) que no puede pagar tu propia mano de obra. Fuera del 203(k), las mejoras deben instalarse dentro de 90 días del desembolso; si no, ese dinero se usa para prepagar el préstamo. Alguien puede inspeccionar la instalación, y te pueden cobrar la inspección.1
Ejemplo con números reales
Una familia que compra una casa con ventanas viejas
Un ejemplo en palabras, no un caso real, de cómo se arma una EEM de FHA.
- La auditoría
- Un evaluador certificado recomienda ventanas, aislamiento y un calentador nuevo
- La prueba
- Las tres mejoras ahorran más de lo que cuestan durante su vida útil
- El tope
- El menor entre el costo y el 5% del valor de referencia más bajo
- La aprobación
- Sus relaciones de deuda se calculan sin el paquete de energía
- El plazo
- 90 días después del desembolso para instalar todo
Las reglas vienen del Manual 4000.1 de HUD.11 Revisa cuánto gastas hoy en luz y gas con la herramienta de costo de servicios.
Haz la cuenta con tus númerosCosto de luz y gasFannie Mae: de HomeStyle Energy a HomeStyle Refresh
Si buscas el programa HomeStyle Energy, ya no lo vas a encontrar con ese nombre. En la Guía de Venta de Fannie Mae publicada el 7 de octubre de 2026, la sección donde estaba se llama HomeStyle Refresh Mortgages, y la dirección anterior avisa que el contenido se movió.2
Qué es HomeStyle Refresh. Es una opción de Fannie Mae, para préstamos convencionalespréstamo convencionalUn préstamo convencional es cualquier hipoteca que no está asegurada ni garantizada por el gobierno federal: no es FHA, ni VA, ni USDA. El riesgo lo asume el prestamista o las empresas que compran los préstamos (Fannie Mae y Freddie Mac). Cuando el monto está dentro del límite de préstamo conforme se le llama "conforme"; si lo supera, es un préstamo "jumbo". Suele pedir un puntaje de crédito más alto que un préstamo FHA y, si tu pago inicial es menor del 20% del precio, normalmente te exigen un seguro hipotecario privado (PMI) hasta que acumules suficiente valor en la casa.Ver la definición completa, que suma mejoras pequeñas a una casa existente: eficiencia de energía o de agua, remediación de asbesto, plomo, moho o radón, protección o reparación por desastres, y también remodelar cocinas o baños o agregar una unidad accesoria. Se puede usar con HomeReady, con ayuda para el pago inicial o con fideicomisos de tierras. Sirve para propiedades existentes de una a cuatro unidades y para casas prefabricadas si las mejoras no son estructurales.2
Los límites. No hay mínimo. El máximo para renovar es el 15% del valor de la casa “una vez terminada”, en una compra o en un refinanciamiento con retiro limitado de efectivo. Las mejoras deben terminarse a más tardar 180 días después de firmar el pagaré, y el prestamista puede adelantar hasta el 50% del costo al cierre. Hace falta un avalúo con inspección por dentro y por fuera y, al final, una certificación de que la obra se terminó.2
Si tienes un préstamo PACE. Un refinanciamiento con retiro limitado de efectivo puede pagar un préstamo PACEpréstamo PACEUn préstamo PACE es un financiamiento para reparaciones o mejoras de la casa, como mejoras de eficiencia energética, que pagas por medio de tu impuesto a la propiedad. Según la CFPB, el pago se suma a tu factura de impuestos cada año hasta que lo terminas de pagar, y si no pagas te arriesgas a perder la casa en una venta por impuestos. La mayoría de los prestamistas no refinancia tu hipoteca ni le presta a un comprador si la casa tiene un PACE pendiente. Bajo la Regulación Z, el prestamista debe evaluar si puedes pagarlo, y un préstamo PACE no puede ser una hipoteca calificada.Ver la definición completa u otra deuda que pagó mejoras de energía. Si el préstamo junta mejoras nuevas y esa deuda, el total no puede pasar del 15%.22 La guía de paneles solares y préstamos PACE explica por qué esa deuda puede ser un problema.
FHA EEM y Fannie Mae HomeStyle Refresh
Préstamo FHA
FHA EEM
- Solo mejoras rentables según una auditoría
- Tope: el menor entre el costo y el 5% de un valor de referencia
- Tus relaciones de deuda se calculan sin el paquete
- 90 días para instalar, fuera del 203(k)
Préstamo convencional
Fannie Mae HomeStyle Refresh
- Energía, agua, desastres, cocinas, baños y ADU
- Hasta 15% del valor terminado, sin mínimo
- Puede pagar un préstamo PACE en un refinanciamiento
- 180 días para terminar la obra
Pide a tu prestamista las dos opciones por escrito y compara el pago mensual.
Con VA. Si tienes un préstamo VA, el reglamento permite que el pago de un IRRRL suba si el aumento viene de incluir mejoras de eficiencia energética.3 La guía del cargo de financiamiento de VA y el IRRRL explica ese refinanciamiento.
Cómo sumar mejoras de energía a tu préstamo
1. Junta tus facturas de energía
Antes de la auditoría
Te ayudan a ver dónde gastas más y a comparar con lo que estima el evaluador.
2. Pide una auditoría de toda la casa
Antes de solicitar el préstamo
Con un evaluador de BPI, de RESNET o uno que cumpla las reglas de tu estado.1
3. Elige las mejoras rentables
Con el reporte
Solo la parte que ahorra más de lo que cuesta se puede financiar con FHA.1
4. Pide la EEM o HomeStyle Refresh a tu prestamista
Al solicitar
Pregunta por el tope de cada opción y cómo cambia tu pago.1
Si este es tu caso
Compras tu primera casa y es vieja
Una EEM de FHA suma mejoras rentables sin cambiar las relaciones de deuda con que te aprueban.1
Ya tienes casa y quieres refinanciar
La EEM de FHA sirve en un refinanciamiento sin retiro de efectivo; HomeStyle Refresh, en uno con retiro limitado.12
Tienes préstamo VA
Puedes sumar mejoras de energía a un IRRRL, aunque el pago suba.3
Tu presupuesto es muy justo
Primero revisa la ayuda gratis de climatización; endeudarte sube tu pago mensual.1
Tu casa se dañó en un desastre
HomeStyle Refresh incluye reparaciones por desastres y mejoras de resistencia.2
Preguntas para el evaluador y el prestamista
Llegar con preguntas claras te ayuda a no pagar por mejoras que no te convienen.
Al evaluador de energía:
- ¿Qué certificación tiene: BPI, RESNET u otra que pida tu estado? Esa credencial debe aparecer en el reporte.1
- ¿Cuánto ahorra cada mejora al año y cuánto dura? Con eso se decide si es rentable.1
- ¿Qué mejoras recomienda primero si el dinero no alcanza para todas?
Al prestamista:
- ¿Ofrece la EEM de FHA, HomeStyle Refresh o las dos?
- ¿Cuál es el tope del paquete de energía en mi caso y cuánto sube mi pago mensual?1
- ¿Quién paga la inspección de la obra y cuándo se libera el dinero?12
- ¿Qué pasa si el contratista no termina a tiempo?

Errores que salen caros
Error: Usar una auditoría de hace más de cuatro meses.
Mejor: Para FHA, el reporte no puede tener más de 120 días.1
Error: Incluir mejoras que no se pagan solas.
Mejor: FHA solo financia la parte rentable del paquete.1
Error: Dejar la instalación para después.
Mejor: Con FHA tienes 90 días; si no, el dinero se usa para prepagar el préstamo.1
Error: Pedir HomeStyle Energy y rendirte cuando no existe.
Mejor: Pregunta por HomeStyle Refresh, donde hoy van las mejoras de energía de Fannie Mae.2
Error: Pensar que te darán efectivo de sobra.
Mejor: Con la EEM de FHA no recibes efectivo; el sobrante va al saldo.1
Ayuda gratis y otras opciones
Antes de endeudarte, revisa si calificas para ayuda que no se devuelve. El programa de climatización puede hacer mejoras de energía gratis a hogares que califican, y LIHEAP ayuda a pagar la luz y el gas. Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede comparar contigo las opciones de préstamo, muchas veces gratis o a bajo costo.4 La guía de consejeros de vivienda aprobados por HUD explica cómo encontrarlos.
Qué hacer esta semana
- Junta las facturas de luz y gas de los últimos 12 meses.
- Busca un evaluador de energía certificado y pide una auditoría de toda la casa.1
- Pregunta a dos prestamistas si ofrecen la EEM de FHA o HomeStyle Refresh.12
- Pide que te muestren el pago mensual con y sin las mejoras.1
- Anota la fecha límite de la obra: 90 días con FHA o 180 con HomeStyle Refresh.12
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué es una EEM de FHA?
Es una hipoteca FHA que suma el costo de mejoras de eficiencia energética rentables, en una compra o un refinanciamiento sin retiro de efectivo. Se puede usar con el 203(b), el 203(h) y el 203(k).
¿Necesito una auditoría de energía?
Sí. FHA pide una evaluación de toda la casa hecha por un evaluador calificado (por ejemplo, de BPI o RESNET, o uno que cumpla las reglas de tu estado). El reporte no puede tener más de 120 días.
¿Cuánto puedo sumar al préstamo con una EEM?
El menor entre el costo del paquete rentable y el 5% del menor de tres valores: el valor ajustado de la casa, el 115% del precio mediano del área o el 150% del límite nacional de préstamo conforme.
¿La EEM hace más difícil que me aprueben?
No por el paquete. FHA calcula tus relaciones de deuda con el préstamo sin el paquete de energía y acepta el aumento del pago sin volver a evaluar el préstamo.
¿Dónde quedó el HomeStyle Energy de Fannie Mae?
En la Guía de Venta publicada el 7 de octubre de 2026, la sección donde estaba se llama HomeStyle Refresh. Ahí van hoy las mejoras de eficiencia de energía o agua, con un máximo de 15% del valor terminado.
¿Puedo pagar un préstamo PACE con HomeStyle Refresh?
Según Fannie Mae, un refinanciamiento con retiro limitado de efectivo puede pagar un préstamo PACE u otra deuda que pagó mejoras de energía. Si junta mejoras nuevas y esa deuda, el total no puede pasar del 15%.
¿Puedo sumar mejoras de energía a un IRRRL de VA?
Sí. El reglamento de VA permite que el pago del IRRRL suba si el aumento viene de incluir mejoras de eficiencia energética.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 2. Fannie Mae · Selling Guide B5-3.3-01, HomeStyle Refresh for Improvements on Existing Properties · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 3. Electronic Code of Federal Regulations (eCFR) · 38 CFR §36.4307, Interest rate reduction refinancing loan · ecfr.gov · Consultado el 31 de octubre de 2026
- 4. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Préstamos hipotecarios 15 minutos de lectura
Préstamo FHA: pago inicial, seguro, límites y quién califica
Cómo funciona el préstamo FHA: el pago inicial y el puntaje que pide HUD, el seguro MIP, el límite de tu condado, la casa y las reglas de residencia.
- FHA no presta el dinero: asegura préstamos de prestamistas privados, y ese seguro (MIP) lo pagas tú.
- Con 580 o más de puntaje pones desde 3.5%; con 500 a 579, al menos 10%; con menos de 500 no hay préstamo FHA.
- La prima anual dura 11 años si pones 10% o más, y todo el préstamo si pones menos.
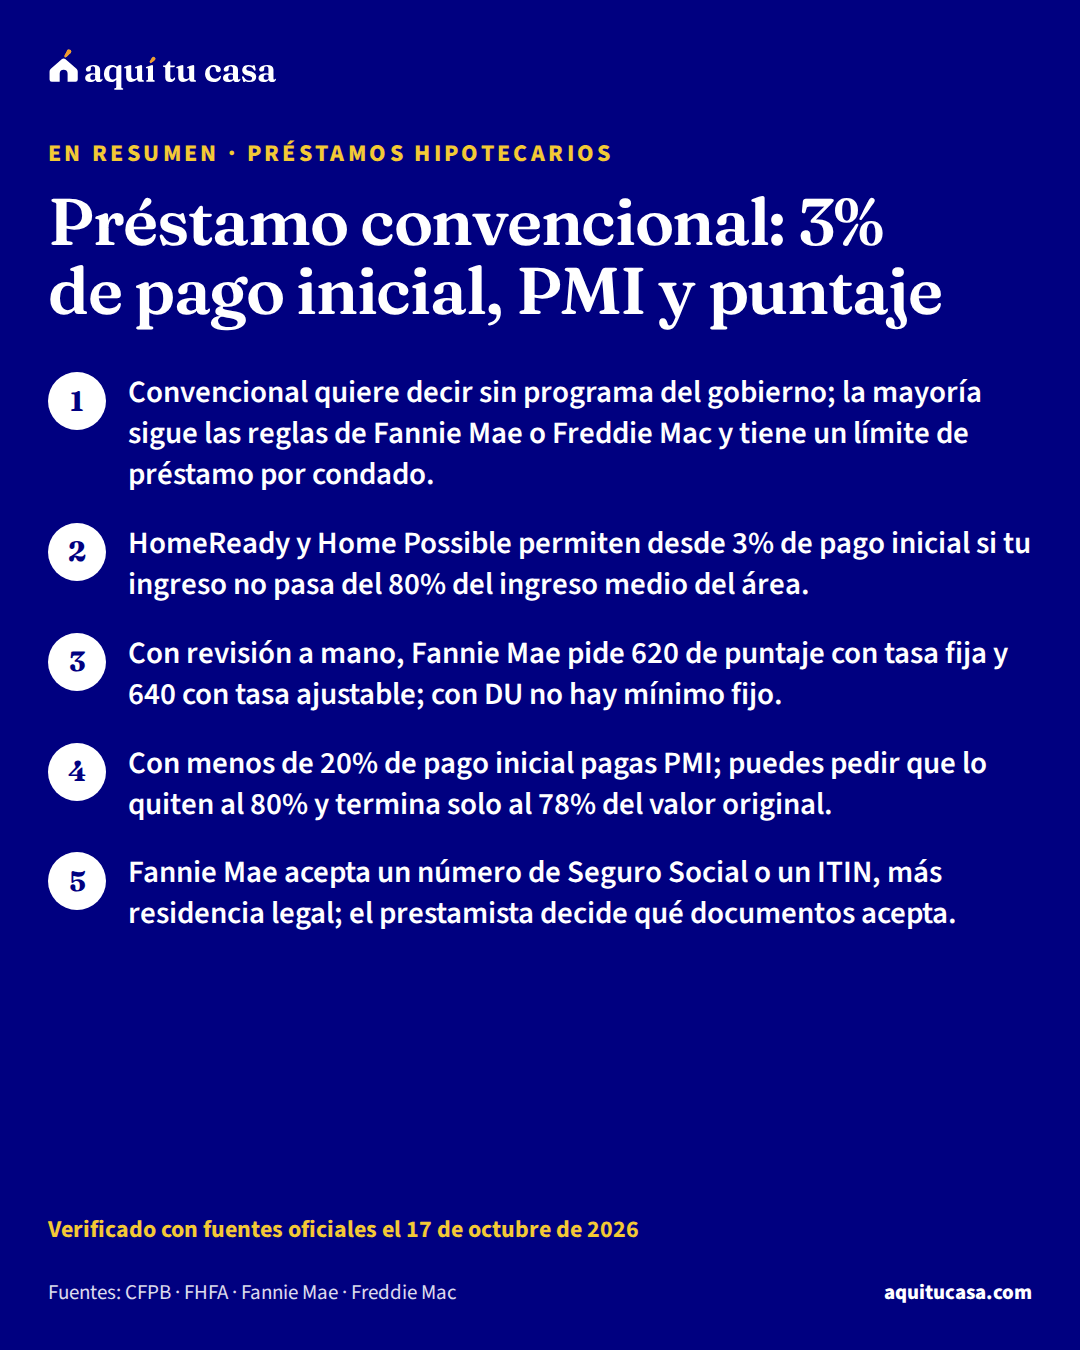
- Préstamos hipotecarios Préstamo convencional: 3% de pago inicial, PMI y puntaje Cómo funciona el préstamo convencional: HomeReady y Home Possible desde 3%, el puntaje que pide Fannie Mae, el seguro PMI y cuándo termina por ley. 13 minutos de lectura
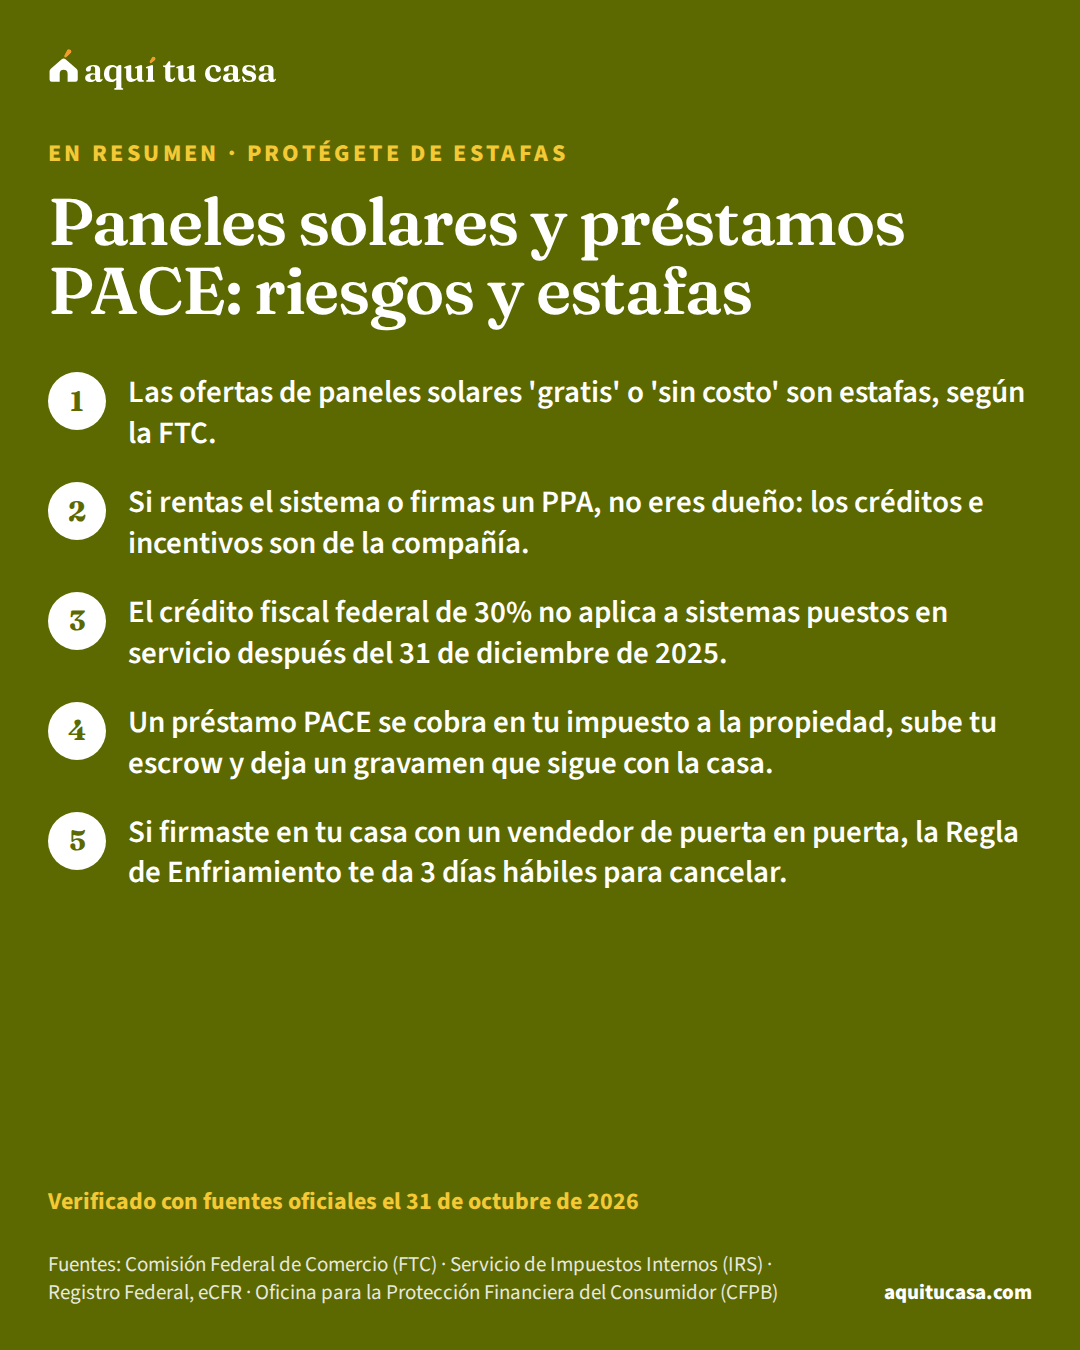
- Protégete de estafas Paneles solares y préstamos PACE: riesgos y estafas Antes de firmar paneles solares o un préstamo PACE: compra, renta o PPA, el crédito fiscal que terminó, el gravamen en tu impuesto y las señales de estafa. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.