Cargo de financiamiento de VA y el refinanciamiento IRRRL
Cuánto es el cargo de financiamiento de VA en cada tipo de préstamo, quién no lo paga, cómo pedir un reembolso y las reglas del IRRRL para bajar tu tasa.
Verificado con fuentes oficiales el 31 de octubre de 2026 6 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
El cargo de financiamiento de VA es un pago único que se calcula como porcentaje del préstamo. Cambia según el tipo: en un IRRRL, el refinanciamiento para bajar la tasa, es de 0.5%; en una compra o un retiro de efectivo es más alto, sobre todo si ya usaste el beneficio. No lo pagas si recibes compensación de VA por una discapacidad del servicio y en otros casos, y puedes pedir un reembolso si te la otorgan con fecha anterior al cierre. El IRRRL solo sirve para refinanciar tu préstamo VA en la misma casa, debe bajar tu pago o mejorar tu préstamo y debe recuperar sus costos en 36 meses o menos.
Lo más importante
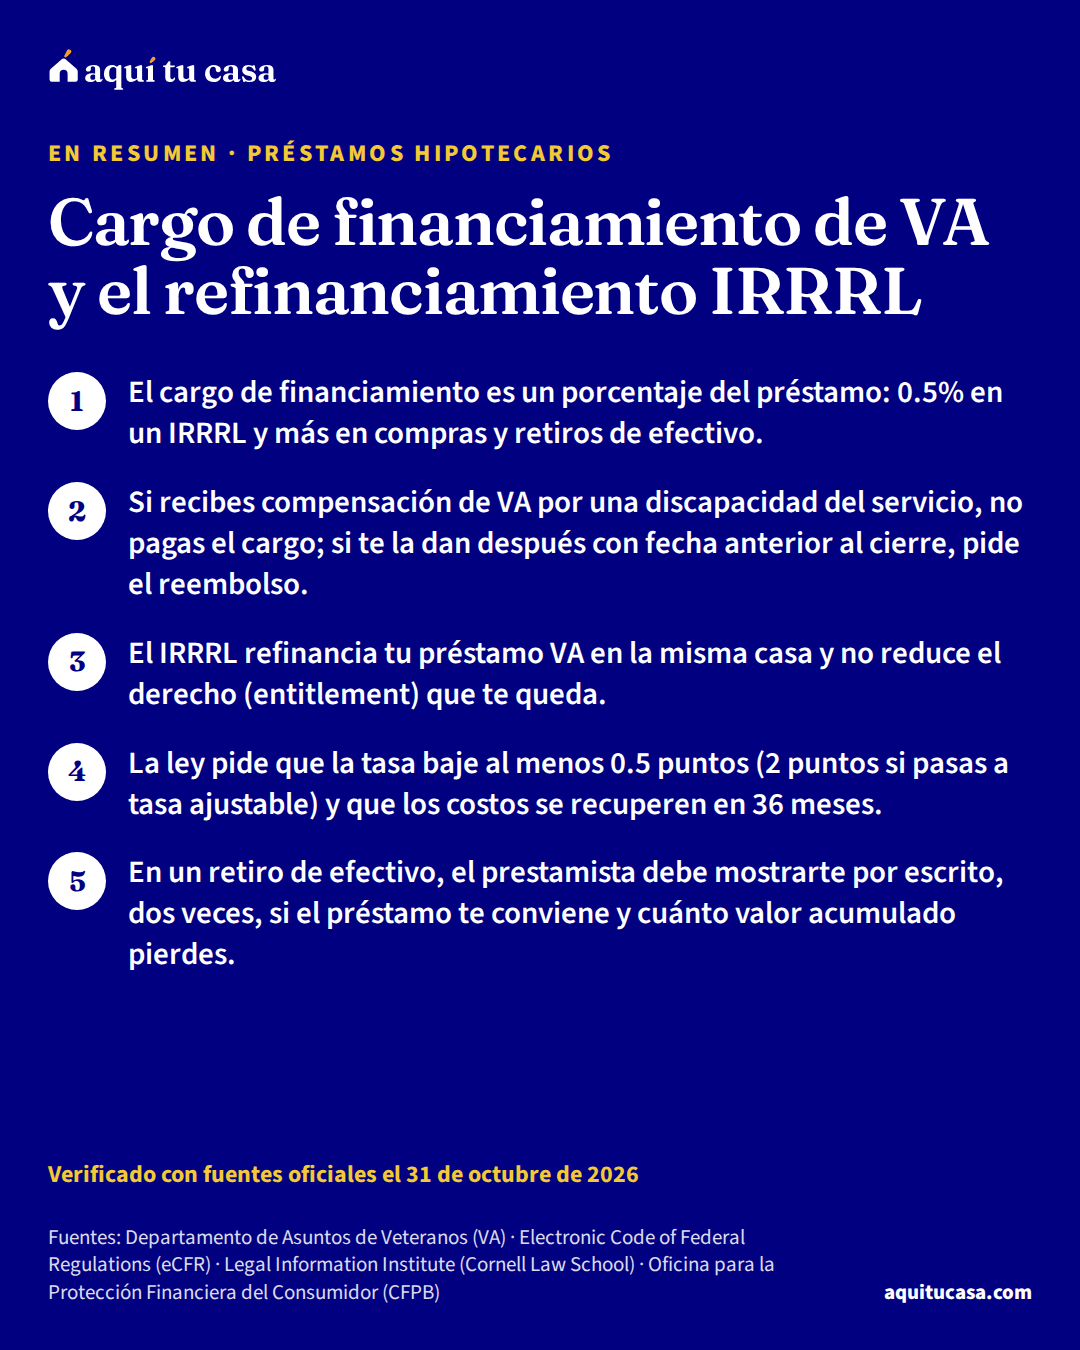
- El cargo de financiamiento es un porcentaje del préstamo: 0.5% en un IRRRL y más en compras y retiros de efectivo.
- Si recibes compensación de VA por una discapacidad del servicio, no pagas el cargo; si te la dan después con fecha anterior al cierre, pide el reembolso.
- El IRRRL refinancia tu préstamo VA en la misma casa y no reduce el derecho (entitlement) que te queda.
- La ley pide que la tasa baje al menos 0.5 puntos (2 puntos si pasas a tasa ajustable) y que los costos se recuperen en 36 meses.
¿Es para ti?
Esta guía es para ti si…
- Tienes un préstamo VA y te ofrecieron un refinanciamiento IRRRL para bajar tu tasa.
- Vas a usar tu beneficio de VA otra vez y quieres saber cuánto será el cargo de financiamiento.
- Recibes compensación de VA por una discapacidad, o te la dieron después del cierre, y quieres saber si te toca un reembolso.
Busca ayuda directa primero si…
- Todavía no tienes préstamo VA y quieres saber cómo funciona: lee «Préstamo VA».
- Quieres comparar todos los tipos de refinanciamiento: lee «Refinanciar tu préstamo».
Si tienes un préstamo VApréstamo VAUn préstamo VA es un programa de hipotecas del Departamento de Asuntos de Veteranos (VA) de Estados Unidos para ayudar a militares en servicio, veteranos y algunos cónyuges sobrevivientes a comprar casa. El VA no presta el dinero: garantiza una parte del préstamo que da un prestamista privado, y con esa garantía el prestamista puede ofrecer condiciones que otros préstamos no tienen, como comprar sin pago inicial. Solo pueden usarlo las personas que cumplen los requisitos de servicio del VA; el prestamista te pedirá el certificado de elegibilidad.Ver la definición completa, hay dos temas que salen una y otra vez: el cargo de financiamiento (funding fee) y el IRRRL, el refinanciamiento de VA para bajar la tasa. Esta guía explica cuánto es el cargo en cada tipo de préstamo, quién no lo paga, cómo pedir un reembolso y qué reglas debe cumplir un IRRRL. Para lo básico del préstamo VA, lee primero la guía del préstamo VA.1
Cuánto es el cargo en cada tipo de préstamo
VA calcula el cargo sobre el monto del préstamo, no sobre el precio de la casa. El porcentaje depende del tipo de préstamo y, en algunos, de si es tu primer uso y de tu pago inicial.1 Estas son las tablas de VA vigentes desde el 7 de abril de 2023:1
El cargo de financiamiento según el préstamo
Depende del pago inicial
Compra o construcción
- Primer uso, menos de 5% de pago inicial: 2.15%
- Después del primer uso, menos de 5%: 3.3%
- Con 5% o más: 1.5%
- Con 10% o más: 1.25%
No depende del pago inicial
Retiro de efectivo
- Primer uso: 2.15%
- Después del primer uso: 3.3%
- No puede pasar del 100% del valor
Un solo porcentaje
IRRRL y otros
- IRRRL: 0.5%
- Asumir un préstamo VA: 0.5%
- Casa prefabricada no fija al terreno: 1%
Pide a tu prestamista que te muestre el cargo en la Estimación de Préstamo.
Hay otros casos en la misma tabla: el préstamo directo para nativos americanos (NADL) cobra 1.25% para comprar y 0.5% para refinanciar, y el préstamo vendee para comprar una casa de VA cobra 2.25%. Y si antes usaste el beneficio solo para una casa prefabricada, igual pagas el cargo de primer uso.1
Sumarlo al préstamo cuesta más. Si sumas el cargo al préstamo, también pagas interés sobre él durante años. En un retiro de efectivo, la parte del cargo que haría pasar el préstamo del 100% del valor que fija VA se paga en efectivo al cierre.3
Quién no paga el cargo y cómo pedir un reembolso
VA dice que no pagas el cargo de financiamiento si:1
- Recibes compensación de VA por una discapacidad relacionada con el servicio.
- Tienes derecho a esa compensación, pero recibes pago de retiro o de servicio activo en su lugar.
- Recibes la compensación DIC como cónyuge sobreviviente de un veterano.
- Eres militar y, antes del cierre, recibiste una calificación propuesta o de memorando que dice que tienes derecho a compensación por un reclamo antes de la baja.
- Estás en servicio activo y, a más tardar el día del cierre, das prueba de que recibiste un Corazón Púrpura.
El reembolso. Si pagaste el cargo y después VA te otorga compensación con una fecha de efecto anterior al cierre, puede que te lo devuelvan. Pero si la calificación propuesta o de memorando te llega después del cierre, el cargo se queda. Para pedir el reembolso, llama a tu centro regional de préstamos de VA, de lunes a viernes de 8:00 a.m. a 6:00 p.m., hora del Este.1
El IRRRL: quién puede pedirlo
El IRRRL es el refinanciamiento de VA para bajar la tasa o pasar de una tasa ajustable a una fija. Según VA, puedes calificar si se cumplen las tres cosas:2
- Ya tienes un préstamo respaldado por VA.
- Usas el IRRRL para refinanciar ese mismo préstamo VA.
- Puedes certificar que vives o viviste en la casa.
El reglamento agrega detalles importantes. El préstamo nuevo debe tener como garantía la misma casa. Si no pudiste vivir ahí por estar en servicio activo, basta con que tu cónyuge viva o haya vivido en la casa y lo certifique.4 Y una buena noticia: el IRRRL no reduce el derecho (entitlement) que te queda para otro préstamo VA.4
Lo pides a un prestamista, no a VA. Un banco, una compañía hipotecaria o una cooperativa de crédito hace el préstamo. Lleva tu Certificado de ElegibilidadCertificado de Elegibilidad (COE) del VAEl Certificado de Elegibilidad (COE) es el documento del VA que le confirma a tu prestamista que puedes usar el beneficio de préstamo hipotecario del VA. Según el VA, pedirlo es el primer paso para un préstamo con respaldo del VA. Lo puedes pedir en línea, por medio de tu prestamista, que puede tramitarlo en un sistema del VA, o por correo con el Formulario 26-1880 del VA. Los documentos que necesitas dependen de tu caso: un veterano usa sus papeles de baja (DD214); un miembro en servicio activo, una declaración de servicio; y un cónyuge sobreviviente, otros formularios. El COE no aprueba el préstamo: el prestamista también revisa tu crédito, tus ingresos y la valuación.Ver la definición completa original, o pide al prestamista que lo obtenga en línea. Si tienes una segunda hipotecasegunda hipotecaUna segunda hipoteca (second mortgage o junior lien) es un préstamo que sacas usando tu casa como garantía cuando ya tienes otro préstamo garantizado por ella. Los préstamos sobre el valor de la vivienda y las líneas de crédito HELOC son ejemplos comunes. Se llama "segunda" porque, si no pagas y la casa se vende para cubrir las deudas, este préstamo se paga después del primero; si no alcanza el dinero, el segundo prestamista puede no recibir todo. Por eso suele tener una tasa más alta. Aumenta tu deuda total y, si no la pagas, podrías perder tu casa.Ver la definición completa, quien la tiene debe aceptar que el préstamo VA nuevo quede en primer lugar.2
Lo que el IRRRL debe mejorar y cuánto te pueden prestar
Un IRRRL no puede ser cualquier préstamo nuevo. El reglamento pide que se cumpla al menos una de estas condiciones:4
- Tu pago mensual de capital e interés baja.
- El plazo del préstamo es más corto.
- Pasas de una tasa ajustablehipoteca de tasa ajustable (ARM)Una hipoteca de tasa ajustable (ARM, por sus siglas en inglés) es un préstamo cuya tasa de interés puede cambiar, normalmente siguiendo un índice del mercado. Suele empezar con una tasa fija por un periodo inicial (por ejemplo, los primeros años) y después se ajusta cada cierto tiempo, así que tu cuota puede subir o bajar. El contrato fija topes a cuánto puede subir en cada ajuste y en total. Antes de aceptar una, revisa en la Estimación de Préstamo cuánto podría llegar a ser tu pago máximo y si podrías pagarlo.Ver la definición completa de VA a una tasa fijahipoteca de tasa fijaUna hipoteca de tasa fija es un préstamo de vivienda cuya tasa de interés se fija cuando lo tomas y no cambia en toda la vida del préstamo. Por eso la parte de tu cuota que paga principal e intereses es la misma cada mes, desde el primer pago hasta el último; lo que sí puede cambiar es lo que pagas por impuestos y seguro si van en la misma cuota. Es la opción más común en Estados Unidos y la que usan casi todos los programas de ayuda estatales. Los plazos más frecuentes son treinta y quince años.Ver la definición completa.
- El pago sube solo porque agregas mejoras de eficiencia energética.
- VA lo aprueba antes porque hace falta para evitar una ejecución hipotecaria inminente.
El monto. El IRRRL no puede pasar del saldo de tu préstamo actual, más los costos de cierre permitidos y un descuento de no más de 2% del préstamo, más el costo de las mejoras de energía si las hay. No sirve para sacar efectivo. Si estás atrasado más de 30 días, VA debe aprobar el préstamo antes. Y el plazo nuevo no puede pasar del plazo original más diez años.4
Las reglas de la ley. Para refinanciamientos que no son de retiro de efectivo, la ley pide:5
- Recuperar los costos en 36 meses o menos con pagos mensuales más bajos. No cuentan los impuestos, el escrow ni los cargos de VA.
- Bajar la tasa al menos 0.5 puntos porcentuales si los dos préstamos son de tasa fija, o al menos 2 puntos si pasas de fija a ajustable.
- Que la tasa más baja no venga solo de puntos. Si los puntos de descuentopuntos de descuentoLos puntos de descuento son un pago que haces al prestamista en el cierre a cambio de una tasa de interés más baja durante la vida del préstamo. Cada punto cuesta un porcentaje del monto del préstamo. Lo contrario son los créditos del prestamista: el banco te baja los costos de cierre hoy a cambio de una tasa más alta. Comprar puntos solo conviene si vas a quedarte con el préstamo el tiempo suficiente para que el ahorro mensual supere lo que pagaste. Los puntos aparecen en la Estimación de Préstamo, en la sección A de los costos de cierre.Ver la definición completa se suman al préstamo, con un punto o menos el préstamo no puede pasar del 100% del valor, y con más de un punto, del 90%.
- Esperar. Debes haber hecho seis pagos mensuales seguidos y pasar 210 días desde la fecha del primer pago del préstamo anterior.
Ejemplo con números reales
Una veterana con préstamo VA de tasa fija
Un ejemplo en palabras, no un caso real, de cómo revisar una oferta de IRRRL.
- La oferta
- Una tasa fija nueva, 0.5 puntos o más por debajo de la actual
- El cargo de financiamiento
- 0.5% del préstamo, salvo que reciba compensación por discapacidad
- Los costos de cierre
- Los puede sumar al préstamo nuevo, dentro del límite del reglamento
- La prueba de los 36 meses
- Los costos se recuperan con el ahorro mensual en 36 meses o menos
- Lo que decide
- Pedir la Estimación de Préstamo a dos prestamistas más y comparar
Las reglas vienen de VA y de la ley.15 Usa la calculadora de refinanciamiento con tu saldo y tu tasa.
Haz la cuenta con tus números¿Me conviene refinanciar?Si quieres sacar efectivo: otras reglas
El refinanciamiento con retiro de efectivo de VA no es un IRRRL. Cobra un cargo más alto (2.15% la primera vez y 3.3% después) y el préstamo no puede pasar del 100% del valor razonable que fija VA.13
Además, el prestamista debe darte una prueba de beneficio neto tangible. El préstamo nuevo debe, por ejemplo, bajar tu tasa o tu pago, acortar el plazo, quitar un seguro hipotecario, subir tu ingreso residualingreso residual (residual income)El ingreso residual (residual income) es el dinero que te queda cada mes para los gastos de vida de tu familia después de pagar los gastos de la casa y tus otras deudas mensuales. En los préstamos VA, el prestamista usa dos medidas principales para ver si tu ingreso alcanza: la relación deuda-ingreso y el ingreso residual. El VA publica tablas de guía con cantidades mínimas por región y tamaño de la familia, y se cuenta a todas las personas que viven en el hogar. Por lo general hay que cumplir las dos medidas, pero no cumplir una no te descalifica de forma automática.Ver la definición completa, pasar de tasa ajustable a fija o quedar en 90% o menos del valor. También debe compararte los dos préstamos (saldo, tipo, tasa, plazo, total a pagar y relación préstamo-valor), decirte cuánto valor acumulado de tu casa se quita y explicarte que eso puede afectar una venta futura. Te lo da no más de 3 días hábiles después de tu solicitud y otra vez al cierre, y tú firmas que lo recibiste.3
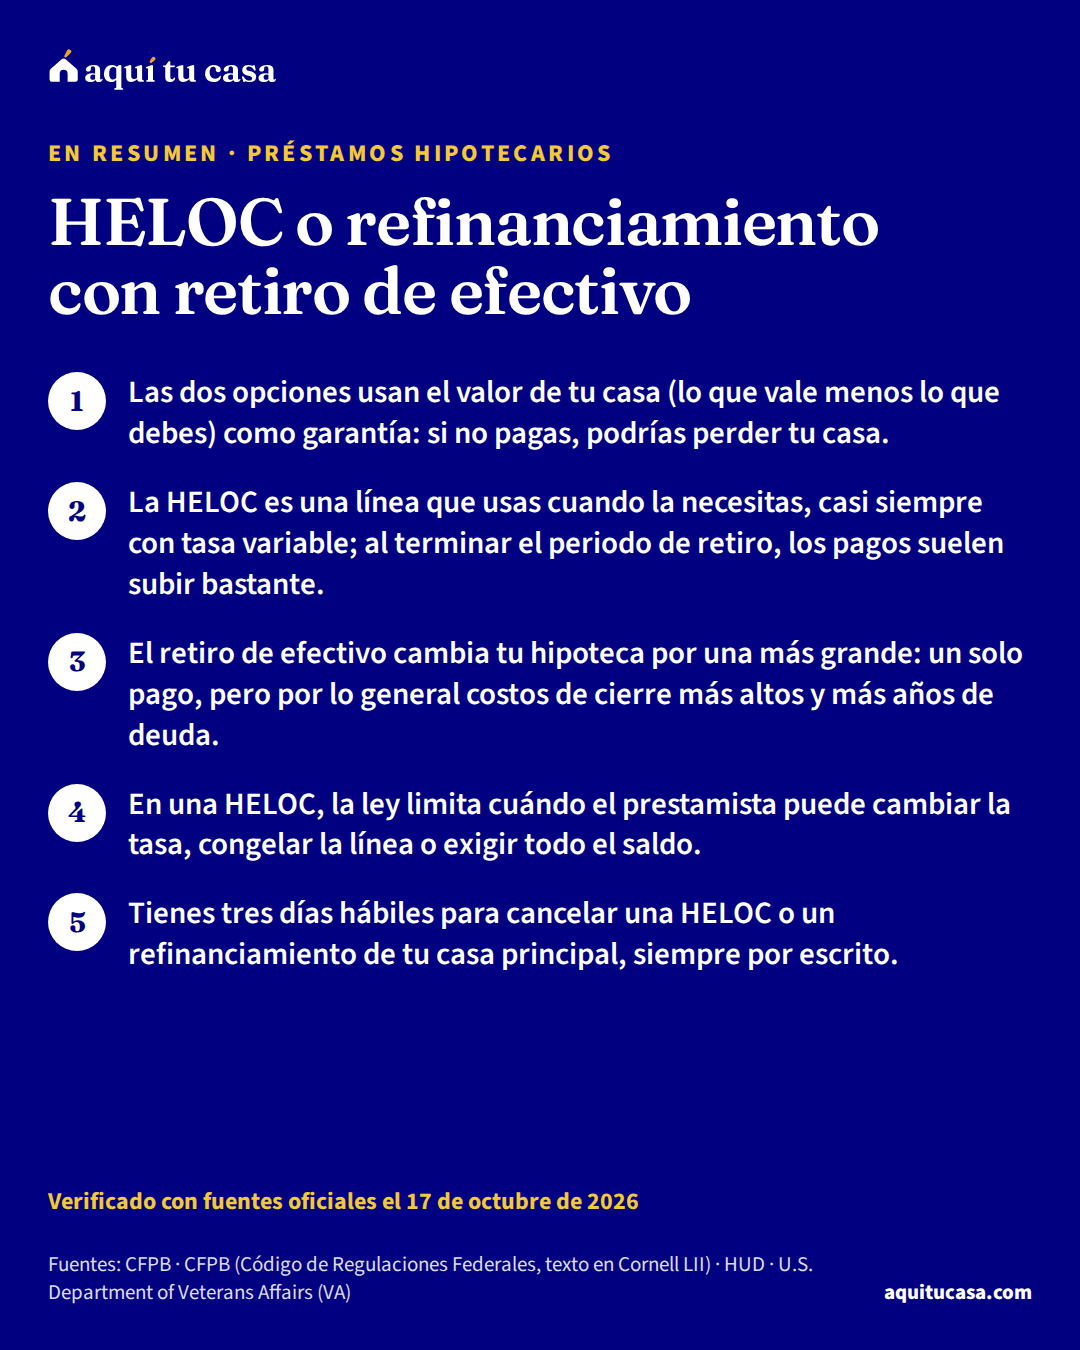
La guía HELOC o refinanciamiento con retiro de efectivo compara esa opción con una línea de crédito.
Antes de firmar un IRRRL
1. Revisa tu préstamo actual
Hoy
Anota la tasa, si es fija o ajustable, el saldo y la fecha del primer pago.5
2. Confirma si pagas el cargo
Antes de pedir ofertas
Si recibes compensación por discapacidad del servicio, no lo pagas.1
3. Pide ofertas a varios prestamistas
Esta semana
El IRRRL lo hace un banco, una compañía hipotecaria o una cooperativa, no VA.2
5. Revisa el monto y el plazo
Antes de firmar
Sin efectivo para ti, y con un plazo que no pase del original más diez años.4
6. Si tienes segunda hipoteca, pide el permiso
Antes del cierre
Quien la tiene debe aceptar quedar en segundo lugar.2
Si este es tu caso
Recibes compensación por discapacidad del servicio
No pagas el cargo de financiamiento en tu IRRRL ni en tu compra.1
Te mudaste por una nueva asignación
Puedes hacer un IRRRL si viviste en la casa y lo certificas; en servicio activo, puede certificarlo tu cónyuge.4
Tienes una tasa ajustable de VA
Pasar a una tasa fija es una de las razones que permite el IRRRL.4
Estás atrasado en tus pagos
Con más de 30 días de atraso, VA debe aprobar el IRRRL antes; habla también con un consejero.4
Te ofrecen sacar efectivo
Es otro préstamo, con cargo más alto y una prueba de beneficio por escrito dos veces.3
Errores que salen caros
Error: Creer que el cargo de financiamiento es igual para todos los préstamos VA.
Mejor: Cambia según el tipo: 0.5% en un IRRRL y más en compras y retiros de efectivo.1
Error: Pagar el cargo teniendo derecho a la exención.
Mejor: Revisa tu compensación antes de cerrar; si te la dan después con fecha anterior, pide el reembolso.1
Error: Aceptar un IRRRL cuyos costos tardan más de 36 meses en recuperarse.
Mejor: La ley pide recuperarlos en 36 meses o menos con pagos más bajos.5
Error: Bajar la tasa solo con puntos sumados al préstamo.
Mejor: La ley limita ese caso; pregunta cuánto viene de puntos y cuánto de la tasa del mercado.5
Error: Pensar que el IRRRL te deja sin derecho para otra casa.
Mejor: El IRRRL no reduce el derecho que te queda.4
Ayuda gratis
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede revisar contigo si un refinanciamiento te conviene y comparar ofertas, muchas veces gratis o a bajo costo.6 La guía de consejeros de vivienda aprobados por HUD explica cómo encontrarlos. Si recibes ofertas que parecen oficiales y prometen dinero o saltarte pagos, lee Refinanciar tu préstamo y Refinanciamientos abusivos antes de responder. Para ver cuánto bajaría tu pago, usa la calculadora de refinanciamiento.
Qué hacer esta semana
- Busca tu último estado de cuenta y anota tu tasa, el saldo y la fecha de tu primer pago.5
- Revisa si recibes compensación de VA que te exente del cargo.1
- Pide la Estimación de Préstamo de un IRRRL a dos o tres prestamistas.2
- Calcula en cuántos meses recuperas los costos con el ahorro mensual.5
- Si pagaste el cargo y te otorgaron compensación con fecha anterior al cierre, llama a tu centro regional de préstamos de VA.1
Tus dos préstamos
Tu préstamo de hoy
El préstamo nuevo
Ajustar detalles avanzados
Tus planes
Hagamos las cuentas
Tu pago bajaría al mes
Pon lo que debes, tu tasa y lo que le falta a tu préstamo de hoy para ver la comparación.
Es un estimado educativo, no una oferta de préstamo. No incluye impuestos, seguros ni seguro hipotecario. Tu Estimación de Préstamo trae las cifras reales.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuánto cuesta el cargo de financiamiento en un IRRRL?
Según la tabla de VA vigente desde el 7 de abril de 2023, es de 0.5% del monto del préstamo, sin importar si ya usaste el beneficio. Puedes sumarlo al préstamo nuevo o pagarlo al cierre.
¿Pago el cargo de financiamiento si tengo una calificación de discapacidad de VA?
Si recibes compensación de VA por una discapacidad relacionada con el servicio, no lo pagas. Tampoco si tienes derecho a esa compensación pero recibes pago de retiro o de servicio activo en su lugar, ni en otros casos que VA enumera, como la compensación DIC para cónyuges sobrevivientes.
Ya pagué el cargo y después me dieron la compensación. ¿Me lo devuelven?
Puede ser. VA dice que puedes tener derecho a un reembolso si la fecha de efecto de tu compensación es anterior a la fecha de cierre. Llama a tu centro regional de préstamos de VA para pedirlo.
¿El IRRRL usa más de mi derecho (entitlement) de VA?
No. Por el reglamento de VA, el IRRRL se garantiza sin importar cuánto derecho te queda y no reduce el derecho que tienes disponible.
¿Puedo hacer un IRRRL si ya no vivo en la casa?
Sí, si viviste ahí antes y lo certificas. Si no pudiste vivir ahí por estar en servicio activo, basta con que tu cónyuge viva o haya vivido en la casa y lo certifique.
¿Me pueden prestar más en el IRRRL para sacar efectivo?
No. El IRRRL no puede pasar del saldo del préstamo anterior más los costos de cierre permitidos y un descuento de hasta 2% del préstamo, más el costo de mejoras de energía si las hay. Para sacar efectivo existe el refinanciamiento con retiro de efectivo, con otro cargo y otras reglas.
¿Cuánto debe bajar mi tasa para que el IRRRL valga?
La ley pide al menos 0.5 puntos porcentuales si los dos préstamos son de tasa fija, y al menos 2 puntos si pasas de tasa fija a ajustable. Además, los costos deben recuperarse con pagos más bajos en 36 meses o menos.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Departamento de Asuntos de Veteranos (VA) · VA funding fee and loan closing costs · va.gov · Consultado el 31 de octubre de 2026
- 2. Departamento de Asuntos de Veteranos (VA) · Interest rate reduction refinance loan · va.gov · Consultado el 31 de octubre de 2026
- 3. Electronic Code of Federal Regulations (eCFR) · 38 CFR §36.4306, Refinancing of mortgage or other lien indebtedness · ecfr.gov · Consultado el 31 de octubre de 2026
- 4. Electronic Code of Federal Regulations (eCFR) · 38 CFR §36.4307, Interest rate reduction refinancing loan · ecfr.gov · Consultado el 31 de octubre de 2026
- 5. Legal Information Institute (Cornell Law School) · 38 U.S.C. §3709, Refinancing of housing loans · law.cornell.edu · Consultado el 31 de octubre de 2026
- 6. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Préstamos hipotecarios 15 minutos de lectura
Préstamo VA: quién califica, el COE y lo que cuesta
Cómo funciona el préstamo VA: quién califica, cómo pedir el Certificado de Elegibilidad (COE), el cargo de financiamiento y la regla de vivir en la casa.
- VA no presta el dinero: lo presta un banco o una compañía hipotecaria, y VA garantiza una parte del préstamo.
- El primer paso es el Certificado de Elegibilidad (COE): lo pides en línea, por medio de tu prestamista o por correo.
- Sin pago inicial si el precio no supera el avalúo, y sin seguro hipotecario mensual; a cambio, hay un cargo de financiamiento único con exenciones.
- Préstamos hipotecarios Refinanciar tu hipoteca: tipos, costos y cuándo se recupera Refinanciar tu hipoteca: tasa y plazo o retiro de efectivo, los costos de cierre, el punto de equilibrio y los streamline de FHA y VA. 13 minutos de lectura
- Protégete de estafas Refinanciamientos abusivos: señales y tus derechos Cómo reconocer un refinanciamiento abusivo que se come el valor de tu casa, qué prohíbe la ley en préstamos de alto costo y cómo cancelar a tiempo. 15 minutos de lectura
- Préstamos hipotecarios HELOC o refinanciamiento con retiro de efectivo Línea de crédito sobre el valor de tu casa (HELOC) o refinanciamiento con retiro de efectivo: cómo funcionan, sus costos, tus derechos y los riesgos. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.