Refinanciamientos abusivos: señales y tus derechos
Cómo reconocer un refinanciamiento abusivo que se come el valor de tu casa, qué prohíbe la ley en préstamos de alto costo y cómo cancelar a tiempo.
Verificado con fuentes oficiales el 17 de octubre de 2026 15 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Un refinanciamiento es abusivo cuando te dan un préstamo pensando en el valor de tu casa y no en tu capacidad de pagarlo, cuando te empujan a refinanciar una y otra vez para cobrarte cargos, o cuando te ocultan lo que firmas. La ley obliga al prestamista a evaluar si puedes pagar, y en los préstamos de alto costo (HOEPA) prohíbe pagos globales, penalidades por pago anticipado y refinanciarte otra vez dentro del año salvo que te convenga. Si refinanciaste con un prestamista nuevo, en general tienes tres días hábiles después de tener todos los papeles para cancelar por escrito.
Lo más importante
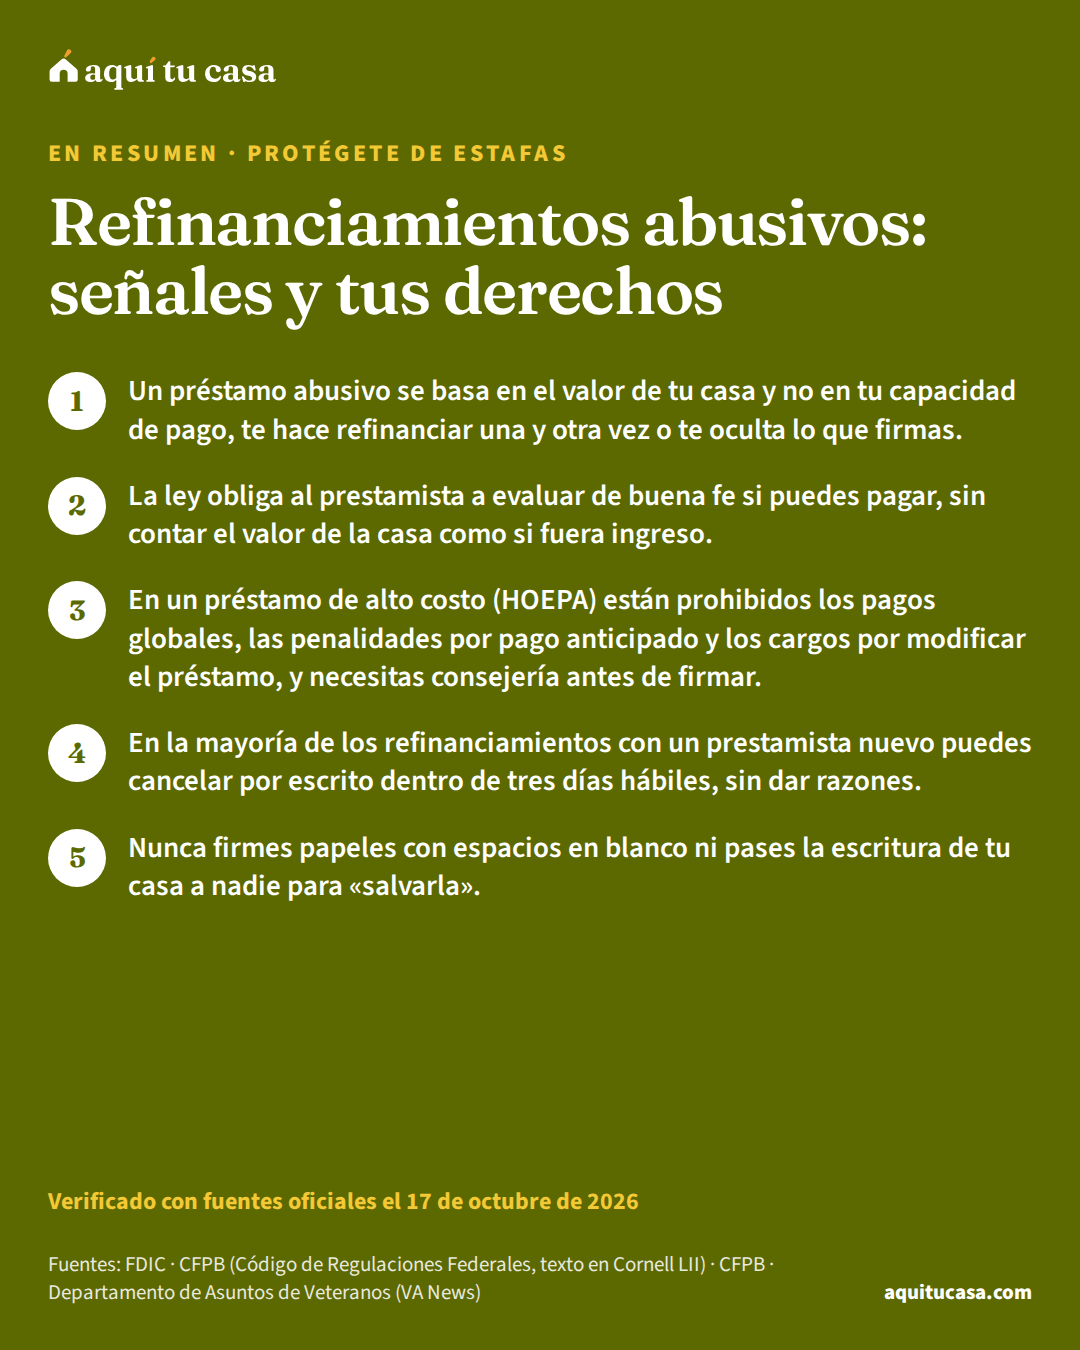
- Un préstamo abusivo se basa en el valor de tu casa y no en tu capacidad de pago, te hace refinanciar una y otra vez o te oculta lo que firmas.
- La ley obliga al prestamista a evaluar de buena fe si puedes pagar, sin contar el valor de la casa como si fuera ingreso.
- En un préstamo de alto costo (HOEPA) están prohibidos los pagos globales, las penalidades por pago anticipado y los cargos por modificar el préstamo, y necesitas consejería antes de firmar.
- En la mayoría de los refinanciamientos con un prestamista nuevo puedes cancelar por escrito dentro de tres días hábiles, sin dar razones.
¿Es para ti?
Esta guía es para ti si…
- Ya eres dueño de tu casa y te llegan ofertas para refinanciar, sacar efectivo o «consolidar deudas» con tu casa.
- Firmaste un refinanciamiento hace pocos días y te arrepentiste, o no entiendes lo que firmaste.
- Cuidas a tus padres o abuelos, que tienen su casa pagada o casi pagada y reciben llamadas de prestamistas.
Busca ayuda directa primero si…
- Quieres saber si te conviene refinanciar y cómo comparar ofertas normales: empieza por la guía «Refinanciar tu préstamo».
- Estás atrasado en los pagos y alguien te promete «salvar tu casa» a cambio de un cargo: lee primero la guía de estafas de modificación de préstamo y rescate.
Si ya tienes casa, tienes algo que los prestamistas abusivos buscan: el valor que has ido pagando, tu patrimonio en la viviendapatrimonio en la viviendaEl patrimonio en la vivienda (home equity o equity) es lo que vale tu casa hoy menos lo que todavía debes en las hipotecas sobre ella. Puedes pedir prestado contra ese patrimonio: con un préstamo sobre el valor de la vivienda (home equity loan), que recibes en una sola suma y normalmente tiene tasa fija; con una línea de crédito HELOC; o con un refinanciamiento con retiro de efectivo. En todos esos casos la casa es la garantía y, si no pagas, el prestamista podría quitártela. Con una hipoteca inversa, el saldo crece cada mes y tu patrimonio baja.Ver la definición completa (equity). Esta guía es para dueños que reciben ofertas para refinanciar, sacar efectivo o “consolidar deudas” con su casa: explica cómo reconocer un refinanciamiento abusivo, qué prohíbe la ley en los préstamos de alto costo y cómo cancelar a tiempo si ya firmaste.
- Para cancelar un refinanciamiento con un prestamista nuevo, por escrito y sin dar razones
- 3 días hábiles7
- Para que te devuelvan lo que pagaste si cancelas
- 20 días5
- Plazo máximo para cancelar si nunca te dieron el aviso o las divulgaciones
- 3 años5
- Tasa promedio de un préstamo fijo a 30 años al 5 de noviembre de 2026, para comparar ofertas
- 7.18%
Qué es un refinanciamiento abusivo
RefinanciarrefinanciamientoRefinanciar es sacar un préstamo hipotecario nuevo para pagar y reemplazar el que ya tienes. Según la CFPB, las razones comunes son bajar la tasa de interés, bajar el pago mensual o pedir dinero adicional. Al refinanciar normalmente pagas costos de cierre otra vez. Si tu pago baja, la CFPB recomienda entender cuánto se debe a una tasa más baja y cuánto a un plazo más largo. En muchos refinanciamientos tienes derecho a cancelar (right of rescission) hasta la medianoche del tercer día hábil, pero no si refinancias con el mismo prestamista sin pedir dinero adicional.Ver la definición completa es cambiar tu préstamo hipotecario por uno nuevo. Muchas veces ayuda: baja la tasa o el pago. Pero también es la puerta de entrada de los préstamos abusivos (predatory lending). La FDIC, la agencia federal que supervisa a muchos bancos, dice que no hay una lista simple para saber si un préstamo es abusivo, y que hay que distinguir un préstamo caro pero legítimo para alguien con poco crédito de uno abusivo.1
Lo que sí da la FDIC son tres señas. Un préstamo abusivo tiene al menos una:1
- Se basa en tu casa, no en tu capacidad de pago. Te prestan porque tu casa vale, aunque con tus ingresos no puedas pagar. Si no pagas, el prestamista se queda con el valor de la casa. A eso se le llama despojo del patrimonio (equity stripping).
- Te hace refinanciar una y otra vez. Cada vez te cobran puntos y cargos altos. En inglés se llama “loan flipping”.
- Te engaña. Fraude o engaño para ocultar lo que de verdad es el préstamo o los productos que te agregan.
La ley ataca la primera seña de frente. Por el Reglamento Z, en los préstamos garantizados por una vivienda que cubre la regla, el prestamista debe determinar de buena fe que podrás pagar el préstamo según sus términos. Para eso mira tus ingresos o bienes sin contar el valor de la casa que garantiza el préstamo, tus deudas, la pensión alimenticia y la manutención de hijos, y tu historial de crédito, y lo verifica con documentos de terceros.2 Las líneas de crédito sobre el valor de la vivienda (HELOC) no entran en esa regla.2
Señales de alerta en una oferta de refinanciamiento
El VA y la CFPB advirtieron a los veteranos sobre ofertas de refinanciamiento que llegan sin pedirlas, parecen oficiales y suenan demasiado buenas. Algunas dan poco beneficio y suman miles de dólares a lo que debes. La tasa baja del anuncio puede ser de un préstamo a 15 años o de tasa ajustable, o exigir que pagues puntos. Y a veces presionan para refinanciar apenas uno o dos meses después de tu préstamo actual.13 Esas señales sirven para cualquier dueño, no solo para veteranos.
Ojo con lo “gratis”. Según la misma advertencia, beneficios como no pagar nada de tu bolsillo, saltarte uno o dos pagos o recibir un reembolso del escrow por lo general se suman al préstamo y aumentan el saldo.13 La CFPB explica que todos los préstamos tienen costos: si te dicen “sin costos de cierre”, los pagas con una tasa más alta o sumados al préstamo, y eso reduce tu patrimonio.11
Revisa también si el préstamo nuevo trae una penalidad por pago anticipadopenalidad por pago anticipadoUna penalidad por pago anticipado (prepayment penalty) es un cargo que algunos prestamistas cobran si pagas todo o parte de tu hipoteca antes de tiempo. No todas las hipotecas la tienen; si la tuya la tiene, la aceptaste al cerrar. Según la CFPB, normalmente aplica si pagas todo el saldo dentro de cierto número de años, por ejemplo al vender o refinanciar, y a veces si pagas una suma grande de una vez; por lo general no aplica a pagos extra pequeños al principal. Muchos estados la limitan. La Estimación de Préstamo dice si el préstamo la tiene, y los detalles pueden estar en el pagaré o en un anexo (addendum).Ver la definición completa: un cargo si pagas el préstamo antes de tiempo, por ejemplo al vender o al refinanciar otra vez. No todas las hipotecas la tienen; por lo general aplica dentro de cierto número de años, normalmente tres o cinco. La CFPB sugiere pedir una cotización de un préstamo similar sin esa penalidad para comparar.12
Ejemplo con números reales
Una oferta de refinanciamiento, frase por frase
Un ejemplo de lo que puede decir un vendedor agresivo y lo que dicen las fuentes oficiales sobre cada frase.
- «No pagas nada de tu bolsillo»
- Los costos se pagan con una tasa más alta o se suman al préstamo.11
- «Te saltas dos pagos y te devolvemos el escrow»
- Esos beneficios por lo general se suman al préstamo y suben el saldo.13
- «Deja de pagar tu hipoteca mientras te refinanciamos»
- La FDIC lo pone entre las señales de estafa.14
- «Firma aquí; los espacios en blanco los llenamos después»
- Firmar documentos con espacios en blanco es otra señal de alerta.14
- Qué hacer
- No firmar nada que no entiendas: al refinanciar no tienes obligación de firmar.10
Es un ejemplo para practicar. Para comparar tus números reales, usa tu Estimación de Préstamo y la herramienta para comparar préstamos.
Haz la cuenta con tus númerosComparar préstamosPréstamos de alto costo: la protección HOEPA
La Ley de Protección del Patrimonio y la Propiedad de Vivienda (HOEPA) da protecciones extra cuando un préstamo garantizado por tu casa principal es muy caro. El Reglamento Z lo llama “hipoteca de alto costo” (high-cost mortgage) si pasa cualquiera de estas pruebas:3
- La tasa. La APRtasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa supera la tasa promedio de oferta preferencial (APOR) de un préstamo comparable por más de 6.5 puntos porcentuales en un préstamo en primer lugar, o por más de 8.5 puntos en un préstamo en segundo lugar.
- Los puntos y cargos. Superan el 5 por ciento del monto total del préstamo, a partir de cierto monto que se ajusta cada año; en préstamos más chicos, el límite es el menor entre el 8 por ciento y una cifra en dólares que también se ajusta.
- La penalidad por pago anticipado. El contrato permite cobrarla más de 36 meses después del cierre o por más del 2 por ciento de lo que pagas por adelantado.
La CFPB explica que la APOR es un estimado de la tasa que suelen pagar las personas con buen crédito por una hipoteca similar, y que estas protecciones aplican también a los refinanciamientos y a los préstamos y líneas de crédito sobre el valor de tu casa.6 No aplican a las hipotecas inversas, a los préstamos para construir una casa nueva ni a los préstamos que da directamente una agencia estatal de financiamiento de vivienda.3
Si tu préstamo es de alto costo, el prestamista debe darte, en letra visible, un aviso que dice en esencia: no estás obligado a completar el acuerdo solo porque recibiste estos papeles o firmaste una solicitud; el prestamista tendrá una hipoteca sobre tu casa; y podrías perder tu casa, y todo lo que le has puesto, si no cumples.3
Además, el prestamista no puede darte el préstamo sin una certificación escrita de que recibiste consejería sobre si te conviene, de un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD que no trabaje para el prestamista. El prestamista puede pagar esa consejería.4
Un refinanciamiento cualquiera y uno de alto costo, lado a lado
Protecciones básicas
Cualquier refinanciamiento con tu casa
Protecciones extra
Hipoteca de alto costo (HOEPA)
Si una oferta pasa los límites de alto costo, la ley te pone más frenos: úsalos para pensarlo con calma.6
Lo que un préstamo de alto costo no puede tener
El Reglamento Z prohíbe varias trampas típicas de los préstamos abusivos cuando el préstamo es de alto costo:
- Pago global. Un pago globalpago global (balloon)Un pago global (balloon payment) es un pago grande y único al final del plazo del préstamo, más alto que los pagos de antes y a veces mucho más. En la Estimación de Préstamo, "Balloon Payment" se refiere a cualquier pago de más del doble de un pago regular. Los préstamos con pago global suelen tener plazos más cortos y pagos mensuales más bajos que no alcanzan a pagar toda la deuda. Si no puedes hacer ese pago final, podrías tener que refinanciar o vender la casa, o enfrentar una ejecución hipotecaria. Salvo algunas excepciones, una hipoteca calificada (QM) no puede tener pago global.Ver la definición completa (“balloon”) es un pago de más del doble de un pago regular. Está prohibido, salvo excepciones como un calendario ajustado a ingresos de temporada o irregulares, o un préstamo puente de 12 meses o menos.3
- Saldo que crece. Pagos regulares que hagan subir lo que debes, en vez de bajarlo.3
- Castigos. Subirte la tasa después de un atraso, cobrarte penalidades por pago anticipado o exigirte todo el saldo de golpe, salvo por fraude, falta de pago o algo que dañe la garantía.3
- Refinanciar una y otra vez. Dentro del año, el mismo prestamista no puede refinanciarte en otro préstamo de alto costo, salvo que sea en tu interés. Tampoco puede partir un préstamo en pedazos para esquivar estas reglas.4
- Empujarte a atrasarte. Ni el prestamista ni el corredor pueden recomendarte dejar de pagar la deuda que el préstamo nuevo va a pagar.4
- Cargos de más. No te pueden cobrar por modificar o extender el préstamo ni por aplazar un pago; el cargo por pago tardío no puede pasar del 4 por ciento del pago atrasado ni cobrarse antes de que terminen 15 días desde la fecha de pago; en general, el estado de cuenta para pagar el saldo es gratis y te lo deben dar en cinco días hábiles; y no pueden financiar dentro del préstamo los cargos que cuentan como puntos y cargos.4
- Pagarle al contratista por ti. Si el préstamo es para arreglos de la casa, el prestamista no puede pagarle directamente al contratista: el pago va a tu nombre, a nombre de los dos o, si tú lo eliges, por un agente de depósito.4 Si te ofrecen el préstamo junto con la obra, lee también la guía de estafas de contratistas.
La CFPB resume el espíritu de la regla: los prestamistas ya no pueden sumar muchos tipos de cargos al monto que pides prestado, una práctica que llevó a abusos en el pasado.6
Tu derecho a cancelar en tres días
Si ya firmaste, todavía puede haber salida. Según la CFPB, en la mayoría de las hipotecas que no son para comprar la casa, como los refinanciamientos y los préstamos sobre el valor de la vivienda, tienes el derecho de rescisiónderecho de rescisión (right of rescission)El derecho de rescisión (right of rescission) te permite cancelar ciertos préstamos que usan tu casa como garantía, como un refinanciamiento o un préstamo sobre el valor de tu casa, después de firmar. Según la CFPB, tienes hasta la medianoche del tercer día hábil (los sábados cuentan), y ese plazo empieza cuando pasan tres cosas: firmas el pagaré, recibes la divulgación de la Ley de Veracidad en los Préstamos (casi siempre la Declaración de Cierre) y recibes dos copias del aviso de tu derecho a cancelar. Tienes que avisar por escrito. No aplica a un préstamo para comprar o construir tu casa principal.Ver la definición completa: tres días hábiles para cancelar, contando los sábados pero no los domingos ni los feriados. Puedes cancelar por cualquier motivo, o sin motivo.7
Cómo cancelar un refinanciamiento dentro del plazo
1. Confirma que tienes el derecho
Lo antes posible
No aplica si refinanciaste con el mismo prestamista sin sacar dinero adicional, si el préstamo fue para comprar o construir tu casa, o si el prestamista es una agencia estatal.8
2. Busca el aviso de tu derecho a cancelar
El día que firmas
El prestamista debe dar dos copias del aviso a cada dueño con derecho a cancelar; el plazo cuenta desde lo último entre la firma, el aviso y las divulgaciones.5
3. Avisa por escrito
Antes de la medianoche del tercer día hábil
Usa el formulario del prestamista o una carta; llamar o ir en persona no basta. Guarda una copia.7
4. El dinero no se entrega mientras corre el plazo
Durante los tres días
Salvo en una cuenta de depósito (escrow), el prestamista no desembolsa hasta que pase el plazo.5
5. Te devuelven lo que pagaste
Dentro de 20 días calendario
La garantía sobre tu casa queda anulada y no debes ningún cargo financiero; tu préstamo anterior sigue vigente.5
Si son varios dueños, basta con que uno cancele para que valga para todos.5 Si cancelas el refinanciamiento, sigues debiendo tu préstamo original: no desaparece.7
Cuidado con los papeles que te piden “renunciar” a esos tres días. El reglamento solo permite renunciar por una emergencia financiera personal real, con una declaración escrita por ti, fechada y firmada por todos los dueños; los formularios impresos para renunciar están prohibidos.5
¿Y si nunca te dieron el aviso? Según la CFPB, puede que todavía puedas cancelar, pero debes actuar dentro de los tres primeros años después de firmar o antes de vender tu casa, lo que pase primero, y tendrás que devolver el dinero que te prestaron.9 La guía refinanciar tu préstamo explica el resto del proceso, y la de HELOC o refinanciamiento con retiro de efectivo compara las formas de sacar dinero de tu casa.
Cuando el “refinanciamiento” es una trampa para quedarse con tu casa
Algunos esquemas ni siquiera son préstamos. La FDIC describe el de “arrendamiento y recompra”: te prometen pagar tu hipoteca atrasada si pasas la escrituraescrituraLa escritura (deed) es el documento legal con el que el vendedor te pasa la propiedad de la casa. El vendedor la firma en el cierre, lleva los nombres de todos los compradores y recibes una copia. Después, el agente de cierre la registra en la oficina de registros del condado; ese registro avisa al público que ahora tú eres el dueño. Hay varios tipos: la escritura con garantía (warranty deed) da más promesas sobre el título, y la de renuncia (quitclaim deed) no promete nada. No la confundas con el deed of trust, que es el documento de la hipoteca.Ver la definición completa de tu casa a un “inversionista” y te quedas como inquilino con opción de recomprarla. Pero el nuevo dueño puede desalojarte, no tiene obligación de vendértela y hasta puede sacar una hipoteca nueva sobre tu casa.14
En otro, alguien se presenta como corredor o prestamista y te da “documentos del refinanciamiento” para firmar; en realidad son documentos para transferir la escritura. Las señales que da la FDIC: que te exijan un cargo por adelantado, te aconsejen dejar de pagar la hipoteca, te pidan transferir la propiedad o te pidan firmar documentos con líneas o espacios en blanco.14
Si alguien te llama para ofrecerte uno de estos “rescates”, la guía de llamadas de impostores te ayuda a verificar quién es. Si ya pasaste la escritura o sospechas que alguien la cambió, lee robo de escrituras y estafas de modificación de préstamo y rescate.
Compara la tasa que te ofrecen
Una forma sencilla de detectar una oferta cara es compararla con el promedio del mercado. La tasa promedio de un préstamo fijo a 30 años era 7.18% al 5 de noviembre de 2026. No es la tasa que te van a dar a ti, porque depende de tu crédito, del préstamo y del prestamista, pero si te ofrecen algo muy por encima, pregunta por qué.

La APOR que usa la regla de alto costo es un promedio de lo que pagan las personas con buen crédito por un préstamo similar.6 Pide siempre la Estimación de Préstamo por escrito y compara la APR, no solo la tasa. La herramienta para comparar préstamos muestra lo que cuesta cada oferta al mes y en cinco años, y la calculadora de hipoteca te deja ver el pago con tus números.
Si este es tu caso
Si este es tu caso
Tienes tu casa pagada o casi pagada
Prestar según el valor de la casa y no según la capacidad de pago es justo lo que la FDIC describe como abusivo.1 El prestamista debe evaluar tus ingresos sin contar la casa.2
Tienes un préstamo VA
El VA y la CFPB advierten sobre ofertas que parecen oficiales y te presionan a refinanciar a los pocos meses.13
Estás atrasado y te ofrecen «rescatarte»
Desconfía de quien te pide pasar la escritura o dejar de pagar la hipoteca.14 Un consejero aprobado por HUD te orienta, muchas veces gratis.15
Ya firmaste y te arrepentiste
Si refinanciaste con un prestamista nuevo, avisa por escrito antes de que terminen los tres días hábiles.7
Errores que salen caros
Error: Firmar el mismo día, sin leer, porque «la oferta vence hoy».
Mejor: Al refinanciar no tienes obligación de firmar; nunca firmes lo que no entiendes.10
Error: Creer que un refinanciamiento «sin costos» es gratis.
Mejor: Los costos se pagan con una tasa más alta o se suman al préstamo.11
Error: Dejar de pagar tu hipoteca porque el vendedor del préstamo te lo dijo.
Mejor: En préstamos de alto costo está prohibido recomendarlo, y la FDIC lo marca como señal de estafa.414
Error: Refinanciar varias veces en pocos meses.
Mejor: Cada vez pagas puntos y cargos nuevos: es la seña del «loan flipping».1
Error: Firmar un papel que renuncia a tus tres días para cancelar.
Mejor: Solo se puede renunciar por una emergencia real, con una carta tuya; los formularios impresos están prohibidos.5
Error: Cancelar llamando por teléfono.
Mejor: La cancelación va por escrito, antes de la medianoche del tercer día hábil; guarda una copia.7
Dónde quejarte y pedir ayuda
Si crees que un prestamista no siguió estas reglas, puedes presentar una queja ante la CFPB en línea o al (855) 411-CFPB (2372).10 Antes de firmar un préstamo con tu casa, o si ya firmaste y tienes dudas, un consejero de vivienda aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo; la guía de consejeros de vivienda aprobados por HUD explica cómo encontrarlos.15 Si necesitas ayuda para cancelar un préstamo o te quitaron la casa con engaños, una oficina de asistencia legal gratuita puede revisar tu caso.
Qué hacer esta semana
- Si recibiste una oferta, pide la Estimación de Préstamo por escrito y compara la APR con otras ofertas y con el promedio del mercado.6
- Pregunta si el préstamo trae penalidad por pago anticipado y pide una cotización sin ella.12
- Si ya firmaste con un prestamista nuevo, revisa la fecha en tu aviso de derecho a cancelar y, si quieres cancelar, manda tu carta antes de la medianoche del tercer día hábil.7
- No firmes papeles con espacios en blanco ni pases la escritura de tu casa a nadie.14
- Para recibir menos ofertas no solicitadas, llama al 888-567-8688 o entra a www.optoutprescreen.com.[^refi-offers]
- Si quieres una segunda opinión, habla con un consejero de vivienda aprobado por HUD.15
Tus números
Empezamos con el valor típico de una casa en Estados Unidos. Pon el precio que buscas.
Ajustar detalles avanzados
FHA
Pago mensual estimado
$2,759
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $11,645 (3.5%)
- Seguro hipotecario
- $147 al mesPrima anual de FHA · todo el plazo
- Seguro o cargo inicial
- $5,618Seguro hipotecario inicial de FHA · sumado al préstamo
- Pagado en 5 años
- $141,609
- Saldo a los 5 años
- $308,088
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Pago inicial mínimo de 3.5% con puntaje de 580 o más; entre 500 y 580 se exige al menos 10%.Vigente desde el 14 de septiembre de 2016 · Fuente ↗
- Seguro hipotecario: 1.75% inicial más una prima anual; con menos de 10% de pago inicial dura todo el plazo.Vigente desde el 20 de marzo de 2023 · Fuente ↗
- Solo ciudadanos, residentes permanentes y ciudadanos de los Estados Libremente Asociados; los residentes no permanentes dejaron de ser elegibles.Vigente desde el 25 de mayo de 2025 · Fuente ↗
Convencional, 3% de pago inicial
Pago mensual estimado
$2,747
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $9,981 (3%)
- Seguro hipotecario
- $161 al mesPMI (ejemplo) · termina hacia el año 13
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $140,854
- Saldo a los 5 años
- $304,358
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 5% de pago inicial
Pago mensual estimado
$2,698
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $16,635 (5%)
- Seguro hipotecario
- $158 al mesPMI (ejemplo) · termina hacia el año 12
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $137,950
- Saldo a los 5 años
- $298,082
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 20% de pago inicial
Pago más bajoPago mensual estimado
$2,202
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $66,540 (20%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $108,184
- Saldo a los 5 años
- $251,017
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
VA
Pago mensual estimado
$2,702
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- $7,153Cargo de financiamiento VA · sumado al préstamo
- Pagado en 5 años
- $138,137
- Saldo a los 5 años
- $320,517
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Requisitos de servicio militar según la época; debes cumplir los estándares de crédito de VA y de tu prestamista.Vigente desde el 22 de septiembre de 2026 · Fuente ↗
- Sin pago inicial si el precio no supera el avalúo; cargo de financiamiento de 2.15% en el primer uso sin pago inicial (exentos: cero). Sin seguro hipotecario mensual.Vigente desde el 7 de abril de 2023 · Fuente ↗
- Hasta el límite conforme sin pago inicial en la mayoría de las zonas; más con pago inicial.Vigente desde el 7 de enero de 2026 · Fuente ↗
USDA
Pago mensual estimado
$2,773
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- $97 al mesCuota anual USDA · todo el plazo
- Seguro o cargo inicial
- $3,327Cargo inicial USDA · sumado al préstamo
- Pagado en 5 años
- $142,404
- Saldo a los 5 años
- $316,909
- Límite del condado
- Sin límite por condado
Reglas y notas
- Casa en zona rural elegible e ingreso dentro del límite del área; financia el precio completo para quien califica.Vigente desde el 9 de diciembre de 2013 · Fuente ↗
- Cargo inicial de 1% y cuota anual de 0.35% del saldo.Vigente desde el 1 de octubre de 2026 · Fuente ↗
- El puntaje lo fija cada prestamista.
- Pide comprobar que eres ciudadano de EE. UU., nacional no ciudadano o extranjero calificado («qualified alien»), según la regla federal.Vigente desde el 29 de noviembre de 2022 · Fuente ↗
Préstamo con ITIN (ejemplo)
EjemploPago mensual estimado
$2,315
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $49,905 (15%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $114,945
- Saldo a los 5 años
- $266,705
- Límite del condado
- Sin límite por condado
Reglas y notas
- No es un programa federal: cada prestamista fija pago inicial, tasa y documentos. El 15% es solo un ejemplo; las tasas suelen ser más altas.
- Suelen pedir declaraciones de impuestos con ITIN de los últimos dos años y más ahorros de reserva; compara varios prestamistas.
Estimado educativo, no una oferta de préstamo. Misma tasa para todos los programas (la real cambia); el seguro de la casa es un ejemplo (0.5% del valor al año) y el PMI también (0.6% al año). Las reglas citadas tienen fecha; verifica con tu prestamista.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo cancelar un refinanciamiento después de firmar?
En la mayoría de los refinanciamientos con un prestamista nuevo, sí: según la CFPB tienes tres días hábiles para cancelar, contando los sábados pero no los domingos ni los feriados, y el plazo empieza cuando firmaste, recibiste la Declaración de Cierre y recibiste dos copias del aviso de tu derecho a cancelar. Tienes que avisar por escrito; no basta con llamar. Si refinancias con el mismo prestamista sin sacar dinero adicional, no tienes ese derecho.
¿Qué es una hipoteca de alto costo o HOEPA?
Es un préstamo garantizado por tu casa principal cuya APR o cuyos puntos y cargos pasan ciertos límites del Reglamento Z, por ejemplo una APR más de 6.5 puntos porcentuales arriba de la tasa promedio para un préstamo en primer lugar. Esos préstamos tienen protecciones extra: un aviso especial, consejería obligatoria antes de firmar y la prohibición de pagos globales y penalidades por pago anticipado.
¿Me pueden dar un préstamo solo porque mi casa vale mucho?
En los préstamos que cubre la regla de capacidad de pago, no: el prestamista debe determinar de buena fe que podrás pagar, mirando tus ingresos o bienes sin contar el valor de la casa, tus deudas y tu historial de crédito. La FDIC describe justamente como abusivo prestar según los bienes de la persona y no según su capacidad de pago.
Me dijeron que deje de pagar mi hipoteca mientras me refinancian. ¿Es normal?
No. En un préstamo de alto costo, el Reglamento Z prohíbe que el prestamista o el corredor te recomienden dejar de pagar un préstamo que vas a refinanciar, y la FDIC pone ese consejo entre las señales de estafa. Dejar de pagar puede llevarte a un atraso real con tu préstamo actual.
¿Qué pasa si nunca me dieron el aviso de mi derecho a cancelar?
Según la CFPB, si tenías derecho a recibirlo y no te lo dieron, puede que todavía puedas cancelar, pero debes actuar dentro de los tres primeros años después de firmar o antes de vender tu casa, lo que pase primero. Si cancelas, tendrás que devolver el dinero que te prestaron. Una oficina de asistencia legal gratuita puede revisar tu caso.
¿Un refinanciamiento «sin costos de cierre» es gratis?
No. La CFPB explica que todos los préstamos tienen costos: el prestamista los cubre con una tasa más alta a cambio de un crédito, o los suma al monto del préstamo. Una tasa más alta te hace pagar más con el tiempo, y un monto mayor sube tus pagos y reduce tu patrimonio en la casa.
¿Dónde me quejo de un prestamista abusivo?
Puedes presentar una queja ante la CFPB en línea o al (855) 411-CFPB (2372). Para revisar tus opciones, un consejero de vivienda aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. FDIC · FDIC Supervisory Policy on Predatory Lending (FIL-6-2007) · fdic.gov · Consultado el 17 de octubre de 2026
- 2. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.43, Minimum standards for transactions secured by a dwelling · law.cornell.edu · Consultado el 17 de octubre de 2026
- 3. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.32, Requirements for high-cost mortgages · law.cornell.edu · Consultado el 17 de octubre de 2026
- 4. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.34, Prohibited acts or practices in connection with high-cost mortgages · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.23, Right of rescission · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. CFPB · What the new high-cost mortgage protections mean for consumers · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · Can I change my mind after I sign the loan closing documents for my second mortgage or refinance? What is the right of rescission? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · Are there situations where I would not have a right of rescission? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 7 fuentes restantes
- 9. CFPB · My lender or broker never provided me with the notice of a right to rescind for a mortgage loan. What can I do? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · At the mortgage loan closing, do I have to sign if I don't like the terms? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · Is there such a thing as a no-cost or no-closing cost loan or refinancing? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · What is a prepayment penalty? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. Departamento de Asuntos de Veteranos (VA News) · VA and the Consumer Financial Protection Bureau warn against home loan refinancing offers that sound too good to be true · news.va.gov · Consultado el 17 de octubre de 2026
- 14. FDIC · Mortgage Scams · fdic.gov · Consultado el 17 de octubre de 2026
- 15. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Préstamos hipotecarios 13 minutos de lectura
Refinanciar tu hipoteca: tipos, costos y cuándo se recupera
Refinanciar tu hipoteca: tasa y plazo o retiro de efectivo, los costos de cierre, el punto de equilibrio y los streamline de FHA y VA.
- Refinanciar es cambiar tu préstamo por uno nuevo: con tasa y plazo pagas el anterior; con retiro de efectivo sacas dinero y tu deuda crece.
- Vuelves a pagar costos de cierre; divide esos costos entre lo que ahorras cada mes para saber en cuántos meses los recuperas.
- FHA y VA tienen refinanciamientos streamline con menos papeleo, pero con plazos mínimos de espera y la regla del beneficio neto.
- Préstamos hipotecarios HELOC o refinanciamiento con retiro de efectivo Línea de crédito sobre el valor de tu casa (HELOC) o refinanciamiento con retiro de efectivo: cómo funcionan, sus costos, tus derechos y los riesgos. 12 minutos de lectura
- Protégete de estafas Estafas de modificación de préstamo y rescate hipotecario Cómo reconocer las estafas que prometen salvar tu casa de la ejecución hipotecaria, qué prohíbe la ley y dónde conseguir ayuda real y gratis. 11 minutos de lectura
- Protégete de estafas Robo de escrituras: cómo proteger el título de tu casa Qué es el robo de escrituras, quién corre más riesgo, las señales de alerta, las alertas de tu condado y qué hacer ante una escritura falsa. 11 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.