Qué pasa si el avalúo sale bajo y qué puedes hacer
Por qué importa un avalúo bajo, tu derecho a la copia, cómo negociar, pagar la diferencia o cancelar, y cómo pedir una reconsideración del valor.
Verificado con fuentes oficiales el 17 de octubre de 2026 16 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Si el avalúo sale más bajo que el precio, el prestamista calcula tu préstamo sobre el valor más bajo, así que te faltaría dinero para cerrar. La CFPB dice que es muy riesgoso pagar más de lo que vale la casa y sugiere pedir tu copia del avalúo y usarlo para negociar que el vendedor baje el precio; si no lo baja, puedes pagar la diferencia o considerar cancelar, y lo que pase con tu depósito depende de tu contrato. En préstamos FHA y VA, si firmaste antes de conocer el valor, una cláusula del contrato te deja salir sin perder tu depósito, y también puedes pedir que se reconsidere el valor si el avalúo tiene errores.
Lo más importante
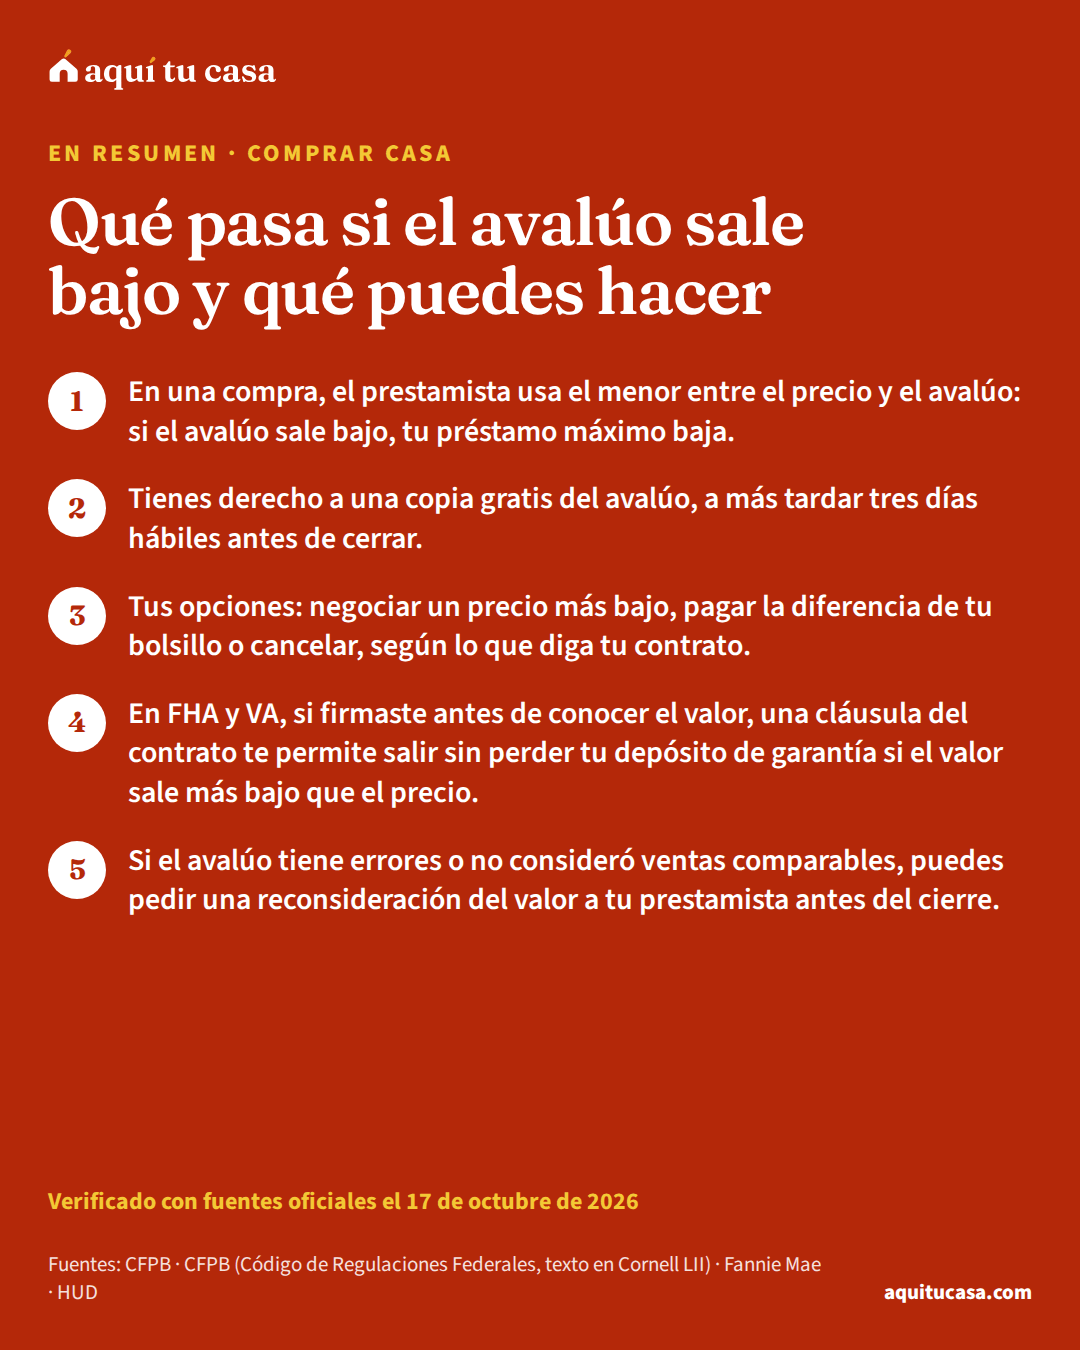
- En una compra, el prestamista usa el menor entre el precio y el avalúo: si el avalúo sale bajo, tu préstamo máximo baja.
- Tienes derecho a una copia gratis del avalúo, a más tardar tres días hábiles antes de cerrar.
- Tus opciones: negociar un precio más bajo, pagar la diferencia de tu bolsillo o cancelar, según lo que diga tu contrato.
- En FHA y VA, si firmaste antes de conocer el valor, una cláusula del contrato te permite salir sin perder tu depósito de garantía si el valor sale más bajo que el precio.
¿Es para ti?
Esta guía es para ti si…
- Ya tienes un contrato de compra y el avalúo salió más bajo que el precio.
- Vas a ofertar y quieres saber cómo te protege tu contrato si el avalúo sale bajo.
- Crees que el avalúo tiene errores o no tomó en cuenta ventas comparables y quieres saber cómo pedir que lo revisen.
Busca ayuda directa primero si…
- Buscas qué es una inspección de la casa: es otra cosa, y tiene su propia guía.
- Estás refinanciando: muchas reglas del avalúo son parecidas, pero esta guía habla de comprar.
Firmaste el contrato, el prestamista pidió el avalúo y el número salió más bajo que el precio. Esta guía es para ese momento, o para antes de ofertar: explica por qué importa, qué derecho tienes a la copia, cuáles son tus opciones, cómo te protege el contrato y cómo pedir que se reconsidere el valor.
Qué es el avalúo y por qué importa si sale bajo
Según la CFPB, el avalúo (tasación)avalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa, o appraisal, es un documento escrito con una opinión independiente de cuánto vale la casa. Cuando pides prestado para comprar, el prestamista puede pedir un avalúo nuevo y puede cobrarte por él.1 Los tasadores siguen reglas, y los prestamistas no pueden interferir con su juicio.2
El problema de un avalúo bajo es el préstamo. En una compra, el prestamista no calcula sobre el precio que acordaste, sino sobre el más bajo de los dos números:
- Préstamo convencional. En la Guía de Venta de Fannie Mae, la relación préstamo-valorrelación préstamo-valor (LTV)La relación préstamo-valor (LTV, por sus siglas en inglés) compara el monto de tu hipoteca con el valor de la propiedad según el avalúo. Se expresa como porcentaje: un préstamo que cubre casi todo el valor tiene un LTV alto; uno con un pago inicial grande, un LTV bajo. Los prestamistas la usan para medir el riesgo: a mayor LTV, más estrictos los requisitos y más probable que te pidan seguro hipotecario. Con el tiempo, al pagar principal o si la casa sube de valor, tu LTV baja, y eso puede permitirte cancelar el PMI en un préstamo convencional.Ver la definición completa se calcula con el menor entre el precio de venta y el avalúo.5
- Préstamo FHA. El préstamo máximo se calcula sobre el “valor ajustado”, que en una compra es el menor entre el precio (menos incentivos) y el valor de la propiedad.6
- Préstamo VA. Si sigues adelante, el préstamo se limita al menor entre el precio y el valor razonable que fija el VA.7
Por eso NAR dice que una diferencia entre el avalúo y el precio puede afectar cuánto te deja pedir prestado tu prestamista.10 Y la CFPB advierte que es muy riesgoso comprar una casa por más de su valor de avalúo.2
Ejemplo con números reales
Qué cambia con un avalúo bajo, en una casa típica
Con el valor típico de una casa en Estados Unidos y un préstamo FHA con el pago inicial mínimo.
- Precio acordado (valor típico en EE. UU.)
- $332,700
- Pago inicial mínimo FHA (3.5%), si el avalúo sale igual o más alto
- $11,645
- Préstamo FHA sin la prima inicial, en ese caso
- $321,056
- Si el avalúo sale más bajo que el precio
- El préstamo se calcula sobre el avalúo6
- La diferencia entre el precio y el avalúo
- La negocias, la pagas tú o cancelas, según tu contrato2
Es un ejemplo con números nacionales. Con tus números, la herramienta te muestra cuánta casa puedes pagar.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?Pide tu copia del avalúo
Antes de decidir, necesitas el avalúo completo. Por el Reglamento B, el prestamista debe avisarte por escrito de tu derecho a la copia a más tardar el tercer día hábil después de tu solicitud. Después debe darte copia de todos los avalúos y valuaciones escritas en cuanto estén listos, o tres días hábiles antes del cierre, lo que pase primero. Puedes renunciar a ese plazo, pero la renuncia debe darse al menos tres días hábiles antes. La copia es gratis; lo que sí te pueden cobrar es un cargo razonable por el avalúo mismo. Y estas reglas aplican aunque te nieguen el préstamo o retires la solicitud.3
Si no te ha llegado, la CFPB dice que se la pidas a tu prestamista.2 Léela con calma: el avalúo describe qué le da valor a la casa y cómo se compara con otras del vecindario.1
El avalúo también puede decir que la casa está “sujeta a reparaciones” para cumplir las normas de tu programa de préstamo. Si faltan reparaciones grandes, como un techo nuevo, el prestamista puede exigir que se hagan antes del cierre o pedirte que dejes dinero en una cuenta especial para pagarlas justo después.12
Del avalúo bajo a tu decisión
1. Recibes el aviso de tu derecho a la copia
A más tardar 3 días hábiles después de solicitar
El prestamista debe avisarte por escrito.3
2. Recibes y lees la copia del avalúo
En cuanto esté listo, o 3 días hábiles antes del cierre
Es gratis. Si no te llegó, pídela.3
3. Revisas tu contrato
De inmediato
Busca la contingencia de avalúo o, en FHA o VA, la cláusula correspondiente, y sus plazos.10
4. Pides una reconsideración, si hay errores
Antes del cierre
Con datos y ventas comparables que el tasador no consideró.8
5. Negocias con el vendedor
Mientras corre tu plazo
El avalúo es una prueba fuerte de que el precio estaba por encima del valor.2
6. Decides
Según los plazos de tu contrato
Seguir con un precio más bajo, pagar la diferencia o cancelar.2
Tus opciones si el avalúo sale bajo
La CFPB propone un orden: primero, pide tu copia; después, usa el avalúo para negociar.2
Tres caminos después de un avalúo bajo
El primer paso
Negociar el precio
Si quieres esa casa
Pagar la diferencia
Lo que pase con tu depósito depende de tu contrato: revísalo antes de decidir.2
Si decides pagar la diferencia, ese dinero se suma a tu pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa: el VA lo describe como cubrir la diferencia con un pago inicial de tu propio dinero.7 Además, un avalúo distinto de lo esperado es un “cambio de circunstancias”: el prestamista puede cambiar tus costos de cierre y mandarte una Estimación de PréstamoEstimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa revisada.11 La guía de costos de cierre explica qué puede subir.

Si piensas cancelar, la CFPB sugiere considerar hablar con un abogado sobre tus opciones;2 la asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita es una opción. Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede revisar tus números contigo, muchas veces gratis o a bajo costo.16
Cómo te protege el contrato: contingencia y cláusulas FHA y VA
Lo que pase con tu depósito de garantíadepósito de garantía (earnest money)El depósito de garantía o de buena fe (earnest money) es el dinero que el comprador entrega al firmar el contrato de compra para demostrar que su oferta va en serio. No se lo queda el vendedor: normalmente lo guarda un tercero neutral (la compañía de título o un agente de cierre) y en el cierre se aplica a tu pago inicial o a los costos de cierre. Si te retiras por una razón que el contrato permite, por ejemplo una contingencia de inspección o de financiamiento, te lo devuelven; si te retiras sin razón válida, puedes perderlo.Ver la definición completa (earnest money) depende de tu contrato de compraventacontrato de compraventaEl contrato de compraventa (purchase agreement) es el acuerdo por escrito entre tú y el vendedor que queda listo cuando el vendedor acepta tu oferta y ambos la firman. Reúne los detalles de la venta: los nombres de compradores y vendedores, el precio total, la comisión del agente de bienes raíces, la fecha de cierre que se pide y las contingencias. Lo usas para conseguir tu préstamo y se entrega con los papeles del cierre. El agente de cierre reparte el dinero según lo que dicen el contrato y el préstamo, y si el vendedor pagará algunos costos del cierre, eso también lo decide el contrato.Ver la definición completa.2
Contingencia de avalúo. Según NAR, puedes negociar que tu contrato incluya una contingenciacontingenciaUna contingencia es una condición que agregas a tu oferta o contrato de compra para protegerte: si no se cumple, puedes cambiar el contrato o cancelarlo y, en general, recuperar tu depósito de garantía (earnest money). Las más comunes son la de inspección, si la inspección encuentra problemas; la de avalúo, si el avalúo sale por debajo del precio; la de financiamiento o hipoteca, si no consigues el préstamo en el plazo acordado; y la de venta de tu casa actual. Las contingencias son una parte normal de la compra, pero demasiadas pueden hacer tu oferta menos atractiva para el vendedor.Ver la definición completa de avalúo: una condición de que el valor y el precio coincidan para que la compra siga adelante. No es obligatoria.10
Préstamo FHA: la cláusula de enmienda. Si no recibiste la declaración del valor de avalúo antes de firmar el contrato, el contrato debe enmendarse antes del cierre con una cláusula de enmienda (amendatory clause). Esa cláusula dice que no estás obligado a comprar ni a perder tu depósito si no recibes una declaración escrita con un avalúo no menor que el precio, y que puedes seguir adelante si quieres. También dice que HUD no garantiza el valor ni el estado de la casa. No se exige en ciertas ventas, como las de propiedades de HUD.6
Préstamo VA: la cláusula de escape. Si firmaste el contrato antes de recibir el aviso de valor del VA (Notice of Value), el contrato debe llevar la cláusula de escape del VA, también en construcción nueva. Si el valor razonable sale más bajo que el precio, puedes negociar un precio más bajo, seguir adelante pagando la diferencia con tu dinero o salir sin perder tu depósito de garantía. La cláusula no sirve para cancelar por otro motivo, y los depósitos al constructor para mejoras no cuentan como depósito de garantía.7
Cómo pedir una reconsideración del valor
Una reconsideración del valor (reconsideration of value, o ROV) es pedir que el tasador revise su conclusión con información que no tomó en cuenta. Lo que se permite pedir lo fija el Reglamento Z: nadie puede presionar al tasador para que reporte un valor mínimo, pero sí se le puede pedir que considere información adicional y apropiada, incluidas ventas comparables, que explique su conclusión o que corrija errores.4
Las reglas cambian según quién respalda tu préstamo:
- Préstamos que compra Fannie Mae. El prestamista debe tener un proceso de ROV que puedes iniciar tú, también si crees que el avalúo refleja prácticas discriminatorias, y debe explicártelo cuando te entrega el avalúo. Solo se permite una solicitud por avalúo, y debe presentarse antes del cierre. Incluye tu nombre, la dirección, la fecha del avalúo, el nombre del tasador, qué partes crees que no están sustentadas o tienen errores, hasta cinco propiedades comparables con su fuente y por qué esos datos sostienen tu pedido.8
- Préstamos FHA. En marzo de 2025, HUD anuló los cambios que habían creado un proceso de ROV iniciado por el prestatario y volvió a la política anterior. Desde entonces, el suscriptor (underwriter) del prestamista puede pedirla cuando el tasador no consideró información relevante a la fecha del avalúo. Si hay un cargo adicional y la falta de datos no fue tu culpa, no te toca pagarlo.9
- Préstamos VA. Según el VA, el comprador puede pedir una reconsideración del valor.7
Si crees que hubo discriminación. La Ley de Vivienda Justa prohíbe discriminar en el avalúo de una vivienda por raza, color, religión, sexo, discapacidad, situación familiar u origen nacional.13 Además de pedir la reconsideración, puedes presentar una queja ante HUD al (800) 669-9777,14 a más tardar un año después de lo que pasó.15
Si este es tu caso
Errores que salen caros
Error: Decidir sin haber visto el avalúo completo.
Mejor: Pide tu copia: es gratis y debe llegarte a más tardar 3 días hábiles antes del cierre.3
Error: Pagar de más sin pensarlo para no perder la casa.
Mejor: La CFPB dice que es muy riesgoso comprar por encima del avalúo: negocia primero.2
Error: No revisar a tiempo las fechas de tu contrato.
Mejor: En cuanto llegue el avalúo, mira la contingencia, sus plazos y qué pasa con tu depósito.2
Error: Pedir la reconsideración sin datos.
Mejor: Incluye las áreas con errores y hasta cinco ventas comparables con su fuente.8
Error: Presionar al tasador para que llegue a un número.
Mejor: Eso está prohibido; lo permitido es aportar información y pedir que corrija errores.4
Qué hacer esta semana
- Pide la copia completa del avalúo si todavía no te llegó.3
- Lee tu contrato: contingencia de avalúo o cláusula FHA o VA, y sus plazos.10
- Si ves errores o ventas comparables que faltan, pide a tu prestamista su proceso de reconsideración del valor.8
- Con tu agente, pide al vendedor que baje el precio, usando el avalúo como prueba.2
- Calcula si podrías pagar la diferencia con la herramienta de cuánta casa puedo comprar, y revisa la Estimación de Préstamo revisada.11
- Si quieres ayuda con tus números, busca un consejero en la guía de consejeros de vivienda; para tu agente y tu inspector, lee las guías de cómo elegir un agente y de inspección de la casa.16
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué pasa si el avalúo sale más bajo que el precio de la casa?
El prestamista calcula tu préstamo sobre el valor más bajo entre el precio y el avalúo, así que necesitarías más dinero para cerrar. La CFPB sugiere pedir tu copia del avalúo y usarlo para negociar que el vendedor baje el precio. Si no lo baja, puedes pagar la diferencia o considerar cancelar.
¿Pierdo mi depósito si cancelo por un avalúo bajo?
Depende de tu contrato. La CFPB dice que, según sus términos, cancelar puede tener costos. Si tu contrato tiene una contingencia de avalúo, revisa qué dice sobre el depósito. En FHA y VA, si firmaste antes de conocer el valor, la cláusula del contrato te permite salir sin perder tu depósito de garantía cuando el valor sale más bajo que el precio.
¿Puedo pedir otro avalúo o que lo revisen?
Puedes pedir una reconsideración del valor (ROV) a tu prestamista. En préstamos que compra Fannie Mae, el prestamista debe tener un proceso para eso: una solicitud por avalúo, con hasta cinco ventas comparables, antes del cierre. En FHA, el suscriptor del prestamista puede pedirla si el tasador no consideró información relevante, y en VA también puedes pedirla.
¿Me tienen que dar una copia del avalúo?
Sí. Por el Reglamento B, el prestamista debe darte una copia gratis de cada avalúo en cuanto esté listo, o a más tardar tres días hábiles antes del cierre, lo que pase primero. Sí te pueden cobrar el costo del avalúo.
¿Puedo pagar la diferencia entre el precio y el avalúo?
Sí, si quieres seguir adelante. El préstamo se calcula sobre el valor más bajo, así que la diferencia sale de tu bolsillo, además del pago inicial. En FHA y VA, las cláusulas del contrato te dan la opción de seguir adelante sin importar el avalúo.
¿Mi agente o mi prestamista pueden pedirle al tasador que suba el valor?
No pueden presionarlo para que reporte un valor mínimo. El Reglamento Z sí permite pedirle que considere información adicional, como ventas comparables, que explique su conclusión o que corrija errores.
¿Un avalúo bajo cambia mis costos de cierre?
Puede. La CFPB dice que si el avalúo sale más alto o más bajo de lo esperado, eso es un cambio de circunstancias y el prestamista puede cambiar tus costos. Revisa la Estimación de Préstamo revisada que te mande.
¿Qué hago si creo que el avalúo fue discriminatorio?
La Ley de Vivienda Justa prohíbe discriminar en el avalúo de una vivienda por raza, origen nacional y otras características. Puedes pedir una reconsideración del valor a tu prestamista y quejarte ante HUD al (800) 669-9777, a más tardar un año después.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What are appraisals and why do I need to look at them? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · My appraisal is less than the sale price. What does that mean for me? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation B, 12 CFR §1002.14, Rules on providing appraisals and other valuations · law.cornell.edu · Consultado el 17 de octubre de 2026
- 4. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.42, Valuation independence · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. Fannie Mae · Fannie Mae Selling Guide B2-1.2-01, Loan-to-Value (LTV) Ratios · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 6. HUD · FHA Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 7. Departamento de Asuntos de Veteranos de EE. UU. (VA) · VA Escape Clause · benefits.va.gov · Consultado el 17 de octubre de 2026
- 8. Fannie Mae · Fannie Mae Selling Guide B4-1.3-12, Appraisal Quality Matters · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
Ver las 8 fuentes restantes
- 9. HUD · HUD Mortgagee Letter 2025-08, Rescinding Multiple Appraisal Policy Related Mortgagee Letters · hud.gov · Consultado el 17 de octubre de 2026
- 10. National Association of REALTORS · Consumer Guide: The Appraisal Process · nar.realtor · Consultado el 17 de octubre de 2026
- 11. CFPB · Can my final mortgage costs increase from what was on my Loan Estimate? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · Schedule a home inspection · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 13. Congreso de EE. UU. (texto en Cornell LII) · 42 U.S.C. §3605, Discrimination in residential real estate-related transactions (Fair Housing Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. CFPB · Your home loan toolkit: A step-by-step guide · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 15. Congreso de EE. UU. (texto en Cornell LII) · 42 U.S.C. §3610, Administrative enforcement; preliminary matters · law.cornell.edu · Consultado el 17 de octubre de 2026
- 16. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 13 minutos de lectura
Inspección de la casa: qué revisa y cuándo pedirla
Qué es la inspección de la casa, en qué se diferencia del avalúo, cuándo pedirla con una contingencia, radón y plomo, y qué hacer con el informe.
- La inspección es para ti; el avalúo es para el prestamista y no reemplaza la inspección.
- Prográmala en cuanto elijas la casa y, si puedes, haz que tu contrato dependa de su resultado (contingencia de inspección).
- Pide al inspector sus normas de práctica o un informe de muestra, y revisa su licencia y sus referencias: la obligación de tener licencia cambia según la zona.
- Comprar casa Cómo elegir un agente de bienes raíces para comprar casa Qué hace un agente de bienes raíces, a quién representa, cómo verificar su licencia en tu estado, qué preguntarle y tus derechos de vivienda justa. 10 minutos de lectura
- Comprar casa Costos de cierre: qué incluyen, quién paga y qué puede subir Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos. 14 minutos de lectura
- Comprar casa ¿Cuánto necesitas para el pago inicial (enganche)? El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.