Si cambia tu estatus durante el proceso: hipoteca y ayuda de HUD
Qué dicen FHA, Fannie Mae y HUD si tu estatus migratorio cambia mientras solicitas o pagas una hipoteca o recibes ayuda de HUD, y tu protección al apelar.
Verificado con fuentes oficiales el 29 de octubre de 2026 24 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Depende del momento. Si estás solicitando una hipoteca, el prestamista decide con el estatus que puedas documentar: FHA ya no acepta residentes no permanentes para los números de caso asignados desde el 25 de mayo de 2025, y Fannie Mae acepta residentes no permanentes legales pero deja que cada prestamista decida qué documentos prueban la presencia legal. Si ya pagas la hipoteca, las reglas de administración de préstamos giran en torno al pago: el administrador debe contactarte si te atrasas y, salvo excepciones puntuales, no puede iniciar la ejecución hipotecaria antes de 120 días de atraso. Si recibes ayuda de HUD, el reglamento (24 CFR 5.514) prohíbe retrasar, negar, reducir o terminar la ayuda por el estatus de un miembro mientras la verificación o la apelación no terminen, y te da 30 días para apelar.
Lo más importante
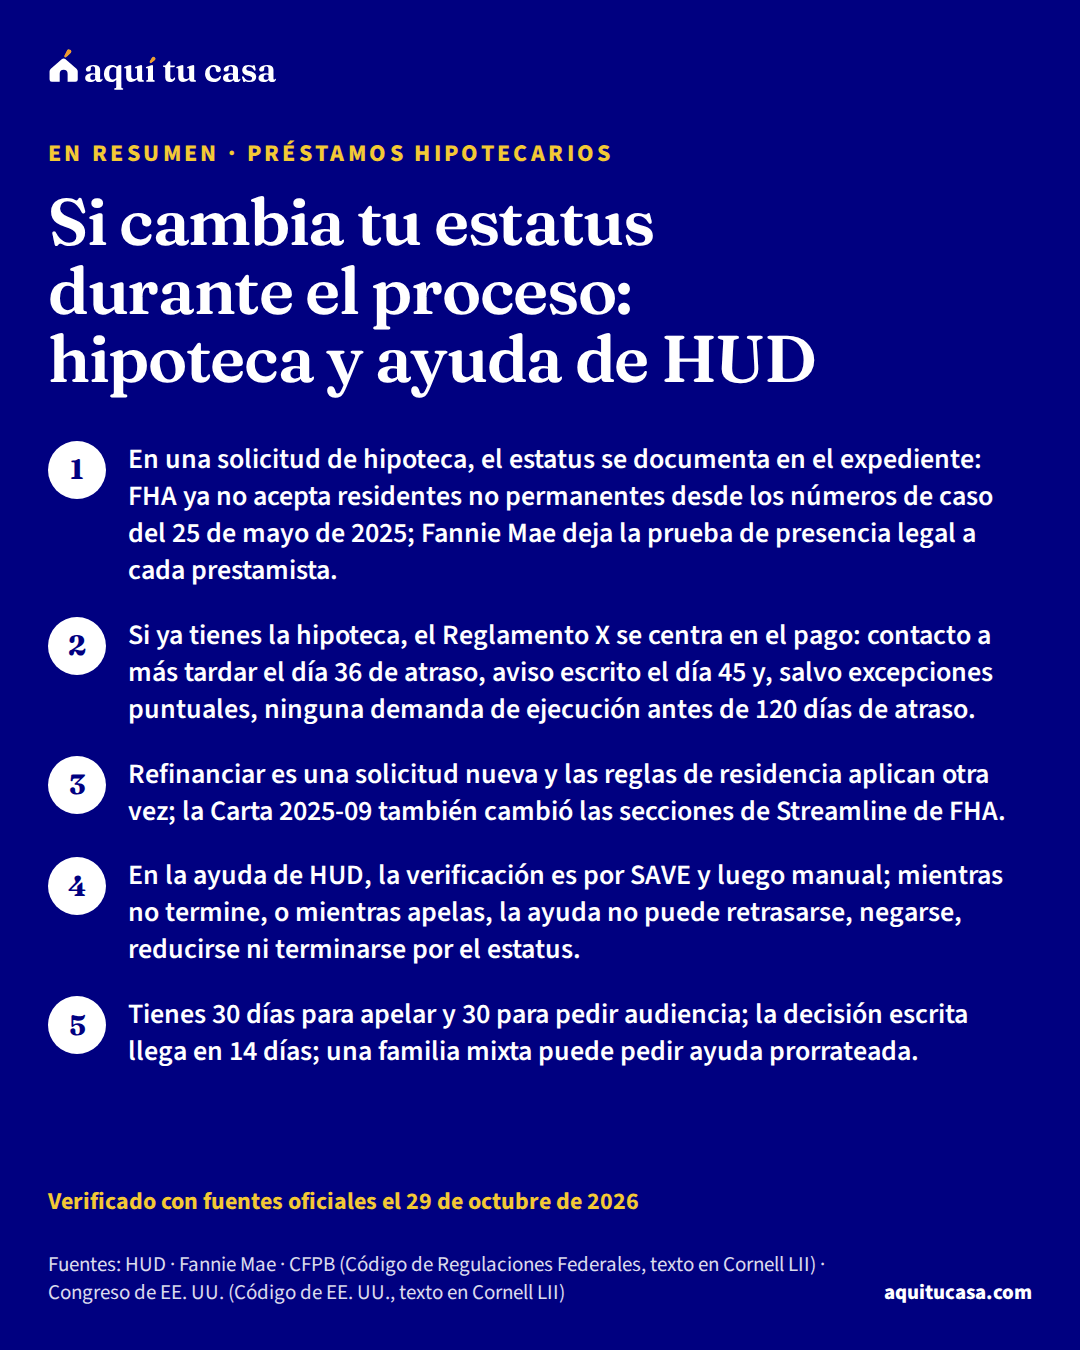
- En una solicitud de hipoteca, el estatus se documenta en el expediente: FHA ya no acepta residentes no permanentes desde los números de caso del 25 de mayo de 2025; Fannie Mae deja la prueba de presencia legal a cada prestamista.
- Si ya tienes la hipoteca, el Reglamento X se centra en el pago: contacto a más tardar el día 36 de atraso, aviso escrito el día 45 y, salvo excepciones puntuales, ninguna demanda de ejecución antes de 120 días de atraso.
- Refinanciar es una solicitud nueva y las reglas de residencia aplican otra vez; la Carta 2025-09 también cambió las secciones de Streamline de FHA.
- En la ayuda de HUD, la verificación es por SAVE y luego manual; mientras no termine, o mientras apelas, la ayuda no puede retrasarse, negarse, reducirse ni terminarse por el estatus.
¿Es para ti?
Esta guía es para ti si…
- Estás solicitando una hipoteca y tu permiso de trabajo, tu TPS, tu parole o tu residencia cambian antes del cierre.
- Ya pagas una hipoteca y tu estatus cambió, o quieres refinanciar con un estatus distinto al que tenías.
- Tu familia recibe ayuda de vivienda de HUD (Sección 8, vivienda pública) y la autoridad de vivienda está verificando el estatus de alguien, o lo negó.
Busca ayuda directa primero si…
- Tu pregunta es si comprar casa, pedir un préstamo o recibir ayuda de vivienda afecta tu caso migratorio: esta guía no responde eso. Un representante acreditado por el Departamento de Justicia o un abogado de inmigración sí puede.
- Todavía no has solicitado nada y quieres saber qué préstamos existen para tu estatus: empieza por las guías de TPS y parole, DACA o residentes permanentes.
Un permiso de trabajo que vence, una residencia que por fin llega, un TPS que termina, un parole que se renueva. El estatus migratorio puede cambiar justo cuando estás solicitando una hipoteca, cuando ya la pagas o cuando tu familia recibe ayuda de vivienda de HUD. Esta guía explica qué dicen hoy las reglas de FHA, Fannie Mae y HUD en cada uno de esos tres momentos, qué protección tienes mientras HUD verifica tu estatus o apelas (24 CFR §5.514) y dónde conseguir ayuda gratis.17 Es un tema que cambia rápido: la fecha de la última verificación está arriba.
- Desde los números de caso de esta fecha, FHA ya no acepta residentes no permanentes
- 25 de mayo de 20252
- Para apelar si la verificación de HUD no confirma tu estatus
- 30 días17
- Para recibir por escrito la decisión de la audiencia informal
- 14 días17
- De atraso, como regla general, antes de que un administrador pueda presentar la primera demanda de ejecución
- 120 días10
Tres momentos, tres reglas distintas
Las reglas no son las mismas si estás solicitando, si ya firmaste o si recibes ayuda de HUD. Ubica primero en cuál estás.
Qué regla aplica según el momento
Antes del cierre
Estás solicitando una hipoteca
- FHA: el prestamista determina tu estatus con la solicitud y la documentación; solo residentes permanentes y ciudadanos de Micronesia, Islas Marshall y Palaos.1
- Fannie Mae: acepta residentes no permanentes legales; cada prestamista decide qué documentos prueban la presencia legal.3
- El prestamista puede preguntar por tu estatus y tomarlo en cuenta.67
Después del cierre
Ya pagas la hipoteca
- Las reglas de residencia citadas hablan de la solicitud y de la entrega del préstamo al originarlo.13
- El Reglamento X gira en torno al pago: contacto si te atrasas y, salvo excepciones, ninguna demanda de ejecución antes de 120 días de atraso.910
- Refinanciar es una solicitud nueva: las reglas de residencia aplican otra vez.2
En los tres casos, lo que importa es qué documento tienes hoy, qué fecha trae y a quién debes avisar.15
Si estás solicitando una hipoteca
FHA. El manual de FHA dice que la ciudadanía no es requisito, pero que el prestamistaprestamistaEl prestamista (lender) es la institución financiera que te presta el dinero de la hipoteca. La hipoteca es el acuerdo que le da al prestamista el derecho de quedarse con tu casa si no pagas lo que te prestó. Después del cierre es común que otra compañía, el administrador del préstamo (servicer), se encargue de cobrarte y llevar la cuenta; puede ser la misma empresa que te prestó o una distinta. En la Estimación de Préstamo, el nombre del prestamista aparece en la primera página, y en la última aparece como "Lender" con su número NMLS o de licencia.Ver la definición completa debe determinar tu estatus de residencia con la información de la solicitud y otra documentación. Hoy solo son elegibles los residentes permanentes legales, en las mismas condiciones que los ciudadanos, y los ciudadanos de Micronesia, las Islas Marshall y Palaos. El expediente debe incluir evidencia de la residencia permanente, y una tarjeta de Seguro Social no basta para probar el estatus.1 Ese cambio viene de la Carta Hipotecaria 2025-09, que eliminó la elegibilidad de los residentes no permanentes para los números de caso asignados a partir del 25 de mayo de 2025.2 Si tu tarjeta de residentetarjeta de residente permanente (green card)La tarjeta de residente permanente (formulario I-551, conocida como green card) es el documento que muestra que una persona es residente permanente legal de Estados Unidos, es decir, que tiene el privilegio de vivir aquí de forma permanente como inmigrante. Según el reglamento federal, sirve como prueba de registro y muestra que la persona puede trabajar sin límites de lugar ni de tipo de empleo. La fecha de vencimiento solo indica cuándo hay que renovar la tarjeta; no quiere decir que se acabó el permiso de trabajo. Para el IRS, tener esta tarjeta te hace residente para fines de impuestos.Ver la definición completa llega a mitad del proceso, llévala al prestamista y pide por escrito cómo la incorpora al expediente. Si tenías TPSTPS (Estatus de Protección Temporal)El Estatus de Protección Temporal (TPS) es un estatus que crea una ley federal, 8 U.S.C. 1254a. El gobierno puede designar un país, o una parte de él, cuando hay un conflicto armado, un desastre ambiental u otras condiciones extraordinarias y temporales que impiden volver con seguridad. La designación se publica en el Registro Federal y dura un periodo limitado que se puede extender o terminar. Mientras una persona tiene TPS, la ley dice que no se le puede deportar y que se le autoriza a trabajar. Ser de un país designado no basta: la ley pone otros requisitos.Ver la definición completa, paroleparole (permiso de permanencia temporal)En inmigración, parole es un permiso para entrar o quedarse en Estados Unidos de forma temporal. La ley federal, 8 U.S.C. 1182(d)(5), deja que el Secretario de Seguridad Nacional lo dé a su discreción, caso por caso, por razones humanitarias urgentes o por un beneficio público importante. La ley dice que el parole no es una admisión al país. Cuando se cumple su propósito, la persona vuelve a la situación que tenía y su caso sigue como el de cualquier persona que pide entrar. Según el reglamento, el parole termina automáticamente si la persona sale del país o si se vence el tiempo autorizado.Ver la definición completa o solo un permiso de trabajopermiso de trabajo (EAD)El permiso de trabajo (EAD, formulario I-766) es un documento con foto que da el gobierno federal para mostrar que una persona tiene autorización para trabajar en Estados Unidos. El reglamento federal dice que algunas personas pueden trabajar por su estatus y otras tienen que pedir el permiso; en esos casos, USCIS decide y, si lo aprueba, el documento vale por un periodo específico. El EAD es uno de los documentos que un empleador puede aceptar en el formulario I-9. Cuando vence, el empleador tiene que volver a verificar que puedes trabajar. No es lo mismo que la tarjeta de residente permanente.Ver la definición completa, la guía de TPS, parole y permiso de trabajo explica qué queda abierto.
Préstamo convencional. Fannie Mae acepta a residentes permanentes y no permanentes legales en las mismas condiciones que a los ciudadanos, pero no fija qué documentos prueban la presencia legal: cada prestamista decide, caso por caso, y le garantiza a Fannie Mae que estás legalmente presente cuando le entrega la hipoteca.3 Por eso, si tu permiso vence antes del cierre o tu estatus cambia, dos prestamistas pueden responder distinto dentro de la misma regla. Pregunta por escrito y compara.
Lo que el prestamista revisa igual. Cada prestatario necesita un número de Seguro Social válido o un ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa, y el prestamista confirma tu identidad antes de dar el crédito.4 Tu ingreso debe ser estable y debe ser razonable esperar que continúe; a quien no es ciudadano le aplica la misma verificación de empleo e ingresos que a un ciudadano.5 Un permiso de trabajo con fecha de vencimiento cercana puede entrar en esa pregunta sobre si el ingreso continúa. Junta tus papeles con la lista de documentos.
Lo que te puede preguntar. El Reglamento B permite al prestamista preguntar por tu residencia y tu estatus migratorio,6 y tomarlos en cuenta junto con la información que necesite sobre cómo cobraría el préstamo; lo que no puede considerar es tu raza, color, religión, origen nacionalorigen nacional (national origin)El origen nacional (national origin) es una de las características que protege la Ley de Vivienda Justa. Según el Departamento de Justicia, la discriminación por origen nacional puede basarse en el país donde naciste o en el lugar de donde vienen tus antepasados. La ley prohíbe negarse a venderte o rentarte una vivienda, ponerte condiciones distintas o publicar anuncios con preferencias por tu origen nacional. Según la CFPB, la Ley de Igualdad de Oportunidades de Crédito también prohíbe que un prestamista te discrimine por tu origen nacional cuando pides crédito, como una hipoteca.Ver la definición completa o sexo.7 La ley de igualdad de crédito prohíbe discriminar por esos motivos en cualquier aspecto del préstamo.8 Si crees que te trataron distinto por tu origen y no por tu documento, la guía de discriminación en préstamos explica cómo reportarlo.
Si ya pagas la hipoteca
Las reglas de residencia que acabas de leer hablan del momento en que se origina el préstamo: FHA, de la información “en la solicitud”; Fannie Mae, de lo que el prestamista garantiza “al entregar la hipoteca”.13 Esta guía no puede decirte más de lo que dicen esas fuentes. Lo que sí está escrito con claridad es qué pasa con el pago.
Si tu ingreso cae porque perdiste el permiso de trabajo y te atrasas, el Reglamento X obliga al administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa a intentar un contacto en vivo contigo a más tardar el día 36 del atraso, informarte sobre las opciones de alivio y enviarte un aviso escrito a más tardar el día 45.9 Y no puede presentar el primer aviso o la primera demanda de ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa a menos que el préstamo tenga más de 120 días de atraso, con dos excepciones puntuales (una cláusula de pago inmediato por venta, o unirse a la ejecución de otro acreedor); si entregas una solicitud completa de alivio antes de ese paso, tampoco puede darlo mientras no te responda según la regla.10 La guía de no puedo pagar la hipoteca explica qué pedir y en qué orden, y el presupuesto familiar te ayuda a ver cuánto margen tienes.
Si quieres refinanciar. Refinanciar es una solicitud nueva, así que las reglas de residencia de arriba aplican otra vez con el estatus que tengas ese día. La Carta 2025-09 también modificó las secciones de los refinanciamientos Streamline de FHA sin calificación de crédito.2 Si tu préstamo actual es con ITIN y ahora tienes residencia, la guía de refinanciar de ITIN a convencional explica el camino.
Si tu estatus mejoró. Con autorización legal para trabajar, el Seguro Social puede asignarte un número.11 Y si pagabas impuestos con ITIN y ahora tienes SSN, el IRS dice que no puedes tener los dos: deja de usar el ITIN, usa el SSN y avisa al IRS para que combine tus registros; si no avisas, puedes no recibir crédito por todos tus salarios e impuestos retenidos.12 Avisa también a tu prestamista y pide que actualice tu expediente.
Si recibes ayuda de vivienda de HUD
La asistencia de los programas de HUD cubiertos por la Sección 214 se limita a ciudadanos y a no ciudadanos con estatus elegible; una familia no es elegible a menos que cada miembro que vive en la unidad lo tenga, o cumpla las condiciones para familias mixtas.13 La ley enumera las categorías elegibles: entre otras, residentes permanentes, refugiados y asilados, personas con parole bajo la sección 212(d)(5), personas con suspensión de deportación y residentes bajo los Pactos de Libre Asociación.14 La guía de Sección 8 y familias de estatus mixto explica qué programas son y cómo se calcula la ayuda.
Cada miembro, sin importar la edad, presenta evidencia: los ciudadanos firman una declaración; los no ciudadanos de 62 años o más firman una declaración de estatus elegible y muestran una prueba de edad; los demás no ciudadanos firman una declaración de estatus elegible, muestran uno de los documentos de inmigración y firman un consentimiento para la verificación. La evidencia se presenta una sola vez durante la ocupación asistida continua, y si alguien nuevo llega a vivir a la unidad, la presenta en la primera reexaminación después de mudarse.15 Si tu documento nuevo todavía no llega, la autoridad de viviendaautoridad de vivienda pública (PHA)Una autoridad de vivienda pública (PHA, por sus siglas en inglés) es una entidad del estado, el condado, la ciudad u otro organismo público autorizado a operar vivienda pública o programas de ayuda para la renta. Son las agencias que administran localmente los vales de elección de vivienda (Sección 8) y las viviendas públicas con fondos de HUD: abren y manejan las listas de espera, revisan la elegibilidad y los ingresos, inspeccionan las unidades y pagan al dueño su parte de la renta. Cada condado suele tener una o varias; en tu página mostramos las que sirven tu zona con su teléfono.Ver la definición completa debe darte más tiempo si firmas la declaración y certificas que harás esfuerzos diligentes para obtenerlo; la extensión no pasa de 30 días y la decisión llega por escrito.15
La verificación tiene dos pasos. Primero, la autoridad consulta el sistema automatizado SAVE del servicio de inmigración (el reglamento todavía usa el nombre INS). Si SAVE no confirma el estatus, debe pedir dentro de 10 días una verificación secundaria, que es una búsqueda manual en los registros de inmigración. Solo si la secundaria tampoco lo confirma, recibes el aviso con tu derecho a apelar.16

La protección mientras se verifica o apelas (24 CFR §5.514)
Esta es la regla central. La ayuda no puede retrasarse, negarse, reducirse ni terminarse por el estatus migratorio de un miembro mientras no se complete la verificación primaria y secundaria de los documentos entregados a tiempo, mientras no concluya la apelación, si la ayuda ya se prorratea, o si ese miembro se mudó. Y a un inquilino tampoco se le puede quitar hasta que termine la audiencia informal.17
Si la verificación falla, el aviso debe explicar las razones, decirte que puedes calificar para ayuda prorrateadaasistencia prorrateada (prorated assistance)La asistencia prorrateada (prorated assistance) es la ayuda de vivienda reducida que reciben las familias mixtas en programas de HUD como la Sección 8 y la vivienda pública. Una familia mixta tiene miembros con ciudadanía o estatus migratorio elegible y miembros sin él. Con un vale, la autoridad calcula la ayuda completa con el ingreso de todos, la multiplica por la parte de miembros con estatus elegible, y la familia paga el resto de la renta. Con las reglas actuales, una familia mixta que la pide debe recibirla. HUD propuso hacerla solo temporal; no es una regla final, y las reglas pueden cambiar.Ver la definición completa, informarte tu derecho a apelar ante inmigración y a presentar más documentos, y tu derecho a una audiencia informal, después de la apelación o en lugar de ella. Para quien está solicitando, el aviso aclara que la ayuda no puede retrasarse hasta que concluya la apelación, pero sí mientras dura la audiencia.17
Del aviso a la decisión final
1. Recibes el aviso
Día 0
Debe traer las razones, tu opción de ayuda prorrateada y tus derechos de apelación y audiencia. Anota la fecha.17
2. Pides la apelación por escrito
Dentro de 30 días del aviso
Directamente al servicio de inmigración, con copia y prueba de envío para la autoridad de vivienda. Puedes agregar documentos o una explicación.17
3. Inmigración decide
Dentro de 30 días de recibir tus documentos
Si no puede decidir en ese plazo, debe informarles a ti y a la autoridad por qué. Mientras tanto, la ayuda no puede tocarse por el estatus.17
4. Pides la audiencia informal
Dentro de 30 días del aviso o de la decisión de la apelación
Puedes pedirla aunque no hayas apelado. Tienes derecho a ver los documentos antes, a llevar representante y a un intérprete.17
5. Recibes la decisión escrita
Dentro de 14 días de la audiencia
Basada solo en lo presentado en la audiencia. Una decisión en contra no te impide acudir a los tribunales.17
6. Si el resultado es en contra
Después
Una familia mixta puede pedir ayuda prorrateada; si no la acepta, o nadie tiene estatus elegible, puede pedir un aplazamiento temporal.18
Ejemplo con números reales
Los plazos si SAVE y la búsqueda manual no confirman el estatus
Un ejemplo en palabras con los plazos del reglamento. Las fechas exactas salen de tu aviso.
- La autoridad recibe el resultado primario
- Pide la verificación secundaria dentro de 10 días16
- Te llega el aviso con la fecha
- Tienes 30 días para pedir la apelación por escrito17
- Inmigración recibe tu apelación
- Debe decidir dentro de 30 días o explicar la demora17
- Te llega la decisión de la apelación
- Tienes 30 días para pedir la audiencia informal17
- Decisión escrita de la audiencia
- Dentro de 14 días de la audiencia17
Durante todo ese camino, la ayuda no puede retrasarse, negarse, reducirse ni terminarse por el estatus.17 Puedes pedir ayuda legal gratuita desde el primer aviso y llevar un abogado u otra persona que te represente a la audiencia.17
Haz la cuenta con tus números¿Cuánta renta puedo pagar?Si al final no se confirma el estatus
La ayuda se niega o se termina cuando la evidencia no se entrega en el plazo o su extensión, o cuando se entrega a tiempo pero la verificación no confirma el estatus y la familia no apela ni pide audiencia, o pierde.17 Aun así, una familia mixta tiene salidas. Al terminar la apelación y la audiencia, puede recibir uno de tres tipos de ayuda de preservación, y la ayuda prorrateada debe darse si la familia la pide; las autoridades de vivienda y los dueños de proyectos deben ofrecerla a las familias mixtas elegibles.18 La ley la calcula según el número de miembros con elegibilidad establecida.14
Si la familia decide no aceptar la ayuda prorrateada, o si nadie tiene estatus elegible, puede pedir un aplazamiento temporal de la terminación para pasar en orden a otra vivienda asequible: periodos de hasta seis meses, renovables, con un máximo total de dieciocho meses, y al empezar cada periodo la autoridad debe darte referencias para encontrar vivienda. La decisión sobre la ayuda de preservación llega con sus razones y, para inquilinos, con los derechos de apelación.19 Para ver cuánta renta podría pagar tu familia sin ayuda o con menos, usa cuánta renta puedo pagar.
La propuesta de HUD de 2026
El 20 de febrero de 2026, HUD publicó una propuesta de regla que cambiaría varias piezas de esta guía: verificar a todos los solicitantes y beneficiarios sin importar la edad; hacer temporal la ayuda prorrateada, mientras se verifica a todos, en vez de indefinida; eliminar la apelación ante inmigración del §5.514(e) y, en su lugar, que el aviso diga que puedes pedir la corrección de tus registros a la agencia que emitió tus documentos; y pedir a los inquilinos de familias mixtas que no hayan presentado evidencia hacerlo dentro de 90 días de la fecha de vigencia de una regla final. El plazo de comentarios cerró el 21 de abril de 2026.20
Una propuesta no es una regla final: por sí sola no cambia el reglamento que explica esta guía.20 Si recibes un aviso de tu autoridad de vivienda sobre estos cambios, léelo con calma, anota los plazos y busca ayuda legal gratuita. Como el tema cambia, revisamos esta guía cada mes.
Si este es tu caso
Familia mixta con ayuda de HUD y un miembro cuyo estatus no se confirmó
La ayuda no puede tocarse mientras no termine la verificación o la apelación.17 Si el resultado es en contra, la ayuda prorrateada debe darse si la piden.18
Ya tienes la casa y perdiste el permiso de trabajo
El administrador debe contactarte si te atrasas y, salvo excepciones, no puede demandar antes de 120 días de atraso.10 Pide las opciones de alivio por escrito.9
Errores que salen caros
Error: Dejar pasar los 30 días del aviso porque esperas que la autoridad «lo arregle».
Mejor: Pide la apelación por escrito dentro de 30 días, con copia y prueba de envío; y la audiencia dentro de otros 30.1717
Error: Mudarte o dejar de pagar tu parte de la renta apenas llega el aviso.
Mejor: La ayuda no puede terminarse mientras no concluyan la verificación, la apelación y la audiencia.17
Error: Declarar un estatus que no tienes para que no bajen la ayuda.
Mejor: Una familia mixta puede pedir ayuda prorrateada; la familia identifica por escrito a quien elige no declarar estatus elegible.1815
Error: Suponer que tu préstamo FHA sigue igual si lo refinancias con otro estatus.
Mejor: Refinanciar es una solicitud nueva y la Carta 2025-09 también tocó los Streamline.2
Error: Seguir usando el ITIN en tu declaración después de recibir el SSN.
Mejor: El IRS pide dejar de usar el ITIN y avisarle para combinar tus registros.12
Error: Pagarle a un «notario» para que te diga si el cambio afecta tu caso.
Mejor: Un notario no puede darte asesoría legal; un representante acreditado o un abogado sí.22
Dónde encontrar ayuda gratis
- Para la hipoteca: un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo sobre comprar, atrasos, indulgencias y ejecuciones, muchas veces gratis o a bajo costo.21 La guía de consejeros aprobados por HUD explica cómo encontrar uno.
- Para la audiencia o la apelación: la Corporación de Servicios Legales financia organizaciones de ayuda legal civil para personas de bajos ingresos en todos los estados y permite buscar la más cercana por dirección.24 Tienes derecho a llevar un abogado u otra persona que te represente a la audiencia informal.17
- Para tu caso migratorio: solo los abogados con licencia y los representantes acreditadosrepresentante acreditado por el Departamento de JusticiaUn representante acreditado es una persona que no es abogada pero que el Departamento de Justicia de Estados Unidos, a través de su Programa de Reconocimiento y Acreditación, autoriza a representar a personas en asuntos migratorios ante el DHS y, con acreditación plena, ante los tribunales de inmigración. Solo pueden hacerlo a través de una organización reconocida, que debe ser una entidad sin fines de lucro exenta de impuestos federales. Es la forma segura de recibir ayuda migratoria a bajo costo: el Departamento de Justicia publica la lista oficial por estado. Quien no esté en esa lista ni sea abogado no está autorizado a representarte.Ver la definición completa pueden representarte; los notarios y los consultores de inmigración no pueden darte asesoría legal.22 La EOIR publica las listas por estado.23 La guía de un notario no es abogado explica la diferencia.
Qué hacer esta semana
- Anota en un solo lugar las fechas de tu documento anterior y del nuevo, y la fecha de cualquier aviso que hayas recibido.17
- Si estás solicitando una hipoteca, avisa al prestamista por escrito del cambio y pide por escrito cómo lo incorpora al expediente.13
- Si ya pagas la hipoteca y tu ingreso cayó, llama al administrador antes de atrasarte y pide las opciones de alivio por escrito.9
- Si recibiste un aviso de la autoridad de vivienda, pide la apelación por escrito dentro de 30 días y guarda la prueba de envío.17
- Busca ayuda legal gratuita en la lista de la LSC y, si tienes dudas sobre tu caso migratorio, un representante acreditado en las listas de la EOIR.2423
Tus números
Empezamos con el valor típico de una casa en Estados Unidos. Pon el precio que buscas.
Ajustar detalles avanzados
FHA
Pago mensual estimado
$2,759
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $11,645 (3.5%)
- Seguro hipotecario
- $147 al mesPrima anual de FHA · todo el plazo
- Seguro o cargo inicial
- $5,618Seguro hipotecario inicial de FHA · sumado al préstamo
- Pagado en 5 años
- $141,609
- Saldo a los 5 años
- $308,088
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Pago inicial mínimo de 3.5% con puntaje de 580 o más; entre 500 y 580 se exige al menos 10%.Vigente desde el 14 de septiembre de 2016 · Fuente ↗
- Seguro hipotecario: 1.75% inicial más una prima anual; con menos de 10% de pago inicial dura todo el plazo.Vigente desde el 20 de marzo de 2023 · Fuente ↗
- Solo ciudadanos, residentes permanentes y ciudadanos de los Estados Libremente Asociados; los residentes no permanentes dejaron de ser elegibles.Vigente desde el 25 de mayo de 2025 · Fuente ↗
Convencional, 3% de pago inicial
Pago mensual estimado
$2,747
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $9,981 (3%)
- Seguro hipotecario
- $161 al mesPMI (ejemplo) · termina hacia el año 13
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $140,854
- Saldo a los 5 años
- $304,358
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 5% de pago inicial
Pago mensual estimado
$2,698
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $16,635 (5%)
- Seguro hipotecario
- $158 al mesPMI (ejemplo) · termina hacia el año 12
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $137,950
- Saldo a los 5 años
- $298,082
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 20% de pago inicial
Pago más bajoPago mensual estimado
$2,202
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $66,540 (20%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $108,184
- Saldo a los 5 años
- $251,017
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
VA
Pago mensual estimado
$2,702
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- $7,153Cargo de financiamiento VA · sumado al préstamo
- Pagado en 5 años
- $138,137
- Saldo a los 5 años
- $320,517
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Requisitos de servicio militar según la época; debes cumplir los estándares de crédito de VA y de tu prestamista.Vigente desde el 22 de septiembre de 2026 · Fuente ↗
- Sin pago inicial si el precio no supera el avalúo; cargo de financiamiento de 2.15% en el primer uso sin pago inicial (exentos: cero). Sin seguro hipotecario mensual.Vigente desde el 7 de abril de 2023 · Fuente ↗
- Hasta el límite conforme sin pago inicial en la mayoría de las zonas; más con pago inicial.Vigente desde el 7 de enero de 2026 · Fuente ↗
USDA
Pago mensual estimado
$2,773
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- $97 al mesCuota anual USDA · todo el plazo
- Seguro o cargo inicial
- $3,327Cargo inicial USDA · sumado al préstamo
- Pagado en 5 años
- $142,404
- Saldo a los 5 años
- $316,909
- Límite del condado
- Sin límite por condado
Reglas y notas
- Casa en zona rural elegible e ingreso dentro del límite del área; financia el precio completo para quien califica.Vigente desde el 9 de diciembre de 2013 · Fuente ↗
- Cargo inicial de 1% y cuota anual de 0.35% del saldo.Vigente desde el 1 de octubre de 2026 · Fuente ↗
- El puntaje lo fija cada prestamista.
- Pide comprobar que eres ciudadano de EE. UU., nacional no ciudadano o extranjero calificado («qualified alien»), según la regla federal.Vigente desde el 29 de noviembre de 2022 · Fuente ↗
Préstamo con ITIN (ejemplo)
EjemploPago mensual estimado
$2,315
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $49,905 (15%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $114,945
- Saldo a los 5 años
- $266,705
- Límite del condado
- Sin límite por condado
Reglas y notas
- No es un programa federal: cada prestamista fija pago inicial, tasa y documentos. El 15% es solo un ejemplo; las tasas suelen ser más altas.
- Suelen pedir declaraciones de impuestos con ITIN de los últimos dos años y más ahorros de reserva; compara varios prestamistas.
Estimado educativo, no una oferta de préstamo. Misma tasa para todos los programas (la real cambia); el seguro de la casa es un ejemplo (0.5% del valor al año) y el PMI también (0.6% al año). Las reglas citadas tienen fecha; verifica con tu prestamista.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
Me aprobaron un préstamo FHA y mi residencia llegó después de que me asignaron el número de caso. ¿Importa la fecha?
La Carta Hipotecaria 2025-09 dice que debe aplicarse a los números de caso asignados a partir del 25 de mayo de 2025, y el manual pide que el expediente incluya evidencia de la residencia permanente legal. Lleva tu documento nuevo al prestamista cuanto antes y pide por escrito cómo lo incorpora al expediente. Un consejero de vivienda aprobado por HUD puede revisarlo contigo.
Mi permiso de trabajo vence antes del cierre. ¿Me pueden negar el préstamo convencional?
Fannie Mae acepta residentes no permanentes legales, pero no fija qué documentos prueban la presencia legal: lo decide cada prestamista, caso por caso. Además pide que sea razonable esperar que tu ingreso continúe, y el Reglamento B permite al prestamista tomar en cuenta tu estatus. Pregunta por escrito, antes del cierre, cómo trata la fecha de tu permiso, y compara con otros prestamistas.
Ya pago mi hipoteca y perdí mi estatus. ¿El banco me puede quitar la casa por eso?
Esta guía solo puede decirte lo que dicen las fuentes citadas. Las reglas de residencia de FHA y Fannie Mae que citamos hablan de la solicitud y de la entrega del préstamo al originarlo. Las reglas de administración de préstamos (Reglamento X) giran en torno al pago: el administrador debe contactarte si te atrasas y no puede presentar la primera demanda de ejecución hipotecaria a menos que el préstamo tenga más de 120 días de atraso. Si tu caso es específico, puedes revisar tus documentos del préstamo con ayuda legal gratuita.
Conseguí la residencia y ahora tengo número de Seguro Social. ¿Qué hago con mi ITIN?
El IRS dice que no puedes tener los dos: deja de usar el ITIN, usa el SSN para impuestos y avisa al IRS para que combine tus registros. Si no avisas, puedes no recibir crédito por todos los salarios e impuestos retenidos. Avisa también a tu prestamista si tu préstamo se abrió con el ITIN.
La autoridad de vivienda dice que SAVE no confirmó mi estatus. ¿Me van a quitar la ayuda ya?
El reglamento no lo permite por eso solo. Si SAVE no confirma, exige una verificación secundaria manual. Y la ayuda no puede retrasarse, negarse, reducirse ni terminarse por el estatus mientras no termine la verificación de los documentos que entregaste a tiempo, ni mientras tu apelación no concluya. Si al final no se confirma, recibes un aviso con tus derechos.
¿Cuánto tiempo tengo para apelar y qué pasa mientras tanto?
Tienes 30 días desde la fecha del aviso para pedir la apelación por escrito directamente al servicio de inmigración, con copia y prueba de envío para la autoridad de vivienda. Inmigración debe decidir en 30 días o explicar la demora. Mientras la apelación está pendiente, la ayuda no puede retrasarse, negarse, reducirse ni terminarse por el estatus.
Somos una familia mixta y a un miembro no le confirmaron el estatus. ¿Perdemos todo?
El reglamento dice que la ayuda prorrateada debe darse si la familia la pide: se reparte según el número de miembros con estatus elegible establecido. Si la familia no la acepta, o nadie tiene estatus elegible, puede pedir un aplazamiento temporal de la terminación, por periodos de hasta seis meses y hasta dieciocho en total. La guía de Sección 8 y familias de estatus mixto explica el cálculo.
¿La propuesta de HUD de 2026 ya cambió estas reglas?
No. Es una propuesta de regla publicada el 20 de febrero de 2026; el plazo de comentarios cerró el 21 de abril de 2026. Propone verificar a todos sin importar la edad, hacer temporal la ayuda prorrateada y eliminar la apelación ante inmigración. Para cambiar el reglamento, HUD tendría que publicar una regla final. Esta guía se revisa cada mes.
¿Un notario me puede decir si el cambio de estatus afecta mi préstamo o mi ayuda?
No. Según el Departamento de Justicia, los notarios, preparadores de documentos y consultores de inmigración no pueden darte asesoría legal ni decirte si calificas para un alivio migratorio. Un representante acreditado o un abogado sí pueden; la EOIR publica las listas por estado.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. HUD · FHA Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 29 de octubre de 2026
- 2. HUD · HUD Mortgagee Letter 2025-09, Revisions to Residency Requirements · hud.gov · Consultado el 29 de octubre de 2026
- 3. Fannie Mae · Fannie Mae Selling Guide B2-2-02, Non-U.S. Citizen Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 29 de octubre de 2026
- 4. Fannie Mae · Fannie Mae Selling Guide B2-2-01, General Borrower Eligibility Requirements · selling-guide.fanniemae.com · Consultado el 29 de octubre de 2026
- 5. Fannie Mae · Fannie Mae Selling Guide B3-3.1-01, General Income Information · selling-guide.fanniemae.com · Consultado el 29 de octubre de 2026
- 6. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation B, 12 CFR §1002.5, Rules concerning requests for information · law.cornell.edu · Consultado el 29 de octubre de 2026
- 7. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation B, 12 CFR §1002.6, Rules concerning evaluation of applications · law.cornell.edu · Consultado el 29 de octubre de 2026
- 8. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · Equal Credit Opportunity Act, 15 U.S.C. §1691, Scope of prohibition · law.cornell.edu · Consultado el 29 de octubre de 2026
Ver las 16 fuentes restantes
- 9. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.39, Early intervention requirements for certain borrowers · law.cornell.edu · Consultado el 29 de octubre de 2026
- 10. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.41, Loss mitigation procedures · law.cornell.edu · Consultado el 29 de octubre de 2026
- 11. Administración del Seguro Social (Código de Regulaciones Federales, texto en Cornell LII) · 20 CFR §422.104, Who can be assigned a social security number · law.cornell.edu · Consultado el 29 de octubre de 2026
- 12. IRS · Individual Taxpayer Identification Number · irs.gov · Consultado el 29 de octubre de 2026
- 13. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §5.506, General provisions (Restrictions on Assistance to Noncitizens) · law.cornell.edu · Consultado el 29 de octubre de 2026
- 14. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 42 U.S.C. §1436a, Restriction on use of assisted housing by non-resident aliens (Section 214) · law.cornell.edu · Consultado el 29 de octubre de 2026
- 15. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §5.508, Submission of evidence of citizenship or eligible immigration status · law.cornell.edu · Consultado el 29 de octubre de 2026
- 16. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §5.512, Verification of eligible immigration status · law.cornell.edu · Consultado el 29 de octubre de 2026
- 17. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §5.514, Delay, denial, reduction or termination of assistance · law.cornell.edu · Consultado el 29 de octubre de 2026
- 18. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §5.516, Availability of preservation assistance to mixed families and other families · law.cornell.edu · Consultado el 29 de octubre de 2026
- 19. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §5.518, Types of preservation assistance available to mixed families and other families · law.cornell.edu · Consultado el 29 de octubre de 2026
- 20. HUD (Registro Federal, texto en GovInfo) · Housing and Community Development Act of 1980: Verification of Eligible Status (propuesta de regla, 91 FR 8151) · govinfo.gov · Consultado el 29 de octubre de 2026
- 21. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 22. Departamento de Justicia de EE. UU. (EOIR) · Can Someone Represent You Before EOIR? · justice.gov · Consultado el 29 de octubre de 2026
- 23. Departamento de Justicia de EE. UU. (EOIR) · Recognition & Accreditation Roster Reports · justice.gov · Consultado el 29 de octubre de 2026
- 24. Legal Services Corporation (LSC) · Get Legal Help · lsc.gov · Consultado el 29 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Préstamos hipotecarios 10 minutos de lectura
TPS, parole y permiso de trabajo: qué hipotecas hay
Si tienes TPS, parole o permiso de trabajo (EAD): qué dicen hoy FHA, Fannie Mae y USDA, qué documentos verifica el prestamista y cómo comparar ofertas.
- FHA no acepta residentes no permanentes desde los números de caso del 25 de mayo de 2025, y eso incluye a quienes tienen TPS, parole o solo un permiso de trabajo.
- Fannie Mae acepta residentes no permanentes legales en las mismas condiciones que a los ciudadanos; cada prestamista decide qué documentos acepta.
- El prestamista verifica tu identidad, tu SSN o ITIN y tus ingresos igual que a un ciudadano, y puede tomar en cuenta tu estatus.
- Préstamos hipotecarios DACA y préstamos: qué dicen hoy FHA, Fannie Mae y USDA Si tienes DACA y quieres comprar casa: qué dicen hoy las reglas de FHA, Fannie Mae y USDA, qué puede preguntarte el prestamista y cómo comparar ofertas. 11 minutos de lectura
- Préstamos hipotecarios Residentes permanentes y préstamos hipotecarios: qué piden Con green card pides los mismos préstamos que un ciudadano: qué dicen FHA, Fannie Mae y USDA, qué documentos te piden y qué revisar si tu tarjeta vence. 10 minutos de lectura
- Rentar Sección 8 y familias de estatus mixto: cómo funciona Cómo funciona el vale de Sección 8, cómo se calcula la ayuda en una familia de estatus mixto, cómo solicitarlo y qué cambio propuso HUD en 2026. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.