
Calculadora de hipoteca
Tu pago mensual con impuestos y seguro.
Lo que obtienes → pago mensual
Te compartieron esta página.
Preguntas y respuestas
Todas las preguntas que responden nuestras 25 guías sobre préstamos hipotecarios, agrupadas por guía. Cada respuesta es la de la guía y te lleva a ella, con sus fuentes.
Abre una pregunta para leer su respuesta. Cada grupo termina en la guía completa, con sus fuentes y, cuando la tiene, su calculadora.
No encontramos preguntas con esas palabras. Prueba con otra palabra o abre un tema.
De la guía
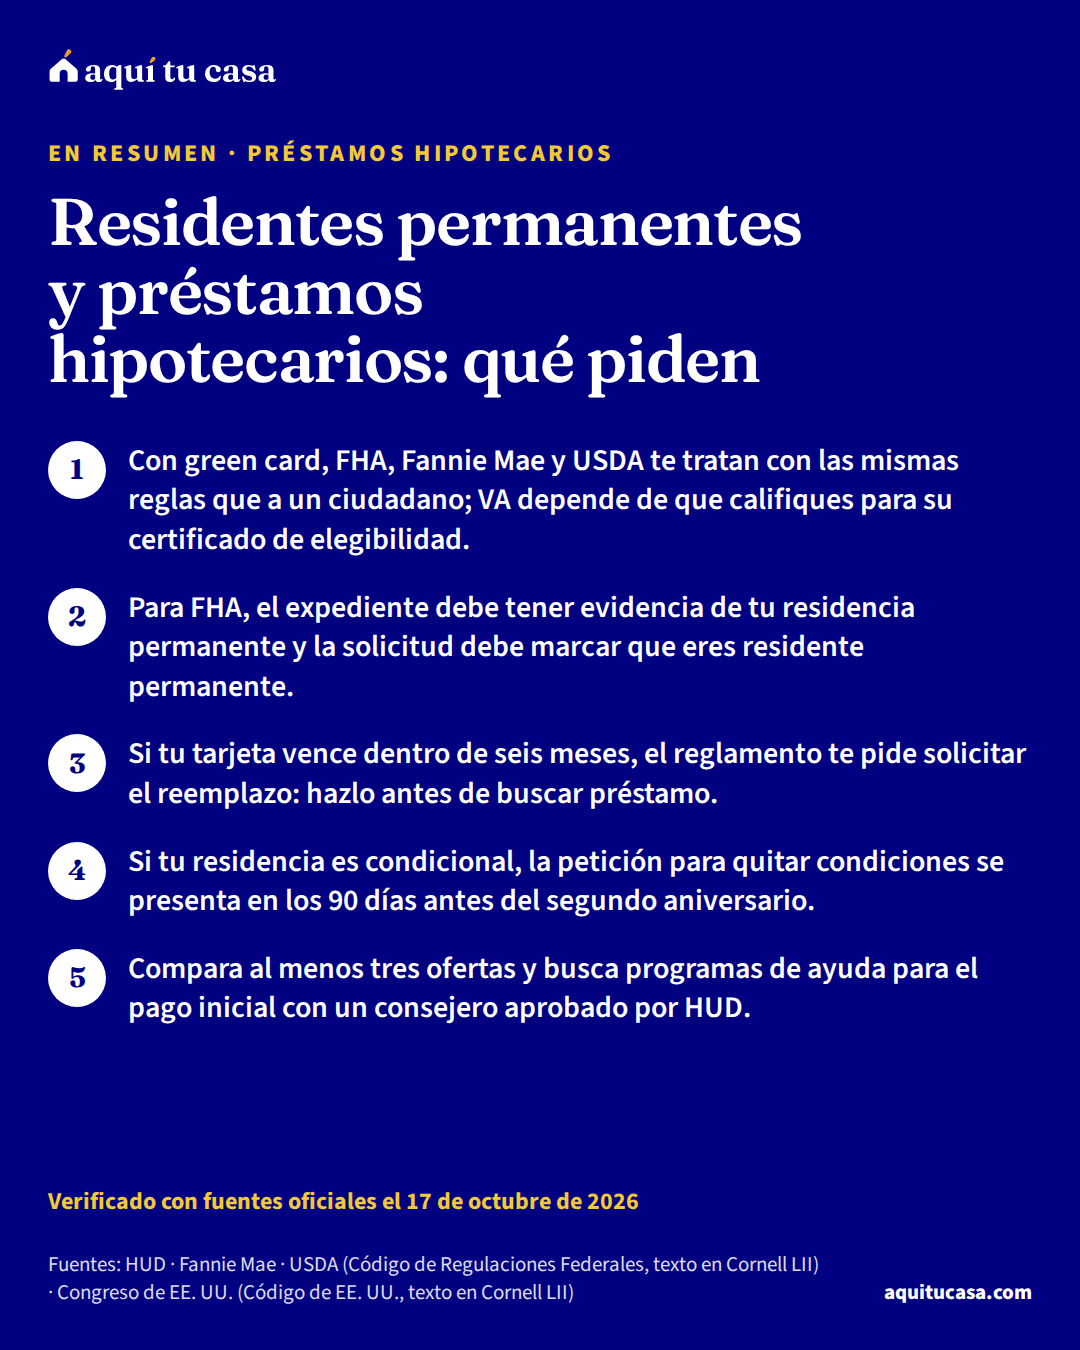
Con green card pides los mismos préstamos que un ciudadano: qué dicen FHA, Fannie Mae y USDA, qué documentos te piden y qué revisar si tu tarjeta vence.
Verificado el 17 de octubre de 2026 26 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
Sí. HUD dice que un prestatario con residencia permanente legal puede ser elegible para FHA con los mismos requisitos, términos y condiciones que un ciudadano. El expediente debe incluir evidencia de tu residencia permanente, y la tarjeta de Seguro Social sola no basta para probar el estatus.
Leer la guía completaEn las reglas de FHA y de Fannie Mae, no: te aplican las mismas condiciones que a un ciudadano. En FHA el pago inicial mínimo es 3.5% con un puntaje de 580 o más, y en HomeReady de Fannie Mae puede ser desde 3% si cumples el límite de ingreso. Cada prestamista puede tener sus propios requisitos adicionales: compara.
Leer la guía completaEl reglamento pide solicitar el reemplazo de la tarjeta cuando vence dentro de seis meses. HUD exige evidencia de tu residencia permanente y Fannie Mae deja que el prestamista decida qué documentos acepta. Pregunta a cada prestamista qué evidencia acepta si tu tarjeta está por vencer o en trámite de reemplazo.
Leer la guía completaLa ley dice que esa residencia se obtiene de forma condicional y que la petición para quitar las condiciones se presenta en los 90 días antes del segundo aniversario; si no se presenta, la residencia termina en esa fecha. Pregunta a cada prestamista cómo trata una tarjeta condicional, y para dudas sobre tu caso consulta a un representante acreditado o a un abogado.
Leer la guía completaPara USDA, el residente permanente es «extranjero calificado», así que la regla de estatus se cumple; la casa debe estar en una zona que USDA designe como rural. El préstamo VA depende de que califiques para su certificado de elegibilidad (COE), y muchas veces no pide pago inicial.
Leer la guía completaSí. El Reglamento B permite preguntar por tu residencia permanente y tu estatus migratorio, y tomarlos en cuenta. Lo que no puede hacer es discriminarte por tu origen nacional.
Leer la guía completaSegún el IRS, si eres residente permanente legal en cualquier momento del año, eres residente para el impuesto federal. La CFPB recomienda tener a mano tus declaraciones federales firmadas de los últimos dos años antes de hablar con prestamistas.
Leer la guía completaLos datos detrás de estas guías
Las guías de Préstamos hipotecarios citan estos datos. Se actualizan cuando sus fuentes publican cifras nuevas; aquí ves los vigentes.
Ver todos los datosFuentes: Freddie Mac (Al 5 de noviembre de 2026) · HUD (Datos de 2026) · FHFA (Datos de 2026)
De la guía
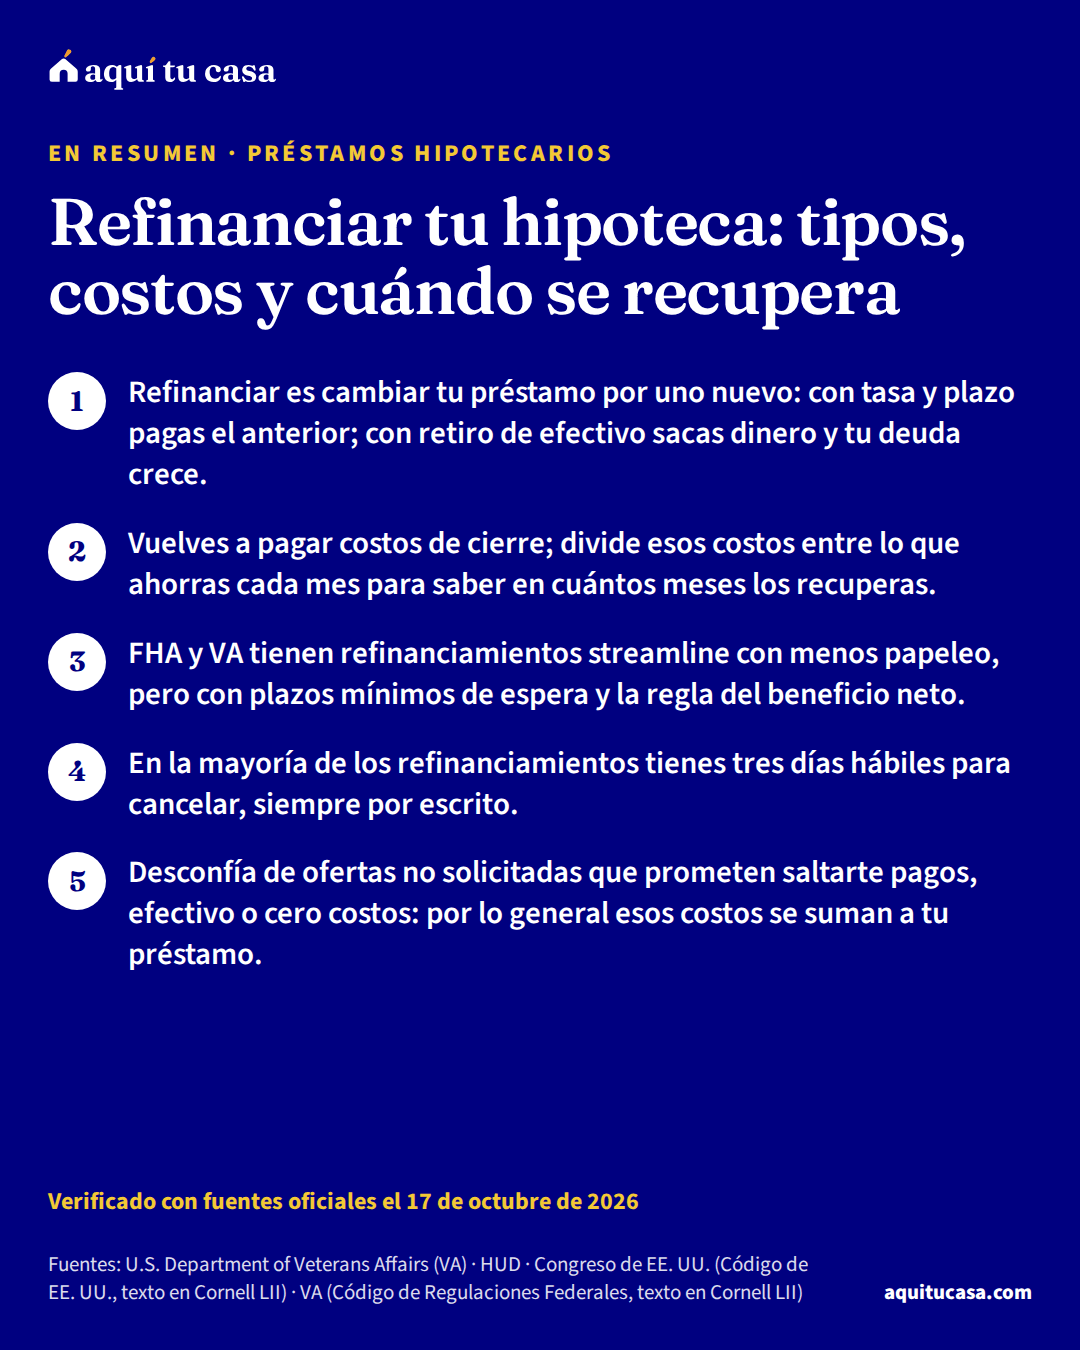
Refinanciar tu hipoteca: tasa y plazo o retiro de efectivo, los costos de cierre, el punto de equilibrio y los streamline de FHA y VA.
Verificado el 17 de octubre de 2026 17 fuentes oficiales
Depende de tus números. VA recomienda dividir tus costos de cierre entre lo que esperas ahorrar cada mes al refinanciar, para ver si vale la pena. Para los IRRRL, la ley pide que esos costos se recuperen en 36 meses o menos con pagos más bajos. Un consejero de vivienda aprobado por HUD puede revisar tu caso, muchas veces gratis.
Leer la guía completaHay costos de cierre otra vez, y VA dice que pueden sumar miles de dólares. Tu cifra real sale en la Estimación de Préstamo, que el prestamista debe darte dentro de tres días hábiles después de tu solicitud. Un préstamo anunciado sin costos los cubre con una tasa más alta o sumándolos al préstamo.
Leer la guía completaEs un refinanciamiento con menos papeleo para quien ya tiene un préstamo FHA o VA. En el streamline FHA sin calificación de crédito no se analiza tu crédito ni se pide avalúo; en el IRRRL de VA refinancias tu préstamo VA para bajar la tasa o pasar a tasa fija. Los dos piden un beneficio neto para ti y un tiempo mínimo desde el préstamo anterior.
Leer la guía completaEn la mayoría de los refinanciamientos, sí: tienes tres días hábiles (los sábados cuentan) desde que firmas, recibes la Declaración de Cierre y recibes dos copias del aviso de tu derecho a cancelar. Tienes que avisar por escrito. Si refinancias con el mismo prestamista sin pedir dinero adicional, no tienes este derecho.
Leer la guía completaDepende del programa. Para un streamline FHA deben pasar al menos 210 días desde el cierre del préstamo anterior y seis meses desde su primer pago. Para un IRRRL de VA, la ley pide seis pagos mensuales seguidos y 210 días desde el primer pago. Para un retiro de efectivo FHA, al menos seis meses de pagos.
Leer la guía completaSí, con un refinanciamiento con retiro de efectivo. Con FHA, el préstamo no puede pasar del 80 por ciento del valor ajustado de la casa. Tu deuda crece: VA recomienda entender cómo se compara el monto del préstamo nuevo con el valor de tu casa.
Leer la guía completaPuede que necesites la aprobación del prestamista de la HELOC para refinanciar tu primera hipoteca. Según la CFPB, ese prestamista puede negarse, y entonces puede que tengas que pagar la HELOC primero.
Leer la guía completa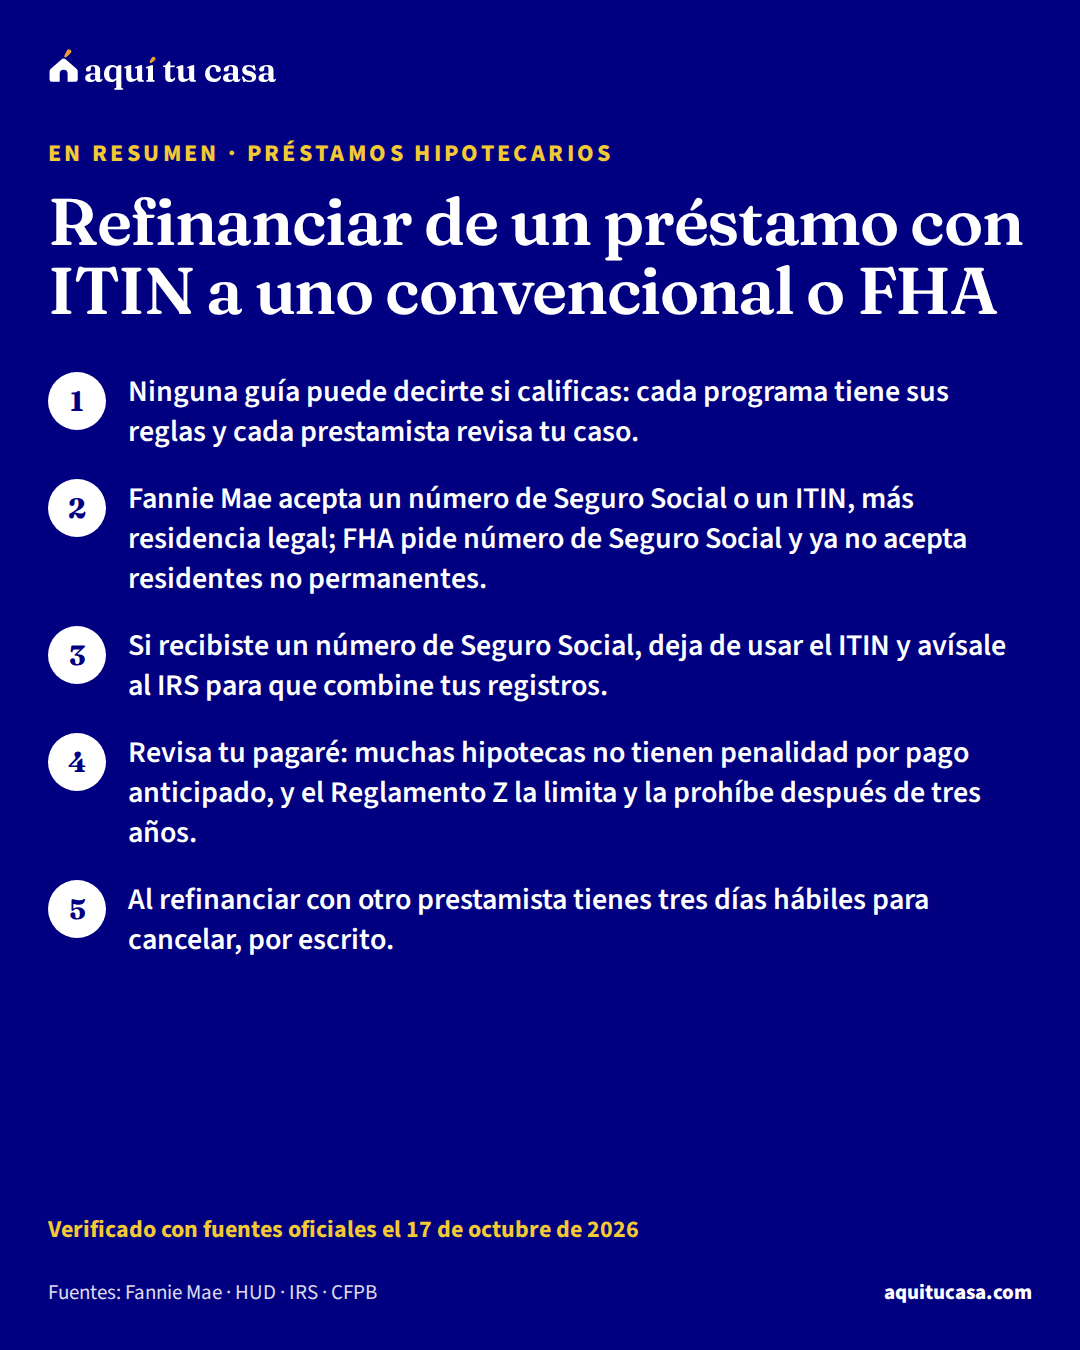
De la guía
Si compraste con un préstamo con ITIN y tu situación cambió: qué piden Fannie Mae y FHA para refinanciar, qué revisar en tu préstamo y tus derechos.
Verificado el 17 de octubre de 2026 18 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Me conviene refinanciar?
La Guía de Venta de Fannie Mae acepta un número de Seguro Social válido o un ITIN, más residencia legal documentada, y compra préstamos de residentes permanentes y no permanentes legales en las mismas condiciones que a los ciudadanos. El prestamista decide qué documentos acepta, así que la respuesta depende de tu caso y de cada prestamista. También cuentan tu crédito, tu ingreso y el valor de tu casa.
Leer la guía completaPara los números de caso asignados desde el 25 de mayo de 2025, FHA solo acepta ciudadanos, residentes permanentes legales y ciudadanos de Micronesia, las Islas Marshall y Palaos, y cada prestatario debe dar evidencia de un número de Seguro Social válido. Una tarjeta del Seguro Social no basta para probar el estatus. Las reglas pueden cambiar: revisa la fecha de verificación.
Leer la guía completaNo todas las hipotecas la tienen; si la tienes, la aceptaste al cerrar y está en tu pagaré. El Reglamento Z solo permite una penalidad en ciertos préstamos de tasa fija que son hipotecas calificadas, y aun así no puede pasar del 2% del saldo en los dos primeros años ni del 1% en el tercero, ni aplicarse después de tres años. Si no sabes, pregúntale a tu administrador del préstamo.
Leer la guía completaCon un convencional de Fannie Mae, el refinanciamiento con retiro de efectivo pide que tu hipoteca actual tenga al menos 12 meses y que hayas estado en el título al menos seis meses. Con FHA, debes haber vivido en la casa los 12 meses anteriores, haber pagado a tiempo y no pasar del 80% del valor. Sin retiro de efectivo, Fannie Mae limita el dinero que recibes al mayor entre el 1% del préstamo y $2,000.
Leer la guía completaEn la mayoría de los refinanciamientos tienes tres días hábiles para cancelar, contando los sábados pero no los domingos ni los feriados. Tienes que avisar por escrito. No aplica si refinancias con el mismo prestamista sin pedir dinero adicional. Si cancelas, sigues debiendo tu préstamo original.
Leer la guía completaDepende de la tasa, de los costos de cierre, de la penalidad que tengas y de cuánto tiempo pienses quedarte. La CFPB recomienda pedir Estimaciones de Préstamo a por lo menos tres prestamistas y comparar el APR. Un préstamo anunciado sin costos los cubre con una tasa más alta o sumándolos al préstamo.
Leer la guía completaSolo un abogado o un representante acreditado puede darte asesoría legal sobre tu caso migratorio; los notarios y los consultores no pueden. Para los números del refinanciamiento, un consejero de vivienda aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.
Leer la guía completa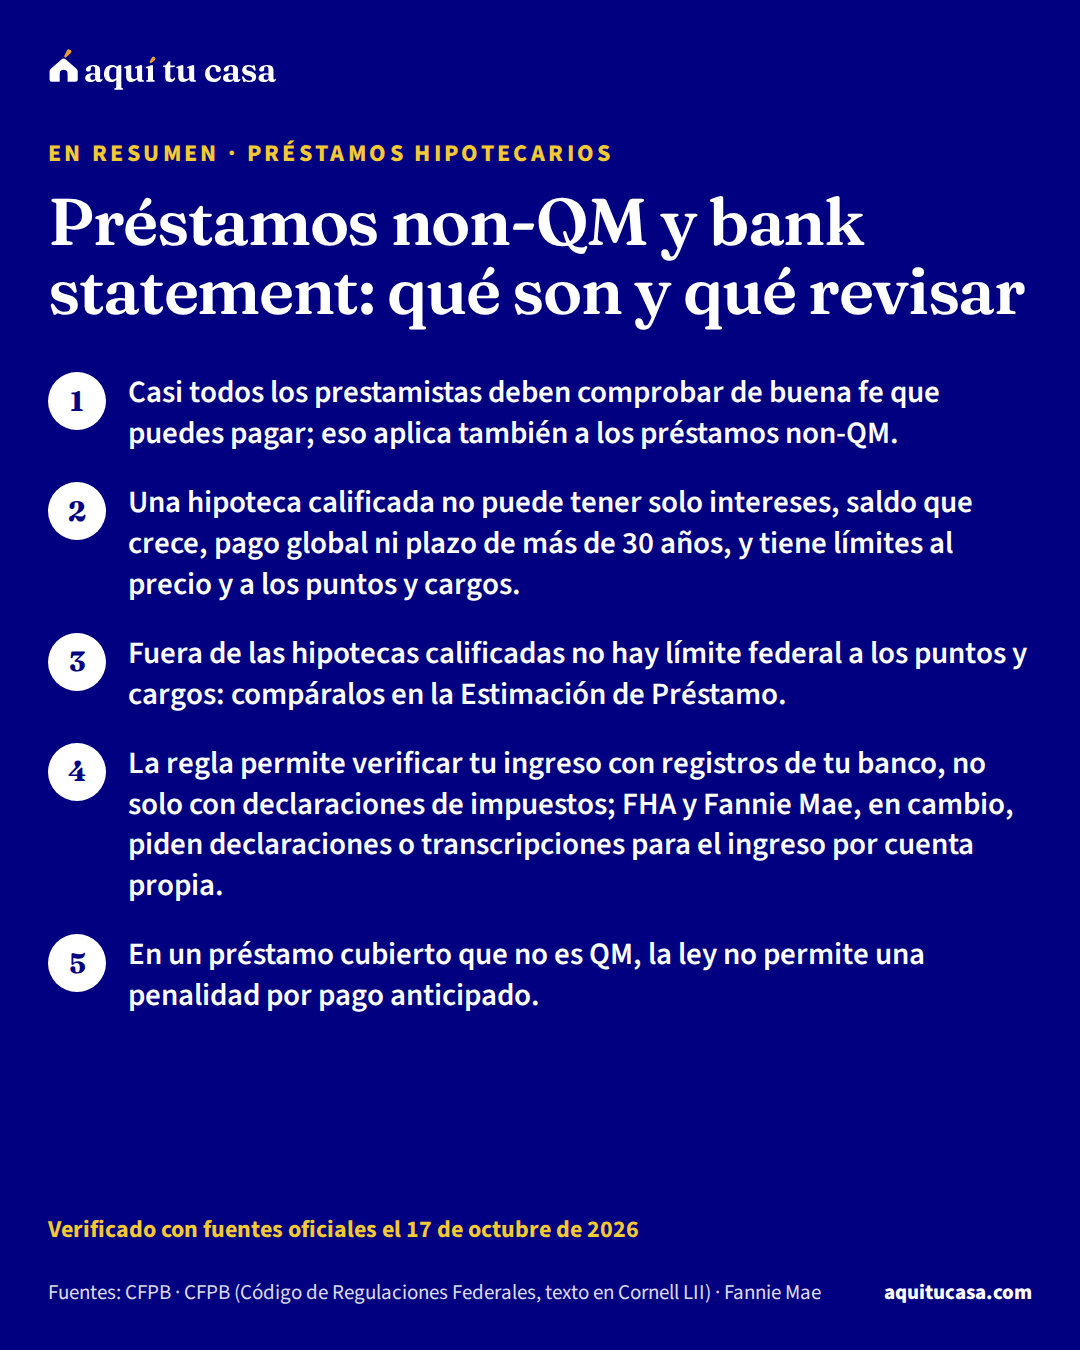
De la guía
Qué es una hipoteca calificada (QM), qué cambia en un préstamo non-QM o con estados de cuenta (bank statement) y qué revisar antes de aceptar uno.
Verificado el 17 de octubre de 2026 12 fuentes oficiales
Es un préstamo que cumple requisitos federales que lo hacen menos riesgoso: sin periodo de solo intereses, sin saldo que crece, sin pago global (salvo excepciones para prestamistas pequeños), con plazo de hasta 30 años, con límites al APR y a los puntos y cargos, y con tu ingreso y tus deudas verificados. Si tu préstamo es QM, se supone que el prestamista siguió la regla de capacidad de pago.
Leer la guía completaEs una hipoteca que no cumple los requisitos de una hipoteca calificada. Está permitido: la CFPB dice que los prestamistas no están obligados a hacer solo hipotecas calificadas. Pero la mayoría igual debe comprobar de buena fe que puedes pagar el préstamo.
Leer la guía completaEs un préstamo en el que el prestamista calcula tu ingreso con tus estados de cuenta en lugar de tus declaraciones de impuestos. El Reglamento Z permite verificar el ingreso con registros de instituciones financieras. Las reglas de Fannie Mae para el ingreso por cuenta propia, en cambio, se basan en tus declaraciones firmadas o en transcripciones del IRS. Pregunta siempre si la oferta es una hipoteca calificada.
Leer la guía completaSí. Según la CFPB, todos los préstamos respaldados por el gobierno (FHA, USDA y VA) son hipotecas calificadas. Los convencionales y los jumbo deben cumplir requisitos especiales para serlo.
Leer la guía completaEn un préstamo cubierto por la regla, solo si es una hipoteca calificada con APR que no puede subir y no es de precio alto, y la ley lo permite. Aun así, la penalidad no puede aplicar después de tres años ni pasar del 2% del saldo pagado en los dos primeros años o del 1% en el tercero. Revisa la línea «Prepayment Penalty» de tu Estimación de Préstamo.
Leer la guía completaEn una hipoteca calificada de $100,000 o más (cantidad que se ajusta por inflación), los puntos y cargos no pueden pasar del 3% del préstamo. Fuera de las hipotecas calificadas no hay ese límite: la CFPB dice que los prestamistas pueden cobrar más si lo deciden. Compara la sección A de cada Estimación de Préstamo.
Leer la guía completaSí, algunos. La CFPB menciona las Instituciones Financieras de Desarrollo Comunitario (CDFI), las agencias estatales de financiamiento de vivienda, ciertos proveedores de ayuda para el pago inicial y organizaciones sin fines de lucro que prestan poco y solo a personas de ingresos bajos o moderados, que deben seguir sus propios procedimientos escritos.
Leer la guía completaPide la Estimación de Préstamo de cada uno: todos los prestamistas usan el mismo formulario y deben dártela dentro de los tres días hábiles después de tu solicitud. Compara la tasa, el APR, los puntos y cargos, y la tabla «Loan Terms», que dice si hay penalidad, pago global o pagos que pueden subir. La CFPB recomienda pedir al menos tres ofertas por escrito.
Leer la guía completa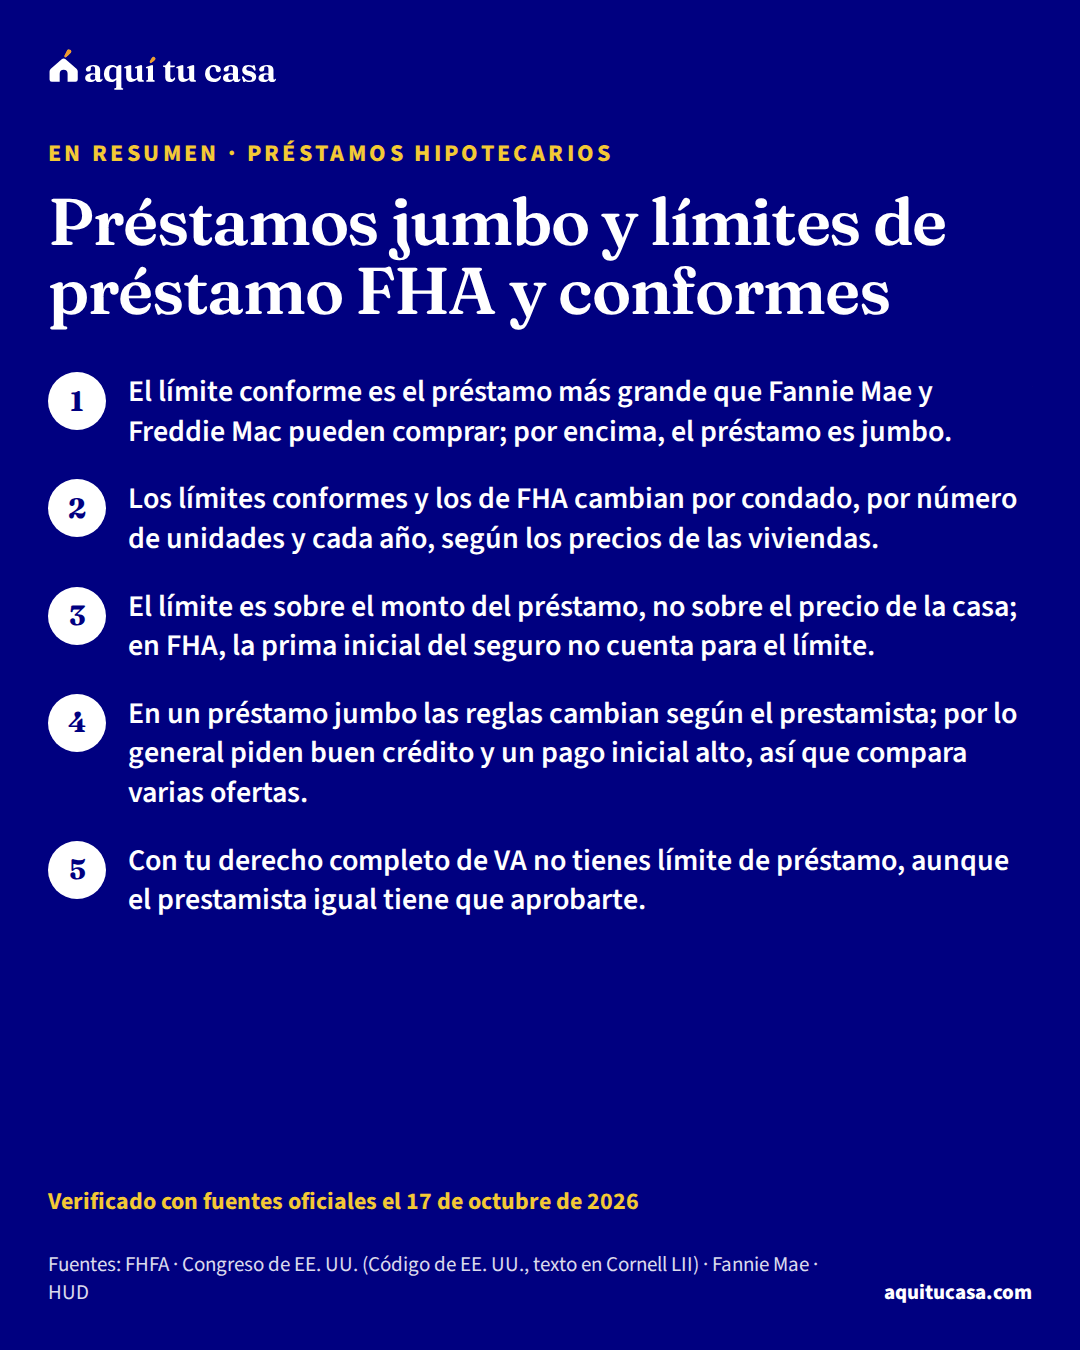
De la guía
Qué son los límites de préstamo conformes y FHA, cómo se fijan en cada condado, qué es un préstamo jumbo y cómo saber el límite de tu zona.
Verificado el 17 de octubre de 2026 10 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
Es un préstamo por un monto mayor que el límite de préstamo conforme, es decir, más grande de lo que Fannie Mae y Freddie Mac pueden comprar por ley. Según la CFPB, en un jumbo las reglas cambian según el prestamista, pero por lo general piden buen crédito y un pago inicial alto.
Leer la guía completaPara una casa de una unidad es de $832,750 en la mayoría de los condados, y en las zonas de costo alto puede llegar hasta $1,299,500. La ley fija límites más altos para casas de dos a cuatro unidades, y todos cambian cada año. Busca el de tu condado en la página de límites conformes.
Leer la guía completaDepende del condado: en nuestros datos va de $541,287 a $1,299,500 para una casa de una unidad. La ley lo fija con el precio mediano de las viviendas de la zona, con un mínimo y un máximo nacionales. Búscalo en la página de límites FHA o en la página de tu condado.
Leer la guía completaSobre el préstamo. La FHFA habla del saldo inicial del préstamo y Fannie Mae del monto original del préstamo. En FHA, la prima inicial del seguro hipotecario no se cuenta al comparar con el límite, y el préstamo máximo es lo que sea menor entre el límite y un porcentaje del valor de la casa.
Leer la guía completaPorque la ley lo ata a los precios de las viviendas. El límite conforme se ajusta el 1 de enero de cada año según el índice de precios de vivienda de la FHFA (si los precios bajan, no se ajusta), y FHA publica límites nuevos para cada año calendario.
Leer la guía completaSí, si cumple los requisitos. La CFPB explica que los préstamos del gobierno siempre son hipotecas calificadas, mientras que los convencionales y los jumbo deben cumplir requisitos especiales para serlo. Pregunta al prestamista y revisa la guía de préstamos non-QM.
Leer la guía completaSi tienes tu derecho completo (full entitlement), VA dice que no tienes límite de préstamo, siempre que puedas pagarlo y el avalúo respalde el precio; el prestamista igual tiene que aprobarte. Si ya usaste parte de tu derecho, lo que te queda se calcula con el límite del condado, que es el mismo de la FHFA.
Leer la guía completaLa ley fija límites conformes más altos para viviendas de 2, 3 y 4 familias, y Fannie Mae dice que sus límites varían según el número de unidades. La ley de FHA también fija límites distintos para viviendas de 2, 3 y 4 familias. Revisa el límite de tu condado para el número de unidades que vas a comprar.
Leer la guía completa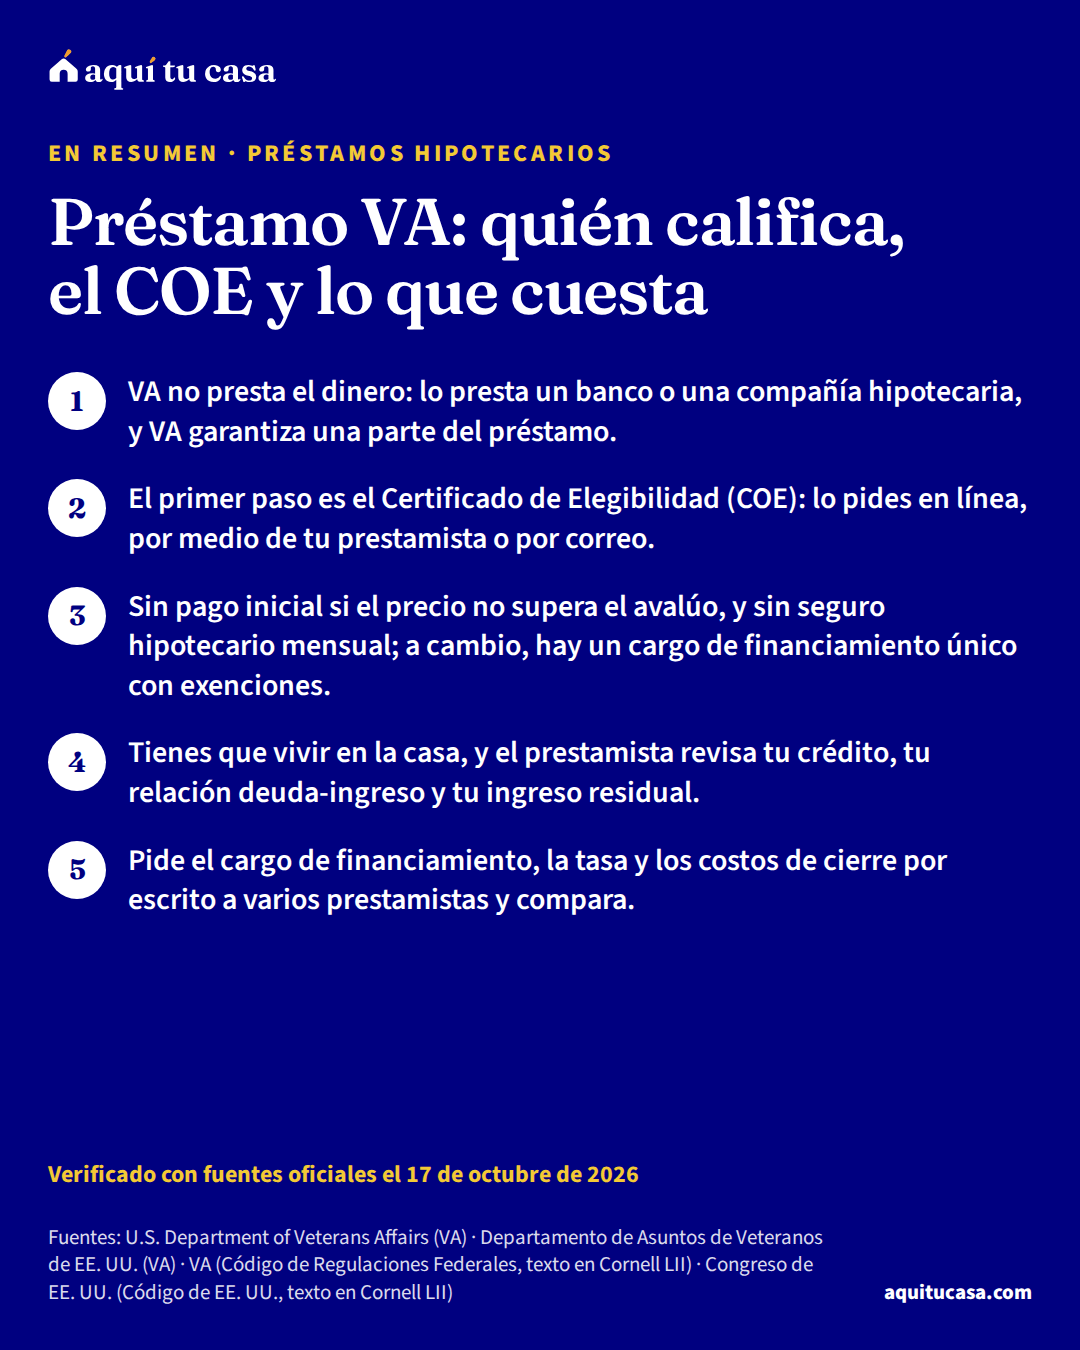
De la guía
Cómo funciona el préstamo VA: quién califica, cómo pedir el Certificado de Elegibilidad (COE), el cargo de financiamiento y la regla de vivir en la casa.
Verificado el 17 de octubre de 2026 14 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
Según VA, el préstamo VA de compra muchas veces no pide pago inicial (0%) mientras el precio de venta no sea mayor que el valor del avalúo. Si no tienes tu derecho completo, la mayoría de los prestamistas pide que tu derecho, tu pago inicial o ambos cubran al menos el 25% del préstamo.
Leer la guía completaVA lo calcula como un porcentaje del monto del préstamo, no del precio. El porcentaje depende del tipo de préstamo y, en una compra, de si ya usaste el beneficio y de tu pago inicial; VA publica la tabla en su página. Puedes sumarlo al préstamo o pagarlo al cierre, y no lo pagas si, por ejemplo, recibes compensación de VA por una discapacidad relacionada con el servicio.
Leer la guía completaVA dice que no exige un puntaje mínimo, pero que algunos prestamistas sí lo exigen, así que recomienda hablar con más de un prestamista para comparar. El prestamista también revisa tu relación deuda-ingreso y tu ingreso residual.
Leer la guía completaSí, en ciertos casos: por ejemplo, si el veterano murió en servicio o por una discapacidad relacionada con el servicio y no te volviste a casar, o si está desaparecido en acción o es prisionero de guerra. Necesitas tu propio COE y cumplir los requisitos de crédito e ingresos del prestamista.
Leer la guía completaSí. VA dice que puedes recuperar el derecho que usaste si vendiste la casa y pagaste el préstamo, si otro veterano que califica asume tu préstamo con su derecho, o si pagaste el préstamo sin vender (esto, una sola vez). Aunque no lo recuperes, puede que te quede derecho para otra compra.
Leer la guía completaNo como inversión sin vivir en ella. La ley pide que certifiques que piensas vivir en la casa como tu hogar y mudarte dentro de un tiempo razonable. Si estás en servicio activo y no puedes vivir ahí, el requisito se cumple si vive tu cónyuge, o un hijo dependiente, y se hace la certificación.
Leer la guía completaVA tiene una página en español que explica cómo pedir el COE. Esa página dice que, si llamas con preguntas sobre el préstamo, puedes pedirle al agente que un intérprete que hable español se una a la llamada.
Leer la guía completa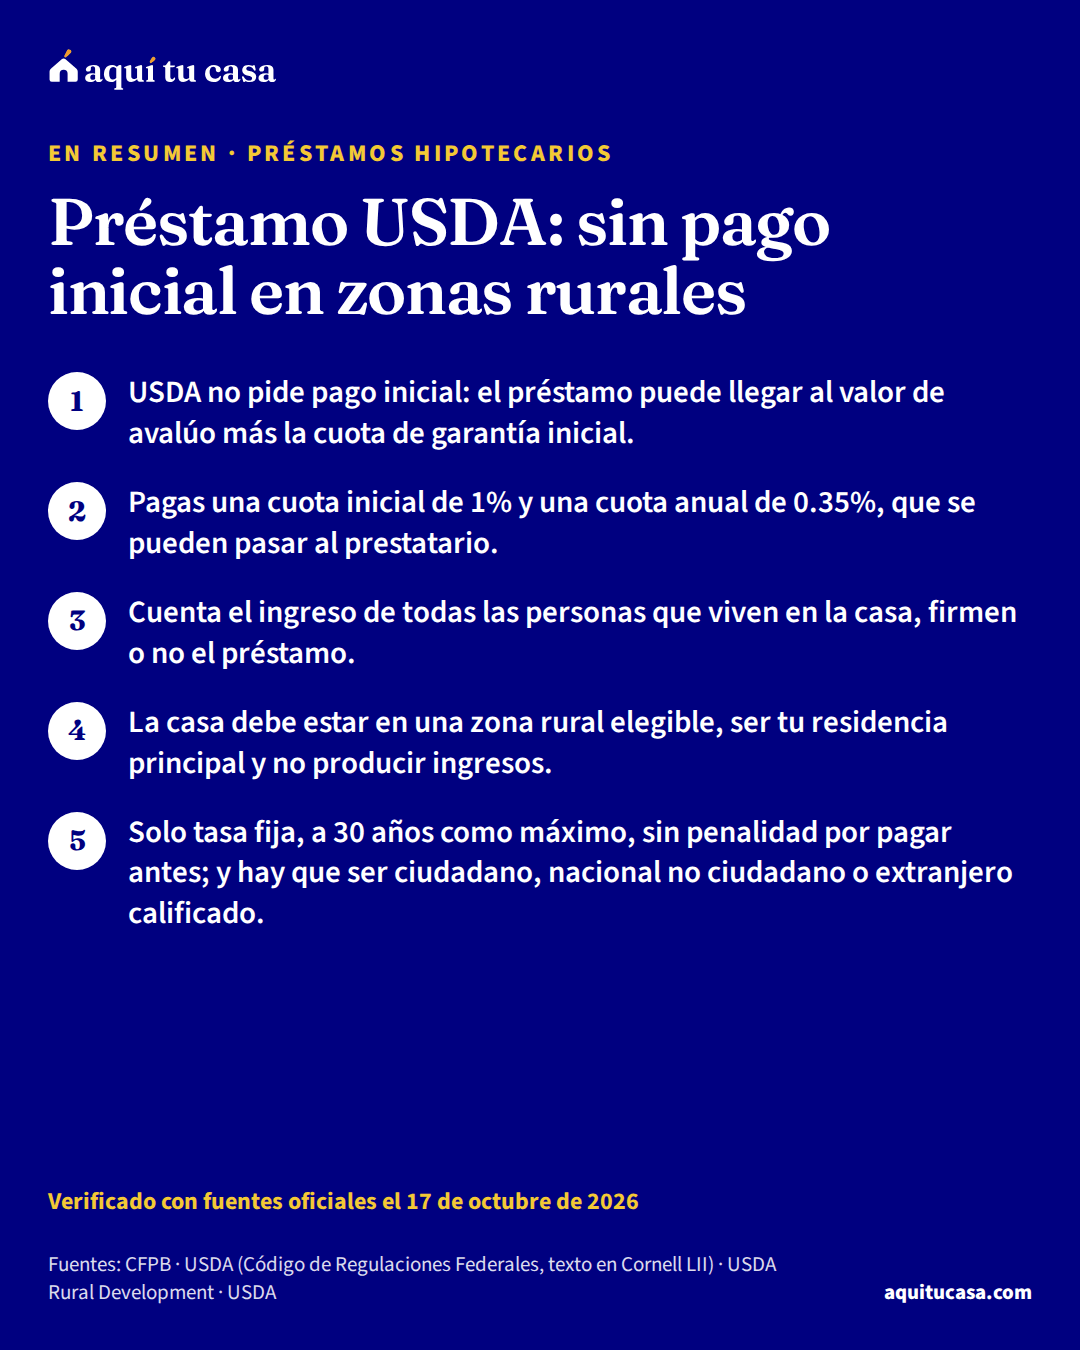
De la guía
Cómo funciona el préstamo garantizado de USDA: zonas rurales, límite de ingreso del hogar, cuotas de garantía, quién puede pedirlo y los pasos.
Verificado el 17 de octubre de 2026 19 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
Así es. El reglamento permite que el préstamo llegue al menor entre el valor de avalúo más la cuota de garantía inicial y el precio más los costos permitidos, así que el pago inicial mínimo es 0%. Aun así pagas costos de cierre, salvo los que se puedan incluir en el préstamo o pague el vendedor.
Leer la guía completaPara el año fiscal 2027 (del 1 de octubre de 2026 al 30 de septiembre de 2027), la cuota de garantía inicial es de 1% y la cuota anual de 0.35%, en compras y refinanciamientos. La cuota inicial se puede sumar al préstamo, y la anual se cobra en tu pago mensual.
Leer la guía completaEs el 'ingreso moderado' de tu zona: la cifra más alta entre el 115% del ingreso familiar mediano de Estados Unidos y otras dos que dependen de tu estado, tu área y el tamaño de tu hogar. Cuenta el ingreso de todas las personas que viven en la casa, con algunas deducciones. El sitio de elegibilidad de USDA te da una idea; tu prestamista hace la cuenta final.
Leer la guía completaRevisa la dirección en el sitio de elegibilidad de USDA, en la sección de propiedades. USDA solo garantiza préstamos en zonas que Rural Development designa como rurales, y esa designación puede cambiar; si cambia, se respetan los compromisos que ya existían.
Leer la guía completaEl reglamento pide evidencia de que eres ciudadano, nacional no ciudadano o 'extranjero calificado'. Esa categoría la define una ley federal e incluye, entre otros, a los residentes permanentes, asilados y refugiados. Si no sabes en qué categoría estás, un abogado o un representante acreditado puede orientarte. Las reglas pueden cambiar: revisa la fecha de verificación.
Leer la guía completaEl reglamento pide un historial de crédito verificable y un puntaje aceptable, sin fijar un número para todos. Un puntaje de 680 o más cuenta como factor a favor si tus pagos pasan los topes de 29% y 41%. Si no tienes historial, se pueden usar otros métodos, como un informe de crédito no tradicional.
Leer la guía completaSolo si cumples varias condiciones: tu casa actual ya no cubre las necesidades de tu familia, vas a vivir en la nueva, no tienes recursos para comprar sin la garantía, no conservas más de una vivienda además de la nueva y puedes pagar las dos.
Leer la guía completaNo con USDA garantizado. El reglamento no permite tierra o edificios que se usan principalmente para producir ingresos, ni propiedades usadas sobre todo para agricultura o un negocio. El terreno debe ser de tamaño típico para la zona.
Leer la guía completaHerramientas
Las calculadoras que usan estas guías. Cada una te deja un resultado que puedes usar hoy.
Tu pago mensual con impuestos y seguro.
Lo que obtienes → pago mensual
El precio que tu ingreso puede pagar.
Lo que obtienes → precio máximo
Lo que cuesta cada préstamo al mes y en cinco años.
Lo que obtienes → pago por préstamo
El dinero que necesitas el día del cierre.
Lo que obtienes → efectivo para cerrar
De la guía
Cómo funciona el préstamo FHA: el pago inicial y el puntaje que pide HUD, el seguro MIP, el límite de tu condado, la casa y las reglas de residencia.
Verificado el 17 de octubre de 2026 13 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
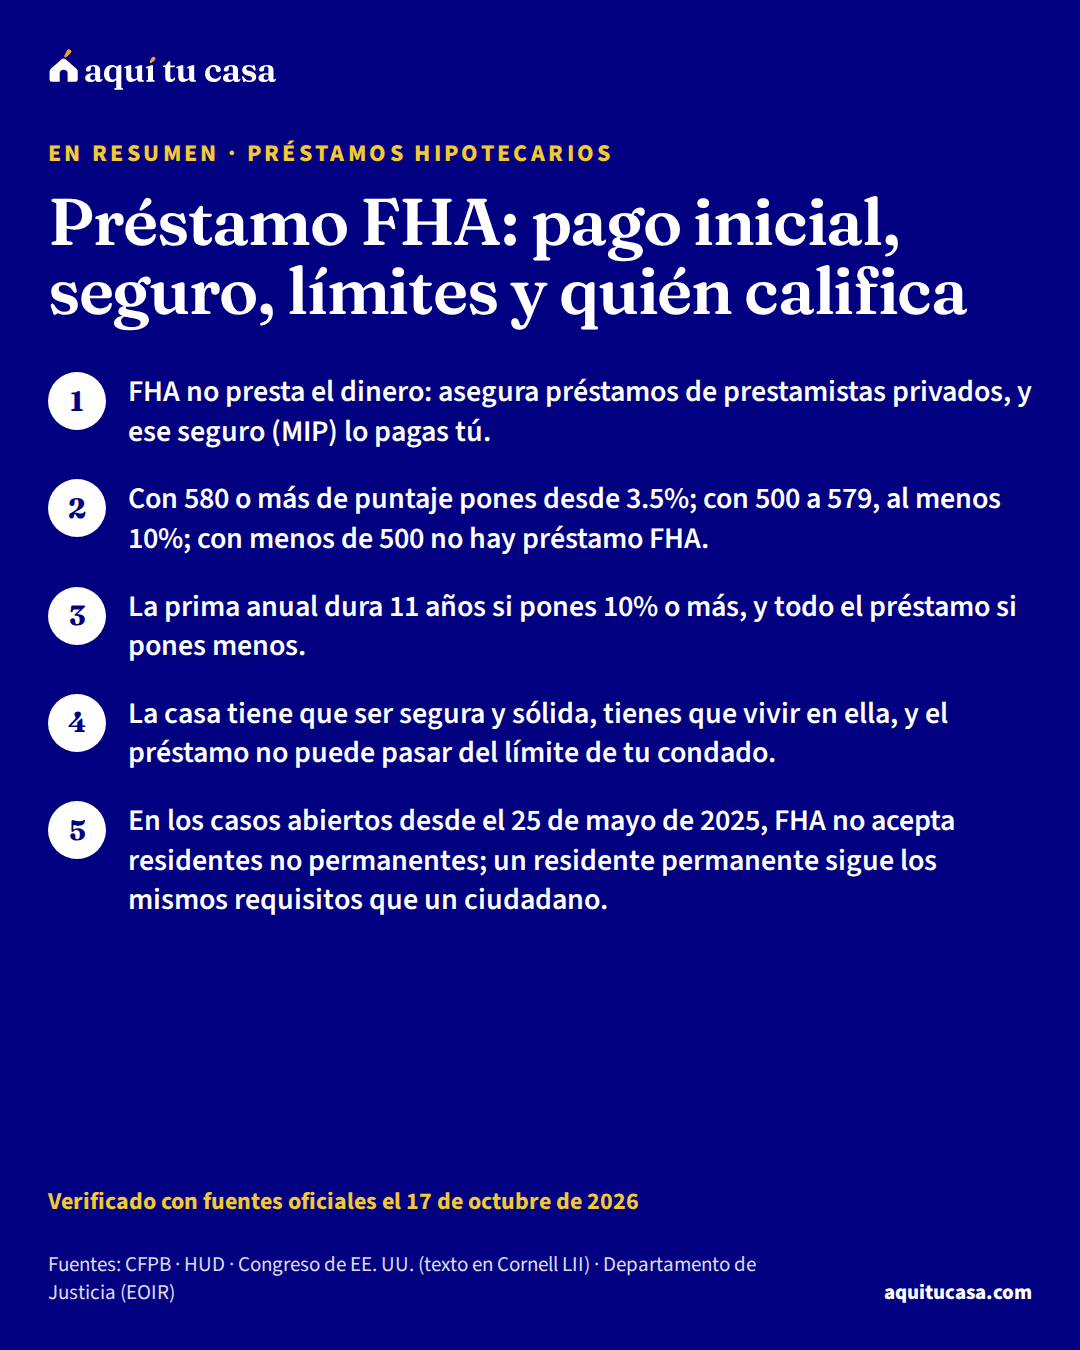
HUD pide una inversión mínima de 3.5% del valor de la casa si tu puntaje es de 580 o más. Con un puntaje de 500 a 579, el préstamo no puede pasar del 90% del valor, así que pones al menos 10%. En una casa de $332,700, el valor típico en Estados Unidos, el 3.5% son $11,645, más los costos de cierre.
Leer la guía completaSegún el manual de HUD, con 580 o más puedes recibir el financiamiento máximo; de 500 a 579, hasta el 90% del valor; y con menos de 500 no eres elegible. Si no tienes puntaje, puedes recibir el financiamiento máximo, pero tu préstamo se revisa a mano.
Leer la guía completaDepende de tu pago inicial. En un préstamo de más de 15 años, si pusiste 10% o más, la prima anual dura 11 años; si pusiste menos, dura todo el préstamo. La CFPB dice que las reglas de FHA son distintas a las del PMI y que, para preguntas sobre tu seguro FHA, contactes a tu administrador del préstamo.
Leer la guía completaPara los números de caso asignados desde el 25 de mayo de 2025, HUD eliminó la elegibilidad de los residentes no permanentes. Pueden calificar los ciudadanos, los residentes permanentes y los ciudadanos de Micronesia, las Islas Marshall y Palaos, y cada prestatario debe probar un número de Seguro Social válido. La guía de préstamos con ITIN explica otras opciones. Las reglas pueden cambiar: revisa la fecha de verificación.
Leer la guía completaDepende de tu condado. La ley fija el límite a partir del precio mediano de las casas de cada área, y HUD publica límites nuevos cada año. En nuestros datos, el límite para una casa de una unidad va de $541,287 a $1,299,500; busca el de tu condado en nuestra página de límites FHA.
Leer la guía completaSí, si el edificio tiene cuatro unidades o menos, lo compras completo y vives en una de las unidades. Los límites son más altos para casas de varias unidades. Al menos un prestatario debe mudarse dentro de los 60 días después de firmar y vivir ahí al menos un año.
Leer la guía completaSí, hasta cierto punto. El vendedor, los agentes y otras partes interesadas pueden aportar hasta 6% del precio de venta para tus costos de cierre, prepagos y puntos. Lo que pase de ese tope cuenta como un incentivo, y nada de eso puede usarse para tu pago inicial mínimo.
Leer la guía completaSí. HUD acepta regalos de un familiar, de tu empleador o sindicato, de un amigo cercano con un interés documentado, de una organización benéfica o de un programa del gobierno que ayuda a comprar casa. Es dinero que no se devuelve; la guía de regalos de dinero de familiares explica los papeles.
Leer la guía completa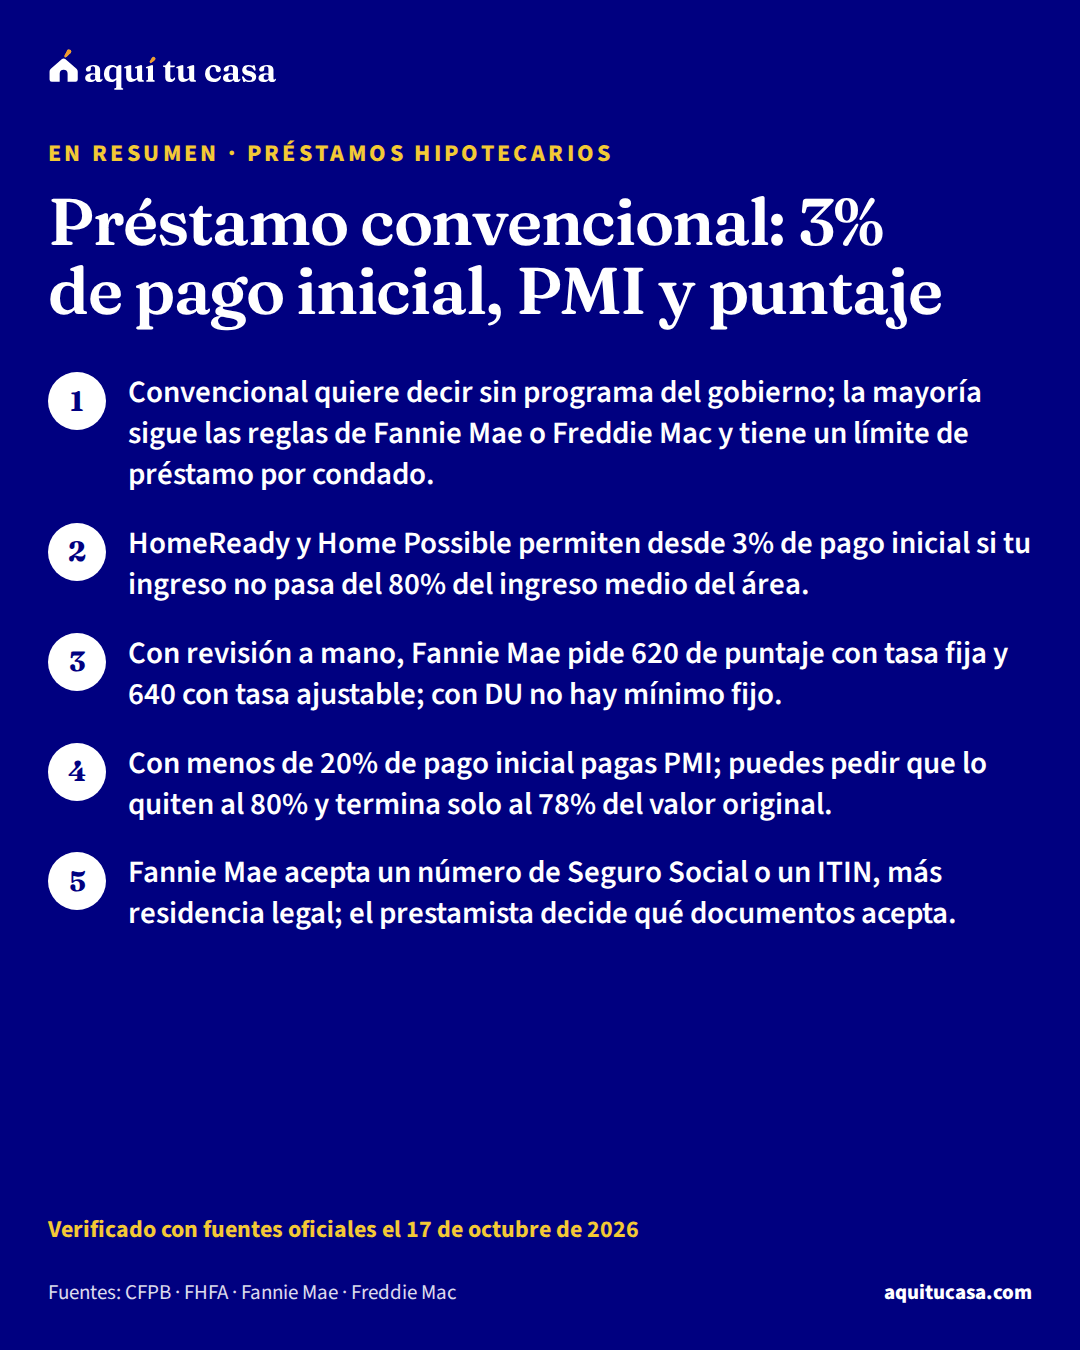
De la guía
Cómo funciona el préstamo convencional: HomeReady y Home Possible desde 3%, el puntaje que pide Fannie Mae, el seguro PMI y cuándo termina por ley.
Verificado el 17 de octubre de 2026 21 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
Depende del programa y del prestamista. HomeReady, de Fannie Mae, y Home Possible, de Freddie Mac, permiten desde 3% si cumples el límite de ingreso. En una casa de $332,700, el valor típico en Estados Unidos, eso son $9,981. Con menos de 20% pagas seguro privado (PMI).
Leer la guía completaSi el préstamo se revisa a mano, Fannie Mae pide al menos 620 con tasa fija y 640 con tasa ajustable. Si se evalúa con su sistema automático (DU), no hay un mínimo fijo: el sistema mide tu riesgo con varios factores. Tu puntaje también influye en el precio del préstamo.
Leer la guía completaPor ley, puedes pedir por escrito que lo cancelen cuando tu saldo llega al 80% del valor original de la casa, si tienes buen historial de pagos, vas al día, no tienes otra hipoteca y la casa no perdió valor. Termina solo cuando el saldo, según el calendario, llega al 78%, si vas al día, y a más tardar a la mitad del plazo. La primera fecha para pedirlo está en el aviso de PMI que recibiste al cerrar.
Leer la guía completaEs una hipoteca convencional de Fannie Mae para personas cuyo ingreso no pasa del 80% del ingreso medio del área de la casa. Permite financiar hasta el 97% del valor en una casa de una unidad, con tasa fija de hasta 30 años. Si todos los que vivirán en la casa compran por primera vez, pide un curso para compradores.
Leer la guía completaLa Guía de Venta de Fannie Mae acepta un número de Seguro Social válido o un ITIN, además de residencia legal documentada, y compra préstamos de residentes permanentes y no permanentes legales en las mismas condiciones que a los ciudadanos. El prestamista decide qué documentos de residencia acepta, y no todos ofrecen esa opción. La guía de préstamos con ITIN explica cómo preguntar.
Leer la guía completaSí. En una residencia principal, Fannie Mae acepta regalos de parientes y de personas con una relación familiar, como tu pareja o tu prometido. En una casa de una unidad no tienes que poner dinero propio: todo puede ser regalo. El donante firma una carta de regalo que dice que no espera que se lo devuelvas.
Leer la guía completaNo hay una respuesta para todos. La CFPB dice que los convencionales suelen costar menos que los FHA, pero pueden ser más difíciles de obtener, y que el PMI suele ser más barato que el seguro de FHA para quien tiene buen crédito. Además, el PMI termina por ley y el seguro FHA con menos de 10% de pago inicial dura todo el préstamo. Pide Estimaciones de Préstamo de los dos y compara.
Leer la guía completaEs un préstamo por encima del límite conforme, el monto máximo que Fannie Mae y Freddie Mac pueden comprar. La CFPB dice que en los jumbo las reglas cambian según el prestamista, pero por lo general piden buen crédito y un pago inicial alto.
Leer la guía completa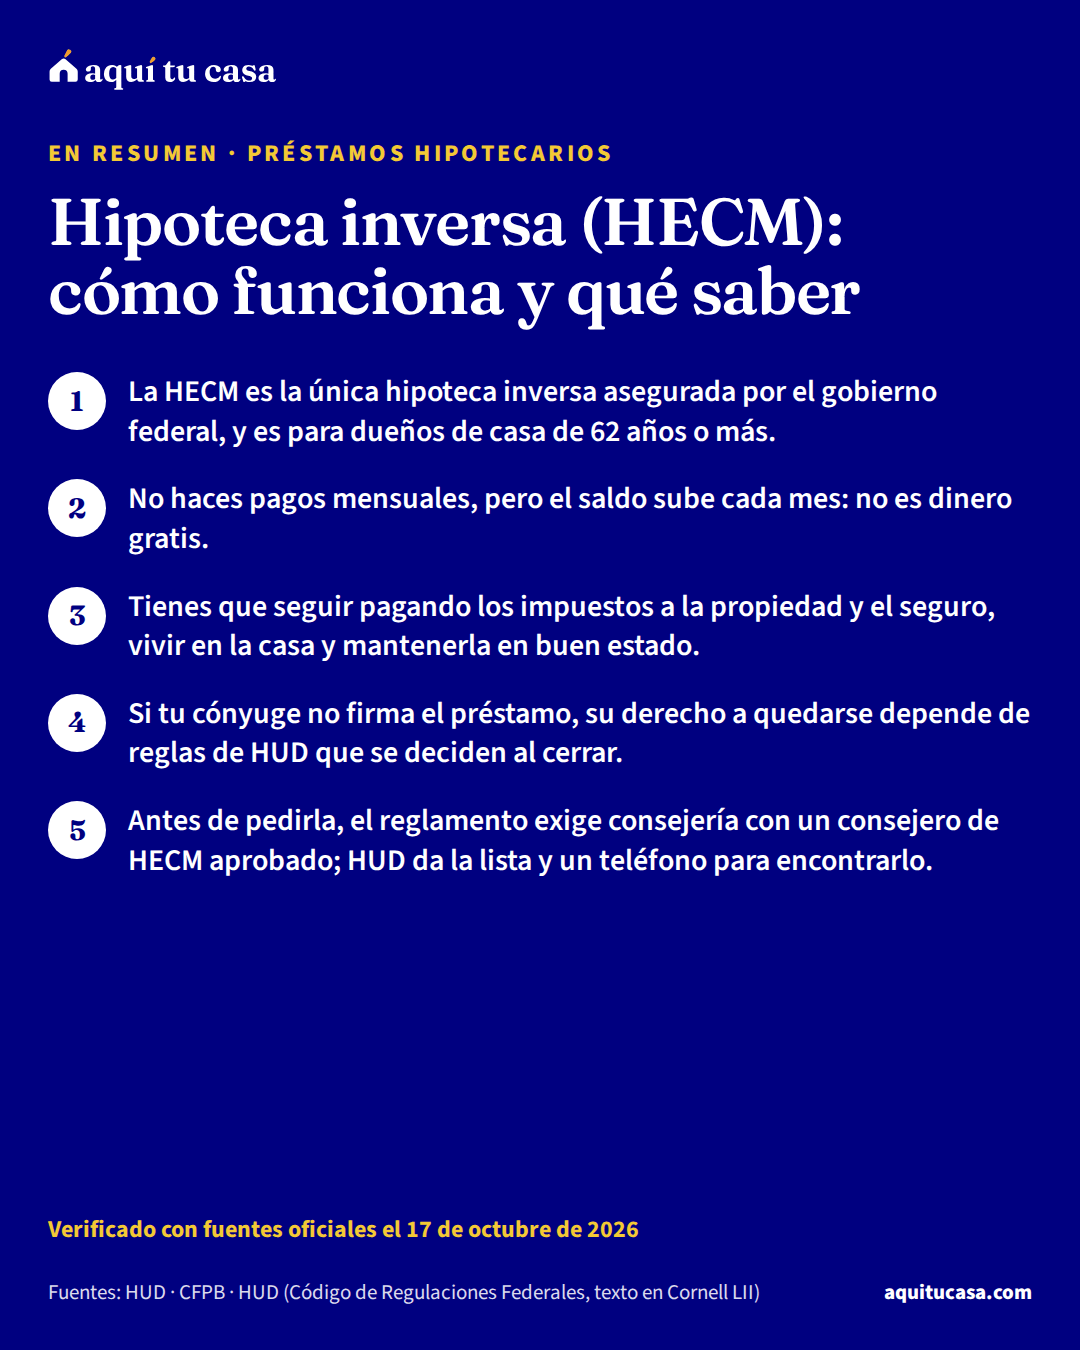
De la guía
Qué es la hipoteca inversa HECM, quién puede tenerla, la consejería obligatoria, qué pasa con tu cónyuge y tus herederos, y cómo evitar estafas.
Verificado el 17 de octubre de 2026 15 fuentes oficiales
Es un préstamo para dueños de casa de 62 años o más que usa la casa como garantía. No haces pagos mensuales: los intereses y cargos se suman al saldo cada mes, y el préstamo se paga cuando ya no vives en la casa, por lo general vendiéndola. El título sigue a tu nombre.
Leer la guía completaLa CFPB dice que, si no pagas los impuestos a la propiedad o el seguro de la casa, puede haber una ejecución hipotecaria. Por eso el reglamento te pide pagar esos cargos, mantener la casa y vivir en ella. Si te cuesta pagarlos, la CFPB sugiere buscar ayuda de inmediato con un consejero de hipotecas inversas.
Leer la guía completaNo personalmente: el reglamento dice que el prestatario no responde personalmente por el saldo y que el prestamista solo puede cobrar con la venta de la casa. Si el saldo es mayor que el valor de la casa, tus herederos no tienen que pagar más del 95 por ciento del valor del avalúo. Si quieren quedarse con la casa, tienen que pagar todo el saldo.
Leer la guía completaSi cumple las condiciones de HUD (estaba casado contigo al cerrar, aparece nombrado como cónyuge no prestatario elegible y vive en la casa), puede quedarse después de tu muerte sin pagar el saldo, siempre que en 90 días establezca su derecho legal a quedarse y siga cumpliendo el préstamo. Si no cumple esas condiciones al cerrar, el préstamo vence cuando mueras.
Leer la guía completaSí. El reglamento de HUD dice que el prestatario, cualquier cónyuge no prestatario y cualquier otro dueño deben recibir consejería de un consejero de HECM aprobado, y el consejero te da un certificado para el prestamista. Para encontrar uno, HUD indica su lista de consejeros o el (800) 569-4287.
Leer la guía completaSegún HUD, depende de la edad del prestatario más joven (o del cónyuge no prestatario elegible), de la tasa de interés y del menor entre el valor del avalúo, el límite de la FHA para la HECM y el precio de venta. Puedes recibirlo en pagos mensuales, como línea de crédito, en una combinación de las dos o, solo con tasa fija, en un pago único.
Leer la guía completaEn la mayoría de las hipotecas inversas, sí: tienes tres días hábiles después del cierre para cancelar por cualquier motivo y sin penalidad, avisando por escrito. La CFPB sugiere mandar la carta por correo certificado con acuse de recibo. El prestamista tiene 20 días para devolverte lo que pagaste.
Leer la guía completa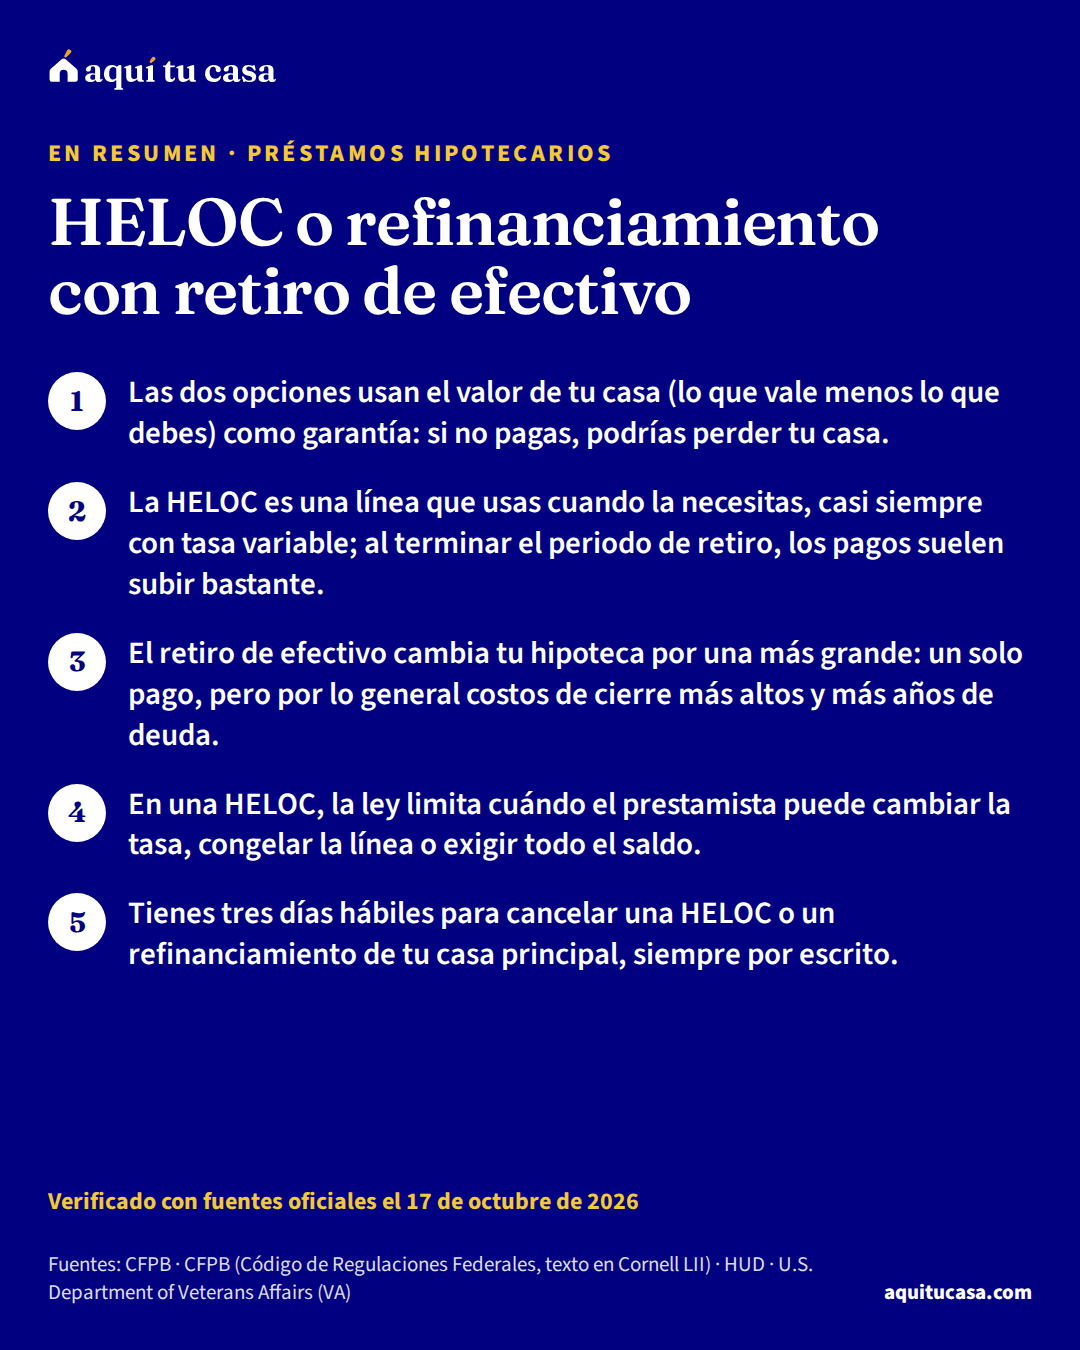
De la guía
Línea de crédito sobre el valor de tu casa (HELOC) o refinanciamiento con retiro de efectivo: cómo funcionan, sus costos, tus derechos y los riesgos.
Verificado el 17 de octubre de 2026 15 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
Depende de para qué necesitas el dinero, de tu tasa actual y de cuánto tiempo piensas tardar en pagarlo. La CFPB dice que la HELOC te deja retirar y pagar durante años, casi siempre con tasa variable, y que el retiro de efectivo te deja con un solo pago pero por lo general con costos de cierre más altos. Un consejero de vivienda aprobado por HUD puede revisar tu caso, muchas veces gratis.
Leer la guía completaLa CFPB dice que sí: si te atrasas o no puedes pagar a tiempo, podrías perder tu casa, porque la usas como garantía. Por eso recomienda considerar una HELOC solo si estás seguro de poder hacer los pagos.
Leer la guía completaCuando termina el periodo de retiro empieza el de pago, y según la CFPB los pagos mensuales muchas veces son bastante más altos. En algunos casos tienes que pagar todo de una vez. Además, la tasa por lo general es variable, así que el pago puede cambiar de un mes a otro.
Leer la guía completaSí, en ciertos casos. Por el Reglamento Z, el prestamista puede no darte más crédito o bajar tu límite si el valor de tu casa baja mucho por debajo del avalúo, si cree que no podrás pagar por un cambio importante en tu situación o si no cumples el contrato.
Leer la guía completaSí. Tienes tres días hábiles para cancelar la línea cuando se abre, avisando por escrito. El prestamista debe devolverte los cargos que pagaste, incluidos los de solicitud y avalúo.
Leer la guía completaSegún la Publicación 936 del IRS, ya no puedes deducir el interés de un préstamo garantizado por tu casa en la parte en que el dinero no se usó para comprar, construir o mejorar sustancialmente tu casa, y para deducirlo tienes que detallar tus deducciones. Si quieres ayuda con tu declaración, puedes buscar un sitio VITA del IRS.
Leer la guía completaNo. Según la CFPB, para una HELOC recibes las divulgaciones de Truth-in-Lending en lugar de la Estimación de Préstamo. El refinanciamiento con retiro de efectivo sí lleva Estimación de Préstamo.
Leer la guía completa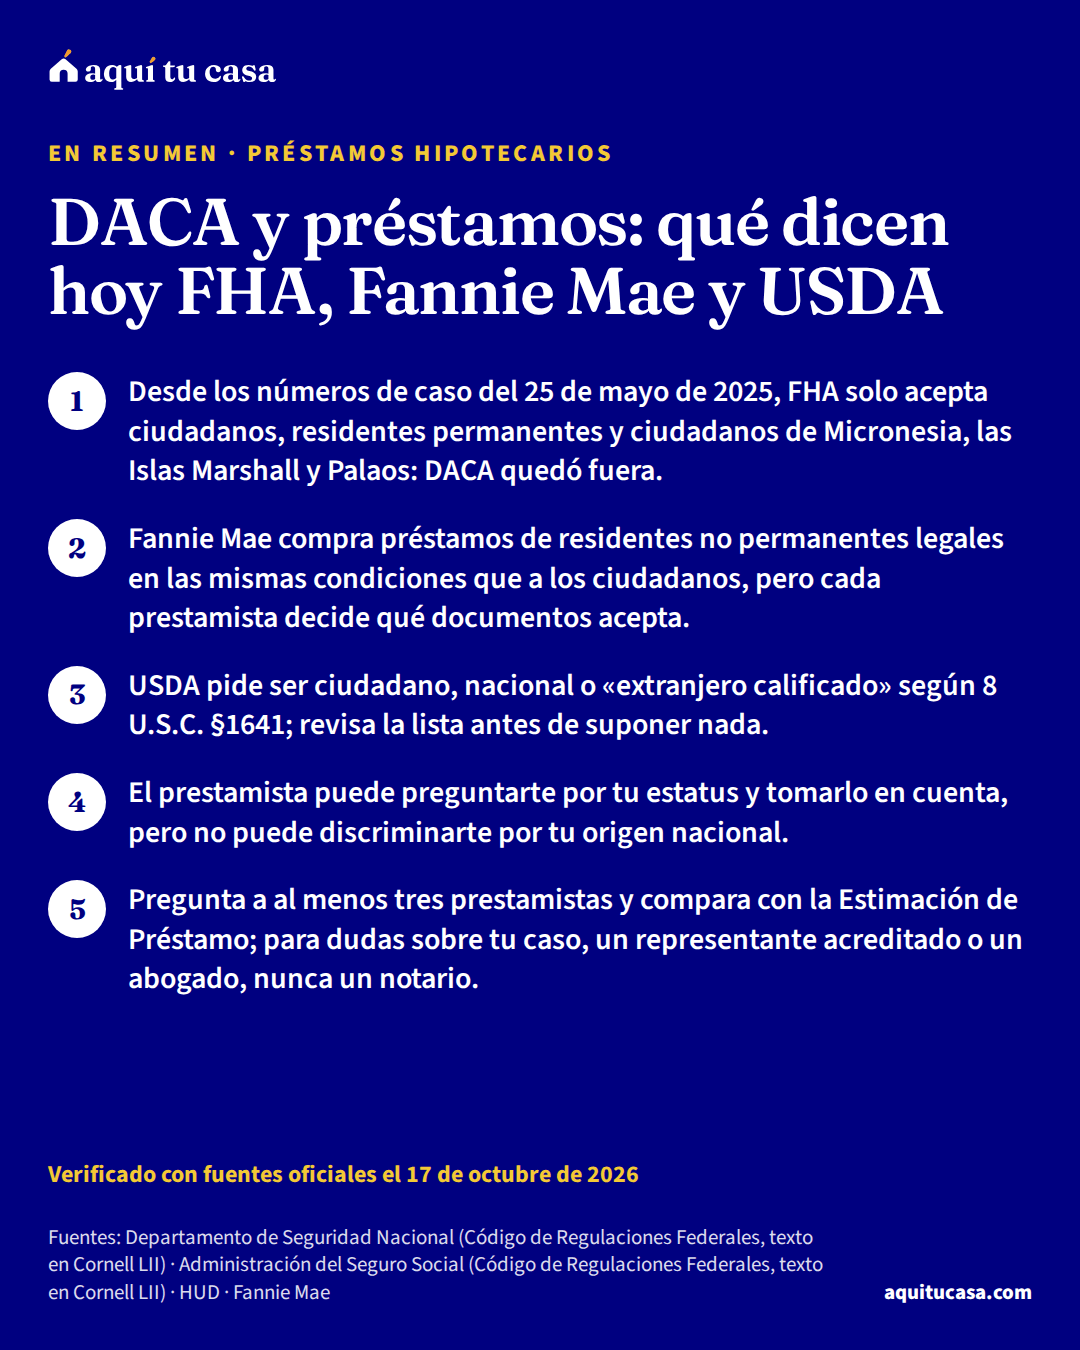
De la guía
Si tienes DACA y quieres comprar casa: qué dicen hoy las reglas de FHA, Fannie Mae y USDA, qué puede preguntarte el prestamista y cómo comparar ofertas.
Verificado el 17 de octubre de 2026 25 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
Hoy no. La Carta Hipotecaria 2025-09 de HUD eliminó la elegibilidad de los residentes no permanentes para los números de caso asignados a partir del 25 de mayo de 2025. Quedan elegibles los ciudadanos, los residentes permanentes y los ciudadanos de Micronesia, las Islas Marshall y Palaos. Entre 2021 y 2025, FHA sí aceptaba a personas con DACA con permiso de trabajo vigente.
Leer la guía completaLa regla de Fannie Mae lo permite si eres residente no permanente legal: compra esos préstamos en las mismas condiciones que a los ciudadanos. Pero Fannie Mae no dice qué documentos prueban la presencia legal; lo decide cada prestamista. Por eso un prestamista puede decirte que sí y otro que no. Pregunta por escrito antes de solicitar.
Leer la guía completaDACA y su permiso de trabajo se dan por periodos de 2 años. Fannie Mae pide que tu ingreso sea estable y que sea razonable esperar que continúe, y a quien no es ciudadano le aplica la misma verificación de empleo e ingresos que a un ciudadano. Cómo trata cada prestamista una renovación pendiente es algo que debes preguntarle directamente, antes de solicitar.
Leer la guía completaSí. El Reglamento B permite al acreedor preguntar por tu estatus migratorio y tomarlo en cuenta. Lo que no puede hacer es discriminarte por tu origen nacional, es decir, por el país donde naciste o de donde vienen tus antepasados.
Leer la guía completaUSDA pide ser ciudadano, nacional no ciudadano o «extranjero calificado». La ley define esa lista: residentes permanentes, asilados, refugiados, personas con parole de al menos un año y otras categorías. Si no sabes si tu estatus entra, es una pregunta migratoria para un representante acreditado o un abogado.
Leer la guía completaEsa es una pregunta migratoria que ni un prestamista ni este sitio pueden responder. Puedes consultarla con un representante acreditado por el Departamento de Justicia o con un abogado de inmigración; nunca con un notario, que no puede darte asesoría legal.
Leer la guía completaCambia de tema sin salir de las preguntas.
Estas respuestas explican las reglas, pero no conocen tu situación. Estas organizaciones la revisan contigo, gratis.