Préstamos estudiantiles y tu préstamo para comprar casa
Cómo cuentan FHA y Fannie Mae tu préstamo estudiantil: pagos según tus ingresos, pagos en $0, pausas, atrasos con el gobierno federal y qué papeles pedir.
Verificado con fuentes oficiales el 31 de octubre de 2026 5 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Tu préstamo estudiantil cuenta como deuda cuando pides un préstamo para comprar casa, aunque esté en pausa. Lo que cambia es el pago que se usa. Con Fannie Mae (préstamo convencional), si estás en un plan según tus ingresos y documentas un pago real de $0, te pueden calificar con $0; si el préstamo está diferido o en pausa, usan el 1% del saldo o el pago completo. Con FHA se usa el pago real documentado cuando es mayor que cero, o el 0.5% del saldo cuando el reporte muestra $0. Y si tienes un préstamo federal en atraso, FHA no te puede aprobar hasta que lo resuelvas.
Lo más importante
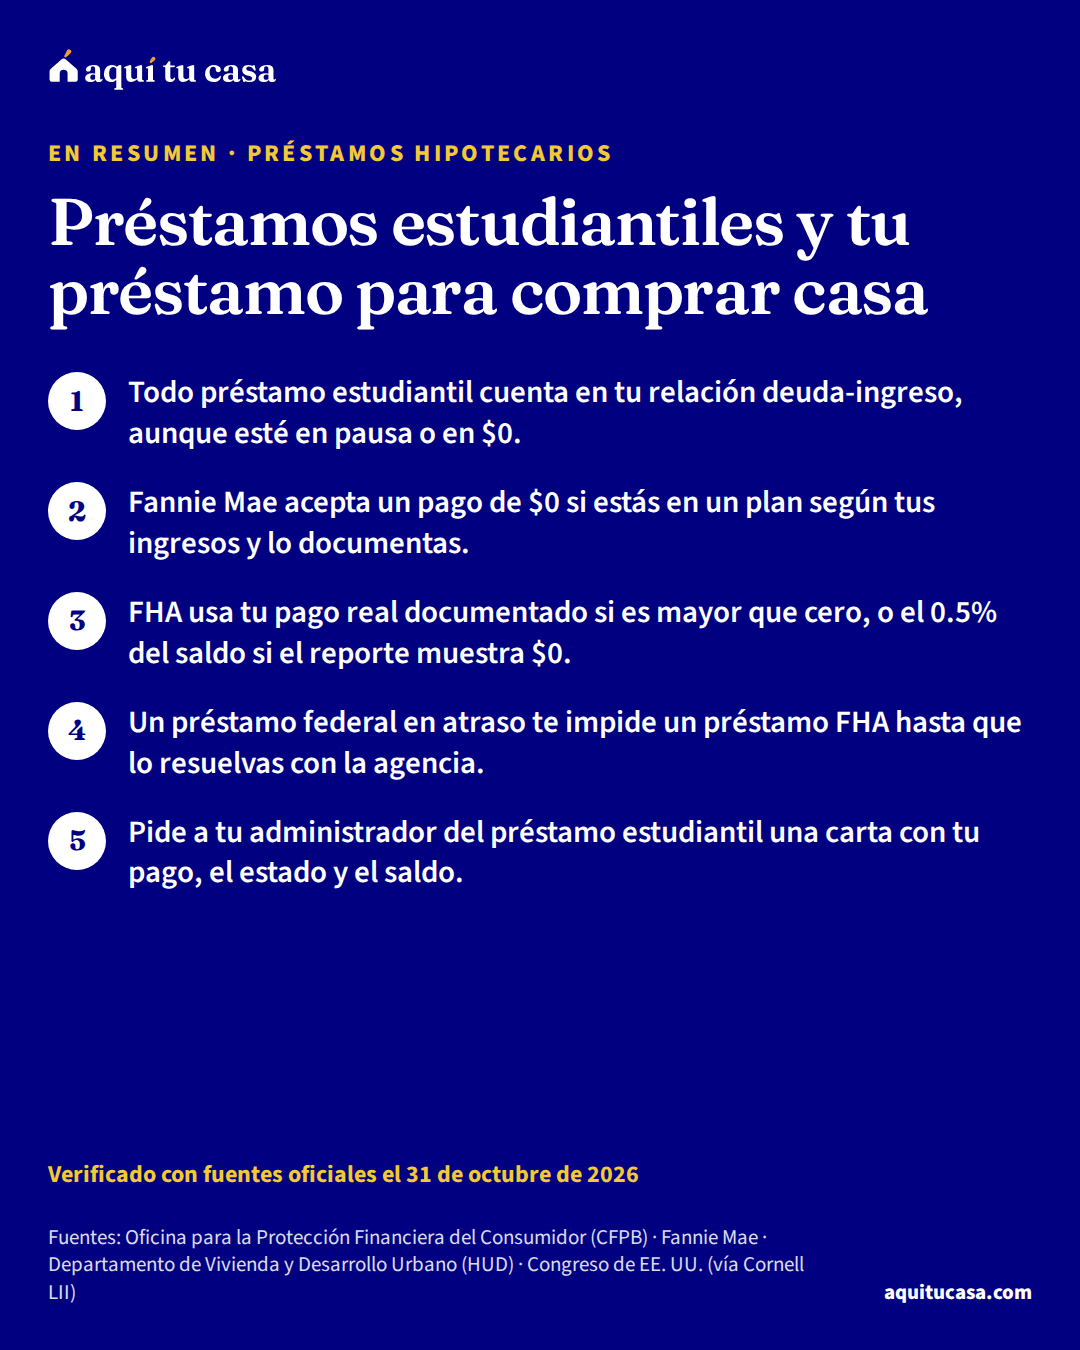
- Todo préstamo estudiantil cuenta en tu relación deuda-ingreso, aunque esté en pausa o en $0.
- Fannie Mae acepta un pago de $0 si estás en un plan según tus ingresos y lo documentas.
- FHA usa tu pago real documentado si es mayor que cero, o el 0.5% del saldo si el reporte muestra $0.
- Un préstamo federal en atraso te impide un préstamo FHA hasta que lo resuelvas con la agencia.
¿Es para ti?
Esta guía es para ti si…
- Tienes préstamos estudiantiles y quieres comprar casa.
- Tu pago estudiantil está basado en tus ingresos, en una pausa o en $0, y no sabes cómo lo va a ver el prestamista.
- Un familiar paga tu préstamo estudiantil por ti.
Busca ayuda directa primero si…
- Tus préstamos estudiantiles federales están en incumplimiento (default) y te están cobrando: pide primero ayuda para ponerte al día.
- Buscas saber cuál plan de pago estudiantil te conviene: eso lo decide tu administrador del préstamo estudiantil, no esta guía.
Muchas familias que quieren comprar casa tienen préstamos estudiantiles, propios o de sus hijos. Esos préstamos no te impiden comprar, pero sí cambian cuánto te pueden prestar, porque el prestamista los suma a tus otras deudas. La pregunta clave es qué pago mensual va a usar: el del reporte de crédito, el de tu plan según tus ingresos, un porcentaje del saldo o cero. Cada programa tiene su propia regla. Esta guía explica las de FHA y Fannie Mae con sus fuentes, para que pidas los papeles correctos antes de aplicar.
Por qué tu préstamo estudiantil cambia lo que te prestan
Los prestamistas miden tu capacidad de pagar con la relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa, o DTI: la suma de tus pagos mensuales de deudas dividida entre tu ingreso brutoingreso brutoEl ingreso bruto es el total que ganas antes de que te descuenten impuestos y otras deducciones. En tu talón de pago (pay stub) aparece como el pago antes de descuentos (gross pay), no como lo que llega a tu cuenta. Los prestamistas lo usan para calcular tu relación deuda-ingreso (DTI): suman tus pagos mensuales de deudas y los dividen entre tu ingreso bruto mensual. Al pedir una hipoteca, tu ingreso anual antes de impuestos puede incluir trabajo de tiempo completo o parcial, trabajo por cuenta propia, propinas, comisiones, horas extra y bonos; el prestamista mira si es razonable esperar que ese ingreso continúe.Ver la definición completa mensual. Cada producto y cada prestamista tiene sus propios límites.1 Tu pago estudiantil entra en esa suma. Si el prestamista usa un pago alto, tu DTI sube y te pueden prestar menos. Si usa un pago bajo y documentado, tu DTI baja.
Por eso no basta con saber cuánto debes. Importa qué pago mensual aparece en tu reporte de crédito y qué papeles puedes mostrar. La guía DTI: qué es y cómo bajarlo explica la cuenta completa.
Antes de comparar ofertas, pide a cada prestamista que te diga qué pago estudiantil usó para calcular tu DTI. Dos prestamistas pueden llegar a números distintos con el mismo préstamo: uno puede ofrecerte un préstamo FHA y otro uno convencional, y cada producto y cada prestamista tiene sus propios límites.1 Si la diferencia es grande, pregunta por qué. A veces basta con entregar el estado de cuenta correcto para que el pago que se usa baje, y con eso cambia cuánto te pueden prestar.
Cómo lo cuenta Fannie Mae (préstamo convencional)
La guía de venta de Fannie Mae, que siguen muchos préstamos convencionales, da estas opciones al prestamista:2
- Si el reporte de crédito muestra un pago, el prestamista puede usar ese pago.
- Si el reporte muestra un pago equivocado, puede usar el pago de tu estado de cuenta más reciente.
- Si el reporte no muestra pago o muestra $0, tiene que calcular uno:
- Si estás en un plan de pago según tus ingresos y el prestamista verifica con documentos que tu pago real es $0, te puede calificar con $0.
- Si tu préstamo está diferido o en pausa (forbearance), puede usar el 1% del saldo, aunque sea menos que el pago completo, o un pago completo según los términos documentados.
Esto quiere decir que, con Fannie Mae, un plan según tus ingresos con pago de $0 bien documentado puede ayudarte mucho. Una pausa, en cambio, no se cuenta como cero. La guía del préstamo convencional explica el resto del programa.
Cómo lo cuenta FHA
Para un préstamo FHA, el Manual 4000.1 de HUD pide incluir todos tus préstamos estudiantiles en tus deudas, sin importar el tipo de pago ni si estás pagando ahora.3 El pago que se usa es:
- El pago del reporte de crédito o tu pago real documentado, cuando es mayor que cero.
- El 0.5% del saldo, cuando el reporte muestra un pago de cero.
Si el prestamista quiere usar un pago menor que el del reporte, necesita documentos escritos del acreedor o del administrador del préstamo estudiantil con tu pago real, el estado de la cuenta, el saldo y los términos. Y si el saldo fue perdonado, cancelado, descargado o pagado, puede dejar el pago fuera con una carta que lo diga.3 La guía del préstamo FHA explica el programa completo.
El mismo préstamo estudiantil, dos programas
Guía de venta B3-6-05
Fannie Mae (convencional)
- Usa el pago del reporte o el de tu estado de cuenta
- Plan según tus ingresos con pago real de $0 documentado: puede calificarte con $0
- Diferido o en pausa: 1% del saldo o el pago completo
Manual 4000.1 de HUD
FHA
- Incluye todos los préstamos estudiantiles, sin importar el estado
- Pago mayor que cero: el del reporte o tu pago real documentado
- Reporte en $0 (por ejemplo, en una pausa): 0.5% del saldo
Con un pago de $0 documentado, Fannie Mae puede ser más favorable; con un préstamo en pausa, el 0.5% de FHA es menos que el 1% de Fannie Mae.
Ejemplo con números reales
Cuánto pesa cada regla por cada $1,000 de saldo
Un ejemplo con las reglas de esta guía, por cada $1,000 que debes; multiplícalo por tu saldo.
- Préstamo en pausa, préstamo FHA (0.5% del saldo)
- $5 al mes por cada $1,000
- Préstamo en pausa, Fannie Mae (1% del saldo)
- $10 al mes por cada $1,000, o el pago completo
- Plan según tus ingresos con $0 documentado, Fannie Mae
- $0
- Plan según tus ingresos con pago mayor que cero, FHA o Fannie Mae
- Tu pago real documentado
- Lo que te conviene llevar
- Una carta del administrador con tu pago, el estado y el saldo
Las reglas vienen de Fannie Mae y HUD.23 Prueba la calculadora de cuánta casa puedes comprar con el pago que use tu prestamista.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?
El nuevo plan federal de pago y tu solicitud
La ley federal creó un plan de pago basado en el ingreso que el Departamento de Educación ofrece desde el 1 de julio de 2026: el Plan de Asistencia de Pago (Repayment Assistance Plan, o RAP). En ese plan, si el pago calculado sale menos de $10, el pago mensual es de $10. Además, cada año se determina si sigues calificando, y para eso se verifica tu ingreso anual.4
¿Qué significa esto para tu préstamo para comprar casa? En el RAP tu pago no llega a $0, así que el prestamista usará tu pago real documentado, el que viene en tu estado de cuenta o en la carta del administrador.23 Como el pago puede cambiar cada año con tu ingreso, revisa que la carta que entregues muestre el pago vigente. Si cambias de plan mientras tramitas el préstamo, avisa al prestamista y entrega el documento nuevo.

Si tienes un préstamo federal en atraso
Este es el punto que más puede frenar un préstamo FHA. Según el Manual de HUD, el prestamista no puede tramitar un préstamo FHA si tienes una deuda federal que no es de impuestos en atraso, y un préstamo estudiantil federal en incumplimiento es una de esas deudas. El prestamista debe revisar a cada prestatario en un sistema del gobierno llamado CAIVRS. Si aparece una deuda, debe confirmarla con la agencia a la que se le debe.3
Si la agencia confirma que la deuda es válida y está en atraso, no calificas para FHA hasta que la resuelvas con esa agencia. Pero hay una protección: no te pueden negar el préstamo solo por un dato de CAIVRS que no se ha verificado.3 Si crees que el dato está mal, pide al prestamista que lo confirme con la agencia. Si sabes que estás en atraso, empieza a resolverlo meses antes de buscar casa.
Prepara tu préstamo estudiantil antes de aplicar
1. Revisa tus reportes de crédito
3 meses antes
Mira qué pago aparece en cada préstamo estudiantil y si alguno sale en $0.2
2. Pide la carta del administrador
2 meses antes
Con tu pago mensual real, el estado de la cuenta, el saldo y los términos.3
3. Confirma tu plan de pago
Antes de aplicar
Si estás en un plan según tus ingresos, guarda la carta que muestra tu pago vigente.4
4. Resuelve cualquier atraso federal
Lo antes posible
Un préstamo federal en atraso te impide FHA hasta resolverlo con la agencia.3
5. Pregunta cómo cuenta tu pago
Al pedir la preaprobación
Pregunta qué pago va a usar el prestamista y con qué regla.1
Pruébalo con tus números¿Cuánta casa puedo comprar?
Si alguien más paga tu préstamo
Es común que un padre, una madre o un cónyuge pague el préstamo estudiantil de otra persona. Con Fannie Mae, si tú debes el préstamo pero otra persona es quien de verdad lo paga, el prestamista puede dejar ese pago fuera de tus deudas. Para eso necesita los cheques cobrados o los estados de cuenta de esa persona de los últimos 12 meses, sin pagos atrasados. Esto no aplica si quien paga es parte interesada en la compra, como el vendedor o el agente.2
La misma regla funciona al revés. Si firmaste como cosignatario el préstamo estudiantil de tu hijo o tu hija y es él o ella quien lo paga, ese préstamo también aparece como deuda tuya. Fannie Mae aplica esta política esté o no la otra persona obligada también en el préstamo, así que 12 meses de pagos a tiempo desde la cuenta de tu hijo pueden dejarlo fuera de tus deudas.2
Si piensas usar esta regla, pide a quien paga que lo haga siempre desde su propia cuenta, a tiempo y con un registro claro. Un pago en efectivo sin rastro no sirve para documentarlo.
Si este es tu caso
Tu préstamo está en pausa
No cuenta como cero: si el reporte muestra $0, FHA usa el 0.5% del saldo; Fannie Mae, el 1% o el pago completo.32
Tu plan según tus ingresos te da $0
Con Fannie Mae te pueden calificar con $0 si se documenta; con FHA, el reporte en $0 lleva al 0.5%.23
Tus papás pagan tu préstamo
Con Fannie Mae, 12 meses de sus pagos sin atrasos pueden dejarlo fuera de tus deudas.2
Tu préstamo federal está en atraso
No calificas para FHA hasta resolverlo con la agencia; empieza antes de buscar casa.3
Te perdonaron el préstamo
Con FHA, una carta de perdón o descargo deja el pago fuera de tus deudas.3
Errores que salen caros
Error: Pensar que un préstamo en pausa no cuenta.
Mejor: Sí cuenta: con el reporte en $0, 0.5% del saldo con FHA; 1% o el pago completo con Fannie Mae.32
Error: Llegar sin la carta del administrador.
Mejor: FHA necesita documentos escritos si el pago que se usa es menor que el del reporte.3
Error: Buscar casa con un préstamo federal en atraso.
Mejor: Resuélvelo antes con la agencia; si no, FHA no te puede aprobar.3
Error: Entregar una carta con un pago viejo.
Mejor: Tu pago puede cambiar cada año con tu ingreso; entrega el documento vigente.4
Error: Dejar que tu familiar pague en efectivo.
Mejor: Para dejarlo fuera de tus deudas se necesitan 12 meses de cheques o estados de cuenta.2
Ayuda gratis
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede revisar contigo tu presupuesto y tus deudas antes de aplicar, a menudo a bajo costo o gratis. Lo buscas por código postal en el sitio de la CFPB.5 La guía Consejeros de vivienda aprobados por HUD explica qué esperar. Cuando estés listo, la guía Preaprobación vs. precalificación te ayuda a dar el siguiente paso.
Qué hacer esta semana
- Revisa tus reportes de crédito y anota el pago que aparece en cada préstamo estudiantil.2
- Pide a tu administrador una carta con tu pago real, el estado, el saldo y los términos.3
- Si estás en un plan según tus ingresos, guarda la carta de tu pago vigente.4
- Si algún préstamo federal está en atraso, empieza a resolverlo con la agencia.3
- Calcula cuánto te pueden prestar con la calculadora de cuánta casa puedes comprar y ordena tus gastos en el presupuesto familiar.1
- Lee Cómo leer tu reporte de crédito para revisar que cada préstamo esté bien reportado.
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Mi préstamo estudiantil cuenta aunque esté en pausa?
Sí. FHA incluye todos los préstamos estudiantiles, sin importar si estás pagando. Fannie Mae, para un préstamo diferido o en pausa, usa el 1% del saldo o el pago completo según los términos.
Mi pago según mis ingresos es $0. ¿Me cuentan $0?
Con Fannie Mae, sí puede ser, si el prestamista verifica con documentos que tu pago real es $0. Con FHA, cuando el reporte muestra $0, se usa el 0.5% del saldo.
¿Qué pasa con el nuevo plan de pago de 2026?
La ley creó el Plan de Asistencia de Pago desde el 1 de julio de 2026. En ese plan el pago mínimo es de $10, así que no llega a $0. El prestamista usa tu pago real documentado.
¿Qué documento le doy al prestamista?
Tu estado de cuenta más reciente o una carta de tu administrador del préstamo estudiantil con tu pago mensual, el estado de la cuenta, el saldo y los términos. FHA pide ese documento por escrito si el pago que se usa es menor que el del reporte.
Mis papás pagan mi préstamo estudiantil. ¿Lo cuentan como mi deuda?
Con Fannie Mae, el prestamista puede dejarlo fuera si otra persona lo paga de verdad y entrega 12 meses de cheques o estados de cuenta sin atrasos. No aplica si quien paga es el vendedor o el agente.
Tengo un préstamo federal en atraso. ¿Puedo pedir un préstamo FHA?
No hasta que lo resuelvas. Según el Manual de HUD, si la agencia confirma que la deuda federal es válida y está en atraso, no calificas para FHA hasta resolverla con esa agencia.
Me perdonaron el préstamo. ¿Lo siguen contando?
Con FHA, el prestamista puede dejar el pago fuera si tienes documentos escritos de que el saldo fue perdonado, cancelado, descargado o pagado. Guarda esa carta.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Oficina para la Protección Financiera del Consumidor (CFPB) · What is a debt-to-income ratio? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 2. Fannie Mae · Selling Guide B3-6-05, Monthly Debt Obligations · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 3. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 4. Congreso de EE. UU. (vía Cornell LII) · 20 U.S.C. §1087e, Terms and conditions of loans; reimbursement · law.cornell.edu · Consultado el 31 de octubre de 2026
- 5. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 15 minutos de lectura
Relación deuda-ingreso (DTI): qué es y cómo bajarla
Qué es la relación deuda-ingreso (DTI), cómo se calcula, qué pagos cuentan, qué topes publican FHA, Fannie Mae, VA y USDA y cómo bajarla.
- DTI = pagos mensuales de deudas ÷ ingreso bruto mensual; el pago de la casa nueva entra en la cuenta.
- Hay dos cuentas: la de vivienda (front-end) y la total (back-end); cada programa usa una o las dos.
- Los topes cambian según el programa: Fannie Mae, FHA, VA y USDA publican los suyos, y el prestamista puede ser más estricto.
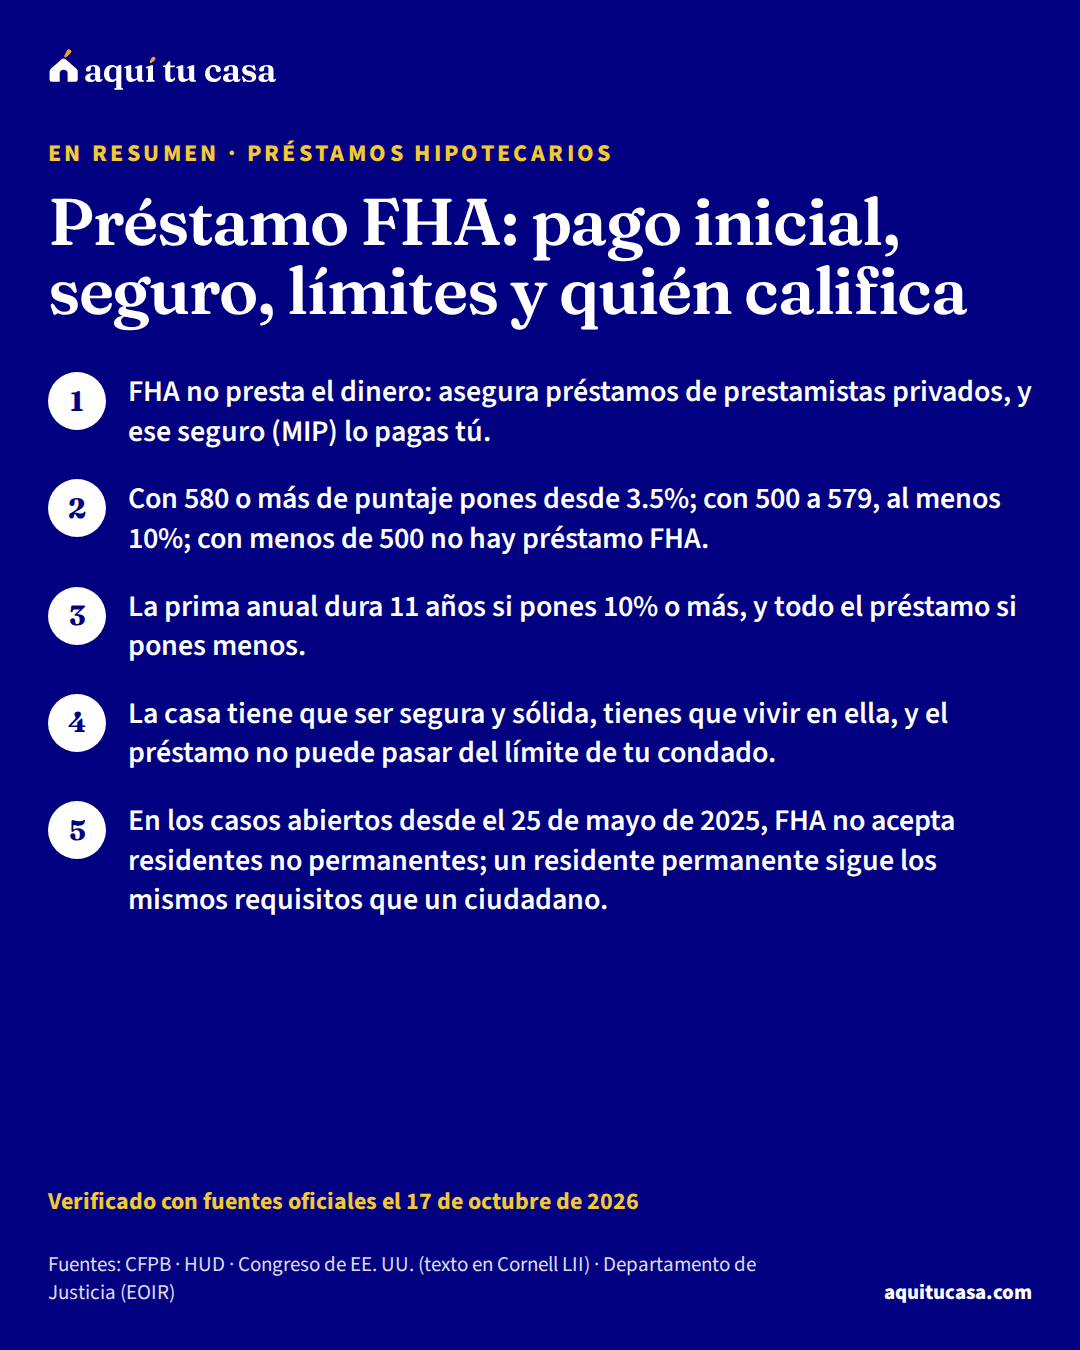
- Préstamos hipotecarios Préstamo FHA: pago inicial, seguro, límites y quién califica Cómo funciona el préstamo FHA: el pago inicial y el puntaje que pide HUD, el seguro MIP, el límite de tu condado, la casa y las reglas de residencia. 15 minutos de lectura
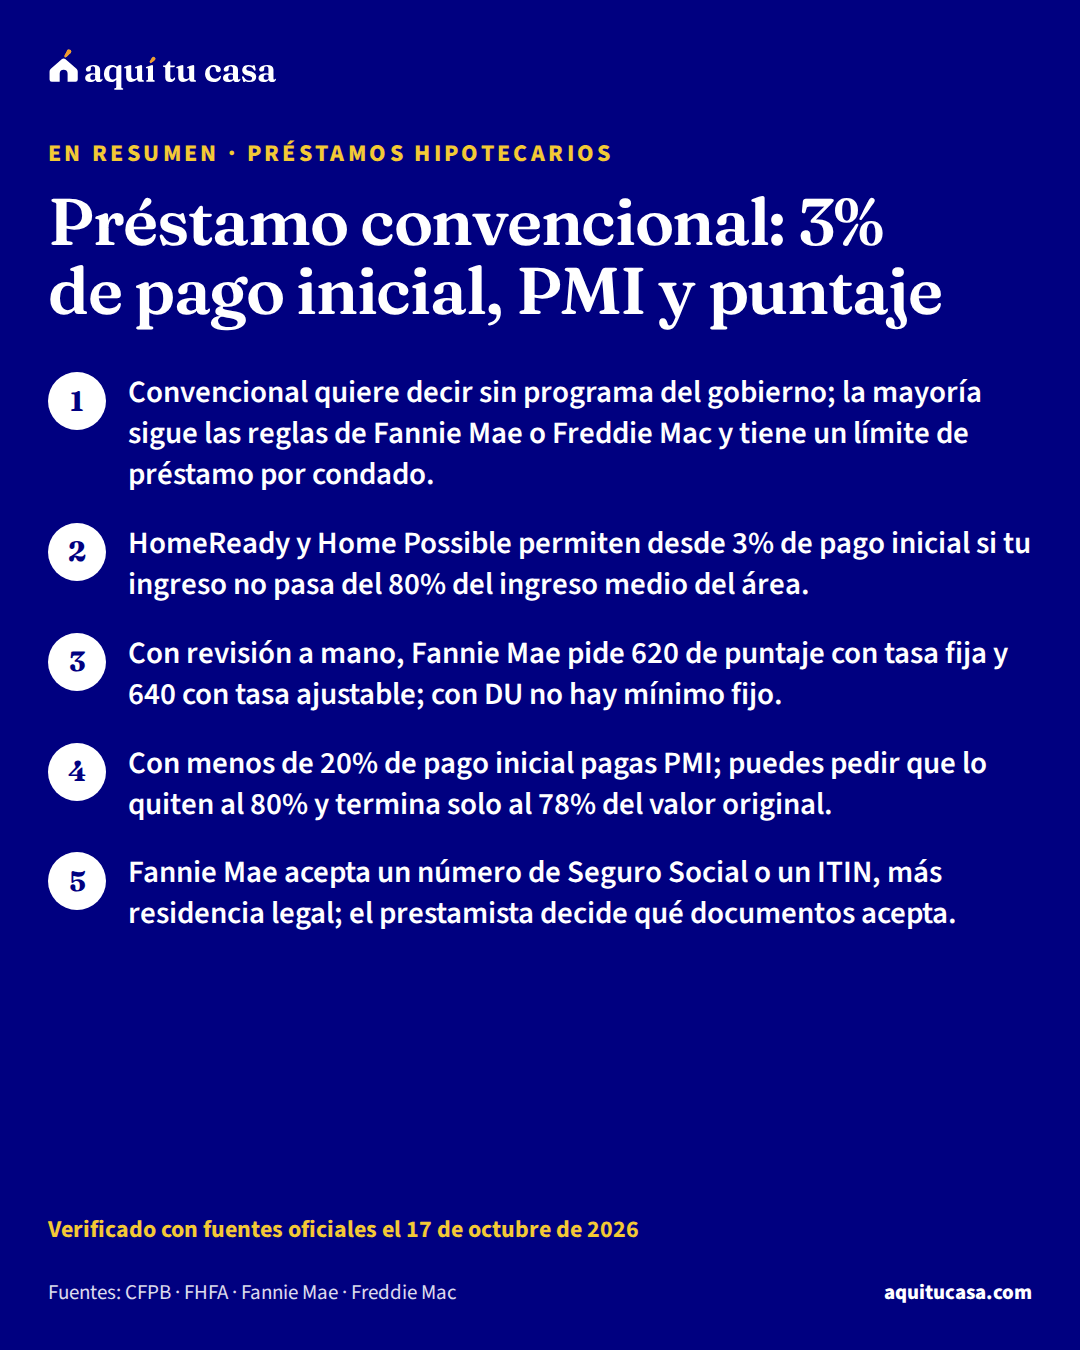
- Préstamos hipotecarios Préstamo convencional: 3% de pago inicial, PMI y puntaje Cómo funciona el préstamo convencional: HomeReady y Home Possible desde 3%, el puntaje que pide Fannie Mae, el seguro PMI y cuándo termina por ley. 13 minutos de lectura
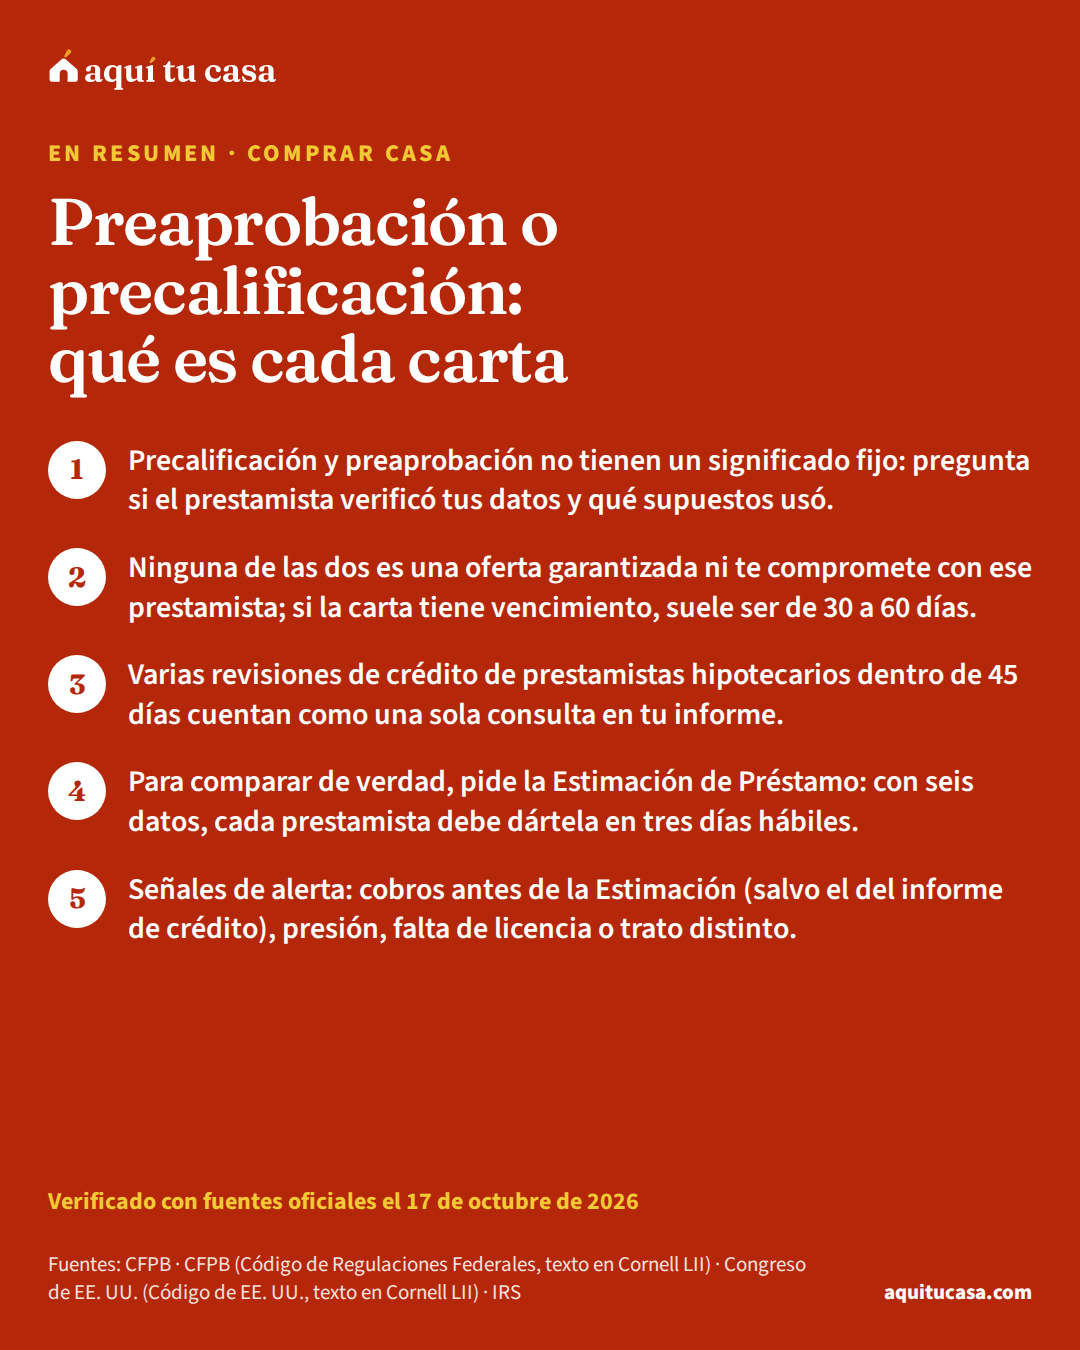
- Comprar casa Preaprobación o precalificación: qué es cada carta Qué es una carta de precalificación y una de preaprobación, qué revisa el prestamista, por qué no es un préstamo y cómo comparar sin dañar tu crédito. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.