Manutención, pensión alimenticia y tu préstamo hipotecario
Cuándo la manutención de hijos o la pensión que recibes cuenta como ingreso, y cuándo la que pagas cuenta como deuda, según FHA, Fannie Mae y la ley.
Verificado con fuentes oficiales el 31 de octubre de 2026 9 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Si recibes manutención de tus hijos o pensión alimenticia, puede contar como ingreso para comprar casa, pero solo si tú decides declararla. Fannie Mae pide un acuerdo o una orden por escrito, seis meses de pagos recibidos y que el pago siga al menos tres años; FHA pide tres meses de pagos con una orden de la corte y también tres años más. Si tú pagas manutención, cuenta como deuda: con Fannie Mae cuando quedan más de diez meses de pagos, y con FHA siempre. La manutención de hijos no paga impuestos, y eso permite aumentarla un poco al calcular tu ingreso.
Lo más importante
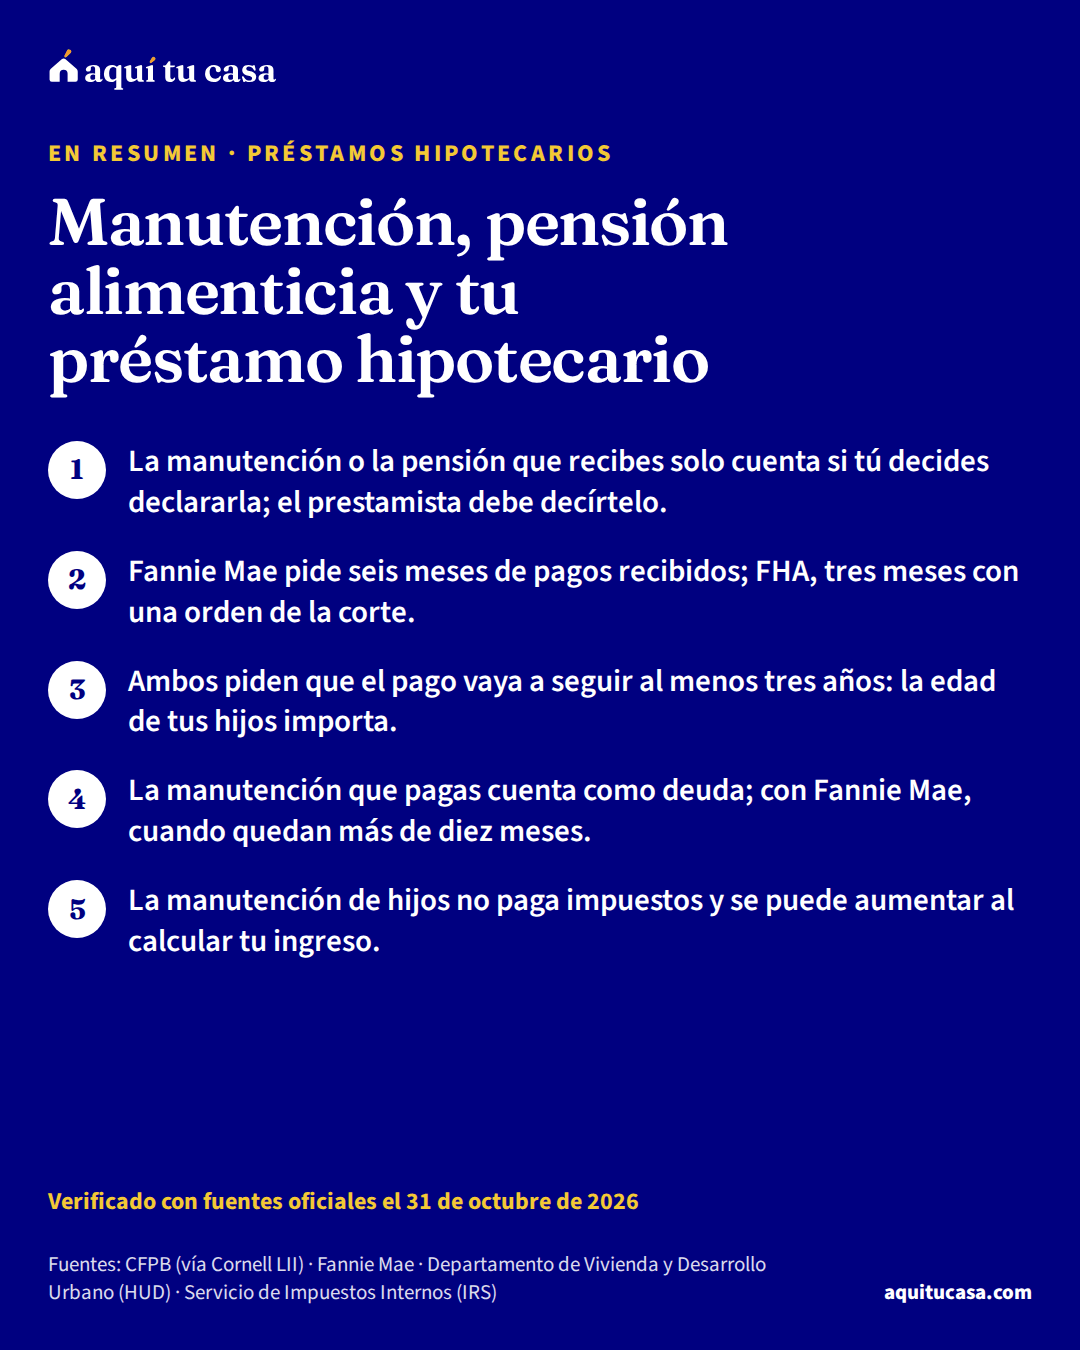
- La manutención o la pensión que recibes solo cuenta si tú decides declararla; el prestamista debe decírtelo.
- Fannie Mae pide seis meses de pagos recibidos; FHA, tres meses con una orden de la corte.
- Ambos piden que el pago vaya a seguir al menos tres años: la edad de tus hijos importa.
- La manutención que pagas cuenta como deuda; con Fannie Mae, cuando quedan más de diez meses.
¿Es para ti?
Esta guía es para ti si…
- Recibes manutención de tus hijos o pensión alimenticia y quieres que cuente para comprar casa.
- Pagas manutención o pensión y quieres saber cuánto pesa en tu solicitud.
- Te estás separando o divorciando y piensas comprar casa pronto.
Busca ayuda directa primero si…
- Necesitas saber quién se queda con la casa en un divorcio: lee primero «Divorcio, separación o muerte: quién se queda con la casa».
- Necesitas cambiar o cobrar una orden de manutención: eso lo ve la corte o la agencia de manutención de tu estado.
Después de una separación o un divorcio, muchas familias quieren comprar su propia casa. Si recibes manutención de tus hijos o pensión alimenticia, ese dinero puede ayudarte a calificar. Si la pagas, va a pesar en tu solicitud. En los dos casos, lo que cuenta no es lo que dices, sino lo que puedes documentar. Esta guía explica las reglas de FHA, de Fannie Mae y de la ley federal, para que llegues con los papeles listos.
Tú decides si la manutención cuenta como ingreso
La ley federal de crédito justo te da el control. Por el Reglamento B, un prestamista no puede preguntarte si parte de tu ingreso viene de pensión alimenticia o manutención de hijos, salvo que te diga que no tienes que revelar ese ingreso si no quieres que lo tome en cuenta.1 Si decides declararlo y dependes de ese dinero, el prestamista debe contarlo como ingreso en la medida en que sea probable que los pagos se hagan de forma constante.2
El mismo reglamento dice que un prestamista no puede suponer que tu ingreso va a bajar porque tienes o vas a tener hijos.2 Si crees que te trataron distinto por ser madre o padre soltero, lee la guía Discriminación en préstamos: tus derechos.
Fannie Mae lo dice igual: el prestamista solo puede contar la manutención o la pensión si la declaras en la solicitud y pides que se tome en cuenta.3
Lo que pide Fannie Mae para contarla como ingreso
Para un préstamo convencional que sigue a Fannie Mae, el prestamista necesita tres cosas:3
- Un documento con los términos. Una copia de la sentencia de divorcio, el acuerdo de separación u otro acuerdo legal escrito u orden de la corte. Ojo: si estás separado y no tienes un acuerdo que fije los pagos, no se cuentan los pagos propuestos o voluntarios.
- Seis meses de pagos recibidos. El historial debe mostrar pagos completos, regulares y a tiempo, con estados de cuenta, cheques cobrados u otra prueba de que los recibiste.
- Tres años más de pagos. El prestamista debe documentar que el ingreso va a seguir al menos tres años desde la solicitud, y revisar límites como la edad de los hijos.
Hay un detalle que te ayuda: la manutención de hijos documentada no paga impuestos, y por eso se puede aumentar al calcular tu ingreso. Fannie Mae dice que el prestamista debería sumar una cantidad igual al 25% de ese ingreso, o más si los impuestos que pagaría alguien con un ingreso parecido son mayores.4
Lo que pide FHA
Para un préstamo FHA, el Manual 4000.1 de HUD acepta una copia firmada de la sentencia de divorcio final, el acuerdo de separación legal, la orden de la corte o un acuerdo de pago voluntario con prueba de que lo recibes.6
- Con una orden o una sentencia, se pide prueba de los últimos tres meses: depósitos en tus estados de cuenta, cheques cobrados o documentos de la agencia de manutención.
- Con un acuerdo voluntario, se piden 12 meses de cheques cobrados, comprobantes de depósito o declaraciones de impuestos.
- En los dos casos, el prestamista debe mostrar que el ingreso va a seguir al menos tres años.6
Si recibiste los pagos de forma constante los últimos tres meses (con orden) o seis meses (voluntario), se usa el pago actual. Si no, se usa el promedio de lo que recibiste en los dos años anteriores, o en el tiempo que lo has recibido si es menos.6 FHA también deja aumentar la manutención de hijos porque no paga impuestos: hasta el mayor entre 15% o tu tasa de impuestos, o 15% si no tuviste que declarar el año anterior.6
La manutención que recibes, dos programas
Guía de venta B3-3.4-02
Fannie Mae (convencional)
- Acuerdo escrito u orden de la corte; sin acuerdo, los pagos voluntarios no cuentan
- Seis meses de pagos completos, regulares y a tiempo
- Debe seguir al menos tres años
- Se puede aumentar 25% porque no paga impuestos
Manual 4000.1 de HUD
FHA
- Orden, sentencia o acuerdo voluntario con prueba de pago
- Tres meses de prueba con orden; 12 meses si es voluntario
- Debe seguir al menos tres años
- Se puede aumentar hasta 15% o tu tasa de impuestos
Si tu ex te paga sin orden de la corte, FHA puede contarlo con 12 meses de prueba; Fannie Mae, en general, no.

Si tú pagas manutención o pensión
Lo que pagas también se revisa, y entra en tu relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa:
Fannie Mae. Si una sentencia, un acuerdo de separación u otro acuerdo legal escrito te obliga a pagar pensión alimenticia o manutención de hijos, y esos pagos deben seguir por más de diez meses, cuentan como deuda mensual. Los pagos voluntarios no tienen que contarse. Para la pensión alimenticia hay una opción: en lugar de sumarla a tus deudas, el prestamista puede restarla de tu ingreso para calificar.5
FHA. La manutención de hijos que pagas siempre cuenta como deuda mensual. La pensión alimenticia cuenta como deuda si no se restó de tu ingreso. El prestamista la verifica con la sentencia, el acuerdo o la orden firmada, y pide tus talones de pagotalón de pago (pay stub)El talón de pago (pay stub) es el comprobante que recibes con tu pago y que muestra cuánto ganaste antes de las deducciones (pago bruto), lo que te descontaron y lo que te queda (pago neto). Las deducciones incluyen impuestos, como el federal, el del Seguro Social y el de Medicare, y a veces seguro médico o ahorro para el retiro. También muestra los totales del año hasta la fecha. La ley federal de salarios (FLSA) no obliga al empleador a darte talones de pago, pero sí a llevar registros de tus horas y salarios. Para una hipoteca, el prestamista puede pedirte el más reciente.Ver la definición completa de al menos 28 días seguidos para ver si tienes un embargo de salarioembargo de salario (wage garnishment)Un embargo de salario (wage garnishment) es una orden que permite a un acreedor quedarse con parte de tu sueldo para cobrar una deuda; también puede alcanzar ciertos beneficios o el dinero de tu cuenta de banco. Según la CFPB, la mayoría de los acreedores solo puede embargar después de que una corte dicte una sentencia que dice que debes. Las leyes federales y estatales limitan cuánto se puede embargar, para que te quede algo para vivir, y los bancos deben proteger cierta cantidad de beneficios federales, como el Seguro Social, depositados directamente. Algunas agencias del gobierno, como el IRS, a veces pueden embargar sin orden de la corte, y los estados pueden hacerlo para cobrar la manutención de hijos.Ver la definición completa por esos pagos. Usa el monto mayor entre el del documento más reciente y el del embargo.6
Ejemplo con números reales
Una madre que recibe manutención y quiere comprar
Un ejemplo en palabras, no un caso real, de cómo se revisan las reglas.
- Tiene una orden de la corte
- Sirve para FHA y para Fannie Mae
- Los depósitos están en su cuenta
- Seis meses para Fannie Mae; tres meses alcanzan para FHA
- Su hija menor tiene 10 años
- La manutención sigue más de tres años
- La manutención no paga impuestos
- Se puede aumentar al calcular su ingreso
- Lo que hace
- Declara la manutención, lleva la orden y los estados de cuenta, y pide su preaprobación
Las reglas vienen de Fannie Mae y HUD.366 Usa la calculadora de cuánta casa puedes comprar con tu ingreso total.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?
Si tu acuerdo todavía se está negociando
Si estás en medio de una separación, el momento de pedir el préstamo importa. Con Fannie Mae, si estás separado y todavía no tienes un acuerdo que fije los pagos, no se cuentan los pagos propuestos ni los voluntarios.3 Con FHA, un acuerdo voluntario puede contar, pero necesitas 12 meses de prueba.6 Por eso a muchas familias les conviene esperar a tener el acuerdo firmado y algunos meses de pagos depositados.
Cuando revises el borrador del acuerdo, por tu cuenta o con una oficina de ayuda legal, fíjate en que diga el monto, cada cuánto se paga y hasta cuándo. Esos son los datos que el prestamista va a buscar. Si la orden cambia después, guarda la más reciente: en FHA, para lo que tú pagas, el prestamista usa el monto del documento más reciente o el del embargo, el que sea mayor.6 Y si los pagos pasan por la agencia de manutención de tu estado, su historial te sirve de prueba.6
Impuestos: por qué la manutención se puede aumentar
Según el IRS, la manutención de hijos nunca se deduce y no se considera ingreso. Y en los acuerdos de divorcio o separación firmados después de 2018, quien paga la pensión alimenticia no la puede deducir y quien la recibe no la incluye en su ingreso.7 Por eso los prestamistas tratan la manutención de hijos como un ingreso que no paga impuestos, y la pueden aumentar al calcular cuánto ganas, como explican las reglas de arriba.46
Si tu acuerdo es anterior a 2019, las reglas de impuestos de la pensión alimenticia pueden ser otras. Pregunta en un sitio de preparación de impuestos gratis antes de declarar; la guía Declarar impuestos gratis: VITA, TCE y Free File explica dónde.
Prepara tus papeles antes de aplicar
1. Busca tu orden o tu acuerdo completo
Hoy
Con todas sus páginas y firmas; debe decir el monto y hasta cuándo se paga.6
2. Deposita cada pago en tu cuenta
Cada mes
Los depósitos en tus estados de cuenta son la prueba más fácil.3
3. Pide tu historial a la agencia de manutención
Si te pagan por ahí
FHA acepta los documentos de la agencia de manutención como prueba.6
4. Cuenta los años que faltan
Antes de aplicar
La manutención debe seguir al menos tres años desde la solicitud.3
5. Decide si la declaras
Al llenar la solicitud
Solo cuenta si tú la declaras y pides que se tome en cuenta.1
Pruébalo con tus números¿Cuánta casa puedo comprar?
Si este es tu caso
Recibes manutención con una orden de la corte
FHA pide tres meses de prueba; Fannie Mae, seis meses de pagos completos y a tiempo.63
Tu ex te paga en efectivo
Deposítalo cada mes: necesitas estados de cuenta, cheques cobrados u otra prueba de que lo recibes.3
Tu ex te paga sin orden de la corte
FHA puede contarlo con 12 meses de cheques, depósitos o declaraciones; Fannie Mae no cuenta pagos voluntarios sin acuerdo.63
Pagas manutención de tus hijos
Cuenta como deuda; FHA revisa tus talones de pago por si hay un embargo.6
Pagas pensión alimenticia
Con Fannie Mae, se puede restar de tu ingreso en lugar de sumarla a tus deudas.5
Errores que salen caros
Error: Recibir la manutención en efectivo y gastarla sin depositarla.
Mejor: Sin estados de cuenta o cheques no hay prueba de que la recibes.36
Error: Contar con una manutención que termina pronto.
Error: Llevar solo la primera página de la sentencia.
Mejor: Lleva el documento completo y firmado, con los términos de pago.6
Error: Olvidar un embargo de salario por manutención.
Mejor: FHA revisa tus talones de 28 días y usa el monto mayor.6
Error: No pedir que la manutención se aumente por no pagar impuestos.
Mejor: Fannie Mae y FHA permiten aumentarla al calcular tu ingreso.46

Ayuda gratis
Si necesitas una orden de manutención por escrito, o cambiar la que tienes, una oficina de asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa puede orientarte. La LSC te ayuda a encontrar la más cercana con tu dirección o tu ciudad.8 Para revisar tu presupuesto y tu solicitud antes de aplicar, un consejero de vivienda aprobado por HUD puede ayudarte, a menudo gratis.9 Si el divorcio también decide qué pasa con una casa que ya tienes, lee Divorcio, separación o muerte: quién se queda con la casa y Cómo quitar a un coprestatario del préstamo.
Qué hacer esta semana
- Busca tu sentencia, acuerdo u orden de manutención completa y firmada.6
- Junta seis meses de estados de cuenta con los depósitos de manutención o pensión.3
- Calcula cuántos años más vas a recibir la manutención; necesitas al menos tres.3
- Si pagas manutención, revisa si tienes un embargo en tus talones de pago.6
- Prueba la calculadora de cuánta casa puedes comprar y tu presupuesto familiar.5
- Lee DTI: qué es y cómo bajarlo y la guía del préstamo FHA.
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Tengo que decirle al prestamista que recibo manutención?
No, si no quieres que la cuente. Por el Reglamento B, el prestamista no puede preguntarte si parte de tu ingreso es manutención o pensión, salvo que te diga que no tienes que revelarlo. Si quieres que cuente, sí tienes que declararla y documentarla.
Mi ex me paga sin una orden de la corte. ¿Cuenta?
Depende del programa. FHA acepta un acuerdo de pago voluntario con 12 meses de cheques cobrados, comprobantes de depósito o declaraciones de impuestos. Fannie Mae no cuenta pagos voluntarios si estás separado sin un acuerdo que los fije.
Mi hijo cumple 18 años en dos años. ¿Me cuentan la manutención?
Probablemente no. Fannie Mae y FHA piden que el ingreso vaya a seguir al menos tres años, y Fannie Mae dice que hay que revisar límites como la edad de los hijos.
¿Por qué el prestamista me pide los talones de pago de un mes?
En FHA, para ver si tienes un embargo de salario por manutención o pensión. Pide talones de al menos 28 días seguidos y usa el monto mayor entre la orden y el embargo.
Pago pensión alimenticia. ¿Cuenta como deuda?
Sí, pero hay una opción. Con Fannie Mae, el prestamista puede restar la pensión de tu ingreso en lugar de sumarla a tus deudas. Con FHA, cuenta como deuda si no se restó de tu ingreso.
¿La manutención que recibo paga impuestos?
No. Según el IRS, la manutención de hijos no se considera ingreso y quien la paga no la puede deducir. Por eso FHA y Fannie Mae permiten aumentarla un poco al calcular tu ingreso.
Los pagos llegan tarde o incompletos. ¿Qué pasa?
Con Fannie Mae, el historial debe mostrar pagos completos, regulares y a tiempo. Con FHA, si los pagos no fueron constantes, se usa el promedio de lo que recibiste en los dos años anteriores.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB (vía Cornell LII) · 12 CFR §1002.5, Rules concerning requests for information (Regulation B) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 2. CFPB (vía Cornell LII) · 12 CFR §1002.6, Rules concerning evaluation of applications (Regulation B) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 3. Fannie Mae · Selling Guide B3-3.4-02, Alimony, Child Support, Equalization Payments, or Separate Maintenance · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 4. Fannie Mae · Selling Guide B3-3.1-01, General Income Information · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 5. Fannie Mae · Selling Guide B3-6-05, Monthly Debt Obligations · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 6. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 7. Servicio de Impuestos Internos (IRS) · Topic no. 452, Alimony and separate maintenance · irs.gov · Consultado el 31 de octubre de 2026
- 8. Legal Services Corporation (LSC) · I Need Legal Help · lsc.gov · Consultado el 31 de octubre de 2026
Ver las 1 fuentes restantes
- 9. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Problemas de dinero 13 minutos de lectura
Divorcio, separación o una muerte: quién se queda con la casa
Qué pasa con la escritura, el préstamo y los pagos de la casa en un divorcio, una separación o una muerte, y qué te protege por la ley federal.
- La escritura, el préstamo y los pagos son tres cosas distintas: cambiar una no cambia las otras.
- Por la ley Garn-St Germain, el prestamista no puede cobrarte todo de golpe cuando el cónyuge o los hijos reciben la casa por una muerte, un divorcio o una separación legal; el reglamento pide que vivas en ella.
- Si recibiste la casa de un prestatario, el administrador debe decirte qué documentos necesita para confirmarte como sucesor, y luego te trata como prestatario.
- Comprar casa Relación deuda-ingreso (DTI): qué es y cómo bajarla Qué es la relación deuda-ingreso (DTI), cómo se calcula, qué pagos cuentan, qué topes publican FHA, Fannie Mae, VA y USDA y cómo bajarla. 15 minutos de lectura
- Préstamos hipotecarios Préstamo FHA: pago inicial, seguro, límites y quién califica Cómo funciona el préstamo FHA: el pago inicial y el puntaje que pide HUD, el seguro MIP, el límite de tu condado, la casa y las reglas de residencia. 15 minutos de lectura
- Préstamos hipotecarios Préstamo convencional: 3% de pago inicial, PMI y puntaje Cómo funciona el préstamo convencional: HomeReady y Home Possible desde 3%, el puntaje que pide Fannie Mae, el seguro PMI y cuándo termina por ley. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.