Deudas en cobranza: tus derechos con los cobradores
Qué te tiene que decir un cobrador de deudas, cómo disputar por escrito, cuándo y cuántas veces te pueden llamar, deudas viejas y qué hacer si te demandan.
Verificado con fuentes oficiales el 17 de octubre de 2026 28 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
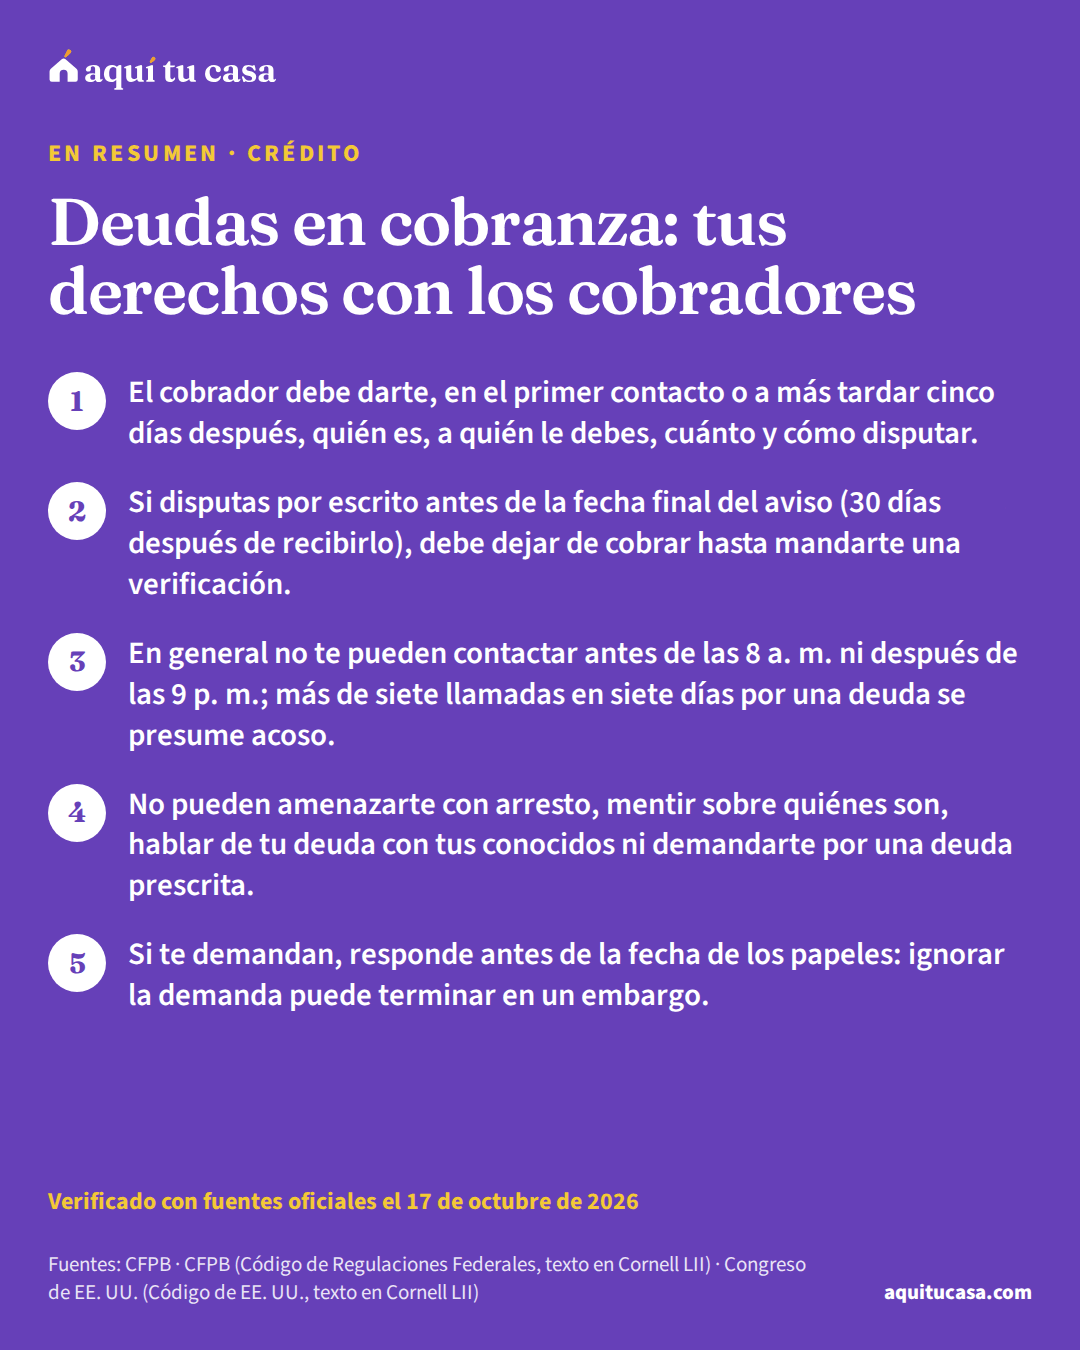
Un cobrador de deudas debe decirte quién es, a quién le debes y cuánto, y cómo disputar la deuda, en el primer contacto o a más tardar cinco días después. Tienes 30 días desde que recibes ese aviso para disputar por escrito, y mientras tanto el cobrador debe dejar de cobrar hasta mandarte una verificación. La ley limita a qué hora y cuántas veces te pueden llamar, prohíbe las amenazas y el acoso, y no les permite demandarte por una deuda prescrita. Si te demandan, responde antes de la fecha que dicen los papeles de la corte.
Lo más importante
- El cobrador debe darte, en el primer contacto o a más tardar cinco días después, quién es, a quién le debes, cuánto y cómo disputar.
- Si disputas por escrito antes de la fecha final del aviso (30 días después de recibirlo), debe dejar de cobrar hasta mandarte una verificación.
- En general no te pueden contactar antes de las 8 a. m. ni después de las 9 p. m.; más de siete llamadas en siete días por una deuda se presume acoso.
- No pueden amenazarte con arresto, mentir sobre quiénes son, hablar de tu deuda con tus conocidos ni demandarte por una deuda prescrita.
¿Es para ti?
Esta guía es para ti si…
- Te llegó una carta, un correo o una llamada de una agencia de cobranza y no sabes si la deuda es tuya.
- Un cobrador te llama a cada rato, a tu trabajo o a tus familiares, y quieres saber qué puede y qué no puede hacer.
- Tienes una deuda vieja y te preguntas si todavía te pueden demandar por ella.
Busca ayuda directa primero si…
- Ya te entregaron papeles de una demanda o tienes fecha en la corte: busca hoy ayuda legal; esta guía solo explica tus derechos en general.
- La deuda es de tu negocio: la ley federal de cobranza cubre deudas personales, familiares o del hogar, no las de un negocio.
- Te cobra directamente el banco o la tienda que te dio el crédito: la ley federal en general no cubre al acreedor original, aunque la de tu estado puede hacerlo.
¿Te llegó una carta, un correo o una llamada de una agencia de cobranza? Esta guía es para ti, sea tuya la deuda o no. Explica, con lo que dicen la ley federal y la Oficina para la Protección Financiera del Consumidor (CFPB), qué te tienen que decir, cómo disputar por escrito, cuándo te pueden llamar, qué no pueden hacer, qué pasa con las deudas viejas y dónde buscar ayuda gratis. No es asesoría para tu caso: es lo que dicen las fuentes oficiales.
Quién te cobra y qué leyes te protegen
Un cobrador de deudas (debt collector) es, en general, una persona o compañía que cobra con regularidad deudas que se le deben a otros, casi siempre atrasadas: una agencia de cobranza, un abogado que cobra deudas como negocio o una compañía que compra deudas atrasadas (debt buyer). El acreedor original es quien te dio el préstamo o el crédito; puede cobrar por su cuenta, contratar a un cobrador o venderle tu cuenta.1
La ley principal es la Ley de Prácticas Justas en el Cobro de Deudas (Fair Debt Collection Practices Act, FDCPA), que prohíbe las prácticas abusivas, injustas o engañosas. Cubre las deudas personales, familiares o del hogar; no cubre las de un negocio y, en general, tampoco al acreedor original cuando cobra lo suyo. La mayoría de los estados tiene leyes de cobranza, muchas parecidas, y algunas sí cubren al acreedor original: la oficina del fiscal general de tu estado te puede informar.2 Desde el 30 de noviembre de 2021 rige además la Regla de Cobro de Deudas de la CFPB, que aclara e interpreta la FDCPA,1 conocida como Reglamento F (12 CFR parte 1006).3
El cobrador puede reportar la deuda a una agencia de créditoagencia de informes de créditoUna agencia de informes de crédito, también llamada buró de crédito o compañía de informes de crédito, es una empresa que reúne información sobre las personas y vende informes de crédito a otras empresas. Las tres nacionales son Equifax, Experian y TransUnion. Quienes compran esos informes los usan para decidir si te dan crédito, empleo, una vivienda en renta o un seguro. También hay agencias especializadas, por ejemplo de historial de renta o de cheques. La ley federal de informes de crédito (FCRA) te da derecho a pedir una copia de tu informe y a disputar los datos que estén equivocados.Ver la definición completa, y entonces aparece en tu reporte de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa como una cuenta en cobranzacuenta en cobranzaUna cuenta en cobranza es una deuda atrasada que el acreedor original (quien te dio el préstamo o el crédito) pasó a un cobrador de deudas (debt collector) o le vendió a otra empresa. Un cobrador se dedica a cobrar deudas de otros: puede ser una agencia de cobranza, un abogado o un comprador de deudas. La cuenta puede aparecer en tu informe de crédito; si la pagas, en general debe mostrarse con saldo cero como cobranza pagada (paid collection). La mayoría de la información negativa se puede reportar hasta siete años. Si crees que no debes la deuda o que el monto está mal, puedes disputarla con el cobrador y con la compañía de informes de crédito.Ver la definición completa.10 Pero antes tiene que hablar contigo, o mandarte una carta o un mensaje y esperar un tiempo razonable por si no te llegó.19 La guía Cómo leer tu reporte de crédito te ayuda a encontrarla.
El aviso de validación: lo que te tienen que decir
Cuando un cobrador se comunica contigo por primera vez, tiene que darte la información de validación: de palabra en esa primera comunicación, o por escrito o en forma electrónica en ese momento o a más tardar cinco días después. Ese documento es el aviso de validación (validation notice).3 En su primera comunicación por escrito también debe decir que está tratando de cobrar una deuda y que usará para eso la información que obtenga.17
Según el Reglamento F, el aviso incluye, entre otras cosas:3
- El nombre del cobrador y la dirección postal donde recibe disputas.
- El nombre del acreedor actual y, en deudas de productos o servicios financieros, el del acreedor en la “fecha de desglose”.
- El número de cuenta, si lo hay, completo o recortado.
- Cuánto se debía en la fecha de desglose, lo que cambió desde entonces y el monto actual.
- La fecha final para disputar, y que si no disputas antes el cobrador va a suponer que la deuda es válida.
Ejemplo con números reales
Cómo se arma el monto que te cobran
El aviso parte de lo que se debía en una fecha y muestra, renglón por renglón, lo que cambió desde entonces.
- Monto en la fecha de desglose (itemization date)
- Lo que se debía ese día
- Intereses desde esa fecha
- Se suman
- Cargos desde esa fecha
- Se suman
- Pagos desde esa fecha
- Se restan
- Créditos desde esa fecha
- Se restan
- Monto actual de la deuda
- Lo que te cobran hoy
La fecha de desglose puede ser la del último estado de cuenta, la de la cancelación contable (charge-off), la del último pago, la de la compra que creó la deuda o la de una sentencia.3 Si un renglón no te cuadra, puedes disputar la parte del monto que está mal.5
Haz la cuenta con tus númerosPlan de créditoAbajo, el aviso trae una parte para responder, titulada “How do you want to respond?” (¿cómo quieres responder?). Ahí puedes marcar que disputas porque “This is not my debt” (no es mi deuda) o “The amount is wrong” (el monto está mal), y pedir el nombre y la dirección del acreedor original.3
Cómo disputar la deuda por escrito
Del primer contacto a la verificación
1. El cobrador se comunica contigo
Día 0
Te da la información de validación de palabra o por escrito, o te manda el aviso después.3
2. Te mandan el aviso de validación
A más tardar 5 días después del primer contacto
Busca la fecha final para disputar: el aviso la tiene que decir.3
3. Disputas por escrito
Antes de la fecha final del aviso
Usa la parte para responder del aviso o una carta modelo de la CFPB, y guarda copia.9
4. El cobrador deja de cobrar
Desde que recibe tu disputa
Hasta mandarte una copia de la verificación o de una sentencia, o los datos del acreedor original si los pediste.5
5. Te manda la verificación
Antes de volver a cobrar
Después puede seguir cobrando, pero tú puedes seguir disputando con él y con las agencias de crédito.7
Tienes 30 días para disputar por escrito desde que recibes la información de validación; si no lo haces por escrito o a tiempo, puede afectar tus derechos.4 Para fijar la fecha final, el cobrador puede suponer que recibiste el aviso al menos cinco días hábiles después de mandarlo; el periodo termina 30 días después de eso.3 Si disputas dentro de ese periodo, debe dejar de cobrar la deuda, o la parte que disputas, hasta mandarte una verificación o una copia de una sentencia, y no puede hacer nada que tape tu derecho a disputar.5
Puedes disputar si crees que ya pagaste, que no debes, que el monto está mal o que la deuda no es tuya. Si ya pagaste, manda copias de tus pruebas, como cheques cobrados o estados de cuenta, y quédate con los originales.8
La CFPB publica cartas modelo, en inglés, para cinco casos: no debes la deuda, necesitas más información, quieres que dejen de contactarte, quieres que te contacten solo a través de tu abogado o quieres indicar cómo contactarte. Recomienda usarlas lo antes posible y guardar copia; aun si pasaron más de 30 días, conviene pedir lo que necesitas. No son asesoría legal.9
Manda tu carta por correo certificado con acuse de recibo (return receipt), o por vía electrónica, y guarda copia. Anota la fecha, la hora y lo que hablaron en cada llamada, y cuida lo que dices: si te disculpas o admites la deuda, se puede usar en tu contra.10
Si no disputas a tiempo, eso no quiere decir que aceptas la deuda: ningún tribunal puede tomarlo como una admisión.6 Y si la deuda aparece en tu reporte, también puedes disputarla con las agencias de crédito;7 la guía Cómo disputar errores en tu reporte de crédito explica cómo hacer esa disputa de créditodisputa de créditoUna disputa de crédito es el reclamo que haces cuando tu informe de crédito tiene un dato equivocado o incompleto. Tienes derecho a disputarlo y la investigación es gratis. Por lo general se hace en dos lugares: con la compañía de informes de crédito y con la empresa que le dio el dato, llamada proveedor de información (furnisher), como tu banco, tu arrendador o la compañía de tu tarjeta. Explicas por escrito qué está mal y por qué, con copias de tus pruebas. La compañía de informes debe investigar, en general dentro de treinta días, y borrar o corregir lo que resulte equivocado, incompleto o que no se pueda verificar.Ver la definición completa.
Cuándo y cómo te pueden contactar
Un cobrador no puede contactarte a una hora o en un lugar raro, o que sabe que no te conviene. Si no sabe otra cosa, antes de las 8:00 a. m. y después de las 9:00 p. m., hora de donde estás, es una hora inconveniente. Tampoco puede contactarte en el trabajo si sabe que tu empleador no te lo permite, y si sabe que un abogado te representa en esa deuda, debe hablar con tu abogado.11 Si te llama en mal momento, puedes decírselo y tiene que terminar la llamada.2
Cuántas llamadas. Se presume que viola la ley si te llama por una misma deuda más de siete veces en siete días seguidos, o si vuelve a llamar dentro de los siete días después de hablar contigo de esa deuda.12 Las llamadas que van al buzón de voz cuentan, y siete llamadas en un solo día también podrían violar la ley. Estas reglas son solo para llamadas; los textos, correos y redes sociales tienen otras protecciones.13
Mensajes y redes sociales. Cada correo o texto debe darte una forma sencilla de pedir que no te escriba más por ese medio. No puede publicar nada sobre tu deuda en redes sociales a la vista de otros.2 Si le pides que no use un medio, ya no puede usarlo.12
Tu familia y tu trabajo. Puede contactar a otras personas, en general solo para saber dónde vives, tu teléfono o dónde trabajas, por lo general una sola vez y sin decirles que es por una deuda. En general, solo puede hablar de tu deuda contigo, tu cónyuge, tus padres (si eres menor), tu tutor o albacea, o tu abogado. A tu empleador le puede pedir tu dirección o tu teléfono, pero no decirle que debes.14
Disputar la deuda o pedir que dejen de contactarte
Si no es tuya o el monto está mal
Disputar la deuda
Si quieres que paren las llamadas
Pedir que dejen de contactarte
Puedes hacer las dos cosas, en ese orden: primero disputa, después pide que dejen de contactarte.10
Lo que un cobrador no puede hacer
Según la CFPB, es acoso llamarte o mandarte mensajes repetidos para molestarte, usar palabras obscenas, amenazarte con violencia, publicar listas de personas que “no pagan” o llamarte sin decir su nombre.15 Tampoco puede decir que es abogado o del gobierno si no lo es, que cometiste un delito, que te van a arrestar, que te van a embargar el sueldo o la cuenta, ni que sus papeles son documentos legales si no lo son. No puede cobrarte cargos que no permitan tu contrato o la ley.16 La ley le prohíbe amenazar con algo que no se puede hacer legalmente o que no piensa hacer, y usar un nombre falso de empresa.17
Si un cobrador viola la FDCPA, puedes demandarlo: el tribunal puede darte los daños que sufriste, más daños adicionales de hasta $1,000, y si ganas, los costos y un pago razonable para tu abogado.18 Hay que demandar dentro de un año desde la violación. Según la CFPB, hay abogados que se dedican a estos casos, también puedes ir a la corte sin abogado, y puedes presentar una queja ante la CFPB y ante el fiscal general de tu estado.15
Deudas viejas: la prescripción
Una deuda, en general, no desaparece hasta que se paga. Pero en muchos estados hay un límite de tiempo para cobrarla con una demanda: la prescripción (statute of limitations). En la mayoría está entre tres y seis años, aunque puede ser más, y cambia según el tipo de deuda, tu estado y la ley estatal que nombra tu contrato. Algunas deudas, como los préstamos estudiantiles federales, no prescriben.21
Cuando ya pasó ese plazo, la deuda está prescrita (time-barred) y el cobrador no puede demandarte ni amenazar con demandarte por ella.22 Aun así, en la mayoría de los estados puede seguir pidiéndote el pago por carta o por teléfono. Un pago parcial o reconocer la deuda puede reiniciar el plazo. Y si te demandan y no te presentas a decir que el plazo venció, la corte igual puede dictar sentencia en tu contra: normalmente te toca a ti señalarlo.21
Si te demandan o te quieren embargar
Si te demandan, la CFPB dice que respondas, tú o un abogado, antes de la fecha de los papeles de la corte. Responder no significa aceptar la deuda: obliga al cobrador a probar que es válida. Si no respondes, la corte puede dictar una sentencia en rebeldía (default judgment), y con ella, según tu estado, pueden embargar tu sueldo, poner un gravamengravamen (lien)Un gravamen (lien) es un derecho legal que un acreedor tiene sobre tu propiedad para asegurar que le pagues una deuda. Por lo general impide vender la propiedad hasta que se pague la deuda, y si no pagas, el acreedor podría quedarse con ella. Tu hipoteca es un gravamen sobre tu casa: cuando terminas de pagarla, el gravamen se libera y eso aparece en los registros de propiedad de tu condado. Hay otros tipos, como el gravamen por impuestos federales, que es el derecho del gobierno sobre todos tus bienes cuando no pagas una deuda de impuestos.Ver la definición completa sobre tus bienes o congelar dinero de tu cuenta.23
La mayoría de los acreedores solo puede embargar tu sueldo o tus beneficios después de una sentencia, y las leyes protegen una parte para que te quede algo para vivir. Si recibes beneficios federales por depósito directo, como el Seguro Social, el SSI o beneficios de veteranos, el banco debe proteger dos meses de esos depósitos. LawHelp.org explica cómo reclamar las exenciones. Algunas agencias del gobierno, como el IRS, pueden embargar sin orden de la corte.24
Puede haber oficinas de asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa o clínicas en tu zona que ayudan gratis si cumples sus requisitos.23 La guía de asistencia legal gratuita explica cómo encontrarlas; es una opción, no una obligación.
Si este es tu caso
Quieres el aviso en español
Si el aviso trae la casilla «Quiero este formulario en español» y la marcas, el cobrador debe mandarte una traducción completa y exacta.3
El cobrador llama a tus familiares
Solo puede preguntarles cómo localizarte, en general una sola vez, y no puede decirles que es por una deuda.14
Recibes Seguro Social u otros beneficios
Si te los depositan directo, el banco debe proteger dos meses de esos depósitos antes de congelar o embargar tu cuenta.24
Te llegaron papeles de una demanda
Responde antes de la fecha que dicen; responder no significa aceptar la deuda.23 La asistencia legal gratuita es una opción.
¿Cobrador real o estafa?
Un cobrador real puede decirte el nombre de su compañía, su dirección postal y datos de la deuda. Son señales de estafa que te amenace con cargos criminales, que te llame de noche o al trabajo, que no quiera darte una dirección, un teléfono o información de la deuda, o que te pida tus datos financieros. Pídele su nombre, el de la compañía, la dirección, el teléfono y su número de licencia si tu estado las da, y confírmalos con el fiscal general o el regulador de tu estado.25
Para confirmar que habla con la persona correcta, puede preguntarte tu fecha de nacimiento, los últimos cuatro números del Seguro Social o tu dirección; si no quieres dar el Seguro Social, en general te pedirá otro dato, como el número de cuenta de la deuda. Darlos es tu decisión. Nunca des tu cuenta de banco, tu tarjeta ni tu Seguro Social completo si no sabes que es un cobrador real; si dudas, pregúntale a tu acreedor a quién autorizó a cobrar.26
Si la deuda es tuya: cómo negociar
Puedes hablar con un cobrador aunque hoy no puedas pagar: puede ayudarte a ver tus opciones, e ignorarlo por lo general no hace que se vaya.9 Si la deuda es tuya, la CFPB sugiere anotar tu ingreso neto y tus gastos del mes, dejar algo para emergencias y no pagar más de lo que puedes. Si tienes varias deudas con un cobrador, puedes indicarle a cuál aplicar tu pago. Pide por escrito el plan y lo que el cobrador promete antes de pagar, y evita las compañías que cobran por adelantado por “arreglar” tus deudas. Un consejero de crédito sin fines de lucro puede ayudarte con un presupuesto.27 La guía de presupuesto familiar y la herramienta de presupuesto familiar te ayudan a ver cuánto cabe al mes.
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD también da consejo sobre problemas de crédito, muchas veces con poco o ningún costo.28
Errores que te pueden costar
Error: Ignorar las cartas y las llamadas.
Mejor: Usa el aviso para saber si la deuda es tuya; ignorarlo no hace que se vayan y pueden demandarte.9
Error: Disputar solo por teléfono.
Mejor: Disputa por escrito antes de la fecha final del aviso; así el cobrador tiene que pausar el cobro.4
Error: Dar tu cuenta de banco o tu Seguro Social completo a quien llama.
Mejor: Primero confirma que es un cobrador real; nunca des datos financieros a alguien que no verificaste.26
Error: Hacer un pago pequeño a una deuda muy vieja sin revisar su fecha.
Mejor: Un pago parcial o reconocer la deuda puede reiniciar el plazo de prescripción.21
Error: Pagar un arreglo de palabra.
Mejor: Pide el plan y las promesas del cobrador por escrito antes de pagar.27
Error: No responder a una demanda.
Mejor: Responde antes de la fecha de los papeles; si no, la corte puede dictar una sentencia en tu contra.23
Qué hacer esta semana
- Junta en una carpeta las cartas y mensajes del cobrador, y anota la fecha, la hora y lo que hablaron en cada llamada.10
- Busca en tu aviso de validación la fecha final para disputar y márcala en el calendario.3
- Si la deuda no es tuya o el monto está mal, disputa por escrito antes de esa fecha, con la parte para responder del aviso o una carta modelo de la CFPB.9
- Manda la carta por correo certificado con acuse de recibo y guarda una copia.8
- Revisa tu reporte de crédito; si la deuda aparece y está mal, dispútala también con las agencias.7 Ordena los pasos con el plan de crédito.
- Si te demandaron, responde antes de la fecha de los papeles; la asistencia legal gratuita es una opción.23
- Si el cobrador te acosa o te amenaza, presenta una queja ante la CFPB y el fiscal general de tu estado.15
Tu situación
Si nunca has tenido tarjeta ni préstamo en EE. UU., elige «No tengo».
Tu plan de crédito
12 pasos
Llevas 0 de 12.
Esta semana
Pide tus tres informes de crédito gratis
En AnnualCreditReport.com puedes pedir gratis el informe de Equifax, Experian y TransUnion una vez por semana. Revisarlo tú no baja tu puntaje. Si sale vacío, no es un error: todavía no tienes historial.
Fuente: CFPB: How do I get a free copy of my credit reports? ↗ · CFPB: Does requesting my credit report hurt my credit score? ↗
Disputa por escrito cualquier error
Escribe a la agencia y a la empresa que reportó el dato, con copias de tus pruebas, por correo certificado. Por ley, la agencia debe volver a investigar gratis y resolver dentro de 30 días desde que recibe tu aviso.
Fuente: CFPB: How do I dispute an error on my credit report? ↗ · Congreso de EE. UU. (texto en Cornell LII): Fair Credit Reporting Act, 15 U.S.C. §1681i, Procedure in case of disputed accuracy ↗
Habla con un consejero de vivienda aprobado por HUD
Dan consejo independiente sobre comprar, rentar, atrasos y crédito, muchas veces gratis o a bajo costo. Puedes revisar con ellos tu informe y tu plan.
Fuente: CFPB: Find a Housing Counselor ↗
Este mes
Abre una tarjeta asegurada
Depositas una cantidad (por ejemplo, $500) y puedes gastar hasta ese monto. Con pagos a tiempo el límite puede subir y te devuelven el depósito. Antes de firmar, pregunta si reportan a las tres agencias y compara la cuota anual y la tasa: pueden ser altas.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗ · CFPB: How to rebuild your credit ↗
O un préstamo para construir crédito
El banco o la cooperativa guarda el dinero como ahorro mientras pagas cuotas pequeñas, normalmente de seis a 24 meses; al terminar, lo recibes. Construyes historial y ahorro a la vez.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗
Pide que reporten tu renta
Los pagos de renta a tiempo pueden ayudar a construir tu crédito. Pregunta a tu casero si participa en un programa de reporte de renta (muchas veces por una app de pago) y revisa qué comisiones cobra.
Programa el pago automático
Un pago automático o un recordatorio antes de la fecha de corte evita el olvido que más cuesta: el historial de pagos es el factor principal en la mayoría de los modelos.
Lo que no construye crédito
Pagar con débito o en efectivo, las tarjetas prepagadas y los préstamos de día de pago no construyen historial, según la CFPB. Son formas de pagar, no cuentas que se reporten.
De aquí en adelante
No cierres tu primera cuenta
Un historial largo de pagos a tiempo ayuda a tu puntaje. Cuando llegue una tarjeta mejor, mantén la primera abierta y al día.
Pide solo el crédito que necesitas
Abrir varias cuentas en poco tiempo es una señal de riesgo para los prestamistas, y cada solicitud deja una consulta dura que sí afecta el puntaje.
Fuente: CFPB: How do I get and keep a good credit score? ↗ · CFPB: What is a credit inquiry? ↗
Cuida tu relación deuda-ingreso
Los prestamistas dividen tus pagos mensuales de deudas entre tu ingreso bruto mensual para ver si puedes con un préstamo nuevo. Mientras te preparas, evita cuotas nuevas, como un carro.
Cuidado con la «reparación de crédito»
Es estafa si te cobran antes de hacer nada, prometen borrar datos negativos correctos, te dicen que no hables con las agencias o que disputes todo. Disputar errores es gratis por ley, y si ya contrataste algo así, puedes cancelarlo dentro de tres días hábiles.
Fuente: CFPB: How can I tell a credit repair scam from a reputable credit counselor? ↗
Plan educativo con lo que publican la CFPB, la NCUA y la ley federal de informes de crédito; no es asesoría individual. No recomendamos marcas ni cobramos por ningún producto.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuánto tiempo tengo para disputar una deuda con un cobrador?
Tienes 30 días desde que recibes la información de validación para disputar por escrito. El aviso dice la fecha exacta en que termina ese periodo. Si disputas por escrito antes de esa fecha, el cobrador debe pausar el cobro de lo que disputas hasta mandarte una verificación. Después de ese plazo todavía puedes disputar, pero el cobrador ya no está obligado a pausar.
¿A qué hora me puede llamar un cobrador?
En general, no antes de las 8 a. m. ni después de las 9 p. m., hora de donde estás, ni a una hora que sabe que no te conviene. Si te llama en mal momento, puedes decírselo y tiene que terminar la llamada. También debe seguir tus instrucciones sobre cuándo y dónde no quieres que te contacte.
¿Cuántas veces me puede llamar un cobrador?
El Reglamento F presume que viola la ley si te llama por una misma deuda más de siete veces en siete días seguidos, o si vuelve a llamar dentro de los siete días después de haber hablado contigo de esa deuda. Las llamadas que van al buzón de voz cuentan. Aun con menos llamadas puede violar la ley, por ejemplo si hace siete llamadas en un solo día.
¿Me pueden meter a la cárcel por no pagar una deuda?
Un cobrador no puede amenazarte con arrestarte ni hacer que te arresten por una deuda sin pagar; eso es acoso según la CFPB. Pero si te demandan y no cumples una orden de la corte, como presentarte o dar cierta información, un juez puede emitir una orden de arresto. Por eso nunca hay que ignorar una orden de la corte.
¿Un cobrador puede hablar con mi familia o con mi jefe de mi deuda?
En general no. Puede contactar a otras personas solo para saber dónde vives, tu teléfono o dónde trabajas, y no puede decirles que es por una deuda. Puede preguntarle a tu empleador tu dirección o tu teléfono, pero no puede decirle que debes una deuda.
¿Qué pasa si la deuda es muy vieja?
La deuda no desaparece hasta que se paga, pero si ya pasó el plazo de prescripción de tu estado, el cobrador no puede demandarte ni amenazar con demandarte. Según la CFPB, la mayoría de los estados tiene plazos de entre tres y seis años. Ojo: un pago parcial o reconocer la deuda puede reiniciar el plazo.
¿Cómo hago que un cobrador deje de llamarme?
Mándale una carta que diga que dejes de contactarte; la CFPB tiene cartas modelo. Después solo puede escribirte para decir que no habrá más contacto o que puede tomar otras acciones, como una demanda. La deuda no desaparece: si vas a disputarla, hazlo antes de pedir que deje de contactarte.
¿Me pueden mandar el aviso de la deuda en español?
El cobrador puede incluir en el aviso la opción de pedirlo en español. Si la incluye y tú lo pides, tiene que mandarte un aviso traducido al español de forma completa y exacta. Si no la incluye, el Reglamento F le permite, pero no le exige, mandarte una traducción.
¿Me pueden quitar dinero de mi sueldo o de mi cuenta?
La mayoría de los acreedores solo puede embargar tu sueldo o tus beneficios después de que una corte dicte una sentencia. Las leyes federales y estatales protegen una parte para que te quede algo para vivir, y si te depositan beneficios federales como el Seguro Social, el banco debe proteger dos meses de esos depósitos. Algunas agencias del gobierno, como el IRS, pueden embargar sin orden de la corte.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Debt collection key terms · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · What laws limit what debt collectors can say or do? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation F, 12 CFR §1006.34, Notice for validation of debts · law.cornell.edu · Consultado el 17 de octubre de 2026
- 4. CFPB · What information does a debt collector have to give me about a debt they’re trying to collect from me? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation F, 12 CFR §1006.38, Disputes and requests for original-creditor information · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 15 U.S.C. §1692g, Validation of debts (Fair Debt Collection Practices Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. CFPB · Can a debt collector still collect a debt after I’ve disputed it? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · What can I do if a debt collector contacts me about a debt I already paid or don't think I owe? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 20 fuentes restantes
- 9. CFPB · What should I do when a debt collector contacts me? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · How do I get a debt collector to stop calling or contacting me? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation F, 12 CFR §1006.6, Communications in connection with debt collection · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation F, 12 CFR §1006.14, Harassing, oppressive, or abusive conduct · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. CFPB · When and how often can a debt collector call me on the phone? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. CFPB · Can debt collectors tell other people, like family, friends, or my employer, about my debt? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 15. CFPB · What is harassment by a debt collector? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 16. CFPB · What is an unfair, deceptive or abusive practice by a debt collector? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 17. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 15 U.S.C. §1692e, False or misleading representations (Fair Debt Collection Practices Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 18. Congreso de EE. UU. (Código de EE. UU., texto en Cornell LII) · 15 U.S.C. §1692k, Civil liability (Fair Debt Collection Practices Act) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 19. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation F, 12 CFR §1006.30, Other prohibited practices · law.cornell.edu · Consultado el 17 de octubre de 2026
- 20. CFPB · Can I be arrested for an unpaid debt? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 21. CFPB · Can debt collectors collect a debt that’s several years old? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 22. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation F, 12 CFR §1006.26, Collection of time-barred debts · law.cornell.edu · Consultado el 17 de octubre de 2026
- 23. CFPB · What should I do if I’m sued by a debt collector or creditor? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 24. CFPB · Can a debt collector take or garnish my wages or benefits? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 25. CFPB · How do I tell if a debt collector is legitimate or a scam? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 26. CFPB · Should I share personal information with a debt collector? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 27. CFPB · How do I negotiate a settlement with a debt collector? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 28. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Crédito 14 minutos de lectura
Cómo disputar errores en tu reporte de crédito
Cómo corregir gratis errores en tu reporte de crédito: qué mandar a cada agencia y a la empresa que reportó, plazos de ley y estafas de reparación.
- Disputar es gratis y lo puedes hacer tú: escribe a la agencia de crédito y también a la empresa que reportó el dato.
- Explica qué está mal y por qué, con copias (nunca originales) de tus pruebas, y guarda copia de todo lo que envías.
- La agencia debe reinvestigar y, en general, terminar en 30 días; si el dato es incorrecto o no se puede verificar, debe borrarlo o corregirlo.
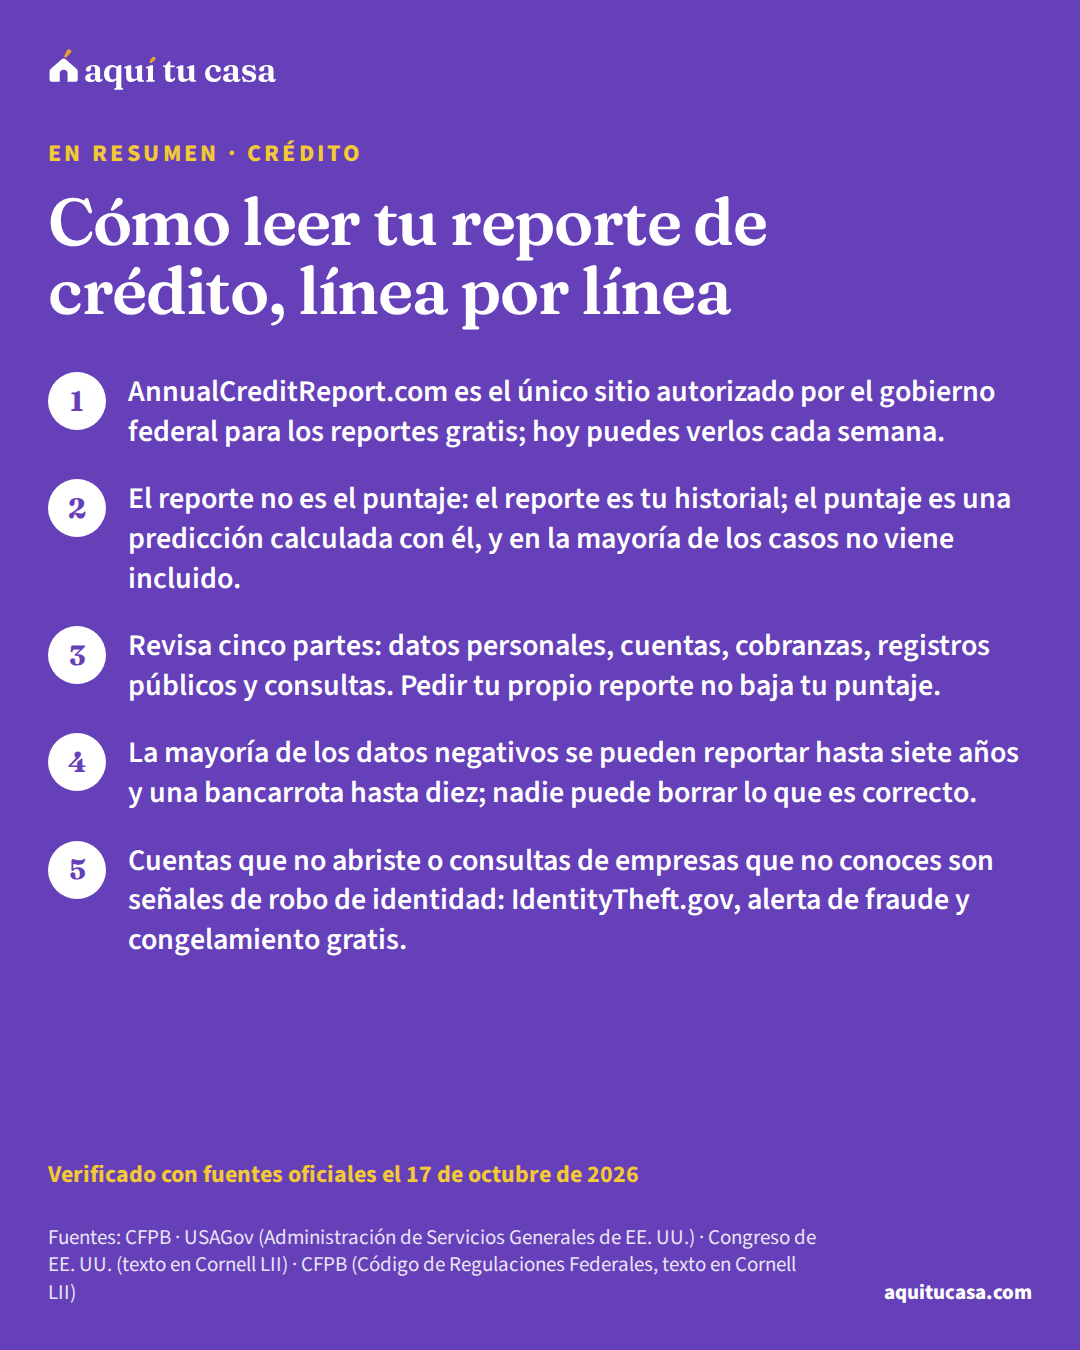
- Crédito Cómo leer tu reporte de crédito, línea por línea Dónde pedir gratis tus reportes de crédito, qué dice cada parte, cuánto duran los datos negativos y cómo detectar errores o robo de identidad. 13 minutos de lectura
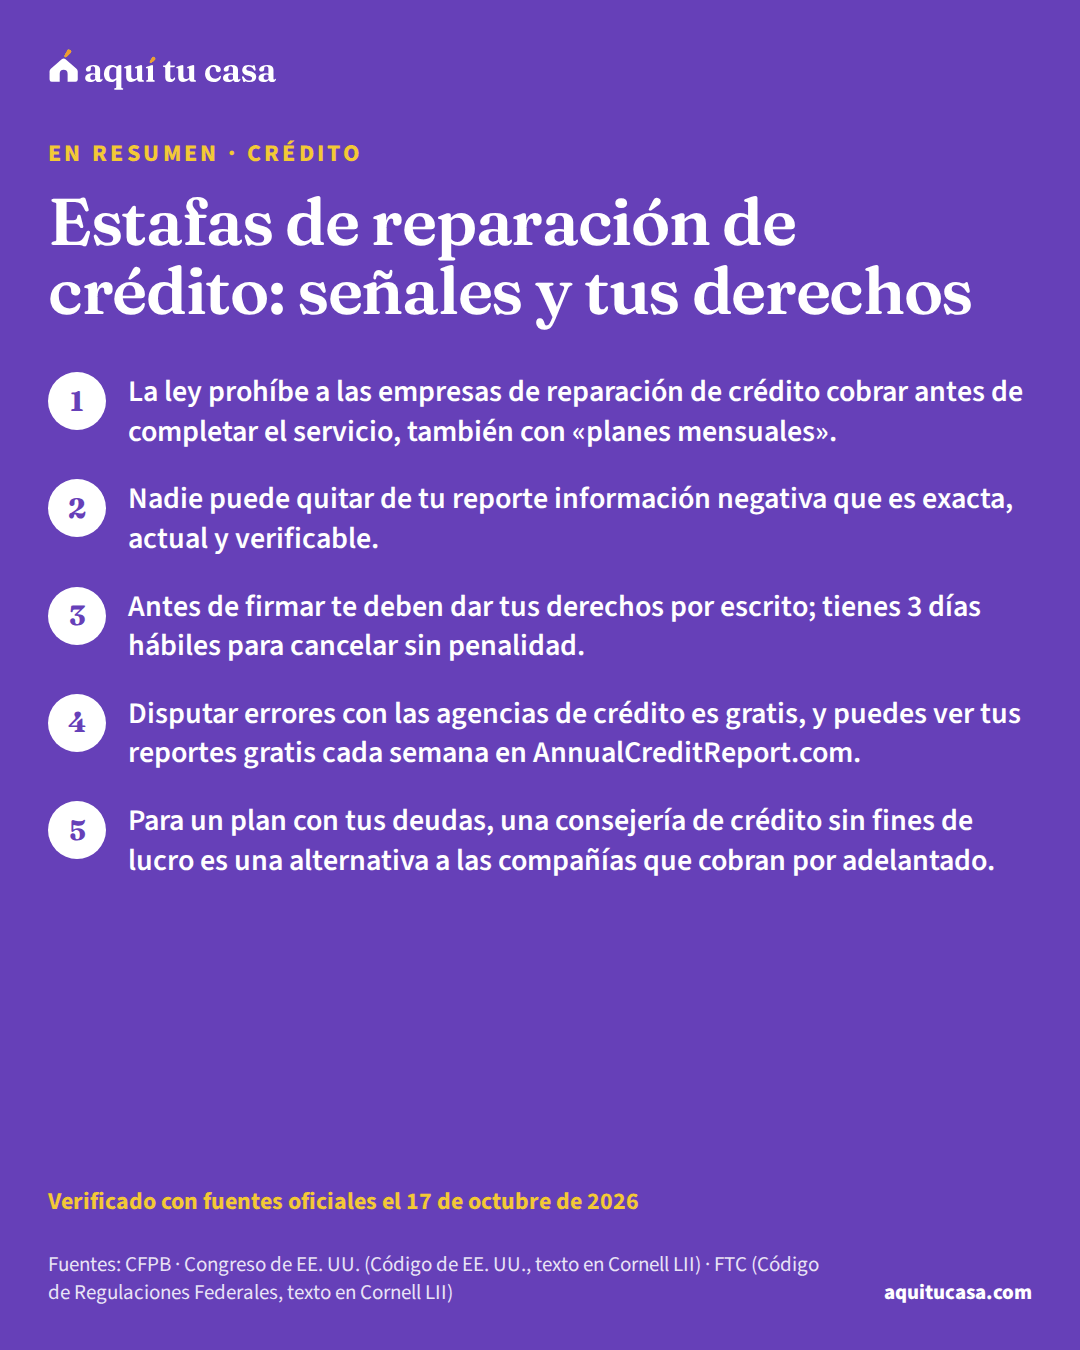
- Crédito Estafas de reparación de crédito: señales y tus derechos Lo que no pueden hacer las empresas de reparación de crédito, lo que exige la ley (sin cobro previo, contrato, 3 días para cancelar) y qué haces tú gratis. 12 minutos de lectura
- Ayudas y programas Asistencia legal gratuita: quién califica y dónde buscarla Qué es la asistencia legal gratuita (legal aid), quién califica, qué reglas aplican si no eres ciudadano y dónde buscar ayuda con inmigración e impuestos. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.