Comprar casa como madre o padre soltero
Cómo comprar casa con un solo ingreso: tus derechos, la manutención como ingreso, impuestos como cabeza de familia, coprestatario o cosignatario y ayudas.
Verificado con fuentes oficiales el 31 de octubre de 2026 9 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Sí puedes comprar casa con un solo ingreso. La ley federal prohíbe que un prestamista te discrimine por tu estado civil, porque tu ingreso viene de asistencia pública o por tener hijos, y la Ley de Vivienda Justa protege a las familias con menores de 18 años. Tu manutención de hijos puede contar como ingreso si la declaras y la documentas. Si declaras impuestos como cabeza de familia, tu tasa suele ser más baja. Si un familiar firma contigo, decide si será coprestatario, con parte de la casa, o cosignatario, que responde por la deuda sin ser dueño. Un consejero de vivienda de HUD puede ayudarte gratis a armar tu plan.
Lo más importante
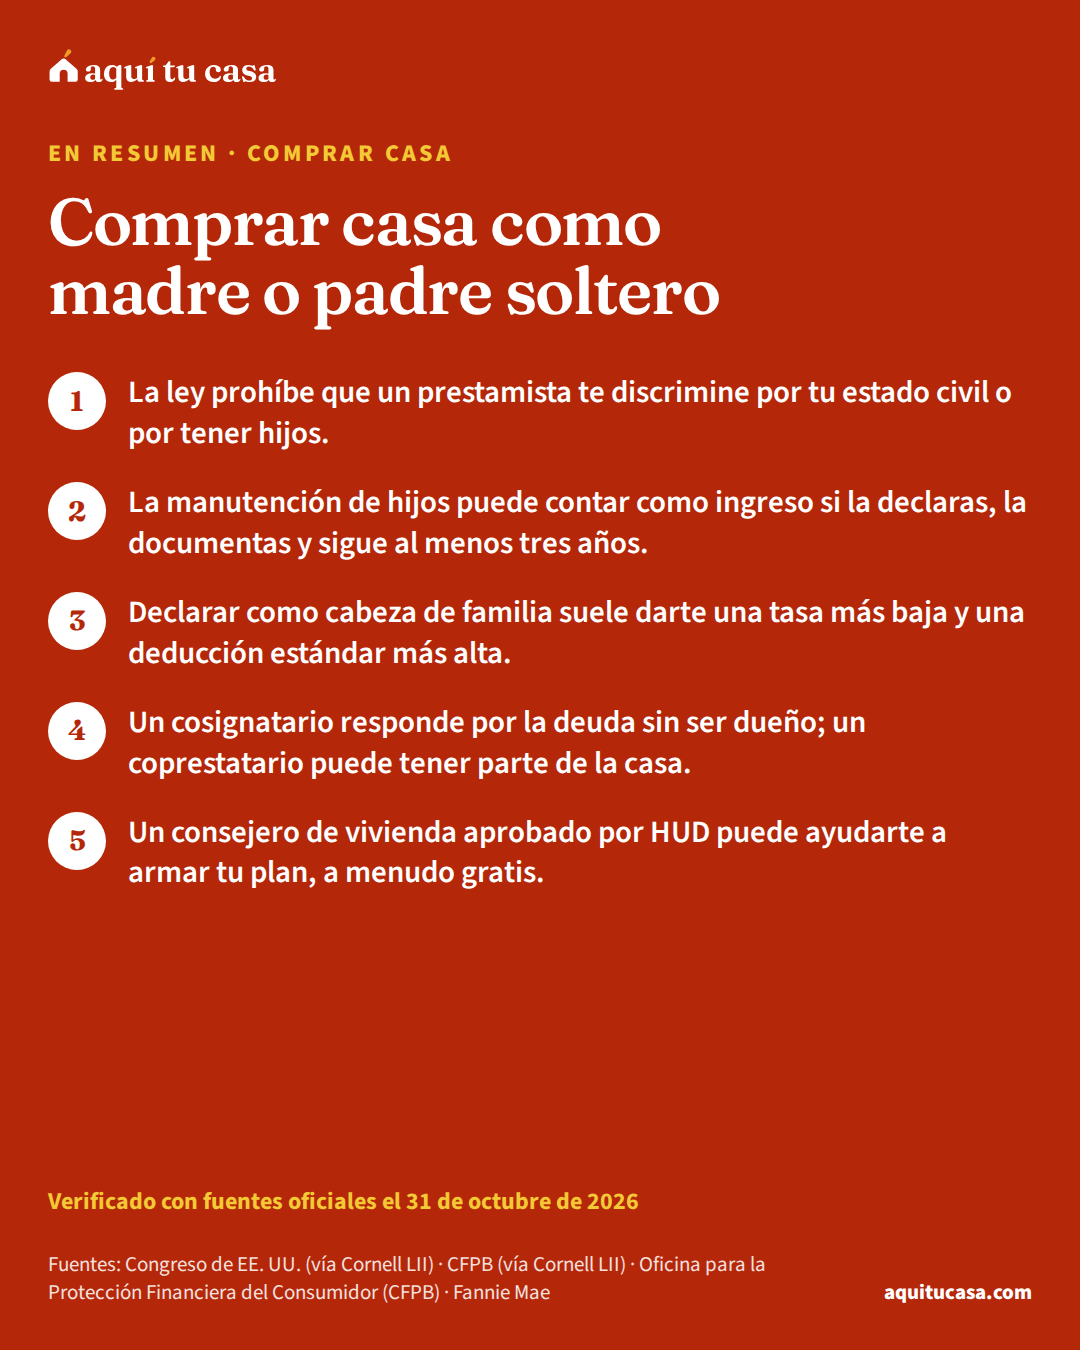
- La ley prohíbe que un prestamista te discrimine por tu estado civil o por tener hijos.
- La manutención de hijos puede contar como ingreso si la declaras, la documentas y sigue al menos tres años.
- Declarar como cabeza de familia suele darte una tasa más baja y una deducción estándar más alta.
- Un cosignatario responde por la deuda sin ser dueño; un coprestatario puede tener parte de la casa.
¿Es para ti?
Esta guía es para ti si…
- Eres madre o padre soltero y quieres comprar tu propia casa.
- Vives con un solo ingreso y no sabes si te alcanza para un préstamo hipotecario.
- Un familiar te ofreció firmar contigo y no sabes qué conviene.
Busca ayuda directa primero si…
- Estás en medio de un divorcio y la duda es quién se queda con la casa actual: lee primero «Divorcio, separación o muerte: quién se queda con la casa».
- Buscas detalles de cómo cuenta la manutención: lee «Manutención, pensión alimenticia y tu préstamo hipotecario».
Criar a tus hijos solo o sola y ahorrar para una casa al mismo tiempo es mucho trabajo. Pero comprar con un solo ingreso es posible, y la ley te protege en el proceso. Esta guía explica tus derechos frente al prestamista, qué ingresos pueden ayudarte a calificar, cómo pueden afectar tus impuestos, qué significa que un familiar firme contigo y dónde buscar ayuda gratis. No te dice qué hacer en tu caso, pero sí qué preguntar.
Tus derechos frente al prestamista
La ley federal es clara. La Ley de Igualdad de Oportunidades de Crédito prohíbe que un prestamista te discrimine en cualquier parte del préstamo por tu estado civil o tu sexo, entre otras cosas, o porque todo o parte de tu ingreso viene de un programa de asistencia pública.1
El Reglamento B agrega dos protecciones importantes para ti:
- No pueden suponer que vas a ganar menos por tener hijos. El prestamista no puede usar supuestos ni estadísticas sobre la probabilidad de que alguien tenga o críe hijos y por eso reciba menos ingreso.3
- Tu estado civil solo con tres opciones. En un préstamo hipotecario pueden preguntarte si estás casado, pero solo con las opciones casado, no casado y separado. “No casado” incluye soltero, divorciado y viudo.2
La Ley de Vivienda Justa también te protege. La situación familiar cubre a los hogares con uno o más menores de 18 años que viven con su padre, su madre u otra persona con su custodia legal, y también a quien está embarazada o en proceso de obtener la custodia de un menor. Y es ilegal que quien da préstamos para comprar vivienda discrimine por situación familiar al ofrecerlos o en sus términos.4 Si sientes que te trataron distinto, lee Discriminación en préstamos: tus derechos.
Tu presupuesto con un solo ingreso
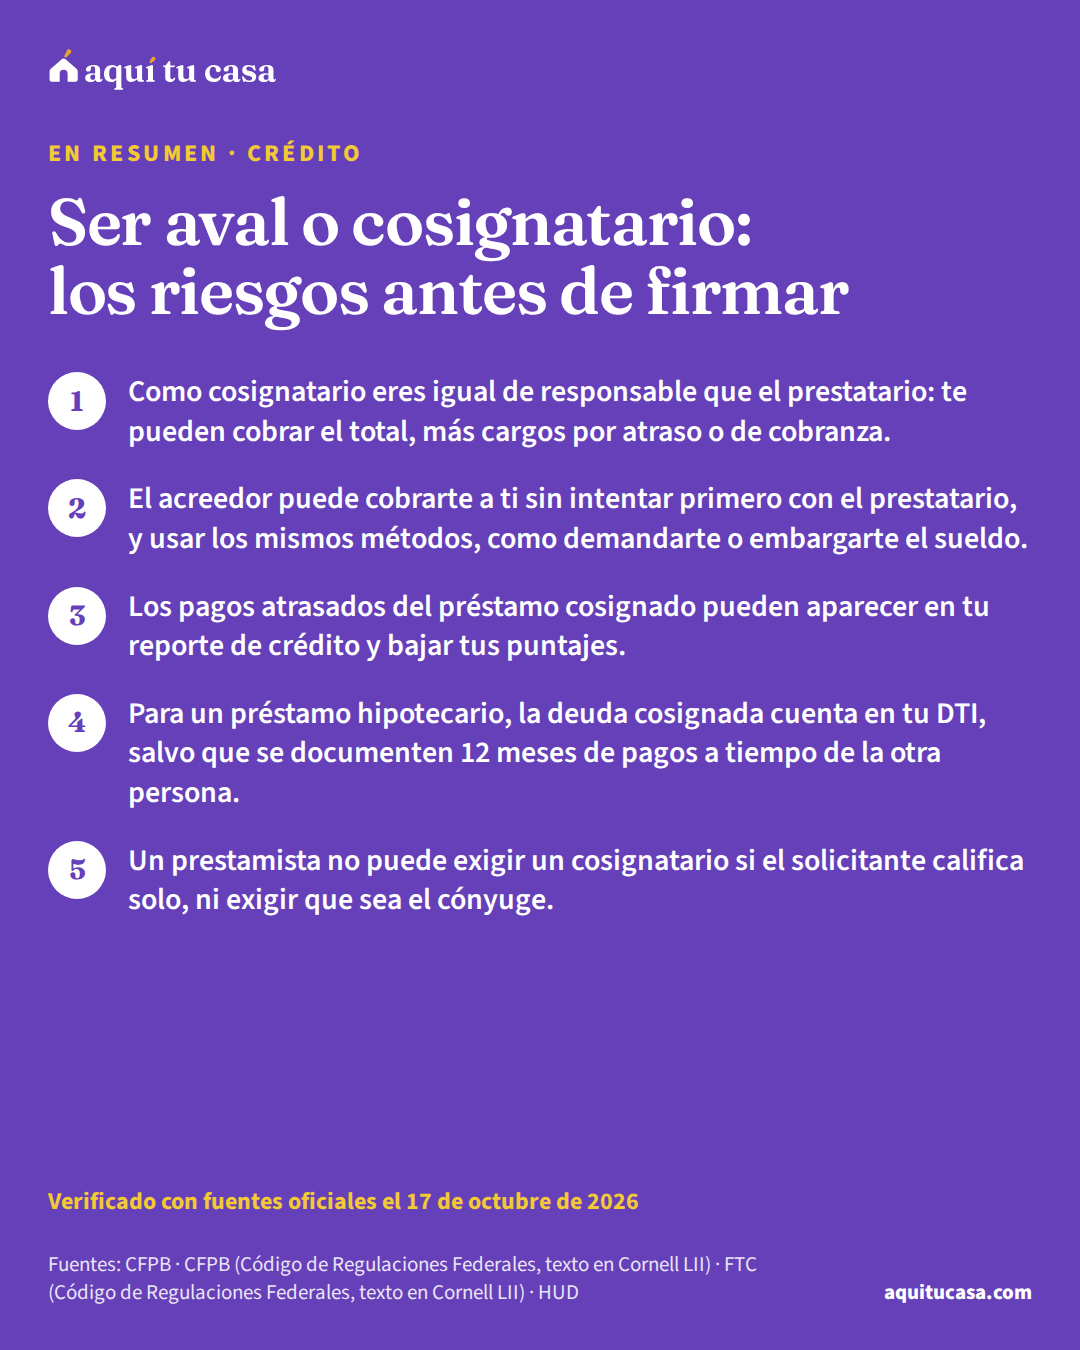
Los prestamistas miden tu capacidad de pagar con la relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa: la suma de tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual. Cada producto y cada prestamista tienen sus límites.5 Con un solo ingreso, cada deuda pesa más, así que bajar o pagar una tarjeta antes de aplicar puede hacer una diferencia. La guía DTI: qué es y cómo bajarlo explica cómo.
Pero lo que el prestamista calcula no es lo único que importa. Tu presupuesto real incluye cosas que no salen en tu reporte de crédito, como el cuidado de los niños, la escuela, la comida y el transporte. Antes de decidir cuánto pagar por una casa, haz tu presupuesto familiar con todos esos gastos y revisa cuánto te queda. Y arma un colchón para emergencias: si te enfermas o pierdes horas de trabajo, no hay otro ingreso en la casa que te cubra. La guía Fondo de emergencia te ayuda a empezar.
Ingresos que pueden ayudarte a calificar
La manutención de tus hijos. Puede contar como ingreso, pero solo si tú decides declararla y pides que se tome en cuenta. Con Fannie Mae, se necesita un acuerdo u orden por escrito, al menos seis meses de pagos completos, regulares y a tiempo, y documentar que va a seguir al menos tres años. Como la manutención de hijos no paga impuestos, se puede aumentar al calcular tu ingreso.6 El Reglamento B también dice que, si dependes de ella, el prestamista debe contarla en la medida en que sea probable que se pague de forma constante.3 La guía Manutención, pensión alimenticia y tu préstamo hipotecario explica las reglas de FHA y Fannie Mae.
Tus impuestos como cabeza de familia. Según el IRS, puedes declarar como cabeza de familia si el último día del año no estás casado o se te considera no casado, pagaste más de la mitad del costo de mantener tu casa durante el año y una persona que califica, como tu hijo, vivió contigo más de la mitad del año, salvo ausencias temporales como la escuela. Con esta categoría, tu tasa de impuestos por lo general es más baja y tu deducción estándar más alta que si declaras como soltero.7 Pagar menos impuestos te deja más dinero para ahorrar. Los créditos por hijos también pueden ayudar; lee EITC y crédito por hijos y declara gratis en un sitio VITA.
Coprestatario o cosignatario: si un familiar firma contigo
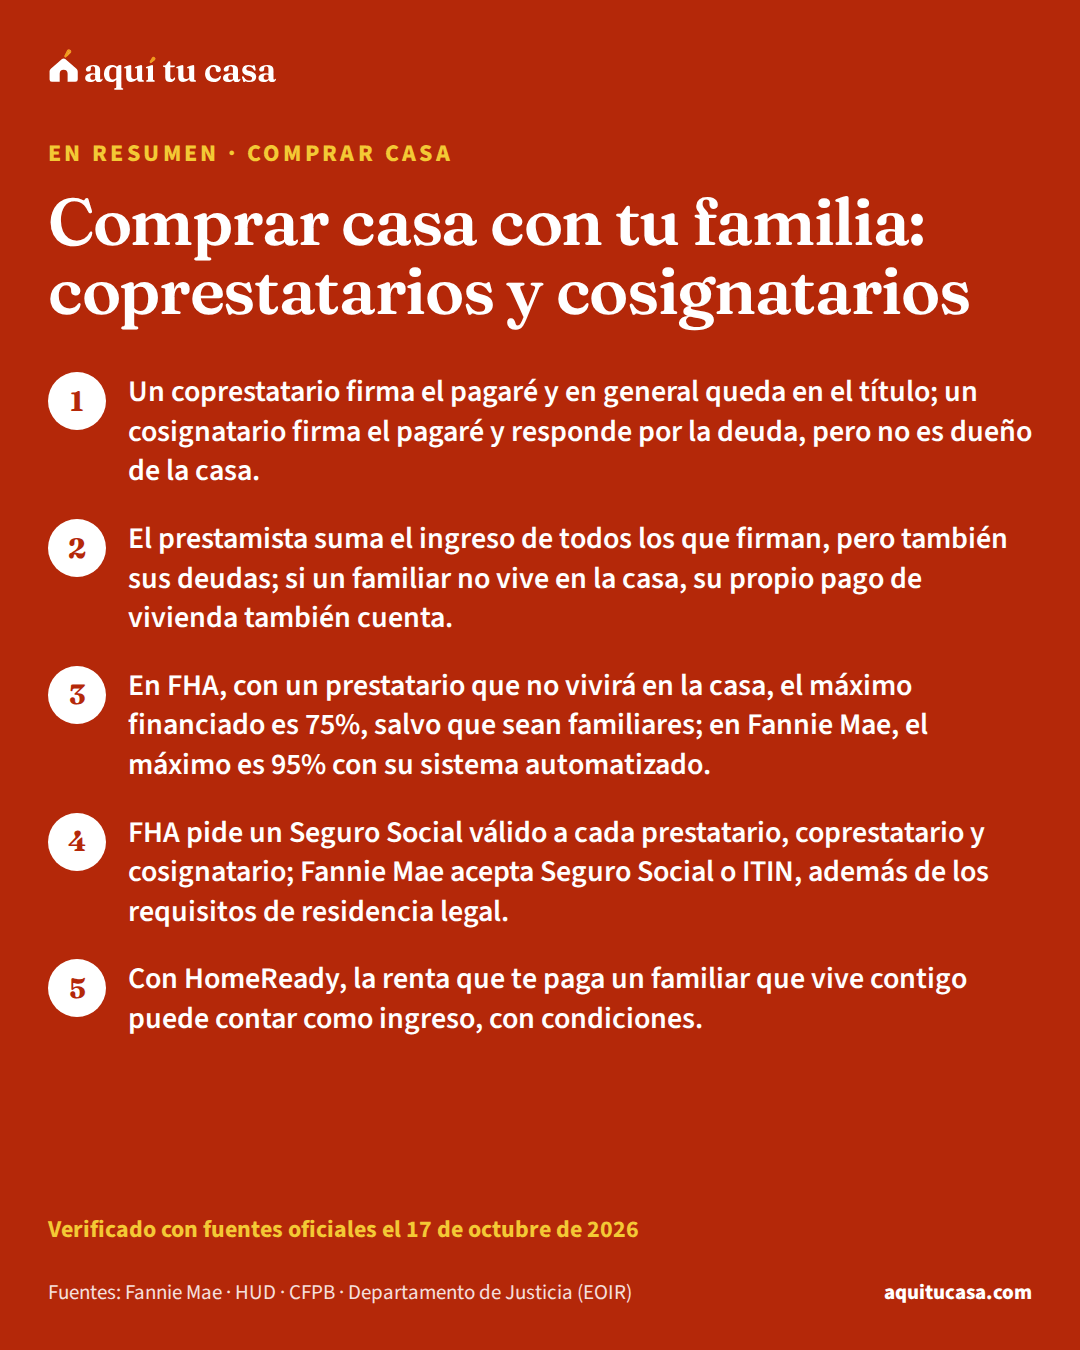
A veces un padre, una madre o un hermano ofrece firmar el préstamo contigo para que califiques. Hay formas distintas de hacerlo, y no significan lo mismo:
Tres formas en que un familiar puede firmar
Dueño y deudor
Coprestatario que vive contigo
- Firma el pagaré y suele estar en el título
- Su ingreso y sus deudas se suman a los tuyos
- Es dueño contigo de la casa
Fannie Mae B2-2-04
Prestatario que no vivirá en la casa
- Firma el pagaré y responde por toda la deuda
- Puede o no estar en el título
- No puede ser el vendedor ni el agente
Fannie Mae B2-2-04
Cosignatario o garante
- Firma el pagaré y responde por toda la deuda
- No tiene parte de la casa en el título
- Si tú no pagas, le cobran a él
En todos los casos, quien firma debe la deuda completa si tú no pagas; hablen de eso antes de firmar.
Según Fannie Mae, los cosignatarios y garantes firman el pagaré y responden en conjunto por él, pero no tienen parte de la propiedad en el título. Los prestatarios que no vivirán en la casa también firman y responden, y pueden o no tener parte en el título. Ninguno puede tener interés en la venta, como el vendedor o el agente. Y en los préstamos evaluados a mano, si se usa el ingreso de esa persona, tú, que vas a vivir en la casa, debes poner el primer 5% del pago inicial con tu propio dinero, salvo que el préstamo sea del 80% del valor o menos o puedas usar un regalo u otras ayudas permitidas; además, tu DTI con solo tu ingreso no puede pasar de 43%.8
Firmar por alguien tiene riesgos para el familiar: lee Ser aval o cosignatario: riesgos y Comprar con tu familia: coprestatarios antes de decidir.
Preguntas para hacerle al prestamista
Lleva estas preguntas a cada prestamista con el que hables, y compara las respuestas:
- ¿Cómo van a contar mi manutención de hijos y qué papeles necesitan?6
- ¿Qué relación deuda-ingreso máxima usan para el préstamo que me ofrecen?5
- ¿Aceptan un regalo de un familiar para el pago inicial? La guía Regalos de dinero de familiares explica la carta que te van a pedir.
- Si un familiar firma conmigo, ¿será coprestatario o cosignatario, y qué cambia?8
- ¿Cuánto sería mi pago mensual total, con impuestos y seguro incluidos?
Pide cada oferta por escrito en una Estimación de Préstamo, para compararlas línea por línea. La guía Cómo comparar Loan Estimates te enseña a hacerlo.
Programas y ayuda gratis
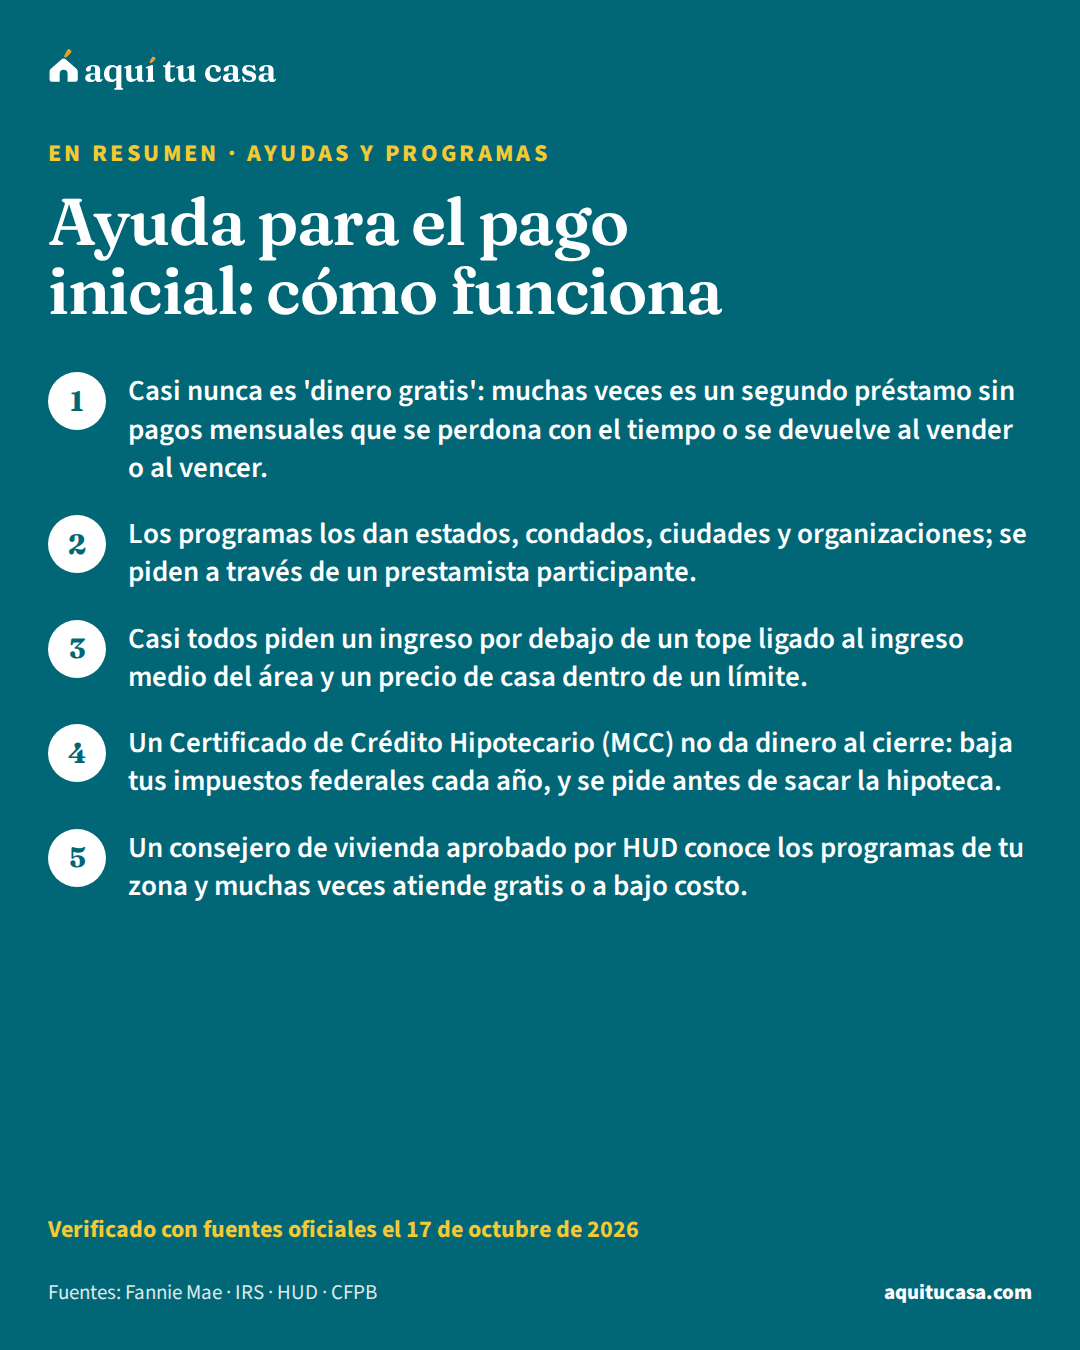
Cada programa de ayuda para el pago inicialayuda para el pago inicial (DPA)La ayuda para el pago inicial (DPA, por sus siglas en inglés) es dinero que un programa público o sin fines de lucro aporta para tu enganche y a veces para tus costos de cierre. Muchos estados, gobiernos locales y organizaciones sin fines de lucro ofrecen programas para hacer más alcanzable la compra; la mayoría se dirige a familias de ingresos bajos y moderados que compran su primera casa, y algunos a maestros, bomberos y otros empleados públicos. La ayuda puede ser un subsidio que no se devuelve, un segundo préstamo sin pagos que se perdona con los años o que se paga al vender, y muchos se combinan con un préstamo FHA o convencional normal.Ver la definición completa tiene sus propios requisitos. La herramienta ¿A qué ayudas califico? te ayuda a buscar los de tu zona, y la guía Ayuda para el pago inicial: cómo funciona explica los tipos. Muchos piden un curso para compradorescurso para compradores de viviendaUn curso para compradores de vivienda (homebuyer education) es una clase con un programa fijo que explica el proceso de comprar casa, cómo mantenerla, cómo hacer un presupuesto y por qué importa el buen crédito. Puede ser en grupo, en persona, por internet o por teléfono. No es lo mismo que la consejería de vivienda, que es atención individual con un plan de acción para tu caso. Algunos préstamos y algunos programas de ayuda para el pago inicial exigen terminar un curso antes del cierre, sobre todo a compradores por primera vez. Al terminar recibes un certificado.Ver la definición completa.
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede revisar contigo tu presupuesto, tu crédito y los programas de tu zona, a menudo a bajo costo o gratis. Lo buscas por código postal en el sitio de la CFPB.9
Tu plan para comprar con un solo ingreso
1. Haz tu presupuesto real
Este mes
Con el cuidado de los niños, la escuela y un colchón para emergencias.5
Pruébalo con tus númerosPresupuesto familiar2. Junta los papeles de tu manutención
Si la recibes
La orden o el acuerdo y seis meses de depósitos.6
3. Revisa cómo declaras tus impuestos
En la temporada de impuestos
Pregunta si calificas como cabeza de familia.7
4. Habla con un consejero de HUD
Antes de buscar casa
Revisen tu crédito, tus ahorros y los programas de tu zona.9
5. Busca ayudas para el pago inicial
Antes de la preaprobación
Cada programa tiene sus requisitos; busca los de tu zona.9
Pruébalo con tus números¿A qué ayudas califico?6. Decide si alguien firma contigo
Antes de aplicar
Coprestatario o cosignatario; los dos deben toda la deuda.8
Ejemplo con números reales
Una madre que compra con un solo ingreso
Un ejemplo en palabras, no un caso real, de cómo se combinan las reglas.
- Recibe manutención con una orden de la corte
- La declara y lleva seis meses de depósitos
- Su hijo menor tiene 8 años
- La manutención sigue más de tres años
- Declara como cabeza de familia
- Paga menos impuestos y ahorra la diferencia
- Su papá ofrece firmar como cosignatario
- Él debería toda la deuda si ella no paga, sin ser dueño
- Lo que decide
- Hablar con un consejero de HUD antes de pedir que su papá firme
Las reglas vienen de Fannie Mae y el IRS.678 Prueba la calculadora de cuánta casa puedes comprar con tu ingreso.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?Piensa también en el futuro de tus hijos
Cuando eres el único adulto del hogar, conviene pensar qué pasaría con la casa si a ti te pasa algo. La guía Testamentos, escrituras de transferencia al morir y herencia explica las opciones para dejar la casa a tus hijos, y la de Cómo poner la casa a nombre de la familia explica las formas de ser dueño con otra persona.
Si este es tu caso
Recibes manutención de tus hijos
Puede contar como ingreso si la declaras, tienes seis meses de pagos y sigue tres años más.6
Parte de tu ingreso es asistencia pública
La ley prohíbe que te discriminen porque tu ingreso viene de asistencia pública.1
Tu mamá ofrece firmar contigo
Como cosignataria debería toda la deuda sin ser dueña; decidan antes cómo firmar.8
Estás embarazada
La protección por situación familiar también cubre a quien está embarazada.4
Pagas casi todo el costo de tu casa
Pregunta si calificas como cabeza de familia en tus impuestos.7
Errores que salen caros
Error: No declarar la manutención por pena o por no saber.
Mejor: Si la declaras y la documentas, puede ayudarte a calificar.6
Error: Calcular cuánta casa puedes pagar sin el cuidado de los niños.
Mejor: Haz tu presupuesto con todos tus gastos reales.5
Error: Pedir a un familiar que firme sin explicarle el riesgo.
Mejor: Quien firma debe toda la deuda si tú no pagas.8
Error: Declarar como soltero si calificas como cabeza de familia.
Mejor: Revisa los requisitos del IRS; puede bajar tus impuestos.7
Error: Quedarte callada si te tratan distinto por tener hijos.
Mejor: La ley prohíbe esa discriminación; guarda todo por escrito.34
Qué hacer esta semana
- Haz tu presupuesto familiar con el cuidado de los niños incluido.5
- Si recibes manutención, junta la orden y seis meses de estados de cuenta.6
- Revisa si calificas como cabeza de familia para tu próxima declaración.7
- Busca un consejero de vivienda aprobado por HUD por código postal.9
- Prueba la calculadora de cuánta casa puedes comprar y busca ayudas con ¿A qué ayudas califico?.5
- Si un familiar va a firmar contigo, lean juntos Ser aval o cosignatario: riesgos.8
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Me pueden negar el préstamo por ser madre soltera?
No por eso. La Ley de Igualdad de Oportunidades de Crédito prohíbe discriminar por estado civil o sexo, y el Reglamento B prohíbe suponer que tu ingreso va a bajar porque tienes hijos. La Ley de Vivienda Justa también protege a las familias con hijos menores de 18 años en los préstamos para comprar vivienda.
¿El prestamista puede preguntarme si estoy casada?
En un préstamo hipotecario puede preguntarlo, pero solo con las opciones casado, no casado y separado. No casado incluye soltero, divorciado y viudo.
¿Cuenta la manutención de mis hijos como ingreso?
Puede contar, si tú decides declararla. Con Fannie Mae se necesita un acuerdo u orden por escrito, seis meses de pagos completos y a tiempo, y que vaya a seguir al menos tres años. Lee la guía de manutención y tu préstamo hipotecario para más detalles.
¿Qué es declarar como cabeza de familia?
Es una categoría del IRS para quien no está casado el último día del año, pagó más de la mitad del costo de mantener su casa y vivió más de medio año con una persona que califica, como un hijo. Por lo general te da una tasa más baja y una deducción estándar más alta.
Mi mamá quiere firmar conmigo. ¿Coprestataria o cosignataria?
Para Fannie Mae, un cosignatario firma el pagaré y responde por la deuda, pero no tiene parte de la casa en el título. Un prestatario que no vivirá en la casa también responde y puede o no estar en el título. En los dos casos, tu mamá debe toda la deuda si tú no pagas.
¿Hay ayudas para el pago inicial para familias como la mía?
Cada programa de ayuda para el pago inicial tiene sus propios requisitos. Usa la herramienta de a qué ayudas calificas para buscar los de tu zona y pregunta a un consejero de vivienda aprobado por HUD.
¿Qué hago si siento que me trataron distinto por tener hijos?
Guarda todo por escrito y lee la guía Discriminación en préstamos: tus derechos, que explica cómo presentar una queja.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Congreso de EE. UU. (vía Cornell LII) · 15 U.S.C. §1691, Scope of prohibition (Equal Credit Opportunity Act) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 2. CFPB (vía Cornell LII) · 12 CFR §1002.5, Rules concerning requests for information (Regulation B) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 3. CFPB (vía Cornell LII) · 12 CFR §1002.6, Rules concerning evaluation of applications (Regulation B) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 4. Congreso de EE. UU. (vía Cornell LII) · 42 U.S.C. §3602, Definitions, and §3605, Discrimination in residential real estate-related transactions (Fair Housing Act) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 5. Oficina para la Protección Financiera del Consumidor (CFPB) · What is a debt-to-income ratio? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 6. Fannie Mae · Selling Guide B3-3.4-02, Alimony, Child Support, Equalization Payments, or Separate Maintenance · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 7. Servicio de Impuestos Internos (IRS) · Publication 501, Dependents, Standard Deduction, and Filing Information · irs.gov · Consultado el 31 de octubre de 2026
- 8. Fannie Mae · Selling Guide B2-2-04, Guarantors, Co-Signers, or Non-Occupant Borrowers on the Subject Transaction · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
Ver las 1 fuentes restantes
- 9. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Préstamos hipotecarios 10 minutos de lectura
Manutención, pensión alimenticia y tu préstamo hipotecario
Cuándo la manutención de hijos o la pensión que recibes cuenta como ingreso, y cuándo la que pagas cuenta como deuda, según FHA, Fannie Mae y la ley.
- La manutención o la pensión que recibes solo cuenta si tú decides declararla; el prestamista debe decírtelo.
- Fannie Mae pide seis meses de pagos recibidos; FHA, tres meses con una orden de la corte.
- Ambos piden que el pago vaya a seguir al menos tres años: la edad de tus hijos importa.
- Comprar casa Comprar casa con tu familia: coprestatarios y cosignatarios Quién de tu familia puede firmar el préstamo contigo, cómo se suman ingresos y deudas, y qué cambia si tu familiar no vivirá en la casa o tiene ITIN. 11 minutos de lectura
- Crédito Ser aval o cosignatario: los riesgos antes de firmar Qué significa cosignar un préstamo o un contrato de renta, qué te pueden cobrar, cómo afecta tu crédito y tu préstamo hipotecario, y cómo protegerte. 11 minutos de lectura
- Ayudas y programas Ayuda para el pago inicial: cómo funciona Qué es la ayuda para el pago inicial, sus tipos (regalo, segundo préstamo perdonable o diferido, crédito fiscal), quién califica y dónde buscarla. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.