Ser aval o cosignatario: los riesgos antes de firmar
Qué significa cosignar un préstamo o un contrato de renta, qué te pueden cobrar, cómo afecta tu crédito y tu préstamo hipotecario, y cómo protegerte.
Verificado con fuentes oficiales el 17 de octubre de 2026 15 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Ser aval o cosignatario quiere decir que te comprometes a pagar la deuda de otra persona si ella no paga, hasta el monto total más cargos. El acreedor puede cobrarte a ti sin intentar primero con el prestatario, y los atrasos pueden aparecer en tu reporte de crédito. Si después pides un préstamo hipotecario, esa deuda en general cuenta en tu relación deuda-ingreso, salvo que se documenten 12 meses de pagos a tiempo de la otra persona. Antes de firmar, revisa si podrías pagarla tú y pide recibir los estados de cuenta.
Lo más importante
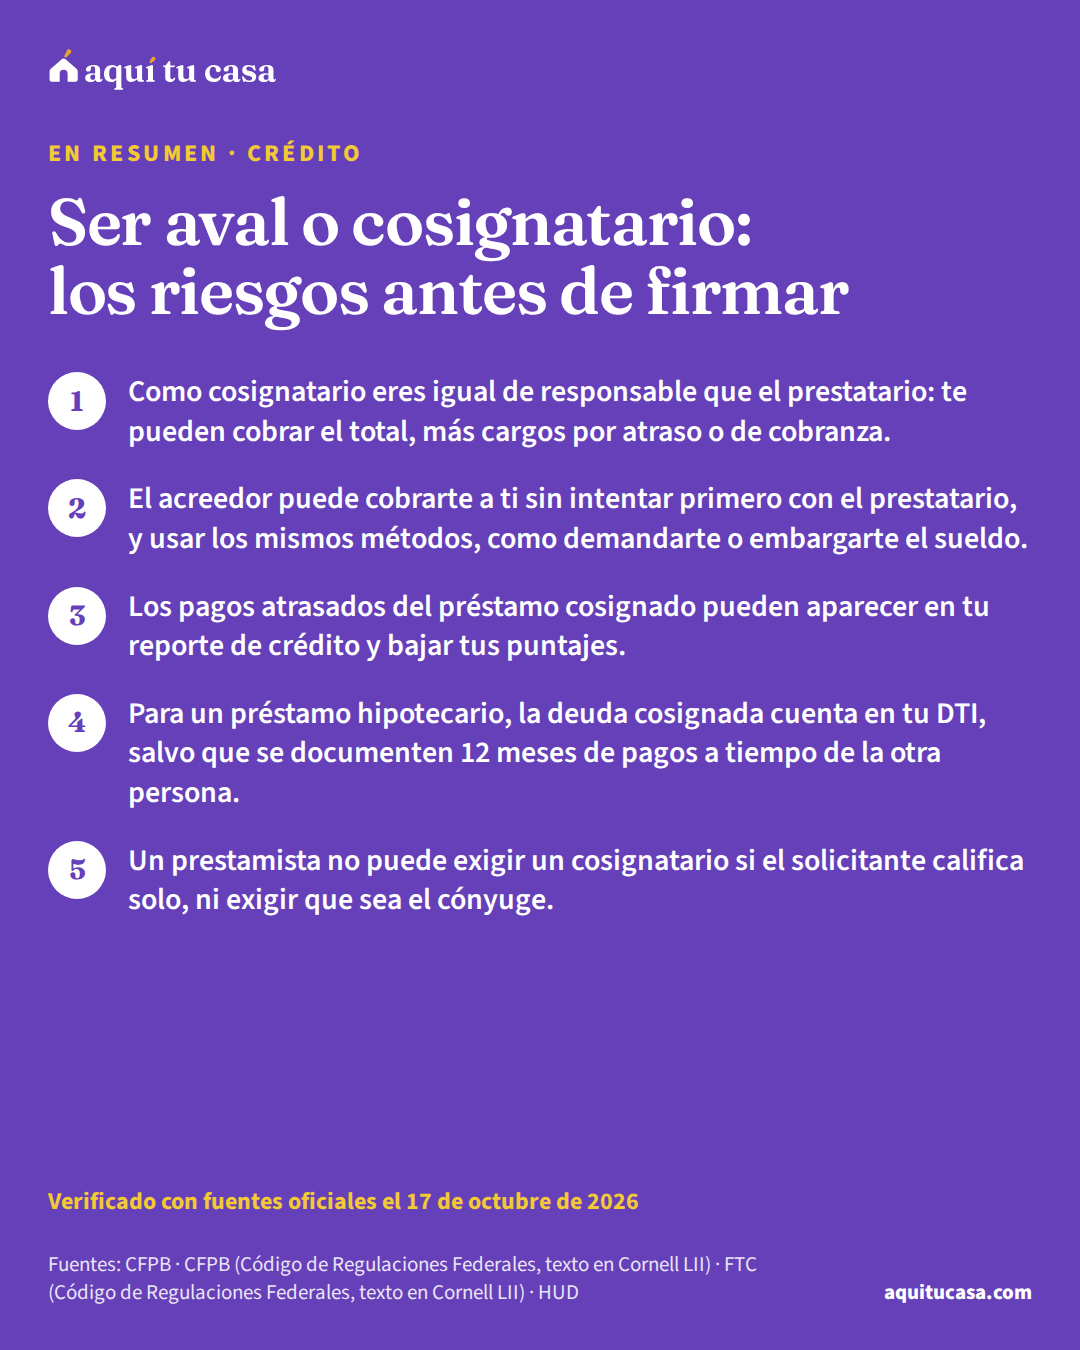
- Como cosignatario eres igual de responsable que el prestatario: te pueden cobrar el total, más cargos por atraso o de cobranza.
- El acreedor puede cobrarte a ti sin intentar primero con el prestatario, y usar los mismos métodos, como demandarte o embargarte el sueldo.
- Los pagos atrasados del préstamo cosignado pueden aparecer en tu reporte de crédito y bajar tus puntajes.
- Para un préstamo hipotecario, la deuda cosignada cuenta en tu DTI, salvo que se documenten 12 meses de pagos a tiempo de la otra persona.
¿Es para ti?
Esta guía es para ti si…
- Un hijo, un familiar o un amigo te pidió que firmes como aval o cosignatario de su carro, su préstamo de estudios, su tarjeta o su renta.
- Ya cosignaste y quieres saber qué te pueden cobrar y cómo te afecta si el otro se atrasa.
- Quieres comprar casa y cosignaste un préstamo de otra persona.
Busca ayuda directa primero si…
- Vas a comprar casa junto con un familiar y los dos serán dueños: eso es ser coprestatario, y tiene sus propias reglas.
- Ya te demandaron por una deuda que cosignaste: busca hoy ayuda legal; esta guía solo explica las reglas generales.
Cuando alguien de tu familia no califica solo para un préstamo o una renta, es común que te pida firmar como aval o cosignatariocosignatarioUn cosignatario (co-signer) es una persona que firma el préstamo o la cuenta de crédito de otra para respaldarla, y con eso queda responsable de la deuda. Si quien pidió el préstamo no paga, el acreedor puede cobrarle al cosignatario hasta la deuda completa, más cargos por atraso o de cobranza, sin intentar cobrarle primero al deudor, y el atraso puede aparecer en su historial de crédito. Una regla federal de la FTC pide que, antes de firmar, reciba un aviso por escrito que explica estos riesgos. En una hipoteca, según Fannie Mae, el cosignatario firma el pagaré y responde por la deuda junto con quien pide el préstamo, pero no es dueño de la casa según el título.Ver la definición completa. Esta guía es para ti antes de decidir, o si ya firmaste: explica lo que te comprometes a pagar, cómo te afecta en tu crédito y en un futuro préstamo hipotecario, qué no te pueden exigir y cómo protegerte.
- De la deuda que te pueden cobrar si el prestatario no paga, más cargos por atraso o de cobranza
- El total5
- De los cosignatarios de préstamos estudiantiles hizo al menos un pago por el prestatario, según una encuesta citada por la CFPB
- 1 de cada 48
- De pagos a tiempo de la otra persona para que un prestamista hipotecario pueda no contar esa deuda
- 12 meses11
Qué significa ser aval o cosignatario
Según la CFPB, un cosignatario es alguien, como un padre, un familiar o un amigo, que agrega su ingreso y su historial de crédito a la solicitud de préstamo de otra persona para que califique o consiga mejores condiciones. A cambio, se compromete a pagar si el prestatario principal no paga.1
¿Por qué te lo piden? Cuando a alguien le dicen que necesita un cosignatario, en general quiere decir que el prestamista no le ofrecerá el préstamo solo con su propio ingreso e historial. Un cosignatario con buen historial le ayuda a calificar o a conseguir una tasa más baja.2 Es decir, el prestamista cuenta con tu crédito y con tu dinero.
Lo importante: eres igual de responsable que el prestatario, aunque no tengas los mismos derechos sobre lo que se compró. En un préstamo de carro, el cosignatario responde por el préstamo aunque nunca haya manejado el carro.2 En un préstamo hipotecario, Fannie Mae describe a los garantes y cosignatarios como personas que firman el pagarépagaréEl pagaré (promissory note, o simplemente note) es el documento que firmas en el cierre para prometer que le pagarás el préstamo al prestamista. Describe lo que aceptas: cuánto debes, la tasa de interés, las fechas de pago, el total que pagarás, el plazo, si los pagos pueden cambiar y a dónde enviarlos. Es distinto de la hipoteca o escritura de fideicomiso, el documento que le da al prestamista el derecho de quitarte la casa si no pagas. Algunas condiciones, como una penalidad por pago anticipado, pueden estar en un anexo del pagaré (addendum). Puedes pedir una copia de los documentos antes del cierre para revisarlos.Ver la definición completa y responden por él junto con el prestatario, pero que no aparecen como dueños en el título de la casa.13
La ley no depende de cómo te llame el papel. Para la regla de la FTC sobre prácticas de crédito, eres cosignatario si te haces responsable de la deuda de otra persona sin recibir nada a cambio, incluso cuando piden tu firma como condición para darle el crédito, lo diga o no el documento.6
Prestatario principal y cosignatario, lado a lado
Quien recibe el préstamo
Prestatario principal
Firmar como cosignatario es aceptar que, si el otro no paga, la deuda es tuya.5
Lo que te pueden cobrar
La FTC exige que, antes de que quedes obligado, el prestamista o el vendedor a plazos te dé un documento aparte llamado “Notice to Cosigner” (aviso al cosignatario).5 Esa regla aplica a los prestamistas y vendedores a plazos bajo la jurisdicción de la FTC.6 El aviso dice, en resumen:5
- Te piden garantizar esta deuda; piénsalo bien. Si el prestatario no paga, tendrás que pagar tú.
- Puedes tener que pagar hasta el monto total de la deuda, más cargos por atraso o costos de cobranza.
- El acreedor puede cobrarte a ti sin intentar primero cobrarle al prestatario, con los mismos métodos: demandarte, embargarte el sueldo y otros.
- Si la deuda cae en incumplimiento, eso puede quedar en tu historial de crédito.
- Este aviso no es el contrato que te obliga.
Con un préstamo de carro, si nadie paga, el prestamista puede quitar y vender el carro y, según la ley de tu estado, demandarte a ti y al prestatario por lo que falte.1 Con un préstamo estudiantil privado, los prestamistas a menudo contratan agencias de cobranza para cobrarle al cosignatario, y también lo pueden demandar.7 Si te contacta un cobrador, tienes derechos: la guía de deudas en cobranza los explica.
La CFPB cita una encuesta de 2019 según la cual una cuarta parte de los cosignatarios de préstamos estudiantiles terminó haciendo al menos un pago porque el prestatario no pagó.8
Cómo afecta tu crédito
Los pagos atrasados o no hechos de un préstamo cosignado afectan el historial de crédito de los dos: el tuyo y el del prestatario.7 Pueden aparecer en tus reportes de crédito y bajar tus puntajes, lo que te hace más difícil conseguir crédito después.1 Si el préstamo cae en incumplimiento, va a tu reporte de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa igual que al del prestatario.8
Para enterarte a tiempo, la CFPB sugiere pedirle al prestamista que te mande los estados de cuenta mensuales o acceso a la cuenta en línea,1 hablar con el prestatario cuando empiecen los pagos y revisar tu reporte de crédito.8 La guía Cómo leer tu reporte de crédito te muestra dónde aparece cada cuenta.
Si después quieres comprar casa
Aquí está un riesgo que muchas familias no ven venir. Cuando pidas un préstamo hipotecario, la deuda que cosignaste en general cuenta como tuya en tu relación deuda-ingreso (DTI)relación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa.
- Préstamo FHA. El Manual 4000.1 de HUD llama a las deudas como cosignatario “obligaciones contingentes”. El prestamista debe incluir ese pago mensual en tus obligaciones, salvo que documente que el acreedor no te puede cobrar si el otro no paga, o que la otra persona hizo 12 meses de pagos a tiempo.11
- Préstamo convencional (Fannie Mae). Si estás obligado en una deuda que no es hipoteca pero no eres quien la paga, el prestamista puede dejar ese pago fuera de tu DTI. Para eso necesita los cheques cobrados o estados de cuenta de los 12 meses más recientes de quien paga, sin atrasos.12
Ejemplo con números reales
Cómo cuenta un préstamo cosignado en tu DTI
Un ejemplo en palabras, con las reglas de FHA y Fannie Mae.
- Tus deudas mensuales propias
- Se cuentan, como siempre
- Pago del préstamo que cosignaste
- Se suma a tus deudas
- Si quien paga lleva 12 meses al día y se documenta
- El prestamista puede no contarlo
- Tu relación deuda-ingreso (DTI)
- Sube mientras ese pago cuente
Para FHA, el prestamista necesita pruebas de 12 meses de pagos a tiempo de la otra persona.11 Para Fannie Mae, cheques cobrados o estados de cuenta de 12 meses sin atrasos de quien paga.12 Haz la cuenta con tus números en la calculadora.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?Si piensas comprar casa pronto, guarda desde ahora las pruebas de que la otra persona paga: sus cheques o estados de cuenta. La guía de la relación deuda-ingreso explica cómo se calcula y cómo bajarla.
Lo que un prestamista no te puede exigir
- No puede obligarte a cosignar. La CFPB dice que un prestamista no puede forzarte a poner tu información en el préstamo de otra persona.1
- No puede exigir un cosignatario si el solicitante califica solo. Si le dicen que necesita uno, puede preguntar si lo aprobarían sin cosignatario y con qué condiciones.2
- No puede exigir que el cosignatario sea el cónyuge. Por el Reglamento B, el acreedor no puede pedir la firma del cónyuge ni de otra persona si el solicitante califica; si hace falta otra persona, puede pedir un cosignatario, pero no exigir que sea el cónyuge.3 Una excepción: en una hipoteca o un préstamo con garantía de la casa, pueden pedir la firma del cónyuge si la ley estatal la exige para usar la propiedad como garantía.4
Si te sientes incómodo o presionado para firmar, la CFPB dice que puedes no firmar. Y si tienes un problema con una institución financiera, puedes presentar una queja ante la CFPB.1

Préstamos estudiantiles y contratos de renta
Préstamos estudiantiles privados. Para calificar, el estudiante puede necesitar un cosignatario.7 Algunos préstamos permiten liberar al cosignatario si el prestatario paga durante cierto tiempo; los requisitos están en los términos y condiciones y en el sitio del prestamista o del administrador.9 Si eres abuelo o abuela: según la CFPB, las compañías de préstamos estudiantiles privados no pueden embargar el Seguro Social de un cosignatario, aunque sí pueden demandarte. Solo los préstamos federales pueden llevar a un embargo del Seguro Social, y la mayoría no requiere cosignatario.10
Contratos de renta. Un arrendador puede pedirte un codeudor por lo que dice un informe de selección de inquilinos. Si lo hace por ese informe, la ley federal lo obliga a darte un aviso de acción adversa, con tu derecho a una copia gratis del informe si la pides dentro de los 60 días.14 Las fuentes federales que revisamos no fijan reglas para lo que debe el codeudor de un contrato de rentacontrato de renta (lease)El contrato de renta, en inglés lease o rental agreement, es el acuerdo en el que el dueño o arrendador (landlord) te da el derecho de vivir en una propiedad y usarla durante un tiempo fijo a cambio de un pago, casi siempre la renta. Mientras dure el contrato, tú tienes la posesión, pero el dueño sigue siendo el propietario. El contrato dice cuánto y cuándo pagas, quién se encarga del mantenimiento y cómo se puede terminar. Por lo general, tus derechos como inquilino (tenant) están en ese contrato y en las leyes de tu estado y de tu ciudad. Antes de reclamarle al dueño, conviene leer el contrato y revisar que tú también cumples lo que aceptaste.Ver la definición completa: eso depende de lo que diga el contrato y de la ley de tu estado. Léelo completo antes de firmar. La guía para rentar sin Seguro Social ni crédito explica otras opciones.
Antes de firmar como cosignatario
1. Pregunta si de verdad hace falta
Antes de todo
El prestamista no puede exigir un cosignatario si el solicitante califica solo; pregunta si lo aprobarían sin ti y con qué condiciones.2
2. Haz la cuenta como si el pago fuera tuyo
Antes de decir que sí
Revisa tu presupuesto: si el otro no paga, te lo van a pedir a ti.1
Pruébalo con tus númerosPresupuesto familiar3. Lee el aviso y el contrato
Antes de firmar
El «Notice to Cosigner» resume tu riesgo, pero el contrato es lo que te obliga.5
4. Pide los estados de cuenta
Desde el primer mes
Pide al prestamista los estados mensuales o acceso a la cuenta en línea, para enterarte de un atraso a tiempo.1
5. Revisa tu reporte de crédito
Cada cierto tiempo
Los atrasos del préstamo cosignado pueden aparecer en tu reporte.8
6. Pide la liberación cuando se pueda
Cuando el prestatario califique
Algunos préstamos permiten liberar al cosignatario; los requisitos están en los términos del préstamo.9
Si este es tu caso
Tu hijo te pide que firmes su préstamo de carro
Si él no paga, te piden el pago a ti, y el prestamista puede quitar el carro y, según tu estado, demandarlos a los dos.1
Eres abuelo y te piden cosignar un préstamo estudiantil
El prestamista privado no puede embargar tu Seguro Social, pero sí puede demandarte.10
Quieres comprar casa y cosignaste antes
Esa deuda cuenta en tu DTI salvo que se documenten 12 meses de pagos a tiempo de la otra persona.11
Te piden ser codeudor de un contrato de renta
Lo que debes depende del contrato y de la ley de tu estado; léelo completo antes de firmar.14
Errores que te pueden costar
Error: Firmar pensando que «solo es una firma».
Mejor: Como cosignatario te pueden cobrar el total, más cargos, sin ir primero contra el prestatario.5
Error: Enterarte del atraso por una carta de cobranza.
Mejor: Pide los estados de cuenta o acceso en línea desde el primer mes.1
Error: Olvidar que cosignaste cuando pides tu hipoteca.
Mejor: Junta 12 meses de pruebas de que la otra persona paga a tiempo.12
Error: Cosignar porque el prestamista dijo que «tiene que ser el cónyuge».
Mejor: El acreedor no puede exigir que el cosignatario sea el cónyuge.3
Error: Firmar el contrato de renta de otro sin leerlo.
Mejor: Lo que debes depende de ese contrato y de la ley de tu estado.14

Qué hacer esta semana
- Si te pidieron cosignar, pregunta si el solicitante calificaría sin ti y con qué condiciones.2
- Haz tu presupuesto como si el pago fuera tuyo; la herramienta de presupuesto familiar te ayuda.1
- Lee el «Notice to Cosigner» y el contrato completo antes de firmar.5
- Si ya cosignaste, pide los estados de cuenta o acceso en línea, y revisa tu reporte de crédito.8
- Si piensas comprar casa, junta 12 meses de pruebas de los pagos de la otra persona.11 Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede revisar tus números contigo, muchas veces con poco o ningún costo.15
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué pasa si la persona a la que le cosigné no paga?
Te van a pedir el pago a ti. Puedes tener que pagar hasta el monto total de la deuda, más cargos por atraso o de cobranza, y el acreedor puede cobrarte sin intentar primero con el prestatario. Los atrasos pueden aparecer en tu reporte de crédito, y con un incumplimiento te pueden demandar.
¿Ser cosignatario afecta mi crédito?
Sí puede. Según la CFPB, los pagos atrasados o no hechos de un préstamo cosignado afectan el historial de crédito de los dos, y un incumplimiento va a tu reporte. Por eso conviene pedir los estados de cuenta y revisar tu reporte de crédito.
Si cosigné un préstamo, ¿me afecta para comprar casa?
En general sí: para un préstamo FHA, el prestamista debe contar esa deuda en tus obligaciones mensuales, salvo que documente que la otra persona hizo 12 meses de pagos a tiempo. Fannie Mae también permite dejarla fuera de tu DTI con 12 meses de cheques o estados de cuenta de quien paga, sin atrasos.
¿Puedo dejar de ser cosignatario?
Depende del préstamo. Algunos préstamos estudiantiles privados permiten liberar al cosignatario si el prestatario paga durante cierto tiempo; los requisitos están en los términos del préstamo y en el sitio del prestamista. Pregúntale al prestamista o al administrador qué opciones tiene tu préstamo.
¿Me pueden obligar a cosignar el préstamo de mi esposo o esposa?
No si tu cónyuge califica solo. Por el Reglamento B, el acreedor no puede exigir la firma del cónyuge ni de otra persona si el solicitante califica, y si pide un cosignatario, no puede exigir que sea el cónyuge. Hay excepciones cuando la ley estatal lo pide para asegurar una propiedad.
¿Me pueden quitar mi Seguro Social si cosigné un préstamo estudiantil?
Según la CFPB, las compañías de préstamos estudiantiles privados no pueden embargar el Seguro Social de un cosignatario, pero sí pueden demandarte en la corte para cobrar. Solo los préstamos estudiantiles federales pueden llevar a un embargo del Seguro Social, y la mayoría no requiere cosignatario.
¿Qué tiene que darme el prestamista antes de que firme como cosignatario?
La regla de la FTC pide que el prestamista o vendedor a plazos te dé, antes de obligarte, un documento aparte llamado «Notice to Cosigner» que explica que puedes tener que pagar toda la deuda y que el acreedor puede cobrarte sin ir primero contra el prestatario. Ese aviso no es el contrato: el contrato es lo que te obliga, así que léelo también.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · Should I agree to co-sign someone else’s car loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · Why would I need a co-signer for an auto loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation B, 12 CFR §1002.7, Rules concerning extensions of credit · law.cornell.edu · Consultado el 17 de octubre de 2026
- 4. CFPB · Does my spouse have to co-sign my mortgage loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 5. FTC (Código de Regulaciones Federales, texto en Cornell LII) · Credit Practices Rule, 16 CFR §444.3, Unfair or deceptive cosigner practices · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. FTC (Código de Regulaciones Federales, texto en Cornell LII) · Credit Practices Rule, 16 CFR §444.1, Definitions · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. CFPB · What is a co-signer for a student loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · Tips for student loan co-signers · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 7 fuentes restantes
- 9. CFPB · If I co-signed for a private student loan, can I be released from the loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · If I co-sign for my grandchild's student loan, can the lender garnish my Social Security check if they don't repay the loan? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. HUD · FHA Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 12. Fannie Mae · Fannie Mae Selling Guide B3-6-05, Monthly Debt Obligations · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 13. Fannie Mae · Fannie Mae Selling Guide B2-2-04, Guarantors, Co-Signers, or Non-Occupant Borrowers on the Subject Transaction · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 14. CFPB · What should I do if my rental application is denied because of a tenant screening report? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 15. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 15 minutos de lectura
Relación deuda-ingreso (DTI): qué es y cómo bajarla
Qué es la relación deuda-ingreso (DTI), cómo se calcula, qué pagos cuentan, qué topes publican FHA, Fannie Mae, VA y USDA y cómo bajarla.
- DTI = pagos mensuales de deudas ÷ ingreso bruto mensual; el pago de la casa nueva entra en la cuenta.
- Hay dos cuentas: la de vivienda (front-end) y la total (back-end); cada programa usa una o las dos.
- Los topes cambian según el programa: Fannie Mae, FHA, VA y USDA publican los suyos, y el prestamista puede ser más estricto.
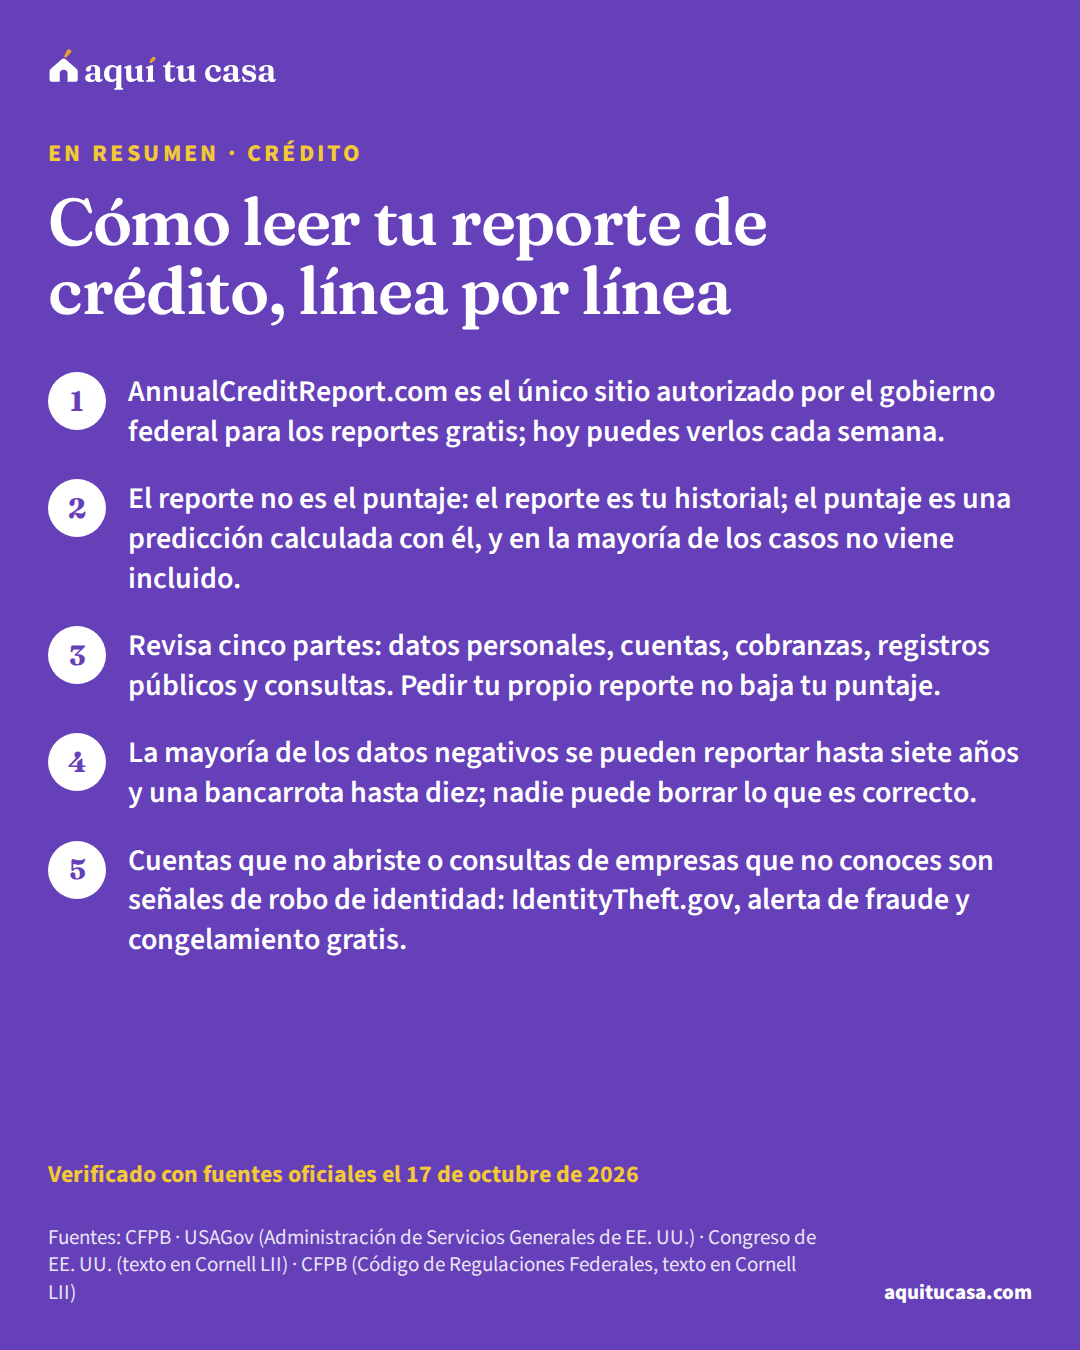
- Crédito Cómo leer tu reporte de crédito, línea por línea Dónde pedir gratis tus reportes de crédito, qué dice cada parte, cuánto duran los datos negativos y cómo detectar errores o robo de identidad. 13 minutos de lectura
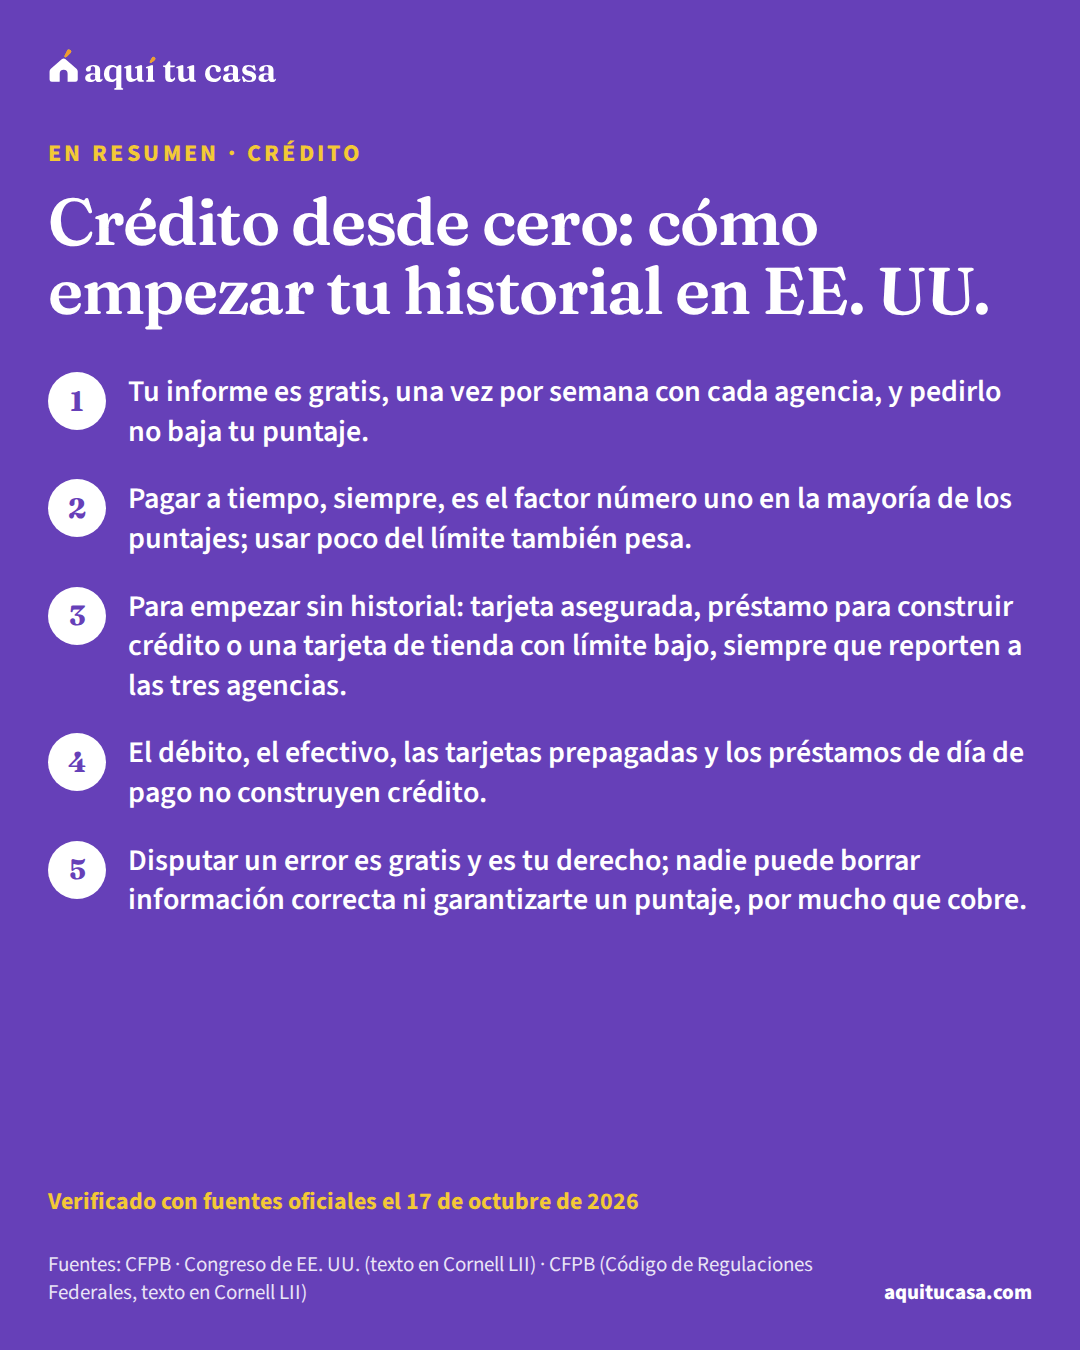
- Crédito Crédito desde cero: cómo empezar tu historial en EE. UU. Qué son el informe y el puntaje de crédito, cómo pedirlos gratis y cómo empezar un historial desde cero con una tarjeta asegurada o un préstamo. 16 minutos de lectura
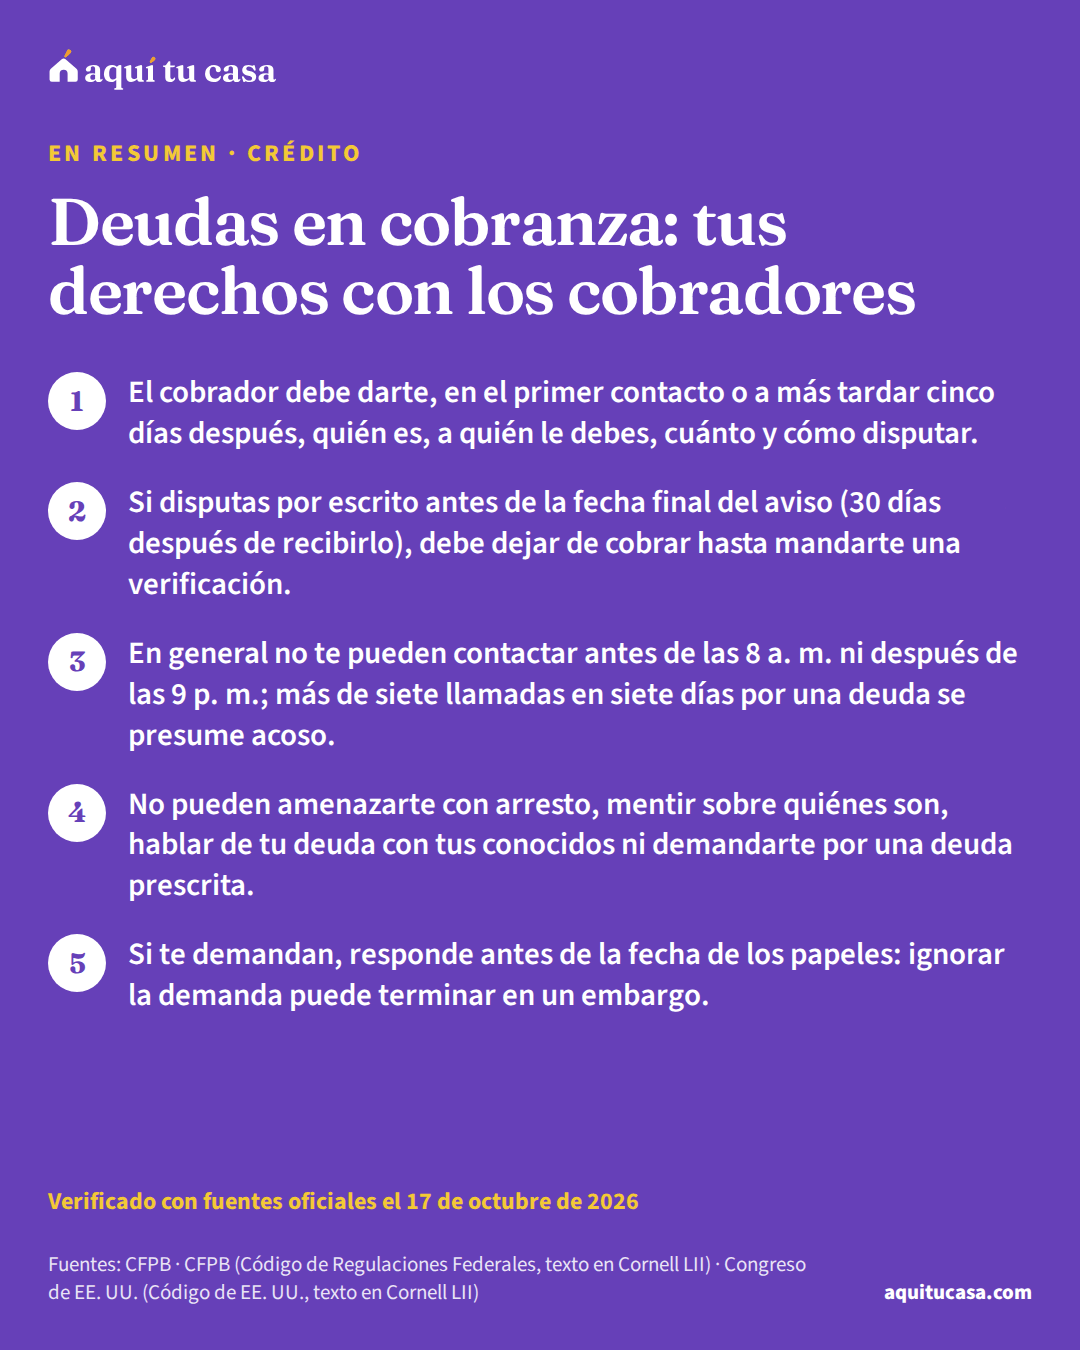
- Crédito Deudas en cobranza: tus derechos con los cobradores Qué te tiene que decir un cobrador de deudas, cómo disputar por escrito, cuándo y cuántas veces te pueden llamar, deudas viejas y qué hacer si te demandan. 16 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.