Guerra de ofertas: brecha de tasación y cláusula de escalamiento
Lo que te cuesta ofrecer más que el avalúo, cómo funciona una cláusula de escalamiento y qué arriesgas si renuncias a la inspección o al avalúo para ganar.
Verificado con fuentes oficiales el 31 de octubre de 2026 10 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
En una guerra de ofertas, el precio puede subir por encima de lo que la casa vale para el prestamista. El prestamista calcula tu préstamo sobre el menor entre el precio y el avalúo, así que la diferencia (la brecha de tasación) sale de tu bolsillo, además de tu pago inicial. La CFPB dice que es muy riesgoso pagar más que el avalúo. Una cláusula de escalamiento sube tu oferta sola frente a otras, pero tiene trampas, y agentes de algunos estados no pueden redactarla. Antes de renunciar a la inspección o al avalúo para ganar, decide cuánto efectivo extra puedes perder sin quedarte sin colchón.
Lo más importante
- El prestamista presta sobre el menor entre el precio y el avalúo: lo que ofreces de más lo pagas en efectivo.
- Decide tu precio máximo y tu efectivo extra antes de ofertar, no en medio de la competencia.
- Una cláusula de escalamiento puede hacerte pagar más de lo que querías o revelar tu precio más alto.
- Renunciar a la inspección o al avalúo te quita la salida sin penalidad si algo sale mal.
¿Es para ti?
Esta guía es para ti si…
- Hay varias ofertas por la casa que te gusta y te piden ofrecer más del precio.
- Tu agente te sugiere una cláusula de escalamiento o cubrir la diferencia si el avalúo sale bajo.
- Te preguntas si renunciar a la inspección o al avalúo para que acepten tu oferta.
Busca ayuda directa primero si…
- Tu avalúo ya salió bajo y tienes que decidir qué hacer: lee «Qué pasa si el avalúo sale bajo y qué puedes hacer».
- Todavía no sabes cuánto puedes pagar: empieza por «Preaprobación vs. precalificación» y la calculadora de cuánta casa puedes comprar.
Encontraste la casa, pero no eres el único. Cuando hay varias ofertas, es fácil subir el precio en la emoción del momento. El problema es que el prestamista no presta sobre lo que tú ofreces, sino sobre lo que la casa vale en el avalúoavalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa. Esta guía explica cuánto te cuesta ofrecer de más, cómo funciona una cláusula de escalamiento y qué arriesgas si renuncias a tus protecciones para ganar. La guía Qué pasa si el avalúo sale bajo explica qué hacer cuando ya tienes el avalúo en la mano.3
Qué es la brecha de tasación y quién la paga
La brecha de tasaciónbrecha de tasación (avalúo bajo)La brecha de tasación es la diferencia entre el precio que acordaste pagar por una casa y un avalúo (tasación) que sale más bajo. Importa porque el prestamista mide tu préstamo contra el valor de la propiedad (la relación préstamo-valor): en los préstamos que compra Fannie Mae, ese valor es el más bajo entre el precio de venta y el avalúo. Con un préstamo VA, por ejemplo, puedes pedir una reconsideración del valor, negociar con el vendedor un precio más bajo o pagar la diferencia al cierre. Una contingencia de avalúo en el contrato puede permitirte renegociar el precio o retirarte de la compra.Ver la definición completa es la diferencia entre el precio que ofreciste y el valor del avalúo, cuando el avalúo sale más bajo. Esa diferencia casi siempre la pagas tú:
- Con un préstamo convencional, Fannie Mae calcula la relación préstamo-valorrelación préstamo-valor (LTV)La relación préstamo-valor (LTV, por sus siglas en inglés) compara el monto de tu hipoteca con el valor de la propiedad según el avalúo. Se expresa como porcentaje: un préstamo que cubre casi todo el valor tiene un LTV alto; uno con un pago inicial grande, un LTV bajo. Los prestamistas la usan para medir el riesgo: a mayor LTV, más estrictos los requisitos y más probable que te pidan seguro hipotecario. Con el tiempo, al pagar principal o si la casa sube de valor, tu LTV baja, y eso puede permitirte cancelar el PMI en un préstamo convencional.Ver la definición completa con el menor entre el precio de venta y el avalúo.1 Si el avalúo es más bajo, tu préstamo se calcula sobre ese valor.
- Con FHA, el préstamo máximo se basa en el valor ajustado, que en una compra es el menor entre el precio (menos los incentivos) y el valor de la propiedad.2
- Con VA, si sigues adelante, el préstamo queda limitado al menor entre el precio y el valor razonable que fija el VA.9
En los tres casos, lo que ofreciste por encima del avalúo no lo cubre el préstamo. Lo pones en efectivo, además de tu pago inicialpago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa (enganche) y tus costos de cierre. La CFPB lo dice sin rodeos: es muy riesgoso comprar una casa por más de su valor de avalúo.3
Ese efectivo tiene que salir de algún lado. Si usas tus reservasreservasLas reservas son el dinero y otros bienes fáciles de convertir en efectivo que te quedan disponibles después de cerrar la hipoteca. Se miden en meses: cuántos pagos mensuales completos de la casa (principal, intereses, impuestos, seguro y cuotas de asociación) podrías cubrir con ellas. Según las reglas de Fannie Mae, cuentan el dinero en cuentas de cheques o de ahorros, las inversiones, la parte ya adquirida (vested) de una cuenta de retiro y el valor en efectivo de un seguro de vida; no cuentan los préstamos personales ni el dinero que usas para cerrar. Un regalo elegible también puede servir. Cuántos meses piden depende del préstamo y de la propiedad.Ver la definición completa o tu fondo de emergencia para cubrir la brecha, puedes quedarte sin colchón justo cuando empiezan los gastos de la casa nueva. La calculadora de cuánta casa puedes comprar y el plan de ahorro te ayudan a ver cuánto te queda.
Ejemplo con números reales
Una pareja que ofrece por encima del precio
Un ejemplo en palabras, no un caso real, de cómo aparece la brecha.
- Lo que ofrecen
- Más que el precio de lista, para ganarle a otras ofertas
- Lo que dice el avalúo
- Un valor más bajo que su oferta
- Lo que presta el banco
- Calcula el préstamo sobre el valor del avalúo, no sobre su oferta
- Lo que les falta
- La diferencia entre su oferta y el avalúo, en efectivo, además de su pago inicial
- Sus opciones
- Negociar el precio con el avalúo en la mano, pagar la diferencia o cancelar si su contrato lo permite
Las reglas del ejemplo vienen de Fannie Mae y de la CFPB.13 Usa la calculadora de costos de cierre para ver tu efectivo total.
Haz la cuenta con tus númerosCostos de cierreSi el avalúo sale bajo después de ganar
Ganar la oferta no termina la historia. Si el avalúo sale bajo, la CFPB sugiere usar ese avalúo para negociar: es una prueba fuerte de que el precio estaba por encima del valor de mercado. Si el vendedor no baja el precio, puedes considerar cancelar. Según tu contrato, cancelar puede costarte algo, pero la CFPB dice que esos costos probablemente son pequeños comparados con comprar una casa que no vale lo que pagaste.3
Lo que puedes hacer depende de lo que prometiste en tu oferta. Si tu contrato tiene una contingenciacontingenciaUna contingencia es una condición que agregas a tu oferta o contrato de compra para protegerte: si no se cumple, puedes cambiar el contrato o cancelarlo y, en general, recuperar tu depósito de garantía (earnest money). Las más comunes son la de inspección, si la inspección encuentra problemas; la de avalúo, si el avalúo sale por debajo del precio; la de financiamiento o hipoteca, si no consigues el préstamo en el plazo acordado; y la de venta de tu casa actual. Las contingencias son una parte normal de la compra, pero demasiadas pueden hacer tu oferta menos atractiva para el vendedor.Ver la definición completa de avalúo, tienes una salida. Si prometiste pagar la diferencia, o renunciaste a esa condición, tu depósito de buena fedepósito de garantía (earnest money)El depósito de garantía o de buena fe (earnest money) es el dinero que el comprador entrega al firmar el contrato de compra para demostrar que su oferta va en serio. No se lo queda el vendedor: normalmente lo guarda un tercero neutral (la compañía de título o un agente de cierre) y en el cierre se aplica a tu pago inicial o a los costos de cierre. Si te retiras por una razón que el contrato permite, por ejemplo una contingencia de inspección o de financiamiento, te lo devuelven; si te retiras sin razón válida, puedes perderlo.Ver la definición completa puede estar en riesgo: se devuelve si el contrato termina por una razón permitida, pero puedes perderlo si no cumples.8
Con FHA y VA tienes una protección que no depende de lo que negocies. Con FHA, si no tenías el valor de avalúo al firmar, el contrato debe enmendarse antes del cierre con una cláusula que dice que no estás obligado a comprar ni a perder tu depósito si el valor no llega al precio; tú decides si sigues.2 Con VA, la cláusula de escape hace lo mismo frente al valor razonable del VA.9 Las guías del préstamo FHA y del préstamo VA explican el resto.
La cláusula de escalamiento: cómo funciona y sus trampas
Una cláusula de escalamiento es una parte de tu oferta de compraoferta de compraLa oferta de compra es la propuesta formal que le haces al vendedor para comprar su casa. Tu agente de bienes raíces la prepara por escrito y la envía al agente del vendedor. Incluye el precio que ofreces y las condiciones de la compra: la fecha de cierre que buscas, quién paga ciertos gastos, un plazo para que el vendedor responda y las contingencias, que son condiciones que deben cumplirse antes de comprar. El vendedor puede aceptarla o responder con una contraoferta, y tú puedes aceptar, rechazar o volver a contraofertar. Cuando las dos partes firman la oferta por escrito, se vuelve un contrato.Ver la definición completa que dice que pagarás una cantidad específica más que la oferta más alta de otro comprador. Puede tener un precio máximo o no.5 La Comisión de Bienes Raíces de Texas pone este ejemplo: pagar “cierta cantidad más que la oferta más alta si hay otras ofertas”.6
Suena bien, pero la Comisión de Bienes Raíces de Carolina del Norte desalienta su uso y explica sus riesgos:5
- Sin un máximo, puedes terminar pagando mucho más de lo que querías.
- Con un máximo, el vendedor sabe de inmediato tu precio más alto, y pierdes poder para negociar.
- La oferta puede no ser exigible hasta que se escriba un precio específico en el contrato.
- El vendedor podría inventar una oferta falsa para subir tu precio.
Además, para saber cuánto pagarías, alguien tendría que mostrarte la otra oferta. En Carolina del Norte, un corredor no puede revelar el precio ni otros términos importantes de una oferta a un comprador que compite sin el permiso expreso de quien la hizo.5 Por eso esa Comisión dice que la mejor respuesta del vendedor suele ser pedir a todos los compradores su mejor oferta.5
¿Quién la escribe? Un contrato de compraventacontrato de compraventaEl contrato de compraventa (purchase agreement) es el acuerdo por escrito entre tú y el vendedor que queda listo cuando el vendedor acepta tu oferta y ambos la firman. Reúne los detalles de la venta: los nombres de compradores y vendedores, el precio total, la comisión del agente de bienes raíces, la fecha de cierre que se pide y las contingencias. Lo usas para conseguir tu préstamo y se entrega con los papeles del cierre. El agente de cierre reparte el dinero según lo que dicen el contrato y el préstamo, y si el vendedor pagará algunos costos del cierre, eso también lo decide el contrato.Ver la definición completa es un documento legal, y cualquier cambio puede afectar tus derechos. En Texas, un agente con licencia no puede redactar ni agregar lenguaje que defina o afecte los derechos de las partes, como una cláusula de escalamiento, porque eso es ejercer la abogacía sin autorización.6 En Carolina del Norte, los corredores tampoco pueden redactarlas.5 Pregunta a tu agente qué formularios aprobados usa tu estado y qué puede y no puede escribir por ti.
Y el tasador la va a ver. Fannie Mae exige que el tasador reciba el contrato completo y ratificado con todos sus anexos.4 Una cláusula de escalamiento no sube el valor de la casa: el avalúo sigue midiendo lo que vale.

Renunciar a contingencias para ganar
En un mercado competido, a veces te sugieren quitar condiciones de tu oferta para que se vea más fuerte. Antes de hacerlo, entiende qué pierdes:
- La inspección. Según la CFPB, si tu contrato depende de una inspección satisfactoria, puedes cancelar sin penalidad si no te satisfacen los resultados. Si aparece un defecto grave, como un cimiento agrietado, puedes decidir no comprar, o negociar que el vendedor arregle o te dé un crédito, aunque puede decir que no.7 Sin esa condición, irte puede costarte el depósito.8 La guía Inspección de la casa explica qué revisa.
- El avalúo. La inspección y el avalúo son distintos, y por lo general necesitas los dos.7 Sin contingencia de avalúo, si el valor sale bajo tendrás que pagar la brecha o arriesgar tu depósito.
- El financiamiento. Te protege si no consigues el préstamo. La guía Preaprobación vs. precalificación explica por qué una preaprobación no es una promesa.
Una oferta fuerte o una oferta arriesgada
Más segura
Fuerte y con protecciones
- Preaprobación lista y fechas cortas
- Depósito de buena fe que puedes pagar
- Un precio máximo decidido antes
- Inspección y avalúo como condiciones
Más riesgo
Sin protecciones
- Sin inspección: si hay un defecto grave, puedes perder el depósito al irte
- Sin avalúo: la brecha sale de tu bolsillo
- Escalamiento sin máximo: puedes pagar más de lo que querías
- Tus ahorros pueden quedarse en la oferta
Si quieres hacer tu oferta más fuerte, empieza por lo que no te quita protecciones.
Antes de ofertar en una competencia
2. Decide tu máximo y tu efectivo extra
Antes de ver otras ofertas
Escribe el precio que no pasarás y cuánto podrías poner si el avalúo sale bajo.3
Pruébalo con tus números¿Cuánta casa puedo comprar?3. Pregunta qué formularios usa tu estado
Antes de escribir la oferta
Y si tu agente puede o no agregar una cláusula de escalamiento.6
4. Revisa qué contingencias quitas
Antes de firmar
Cada condición que quitas es una salida sin penalidad que pierdes.7
5. Si usas FHA o VA, confirma la cláusula
Al firmar el contrato
La cláusula de enmienda o de escape protege tu depósito.9
Si este es tu caso
Es tu primera oferta y hay competencia
Decide tu precio máximo antes; el prestamista solo presta sobre el menor entre el precio y el avalúo.1
Tu pago inicial ya usa casi todos tus ahorros
Ofrecer de más puede dejarte sin colchón: la brecha se paga en efectivo.3
Compras con un préstamo VA
La cláusula de escape te deja salir sin perder tu depósito si el precio pasa el valor del VA.9
Tu agente sugiere una cláusula de escalamiento
Pregunta si tiene un máximo y quién la redacta; en Texas, el agente no puede.6
Te piden quitar la inspección
Sin esa condición, si encuentras un defecto grave y te vas, puedes perder el depósito.7
Errores que salen caros
Error: Ofrecer de más sin saber de dónde saldrá la diferencia.
Mejor: El préstamo se calcula sobre el menor entre el precio y el avalúo; la brecha es efectivo tuyo.1
Error: Usar una cláusula de escalamiento sin máximo.
Mejor: Puedes terminar pagando mucho más de lo que querías.5
Error: Pedirle a tu agente que redacte cualquier cláusula.
Mejor: En algunos estados no puede; pregunta qué formularios aprobados se usan.6
Error: Quitar la inspección para ganar.
Mejor: Con ella puedes cancelar sin penalidad si los resultados no te satisfacen.7
Error: Pensar que la cláusula de escalamiento hará subir el avalúo.
Mejor: El tasador ve el contrato completo, pero mide lo que la casa vale.4
Error: Creer que con FHA perderás tu depósito si el avalúo sale bajo.
Mejor: La cláusula de enmienda de FHA te deja salir sin perderlo.2
Ayuda gratuita
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD te puede ayudar gratis o a bajo costo a decidir tu precio máximo y a entender tu oferta; búscalo por código postal en el sitio de la CFPB.10 La guía Consejeros de vivienda aprobados por HUD explica qué hacen. Si tienes una duda sobre lo que dice tu contrato, la guía Asistencia legal gratuita explica cómo encontrar ayuda legal sin costo, y la guía Cómo elegir un agente de bienes raíces te ayuda a preguntar lo correcto.
Qué hacer esta semana
- Pide tu preaprobación y pregunta sobre qué valor te presta el banco.1
- Escribe tu precio máximo y el efectivo extra que podrías poner sin tocar tu fondo de emergencia.3
- Pide a tu agente un formulario de oferta en blanco y lee qué contingencias incluye.7
- Pregunta si en tu estado tu agente puede agregar una cláusula de escalamiento.6
- Si usas FHA o VA, pide que te expliquen la cláusula de enmienda o de escape.2
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué es una brecha de tasación?
Es la diferencia entre el precio que ofreciste y el valor del avalúo, cuando el avalúo sale más bajo. Como el prestamista calcula el préstamo sobre el menor de los dos, esa diferencia la pagas tú en efectivo, además de tu pago inicial.
¿Es mala idea ofrecer más del precio de lista?
No siempre, pero la CFPB dice que es muy riesgoso comprar por más del valor de avalúo. Si ofreces de más, ten claro cuánto efectivo extra podrías tener que poner si el avalúo sale bajo, y si ese dinero te deja sin colchón.
¿Qué es una cláusula de escalamiento?
Es una parte de tu oferta que dice que pagarás cierta cantidad más que la oferta más alta de otro comprador, con o sin un máximo. La Comisión de Bienes Raíces de Carolina del Norte desalienta su uso, entre otras razones porque puedes pagar más de lo que querías o revelar tu precio más alto.
¿Mi agente puede escribir la cláusula de escalamiento?
Depende del estado. En Texas y en Carolina del Norte, los agentes con licencia no pueden redactarlas, porque eso es ejercer la abogacía sin autorización. Pregunta a tu agente qué formularios aprobados usa tu estado.
¿Qué pierdo si renuncio a la inspección?
La salida sin penalidad. Según la CFPB, si tu contrato depende de una inspección satisfactoria, puedes cancelar sin penalidad si no te satisfacen los resultados. Sin esa condición, si encuentras un defecto grave y te vas, puedes perder tu depósito.
Con FHA o VA, ¿puedo renunciar a la protección del avalúo?
Con FHA, si no tenías el valor de avalúo al firmar, el contrato debe incluir una cláusula que te deja salir sin perder tu depósito si el valor no llega al precio. Con VA, la cláusula de escape hace lo mismo. En los dos casos puedes decidir seguir adelante y pagar la diferencia.
¿Qué hago si pierdo la casa en la guerra de ofertas?
Si no ganaste, tus ahorros siguen contigo. Revisa con tu agente qué hizo ganar a la otra oferta y prepárate para la siguiente con tu precio máximo y tu efectivo extra ya decididos.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Fannie Mae · Selling Guide B2-1.2-01, Loan-to-Value (LTV) Ratios · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 2. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 3. Oficina para la Protección Financiera del Consumidor (CFPB) · My appraisal is less than the sale price. What does that mean for me? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 4. Fannie Mae · Selling Guide B4-1.1-05, Disclosure of Information to Appraisers · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 5. Comisión de Bienes Raíces de Carolina del Norte (NCREC) · The Pitfalls of Using Escalation Clauses · bulletins.ncrec.gov · Consultado el 31 de octubre de 2026
- 6. Comisión de Bienes Raíces de Texas (TREC) · Escalating to Trouble · trec.texas.gov · Consultado el 31 de octubre de 2026
- 7. Oficina para la Protección Financiera del Consumidor (CFPB) · Schedule a home inspection · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 8. Oficina para la Protección Financiera del Consumidor (CFPB) · Mortgage key terms · consumerfinance.gov · Consultado el 31 de octubre de 2026
Ver las 2 fuentes restantes
- 9. Departamento de Asuntos de Veteranos (VA) · VA Escape Clause · benefits.va.gov · Consultado el 31 de octubre de 2026
- 10. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 11 minutos de lectura
Qué pasa si el avalúo sale bajo y qué puedes hacer
Por qué importa un avalúo bajo, tu derecho a la copia, cómo negociar, pagar la diferencia o cancelar, y cómo pedir una reconsideración del valor.
- En una compra, el prestamista usa el menor entre el precio y el avalúo: si el avalúo sale bajo, tu préstamo máximo baja.
- Tienes derecho a una copia gratis del avalúo, a más tardar tres días hábiles antes de cerrar.
- Tus opciones: negociar un precio más bajo, pagar la diferencia de tu bolsillo o cancelar, según lo que diga tu contrato.
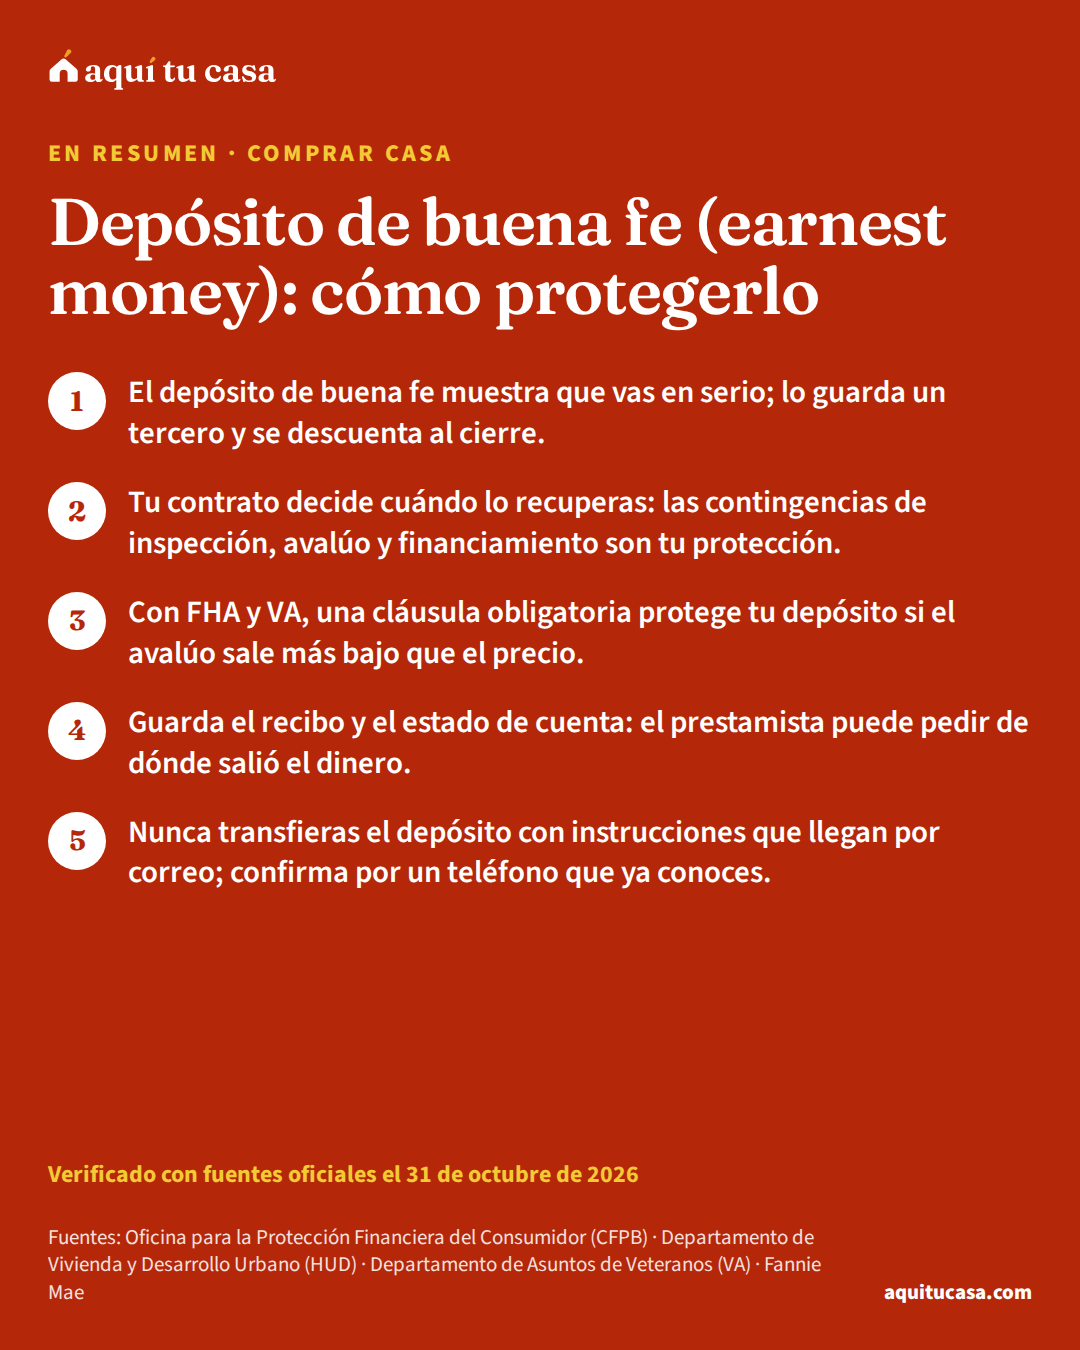
- Comprar casa Depósito de buena fe (earnest money): cómo protegerlo Qué es el depósito de buena fe al comprar casa, quién lo guarda, cuándo lo recuperas, cuándo lo puedes perder y cómo evitar el fraude al transferirlo. 13 minutos de lectura
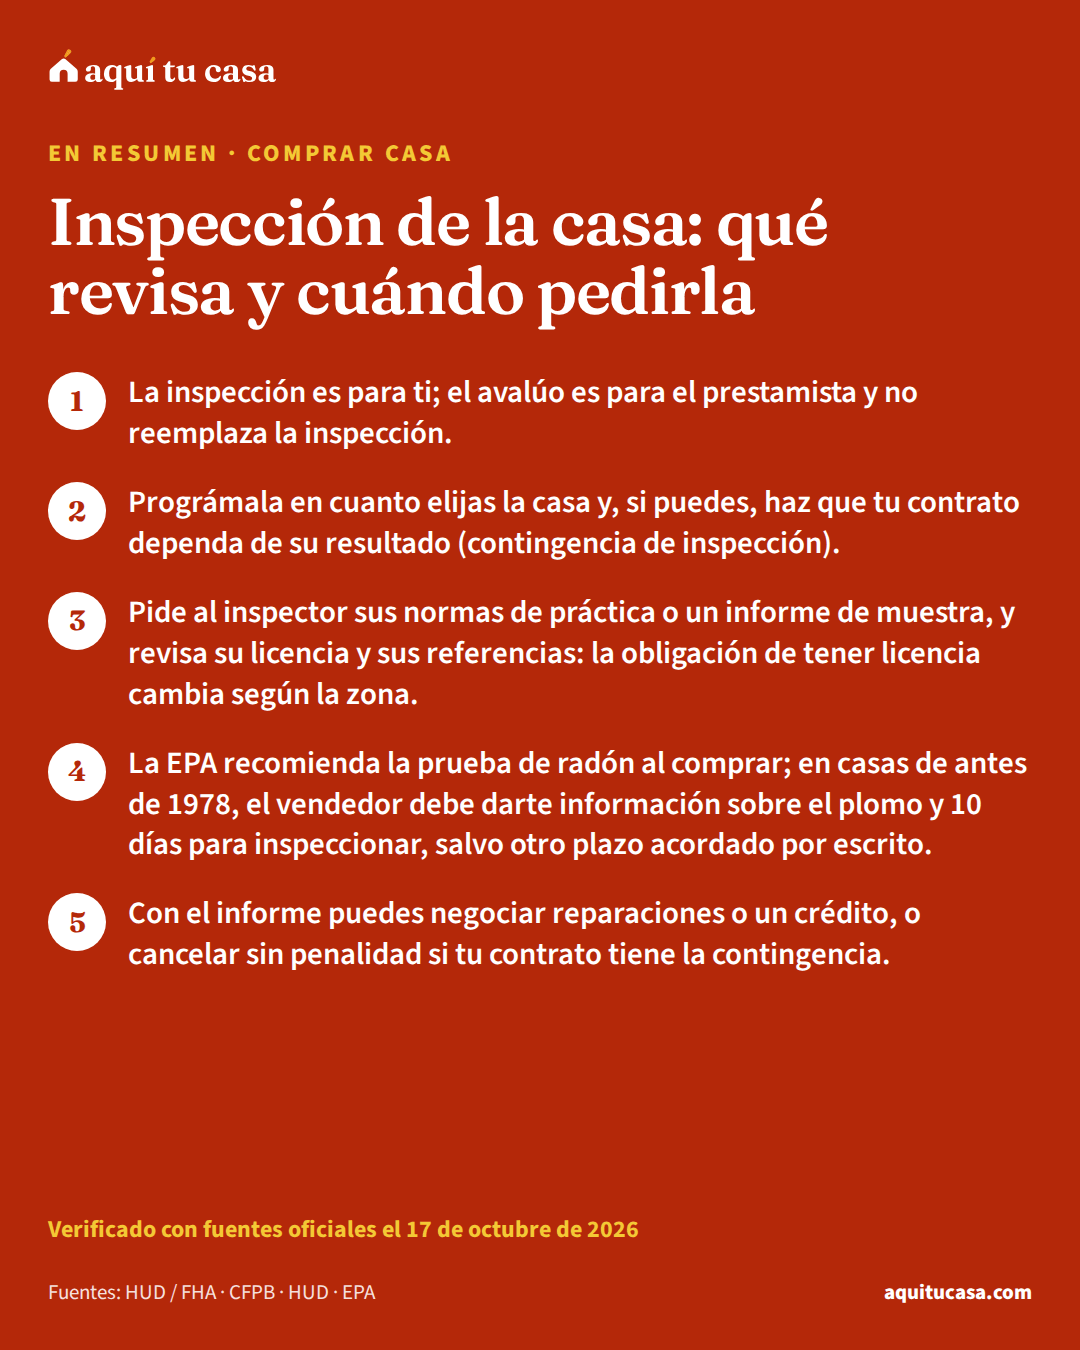
- Comprar casa Inspección de la casa: qué revisa y cuándo pedirla Qué es la inspección de la casa, en qué se diferencia del avalúo, cuándo pedirla con una contingencia, radón y plomo, y qué hacer con el informe. 13 minutos de lectura
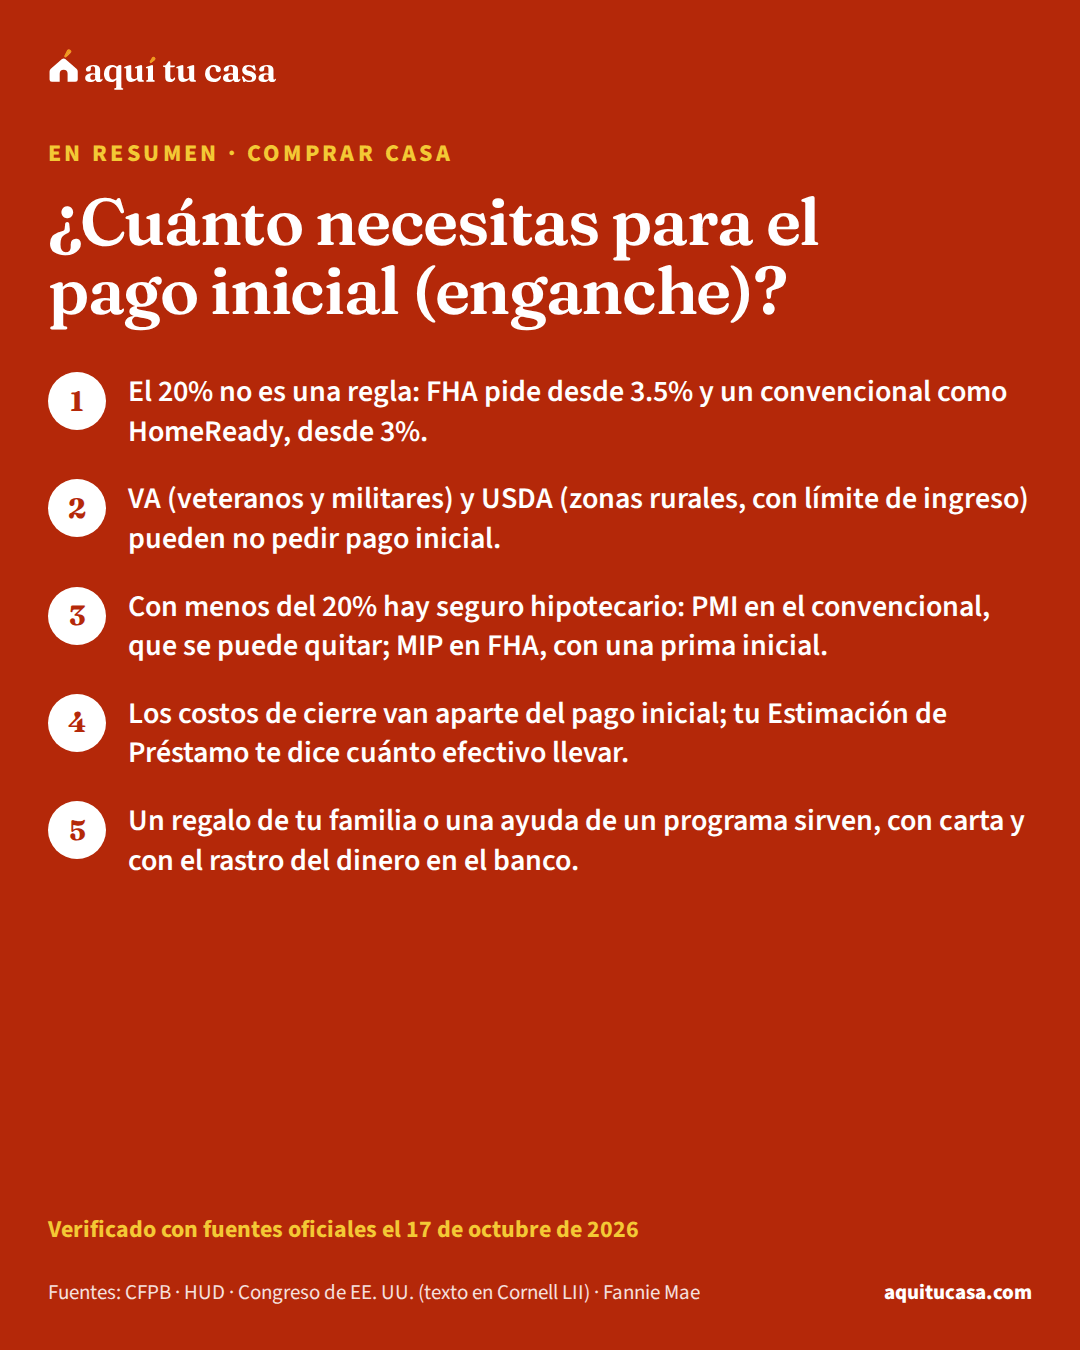
- Comprar casa ¿Cuánto necesitas para el pago inicial (enganche)? El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.