Tandas y cundinas: cómo cuentan para tu hipoteca
Qué dicen FHA y Fannie Mae sobre el dinero de una tanda o cundina, qué papeles pide el prestamista y por qué tus aportes pueden contar como deuda.
Verificado con fuentes oficiales el 17 de octubre de 2026 12 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Sí: el dinero de una tanda o cundina puede servir para el pago inicial, siempre que lo puedas documentar. FHA la llama "club de ahorro privado" y acepta el dinero que el club te entregó si el prestamista verifica cuánto ha durado el club, que recibiste el dinero y que no es prestado, con los registros, los recibos y una constancia del tesorero. Fannie Mae pide una confirmación escrita de quien maneja el fondo y prueba de tus aportes regulares. Si todavía tienes que seguir aportando, ese pago cuenta como deuda.
Lo más importante
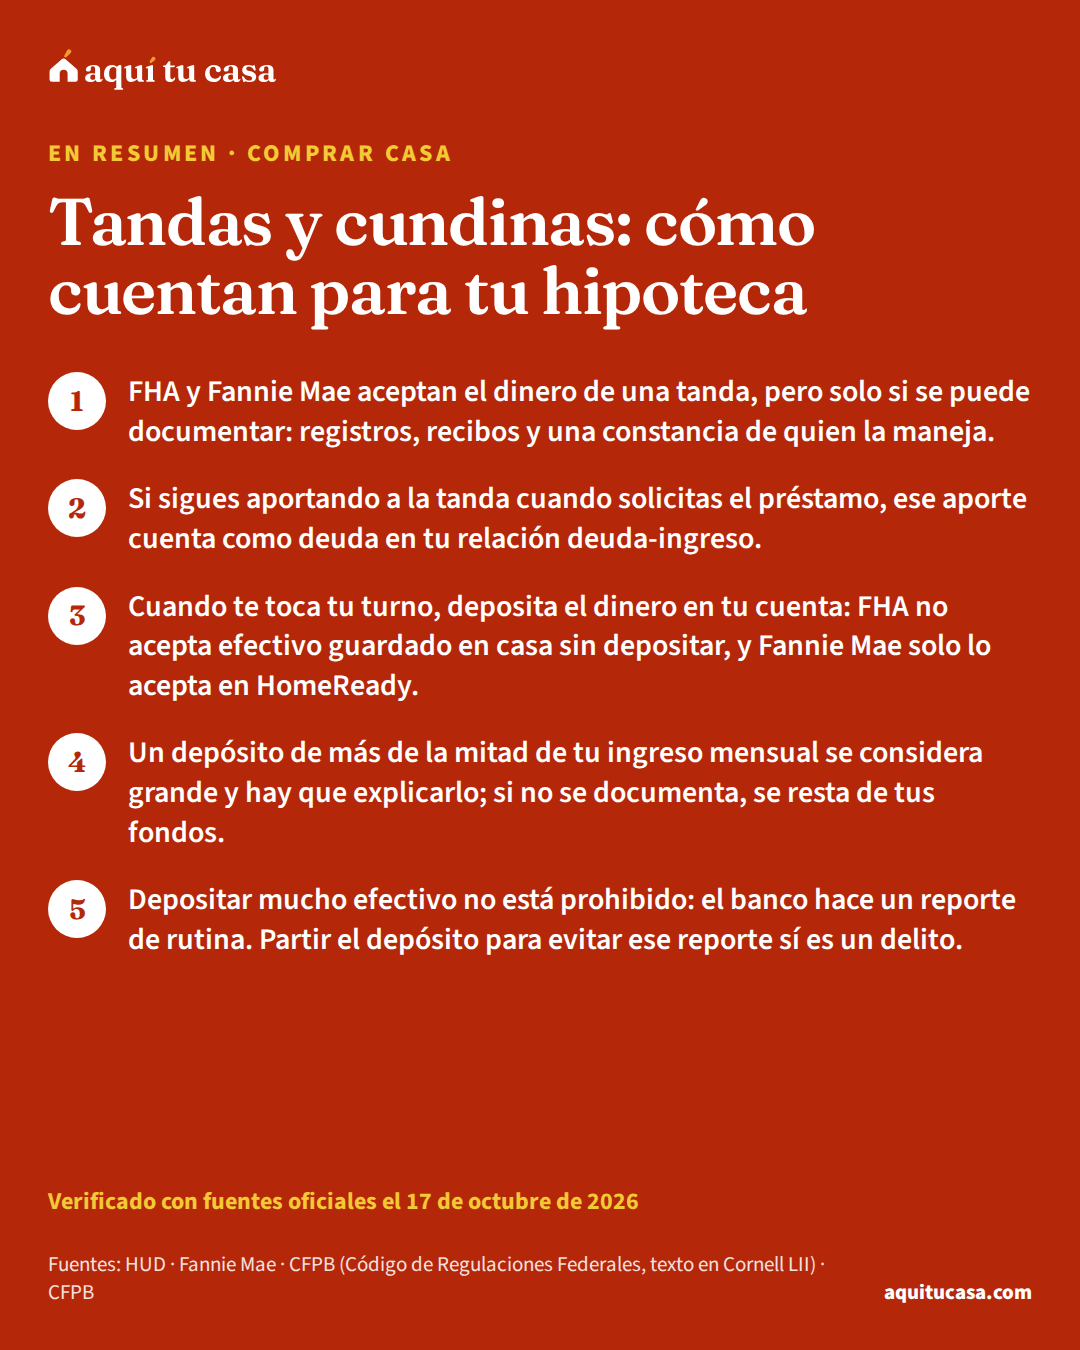
- FHA y Fannie Mae aceptan el dinero de una tanda, pero solo si se puede documentar: registros, recibos y una constancia de quien la maneja.
- Si sigues aportando a la tanda cuando solicitas el préstamo, ese aporte cuenta como deuda en tu relación deuda-ingreso.
- Cuando te toca tu turno, deposita el dinero en tu cuenta: FHA no acepta efectivo guardado en casa sin depositar, y Fannie Mae solo lo acepta en HomeReady.
- Un depósito de más de la mitad de tu ingreso mensual se considera grande y hay que explicarlo; si no se documenta, se resta de tus fondos.
¿Es para ti?
Esta guía es para ti si…
- Ahorras en una tanda o cundina y quieres usar ese dinero para el pago inicial o los costos de cierre.
- Ya te tocó tu turno, o está por tocarte, y no sabes cómo depositarlo ni qué papeles guardar.
- Sigues aportando a una tanda y vas a solicitar un préstamo hipotecario.
Busca ayuda directa primero si…
- El dinero es un regalo de un familiar: la guía de regalos de dinero de familiares explica la carta de regalo.
- Tus ahorros en efectivo no vienen de una tanda: empieza por la guía de dinero en efectivo y tu hipoteca.
- Buscas consejo de impuestos sobre tu dinero: esta guía no da consejos de impuestos.
Muchas familias ahorran en tandas o cundinas, entre parientes, amigos o compañeros de trabajo. Esta guía es para quien quiere usar ese dinero para comprar casa: explica cómo lo ven las reglas de FHA y de Fannie Mae, qué papeles conviene guardar desde el primer aporte y qué pasa si todavía estás pagando tu parte cuando solicitas el préstamo.
Qué es una tanda para el prestamista
En una tanda o cundina, cada persona aporta una cantidad y, por turnos, cada una recibe lo que se juntó. Los prestamistas no usan la palabra “tanda”, pero las reglas sí la contemplan. FHA la llama club de ahorro privadoclub de ahorro privadoUn club de ahorro privado es, según las reglas de la FHA, una forma no tradicional de ahorrar en la que los miembros depositan dinero en un fondo que ellos mismos manejan. En un préstamo FHA, el prestamista puede aceptar como fuente de dinero lo que el club te entregó, si verifica cuándo se creó el club y cuánto ha durado, que recibiste el dinero y que se juntó de forma razonable y no es prestado. Para eso pide los registros y recibos del club y una constancia del tesorero de que el club sigue activo. Si todavía tienes que seguir aportando al club, ese pago cuenta como una deuda.Ver la definición completa (private savings club): una forma no tradicional de ahorrar con depósitos a un fondo que manejan sus propios miembros.1 Fannie Mae, que fija las reglas de muchos préstamos convencionales, habla de “pooled savings” o “community savings funds”, es decir, ahorro en grupo o fondo de ahorro comunitario.2
¿Por qué preguntan tanto? Porque el prestamista tiene que saber de dónde sale cada dólar. En un préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa, solo puede contar bienes que vienen de fuentes aceptables, y debe documentar todo el dinero que usas para calificar o para cerrar.1 El Reglamento Z, una regla federal, le pide además verificar el dinero en el que se basa con registros de terceros que sean confiables, como los de tu banco.7 Una tanda funciona con confianza y de palabra; el préstamo funciona con papeles. Esta guía te ayuda a unir las dos cosas.
Qué dice FHA sobre los clubes de ahorro
El Manual 4000.1 de HUD, que tiene las reglas de los préstamos FHA, trata el club de ahorro en dos lugares: como fuente de dinero y como deuda.
Como fuente de dinero. El prestamista puede aceptar el dinero que el club te entregó y que recibiste. Para eso debe verificar cuándo se creó el club y cuánto ha durado, y que de verdad recibiste el dinero. También debe decidir que el dinero se juntó de forma razonable y que no es prestado. Los papeles que pide son tres: los registros de cuentas del club, sus recibos y una constancia del tesorero de que el club sigue activo.1
Como deuda. Si cuando solicitas todavía tienes que seguir aportando, ese compromiso se suma a tu deuda total. El prestamista debe documentar desde cuándo eres miembro y cuánto te toca aportar.1
Recuerda que en FHA tu aporte mínimo, la Inversión Mínima Requerida, es de por lo menos 3.5% del valor de la casa, en efectivo o su equivalente.1 Tu turno de la tanda puede ser parte de ese dinero si cumple las reglas de arriba.
Qué dice Fannie Mae (préstamo convencional)
Para un préstamo convencionalpréstamo convencionalUn préstamo convencional es cualquier hipoteca que no está asegurada ni garantizada por el gobierno federal: no es FHA, ni VA, ni USDA. El riesgo lo asume el prestamista o las empresas que compran los préstamos (Fannie Mae y Freddie Mac). Cuando el monto está dentro del límite de préstamo conforme se le llama "conforme"; si lo supera, es un préstamo "jumbo". Suele pedir un puntaje de crédito más alto que un préstamo FHA y, si tu pago inicial es menor del 20% del precio, normalmente te exigen un seguro hipotecario privado (PMI) hasta que acumules suficiente valor en la casa.Ver la definición completa que sigue las reglas de Fannie Mae, el dinero de un ahorro en grupo puede usarse para el pago inicial (enganche)pago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa si documentas tus aportes regulares. Los papeles aceptables son una confirmación escrita de quien maneja el fondo y la prueba de que aportaste con regularidad. Y si tienes que seguir aportando, ese pago cuenta como deuda al calcular tu relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa.2
Fannie Mae también es clara con lo que no se puede comprobar: el dinero sin verificar no sirve para el pago inicial, los costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa ni las reservasreservasLas reservas son el dinero y otros bienes fáciles de convertir en efectivo que te quedan disponibles después de cerrar la hipoteca. Se miden en meses: cuántos pagos mensuales completos de la casa (principal, intereses, impuestos, seguro y cuotas de asociación) podrías cubrir con ellas. Según las reglas de Fannie Mae, cuentan el dinero en cuentas de cheques o de ahorros, las inversiones, la parte ya adquirida (vested) de una cuenta de retiro y el valor en efectivo de un seguro de vida; no cuentan los préstamos personales ni el dinero que usas para cerrar. Un regalo elegible también puede servir. Cuántos meses piden depende del préstamo y de la propiedad.Ver la definición completa, y el prestamista debe investigar cualquier señal de dinero prestado.3
FHA y Fannie Mae, lado a lado
Club de ahorro privado
FHA
En los dos casos, lo que decide es el papel: el dinero que no se puede verificar no cuenta.3
Si tu préstamo no es FHA ni sigue las reglas de Fannie Mae, pregunta por escrito qué documentos acepta tu prestamista: la CFPB recuerda que los requisitos varían de un prestamista a otro.8
Cuando te toca tu turno: del efectivo al banco
Muchas tandas pagan en efectivo. Ese dinero, guardado en casa, es lo que las reglas llaman “efectivo en mano” (cash on hand), y tiene sus propias reglas.
En FHA, el efectivo en mano tiene que estar depositado en una institución financiera o en manos de la compañía de escrow o de título. El prestamista te pedirá una explicación de cómo juntaste el dinero y en cuánto tiempo, y revisará si es razonable según tus ingresos, tus gastos y tu historial con los bancos.1 En Fannie Mae, el efectivo en mano no sirve para el pago inicial ni los costos de cierre, salvo en su préstamo HomeReady.5 En HomeReady, el dinero debe estar en una cuenta al momento de solicitar o por lo menos 30 días antes del cierre, y tienes que declarar por escrito de dónde viene y que no es prestado.6
El turno de una tanda suele ser un depósito grande. Para FHA, el prestamista debe documentar cada depósito de más del 50% de tu ingreso mensual y comprobar que va de acuerdo con tus ingresos y tu ahorro.1 Para Fannie Mae, un depósito grande es uno solo de más del 50% de tu ingreso mensual; en una compra hay que documentar que viene de una fuente aceptable, y la parte que no se documente se resta de tus fondos.3 Aquí es donde sirven los papeles de la tanda: explican ese depósito.
Los estados de cuenta que revisa el prestamista, en una compra, cubren los dos meses más recientes.4 La CFPB sugiere tener documentación del origen del pago inicial con por lo menos dos meses de historial.8 Depositar con tiempo deja un rastro claro.
¿Y si es mucho efectivo? Si depositas más de $10,000 en efectivo en un día, el banco presenta un Informe de Transacción en Efectivo (CTR). Según FinCEN, no hay una prohibición general de manejar mucho efectivo, y el informe se presenta sin importar la razón. Lo que sí es un delito es partir el depósito en cantidades pequeñas para evitar el informe.9 Una vez en el banco, si el banco quiebra, el seguro de la FDIC protege tus depósitos en bancos asegurados hasta por lo menos $250,000 por depositante y categoría; una caja de seguridad no está cubierta.10
La guía de dinero en efectivo y tu hipoteca explica con más detalle cómo depositar ahorros en efectivo. Si no tienes cuenta, mira cómo abrir una cuenta sin Seguro Social.
Si todavía estás aportando: la tanda como deuda
La tanda no termina el día que recibes tu turno. Si te tocó al principio, todavía debes los aportes de los demás turnos. Para el prestamista, eso es un pago que tienes que hacer cada mes.
Por eso FHA dice que la obligación de seguir aportando se cuenta en tu deuda total,1 y Fannie Mae dice que se cuenta al calcular tu relación deuda-ingreso, el porcentaje de tu ingreso que se va en deudas.2 El Reglamento Z también le pide al prestamista considerar tus deudas actuales para decidir si puedes pagar.7
Esto puede bajar el préstamo para el que calificas. La guía de la relación deuda-ingreso explica cómo se calcula, y la herramienta ¿Cuánta casa puedo comprar? te deja probar con tus números, sumando tu aporte a la tanda como un pago mensual más.
Cuánto juntar: la meta de tu tanda
Una tanda puede ser una buena forma de juntar el pago inicial, porque te obliga a ahorrar cada semana o cada mes. Antes de decidir cuánto aportar, mira cuánto necesitas.
Ejemplo con números reales
El dinero para cerrar una casa típica
Con el valor típico de una casa en Estados Unidos, un préstamo FHA con el pago inicial mínimo y el rango de costos de cierre de Freddie Mac.
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Pago inicial mínimo FHA (3.5%)
- $11,645
- Costos de cierre (2% a 5% del precio)
- $6,654 a $16,635
- Efectivo para cerrar, antes de créditos
- $18,299 a $28,280
Es un ejemplo con números nacionales.111 Tu turno de la tanda puede ser parte de este dinero si lo documentas. Calcula tu propia meta con tus números.
Haz la cuenta con tus númerosPlan de ahorro para el pago inicial
La guía ¿Cuánto necesitas para el pago inicial? compara los mínimos de cada préstamo. Si el dinero viene de un familiar y no de la tanda, es un regalo, y tiene otras reglas: la guía de regalos de dinero de familiares explica la carta de regalo.
Los papeles de tu tanda, paso a paso
De tu primer aporte al cierre
1. Anota cada aporte
Desde el primer pago
Fecha, cantidad y a quién le pagaste. Fannie Mae pide documentar tus aportes regulares.2
2. Pide recibos o paga de forma que quede registro
En cada turno
FHA pide los registros de cuentas y los recibos del club.1
3. Deposita tu turno en tu cuenta
El día que lo recibes, o lo antes posible
En FHA, el efectivo tiene que estar en una institución financiera o con la compañía de escrow o de título.1
4. Pide la constancia de quien maneja la tanda
Antes de solicitar el préstamo
FHA pide una constancia del tesorero de que el club sigue activo; Fannie Mae, una confirmación escrita de quien maneja el fondo.1
5. Explica el depósito grande
Cuando el prestamista lo pida
Si pasa del 50% de tu ingreso mensual, hay que documentarlo; tu explicación por escrito es un ejemplo de documentación aceptable.3
6. Entrega tus estados de cuenta completos
Al solicitar y al actualizar tu expediente
En una compra cubren los dos meses más recientes; la CFPB advierte que los documentos incompletos pueden ser rechazados.8
Pruébalo con tus númerosLista de documentos
La lista de documentos te ayuda a juntar el resto de los papeles de tu solicitud, incluidos tus estados de cuentaestado de cuenta bancarioEl estado de cuenta bancario es el resumen que te da tu banco o cooperativa de crédito con los movimientos de tu cuenta en un período: depósitos, retiros, pagos y el saldo final. La mayoría lo manda cada mes, en papel o en línea; la ley solo exige un estado mensual cuando hubo al menos una transferencia electrónica ese mes, y si no, puede llegar cada trimestre. Al pedir una hipoteca, el prestamista puede usar tus estados de cuenta para comprobar que tienes dinero para el enganche, el cierre y las reservas. Según Fannie Mae, deben mostrar el nombre del banco, tu nombre, parte del número de cuenta, el período, todos los movimientos y el saldo final.Ver la definición completa.

Si este es tu caso
Te pagan en efectivo
El prestamista revisará si lo que ahorraste es razonable según tus ingresos y tus gastos.1 La guía de dinero en efectivo y tu hipoteca explica cómo cuenta tu ingreso.
No tienes Seguro Social
La regla de documentar tu dinero es la misma.3 La guía de préstamos con ITIN explica quién presta y cómo.
Tienes ingresos limitados
Un consejero de vivienda aprobado por HUD puede revisar tus números y tus opciones, muchas veces gratis o a bajo costo.12 Si guardas tu turno en efectivo, recuerda que Fannie Mae solo acepta efectivo en mano en HomeReady, con condiciones.56
Compras por primera vez
Junta los papeles de la tanda desde ahora, antes de buscar casa: la CFPB recomienda preparar tu expediente con tiempo.8
Errores que te pueden costar el préstamo
Error: Guardar el dinero de tu turno en casa hasta el cierre.
Mejor: Deposítalo: FHA pide que esté en un banco o con la compañía de título, y Fannie Mae solo acepta efectivo en mano en HomeReady.15
Error: No llevar ningún registro de tus aportes.
Mejor: Guarda comprobantes desde el primer pago: FHA y Fannie Mae los piden.12
Error: No decir que sigues aportando a la tanda.
Mejor: Inclúyelo en tu solicitud: ese aporte cuenta como deuda.12
Error: Partir el depósito del turno en varias partes.
Mejor: Deposítalo normal: el reporte del banco es de rutina, y partirlo para evitarlo es un delito.9
Error: Completar el pago inicial con dinero prestado sin decirlo.
Mejor: FHA verifica que el dinero no sea prestado y Fannie Mae investiga cualquier señal de préstamo.13

Qué hacer esta semana
- Haz una lista de tus aportes a la tanda, con fechas y cantidades, y junta los comprobantes que tengas.2
- Habla con quien maneja la tanda y pregúntale si puede firmar una constancia: cuándo empezó, cuánto aportas y que sigue activa.1
- Si ya recibiste tu turno en efectivo, deposítalo en tu cuenta, de una sola vez y sin partirlo.19
- Revisa tus estados de cuenta de los dos últimos meses y anota la explicación de cada depósito grande.3
- Si sigues aportando, calcula cuánto pagas al mes y cuántos turnos faltan, para decírselo al prestamista.1
- Si quieres ayuda para preparar tu plan, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo. Busca uno en la guía de consejeros de vivienda aprobados por HUD.12
Tus números
Empezamos con el valor típico de una casa en Estados Unidos ($332,700). Pon el precio que buscas.
Ajustar detalles avanzados
El mínimo de este préstamo es 3.5%. Más pago inicial baja el pago mensual, pero tarda más en juntarse.
Como parte del precio. Es un ejemplo; la Estimación de Préstamo de tu prestamista trae la cifra real.
Interés anual de la cuenta donde guardas el dinero. Déjalo en cero si no lo sabes.
Hagamos las cuentas
Tiempo para juntar tu meta
Escribe cuánto puedes ahorrar al mes.
Tu meta
- Pago inicial (3.5% del precio)
- $11,645
- Costos de cierre (3% del precio)
- $9,981
- Meta de ahorro
- $21,626
- Ya tienes
- $0
- Te falta
- $21,626
Lo que ayuda
- Programa una transferencia automática el día que cobras, a una cuenta aparte que no uses para gastos.
- Pregunta por los programas de ayuda de tu estado y tu ciudad antes de fijar la meta: muchos cubren parte del pago inicial o del cierre.
- Si la familia te regala parte, el prestamista suele pedir una carta de regalo y el registro de la transferencia; pregunta antes cómo la quiere.
- Revisa la meta cada vez que cambie el precio que buscas, el tipo de préstamo o lo que puedes ahorrar.
Estimado educativo, no una oferta de préstamo. Los costos de cierre son un ejemplo (3% del precio); la cifra real viene en la Estimación de Préstamo. No contamos las reservas que algunos prestamistas piden después del cierre.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo usar el dinero de mi tanda para el pago inicial?
Sí, si lo puedes documentar. FHA acepta el dinero que un club de ahorro privado te entregó, y Fannie Mae acepta el ahorro en grupo para el pago inicial si documentas tus aportes regulares. En los dos casos, el prestamista tiene que poder verificarlo.
¿Qué papeles me pide el prestamista por una tanda?
En un préstamo FHA, los registros de cuentas y los recibos del club, y una constancia del tesorero de que el club sigue activo. Para Fannie Mae, una confirmación escrita de quien maneja el fondo y prueba de tus aportes regulares. Además, tus estados de cuenta muestran cuándo depositaste el dinero.
¿Mi tanda cuenta como deuda?
Si cuando solicitas el préstamo todavía tienes que seguir aportando, sí. FHA dice que esa obligación se cuenta en tu deuda total, y Fannie Mae dice que se cuenta al calcular tu relación deuda-ingreso. Si la tanda ya terminó para ti, no tienes ese pago pendiente.
¿Puedo llevar el dinero de la tanda en efectivo al cierre?
En un préstamo FHA, el efectivo tiene que estar depositado en una institución financiera o en manos de la compañía de escrow o de título. Fannie Mae no acepta el efectivo en mano para el pago inicial ni los costos de cierre, salvo en HomeReady, donde además debe estar en una cuenta al solicitar o por lo menos 30 días antes del cierre.
¿El banco reporta si deposito el dinero de mi turno en efectivo?
Si depositas más de $10,000 en efectivo, o varias cantidades que juntas pasan de eso en un día, el banco presenta un Informe de Transacción en Efectivo (CTR). Según FinCEN, no hay una prohibición general de manejar mucho efectivo y el informe se presenta sin importar la razón. Lo que sí es un delito es partir el depósito para evitar el informe.
¿Qué pasa si mi tanda no tiene tesorero ni registros escritos?
Para Fannie Mae, el dinero que no se puede verificar no sirve para el pago inicial, los costos de cierre ni las reservas. Si te faltan papeles de un depósito grande, el prestamista debe usar su juicio con lo que tengas, como tu explicación por escrito; la parte que no se documente se resta de tus fondos.
¿Cuánto tiempo antes de solicitar debo depositar el dinero de la tanda?
Los estados de cuenta que revisa el prestamista suelen cubrir los dos meses más recientes, y la CFPB sugiere tener por lo menos dos meses de historial del dinero del pago inicial. Si el depósito es grande, igual tendrás que documentarlo. En HomeReady, el efectivo debe estar depositado al solicitar o por lo menos 30 días antes del cierre.
¿Sirve mi tanda si compro con ITIN?
Esta guía explica las reglas de FHA y Fannie Mae. La CFPB dice que los requisitos varían de un prestamista a otro y según tu situación, así que pregúntale al tuyo qué documentos acepta para una tanda. Guarda los mismos papeles: registros, recibos, la constancia de quien la maneja y tus estados de cuenta.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. HUD · FHA Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 2. Fannie Mae · Fannie Mae Selling Guide B3-4.2-04, Pooled Savings (Community Savings Funds) · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 3. Fannie Mae · Fannie Mae Selling Guide B3-4.2-02, Depository Accounts · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 4. Fannie Mae · Fannie Mae Selling Guide B3-4.2-01, Verification of Deposits and Assets · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 5. Fannie Mae · Fannie Mae Selling Guide B3-4.3-20, Anticipated Savings and Cash-on-Hand · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 6. Fannie Mae · Fannie Mae Selling Guide B5-6-02, HomeReady Mortgage Underwriting Methods and Requirements · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 7. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.43, Minimum standards for transactions secured by a dwelling · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. CFPB · Create a loan application packet · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 4 fuentes restantes
- 9. FinCEN (Departamento del Tesoro) · Notice to Customers: A CTR Reference Guide · fincen.gov · Consultado el 17 de octubre de 2026
- 10. FDIC · Understanding Deposit Insurance · fdic.gov · Consultado el 17 de octubre de 2026
- 11. Freddie Mac · What Are Closing Costs and How Much Will I Pay? · myhome.freddiemac.com · Consultado el 17 de octubre de 2026
- 12. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 15 minutos de lectura
Relación deuda-ingreso (DTI): qué es y cómo bajarla
Qué es la relación deuda-ingreso (DTI), cómo se calcula, qué pagos cuentan, qué topes publican FHA, Fannie Mae, VA y USDA y cómo bajarla.
- DTI = pagos mensuales de deudas ÷ ingreso bruto mensual; el pago de la casa nueva entra en la cuenta.
- Hay dos cuentas: la de vivienda (front-end) y la total (back-end); cada programa usa una o las dos.
- Los topes cambian según el programa: Fannie Mae, FHA, VA y USDA publican los suyos, y el prestamista puede ser más estricto.
- Comprar casa Regalos de dinero de familiares para comprar casa Quién te puede regalar dinero para el pago inicial, qué debe decir la carta de regalo, cómo se documenta la transferencia y qué pasa con los impuestos. 11 minutos de lectura
- Comprar casa ¿Cuánto necesitas para el pago inicial (enganche)? El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.