Casa prefabricada en un parque: renta del lote y título
Qué compras cuando la casa va en un lote rentado, qué revisar en el contrato del lote, la etiqueta HUD y qué pasa si suben la renta o cierra el parque.
Verificado con fuentes oficiales el 31 de octubre de 2026 14 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
En un parque de casas prefabricadas, por lo general compras la casa y rentas el lote. Eso significa dos pagos: el préstamo de la casa, que muchas veces es un préstamo chattel, y la renta del lote con sus cargos. Como la plusvalía viene sobre todo del terreno, una casa en lote rentado tiende a perder valor, y mudarla es raro y caro. Antes de comprar, lee el contrato del lote: el plazo, cómo y con cuánto aviso suben la renta, las reglas y qué pasa si el parque cierra. Revisa también la etiqueta de HUD de la casa. Las protecciones cambian por estado.
Lo más importante
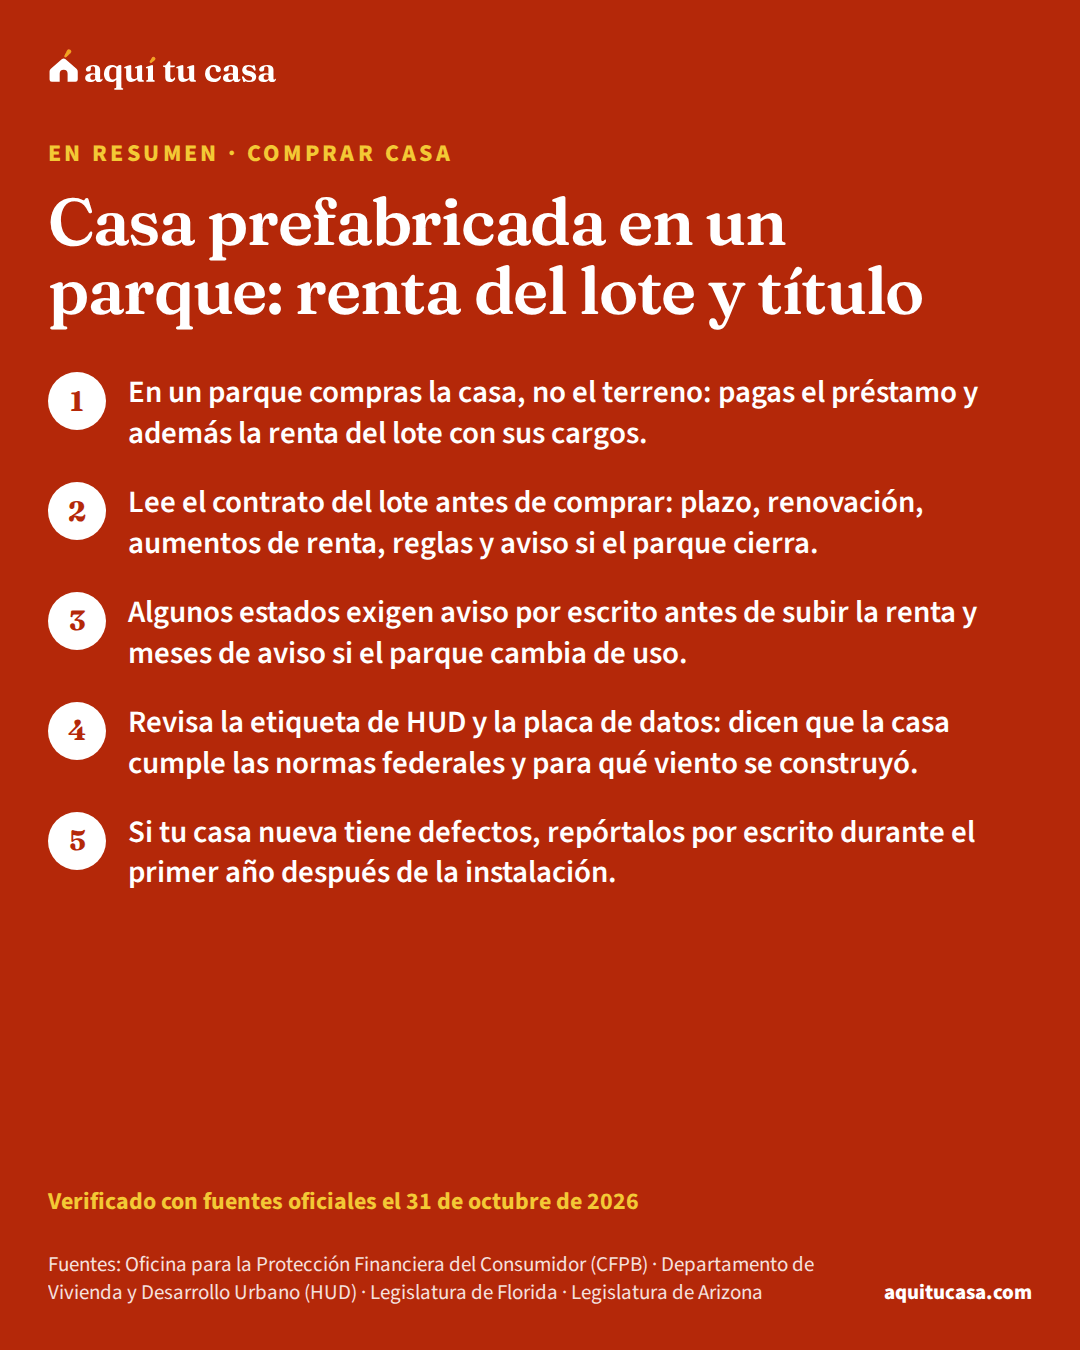
- En un parque compras la casa, no el terreno: pagas el préstamo y además la renta del lote con sus cargos.
- Lee el contrato del lote antes de comprar: plazo, renovación, aumentos de renta, reglas y aviso si el parque cierra.
- Algunos estados exigen aviso por escrito antes de subir la renta y meses de aviso si el parque cambia de uso.
- Revisa la etiqueta de HUD y la placa de datos: dicen que la casa cumple las normas federales y para qué viento se construyó.
¿Es para ti?
Esta guía es para ti si…
- Piensas comprar una casa prefabricada (casa móvil) dentro de un parque o comunidad donde rentas el lote.
- Ya vives en un parque y quieres entender tu contrato del lote, los aumentos de renta y qué pasa si el parque cierra.
- Tu casa prefabricada es nueva y tiene defectos que el vendedor no arregla.
Busca ayuda directa primero si…
- Vas a comprar el terreno junto con la casa: lee primero «Comprar terreno o casa móvil: título, préstamos y riesgos».
- Te están desalojando del parque ahora mismo: busca hoy asistencia legal gratuita y lee «Qué hacer si recibes un aviso de desalojo».
Una casa prefabricadacasa prefabricada (manufactured home)Una casa prefabricada (manufactured home) es una vivienda que se construye en una fábrica y se lleva en una o más secciones, sobre su propio armazón, hasta el terreno. La ley federal la define así, con o sin cimiento permanente, e incluye su plomería, calefacción, aire acondicionado y electricidad. Mucha gente la llama casa móvil o tráiler. Para Fannie Mae, debe cumplir las normas federales de HUD; las casas modulares y las que llama prefabricated o panelized no cuentan como manufactured home. Puede registrarse como bien raíz, por lo general si está sobre un cimiento permanente en un terreno del mismo dueño, o como propiedad personal, que se suele financiar con un préstamo chattel.Ver la definición completa en un parque o comunidad puede ser la forma más económica de tener casa propia. Pero en un parque casi siempre compras la casa y rentas el terreno, y eso cambia todo: cuánto pagas cada mes, cómo se financia, si gana o pierde valor y qué pasa si el dueño del parque sube la renta o cierra. Esta guía explica qué revisar antes de comprar y qué protecciones hay. La guía Comprar terreno o casa móvil explica cómo se titula la casa y los préstamos cuando también compras el terreno.1
Qué compras en un parque, y qué no
En un parque, la casa es tuya, pero el lote por lo general no. La CFPB explica que muchas casas prefabricadas van en lotes rentados dentro de una comunidad, y que esas comunidades cobran una renta del terreno más cargos por áreas comunes, servicios y utilidades.1 Así que tu costo de vivienda tiene dos partes:
- El pago de la casa. Si la compras con préstamo, muchas veces es un préstamo chattelpréstamo chattel (préstamo de propiedad personal)Un préstamo chattel es un préstamo de propiedad personal. En una casa prefabricada, está garantizado por la casa pero no por el terreno, y es como se suele financiar una casa registrada como propiedad personal. Según la CFPB, en general tiene tasas de interés más altas y menos protecciones al consumidor que una hipoteca; por ejemplo, la ley federal RESPA, que te da derecho a ciertas divulgaciones al pedir y cerrar el préstamo, protege solo a quienes tienen hipoteca. A cambio, sus costos de originación son más bajos y cierra más rápido. Algunas personas lo escogen para no arriesgar su terreno si dejan de pagar.Ver la definición completa, que está garantizado por la casa y no por el terreno. La CFPB dice que en general tienen tasas más altas y menos protecciones que una hipoteca, y pocas oportunidades de refinanciar.2
- La renta del lote y los cargos. Se pagan cada mes al dueño del parque, aunque ya hayas terminado de pagar la casa.
El valor. La mayor parte de la plusvalíaplusvalía (apreciación)La plusvalía (apreciación) es el aumento del valor de tu casa con el tiempo. Es una de las dos formas en que crece tu patrimonio en la vivienda (equity), es decir, la diferencia entre lo que vale la casa y lo que debes; la otra es pagar el principal de tu hipoteca. El valor de una casa puede subir o bajar: puede bajar por la situación económica, por falta de mantenimiento o porque bajan los valores del vecindario, y unos mercados suben más rápido que otros. El índice de precios de vivienda (HPI) de la FHFA mide cómo cambian los valores de las casas.Ver la definición completa de una casa prefabricada viene del terreno, no de la estructura. Por eso ser dueño del terreno es, por lo general, lo que más decide si la casa gana o pierde valor.1 Quienes no son dueños del terreno tienen más probabilidad de que su casa pierda valor y menos protecciones si se atrasan.2
Mudar la casa. Aunque se llamen casas móviles, una vez instaladas casi nunca se mudan.1 Si el parque sube mucho la renta o cierra, mudar la casa puede costar mucho. Por eso el contrato del lote importa tanto como la casa.
Usa el presupuesto familiar para sumar el pago de la casa, la renta del lote, los cargos y el seguro antes de decidir.
Casa en lote rentado o casa con terreno propio
Más barata al inicio
Casa en un parque, lote rentado
- Pagas la casa y además la renta del lote
- Muchas veces se financia con préstamo chattel
- Tiende a perder valor sin el terreno
- Dependes del contrato y de las reglas del parque
Más estable
Casa con terreno propio
- No pagas renta de lote
- Puede titularse como bien raíz y financiarse con hipoteca
- La plusvalía viene sobre todo del terreno
- Tú decides qué hacer con tu terreno
Si compras en un parque, el contrato del lote es tan importante como el precio de la casa.
Ejemplo con números reales
Una familia que compara dos parques
Un ejemplo en palabras, no un caso real, de por qué el contrato del lote pesa tanto como el precio.
- Parque A
- La casa es más barata, pero el contrato del lote es de mes a mes y no dice cómo sube la renta
- Parque B
- La casa cuesta un poco más, el contrato dura varios años y explica el aviso para aumentos y cierre
- Lo que suman
- El pago de la casa, la renta del lote, los cargos de agua y basura y el seguro
- Lo que preguntan
- Qué pasa si el parque se vende y quién paga la mudanza de la casa
- Lo que deciden
- Comparan el costo de cada mes y la seguridad del contrato, no solo el precio
La renta del lote y los cargos se pagan aparte de la casa, según la CFPB.1 Usa el presupuesto familiar para sumar todo.
Haz la cuenta con tus númerosPresupuesto familiarEl título: propiedad personal o bien raíz
Una casa prefabricada puede titularse como propiedad personal, como un carro, o como bien raíz, como una casa construida en el sitio. Según la CFPB, en la mayoría de los estados titularla como bien raíz es una opción si la casa está fija de forma permanente a un terreno tuyo, o a un terreno rentado con un contrato suficientemente largo. Aun así, el dueño puede dejarla como propiedad personal.1
Esto importa porque ciertas protecciones, como partes de la ley RESPA y algunas leyes estatales de ejecución y recuperación, aplican solo a las hipotecas.1 En un parque con lote rentado, lo más común es que la casa sea propiedad personal. Antes de comprar una casa usada, pide el título de propiedadtítulo de propiedadEl título es tu derecho legal a ser dueño de una propiedad y a tenerla. La escritura (deed) es el documento que muestra que el vendedor te pasó ese derecho, y el título legal es el que se puede comprobar en los registros públicos. Como parte de la compra se hace una búsqueda de título (title search) para ver si alguien más tiene un reclamo sobre la casa; los más comunes vienen de impuestos que no pagó un dueño anterior o de contratistas que dicen que no les pagaron por trabajos en la casa. El seguro de título protege si un reclamo así aparece después.Ver la definición completa y confirma que el nombre de quien vende coincide. Pregunta en la agencia de tu estado que emite los títulos si la casa tiene algún gravamengravamen (lien)Un gravamen (lien) es un derecho legal que un acreedor tiene sobre tu propiedad para asegurar que le pagues una deuda. Por lo general impide vender la propiedad hasta que se pague la deuda, y si no pagas, el acreedor podría quedarse con ella. Tu hipoteca es un gravamen sobre tu casa: cuando terminas de pagarla, el gravamen se libera y eso aparece en los registros de propiedad de tu condado. Hay otros tipos, como el gravamen por impuestos federales, que es el derecho del gobierno sobre todos tus bienes cuando no pagas una deuda de impuestos.Ver la definición completa o deuda pendiente.
El contrato del lote: lo que debes leer
El contrato del lote es un contrato de rentacontrato de renta (lease)El contrato de renta, en inglés lease o rental agreement, es el acuerdo en el que el dueño o arrendador (landlord) te da el derecho de vivir en una propiedad y usarla durante un tiempo fijo a cambio de un pago, casi siempre la renta. Mientras dure el contrato, tú tienes la posesión, pero el dueño sigue siendo el propietario. El contrato dice cuánto y cuándo pagas, quién se encarga del mantenimiento y cómo se puede terminar. Por lo general, tus derechos como inquilino (tenant) están en ese contrato y en las leyes de tu estado y de tu ciudad. Antes de reclamarle al dueño, conviene leer el contrato y revisar que tú también cumples lo que aceptaste.Ver la definición completa del terreno. Pide una copia completa antes de comprar la casa y revisa:
- El plazo y la renovación. ¿Cuánto dura? ¿Se renueva solo? ¿Con qué aviso?
- La renta y los cargos. Qué incluye: agua, basura, áreas comunes. Qué se cobra aparte.
- Los aumentos. Cómo y cada cuánto puede subir la renta, y con cuánto aviso.
- Las reglas. Mascotas, visitas, quién puede vivir contigo, cambios a la casa, si puedes rentarla o venderla dentro del parque.
- Qué pasa si el parque cierra o cambia de uso.
Si el préstamo es FHA de Título I, HUD fija mínimos para el contrato. En una comunidad de tres o más casas del mismo dueño, el contrato debe durar tres años o más, poder renovarse por periodos de un año o más, y obligar al dueño a avisarte por escrito al menos 180 días antes de que termine el plazo si tienes que mudarte porque la comunidad cierra; si no avisa a tiempo, se renueva solo por un año más. Todo contrato debe decir la dirección, el plazo y la renta, estar firmado por los dos y avisar de posibles aumentos de la renta del lote.3 Aunque tu préstamo no sea FHA, esa lista te sirve para revisar cualquier contrato.
Lo que exigen algunos estados: dos ejemplos
Las reglas de los parques cambian mucho de un estado a otro. Dos ejemplos, para que sepas qué preguntar en el tuyo:
- Florida. En un parque de 26 lotes o más, el dueño debe darte un prospecto aprobado por el estado antes del contrato o al ocupar, lo que pase primero, y puedes anular el contrato del lote durante 15 días después de recibirlo.4 Para subir la renta del lote, reducir servicios o cambiar las reglas, debe avisarte por escrito al menos 90 días antes, y ese derecho no se puede renunciar.5
- Arizona. El contrato del lote debe ser por escrito y firmado, con la renta y el depósito, y por un plazo fijo; si no se ponen de acuerdo en el plazo, es de doce meses. Te deben dar copias firmadas dentro de diez días. La renta solo puede cambiar al vencer o renovar el contrato, con aviso por escrito de al menos noventa días.7 Y el dueño no puede terminar ni negarse a renovar sin una buena causa, que debe explicar por escrito.8
Si vives en otro estado, pregunta a un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa o a la asistencia legal qué ley protege a los dueños de casas en parques.
Si el parque se vende o cambia de uso
Es el riesgo más grande de vivir en un lote rentado: que el dueño venda el terreno para otra cosa. Algunas leyes estatales te dan tiempo y ayuda:
- En Florida, antes de cambiar el uso del terreno, el dueño debe ofrecer la compra del parque a la asociación de dueños, que tiene 45 días para firmar un contrato. Además, debe darte al menos 6 meses de aviso del desalojo, y el aviso debe decir que puedes tener derecho a una compensación de un fondo estatal de reubicación. Tampoco puede avisarte un aumento de renta dentro de los 90 días antes de avisar el cambio de uso.6
- En Arizona, el aviso de cambio de uso debe llegar por escrito al menos ciento ochenta días antes. El dueño no puede subir la renta dentro de los noventa días antes de ese aviso y debe informarte del fondo estatal de reubicación, que puede pagar los gastos de mudar la casa dentro del estado hasta un máximo.9
Si recibes un aviso así, guarda el sobre y la carta, anota la fecha y busca ayuda legal ese mismo mes. La guía Qué hacer si recibes un aviso de desalojo explica los primeros pasos.
Antes de comprar una casa en un parque
1. Pregunta si el lote se vende o se renta
En la primera visita
Y cuánto es la renta del lote con todos los cargos.1
2. Pide el contrato del lote y las reglas
Antes de ofertar
Revisa el plazo, la renovación, los aumentos y qué pasa si el parque cierra.3
3. Busca lo que exige tu estado
Antes de firmar
Por ejemplo, en Florida, el prospecto y los 15 días para anular el contrato.4
4. Revisa la etiqueta y la placa de datos
En la inspección
Anota los números de la etiqueta de HUD y revisa la zona de viento.11
5. Revisa el título
Antes de pagar
Que el nombre de quien vende coincida y que no haya deudas pendientes.1
6. Compara el préstamo
Antes de firmar
Un préstamo chattel suele costar más; pide ofertas a varios prestamistas.2
La etiqueta de HUD y la placa de datos
Las casas prefabricadas se construyen según normas federales. La Oficina de Programas de Viviendas Prefabricadas de HUDDepartamento de Vivienda y Desarrollo Urbano (HUD)HUD (el Departamento de Vivienda y Desarrollo Urbano) es el departamento del gobierno federal que maneja programas de ayuda para la vivienda y el desarrollo de las comunidades, y que trabaja para que haya igualdad de oportunidades en la vivienda. Dentro de HUD está la Administración Federal de Vivienda (FHA), que asegura préstamos hipotecarios hechos por prestamistas privados. HUD da fondos a las autoridades locales de vivienda pública (PHA) para la vivienda pública y los vales de Sección 8. También aprueba agencias de consejería de vivienda en todo el país, y ante su Oficina de Vivienda Justa e Igualdad de Oportunidades (FHEO) puedes presentar una queja por discriminación.Ver la definición completa aplica esas normas de construcción, seguridad e instalación, inspecciona fábricas y lotes de venta, y autoriza una etiqueta de certificación para cada sección de una casa que cumple.10
Antes de comprar, busca dos cosas:11
- La etiqueta de HUD (HUD tag). Es una placa de metal fijada por fuera de la casa, con tres letras y seis números. Cada sección de la casa lleva la suya.10
- La placa de datos. Está dentro de la casa: cerca del panel eléctrico principal, en un gabinete de la cocina o en el clóset de una recámara. Tiene los mismos números y un mapa que muestra la zona de viento y las cargas de nieve y de techo para las que se construyó la casa.
Si falta la etiqueta, HUD no la vuelve a emitir, pero se puede pedir una carta de verificación de etiqueta.11 Toma fotos de las dos y guárdalas con tus papeles.
La instalación. En los estados donde HUD administra el programa de instalación, quien instala la casa debe tener licencia de HUD.10 Pregunta quién va a instalar tu casa y pide su licencia.
Si tu casa nueva tiene defectos
Si compraste una casa nueva y aparecen problemas, HUD recomienda empezar por el vendedor o el fabricante; la mayoría de los problemas se resuelven ahí. Si no, el siguiente paso es la agencia de tu estado o HUD: según dónde esté la casa, te ayuda la agencia estatal o el programa de resolución de disputas de HUD.12
Para el programa de HUD, la casa debe ser nueva, tú debes ser el primer dueño y debiste reportar el problema durante el año siguiente a la instalación. Por eso, reporta cada defecto por escrito y con fecha, y guarda una copia. Si llamas por teléfono, anota la fecha, la hora, el nombre de quien te atendió y el número. El programa es gratis para los dueños.12
Si este es tu caso
Es tu primera casa y está en un parque
Suma el pago de la casa, la renta del lote y los cargos antes de decidir.1
Vives en un parque desde hace años
Guarda cada aviso de aumento; en Florida deben llegar al menos 90 días antes.5
El parque anunció que va a cerrar
En Arizona el aviso debe llegar al menos ciento ochenta días antes, con información del fondo de reubicación.9
Te ofrecen un préstamo chattel
Compara con otros prestamistas; en general cuesta más y protege menos que una hipoteca.2
Tu casa nueva tiene goteras o grietas
Repórtalo por escrito al vendedor y al fabricante dentro del primer año.12
Errores que salen caros
Error: Mirar solo el precio de la casa.
Mejor: Suma la renta del lote y los cargos: se pagan aunque termines de pagar la casa.1
Error: Comprar sin leer el contrato del lote.
Mejor: Revisa el plazo, la renovación, los aumentos y qué pasa si el parque cierra.3
Error: Pensar que siempre podrás mudar la casa.
Mejor: Una vez instaladas, casi nunca se mudan; el lote es parte de la decisión.1
Error: No revisar la etiqueta de HUD.
Mejor: Anota sus números y busca la placa de datos dentro de la casa.11
Error: Reportar un defecto solo por teléfono.
Mejor: Hazlo por escrito y con fecha, o anota los datos de la llamada.12
Error: Tirar un aviso de aumento o de cierre.
Mejor: Guárdalo con su fecha; tu estado puede darte plazos y ayuda.6

Ayuda gratuita
Un consejero de vivienda aprobado por HUD te puede ayudar gratis o a bajo costo a comparar un préstamo chattel con otras opciones; búscalo por código postal en el sitio de la CFPB.14 Si tienes un problema con el dueño del parque, un aumento o un aviso de cierre, busca asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita: en el sitio de la LSC encuentras la organización más cercana, y en LawHelp.org hay información y formularios gratis.13 La guía Asistencia legal gratuita explica cómo pedirla.
Qué hacer esta semana
- Pregunta si el lote se vende o se renta, y pide la renta con todos los cargos por escrito.1
- Pide el contrato del lote y las reglas del parque, y léelos con calma.3
- Busca qué ley de tu estado protege a los dueños de casas en parques; en Florida, pide el prospecto.4
- Toma fotos de la etiqueta de HUD y de la placa de datos.11
- Pide ofertas de préstamo a varios prestamistas y compáralas.2
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
Si compro una casa en un parque, ¿también soy dueño del terreno?
Por lo general no. La CFPB explica que muchas casas prefabricadas van en lotes rentados dentro de una comunidad, que cobra una renta del terreno y cargos por áreas comunes y servicios. Pregunta siempre si el lote se vende o se renta.
¿Pueden subirme la renta del lote cuando quieran?
Depende de tu estado y de tu contrato. En Florida, el dueño del parque debe avisarte por escrito al menos 90 días antes de subir la renta. En Arizona, solo puede cambiarla al vencer o renovar el contrato, con al menos noventa días de aviso por escrito.
¿Qué pasa si el parque se vende o cierra?
Depende del estado. En Florida, si cambia el uso del terreno, te deben dar al menos 6 meses de aviso y puedes tener derecho a una compensación de un fondo estatal. En Arizona, el aviso es de al menos ciento ochenta días y hay un fondo de reubicación.
¿Puedo titular mi casa como bien raíz si está en un lote rentado?
En la mayoría de los estados, según la CFPB, es una opción si la casa está fija de forma permanente a un terreno tuyo, o a un terreno rentado con un contrato suficientemente largo. Cada estado tiene su proceso; pregunta en la agencia que emite los títulos.
¿Qué es la etiqueta de HUD?
Es una placa de metal por fuera de la casa, con tres letras y seis números, que muestra que esa sección se construyó según las normas federales. Los mismos números están en la placa de datos dentro de la casa. Si falta, HUD no la vuelve a emitir, pero se puede pedir una carta de verificación.
Mi casa nueva tiene defectos y el vendedor no responde. ¿Qué hago?
Repórtalo por escrito y con fecha al vendedor y al fabricante. Si no lo resuelven, contacta a la agencia de tu estado o al programa de resolución de disputas de HUD, que es gratis. Para HUD, debiste reportarlo durante el año siguiente a la instalación y ser el primer dueño.
¿Por qué los préstamos para casas en parques cuestan más?
Muchos son préstamos chattel, garantizados por la casa y no por el terreno. La CFPB dice que en general tienen tasas más altas y menos protecciones que una hipoteca, y pocas oportunidades de refinanciar.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Oficina para la Protección Financiera del Consumidor (CFPB) · Manufactured-housing consumer finance in the United States · files.consumerfinance.gov · Consultado el 31 de octubre de 2026
- 2. Oficina para la Protección Financiera del Consumidor (CFPB) · Manufactured Housing Loan Borrowers Face Higher Interest Rates, Risks, and Barriers to Credit · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 3. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 4. Legislatura de Florida · Florida Statutes §723.011, Disclosure prior to rental of a mobile home lot; prospectus · leg.state.fl.us · Consultado el 31 de octubre de 2026
- 5. Legislatura de Florida · Florida Statutes §723.037, Lot rental increases; reduction in services or utilities; change in rules · leg.state.fl.us · Consultado el 31 de octubre de 2026
- 6. Legislatura de Florida · Florida Statutes §723.061, Eviction; grounds, proceedings · leg.state.fl.us · Consultado el 31 de octubre de 2026
- 7. Legislatura de Arizona · Arizona Revised Statutes §33-1413, Terms and conditions of rental agreement · azleg.gov · Consultado el 31 de octubre de 2026
- 8. Legislatura de Arizona · Arizona Revised Statutes §33-1476, Termination or nonrenewal of rental agreement by landlord · azleg.gov · Consultado el 31 de octubre de 2026
Ver las 6 fuentes restantes
- 9. Legislatura de Arizona · Arizona Revised Statutes §33-1476.01, Change in use; notices; compensation for moving expenses · azleg.gov · Consultado el 31 de octubre de 2026
- 10. Departamento de Vivienda y Desarrollo Urbano (HUD) · HUD's Office of Manufactured Housing Programs · hud.gov · Consultado el 31 de octubre de 2026
- 11. Departamento de Vivienda y Desarrollo Urbano (HUD) · Manufactured Housing HUD Labels (Tags) · hud.gov · Consultado el 31 de octubre de 2026
- 12. Departamento de Vivienda y Desarrollo Urbano (HUD) · Manufactured Home Dispute Resolution Program · hud.gov · Consultado el 31 de octubre de 2026
- 13. Legal Services Corporation (LSC) · I Need Legal Help · lsc.gov · Consultado el 31 de octubre de 2026
- 14. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 12 minutos de lectura
Comprar terreno o casa móvil: título, préstamos y riesgos
Cómo comprar terreno o una casa prefabricada (móvil): bien raíz o propiedad personal, cómo se titula, préstamos FHA y chattel, lotes rentados y colonias.
- La misma casa prefabricada puede ser bien raíz o propiedad personal; eso decide qué préstamo puedes usar y qué protecciones tienes.
- Los préstamos chattel (sin el terreno) suelen tener tasas más altas y menos protecciones, y no traen Estimación de Préstamo.
- FHA Título II pide que la casa y el terreno sean bien raíz, con cimiento permanente y la etiqueta de HUD de 1976 en adelante.
- Comprar casa Contrato por escritura (contract for deed): riesgos Qué es un contrato por escritura (contract for deed), por qué puedes perder la casa y lo que pagaste, cómo registrarlo y qué exigen algunos estados. 13 minutos de lectura
- Rentar Tu contrato de renta explicado: qué revisar antes de firmar Qué es un contrato de renta, qué cláusulas leer antes de firmar, el aviso de plomo, tus derechos de vivienda justa y dónde pedir ayuda gratis. 15 minutos de lectura
- Rentar Qué hacer si recibes un aviso de desalojo Aviso, demanda y orden del juez: qué puedes hacer en cada momento, dónde está la ayuda legal gratuita y qué dice la ley federal sobre el aviso de 30 días. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.