Contrato por escritura (contract for deed): riesgos
Qué es un contrato por escritura (contract for deed), por qué puedes perder la casa y lo que pagaste, cómo registrarlo y qué exigen algunos estados.
Verificado con fuentes oficiales el 17 de octubre de 2026 10 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Un contrato por escritura (contract for deed, land contract o bond for deed) es una compra en mensualidades en la que el vendedor se queda con la escritura hasta el último pago. Según la CFPB, mientras tanto tú pagas impuestos, seguro y reparaciones, y si te atrasas el vendedor muchas veces intenta desalojarte de inmediato y quedarse con lo que pagaste. Las protecciones cambian por estado: en algunos hay que registrar el contrato y el vendedor debe dar más tiempo antes de recuperar la casa. Antes de firmar, consulta con un consejero de vivienda aprobado por HUD.
Lo más importante
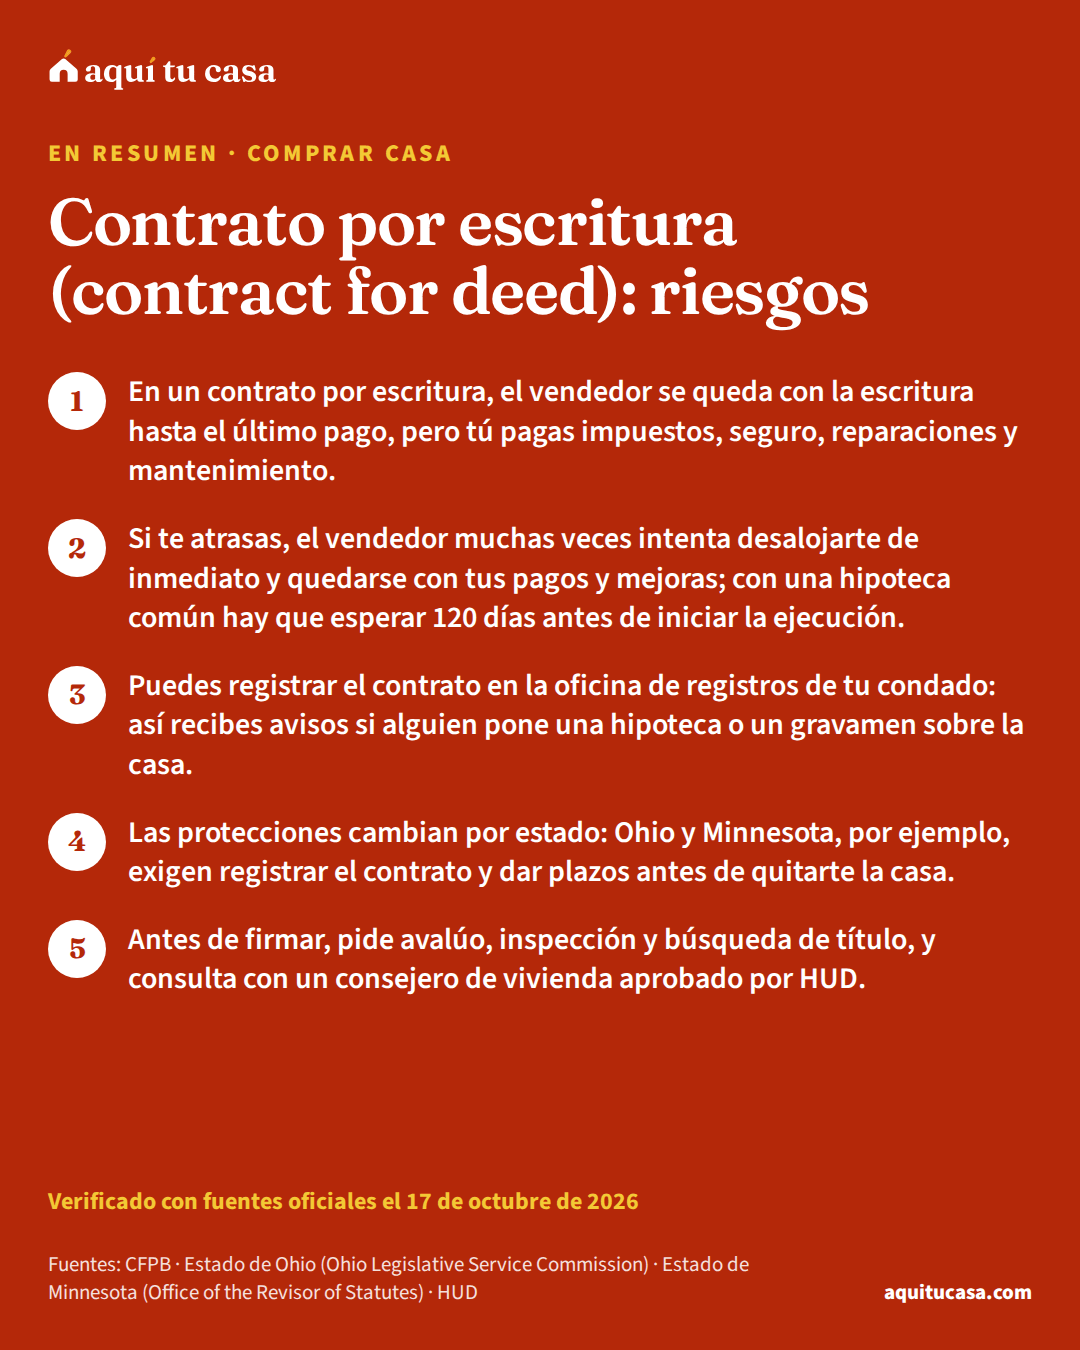
- En un contrato por escritura, el vendedor se queda con la escritura hasta el último pago, pero tú pagas impuestos, seguro, reparaciones y mantenimiento.
- Si te atrasas, el vendedor muchas veces intenta desalojarte de inmediato y quedarse con tus pagos y mejoras; con una hipoteca común hay que esperar 120 días antes de iniciar la ejecución.
- Puedes registrar el contrato en la oficina de registros de tu condado: así recibes avisos si alguien pone una hipoteca o un gravamen sobre la casa.
- Las protecciones cambian por estado: Ohio y Minnesota, por ejemplo, exigen registrar el contrato y dar plazos antes de quitarte la casa.
¿Es para ti?
Esta guía es para ti si…
- Te ofrecen comprar una casa o un terreno pagándole al dueño en mensualidades, y el dueño se queda con la escritura hasta el último pago.
- Ya firmaste un contrato por escritura (también llamado land contract o bond for deed) y quieres saber qué derechos tienes.
- Tienes problemas con un contrato así: atrasos, impuestos sin pagar o un vendedor que no te entrega la escritura.
Busca ayuda directa primero si…
- Te ofrecen rentar con opción a compra: es otro tipo de acuerdo, y la guía de rentar con opción a compra lo explica.
- Ya recibiste un aviso para salir de la casa o una demanda: busca hoy asistencia legal gratuita; esta guía no sustituye esa ayuda.
- Vas a comprar con un préstamo hipotecario de un banco o una cooperativa: empieza por la guía de cómo comprar casa paso a paso.
Comprar una casa pagándole directo al dueño, en mensualidades, sin banco de por medio, puede sonar como la salida cuando un préstamo parece imposible. Esta guía es para quien está pensando firmar un contrato por escritura (contract for deed) o ya firmó uno: explica cómo funciona, por qué puedes perder la casa y lo que pagaste, cómo protegerte con el registro y qué dicen las leyes de algunos estados.
Qué es un contrato por escritura
Según la CFPB, en un contrato por escritura el vendedor se queda con el título legaltítulo de propiedadEl título es tu derecho legal a ser dueño de una propiedad y a tenerla. La escritura (deed) es el documento que muestra que el vendedor te pasó ese derecho, y el título legal es el que se puede comprobar en los registros públicos. Como parte de la compra se hace una búsqueda de título (title search) para ver si alguien más tiene un reclamo sobre la casa; los más comunes vienen de impuestos que no pagó un dueño anterior o de contratistas que dicen que no les pagaron por trabajos en la casa. El seguro de título protege si un reclamo así aparece después.Ver la definición completa de la casa hasta que haces todos los pagos. En lugar de pedir un préstamo a un banco para pagarle todo al vendedor, le pagas a él en mensualidades. La escrituraescrituraLa escritura (deed) es el documento legal con el que el vendedor te pasa la propiedad de la casa. El vendedor la firma en el cierre, lleva los nombres de todos los compradores y recibes una copia. Después, el agente de cierre la registra en la oficina de registros del condado; ese registro avisa al público que ahora tú eres el dueño. Hay varios tipos: la escritura con garantía (warranty deed) da más promesas sobre el título, y la de renuncia (quitclaim deed) no promete nada. No la confundas con el deed of trust, que es el documento de la hipoteca.Ver la definición completa, el papel que muestra quién es el dueño legal, sigue a su nombre hasta que terminas.1
Puede tener otros nombres: “land contract”, “bond for deed”, “land installment contract” o “buying on contract”. La idea es la misma: una compra a plazos en lugar de una hipoteca tradicional.1
Un punto clave: aunque la escritura no sea tuya todavía, tienes que actuar como dueño. En un contrato típico tú pagas el impuesto a la propiedadimpuesto a la propiedadEl impuesto a la propiedad es el impuesto que el condado, la ciudad, el distrito escolar y otras entidades locales cobran cada año a los dueños de bienes inmuebles para pagar escuelas, policía, bomberos y otros servicios públicos. Se calcula sobre el valor que la oficina de avalúos asigna a tu casa, con la tasa de cada entidad, menos las exenciones que te correspondan, como la de vivienda principal en muchos estados. Si tienes hipoteca, normalmente lo pagas mes a mes dentro de tu cuota, a través de la cuenta escrow. En general es deducible en tu declaración federal si detallas deducciones.Ver la definición completa, el seguro, las reparaciones y el mantenimiento.1 El informe de la CFPB agrega que el comprador por lo general asume las responsabilidades de un dueño, incluidas las mejoras.3
La CFPB reconoce que algunos contratos por escritura pueden ser un camino para ser dueño, pero dice que la mayoría tiene riesgos.1
En qué se diferencia de una hipoteca
Hipoteca común y contrato por escritura, lado a lado
Préstamo de un prestamista
Hipoteca común
Financia el vendedor
Contrato por escritura
La diferencia más grande está en qué pasa si te atrasas: con un contrato por escritura puedes perder todo lo que pagaste.3
Con una hipotecahipotecaUna hipoteca es un acuerdo entre tú y un prestamista (un banco, una cooperativa de crédito o una financiera) que le da al prestamista el derecho de quedarse con tu propiedad si no pagas el dinero que te prestó, más los intereses. Se usa para comprar una casa o para pedir dinero prestado contra el valor de una casa que ya es tuya. En Estados Unidos, "hipoteca" y "préstamo hipotecario" se usan como sinónimos. Lo pagas en cuotas mensuales que incluyen el principal (el dinero prestado) y los intereses, y muchas veces también los impuestos y el seguro.Ver la definición completa, si te atrasas, el prestamista por lo general tiene que esperar antes de empezar la ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa (foreclosure). Con un contrato por escritura, según la CFPB, el vendedor muchas veces intenta empezar el desalojodesalojo (eviction)El desalojo, en inglés eviction, es el proceso legal que usa un dueño para recuperar una vivienda rentada cuando el inquilino no quiere irse. Las razones más comunes son no pagar la renta, romper reglas importantes del contrato o que el contrato se terminó. Primero el dueño debe darte un aviso por escrito. Si no se resuelve, necesita una orden de un juez, y para sacarte tiene que hacerlo un oficial de la ley. Si te demandan, tienes derecho a responder por escrito ante la corte y explicar por qué no deberían desalojarte. Las reglas cambian según el estado y la ciudad.Ver la definición completa de inmediato.1 El informe de la CFPB lo compara así: los prestamistas de la mayoría de las hipotecas comunes deben esperar 120 días después del primer pago atrasado, lo que da tiempo para ponerse al día, refinanciar, vender o pedir una modificación.3
Hay otra diferencia que pesa con los años. Con una hipoteca, el título es tuyo desde el principio y puedes vender o refinanciar. Con un contrato por escritura, por lo general no.3
Los riesgos más comunes

La CFPB y su informe de investigación describen los problemas que más se repiten:
- Perder la casa por un atraso. El vendedor puede intentar desalojarte si te atrasas en una mensualidad, si no puedes hacer un pago globalpago global (balloon)Un pago global (balloon payment) es un pago grande y único al final del plazo del préstamo, más alto que los pagos de antes y a veces mucho más. En la Estimación de Préstamo, "Balloon Payment" se refiere a cualquier pago de más del doble de un pago regular. Los préstamos con pago global suelen tener plazos más cortos y pagos mensuales más bajos que no alcanzan a pagar toda la deuda. Si no puedes hacer ese pago final, podrías tener que refinanciar o vender la casa, o enfrentar una ejecución hipotecaria. Salvo algunas excepciones, una hipoteca calificada (QM) no puede tener pago global.Ver la definición completa (balloon payment) grande que pida el contrato o si no pagas impuestos o mantenimiento.1
- Perder lo que pagaste. Los contratos suelen permitir que, ante cualquier incumplimiento, el vendedor recupere la casa y se quede con todos los pagos, el pago inicial y las mejoras que hiciste.3
- Un vendedor sin título limpio. Aunque pagues todo, el vendedor puede deber una hipoteca o un gravamengravamen (lien)Un gravamen (lien) es un derecho legal que un acreedor tiene sobre tu propiedad para asegurar que le pagues una deuda. Por lo general impide vender la propiedad hasta que se pague la deuda, y si no pagas, el acreedor podría quedarse con ella. Tu hipoteca es un gravamen sobre tu casa: cuando terminas de pagarla, el gravamen se libera y eso aparece en los registros de propiedad de tu condado. Hay otros tipos, como el gravamen por impuestos federales, que es el derecho del gobierno sobre todos tus bienes cuando no pagas una deuda de impuestos.Ver la definición completa (lien) sobre la casa, o simplemente negarse a entregarte la escritura.1
- Impuestos y seguro sin pagar. A veces el vendedor cobra el dinero de los impuestos y del seguro pero no los paga, y cuando por fin eres dueño te llegan cuentas grandes y multas.1
- Precio y condiciones difíciles. Muchos contratos tienen precios inflados y tasas más altas que las hipotecas comunes, algunos con pagos globales grandes al final, y quienes financian así muchas veces no revisan si puedes pagar.3
- Una casa que necesita mucho trabajo. Las malas condiciones de la vivienda pueden exigir reparaciones caras que pagas tú.3 Y como no se exige avalúo, puedes aceptar un precio sin saber cuánto vale la casa.3
El informe de la CFPB señala que hoy estos contratos se concentran de forma desproporcionada en comunidades de bajos ingresos, hispanas e inmigrantes.3 En las colonias cerca de la frontera de Texas con México, muchos dueños de terrenos y desarrolladores han vendido con contratos por escritura, que no exigen que el vendedor demuestre un título limpio, que haya servicios básicos ni que las construcciones cumplan los códigos del condado.3
Registrar el contrato: tu mejor protección
Según la CFPB, en algunos estados el contrato por escritura tiene que registrarse. Y aunque tu estado no lo exija, puedes registrarlo en la oficina estatal o local de registros de propiedad. Eso te da derecho a recibir avisos sobre la casa: por ejemplo, si el vendedor pasa la escritura a otra persona, si saca una hipoteca sobre la propiedad o si alguien registra un gravamen.2
El registro importa porque, según el informe de la CFPB, hacer valer tus derechos sobre la casa suele ser más difícil cuando el contrato que muestra tu interés no está registrado.3
Dos ejemplos de lo que exigen algunas leyes estatales:
- Ohio. Dentro de los 20 días después de la firma, el vendedor debe hacer registrar una copia del contrato y entregar otra al auditor del condado.4
- Minnesota. Los contratos por escritura deben registrarse dentro de cuatro meses. En el de una vivienda, el vendedor debe darte al firmar una copia con firmas originales lista para registrar, y dentro de cuatro meses pagar los impuestos atrasados necesarios y registrarlo. El contrato no puede quitar esas obligaciones.5
La guía del seguro de título y el título de propiedad explica qué es una búsqueda de títulobúsqueda de título (title search)La búsqueda de título (title search) es la revisión de los registros públicos para encontrar defectos o cargas en la cadena de dueños de una propiedad, como un reclamo de otra persona o un gravamen. Sirve para que el comprador y el prestamista no se lleven después una sorpresa por un problema de propiedad que se podía prever. Según la CFPB, el cargo por la búsqueda es parte de los cargos por servicios de título, junto con la prima del seguro de título del prestamista, y aparece en la página 2 de tu Estimación de Préstamo y de tu Declaración de Cierre. Muchas veces puedes comparar quién te da estos servicios.Ver la definición completa, y la del robo de escrituras cuenta cómo vigilar los registros de tu casa.
Qué protecciones dan algunos estados
Las protecciones cambian mucho de un estado a otro. La CFPB dice que algunos estados exigen que el vendedor dé protecciones parecidas a las de una ejecución hipotecaria antes de recuperar la casa, lo que te puede dar más tiempo para ponerte al día.2 Ohio y Minnesota son dos ejemplos con leyes publicadas que se pueden leer en línea.
Ohio (capítulo 5313 del Código Revisado). El contrato se firma en duplicado y cada parte recibe una copia. Tiene que decir, entre otras cosas, el precio, el pago inicial, el saldo, cada mensualidad, la tasa de interés y los gravámenes sobre la casa, y obligar al vendedor a entregar la escritura al terminar. Si el vendedor deja de pagar una hipoteca sobre la casa, el contrato debe permitirte pagarla y recibir crédito, y el vendedor no puede hipotecar la casa por más de lo que debes sin tu permiso.4 Por lo menos una vez al año, o cuando lo pidas, el vendedor debe darte un estado con lo que se abonó a capital e interés y el saldo.4
Si te atrasas en Ohio, el vendedor solo puede hacer valer la pérdida del contrato después de 30 días, y la evitas si en ese plazo pagas todo lo vencido y los cargos del contrato. Después, el aviso escrito te da 10 días para cumplir. Y si ya pagaste cinco años o más, o el 20% o más del precio, el vendedor solo puede recuperar la casa con una ejecución hipotecaria y venta judicial.4
Minnesota (sección 559.21 de los Estatutos). En los contratos firmados desde el 1 de agosto de 1985, para terminar el contrato por un incumplimiento el vendedor debe entregarte un aviso que diga que el contrato terminará 60 días después, salvo que antes cumplas lo que debes, pagues todo lo vencido y ciertos costos. La ley fija plazos distintos en algunos casos.6
Si vives en otro estado, pregunta a un consejero de vivienda o a la asistencia legal de tu zona qué dice tu ley. No supongas que tienes las mismas protecciones que con una hipoteca.2
Antes de firmar, paso a paso
Lo que conviene revisar antes de firmar
1. Habla con un consejero de vivienda
Antes de dar dinero
La CFPB recomienda consultar con un experto, como una agencia de consejería de vivienda aprobada por HUD, antes de firmar.1
2. Pide una copia completa del contrato
Antes de firmar
Revisa el precio, la tasa de interés, cada mensualidad y si hay un pago global al final.3
3. Averigua a nombre de quién está la casa
Antes de firmar
El vendedor puede deber una hipoteca o un gravamen sobre la casa; la búsqueda de título lo muestra.1
4. Pide inspección y avalúo
Antes de firmar
En los contratos por escritura por lo general no se hacen, y sin avalúo puedes pagar más de lo que vale la casa.3
5. Registra el contrato
Justo después de firmar
Así recibes avisos si alguien pone una hipoteca o un gravamen sobre la casa.2
6. Guarda comprobantes de impuestos y seguro
Cada año
A veces el vendedor cobra ese dinero y no lo paga; revisa que los pagos lleguen.1
La inspección de la casainspección de la casaLa inspección de la casa es una revisión del estado físico de la propiedad que hace un inspector antes de que termines de comprar: techo, cimientos, plomería, electricidad, calefacción y aire, señales de humedad o plagas. Suele ser parte del proceso de compra y la pagas tú, no el prestamista; a diferencia del avalúo, no dice cuánto vale la casa sino qué problemas tiene. Con el informe puedes pedir reparaciones, negociar el precio o retirarte si tu contrato incluye una contingencia de inspección. Algunos programas de ayuda la exigen.Ver la definición completa y el avalúoavalúoEl avalúo (en algunos países, tasación) es un documento escrito que da la opinión de un valuador profesional sobre cuánto vale una propiedad. El prestamista lo pide antes de aprobar la hipoteca, porque la casa es la garantía del préstamo y no quiere prestar más de lo que vale. Si el avalúo sale por debajo del precio que acordaste, el banco calcula el préstamo sobre el valor menor y tendrás que cubrir la diferencia, renegociar el precio o retirarte si tu contrato lo permite. El avalúo no es lo mismo que la inspección: mide valor, no el estado de la casa.Ver la definición completa son parte de lo que normalmente protege a quien compra con una hipoteca.3 La guía de inspección de la casa explica qué revisa un inspector.
Si ya firmaste y tienes problemas
Si te atrasaste, si el vendedor no paga los impuestos o si no te quiere entregar la escritura, no esperes. La CFPB recibe quejas sobre contratos por escritura en consumerfinance.gov/complaint o al (855) 411-2372: elige “Mortgage”, luego “Other type of mortgage” y escribe “contract for deed”.1 Para quejas sobre personas o empresas de tu zona, la CFPB sugiere buscar al procurador general (attorney general) de tu estado.2
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD te puede ayudar con tus números y tus opciones, muchas veces gratis o a bajo costo.9 Si te mandaron un aviso para salir de la casa, la asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita es una opción: la LSC tiene un buscador de organizaciones de asistencia legal por dirección o ciudad.10 La guía de asistencia legal gratuita explica quién califica y cómo pedirla.
Otra opción: un préstamo hipotecario
Si piensas en un contrato por escritura porque crees que no te darían un préstamo, antes revisa cuánto necesitarías con una hipoteca común: en un préstamo FHA, tu aporte mínimo es de por lo menos 3.5% del valor de la casa.7
Ejemplo con números reales
Comprar una casa típica con un préstamo FHA
Con el valor típico de una casa en Estados Unidos, el pago inicial mínimo de FHA y el rango de costos de cierre de Freddie Mac.
- Precio de la casa (valor típico en EE. UU.)
- $332,700
- Pago inicial mínimo FHA (3.5%)
- $11,645
- Costos de cierre (2% a 5% del precio)
- $6,654 a $16,635
- Efectivo para cerrar, antes de créditos
- $18,299 a $28,280
Es un ejemplo con números nacionales.78 Con una hipoteca, el título queda a tu nombre al firmar.3 Prueba con tus números.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?
La guía de tipos de préstamos hipotecarios compara FHA, convencional, VA y USDA. Si no tienes Seguro Social, la guía de préstamos con ITIN explica quién presta y cómo. Y la herramienta ¿A qué ayudas califico? busca programas de ayuda para el pago inicial.
Si este es tu caso
Te ofrecen el contrato porque no tienes Seguro Social
La guía de préstamos con ITIN explica qué préstamos existen y quién presta. Consulta con un consejero antes de firmar.1
No tienes historial de crédito
Quienes financian con contrato por escritura muchas veces no revisan si puedes pagar, y eso no te protege.3 Mira cómo empezar tu crédito desde cero.

Errores que salen caros
Error: Firmar sin saber si el vendedor debe una hipoteca o un gravamen sobre la casa.
Mejor: Pide una búsqueda de título: aunque pagues todo, un vendedor sin título limpio no te puede pasar la casa.1
Error: No registrar el contrato.
Mejor: Regístralo en la oficina de registros del condado para recibir avisos sobre la casa.2
Error: Pagarle al vendedor los impuestos y el seguro sin comprobar que los pagó.
Mejor: Pide comprobantes: a veces el vendedor se queda con ese dinero.1
Error: Firmar sin entender el pago global del final.
Mejor: Pregunta cuánto es y cuándo vence: si no puedes pagarlo, puedes perder la casa.13
Error: Pensar que un atraso te da el mismo tiempo que una hipoteca.
Mejor: Muchos contratos permiten desalojar por un solo pago atrasado; revisa qué dice la ley de tu estado.32
Error: Hacer mejoras grandes sin tener la escritura.
Mejor: Si pierdes el contrato, el vendedor puede quedarse con tus mejoras.3
Qué hacer esta semana
- Si te ofrecen un contrato por escritura, no firmes todavía: pide una copia completa y llévala a un consejero de vivienda aprobado por HUD.19
- Averigua en la oficina de registros del condado a nombre de quién está la casa y si tiene hipotecas o gravámenes.1
- Si ya firmaste, revisa si el contrato está registrado; si no, regístralo.2
- Junta tus recibos de mensualidades y los comprobantes de impuestos y seguro pagados.1
- Compara con una hipoteca: mira cuánto necesitarías con la calculadora de hipoteca y revisa la guía de estafas de vivienda para reconocer las señales de alerta.7
- Si ya tienes un aviso para salir, busca asistencia legal gratuita hoy.10
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué es un contrato por escritura o contract for deed?
Es una compra en mensualidades: le pagas al vendedor en lugar de pedir un préstamo a un banco, y el vendedor se queda con la escritura hasta que terminas de pagar. También se llama land contract, bond for deed o land installment contract. Según la CFPB, mientras tanto actúas como dueño: pagas impuestos, seguro, reparaciones y mantenimiento.
¿Es lo mismo que rentar con opción a compra?
No. En un contrato por escritura ya estás comprando y pagas el precio en mensualidades. La ley de Minnesota, por ejemplo, dice que un contrato de renta con opción a compra no es un contrato por escritura. La guía de rentar con opción a compra explica ese otro acuerdo.
¿Qué pasa si me atraso en un pago?
Según la CFPB, el vendedor muchas veces intenta desalojarte de inmediato y quedarse con lo que pagaste, aunque las protecciones cambian por estado. En Ohio, por ejemplo, el vendedor debe esperar 30 días desde el atraso, y si ya pagaste cinco años o el 20% del precio tiene que ir a una ejecución hipotecaria. Si te pasa, busca asistencia legal gratuita cuanto antes.
¿Tengo que registrar el contrato?
Depende del estado. En Ohio el vendedor debe hacerlo registrar dentro de los 20 días después de la firma, y en Minnesota debe registrarse dentro de cuatro meses. Aunque tu estado no lo exija, la CFPB dice que puedes registrarlo en la oficina de registros de propiedad, y así recibes avisos si alguien saca una hipoteca o registra un gravamen sobre la casa.
¿Quién paga los impuestos y el seguro de la casa?
En un contrato típico, el comprador. La CFPB advierte que a veces el vendedor cobra el dinero de los impuestos y del seguro pero no los paga, y al final el comprador enfrenta cuentas grandes y multas. Pide comprobantes de cada pago.
¿Qué hago si el vendedor no me entrega la escritura?
La CFPB dice que a veces el vendedor se niega a entregar la escritura aunque hayas pagado todo. Puedes presentar una queja a la CFPB, buscar al procurador general de tu estado y pedir asistencia legal gratuita. En Ohio, por ejemplo, la ley deja que el comprador haga cumplir sus derechos en la corte.
¿Por qué un contrato por escritura parece más fácil que una hipoteca?
El informe de la CFPB dice que quienes financian así muchas veces no revisan si puedes pagar y no hacen avalúo, inspección ni búsqueda de título. Por eso puede parecer rápido, pero muchos contratos tienen precios inflados, tasas más altas y pagos globales grandes al final.
¿Dónde me quejo si tengo un problema con mi contrato?
La CFPB recibe quejas en consumerfinance.gov/complaint o al (855) 411-2372: elige 'Mortgage', luego 'Other type of mortgage' y escribe 'contract for deed'. También puedes buscar al procurador general de tu estado.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is a contract for deed? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · Consumer advisory: Help is available for people facing housing problems because of a contract for deed · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · Contract for Deed: Risks and Realities (research report, August 2024) · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. Estado de Ohio (Ohio Legislative Service Commission) · Ohio Revised Code, Chapter 5313, Land Installment Contracts · codes.ohio.gov · Consultado el 17 de octubre de 2026
- 5. Estado de Minnesota (Office of the Revisor of Statutes) · Minnesota Statutes §507.235, Filing contracts for deed · revisor.mn.gov · Consultado el 17 de octubre de 2026
- 6. Estado de Minnesota (Office of the Revisor of Statutes) · Minnesota Statutes §559.21, Contract termination; notice; service; costs; conditions · revisor.mn.gov · Consultado el 17 de octubre de 2026
- 7. HUD · FHA Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 8. Freddie Mac · What Are Closing Costs and How Much Will I Pay? · myhome.freddiemac.com · Consultado el 17 de octubre de 2026
Ver las 2 fuentes restantes
- 9. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. Legal Services Corporation (LSC) · I Need Legal Help · lsc.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 11 minutos de lectura
Rentar con opción a compra: riesgos y qué pedir por escrito
Cómo funciona rentar con opción a compra (rent-to-own), qué riesgos tiene, qué pedir por escrito y cómo cuenta tu renta cuando pidas el préstamo.
- En la renta con opción a compra eres inquilino hasta que compras; lo que pase con tu dinero depende de lo que diga el contrato.
- Para el préstamo, FHA y Fannie Mae solo cuentan como crédito la parte de tu renta que pasa de la renta de mercado que estima el tasador.
- Pide por escrito el precio, el plazo, la renta, cuánto se acredita cada mes y quién paga las reparaciones.
- Comprar casa Seguro de título y título de propiedad: qué protegen Qué es el título de tu casa, la diferencia entre el seguro de título del prestamista y el del dueño, dónde aparecen en la Estimación y cómo comparar. 10 minutos de lectura
- Protégete de estafas Robo de escrituras: cómo proteger el título de tu casa Qué es el robo de escrituras, quién corre más riesgo, las señales de alerta, las alertas de tu condado y qué hacer ante una escritura falsa. 11 minutos de lectura
- Préstamos hipotecarios Tipos de préstamo hipotecario: FHA, convencional, VA y USDA Qué pide cada tipo de préstamo hipotecario, cuánto cuesta su seguro, tasa fija o ajustable, puntos y APR. Una comparación neutral con fuentes oficiales. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.