Condominio, casa adosada o casa sola: qué cambia al comprar
Qué eres dueño en cada tipo de vivienda, cómo cambian la HOA y el seguro (HO-6), y cómo saber si un condominio está aprobado por FHA antes de ofertar.
Verificado con fuentes oficiales el 31 de octubre de 2026 8 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
En una casa sola eres dueño del terreno y de la casa, y tú la aseguras completa. En un condominio eres dueño de tu unidad y de una parte de las áreas comunes; la asociación asegura el edificio y tú, por lo general, aseguras el interior y tus cosas con una póliza HO-6. Una casa adosada (townhouse) puede ser condominio o una casa con su propio lote dentro de una HOA: los documentos lo dicen. Si vas a usar un préstamo FHA en un condominio, el proyecto debe estar aprobado por FHA, ser un condominio de sitio o tener aprobación de unidad individual; búscalo en el sitio de HUD antes de ofertar.
Lo más importante
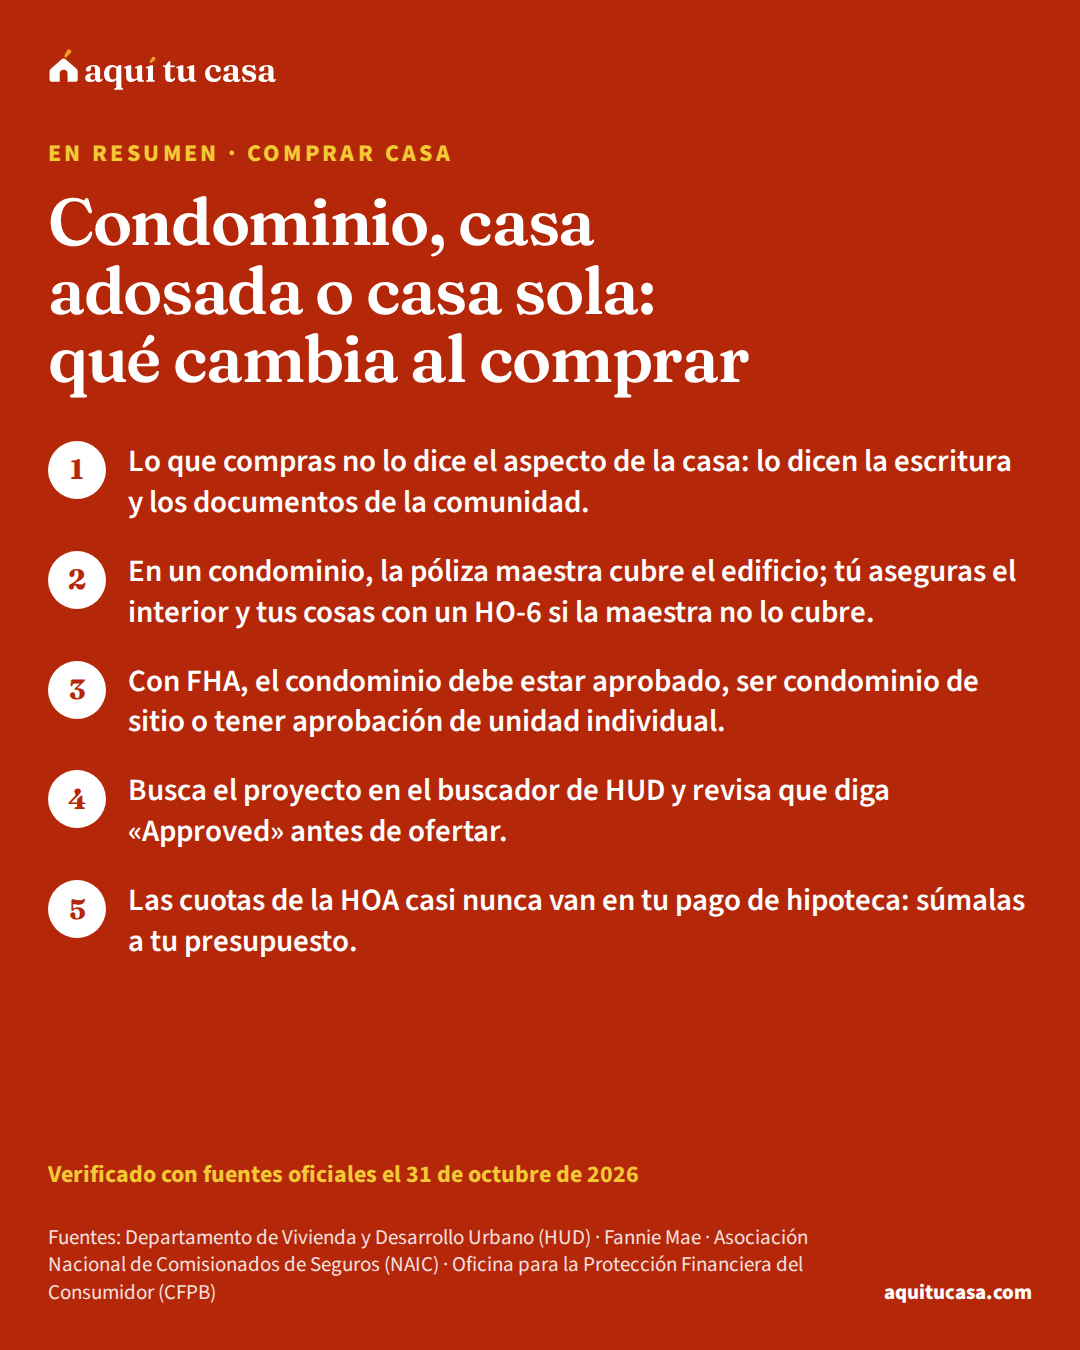
- Lo que compras no lo dice el aspecto de la casa: lo dicen la escritura y los documentos de la comunidad.
- En un condominio, la póliza maestra cubre el edificio; tú aseguras el interior y tus cosas con un HO-6 si la maestra no lo cubre.
- Con FHA, el condominio debe estar aprobado, ser condominio de sitio o tener aprobación de unidad individual.
- Busca el proyecto en el buscador de HUD y revisa que diga «Approved» antes de ofertar.
¿Es para ti?
Esta guía es para ti si…
- Estás comparando un condominio, una casa adosada (townhouse) y una casa sola, y no sabes qué cambia.
- Piensas comprar un condominio con un préstamo FHA y quieres saber si el edificio está aprobado.
- Te dijeron que necesitas un seguro HO-6 y quieres entender qué cubre.
Busca ayuda directa primero si…
- Ya eres dueño y no puedes pagar las cuotas de tu HOA: lee «HOA y CDD: cuotas, cuotas especiales y qué pasa si no pagas».
- Buscas una casa prefabricada en un parque: lee «Casa prefabricada en un parque: renta del lote y título».
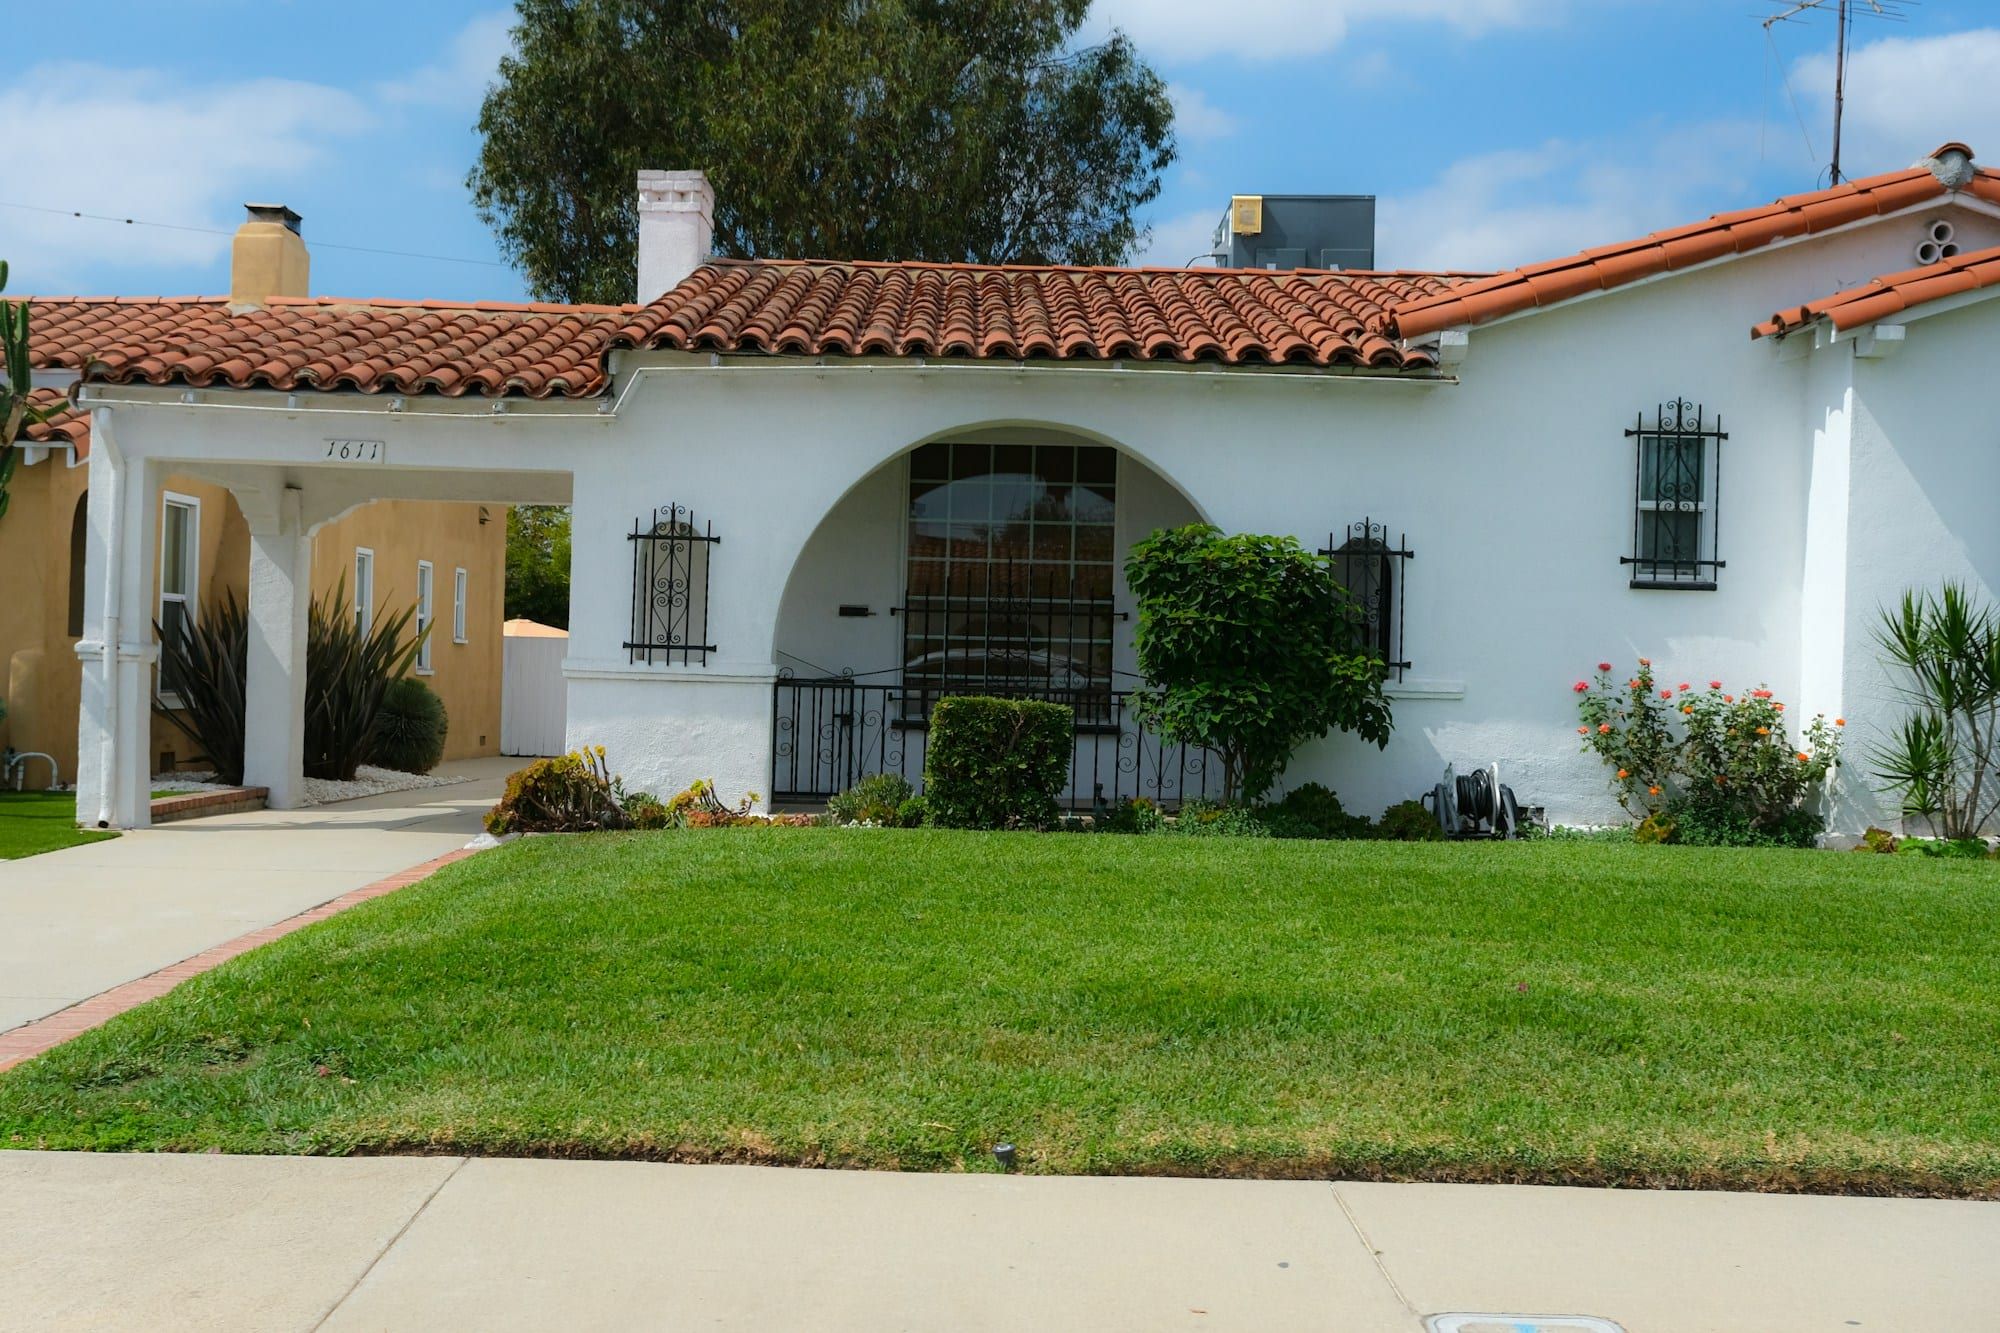
Dos viviendas pueden verse iguales por fuera y ser muy distintas por dentro de los papeles. Una casa en hilera puede ser un condominiocondominio (condo)Un condominio (condo) es una vivienda para una familia dentro de un proyecto en el que cada dueño tiene su unidad y comparte con los demás la propiedad de las áreas comunes. Las unidades pueden estar pegadas, semiseparadas o separadas. Los dueños forman una asociación que maneja el dinero y las áreas comunes, y por lo general pagas cuotas de condominio o de la asociación de propietarios (HOA) aparte de tu pago de hipoteca. Si no las pagas, la asociación puede cobrarte y hasta llegar a una ejecución hipotecaria. En Texas, el seguro de condominio cubre tus cosas y el interior de tu unidad.Ver la definición completa o una casa con su propio lote. Esa diferencia cambia de qué eres dueño, qué seguro necesitas, cuánto pagas cada mes y qué préstamo puedes usar. Esta guía compara el condominio, la casa adosadacasa adosada (townhouse)Una casa adosada (townhouse) es una casa unida por paredes a las casas de al lado. Para la Oficina del Censo cuenta como vivienda unifamiliar (para una sola familia) si una pared que va del suelo al techo la separa de cada casa vecina y no comparte con ellas la calefacción, el aire acondicionado ni los servicios públicos. El programa 203(k) de la FHA acepta casas adosadas. En Texas, el seguro de una casa adosada puede cubrir el interior y el exterior, o solo el interior: depende de si la póliza maestra de la asociación de propietarios (HOA) cubre el exterior.Ver la definición completa (townhouse) y la casa sola, y explica cómo revisar si un condominio está aprobado por FHA.1
De qué eres dueño en cada caso
Casa sola. Eres dueño del terreno y de la casa. Tú decides y pagas el mantenimiento, y aseguras toda la casa. Puede estar o no dentro de una asociación de propietariosasociación de propietarios (HOA)Una asociación de propietarios (HOA, por sus siglas en inglés) es la organización que se forma en muchos conjuntos de casas y condominios para administrar los gastos compartidos, como el jardín, la piscina, el mantenimiento de áreas comunes y, en condominios, el techo y las fachadas. Cada dueño paga una cuota, normalmente mensual, y debe cumplir sus reglas, que pueden limitar desde el color de la puerta hasta rentar la vivienda. Si no pagas, la asociación puede cobrar recargos y, en varios estados, poner un gravamen sobre tu casa. La cuota cuenta dentro de tu pago mensual al calcular si puedes con la hipoteca.Ver la definición completa (HOA).
Condominio. Eres dueño de tu unidad y de una parte indivisa de las áreas comunes, como los pasillos, el techo o la piscina. HUD lo define así: un proyecto donde las viviendas pueden estar unidas, separadas o ser casas prefabricadas, y los dueños comparten las áreas comunes.1 La asociación maneja esas áreas y te cobra cuotas.
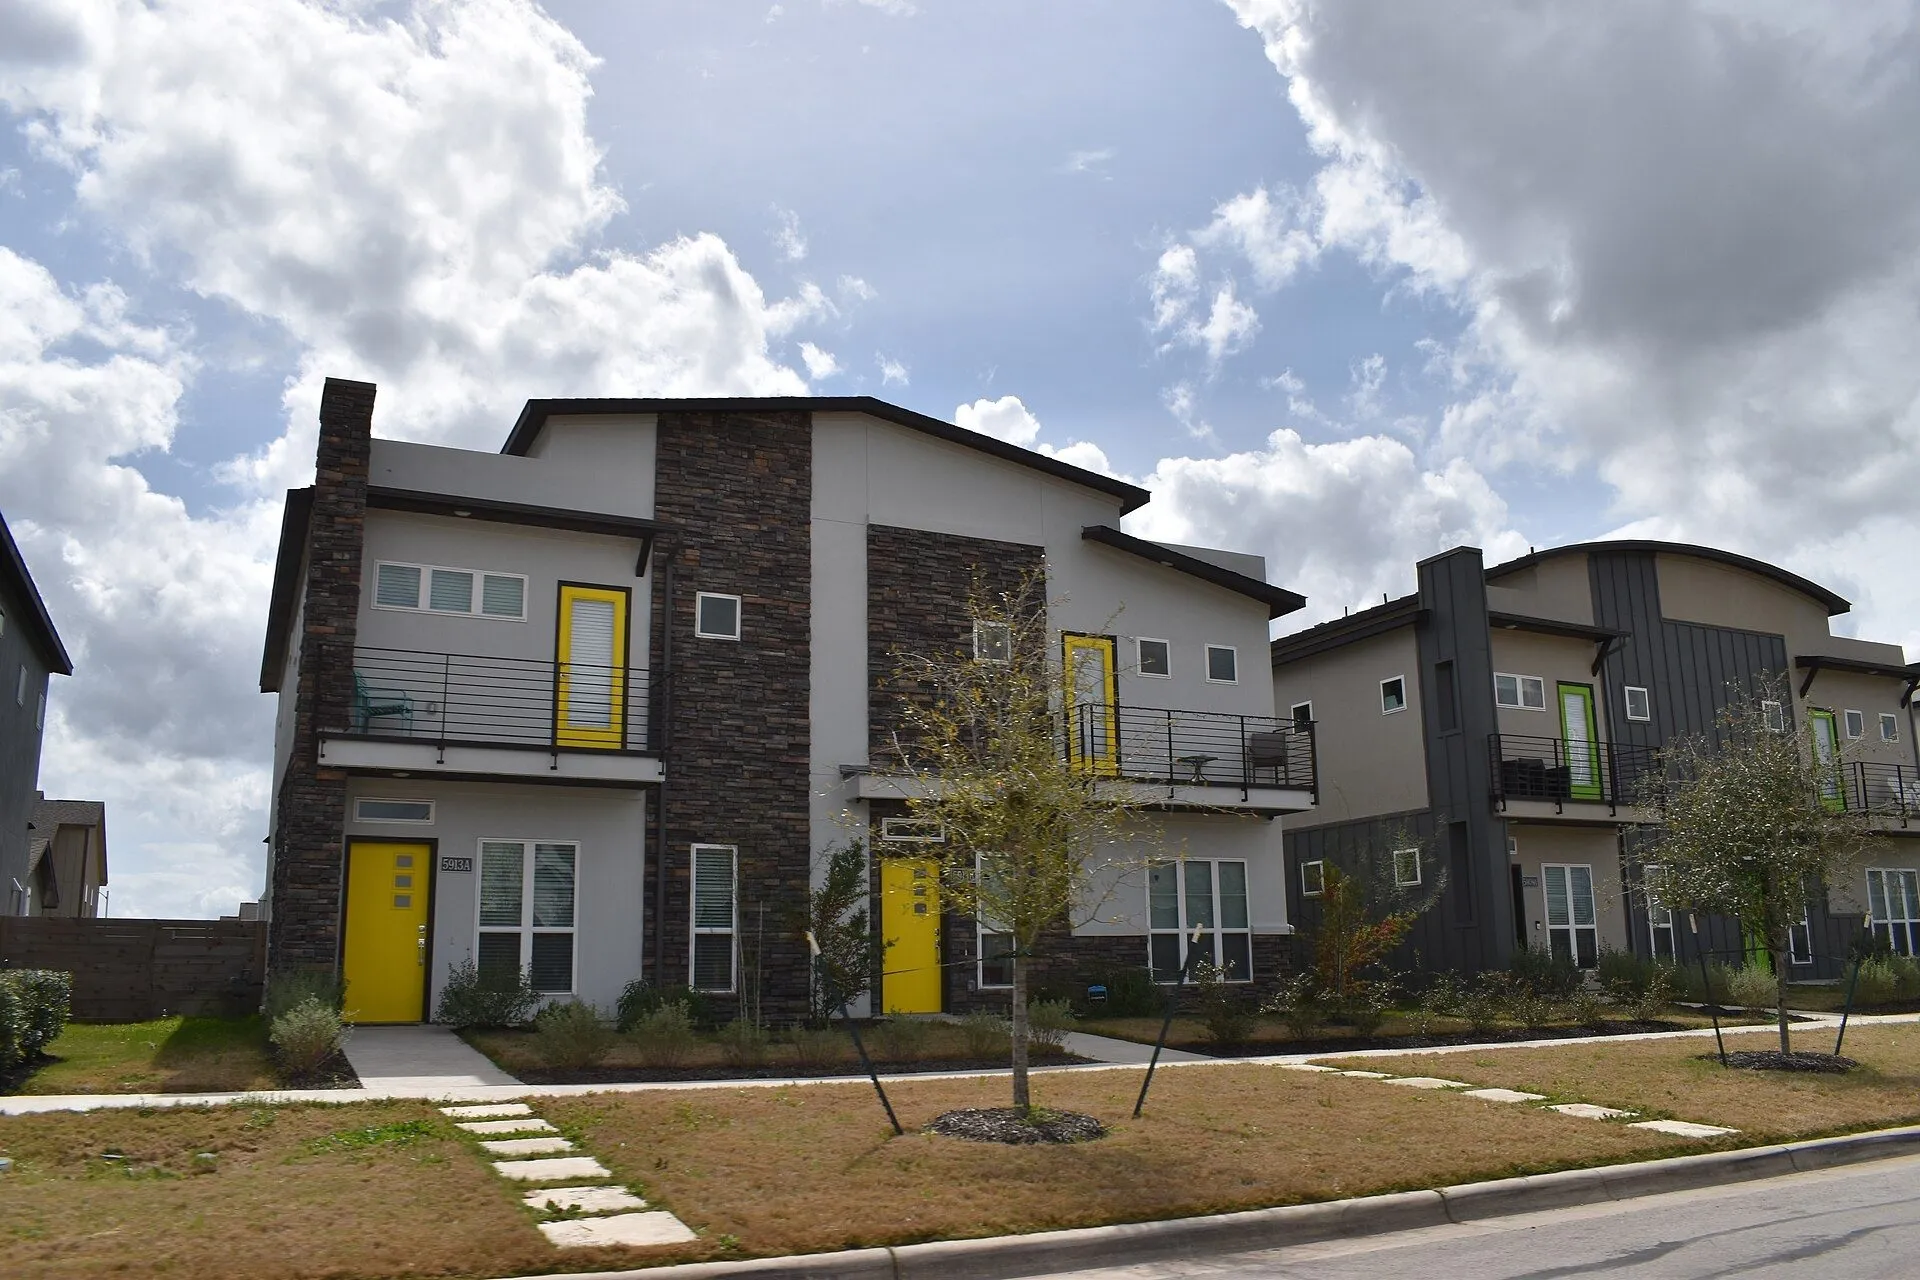
Casa adosada (townhouse). Comparte una o dos paredes con las casas de al lado. Puede ser de dos formas:
- Dentro de una urbanización planificada (PUD). Fannie Mae explica que ahí tienes el título de tu propiedad, el lote y la vivienda, y una participación en la HOA que maneja las áreas comunes.4
- Como condominio. Eres dueño de la unidad y de una parte de las áreas comunes, igual que en un edificio. Para FHA, si la unidad incluye la casa y el terreno y no hay casas prefabricadas, puede ser un condominio de sitio.1
Al vivir en comunidad, también aceptas sus reglas. Fannie Mae lo dice claro: en estos proyectos hay límites a tu control sobre las decisiones, sobre cómo usas tu unidad y las áreas comunes.4 Lee las reglas sobre rentar tu unidad, mascotas, estacionamiento y cambios a la fachada antes de comprar.
Tres formas de ser dueño
Todo es tuyo
Casa sola
- Eres dueño del terreno y de la casa
- Tú aseguras toda la casa
- Tú pagas todo el mantenimiento
- Puede o no tener HOA
Depende de los papeles
Casa adosada
- Comparte paredes con los vecinos
- En una PUD, tienes título del lote y la casa
- Como condominio, compartes las áreas comunes
- El seguro puede ser tuyo o de la asociación
Compartes el edificio
Condominio
- Eres dueño de tu unidad y de una parte de lo común
- La póliza maestra cubre el edificio
- Tú aseguras el interior con un HO-6 si hace falta
- Pagas cuotas a la asociación
Pide la escritura y los documentos de la comunidad: ahí ves cuál de las tres estás comprando.
El seguro: póliza maestra, HO-6 o póliza de casa
Aquí está una de las diferencias más grandes en tu bolsillo.
En una casa sola, compras un seguro de viviendaseguro de viviendaEl seguro de vivienda paga las pérdidas y los daños de tu propiedad cuando pasa algo inesperado, como un incendio o un robo, y suele incluir responsabilidad civil si alguien se lastima en tu casa. Los prestamistas lo exigen mientras tengas hipoteca, porque la casa es su garantía, y casi siempre lo cobran dentro de tu cuota mensual a través de la cuenta escrow. El precio depende del lugar, del valor de reconstrucción, del deducible y de tu historial. Una póliza normal no cubre inundaciones ni, en muchos estados, terremotos: esos riesgos se aseguran aparte.Ver la definición completa para toda la casa. La guía Seguro de casa explicado explica qué cubre y cuánto asegurar.
En un condominio, hay dos pólizas. Fannie Mae exige una póliza maestra que cubra las áreas comunes y los edificios, salvo que los documentos del proyecto pidan pólizas individuales. En la medida en que esa póliza no cubra el interior de tu unidad o tus mejoras, debes tener tu propia póliza de dueño de unidad.5 Esa es la póliza HO-6. Según la NAIC, asegura tus cosas y tus paredes, pisos y techos.6
En una casa adosada, la NAIC explica que puedes asegurarla con una póliza individual de casa o con la póliza maestra de la asociación.6 En una PUD donde cada dueño tiene su propia póliza, el prestamista no tiene que revisar la póliza de las áreas comunes.5 Pregunta a la asociación cuál es tu caso.
Antes de ofertar, pide a la asociación una copia de la póliza maestra y pregunta:
- ¿Cubre solo la estructura o también el interior de las unidades?
- ¿Cuál es el deduciblededucible (deductible)El deducible (deductible) es la parte de un reclamo al seguro que te toca pagar a ti. Cuando tienes un daño cubierto, la compañía de seguros le resta el deducible al monto del reclamo y te paga el resto. Puedes tener un deducible distinto para cada tipo de cobertura. Lo encuentras en la primera página de tu póliza, llamada página de declaraciones (declarations page), junto con tus coberturas y límites. En los impuestos, la palabra "deducible" significa otra cosa: un gasto que puede bajar los impuestos que debes.Ver la definición completa de la póliza maestra? Si hay un daño grande, la asociación podría repartir ese costo entre los dueños con una cuota especialcuota especial (special assessment)Una cuota especial (special assessment) es un cobro aparte de las cuotas regulares que te puede imponer una asociación de propietarios, un municipio, un condado o un distrito especial, por lo general para pagar obras, reparaciones grandes o el mantenimiento de instalaciones. En Florida, el resumen que recibes antes de comprar en una comunidad con asociación obligatoria advierte que deberás pagar las cuotas especiales que imponga la asociación, que puedes deber otras al gobierno local o a un distrito especial y que no pagarlas podría resultar en un gravamen sobre tu propiedad. En Arizona, al comprar te deben informar las cuotas especiales ya aprobadas que todavía no se cobran.Ver la definición completa.
- ¿Exigen que los dueños tengan su propio HO-6?
Con esas respuestas, pide una cotización de HO-6 o de seguro de casa a tu aseguradora. Si tienes dudas sobre una póliza, puedes preguntar al departamento de seguros de tu estado.6
Las cuotas de la HOA y tu pago mensual
En un condominio y en muchas casas adosadas pagas una cuota a la asociación. En algunas casas solas también. La CFPB explica que esas cuotas por lo general no van en el pago a tu administrador de la hipoteca, sino directo a la asociación, y que pueden ir desde unos cientos de dólares hasta más de mil al mes. Hay que sumarlas al decidir si puedes pagar. Aunque no es común, el administrador puede aceptar incluirlas en tu escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa si lo pides.7
Cuando compares, no mires solo el precio. Un condominio más barato con una cuota alta puede costarte más al mes que una casa sola sin cuota, aunque en la casa sola tú pagas el techo, el jardín y el seguro completo. La calculadora de hipoteca te deja sumar la cuota de la HOA al pago. La guía HOA y CDD explica las cuotas especiales y qué pasa si no pagas.
Ejemplo con números reales
Dos viviendas al mismo precio
Un ejemplo en palabras, no un caso real, de por qué el pago mensual no es igual.
- El condominio
- Paga hipoteca, impuesto, un HO-6 y la cuota mensual de la asociación
- La casa sola
- Paga hipoteca, impuesto y un seguro de casa completo, sin cuota
- El mantenimiento del condominio
- Lo común lo paga la asociación con las cuotas; puede cobrar cuotas especiales
- El mantenimiento de la casa sola
- Todo lo paga la familia: techo, jardín, calentador
- Cómo comparan
- Suman cada costo mensual y guardan aparte para el mantenimiento que les toca
Las cuotas de la HOA casi nunca van en el pago de la hipoteca, según la CFPB.7 Usa la calculadora para sumar la cuota a tu pago.
Haz la cuenta con tus númerosCalculadora de hipotecaSi vas a comprar un condominio con FHA
FHA asegura préstamos de hasta 30 años para una unidad en un condominio aprobado por FHA, o en uno no aprobado que cumpla los requisitos de aprobación de unidad individual.2 Para que FHA asegure tu préstamo, la unidad debe cumplir una de tres cosas:1
- Estar en un proyecto aprobado por FHA. Para aprobar un proyecto, HUD revisa su seguro, su situación financiera, el título, las demandas pendientes y su estado físico.2
- Ser un condominio de sitio. Casas solas, o adosadas donde la unidad incluye la casa y el terreno, sin casas prefabricadas. El dueño paga todo el seguro y el mantenimiento de su vivienda, menos el jardín, y no se necesita aprobación del proyecto.1
- Tener aprobación de unidad individual (Single-Unit Approval). El proyecto debe estar terminado y listo para vivir, tener al menos cinco viviendas y no ser de casas prefabricadas. Además, debe cumplir parte de los requisitos de los proyectos aprobados, como la concentración de préstamos FHA, el porcentaje de dueños que viven ahí y la situación financiera.2 La solicitud la hace tu prestamista.
Cómo buscar el condominio en el sitio de HUD
HUD tiene un buscador público de condominios aprobados por FHA. Puedes buscar por estado, condado, ciudad, código postal, nombre del proyecto o estado de aprobación. Ojo: esas propiedades no las vende FHA; la lista solo dice si el proyecto está aprobado.3
Lo que significa cada estado en la lista:3
| Lo que dice la lista | Qué significa |
|---|---|
| Approved | El proyecto está aprobado; se pueden tramitar préstamos FHA para sus unidades |
| Expired | La aprobación venció |
| Rejected | No se aprobó, o es un proyecto de aprobación de unidad individual |
| Withdrawn | Se retiró la aprobación; por ahora no se tramitan préstamos FHA |
Si el proyecto no aparece o no dice “Approved”, no quiere decir que no puedas comprar ahí. Pregunta a tu prestamista si la unidad puede tener aprobación de unidad individual, o si te conviene otro tipo de préstamo. La guía del préstamo FHA explica el resto del programa.
Antes de ofertar por un condominio o una casa adosada
1. Pide los papeles
Antes de ofertar
La declaración de condominio o las reglas, el presupuesto y la cuota de la asociación.4
2. Averigua qué tipo de propiedad es
Antes de ofertar
Condominio, casa con lote en una PUD o condominio de sitio: lo dice la escritura.4
5. Cotiza tu seguro
Antes de firmar el contrato
Un HO-6 para el interior y tus cosas, o una póliza de casa completa.6
6. Suma la cuota a tu pago
Antes de decidir
La cuota de la HOA casi nunca va en tu pago de hipoteca.7
Pruébalo con tus númerosCalculadora de hipoteca
Lo que revisa el prestamista en un condominio
Aunque uses un préstamo convencional, el prestamista revisa todo el proyecto, no solo tu unidad. Fannie Mae explica por qué: estas unidades tienen riesgos propios, como la estabilidad financiera del proyecto, su estado y su valor en el mercado, los límites a lo que puedes decidir como dueño y lo que pasa si el proyecto se disuelve.4
En un condominio nuevo hay más preguntas. Para Fannie Mae, un condominio es nuevo si, entre otras razones, menos del 90% de las unidades se han vendido, si no está terminado, si le faltan fases o si la HOA sigue en manos del constructor.4 En esos casos pregunta cuántas unidades se han vendido y cuándo pasará la asociación a manos de los dueños. La guía Comprar casa nueva de constructor explica qué revisar con un constructor.
Si este es tu caso
Tu primera compra es un condominio
Busca el proyecto en el sitio de HUD si usarás FHA, y pide la póliza maestra antes de ofertar.3
Necesitas espacio para la familia
Compara la cuota de la HOA de un condominio con el mantenimiento de una casa sola.7
Tu préstamo es FHA y el edificio no está aprobado
Pregunta por la aprobación de unidad individual: el proyecto debe tener al menos cinco viviendas.2
Quieres menos mantenimiento
En un condominio, la asociación cuida lo común; revisa su presupuesto y su póliza maestra.4
Te gusta una casa adosada
Pregunta si es condominio o casa con lote en una PUD; cambia quién la asegura.6
Errores que salen caros
Error: Suponer que una casa adosada siempre es condominio, o que nunca lo es.
Mejor: Puede ser cualquiera de las dos; la escritura y los documentos lo dicen.4
Error: Ofertar por un condominio con FHA sin revisar si está aprobado.
Mejor: Busca el proyecto en el sitio de HUD y revisa que diga «Approved».3
Error: Creer que la póliza maestra cubre todo dentro de tu unidad.
Mejor: Si no cubre el interior ni tus mejoras, necesitas tu propia póliza HO-6.5
Error: Comparar solo el precio de compra.
Mejor: Suma la cuota de la HOA, que casi nunca va en tu pago de hipoteca.7
Error: No leer las reglas de la comunidad.
Mejor: En un proyecto hay límites a cómo usas tu unidad y las áreas comunes.4
Error: Pensar que «Rejected» en la lista de HUD siempre es malo.
Mejor: También puede indicar un proyecto de aprobación de unidad individual; pregunta a tu prestamista.3
Ayuda gratuita
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD te puede ayudar gratis o a bajo costo a comparar opciones y leer los papeles de la comunidad; búscalo por código postal en el sitio de la CFPB.8 La guía Consejeros de vivienda aprobados por HUD explica qué hacen. Para preguntas sobre una póliza, puedes contactar al departamento de seguros de tu estado.6 Y antes de firmar, la inspección de la casa te ayuda a ver el estado de tu unidad.
Qué hacer esta semana
- Pide la escritura o la descripción legal de la propiedad para saber qué tipo es.4
- Si usarás FHA, busca el proyecto en el sitio de HUD y anota su estado.3
- Pide a la asociación la póliza maestra, el presupuesto y la cuota actual.5
- Pide una cotización de HO-6 o de seguro de casa.6
- Suma la cuota de la HOA a tu pago en la calculadora de hipoteca.7
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuál es la diferencia entre un condominio y una casa adosada?
La forma de ser dueño, no el diseño. En un condominio eres dueño de tu unidad y de una parte indivisa de las áreas comunes. Una casa adosada puede ser un condominio o una casa con su propio lote dentro de una urbanización con HOA. La escritura y los documentos de la comunidad lo dicen.
¿Qué es un seguro HO-6?
Es la póliza para dueños de una unidad de condominio. Según la NAIC, asegura tus cosas y tus paredes, pisos y techos. La póliza maestra de la asociación cubre el edificio y las áreas comunes; si no cubre el interior de tu unidad o tus mejoras, necesitas tu propia póliza.
¿Cómo sé si un condominio está aprobado por FHA?
Búscalo en el buscador público de HUD por estado, ciudad, código postal o nombre. Si aparece como «Approved», se pueden tramitar préstamos FHA para sus unidades. Si dice «Expired», «Rejected» o «Withdrawn», pregunta a tu prestamista por la aprobación de unidad individual.
¿Puedo comprar con FHA en un condominio que no está aprobado?
A veces. HUD permite la aprobación de unidad individual si el proyecto está terminado y listo para vivir, tiene al menos cinco viviendas, no es de casas prefabricadas y cumple otros requisitos, como la concentración de préstamos FHA y la situación financiera. Tu prestamista hace la solicitud.
¿Las cuotas de la HOA van en mi pago de hipoteca?
Por lo general no. La CFPB explica que se pagan directo a la asociación y pueden ir desde unos cientos hasta más de mil dólares al mes. Súmalas a tu presupuesto antes de decidir cuánto puedes pagar.
¿Qué es un condominio de sitio?
Es un condominio de casas solas, o de casas adosadas en que la unidad incluye la vivienda y el terreno, sin casas prefabricadas. Para FHA, el dueño paga todo el seguro y el mantenimiento de su vivienda y no se necesita aprobación del proyecto.
¿Por qué el prestamista revisa todo el edificio y no solo mi unidad?
Porque tu unidad depende del proyecto. Fannie Mae explica que el prestamista revisa la estabilidad financiera del proyecto, su estado y lo que puedes decidir como dueño, porque esos riesgos afectan el valor de tu unidad.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 2. Departamento de Vivienda y Desarrollo Urbano (HUD) · FHA Condominiums · hud.gov · Consultado el 31 de octubre de 2026
- 3. Departamento de Vivienda y Desarrollo Urbano (HUD) · Condominiums (búsqueda de condominios aprobados por FHA) · entp.hud.gov · Consultado el 31 de octubre de 2026
- 4. Fannie Mae · Selling Guide B4-2.1-01, General Information on Project Standards · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 5. Fannie Mae · Selling Guide B7-3-03, Master Property Insurance Requirements for Project Developments · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 6. Asociación Nacional de Comisionados de Seguros (NAIC) · A Consumer's Guide to Home Insurance · content.naic.org · Consultado el 31 de octubre de 2026
- 7. Oficina para la Protección Financiera del Consumidor (CFPB) · Are condo/co-op fees or homeowners' association dues included in my monthly mortgage payment? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 8. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Ser dueño 17 minutos de lectura
HOA y CDD: cuotas, cuotas especiales y qué pasa si no pagas
Qué son la HOA y el CDD de Florida, qué cobran, cómo aparecen en tu Estimación de Préstamo y qué pasa si te atrasas, según tu estado.
- La HOA cobra cuotas y cuotas especiales según sus documentos; el CDD de Florida es un gobierno local aparte, con sus propios cobros.
- Las cuotas de la HOA casi nunca van en tu pago de la hipoteca: la CFPB dice que por lo general se pagan directo a la asociación.
- Tu Estimación de Préstamo las suma en 'Taxes, Insurance & Assessments' aunque no tengas escrow, y el prestamista las toma en cuenta para ver si puedes pagar.
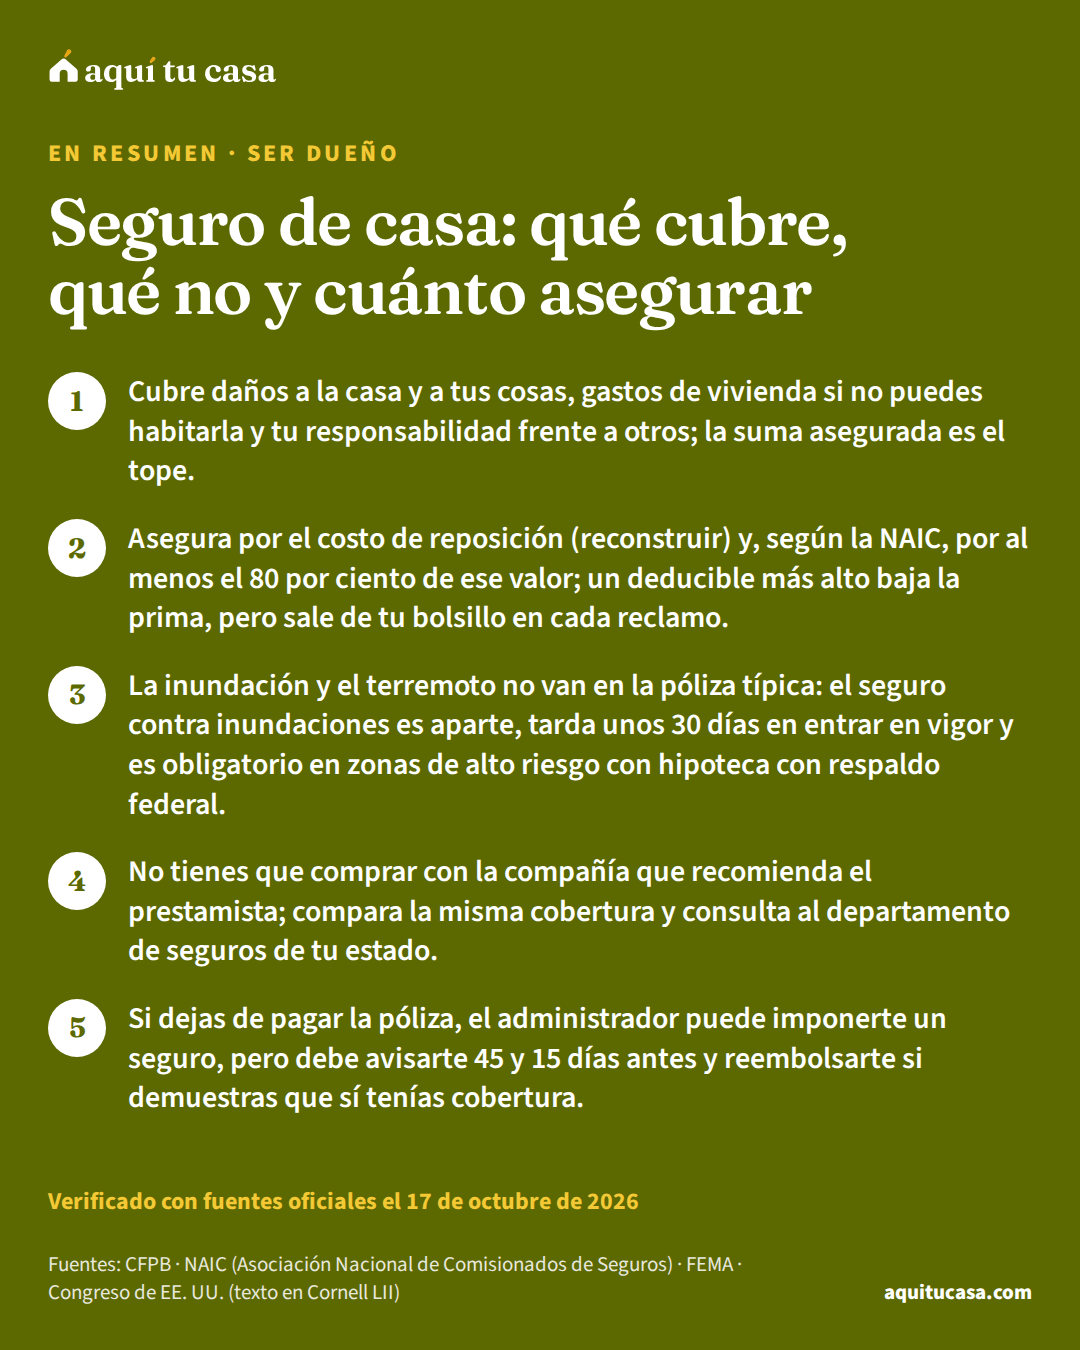
- Ser dueño Seguro de casa: qué cubre, qué no y cuánto asegurar Qué cubre el seguro de casa, por qué lo exige el prestamista, cómo elegir la suma y el deducible, por qué la inundación va aparte y qué pasa si se cancela. 14 minutos de lectura
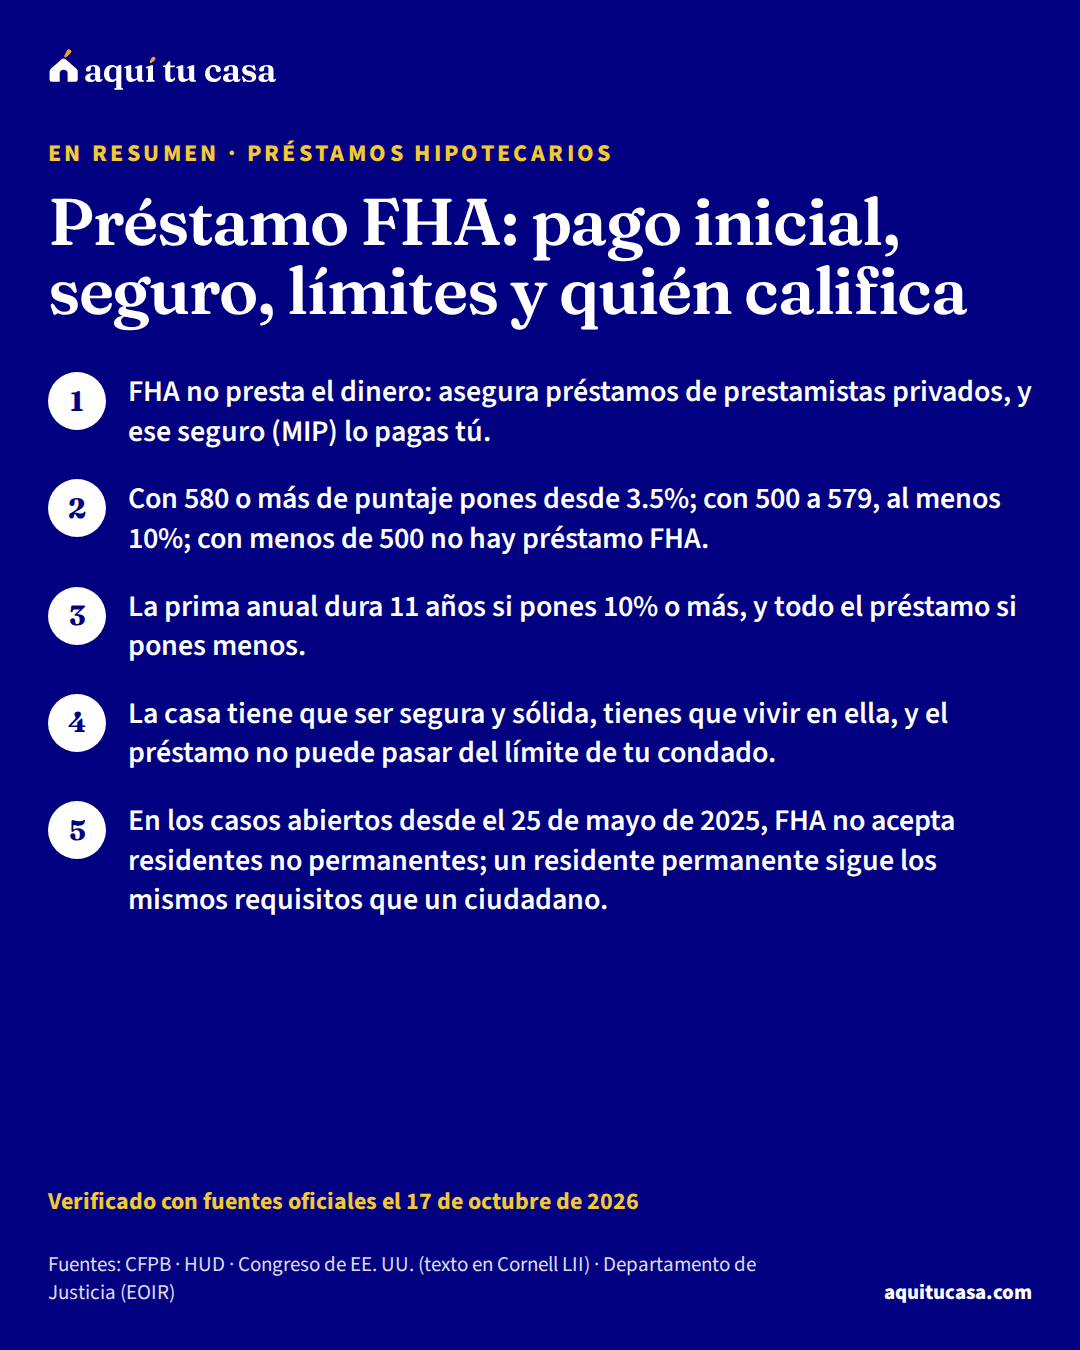
- Préstamos hipotecarios Préstamo FHA: pago inicial, seguro, límites y quién califica Cómo funciona el préstamo FHA: el pago inicial y el puntaje que pide HUD, el seguro MIP, el límite de tu condado, la casa y las reglas de residencia. 15 minutos de lectura
- Préstamos hipotecarios Préstamo convencional: 3% de pago inicial, PMI y puntaje Cómo funciona el préstamo convencional: HomeReady y Home Possible desde 3%, el puntaje que pide Fannie Mae, el seguro PMI y cuándo termina por ley. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.