Usar tu 401(k) o tu IRA para el pago inicial: lo que cuesta
La excepción del IRS para tu primera casa con una IRA, el préstamo de tu 401(k) y el retiro por dificultad: impuestos, plazos y lo que mira el prestamista.
Verificado con fuentes oficiales el 31 de octubre de 2026 11 fuentes oficiales

Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Puedes usar tu ahorro de retiro para comprar casa, pero casi nunca es gratis. De una IRA, el IRS te deja sacar hasta $10,000 en toda tu vida para tu primera casa sin el impuesto adicional de 10%, aunque en una IRA tradicional igual pagas impuesto sobre la renta. De un 401(k) esa excepción no existe: tu plan puede ofrecerte un préstamo, que devuelves con pagos, o un retiro por dificultad, que paga impuestos y no se puede devolver. Antes de decidir, pide a tu plan las reglas por escrito y calcula cuánto te llega después de impuestos.
Lo más importante
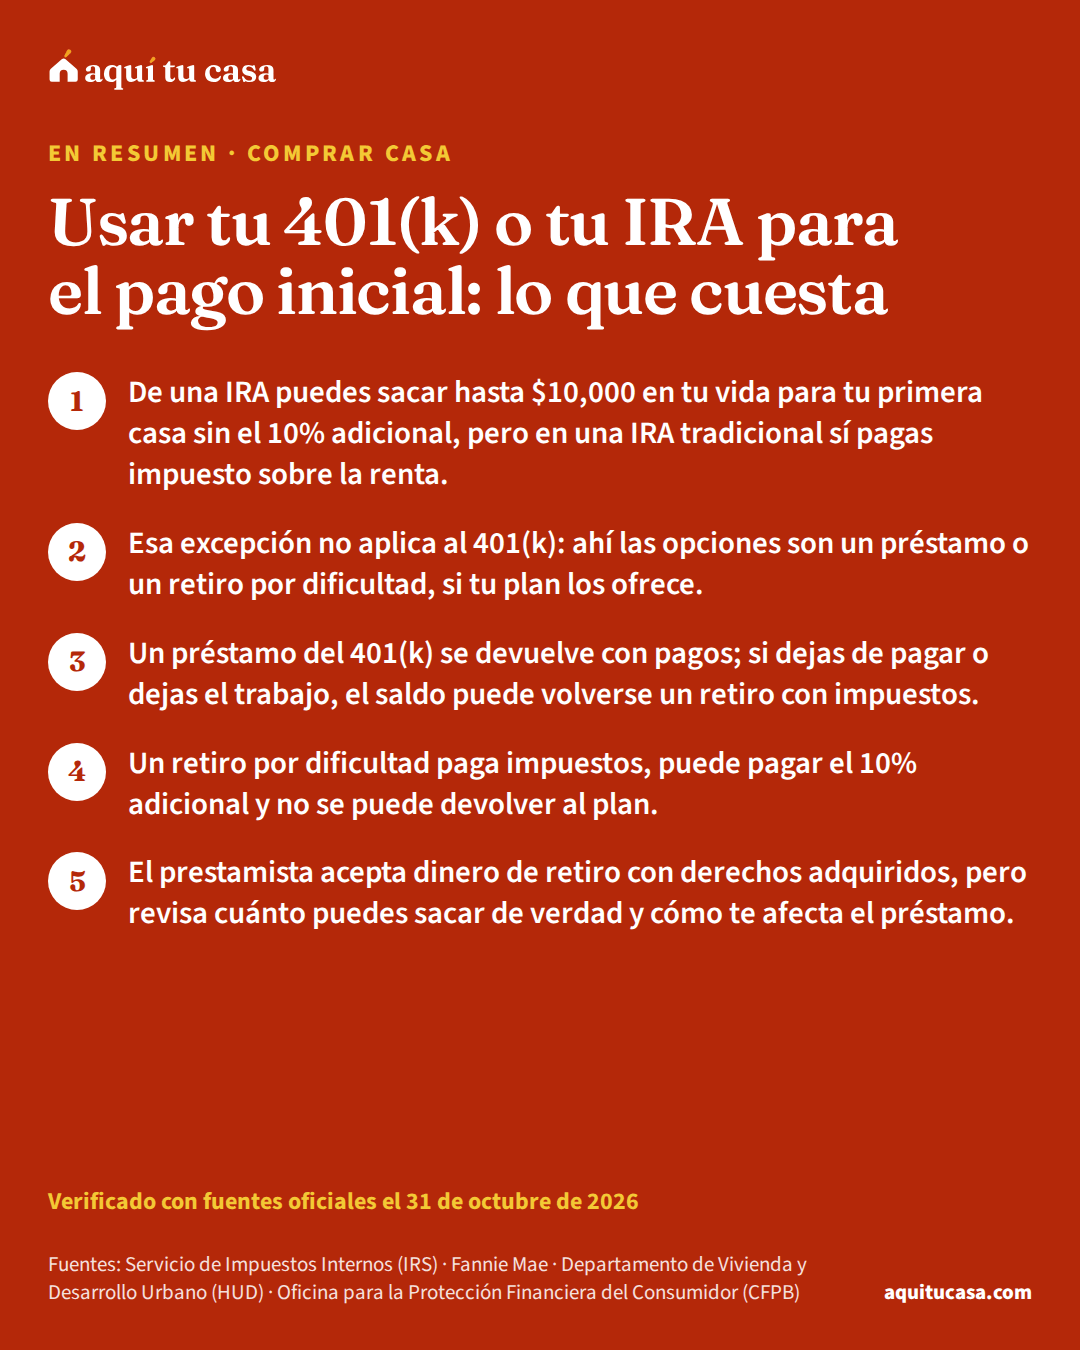
- De una IRA puedes sacar hasta $10,000 en tu vida para tu primera casa sin el 10% adicional, pero en una IRA tradicional sí pagas impuesto sobre la renta.
- Esa excepción no aplica al 401(k): ahí las opciones son un préstamo o un retiro por dificultad, si tu plan los ofrece.
- Un préstamo del 401(k) se devuelve con pagos; si dejas de pagar o dejas el trabajo, el saldo puede volverse un retiro con impuestos.
- Un retiro por dificultad paga impuestos, puede pagar el 10% adicional y no se puede devolver al plan.
¿Es para ti?
Esta guía es para ti si…
- Tienes dinero en un 401(k), un 403(b) o una IRA y piensas usarlo para el pago inicial (enganche) o los costos de cierre.
- Te dijeron que puedes sacar dinero de tu IRA sin multa para tu primera casa y quieres saber las condiciones.
- Tu plan del trabajo ofrece préstamos o retiros por dificultad y quieres comparar antes de pedir uno.
Busca ayuda directa primero si…
- Necesitas el dinero para no perder tu casa o tu renta: lee primero «No puedo pagar la hipoteca» o «No puedo pagar la renta».
- Buscas ayuda que no tienes que devolver para el pago inicial: lee «Ayuda para el pago inicial: cómo funciona».
Juntar el pago inicialpago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa (enganche) toma años. Si tienes dinero en un plan de retiro del trabajo, como un 401(k), o en una IRA, es normal pensar en usarlo. La ley lo permite en varios casos, pero cada camino tiene un costo distinto: impuestos, un impuesto adicional de 10% o pagos que salen de tu cheque. Esta guía explica los tres caminos con las reglas del IRS y lo que mira el prestamista, para que hagas la cuenta antes de mover tu dinero.1
Tres caminos y lo que cuesta cada uno
Antes de los 59½ años, sacar dinero de una cuenta de retiro por lo general te cuesta un impuesto adicional de 10% sobre la parte que cuenta como ingreso. Eso aplica tanto a las IRA como a los planes del trabajo.12 Para comprar casa hay tres salidas, y solo una evita ese 10%:
- El retiro de la IRA para tu primera casa. Hasta $10,000 en toda tu vida sin el 10% adicional.3
- El préstamo de tu 401(k). No es un retiro: te prestas tu propio dinero y lo devuelves con pagos.5
- El retiro por dificultad (hardship). Sale del plan para siempre, paga impuestos y puede pagar el 10% adicional.6
La excepción de primera casa no sirve para el 401(k). En la tabla del IRS, aplica a las IRA y no a los planes calificados del trabajo.4 Muchas personas lo confunden y se llevan una sorpresa al declarar impuestos.
Los tres caminos, lado a lado
Sin el 10% adicional
Retiro de la IRA para tu primera casa
- Hasta $10,000 en toda tu vida, por persona
- Lo usas en la compra dentro de 120 días
- En una IRA tradicional igual pagas impuesto sobre la renta
- No se devuelve, salvo si la compra se cae
Lo devuelves
Préstamo de tu 401(k)
- Solo si tu plan los ofrece
- Hasta el máximo que fija la ley
- Pagos al menos cada trimestre, por lo general en 5 años
- Si no pagas, el saldo se vuelve un retiro con impuestos
Sale para siempre
Retiro por dificultad del 401(k)
- Solo si tu plan lo permite
- Limitado a lo que necesitas para la compra
- Paga impuestos y puede pagar el 10% adicional
- No se puede devolver ni pasar a una IRA
Pide a tu plan las reglas por escrito y compara cuánto te llega a la mano en cada camino.
El retiro de tu IRA para tu primera casa
El IRS te deja sacar hasta $10,000 de tu IRA para comprar, construir o reconstruir una primera casa sin pagar el impuesto adicional de 10%, aunque tengas menos de 59½ años. Esas son las condiciones:3
- El plazo. Usas el dinero para pagar los costos de la compra antes de que termine el día 120 después de recibirlo.
- Para quién. La casa debe ser la vivienda principal de un comprador por primera vez: tú, tu cónyuge, o el hijo, nieto, padre u otro antepasado tuyo o de tu cónyuge. Así puedes ayudar a un hijo con su primera casa.
- El límite. Todos tus retiros para primera casa, en toda tu vida, no pueden pasar de $10,000. Si tú y tu cónyuge son compradores por primera vez, cada uno puede sacar hasta $10,000.
¿Quién es “comprador por primera vez”? Para el IRS no significa que nunca tuviste casa. Por lo general, es alguien que no tuvo participación en una vivienda principalresidencia principalTu residencia principal es la vivienda donde vives de forma permanente y donde pasas la mayor parte del año. Según la FHA, una persona solo puede tener una residencia principal a la vez. Los prestamistas la distinguen de una segunda vivienda, que ocupas además de la principal pero menos de la mitad del año, y de una propiedad de inversión, que es tuya pero en la que no vives. Fannie Mae compra préstamos para los tres tipos, pero a los de propiedades de inversión les aplica un ajuste de precio a nivel de préstamo (LLPA).Ver la definición completa durante los 2 años antes de la fecha de adquisición. Si estás casado, tu cónyuge también debe cumplirlo. La fecha de adquisición es el día que firmas un contrato de compra que te obliga, o el día que empieza la construcción. El dinero puede pagar la compra y los costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa usuales o razonables.3 Esta definición es del IRS; los programas de ayuda pueden usar otra para decir quién es comprador por primera vezcomprador de vivienda por primera vezEn la definición que usa HUD, un comprador de vivienda por primera vez (first-time homebuyer) es una persona, y su cónyuge, que no ha sido dueña de una vivienda durante los tres años antes de comprar. Hay excepciones: no se excluye a un padre o madre soltera, ni a un ama de casa desplazada, solo porque fue dueña de una casa con su cónyuge mientras estaba casada. Tampoco cuenta haber tenido solo una vivienda sin cimiento permanente, o una que no cumplía los códigos de construcción y no se podía arreglar por menos de lo que costaría construir una nueva. Cada programa puede usar su propia definición.Ver la definición completa.
Si la compra se cae. Si la compra se cancela o se atrasa, por lo general puedes devolver el dinero a una IRA dentro de 120 días sin pagar impuesto ni el 10% adicional.3 Anota la fecha en que recibiste el dinero.
IRA tradicional o Roth: no es lo mismo
En una IRA tradicional, la excepción solo te quita el 10% adicional. El dinero que sacas por lo general cuenta como ingreso ese año, y pagas impuesto sobre la renta.3 Además, al retiro de una IRA se le retiene impuesto federal, salvo que pidas que no; si lo pides, podrías deber más al declarar.1
En una Roth IRA, el dinero sale en orden: primero tus aportes regulares, luego las conversiones y al final las ganancias. Tus aportes regulares no cuentan como ingreso. Las ganancias tampoco, si el retiro es calificado: tiene que pasar el periodo de 5 años desde tu primer aporte a una Roth y cumplir una condición, como las reglas de primera casa, con el mismo límite de $10,000 en tu vida.3
El préstamo de tu 401(k)
Un préstamo del 401(k) no es un retiro: te prestas tu propio dinero y te lo devuelves con interés. Estas son las reglas del IRS:5
- Tu plan decide. El plan puede ofrecer préstamos, pero no está obligado. Las IRA no permiten préstamos.
- Cuánto. Lo máximo es el menor entre $50,000 y la cantidad mayor entre $10,000 o el 50% de tu saldo con derechos adquiridos (el dinero que ya es tuyo).
- Cómo lo pagas. Por lo general en 5 años, con pagos iguales de principal e interés, al menos cada trimestre. Si el préstamo es para comprar tu vivienda principal, el plan puede darte más de 5 años.
El riesgo grande es dejar de pagar. Si no pagas según los términos, el saldo pendiente por lo general se trata como un retiro con impuestos.5 Antes de los 59½ años, eso puede sumar el 10% adicional. Si dejas el trabajo o el plan termina, muchos planes reducen tu cuenta por lo que debes. En ese caso, el IRS te da hasta la fecha de vencimiento de tu declaración, con prórrogas, para pasar esa cantidad a otro plan o a una IRA.5 Pregunta a tu plan qué pasa con tu préstamo si cambias de empleo.
Piensa también en tu presupuesto. El pago del préstamo sale de tu cheque al mismo tiempo que empiezas a pagar la hipoteca. La calculadora de cuánta casa puedes comprar te ayuda a ver si caben los dos pagos.
El retiro por dificultad (hardship)
Algunos planes permiten un retiro por dificultad. El plan no está obligado a ofrecerlo. Debe ser por una necesidad inmediata y fuerte y limitarse a lo que necesitas. Los costos directamente relacionados con la compra de tu vivienda principal cuentan como esa necesidad; los pagos de la hipoteca, no.6
El costo es alto:6
- Paga impuesto sobre la renta, salvo la parte que venga de aportes Roth.
- Puede pagar el impuesto adicional de 10%, porque la excepción de primera casa no aplica al 401(k).
- No lo puedes devolver al plan ni pasarlo a otro plan o a una IRA. Ese dinero deja de crecer para tu retiro.
Ejemplo con números reales
Una pareja que piensa usar su IRA tradicional
Un ejemplo en palabras, no un caso real, de cómo se suman los costos.
- Lo que sacan
- Hasta $10,000 cada uno de sus IRA, porque los dos son compradores por primera vez
- El 10% adicional
- No lo pagan si usan el dinero en la compra dentro de 120 días
- El impuesto sobre la renta
- Sí lo pagan: ese dinero cuenta como ingreso del año
- Lo que les llega a la mano
- Menos de lo que sacaron, por la retención federal
- Lo que deciden
- Hacer la cuenta con un preparador gratuito de VITA antes de pedir el retiro
Las reglas del ejemplo vienen del IRS.33 Usa el plan de ahorro para ver cuánto te falta juntar sin tocar tu retiro.
Haz la cuenta con tus númerosPlan de ahorro para el pago inicialLo que mira el prestamista
El prestamista revisa de dónde sale cada dólar de tu pago inicial. El dinero de retiro sirve, con condiciones:
- Con Fannie Mae. El dinero con derechos adquiridos de una IRA o un 401(k) sirve para el pago inicial, los costos de cierre y las reservasreservasLas reservas son el dinero y otros bienes fáciles de convertir en efectivo que te quedan disponibles después de cerrar la hipoteca. Se miden en meses: cuántos pagos mensuales completos de la casa (principal, intereses, impuestos, seguro y cuotas de asociación) podrías cubrir con ellas. Según las reglas de Fannie Mae, cuentan el dinero en cuentas de cheques o de ahorros, las inversiones, la parte ya adquirida (vested) de una cuenta de retiro y el valor en efectivo de un seguro de vida; no cuentan los préstamos personales ni el dinero que usas para cerrar. Un regalo elegible también puede servir. Cuántos meses piden depende del préstamo y de la propiedad.Ver la definición completa. El prestamista verifica que la cuenta es tuya y que permite retiros aunque dejes el empleo. Si solo la usas como reservas, no tienes que sacar el dinero.7
- El préstamo del 401(k) y tus deudas. Con Fannie Mae, el prestamista no tiene que contar ese pago en tu relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa si tiene copia del documento del préstamo. Pero si usas la misma cuenta como reservas, le resta lo que te prestaron y los cargos.8
- Con FHA. El prestamista puede contar hasta el 60% del valor de tus cuentas de retiro, menos los préstamos que tengas contra ellas, salvo que muestres que puedes sacar más después de impuestos y multas. Te pide tu estado de cuenta más reciente y las reglas de retiro y de préstamo.9 La guía del préstamo FHA explica el resto.
Habla con tu prestamista antes de mover el dinero. Así sabes qué papeles va a pedir y en qué momento conviene hacer el retiro o el préstamo. La guía Dinero en efectivo y tu hipoteca explica cómo documentar tus ahorros.
Antes de sacar dinero de tu retiro
1. Averigua qué cuenta tienes
Hoy
IRA tradicional, Roth IRA, 401(k) o 403(b): cada una tiene reglas distintas.4
2. Pide las reglas de tu plan por escrito
Esta semana
Pregunta si ofrece préstamos o retiros por dificultad, cuánto, y qué pasa si dejas el trabajo.5
3. Revisa si eres comprador por primera vez
Antes de firmar el contrato
Cuenta los 2 años antes de la fecha del contrato, para ti y tu cónyuge.3
4. Pregunta a tu prestamista cómo lo cuenta
Antes de mover el dinero
Qué estado de cuenta pide y cómo cuenta el pago de un préstamo del 401(k).8
5. Saca el dinero a tiempo
Cerca del cierre
Del retiro de la IRA, úsalo en la compra dentro de 120 días.3
6. Declara bien al año siguiente
En tu declaración
Revisa el código de tu 1099-R; si no muestra la excepción, presenta el formulario 5329.1
Si este es tu caso
Es tu primera casa y tienes una IRA
Puedes sacar hasta $10,000 sin el 10% adicional si lo usas en la compra dentro de 120 días.3
Quieres ayudar a tu hijo con su primera casa
La excepción de tu IRA también sirve para la primera casa de tu hijo o tu nieto.3
Ya tuviste casa hace tiempo
Puedes contar como comprador por primera vez si no tuviste vivienda principal en los últimos 2 años.3
Trabajas por tu cuenta y tienes una IRA
Las IRA no permiten préstamos; la salida es el retiro, con sus impuestos.5
Tu plan solo ofrece retiro por dificultad
Paga impuestos, puede pagar el 10% adicional y no se devuelve; compara antes con la ayuda para el pago inicial.6
Puedes cambiar de trabajo pronto
Pregunta qué pasa con tu préstamo del 401(k); si no se paga, se vuelve un retiro con impuestos.5
Errores que salen caros
Error: Creer que el 401(k) tiene la excepción de primera casa.
Mejor: Esa excepción es de las IRA; en el 401(k) el retiro puede pagar el 10% adicional.4
Error: Pensar que, sin el 10%, el retiro de una IRA tradicional no paga nada.
Mejor: Por lo general cuenta como ingreso y pagas impuesto sobre la renta.3
Error: Sacar el dinero meses antes de tener contrato.
Mejor: Tienes 120 días para usarlo en la compra; sácalo cuando la fecha de cierre esté clara.3
Error: Pedir un préstamo del 401(k) sin preguntar qué pasa si dejas el trabajo.
Mejor: Si no se paga, el saldo puede volverse un retiro con impuestos.5
Error: Sacar más de lo que necesitas en un retiro por dificultad.
Mejor: Debe limitarse a lo necesario, y no lo puedes devolver al plan.6
Error: No revisar el código del formulario 1099-R.
Mejor: Si no muestra tu excepción, presenta el formulario 5329 para pedirla.1

Ayuda gratis y otras opciones
Antes de tocar tu retiro, mira si calificas para ayuda para el pago inicial, que en algunos programas no tienes que devolver, o si tu familia puede darte un regalo de dinero documentado. La guía ¿Cuánto necesitas para el pago inicial? muestra cuánto pide cada tipo de préstamo. Y recuerda que tu ahorro de retiro también es tu red de seguridad: si lo usas todo, conviene tener un fondo de emergenciafondo de emergenciaUn fondo de emergencia es dinero en efectivo que apartas solo para gastos que no planeaste o para emergencias, como arreglar el carro o la casa, cuentas médicas o la pérdida de tu ingreso. No es para los gastos de rutina del mes. La CFPB explica que, sin ahorros, hasta un golpe económico pequeño puede llevarte a deudas difíciles de pagar. La cantidad depende de tu situación; la CFPB sugiere pensar en los gastos inesperados que ya has tenido. Se puede guardar en una cuenta de banco o cooperativa de crédito, en una tarjeta prepagada o en efectivo, y crece más fácil con ahorros automáticos o con parte del reembolso de impuestos.Ver la definición completa.
Para los impuestos, los programas VITA y TCE del IRS preparan declaraciones básicas gratis a personas que califican.10 La guía Declarar impuestos gratis explica cómo encontrar un sitio. Para el plan de compra, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD te puede ayudar gratis o a bajo costo; búscalo por código postal en el sitio de la CFPB.11
Qué hacer esta semana
- Busca tu estado de cuenta más reciente y anota qué tipo de cuenta tienes y tu saldo con derechos adquiridos.7
- Llama a tu plan del trabajo y pide por escrito las reglas de préstamos y retiros por dificultad.5
- Revisa si tú y tu cónyuge cumplen la regla de los 2 años sin vivienda principal.3
- Haz la cuenta de cuánto te llega después de impuestos con el plan de ahorro para el pago inicial.3
- Pregunta a tu prestamista cómo va a contar ese dinero y qué papeles pide.9
Tus números
Empezamos con el valor típico de una casa en Estados Unidos ($332,700). Pon el precio que buscas.
Ajustar detalles avanzados
El mínimo de este préstamo es 3.5%. Más pago inicial baja el pago mensual, pero tarda más en juntarse.
Como parte del precio. Es un ejemplo; la Estimación de Préstamo de tu prestamista trae la cifra real.
Interés anual de la cuenta donde guardas el dinero. Déjalo en cero si no lo sabes.
Hagamos las cuentas
Tiempo para juntar tu meta
Escribe cuánto puedes ahorrar al mes.
Tu meta
- Pago inicial (3.5% del precio)
- $11,645
- Costos de cierre (3% del precio)
- $9,981
- Meta de ahorro
- $21,626
- Ya tienes
- $0
- Te falta
- $21,626
Lo que ayuda
- Programa una transferencia automática el día que cobras, a una cuenta aparte que no uses para gastos.
- Pregunta por los programas de ayuda de tu estado y tu ciudad antes de fijar la meta: muchos cubren parte del pago inicial o del cierre.
- Si la familia te regala parte, el prestamista suele pedir una carta de regalo y el registro de la transferencia; pregunta antes cómo la quiere.
- Revisa la meta cada vez que cambie el precio que buscas, el tipo de préstamo o lo que puedes ahorrar.
Estimado educativo, no una oferta de préstamo. Los costos de cierre son un ejemplo (3% del precio); la cifra real viene en la Estimación de Préstamo. No contamos las reservas que algunos prestamistas piden después del cierre.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo sacar dinero de mi IRA para mi primera casa sin pagar nada?
Sin el impuesto adicional de 10%, sí, hasta $10,000 en toda tu vida, si cumples las reglas del IRS. Pero si la IRA es tradicional, ese dinero por lo general cuenta como ingreso y pagas impuesto sobre la renta. En una Roth, tus aportes salen primero y no pagan impuesto.
¿Qué cuenta como comprador por primera vez para el IRS?
Por lo general, alguien que no tuvo participación en una vivienda principal durante los 2 años antes de firmar el contrato de compra. Si estás casado, tu cónyuge también debe cumplirlo. Puedes usarlo para tu casa o la de tu hijo, nieto, padre u otro antepasado.
¿El 401(k) también tiene la excepción de primera casa?
No. En la tabla del IRS, la excepción de hasta $10,000 para compradores por primera vez aplica a las IRA, no a los planes del trabajo como el 401(k). Tu plan puede ofrecer un préstamo o un retiro por dificultad, cada uno con sus propias reglas.
¿Cuánto me pueden prestar de mi 401(k)?
Lo que diga tu plan, hasta un máximo de ley: el menor entre $50,000 y la cantidad mayor entre $10,000 o la mitad de tu saldo con derechos adquiridos. El plan no está obligado a ofrecer préstamos, así que pregunta primero.
¿Qué pasa con mi préstamo del 401(k) si dejo el trabajo?
Depende de tu plan. Muchos reducen tu cuenta por lo que debes. Si eso pasa porque dejaste el empleo, el IRS te da hasta la fecha de tu declaración, con prórrogas, para pasar esa cantidad a otro plan o a una IRA y evitar que cuente como retiro.
¿El préstamo del 401(k) cuenta en mis deudas para la hipoteca?
Con Fannie Mae, el prestamista no tiene que contar ese pago en tus deudas mensuales si tiene copia del documento del préstamo. Pero si usas la misma cuenta como reservas, resta lo que te prestaron. Pregunta a tu prestamista cómo lo cuenta en tu caso.
Si la compra se cae, ¿pierdo el dinero que saqué de la IRA?
No necesariamente. El IRS dice que, si la compra se cancela o se atrasa, por lo general puedes devolver el dinero a una IRA dentro de 120 días sin pagar impuesto ni el 10% adicional.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Servicio de Impuestos Internos (IRS) · Topic no. 557, Additional tax on early distributions from traditional and Roth IRAs · irs.gov · Consultado el 31 de octubre de 2026
- 2. Servicio de Impuestos Internos (IRS) · Topic no. 558, Additional tax on early distributions from retirement plans other than IRAs · irs.gov · Consultado el 31 de octubre de 2026
- 3. Servicio de Impuestos Internos (IRS) · Publication 590-B, Distributions from Individual Retirement Arrangements (IRAs) · irs.gov · Consultado el 31 de octubre de 2026
- 4. Servicio de Impuestos Internos (IRS) · Retirement topics - Exceptions to tax on early distributions · irs.gov · Consultado el 31 de octubre de 2026
- 5. Servicio de Impuestos Internos (IRS) · Retirement plans FAQs regarding loans · irs.gov · Consultado el 31 de octubre de 2026
- 6. Servicio de Impuestos Internos (IRS) · Retirement topics - Hardship distributions · irs.gov · Consultado el 31 de octubre de 2026
- 7. Fannie Mae · Selling Guide B3-4.3-03, Retirement Accounts · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 8. Fannie Mae · Selling Guide B3-6-05, Monthly Debt Obligations · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
Ver las 3 fuentes restantes
- 9. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 10. Servicio de Impuestos Internos (IRS) · Free tax return preparation for qualifying taxpayers · irs.gov · Consultado el 31 de octubre de 2026
- 11. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Comprar casa 12 minutos de lectura
¿Cuánto necesitas para el pago inicial (enganche)?
El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero.
- El 20% no es una regla: FHA pide desde 3.5% y un convencional como HomeReady, desde 3%.
- VA (veteranos y militares) y USDA (zonas rurales, con límite de ingreso) pueden no pedir pago inicial.
- Con menos del 20% hay seguro hipotecario: PMI en el convencional, que se puede quitar; MIP en FHA, con una prima inicial.
- Ayudas y programas Ayuda para el pago inicial: cómo funciona Qué es la ayuda para el pago inicial, sus tipos (regalo, segundo préstamo perdonable o diferido, crédito fiscal), quién califica y dónde buscarla. 13 minutos de lectura
- Comprar casa Regalos de dinero de familiares para comprar casa Quién te puede regalar dinero para el pago inicial, qué debe decir la carta de regalo, cómo se documenta la transferencia y qué pasa con los impuestos. 11 minutos de lectura
- Comprar casa Dinero en efectivo y tu hipoteca: cómo usar tus ahorros Si ahorras o cobras en efectivo: por qué el prestamista pregunta de dónde salió tu dinero, qué es un depósito grande y cómo llevarlo al banco. 11 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.