Acuerdo con el agente del comprador: qué debe decir
Qué es el acuerdo escrito con tu agente, qué debe decir sobre su pago, quién le paga, qué otros puntos leer antes de firmar y qué se puede negociar.
Verificado con fuentes oficiales el 17 de octubre de 2026 8 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Es el contrato escrito entre tú y tu agente que dice qué servicios te dará y cómo se le pagará. Por el acuerdo de conciliación de NAR, sus agentes que usan el MLS deben firmarlo contigo antes de que recorras cualquier casa, y debe decir el monto o la tasa de su pago, o cómo se calcula, sin dejarlo abierto. El agente no puede cobrar de ninguna fuente más de lo acordado, y el acuerdo debe decir que las comisiones no las fija la ley y son negociables. El vendedor puede ofrecer pagarle a tu agente, pero esa oferta no se publica en el MLS.
Lo más importante
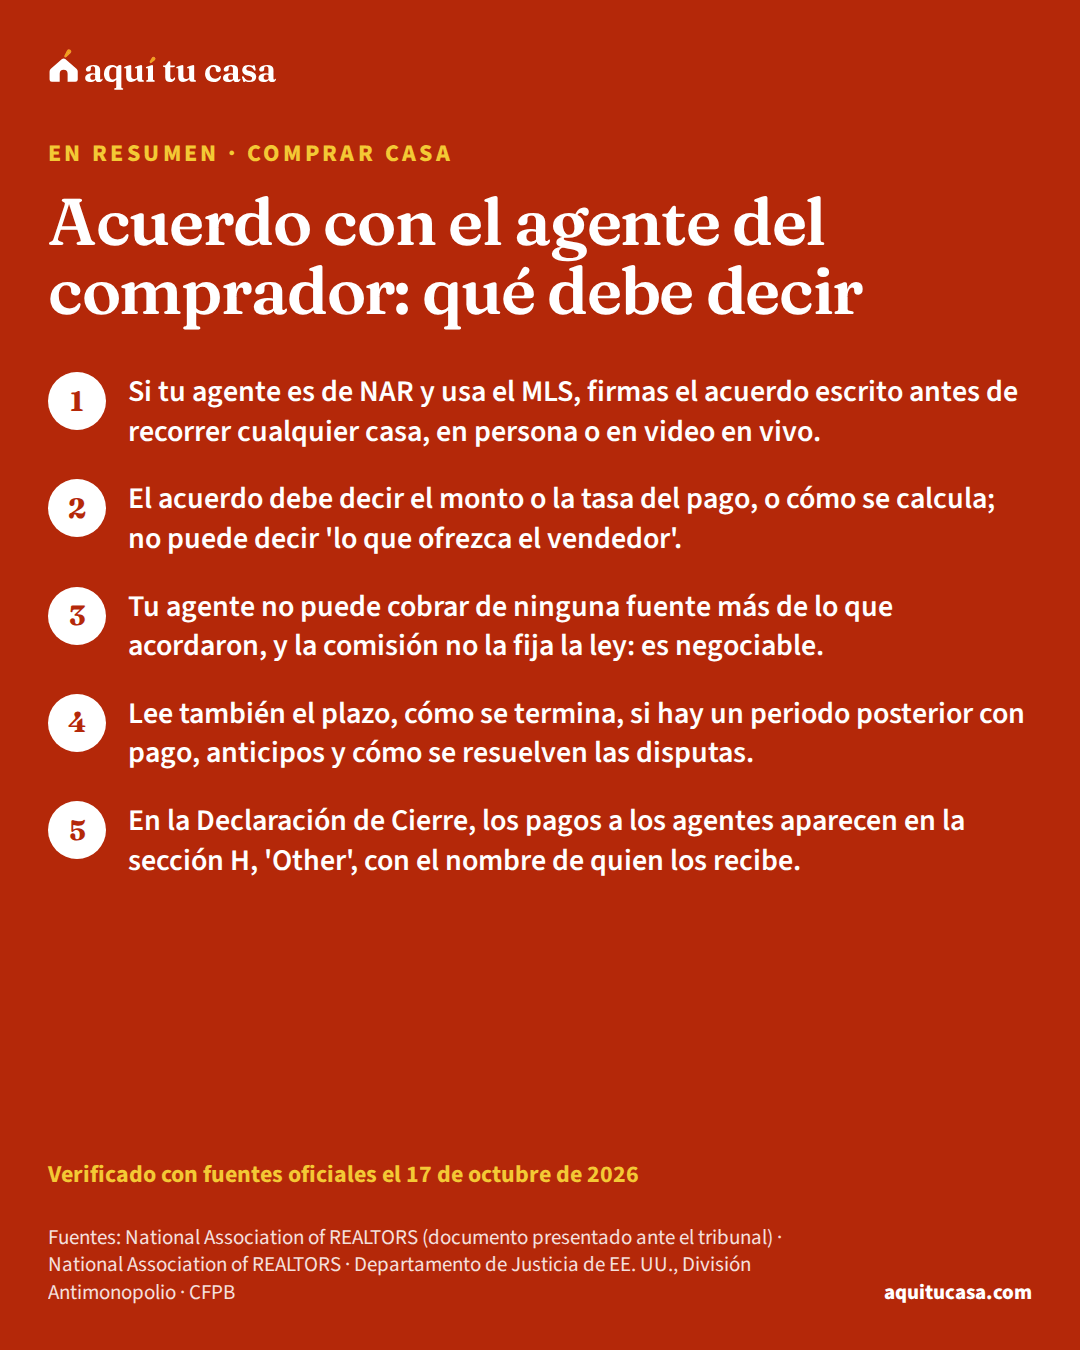
- Si tu agente es de NAR y usa el MLS, firmas el acuerdo escrito antes de recorrer cualquier casa, en persona o en video en vivo.
- El acuerdo debe decir el monto o la tasa del pago, o cómo se calcula; no puede decir 'lo que ofrezca el vendedor'.
- Tu agente no puede cobrar de ninguna fuente más de lo que acordaron, y la comisión no la fija la ley: es negociable.
- Lee también el plazo, cómo se termina, si hay un periodo posterior con pago, anticipos y cómo se resuelven las disputas.
¿Es para ti?
Esta guía es para ti si…
- Vas a buscar casa con un agente y te pidieron firmar un acuerdo antes de ver casas.
- Ya firmaste un acuerdo y quieres entender qué dice sobre el pago, el plazo y cómo terminarlo.
- Quieres saber si el vendedor puede pagarle a tu agente y dónde se ve ese pago en el cierre.
Busca ayuda directa primero si…
- Todavía no eliges agente: empieza por la guía de cómo elegir un agente de bienes raíces.
- Vas a vender tu casa: el acuerdo del vendedor (listing agreement) tiene otras reglas.
Si buscas casa con un agente, te puede pedir que firmes un acuerdo antes de recorrer casas. Esta guía es para quien está por firmarlo o ya lo firmó: explica qué es, qué debe decir sobre el pago, quién le paga a tu agente, qué otros puntos conviene leer y qué puedes negociar. Es un contrato: lee cada parte antes de firmar.
Qué es el acuerdo con el agente del comprador
El acuerdo con el agente del compradoracuerdo de representación con el agente del compradorEl acuerdo con el agente del comprador (buyer-broker agreement) es un documento legal que firmas con el agente de bienes raíces que te ayuda a comprar y que formaliza su relación de trabajo. Según el VA, tras un acuerdo judicial con la Asociación Nacional de Realtors (NAR), sus agentes deben firmarlo contigo antes de mostrarte una casa. El acuerdo debe decir con claridad cuánto cobrará el agente o cómo se calcula, sin dejarlo abierto; prohibir que reciba más de lo acordado de cualquier fuente; y declarar que las comisiones son negociables y no las fija la ley. Puedes negociar antes de firmar y pedir que el vendedor pague a tu agente.Ver la definición completa (buyer agreement o buyer representation agreement) es un contrato escrito entre tú y el agente de bienes raícesagente de bienes raícesUn agente de bienes raíces (en inglés, real estate agent o realtor) es el profesional que te ayuda a comprar o vender una casa. Hay agentes del comprador y agentes del vendedor (listing agents). El del comprador te ayuda a encontrar casas que se ajusten a tus necesidades y a tu presupuesto, te da información sobre vecindarios e impuestos a la propiedad, prepara y presenta tu oferta, negocia con el vendedor y te acompaña hasta el cierre. Su comisión se negocia y no la fija la ley; queda por escrito en el acuerdo que firmas con tu agente. En la Declaración de Cierre aparece en la tabla de contactos, normalmente con su número de licencia del estado.Ver la definición completa que te ayuda a comprar. Dice qué servicios te dará y cómo se le pagará.3
¿Por qué te lo piden? En su acuerdo de conciliación (settlement) en el caso Burnett, la Asociación Nacional de Agentes Inmobiliarios (NAR) se comprometió a exigir que sus agentes que participan en un MLS y trabajan con un comprador firmen con él un acuerdo escrito antes de que recorra cualquier casa, salvo que eso contradiga una ley o un reglamento estatal o federal.1 Según NAR, esto aplica a las visitas en persona y a las visitas virtuales en vivo, y estos cambios ya están en vigor. No necesitas un acuerdo solo por hablar con un agente en una casa abierta o preguntarle por sus servicios.2
Tu estado también puede tener reglas. Según la CFPB, las leyes estatales pueden exigir que tu agente te diga a quién representa y en qué términos.5
Lo que el acuerdo debe decir sobre el pago
El acuerdo de conciliación de NAR fija lo que el acuerdo escrito debe decir sobre el pago de tu agente.1 NAR lo resume en cuatro puntos:2
| Lo que debe decir | Lo que no vale |
|---|---|
| El monto o la tasa del pago, o cómo se va a calcular, de forma clara y visible | Dejar el pago sin decir |
| Un pago que se pueda determinar de forma objetiva | Un pago abierto, como “lo que el vendedor le ofrezca al comprador” |
| Que el agente no cobrará de ninguna fuente más de lo acordado | Cobrar más porque el vendedor ofreció más |
| Que las comisiones no las fija la ley y son totalmente negociables | Presentar la comisión como una tarifa fija por ley |
Según NAR, un pago objetivo puede ser, por ejemplo, 0 dólares, una tarifa fija, un porcentaje o una tarifa por hora.2 El mismo acuerdo de conciliación prohíbe que sus agentes digan que sus servicios son gratis, salvo que no vayan a recibir ningún pago de ninguna fuente por ellos.1
Ejemplo con números reales
Cuatro formas de escribir el pago, en palabras
Ejemplos de cómo podría aparecer el pago en tu acuerdo, según las reglas del acuerdo de conciliación de NAR.
- Una tarifa fija en dólares
- Vale: es objetiva2
- Un porcentaje
- Vale: es objetivo2
- Una tarifa por hora
- Vale: es objetiva2
- Lo que el vendedor le ofrezca al comprador
- No vale: es abierto1
Cualquiera que sea la forma, tu agente no puede cobrar de ninguna fuente más de lo que dice el acuerdo.1 Para ver cuánto efectivo necesitarás al cerrar, usa la calculadora.
Haz la cuenta con tus númerosCostos de cierreQuién le paga a tu agente
El acuerdo dice cuánto cobra tu agente; quién paga depende de lo que se negocie. Según NAR, el vendedor puede aceptar ofrecerle un pago a tu agente, y esa práctica está permitida. Lo que no se puede es publicar la oferta en un MLS, el mercado local donde los agentes de compradores y de vendedores comparten información sobre las casas en venta. También puedes aceptar concesiones del vendedor, como que pague tus costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa.2
El Departamento de Justicia lo describe igual: el acuerdo de conciliación permite que sigan las ofertas de pago al agente del comprador y que se publiquen, pero prohíbe hacerlas en el MLS.4 Y hay un tope: pague quien pague, tu agente no puede recibir de ninguna fuente más de lo acordado contigo.1
Antes de firmar, pregúntale a tu agente qué pasa si el vendedor no ofrece pagarle o le paga menos de lo acordado, y qué parte te tocaría pagar a ti. La CFPB sugiere preguntarle siempre cómo se le paga.5 La guía de costos de cierre explica cómo calcular tu efectivo para cerrar.
Dónde verlo al cerrar. Por el Reglamento Z, la Declaración de CierreDeclaración de Cierre (Closing Disclosure)La Declaración de Cierre (Closing Disclosure) es un formulario obligatorio de cinco páginas con los detalles finales de la hipoteca que elegiste: los términos del préstamo, tu pago mensual, todos los costos de cierre y cuánto dinero tienes que llevar el día de la firma. El prestamista debe entregártela al menos tres días hábiles antes del cierre, para que la compares con tu Estimación de Préstamo y preguntes por cualquier cambio. Si un número importante cambia, el plazo de tres días vuelve a empezar. Guárdala: la vas a necesitar para tus impuestos.Ver la definición completa detalla bajo “Other” cada cargo de la transacción por servicios que obtuvieron el comprador, el vendedor u otra parte, con el nombre de quien recibe el pago y en la columna de quien lo paga. Su tabla de contactos incluye al corredor del comprador y al del vendedor, con su número de licencia u otro identificador.6 En la muestra de la CFPB, las comisiones de los corredores aparecen en la sección H, “Other”.7 Compáralas con tu acuerdo; la guía de la Declaración de Cierre te ayuda a leerla.
Otros puntos que conviene leer antes de firmar
El pago no es lo único. La guía de NAR sobre estos acuerdos dice que deben estar escritos en términos que todos entiendan y explicar con claridad los servicios del agente, tus obligaciones, sus deberes de confidencialidad contigo y la declaración de Igualdad de Oportunidades de Vivienda.3 También menciona varios puntos que pueden aparecer:
- El plazo. Tú y el agente pueden negociar cuánto dura el acuerdo, y si se extiende hasta el cierre cuando firmas un contrato de compra.3
- Cómo se termina. El acuerdo puede decir cómo terminarlo, con causa o sin causa, por cualquiera de los dos.3
- El periodo posterior (carryover). Puede decir que le deberías pago al agente si terminas el acuerdo y firmas un contrato de compra dentro de un plazo acordado.3
- Un anticipo (retainer). Pueden acordar un anticipo y si se suma al pago, se descuenta de él o se devuelve.3
- Conflictos de interés. Por ejemplo, qué pasa si el agente representa a otros compradores que ofertan por la misma casa, o si hay agencia dual.3
- Disputas. Puede incluir mediación o arbitraje, obligatorios u opcionales, y la renuncia a un juicio con jurado y a demandas colectivas.3
NAR no dicta el tipo de relación, el plazo (puede ser un día, un mes, una casa o un código postal), los servicios ni el tipo o el monto del pago: todo eso se acuerda entre tú y el agente.3
Antes de firmar, punto por punto
1. Pide el acuerdo antes de la primera visita
Antes de recorrer casas
Si tu agente es de NAR y usa el MLS, lo firman antes de recorrer cualquier casa.1
2. Revisa el pago
Al leerlo
Monto o tasa, o cómo se calcula; nada abierto; y que no cobrará más de lo acordado.1
3. Revisa el plazo y cómo terminarlo
Al leerlo
Busca si hay un periodo posterior con pago o un anticipo.3
4. Revisa cómo se resuelven las disputas
Al leerlo
Mira si hay arbitraje obligatorio o renuncia a un juicio con jurado.3
5. Negocia lo que no te convenga
Antes de firmar
La comisión no la fija la ley y es totalmente negociable.1
Cómo negociar el acuerdo
La comisión se puede negociar. Según NAR, el pago de tu agente sigue siendo totalmente negociable,2 y el acuerdo de conciliación exige que el acuerdo escrito diga, con lenguaje visible, que las comisiones no las fija la ley.1 Antes de firmar, NAR recomienda asegurarte de que el acuerdo refleje lo que negociaste y de que entiendes qué servicios recibirás y por cuánto.2
Algunas preguntas para la conversación:
- ¿A quién representa en esta compra, y guarda mis conversaciones en confidencia?5
- ¿Qué servicios exactos incluye su pago?3
- ¿Cuánto cobra y cómo se calcula? ¿Quién lo paga si el vendedor no ofrece nada?1
- ¿Cuánto dura el acuerdo y cómo lo puedo terminar?3
- ¿Hay periodo posterior, anticipo o arbitraje obligatorio?3
Si este es tu caso
Compras por primera vez
Un consejero de vivienda aprobado por HUD puede explicarte el proceso de compra, muchas veces gratis o a bajo costo.8
Prefieres leerlo en español
Según NAR, el acuerdo debe estar escrito en términos que todos entiendan.3 Pide que te expliquen cada parte antes de firmar.
Te preocupa cómo pagar al agente
Puedes aceptar concesiones del vendedor, como que pague tus costos de cierre, y el vendedor puede ofrecer pagarle a tu agente.2
Lo que el acuerdo no cambia
La guía de NAR dice que el acuerdo debe incluir la declaración de Igualdad de Oportunidades de Vivienda.3 Tus derechos bajo la Ley de Vivienda JustaLey de Vivienda Justa (Fair Housing Act)La Ley de Vivienda Justa es la ley federal que prohíbe negarse a vender o rentar una vivienda, o discriminar en sus condiciones, por raza, color, religión, sexo, situación familiar (tener hijos), origen nacional o discapacidad. Aplica a dueños, agentes inmobiliarios, administradores y también a bancos y prestamistas cuando sus prácticas hacen que la vivienda o el crédito no estén disponibles por esos motivos. El origen nacional incluye el idioma y el país de donde vienes, sin importar tu estatus migratorio. Si crees que te discriminaron, puedes presentar una queja ante HUD sin costo; muchos estados añaden protecciones.Ver la definición completa están en la guía de cómo elegir un agente.
NAR también sugiere que estos acuerdos incluyan advertencias sobre el fraude por transferencia electrónicafraude de transferencia electrónica en el cierreEs una estafa contra quienes están por cerrar la compra de una casa. Días antes del cierre, el estafador manda un correo que parece venir de tu agente de bienes raíces o de tu agente de cierre con instrucciones "nuevas" para enviar por transferencia (wire) tu pago inicial o tus costos de cierre a otra cuenta. Si funciona, recuperar el dinero puede ser muy difícil. La CFPB recomienda anotar desde antes el contacto de dos personas de confianza, confirmar con ellas cualquier instrucción usando solo esos números, y no usar teléfonos ni enlaces del correo. Si te pasa, llama de inmediato a tu banco para detener o revertir la transferencia.Ver la definición completa.3 La guía de costos de cierre explica cómo confirmar las instrucciones antes de mandar el dinero del cierre.
Si algo del acuerdo no te queda claro, pregúntaselo a tu agente por escrito antes de firmar. Para preguntas sobre el contrato en tu caso, la asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita es una opción, y un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD puede orientarte sobre el resto de la compra.8
Error: Firmar el acuerdo en la puerta de la primera casa, sin leerlo.
Mejor: Pídelo antes y léelo con calma: debe reflejar lo que negociaste.2
Error: Aceptar un pago escrito como 'lo que ofrezca el vendedor'.
Mejor: El pago debe ser objetivo: un monto, una tasa o cómo se calcula.1
Error: Creer que la comisión es fija por ley.
Mejor: No la fija la ley y es totalmente negociable.1
Error: No leer el plazo ni el periodo posterior.
Mejor: Revisa cómo se termina y si deberías pago al agente después de terminar.3
Error: No revisar los pagos a los agentes en la Declaración de Cierre.
Mejor: Búscalos en la sección H, 'Other', y compáralos con tu acuerdo.7
Qué hacer esta semana
- Pídele a tu agente el acuerdo escrito antes de recorrer casas.1
- Revisa los cuatro puntos sobre el pago: monto o tasa, que sea objetivo, el tope y que es negociable.2
- Lee el plazo, cómo se termina, el periodo posterior, el anticipo y las disputas.3
- Pregunta qué pasa si el vendedor no ofrece pagarle a tu agente, y calcula tu efectivo para cerrar con la herramienta de costos de cierre.2
- Guarda tu copia firmada para compararla con la Declaración de Cierre.6
- Si quieres orientación sobre toda la compra, busca un consejero en la guía de consejeros de vivienda.8
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Tengo que firmar un acuerdo antes de ver casas con un agente?
Si el agente es miembro de NAR y participa en un MLS, sí: el acuerdo de conciliación de NAR exige un acuerdo escrito antes de que recorras cualquier casa, y según NAR aplica a las visitas en persona y a las virtuales en vivo. Las leyes de tu estado también pueden tener sus propias reglas.
¿Necesito firmar algo para entrar a una casa abierta?
Según NAR, no necesitas un acuerdo escrito solo por hablar con un agente en una casa abierta o preguntarle por sus servicios.
¿Cuánto cobra un agente del comprador?
No hay una cifra fija. El acuerdo de NAR exige que sus agentes digan que las comisiones no las fija la ley y son totalmente negociables. Tu acuerdo debe decir el monto o la tasa, o cómo se calcula: según NAR, puede ser 0 dólares, una tarifa fija, un porcentaje o una tarifa por hora.
¿Quién le paga a mi agente, yo o el vendedor?
Depende de lo que se negocie. Según NAR, el vendedor puede ofrecer pagarle a tu agente, aunque esa oferta no se publica en el MLS. Pase lo que pase, tu agente no puede recibir de ninguna fuente más de lo que dice tu acuerdo. Pregúntale qué pasa si el vendedor no ofrece pagar o paga menos.
¿Puedo negociar la comisión de mi agente?
Sí. Según NAR, el pago de tu agente sigue siendo totalmente negociable, y el acuerdo de conciliación exige que el acuerdo escrito lo diga con lenguaje visible. Antes de firmar, NAR recomienda asegurarte de que el acuerdo refleje lo que negociaste.
¿Puedo cancelar el acuerdo con mi agente?
Depende de lo que diga tu acuerdo. Según NAR, puede incluir cómo terminarlo, con causa o sin causa, y un periodo posterior en el que podrías deberle pago al agente si compras una casa poco después de terminar. Léelo antes de firmar y pregunta lo que no entiendas.
¿Mi agente puede decir que sus servicios son gratis?
El acuerdo de NAR prohíbe que sus agentes digan que sus servicios son gratis, salvo que no vayan a recibir ningún pago de ninguna fuente por ellos.
¿Dónde veo cuánto se le pagó a mi agente?
En la Declaración de Cierre. La sección H, 'Other', detalla cada cargo con el nombre de quien lo recibe, en la columna de quien lo paga; en la muestra de la CFPB, ahí aparecen las comisiones de los corredores.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. National Association of REALTORS (documento presentado ante el tribunal) · Corrected Settlement Agreement, Burnett v. National Association of REALTORS, No. 4:19-cv-00332-SRB (W.D. Mo.), Document 1458-1 · nar.realtor · Consultado el 17 de octubre de 2026
- 2. National Association of REALTORS · Homebuyers: What the NAR Settlement Means for You · nar.realtor · Consultado el 17 de octubre de 2026
- 3. National Association of REALTORS · Written Buyer Agreements 101 · nar.realtor · Consultado el 17 de octubre de 2026
- 4. Departamento de Justicia de EE. UU., División Antimonopolio · Statement of Interest of the United States, Burnett v. National Association of REALTORS, No. 4:19-cv-00332-SRB (W.D. Mo.), Document 1603 · justice.gov · Consultado el 17 de octubre de 2026
- 5. CFPB · Find the right home · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.38, Content of disclosures for certain mortgage transactions (Closing Disclosure) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. CFPB · Sample Closing Disclosure · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 8. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 19 minutos de lectura
Closing Disclosure en español: qué revisar antes de firmar
Qué es la Declaración de Cierre (Closing Disclosure), cuándo debe llegarte, qué revisar en cada una de sus cinco páginas y qué costos no pueden subir.
- Cinco páginas, al menos tres días hábiles antes del cierre; los domingos y feriados federales no cuentan, los sábados sí.
- Compárala con tu última Estimación de Préstamo: tasa, APR, pago mensual, penalidad por pago anticipado, pago global y efectivo para cerrar.
- Los cargos del prestamista no pueden subir respecto a la Estimación; el registro y los servicios de la lista pueden subir hasta 10% en conjunto; el exceso se devuelve.
- Comprar casa Costos de cierre: qué incluyen, quién paga y qué puede subir Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos. 14 minutos de lectura
- Comprar casa Cómo comprar casa en Estados Unidos, paso a paso Los nueve pasos para comprar casa: papeles, crédito, presupuesto, ayudas, preaprobación, oferta, inspección, cierre y primer año, con fuentes oficiales. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.