Recorrido final y día del cierre: qué llevar y qué revisar
Cómo hacer el recorrido final de la casa, qué llevar al cierre, qué preguntar antes de firmar, cuándo puedes parar todo y qué guardar después de cerrar.
Verificado con fuentes oficiales el 31 de octubre de 2026 7 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
El día del cierre firmas los papeles que te obligan a pagar el préstamo y que le dan al prestamista el derecho de quedarse con la casa si no pagas. Antes de firmar, haz el recorrido final para confirmar que se hicieron las reparaciones acordadas y que el vendedor dejó lo que prometió. Lleva tu identificación, el cheque de caja o el comprobante de la transferencia y tu Declaración de Cierre. Tómate el tiempo que necesites, no firmes nada en blanco y, si algo no cuadra, para el cierre. Nunca transfieras dinero con instrucciones que te llegaron por correo: confírmalas por teléfono.
Lo más importante
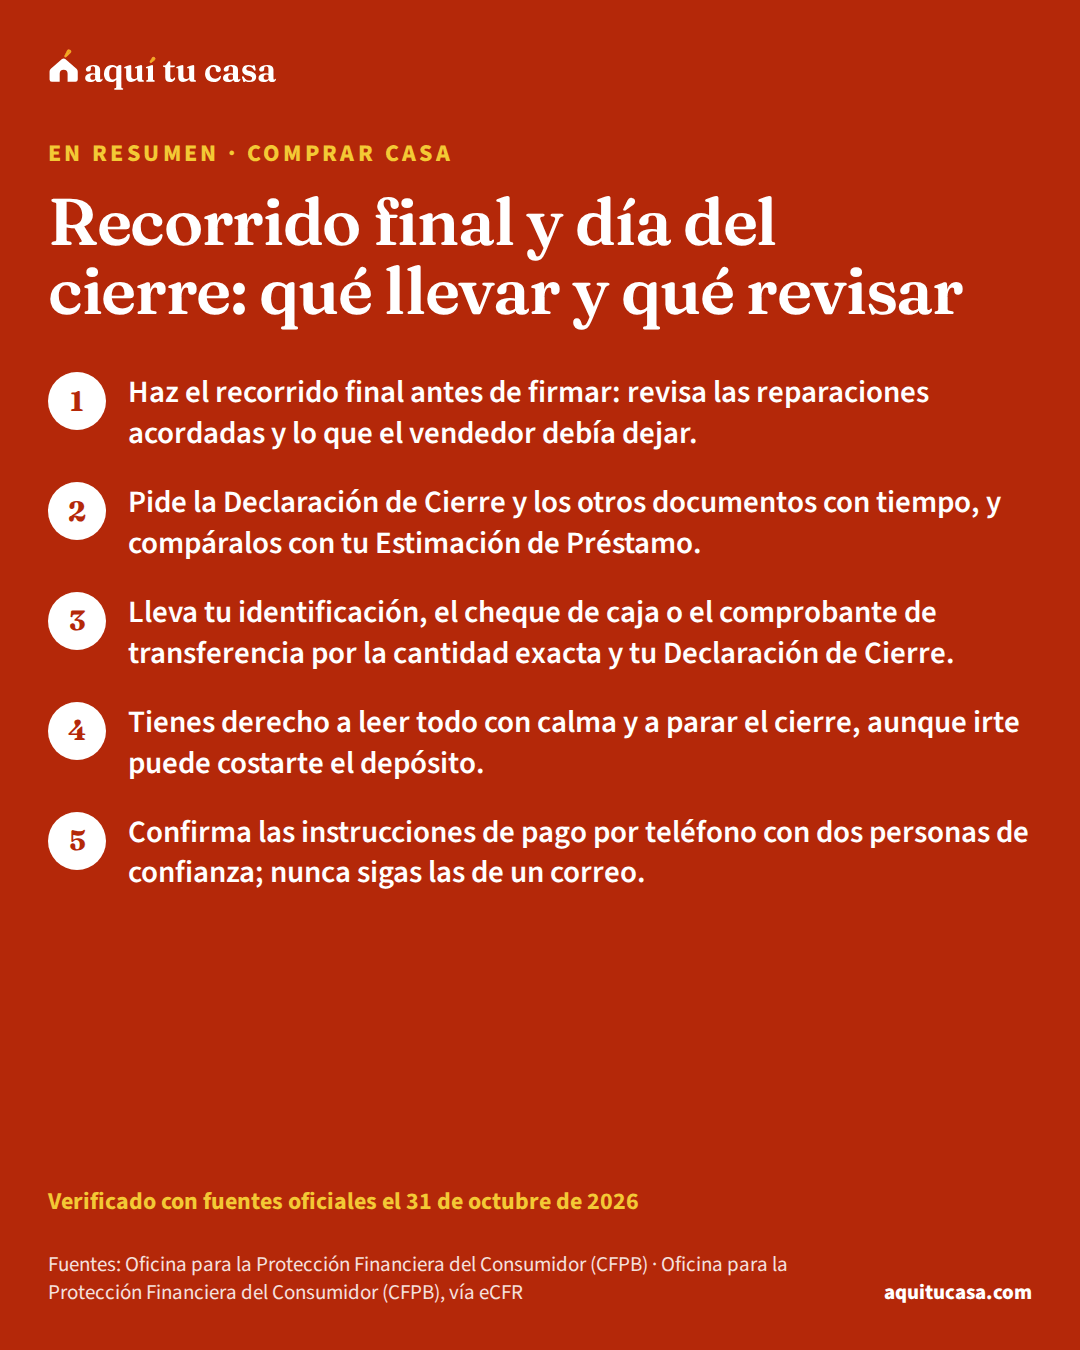
- Haz el recorrido final antes de firmar: revisa las reparaciones acordadas y lo que el vendedor debía dejar.
- Pide la Declaración de Cierre y los otros documentos con tiempo, y compáralos con tu Estimación de Préstamo.
- Lleva tu identificación, el cheque de caja o el comprobante de transferencia por la cantidad exacta y tu Declaración de Cierre.
- Tienes derecho a leer todo con calma y a parar el cierre, aunque irte puede costarte el depósito.
¿Es para ti?
Esta guía es para ti si…
- Ya tienes fecha de cierre para comprar tu casa y quieres llegar preparado.
- Te toca hacer el recorrido final y no sabes qué revisar.
- Quieres saber qué documentos firmas, qué llevar y qué guardar después.
Busca ayuda directa primero si…
- Todavía estás comparando ofertas de préstamo: lee primero «Cómo comparar Estimaciones de Préstamo».
- Ya mandaste dinero a una cuenta que te dieron por correo y nadie contesta: llama hoy a tu banco y lee «Me estafaron, ¿qué hago?».
Llegaste al último paso. El día del cierrecierreEl cierre, también llamado settlement, es el último paso para comprar y financiar una casa: el momento en que tú y las demás partes firman los documentos necesarios. Al firmar te vuelves responsable de pagar la hipoteca. El prestamista envía el dinero del préstamo al agente de cierre, que le paga al vendedor y reparte los costos de cierre; el vendedor firma la escritura que te hace dueño, y los documentos se registran en el condado. Según el estado, todos firman juntos en una mesa o las firmas se reúnen por separado, a veces en línea. Antes de firmar, lee todo y pregunta lo que no entiendas.Ver la definición completa firmas los documentos que te obligan a pagar el préstamo y que le dan al prestamista el derecho de quedarse con la casa si no haces los pagos.1 Por eso vale la pena llegar preparado: revisar la casa una última vez, leer los papeles con tiempo y saber qué hacer si algo no cuadra. Esta guía te lleva desde la semana antes hasta el día después.
La semana antes: pide tus papeles y confirma los detalles
Por ley, tu Declaración de CierreDeclaración de Cierre (Closing Disclosure)La Declaración de Cierre (Closing Disclosure) es un formulario obligatorio de cinco páginas con los detalles finales de la hipoteca que elegiste: los términos del préstamo, tu pago mensual, todos los costos de cierre y cuánto dinero tienes que llevar el día de la firma. El prestamista debe entregártela al menos tres días hábiles antes del cierre, para que la compares con tu Estimación de Préstamo y preguntes por cualquier cambio. Si un número importante cambia, el plazo de tres días vuelve a empezar. Guárdala: la vas a necesitar para tus impuestos.Ver la definición completa debe llegarte tres días hábiles antes del cierre. La CFPB recomienda llamar al prestamista o al agente de cierreagente de cierreEl agente de cierre (en inglés, settlement agent o closing agent) es la persona o empresa que coordina el cierre para que se cumpla todo lo que pide el contrato. Según el lugar, puede ser una compañía de título, una compañía de escrow (en la mayoría de los estados del oeste) o un abogado de cierre (en algunos estados del este). Recibe el dinero del prestamista y el tuyo, le paga al vendedor, reparte los costos de cierre y registra los documentos en el condado. Coordina para todas las partes; no es tu representante personal. Pregúntale cómo pagar el dinero que debes llevar al cierre.Ver la definición completa al menos una semana antes para saber quién te la manda y cómo: por correo electrónico, por correo postal o en un sitio web. Pide también que te manden al mismo tiempo los otros documentos clave: el pagarépagaréEl pagaré (promissory note, o simplemente note) es el documento que firmas en el cierre para prometer que le pagarás el préstamo al prestamista. Describe lo que aceptas: cuánto debes, la tasa de interés, las fechas de pago, el total que pagarás, el plazo, si los pagos pueden cambiar y a dónde enviarlos. Es distinto de la hipoteca o escritura de fideicomiso, el documento que le da al prestamista el derecho de quitarte la casa si no pagas. Algunas condiciones, como una penalidad por pago anticipado, pueden estar en un anexo del pagaré (addendum). Puedes pedir una copia de los documentos antes del cierre para revisarlos.Ver la definición completa, la hipoteca o escritura de fideicomisoescritura de fideicomisoLa escritura de fideicomiso (deed of trust) es, junto con la "hipoteca" (mortgage), uno de los nombres más comunes del documento de garantía (security instrument) que firmas en el cierre. Con él, la casa queda como garantía del préstamo: si no haces los pagos o rompes el acuerdo, el prestamista puede quitarte la casa y venderla para cobrar. Tu firma en este documento debe notarizarse. Es distinto del pagaré, que es tu promesa de pagar. En algunos estados, el prestamista puede hacer la ejecución hipotecaria sin ir a la corte, siguiendo los avisos de una cláusula de "poder de venta" (power of sale) de este documento.Ver la definición completa y la escrituraescrituraLa escritura (deed) es el documento legal con el que el vendedor te pasa la propiedad de la casa. El vendedor la firma en el cierre, lleva los nombres de todos los compradores y recibes una copia. Después, el agente de cierre la registra en la oficina de registros del condado; ese registro avisa al público que ahora tú eres el dueño. Hay varios tipos: la escritura con garantía (warranty deed) da más promesas sobre el título, y la de renuncia (quitclaim deed) no promete nada. No la confundas con el deed of trust, que es el documento de la hipoteca.Ver la definición completa.2
Ten a la mano tu última Estimación de PréstamoEstimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa para compararla. La guía Closing Disclosure en español explica página por página qué revisar en esos tres días.
Antes del cierre, pregúntale a la persona que lo dirige:3
- ¿Qué tengo que llevar?
- ¿Cuánto voy a pagar y cómo? Con cheque de caja o por transferencia.
- ¿Le debo algo al vendedor si decido no cerrar?
Escoge también dos personas de confianza, como tu agente y el agente de cierre. Habla con ellas en persona o por teléfono sobre cómo vas a pagar, y guarda sus números.6 Así, si te llega un correo con un cambio de cuenta, sabes a quién llamar.
El recorrido final: lo que vas a revisar
El recorrido finalrecorrido final (final walk-through)El recorrido final (final walk-through) es la última visita que haces a la casa que vas a comprar, poco antes del cierre y antes de firmar los documentos. Sirve para confirmar que se hicieron las reparaciones que acordaste con el vendedor, que la casa está en las condiciones del contrato, que se quedó lo que el vendedor prometió dejar y que el vendedor ya se mudó. Si algo no está bien, la CFPB recomienda hablar con el vendedor de inmediato. Recuerda que no te comprometes hasta que firmas los documentos del cierre.Ver la definición completa es tu última visita a la casa antes de firmar. La CFPB lo pone antes que cualquier papel: confirma que se repararon las cosas que acordaste con el vendedor y que lo que el vendedor quedó en dejar está en su lugar. Si no, contacta al vendedor de inmediato.1
Lleva al recorrido tu contrato y la lista de reparaciones acordadas. Revisa con calma:
- Las reparaciones. Una por una, las que aparecen en tu contrato o en el acuerdo después de la inspeccióninspección de la casaLa inspección de la casa es una revisión del estado físico de la propiedad que hace un inspector antes de que termines de comprar: techo, cimientos, plomería, electricidad, calefacción y aire, señales de humedad o plagas. Suele ser parte del proceso de compra y la pagas tú, no el prestamista; a diferencia del avalúo, no dice cuánto vale la casa sino qué problemas tiene. Con el informe puedes pedir reparaciones, negociar el precio o retirarte si tu contrato incluye una contingencia de inspección. Algunos programas de ayuda la exigen.Ver la definición completa. Pide los recibos si el vendedor contrató a alguien.
- Lo que se queda. Los aparatos, las lámparas, las cortinas o lo que diga el contrato.
- Lo básico. Que abran y cierren puertas y ventanas, que haya agua caliente, que funcionen la luz, la calefacción o el aire, y que no haya daños nuevos desde tu última visita.
- Que la casa esté vacía, si el contrato dice que el vendedor la entrega así.
Si falta algo, no lo dejes pasar. A veces las cosas cambian en los últimos días: en lugar de reparar, el vendedor te puede dar dinero para tus costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa, lo que se llama crédito del vendedor.1 Si se acuerda un cambio así, pide que quede por escrito y que aparezca en tus papeles antes de firmar.
Ejemplo con números reales
Una pareja en su recorrido final
Un ejemplo en palabras, no un caso real, de qué hacer si falta una reparación.
- Lo que acordaron
- El vendedor cambiaría el calentador de agua antes del cierre
- Lo que encuentran
- El calentador viejo sigue ahí y no hay recibo de trabajo
- Lo que hacen
- Avisan al vendedor de inmediato, por medio de su agente
- La solución que se acuerda
- Un crédito del vendedor para sus costos de cierre, por escrito
- Antes de firmar
- Revisan que el crédito aparezca en su Declaración de Cierre
Las opciones de este ejemplo vienen de la CFPB.1 Usa la calculadora de costos de cierre para ver cómo cambia tu efectivo para cerrar.
Haz la cuenta con tus númerosCostos de cierre
Qué llevar al cierre
La lista de la CFPB para el día del cierre incluye cosas y personas:3
- Un cheque de caja o el comprobante de la transferencia por la cantidad exacta que necesitas para cerrar.
- Tu identificación, como la licencia de conducir.
- Tu Declaración de Cierre, para compararla una vez más con los papeles finales.
- La lista de personas a quienes llamar que preparaste antes.
- Tu chequera, por si hay un cambio de último momento.
- Tu co-prestatarioco-prestatario (co-borrower)Un co-prestatario (co-borrower) es una persona que pide la hipoteca contigo, firma el pagaré y responde por la deuda igual que tú. En un préstamo FHA, todos los prestatarios y co-prestatarios, vivan o no en la casa, deben quedar en el título a su nombre o en un fideicomiso en vida, quedar obligados por el pagaré y firmar los documentos de garantía. No es lo mismo que un cosignatario: según Fannie Mae, el cosignatario firma el pagaré y responde por la deuda, pero no tiene parte de la casa en el título. Los co-prestatarios que no van a vivir en la casa tienen reglas propias.Ver la definición completa o la persona que firma contigo el préstamo.
- Un amigo, asesor o abogado de confianza, si quieres a alguien de tu lado en la mesa.
La calculadora de costos de cierre te ayuda a ver cuánto efectivo necesitas, y la lista de documentos te ayuda a juntar tus papeles.
Del recorrido final a las llaves
1. Pide tus documentos
Una semana antes
Pregunta quién manda la Declaración de Cierre y pide también el pagaré, la hipoteca y la escritura.2
2. Confirma el pago por teléfono
Antes de mandar dinero
Llama a tus dos personas de confianza a los números que guardaste; nunca uses los de un correo.6
3. Haz el recorrido final
Antes de firmar
Revisa las reparaciones acordadas y lo que el vendedor debía dejar.1
4. Lee cada documento
En la mesa del cierre
Compara los números con tu Declaración de Cierre; pregunta lo que no entiendas.1
5. Haz las preguntas finales
Antes de irte
Adónde mandas tus pagos, cómo se pagan el impuesto y el seguro, y a quién llamar después.3
6. Guarda tu paquete
El mismo día
Revisa que tengas la Declaración de Cierre, el pagaré, la hipoteca y la escritura.4
En la mesa: leer, preguntar y, si hace falta, parar
En un cierre hay muchos documentos. Algunos los pide el prestamista y otros la ley. Sin importar quién los pida, tienes derecho a revisarlos todos con calma. No firmes hasta estar seguro de que dicen lo que esperabas.1
¿A quién le preguntas? Si tu duda es sobre la venta, pregúntale a tu agente de bienes raícesagente de bienes raícesUn agente de bienes raíces (en inglés, real estate agent o realtor) es el profesional que te ayuda a comprar o vender una casa. Hay agentes del comprador y agentes del vendedor (listing agents). El del comprador te ayuda a encontrar casas que se ajusten a tus necesidades y a tu presupuesto, te da información sobre vecindarios e impuestos a la propiedad, prepara y presenta tu oferta, negocia con el vendedor y te acompaña hasta el cierre. Su comisión se negocia y no la fija la ley; queda por escrito en el acuerdo que firmas con tu agente. En la Declaración de Cierre aparece en la tabla de contactos, normalmente con su número de licencia del estado.Ver la definición completa o al agente de cierre (la compañía de títulocompañía de títuloUna compañía de título (title company) es una empresa, o su agente autorizado, que puede emitir seguro de título. Revisa los registros públicos para ver si hay problemas con el título de la casa (búsqueda de título), prepara el compromiso de título y emite las pólizas del prestamista y del propietario. En la mayoría de los estados, el cobro por conducir el cierre también forma parte de sus cargos. Si los servicios de título aparecen en la sección C de tu Estimación de Préstamo, puedes buscarlos por tu cuenta. Según la ley federal RESPA, el vendedor no puede obligarte a comprar el seguro de título con una compañía en particular.Ver la definición completa, el oficial de escrow o el abogado). Si es sobre el préstamo, pregúntale a tu prestamista. Si las respuestas no cuadran, la CFPB dice que no tengas miedo de parar el cierre.1
Si los números cambiaron. Algunos costos pueden cambiar un poco. Si cambia algo importante en tu préstamo, recibes una Declaración de Cierre nueva.1 El Reglamento Z dice cuándo te dan un nuevo periodo de espera: si la APRtasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa deja de ser exacta, si cambia el tipo de préstamo o si se agrega una penalidad por pago anticipado.5 Para otros cambios, el prestamista te da la versión corregida a más tardar al cierre, y debe dejarte revisarla durante el día hábil anterior al cierre.5 Pide verla ese día.
Nunca firmes en blanco. Tampoco firmes un papel que diga algo distinto de lo que acordaste.1
Si decides irte. No estás comprometido hasta que firmas. Pero irte tiene costo: podrías perder el depósito de buena fedepósito de garantía (earnest money)El depósito de garantía o de buena fe (earnest money) es el dinero que el comprador entrega al firmar el contrato de compra para demostrar que su oferta va en serio. No se lo queda el vendedor: normalmente lo guarda un tercero neutral (la compañía de título o un agente de cierre) y en el cierre se aplica a tu pago inicial o a los costos de cierre. Si te retiras por una razón que el contrato permite, por ejemplo una contingencia de inspección o de financiamiento, te lo devuelven; si te retiras sin razón válida, puedes perderlo.Ver la definición completa que diste, tener otras consecuencias por romper el contrato y perder los cargos de solicitud o de avalúo que ya pagaste.1 Por eso la CFPB recomienda saber qué dice tu contrato antes de llegar. La guía Depósito de buena fe explica cuándo lo recuperas.
Firmar o parar: qué pesa en cada lado
Quedas obligado
Firmas
- Aceptas pagar el préstamo
- El prestamista puede quedarse con la casa si no pagas
- Recibes la escritura de tu casa
- Te llevas el paquete de documentos
Puede costarte
Paras el cierre
- No estás comprometido hasta firmar
- Podrías perder tu depósito
- Puede haber consecuencias por romper el contrato
- Podrías perder cargos de solicitud o avalúo
Si algo importante no cuadra, pregunta primero; si las respuestas no tienen sentido, parar puede ser mejor que firmar un mal trato.
Cuidado con el dinero del cierre
El dinero del cierre es el blanco favorito de los estafadores. La CFPB advierte que mandan correos falsos haciéndose pasar por tu agente, el agente de cierre o tu abogado, con instrucciones falsas para transferir el dinero.6 Este fraude de transferencia electrónicafraude de transferencia electrónica en el cierreEs una estafa contra quienes están por cerrar la compra de una casa. Días antes del cierre, el estafador manda un correo que parece venir de tu agente de bienes raíces o de tu agente de cierre con instrucciones "nuevas" para enviar por transferencia (wire) tu pago inicial o tus costos de cierre a otra cuenta. Si funciona, recuperar el dinero puede ser muy difícil. La CFPB recomienda anotar desde antes el contacto de dos personas de confianza, confirmar con ellas cualquier instrucción usando solo esos números, y no usar teléfonos ni enlaces del correo. Si te pasa, llama de inmediato a tu banco para detener o revertir la transferencia.Ver la definición completa puede llevarse todos tus ahorros.
Si ya mandaste el dinero a una cuenta falsa, llama a tu banco de inmediato y pide que recupere la transferencia. Después presenta una queja ante el FBI en ic3.gov.6 La guía Fraude de transferencia en el cierre explica cómo funciona esta estafa y qué hacer en las primeras horas.
Si este es tu caso
Es tu primer cierre
Pide los documentos una semana antes y lleva tu Declaración de Cierre para compararla en la mesa.2
Compras con un familiar
Tu co-prestatario debe ir al cierre contigo, con su identificación.3
Prefieres leer en español
Lleva a alguien de confianza a la mesa y pide tiempo para leer; tienes derecho a revisar todo con calma.1
El vendedor no hizo una reparación
Avísale de inmediato; a veces se acuerda un crédito para tus costos de cierre en lugar de la reparación.1
Te llegó un correo con una cuenta nueva
No transfieras nada; llama a tus personas de confianza a los números que guardaste.6

Después del cierre: guarda, cambia y vigila
Ya tienes tus llaves. Ahora, tres cosas:
- Guarda tu paquete completo en un lugar seguro. Revisa que estén los cuatro documentos clave: la Declaración de Cierre, el pagaré, la hipoteca o escritura de fideicomiso y la escritura. Tu Declaración de Cierre te sirve para tus impuestos, para refinanciar y para cuando vendas.4
- Cambia tu dirección con tus bancos y tarjetas, el Departamento de Vehículos, tu seguro, tus otros servicios y el Correo. Ajusta tu presupuesto con las cuotas de la HOA y, si no tienes cuenta de escrowcuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa, con el impuesto a la propiedad y el seguro.3
- Desconfía del correo “urgente”. Tu escritura y los datos del préstamo quedan en el registro público, con tu nombre, tu prestamista, el monto y tu dirección. Algunas compañías usan esos datos para mandarte anuncios o estafas, a veces con el nombre de tu prestamista arriba.4 Si cambia la compañía a la que pagas (el administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa), recibirás un aviso antes.3
La guía Tu primer año como dueño explica lo que viene después.
Errores que salen caros
Error: Saltarte el recorrido final porque ya inspeccionaste la casa.
Mejor: Es tu única oportunidad de confirmar las reparaciones y lo que el vendedor debía dejar antes de firmar.1
Error: Ver los documentos por primera vez en la mesa del cierre.
Mejor: Pide la Declaración de Cierre y los demás documentos con tiempo para revisarlos en casa.2
Error: Firmar rápido porque hay gente esperando.
Mejor: Tienes derecho a leer todo con calma; si algo no cuadra, pregunta o para el cierre.1
Error: Firmar un papel en blanco para llenarlo después.
Mejor: Nunca firmes documentos en blanco o que digan algo distinto de lo acordado.1
Error: Transferir el dinero con las instrucciones de un correo.
Mejor: Confirma el nombre y el número de la cuenta por teléfono, al número que guardaste antes.6
Error: Irte del cierre sin saber qué arriesgas.
Mejor: Lee tu contrato antes: irte puede costarte el depósito y otros cargos.1
Si necesitas ayuda
Si no entiendes un documento o algo cambió y no sabes por qué, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD te puede ayudar gratis o a bajo costo con la compra; búscalo por código postal en el sitio de la CFPB.7 La guía Consejeros de vivienda aprobados por HUD explica qué hacen. Si tienes un problema con el contrato o con el vendedor, busca asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita: la guía Asistencia legal gratuita explica cómo encontrarla.
Qué hacer esta semana
- Llama al prestamista o al agente de cierre y pregunta quién te manda la Declaración de Cierre y cuándo.2
- Pide también el pagaré, la hipoteca y la escritura para leerlos antes.2
- Escribe los nombres y teléfonos de tus dos personas de confianza y guárdalos en tu teléfono.6
- Haz una lista de las reparaciones acordadas para el recorrido final.1
- Pregunta qué llevar, cuánto pagarás y cómo, y si le deberías algo al vendedor si no cierras.3
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué es el recorrido final?
Es la última visita a la casa antes de firmar. La CFPB recomienda usarla para confirmar que se repararon las cosas que acordaste con el vendedor y que lo que el vendedor quedó en dejar sigue ahí. Si algo falta, avísale al vendedor de inmediato.
¿Qué pasa si en el recorrido final veo que no hicieron una reparación?
Contacta al vendedor de inmediato, por medio de tu agente. A veces, en lugar de reparar, el vendedor te da dinero para tus costos de cierre, llamado crédito del vendedor. Pide que cualquier cambio quede por escrito antes de firmar.
¿Qué tengo que llevar al cierre?
Según la lista de la CFPB: tu identificación, un cheque de caja o el comprobante de la transferencia por la cantidad exacta, tu Declaración de Cierre, la lista de personas a quienes llamar, tu chequera por si hay cambios y a tu co-prestatario. Pregunta antes a quien dirige el cierre si necesitas algo más.
¿Puedo irme del cierre sin firmar?
Sí. La CFPB dice que no estás comprometido hasta que firmas. Pero podrías perder tu depósito, tener otras consecuencias por romper el contrato y perder cargos que ya pagaste al prestamista. Lee tu contrato antes para saber qué arriesgas.
¿Me pueden cambiar los números el día del cierre?
Algunos costos pueden cambiar un poco. Si cambia algo importante, recibes una Declaración de Cierre nueva. Si sube la APR más de lo permitido, cambia el tipo de préstamo o se agrega una penalidad por pago anticipado, la ley te da un nuevo periodo de espera antes de cerrar.
Me llegó un correo con una cuenta nueva para mandar el dinero del cierre. ¿Qué hago?
No transfieras nada. Llama a tu agente o al agente de cierre al número que guardaste antes, no al del correo. La CFPB dice que nunca sigas instrucciones que vengan en un correo. Si ya mandaste el dinero, llama a tu banco de inmediato y presenta una queja en ic3.gov.
¿Qué papeles debo guardar después del cierre?
Todo el paquete. La CFPB pide revisar que tengas la Declaración de Cierre, el pagaré, la hipoteca o escritura de fideicomiso y la escritura. La Declaración de Cierre te sirve para tus impuestos, para refinanciar y cuando vendas.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Oficina para la Protección Financiera del Consumidor (CFPB) · Close the deal · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 2. Oficina para la Protección Financiera del Consumidor (CFPB) · Review documents before closing · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 3. Oficina para la Protección Financiera del Consumidor (CFPB) · Your mortgage closing checklist · files.consumerfinance.gov · Consultado el 31 de octubre de 2026
- 4. Oficina para la Protección Financiera del Consumidor (CFPB) · After closing · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 5. Oficina para la Protección Financiera del Consumidor (CFPB), vía eCFR · 12 CFR §1026.19, Certain mortgage and variable-rate transactions (Regulation Z) · ecfr.gov · Consultado el 31 de octubre de 2026
- 6. Oficina para la Protección Financiera del Consumidor (CFPB) · Mortgage closing scams: How to protect yourself and your closing funds · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 7. Oficina para la Protección Financiera del Consumidor (CFPB) · Find a housing counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 19 minutos de lectura
Closing Disclosure en español: qué revisar antes de firmar
Qué es la Declaración de Cierre (Closing Disclosure), cuándo debe llegarte, qué revisar en cada una de sus cinco páginas y qué costos no pueden subir.
- Cinco páginas, al menos tres días hábiles antes del cierre; los domingos y feriados federales no cuentan, los sábados sí.
- Compárala con tu última Estimación de Préstamo: tasa, APR, pago mensual, penalidad por pago anticipado, pago global y efectivo para cerrar.
- Los cargos del prestamista no pueden subir respecto a la Estimación; el registro y los servicios de la lista pueden subir hasta 10% en conjunto; el exceso se devuelve.
- Comprar casa Costos de cierre: qué incluyen, quién paga y qué puede subir Qué son los costos de cierre, cómo leerlos en la Estimación de Préstamo, qué cargos no pueden subir antes de firmar y cómo comparar para pagar menos. 14 minutos de lectura
- Comprar casa Depósito de buena fe (earnest money): cómo protegerlo Qué es el depósito de buena fe al comprar casa, quién lo guarda, cuándo lo recuperas, cuándo lo puedes perder y cómo evitar el fraude al transferirlo. 13 minutos de lectura
- Comprar casa Inspección de la casa: qué revisa y cuándo pedirla Qué es la inspección de la casa, en qué se diferencia del avalúo, cuándo pedirla con una contingencia, radón y plomo, y qué hacer con el informe. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.