Qué documentos compartir con prestamistas y caseros, y cuándo
Qué le das a un prestamista antes y después de la Estimación de Préstamo, qué puede pedir un casero, quién puede ver tu reporte y cómo detectar un fraude.
Verificado con fuentes oficiales el 29 de octubre de 2026 22 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Para recibir una Estimación de Préstamo (Loan Estimate), el prestamista solo puede pedirte seis datos: nombre, ingreso, número de Seguro Social, dirección de la propiedad, valor estimado y monto del préstamo. No puede exigirte talones de pago, W-2 ni un contrato de compra antes de dártela. Los documentos completos van después, cuando le avisas que quieres seguir adelante. Un casero puede revisar tu crédito, tu historial de renta y tus ingresos, pero solo para una solicitud que tú iniciaste, y si te rechaza por un reporte te lo debe decir. Nunca sigas instrucciones de transferencia ni mandes documentos por un correo que no verificaste.
Lo más importante
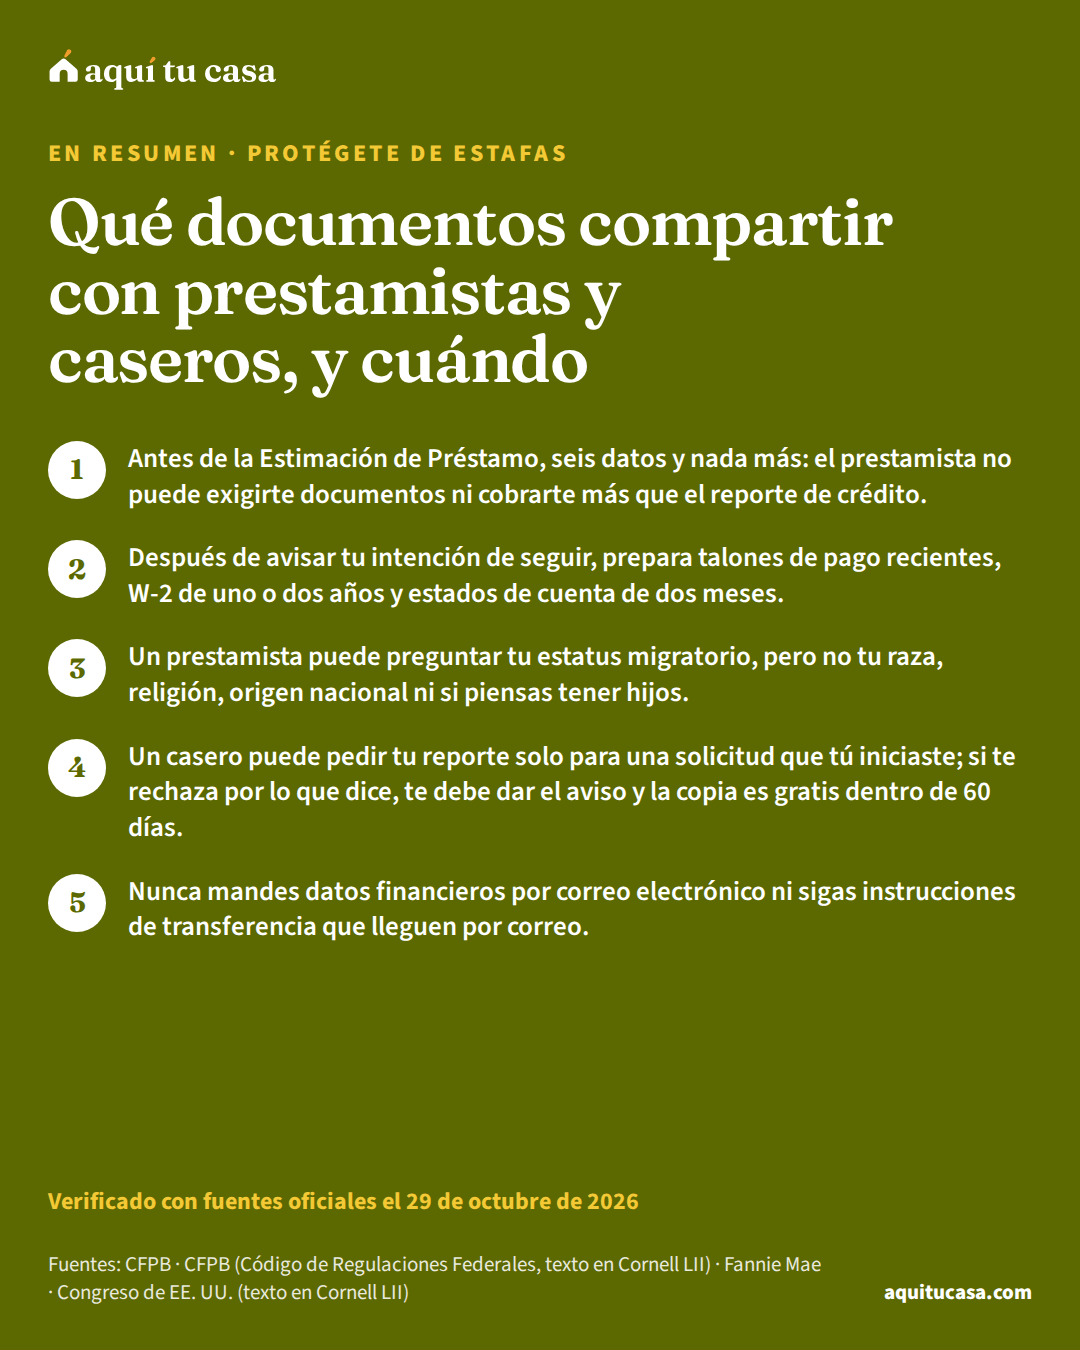
- Antes de la Estimación de Préstamo, seis datos y nada más: el prestamista no puede exigirte documentos ni cobrarte más que el reporte de crédito.
- Después de avisar tu intención de seguir, prepara talones de pago recientes, W-2 de uno o dos años y estados de cuenta de dos meses.
- Un prestamista puede preguntar tu estatus migratorio, pero no tu raza, religión, origen nacional ni si piensas tener hijos.
- Un casero puede pedir tu reporte solo para una solicitud que tú iniciaste; si te rechaza por lo que dice, te debe dar el aviso y la copia es gratis dentro de 60 días.
¿Es para ti?
Esta guía es para ti si…
- Vas a pedir una hipoteca y un prestamista te pide papeles antes de darte una Estimación de Préstamo.
- Vas a rentar y la solicitud pide tu número de Seguro Social, tu pasaporte o tus estados de cuenta.
- Quieres saber quién puede ver tu reporte de crédito y qué preguntas no te pueden hacer.
Busca ayuda directa primero si…
- Ya te robaron la identidad o te estafaron: empieza por la guía de qué hacer si te estafaron y por la de llamadas de impostores.
- Sientes que te trataron distinto por tu origen o tu familia: la guía de discriminación en préstamos explica cómo quejarte.
- Tienes una pregunta sobre tu caso migratorio: esta guía no la responde; un representante acreditado o una oficina de asistencia legal pueden orientarte.
Pedir una hipoteca o rentar una casa significa entregar papeles: tu número de Seguro Social o tu ITIN, tus talones de pago, tus estados de cuenta, tu pasaporte. Compartirlos con quien corresponde, en el momento correcto, es normal. Compartirlos antes de tiempo, o con quien no debe tenerlos, abre la puerta al robo de identidad. Esta guía explica, con las reglas federales y lo que publican las agencias, qué te pueden pedir un prestamista y un casero, cuándo, qué no te pueden preguntar y cómo reconocer cuando algo no está bien.
- Lo único que el prestamista puede exigirte para darte una Estimación de Préstamo
- 6 datos2
- Para que el prestamista te entregue la Estimación después de tu solicitud
- 3 días hábiles1
- Lo que el prestamista está obligado a respetar los términos de la Estimación
- 10 días hábiles5
- Para pedir gratis el reporte con el que un casero te rechazó
- 60 días12
La Estimación de Préstamo: seis datos y nada más
La Estimación de PréstamoEstimación de Préstamo (Loan Estimate)La Estimación de Préstamo (Loan Estimate) es un formulario de tres páginas que recibes del prestamista a los pocos días de solicitar una hipoteca. Resume, con el mismo formato en todos los bancos, los términos del préstamo que te ofrecen: monto, tasa de interés, si la cuota puede cambiar, el pago mensual estimado con impuestos y seguro, los costos de cierre detallados y cuánto dinero necesitas llevar al cierre. Como todos usan el mismo formulario, sirve para comparar ofertas lado a lado. No te obliga a nada: pedirla no es aceptar el préstamo.Ver la definición completa (Loan Estimate) es el formulario de tres páginas que recibes después de solicitar una hipoteca. Todos los prestamistas deben usar el mismo formulario, y eso es lo que te permite comparar ofertas. El prestamista debe entregártela dentro de los tres días hábiles después de recibir tu solicitud. Cuando la recibes, todavía no te ha aprobado ni negado nada.1
¿Y qué es “tu solicitud”? Por el Reglamento Z, para estos préstamos una solicitud son seis datos: tu nombre, tu ingreso, tu número de Seguro Social para obtener tu reporte de crédito, la dirección de la propiedad, un estimado de su valor y el monto del préstamo que buscas.7 La CFPB lo dice en palabras simples: con esos seis datos, el prestamista está obligado a darte la Estimación, y no puede exigirte más. No tienes que entregar un contrato de compra ni documentos que verifiquen tu ingreso.2 Tampoco necesitas un contrato de compra firmado para solicitar.4
Esto importa porque muchas familias escuchan “primero tráigame sus W-2, sus talones y sus estados de cuenta, y luego vemos”. Según la CFPB, un prestamista o un corredor hipotecario no puede exigirte ningún documento como condición para darte la Estimación.3 El Reglamento Z dice lo mismo: no pueden pedirte documentos de verificación antes de entregarla.8 Puedes compartirlos si quieres, y la CFPB dice que suele ser buena idea porque hacen más precisa la Estimación,2 pero la decisión es tuya, y lo mejor es tomarla cuando ya elegiste con quién sigues.
El dinero. Antes de que recibas la Estimación, ni el prestamista ni nadie más puede cobrarte un cargo por tu solicitud, con una sola excepción: un cargo de buena fe y razonable por obtener tu reporte de crédito.8 Y si alguien te da un “estimado” escrito antes de la Estimación oficial, la regla obliga a que diga arriba, en letra de al menos 12 puntos, que tu tasa, tu pago y tus costos reales podrían ser más altos y que pidas una Estimación oficial antes de elegir.8 Un papel con ese aviso no es la Estimación de Préstamo oficial.
Antes y después de tu intención de seguir
Solo los seis datos
Antes de la Estimación
Comparte lo mínimo para comparar y lo completo solo con el prestamista que elegiste.3
Tu intención de seguir adelante
Después de comparar, le dices al prestamista que elegiste que quieres seguir. Eso se llama expresar tu intención de seguir adelante (intent to proceed), y es un paso que das tú: el prestamista no puede suponer que tu silencio significa que sí. Tienes un margen: el prestamista solo está obligado a respetar los términos de la Estimación por 10 días hábiles. Si tardas más, puede darte una Estimación revisada con otros costos.5
A partir de ahí cambia lo que te piden. Según la CFPB, una vez que avisas, por lo general pagas un cargo de solicitud o de avalúo y entregas la documentación completa de tus ingresos, tus bienes y otra información financiera. Si te demoras en entregarla, el prestamista puede tener que retrasar el cierre, y tu bloqueo de tasabloqueo de tasaUn bloqueo de tasa (rate lock o lock-in) significa que tu tasa de interés no cambiará entre la oferta y el cierre, siempre que cierres dentro del plazo acordado y no cambie tu solicitud. Las tasas pueden cambiar a diario; si la tuya no está bloqueada, puede cambiar en cualquier momento. Aun bloqueada, puede cambiar si cambian el monto del préstamo, tu puntaje de crédito, tus ingresos verificados o el avalúo. Extender el bloqueo puede costar dinero, y si las tasas bajan podrías quedarte con la más alta. La primera página de la Estimación de Préstamo dice si tu tasa está bloqueada y hasta cuándo.Ver la definición completa podría vencer.5 Y puedes seguir comparando con otros prestamistas durante todo el proceso.3
Del primer contacto al cierre, qué compartes en cada paso
1. Pide Estimaciones a varios prestamistas
Al empezar
Con los mismos seis datos a cada uno. Pide tres o más y compáralas.5
2. Recibe cada Estimación
Dentro de 3 días hábiles de cada solicitud
Si un prestamista no te la manda, llámalo y pregunta por qué.2
3. Compara y elige
Dentro de 10 días hábiles
Pasado ese plazo, el prestamista puede cambiar los términos.5
Pruébalo con tus númerosComparar préstamos4. Avisa tu intención de seguir
Cuando ya elegiste
Díselo con claridad al prestamista elegido; el silencio no cuenta.5
5. Entrega la documentación completa
Lo antes posible después de avisar
Talones, W-2, estados de cuenta y lo que te pidan para verificar lo que ya diste.9
Pruébalo con tus númerosLista de documentos6. Revisa cualquier Estimación revisada
Si algo cambió
Pregunta qué cambió y por qué. Subestimar los cargos a propósito es ilegal.6
Qué te van a pedir después de avisar
La CFPB explica que, después de tu intención de seguir, el prestamista puede exigirte documentos para verificar lo que ya le dijiste, y que si esos documentos muestran algo distinto puedes recibir una Estimación revisada.3 Qué documentos exactamente depende del tipo de préstamo y de cada prestamista. Las reglas de Fannie Mae, que siguen muchos préstamos convencionales, dan una idea clara de lo típico.
Para el ingreso por empleo, Fannie Mae pide que el talón de pagotalón de pago (pay stub)El talón de pago (pay stub) es el comprobante que recibes con tu pago y que muestra cuánto ganaste antes de las deducciones (pago bruto), lo que te descontaron y lo que te queda (pago neto). Las deducciones incluyen impuestos, como el federal, el del Seguro Social y el de Medicare, y a veces seguro médico o ahorro para el retiro. También muestra los totales del año hasta la fecha. La ley federal de salarios (FLSA) no obliga al empleador a darte talones de pago, pero sí a llevar registros de tus horas y salarios. Para una hipoteca, el prestamista puede pedirte el más reciente.Ver la definición completa más reciente tenga fecha de no más de 30 días antes de la solicitud e incluya tus ganancias acumuladas del año, y que los formularios W-2Formulario W-2El Formulario W-2 (Wage and Tax Statement, comprobante de salarios e impuestos) es el documento que tu empleador debe preparar para cada empleado. Muestra el sueldo que te pagó y los impuestos que te retuvo, como el impuesto sobre el ingreso y los del Seguro Social y Medicare. El empleador lo presenta al gobierno y te manda una copia, en papel o en forma electrónica, en enero o febrero, para que hagas tu declaración de impuestos. Si no te llega o tiene errores, primero pides la corrección a tu empleador; si aun así no lo recibes, el IRS puede ayudarte a conseguirlo.Ver la definición completa cubran el último año o los dos últimos, según tu tipo de ingreso, con tu nombre como empleado. Si no tienes alguno, acepta alternativas como una transcripción de salarios del IRStranscripción de impuestosUna transcripción de impuestos es un resumen oficial y gratis que da el IRS con los datos de tus declaraciones y de tu cuenta tributaria. No es una fotocopia de tu declaración. Hay varios tipos: la de la declaración (tax return transcript) muestra casi todas las líneas del Formulario 1040 tal como lo presentaste y suele cubrir lo que piden los prestamistas hipotecarios; la de cuenta muestra los cambios hechos después; la de salarios e ingresos muestra lo que reportaron tus W-2 y 1099. Se pide en tu cuenta en línea del IRS, por correo, por teléfono o con el Formulario 4506-T.Ver la definición completa, una verificación de empleo por escrito o el último talón del año.9
Para el dinero del pago inicial y el cierre, el prestamista puede pedir una verificación directamente a tu banco o copias de tus estados de cuentaestado de cuenta bancarioEl estado de cuenta bancario es el resumen que te da tu banco o cooperativa de crédito con los movimientos de tu cuenta en un período: depósitos, retiros, pagos y el saldo final. La mayoría lo manda cada mes, en papel o en línea; la ley solo exige un estado mensual cuando hubo al menos una transferencia electrónica ese mes, y si no, puede llegar cada trimestre. Al pedir una hipoteca, el prestamista puede usar tus estados de cuenta para comprobar que tienes dinero para el enganche, el cierre y las reservas. Según Fannie Mae, deben mostrar el nombre del banco, tu nombre, parte del número de cuenta, el período, todos los movimientos y el saldo final.Ver la definición completa. Esos estados deben mostrar el nombre del banco, tu nombre como titular, al menos los últimos cuatro dígitos de la cuenta, el periodo, todos los depósitos y retiros y el saldo final. En una compra cubren los dos meses completos más recientes; en un refinanciamiento, el mes más reciente. Si el último estado tiene más de 45 días, te pedirán uno más nuevo.10 Como los estados muestran todos los depósitos, los depósitos en efectivo pueden generar preguntas: la guía de dinero en efectivo y tu hipoteca explica cómo prepararlos.
Ejemplo con números reales
El expediente típico de una compra, pieza por pieza
Lo que piden las reglas de Fannie Mae para un préstamo convencional; otros préstamos y prestamistas pueden pedir más o distinto.
- Talón de pago más reciente
- De hace no más de 30 días, con el acumulado del año.9
- Formularios W-2
- Del último año o de los dos últimos, con tu nombre.9
- Estados de cuenta
- Los dos meses completos más recientes, con los últimos cuatro dígitos de la cuenta.10
- Si el estado tiene más de 45 días
- Un comprobante más nuevo generado por el banco.10
- Cuándo entregarlo
- Después de avisar tu intención de seguir, no antes.3
La lista de documentos arma tu versión según tu tipo de ingreso y tu número de identificación.
Haz la cuenta con tus númerosLista de documentosUna Estimación revisada no siempre es una mala señal. La CFPB explica que el prestamista puede subir cargos si cambian ciertas circunstancias, por ejemplo si no pudo verificar tus horas extra o tus bonos, o si tu puntaje cambió; lo que es ilegal es subestimar los cargos a propósito para sorprenderte después.6 Cómo leer las dos versiones lo explica la guía de cómo comparar Estimaciones de Préstamo.
Lo que un prestamista no puede preguntarte
Entregar documentos no es lo mismo que contestar cualquier pregunta. El Reglamento B, que aplica la ley de igualdad de crédito, deja que el prestamista pida la información que necesita, con límites claros. No puede preguntar tu raza, tu color, tu religión, tu origen nacionalorigen nacional (national origin)El origen nacional (national origin) es una de las características que protege la Ley de Vivienda Justa. Según el Departamento de Justicia, la discriminación por origen nacional puede basarse en el país donde naciste o en el lugar de donde vienen tus antepasados. La ley prohíbe negarse a venderte o rentarte una vivienda, ponerte condiciones distintas o publicar anuncios con preferencias por tu origen nacional. Según la CFPB, la Ley de Igualdad de Oportunidades de Crédito también prohíbe que un prestamista te discrimine por tu origen nacional cuando pides crédito, como una hipoteca.Ver la definición completa ni tu sexo, salvo excepciones como los datos que el gobierno usa para vigilar que nadie discrimine. No puede preguntar por métodos anticonceptivos ni si piensas tener o criar hijos, aunque sí puede preguntar cuántos dependientes tienes y sus edades. Y no puede preguntar si tu ingreso viene de pensión alimenticia o manutención sin avisarte que no tienes que revelarlo si no quieres que lo cuente.15
El estatus migratorio es distinto. El Reglamento B permite que el prestamista pregunte por tu residencia permanente y tu estatus migratorio,15 y que los considere al decidir.16 Ese permiso tiene límites: la guía de discriminación en préstamos explica dónde termina, qué dicen las fuentes sobre el origen nacional y cómo quejarte. Si tienes ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa en lugar de Seguro Social, recuerda lo que dice el IRS: es un número de 9 dígitos solo para impuestos federales, no da ni cambia un estatus migratorio y no sirve como identificación fuera del sistema de impuestos.21 Pregunta al prestamista desde el principio qué acepta.
Lo que un casero puede pedir y revisar
Para rentar, el proceso es más corto, pero también entregas datos personales. Según la CFPB, muchos arrendadores usan un informe de selección de inquilinosreporte de selección de inquilinosUn reporte de selección de inquilinos (tenant screening report) es un informe que muchos dueños usan para decidir si te rentan y cuánto pedirte de depósito. Lo preparan empresas especializadas y puede incluir tu reporte de crédito, tu historial de renta con casos de desalojo y demandas, tu empleo, antecedentes penales y una calificación o recomendación. No es lo mismo que un reporte de crédito. Si el dueño te niega la vivienda, o te pide más depósito o más renta, por algo del reporte, la ley federal le obliga a avisarte, decirte qué empresa lo hizo y explicarte tu derecho a una copia gratis y a disputar errores.Ver la definición completa para decidir si te rentan y cuánto cobrarte de depósito. Ese informe puede incluir tu reporte de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa, tu historial de renta con desalojos y demandas, la verificación de tu empleo y tus antecedentes penales.12 Las empresas que los hacen verifican también tu identidad y tus ingresos, y la mayoría no tiene nada sobre ti hasta que solicitas una vivienda o autorizas al casero a pedir el informe.13
Un detalle que cuesta dinero: según la CFPB, los arrendadores pueden pedir tu reporte de crédito como consulta duraconsulta duraUna consulta dura (hard inquiry) es cuando un prestamista revisa tu informe de crédito porque solicitaste un préstamo o una tarjeta, para decidir si te aprueba. Puede afectar tu puntaje, porque la mayoría de los modelos de puntaje miran qué tan seguido y qué tan recientemente pides crédito, y la pueden ver otras empresas que compran tu informe. Una sola consulta tiene poco efecto. Además, los modelos toman en cuenta que comparas precios: varias consultas para el mismo tipo de préstamo, como una hipoteca, dentro de un periodo corto suelen contar como una sola.Ver la definición completa, lo que puede bajar tu puntaje, algo que pesa si mandas varias solicitudes a la vez.13 Pregunta antes de solicitar cómo revisan el crédito. Qué puedes ofrecer si no tienes número de Seguro Social ni historial lo explica la guía de cómo rentar sin Seguro Social ni crédito.
Las preguntas tienen límites también aquí. La Ley de Vivienda JustaLey de Vivienda Justa (Fair Housing Act)La Ley de Vivienda Justa es la ley federal que prohíbe negarse a vender o rentar una vivienda, o discriminar en sus condiciones, por raza, color, religión, sexo, situación familiar (tener hijos), origen nacional o discapacidad. Aplica a dueños, agentes inmobiliarios, administradores y también a bancos y prestamistas cuando sus prácticas hacen que la vivienda o el crédito no estén disponibles por esos motivos. El origen nacional incluye el idioma y el país de donde vienes, sin importar tu estatus migratorio. Si crees que te discriminaron, puedes presentar una queja ante HUD sin costo; muchos estados añaden protecciones.Ver la definición completa prohíbe negarse a rentar o vender, o hacer que una vivienda “no esté disponible”, por raza, color, religión, sexo, situación familiar u origen nacional, y también por discapacidad; prohíbe los anuncios que muestran una preferencia por esas razones; y prohíbe decirte que una vivienda no está disponible cuando sí lo está.17 Si un casero te pide documentos que no le pide a otros, o te dice que “ya se rentó” después de ver tu apellido, guarda los mensajes: la guía de discriminación en la vivienda explica cómo denunciar. Sobre el estatus migratorio, la regla depende de tu estado; la guía de tu estatus migratorio y tu arrendador explica lo que dicen las fuentes.
Algunos estados exigen al casero avisarte antes de investigarte. En Washington, por ejemplo, la ley dice que antes de obtener cualquier información sobre ti el casero debe avisarte por escrito, o con un aviso a la vista, qué tipos de información va a consultar y, si usa un informe de consumidor, el nombre y la dirección de la agencia y tu derecho a una copia gratis y a disputarla; solo puede cobrarte el informe si te dio ese aviso; si te rechaza debe darte las razones por escrito; y si no cumple puede responder ante ti por hasta cien dólares.18 En otros estados las reglas son distintas o no existen; una oficina de asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa gratuita conoce las de tu zona.
Quién puede ver tu reporte: la ley FCRA
Tu reporte de crédito no está abierto a cualquiera. La Ley de Informes de Crédito Justos (FCRA) dice que una agencia de informes puede entregarlo solo con un fin permitido: por ejemplo, con tus instrucciones por escrito; a quien tenga razón para creer que lo usará en una transacción de crédito contigo, como un prestamista; o a quien tenga una necesidad comercial legítima en relación con una transacción que tú iniciaste, como el casero al que le mandaste una solicitud. Y nadie puede usar u obtener tu reporte para otro fin.11
En la práctica, eso significa dos cosas. Un prestamista al que le diste tus seis datos tiene un fin permitido; un casero al que le pediste rentar, también. Pero un “dueño” que te pide tu número de Seguro Social por mensaje antes de enseñarte la vivienda, o una “empresa” que te promete una aprobación si le mandas tus documentos primero, no te ha demostrado quién es ni para qué quiere tus datos. Si quieres saber quién ha visto tu reporte, la guía de cómo leer tu reporte de crédito explica dónde aparecen las consultas.
Si te rechazan por un reporte
Si un casero te niega la vivienda, te exige un codeudorcosignatarioUn cosignatario (co-signer) es una persona que firma el préstamo o la cuenta de crédito de otra para respaldarla, y con eso queda responsable de la deuda. Si quien pidió el préstamo no paga, el acreedor puede cobrarle al cosignatario hasta la deuda completa, más cargos por atraso o de cobranza, sin intentar cobrarle primero al deudor, y el atraso puede aparecer en su historial de crédito. Una regla federal de la FTC pide que, antes de firmar, reciba un aviso por escrito que explica estos riesgos. En una hipoteca, según Fannie Mae, el cosignatario firma el pagaré y responde por la deuda junto con quien pide el préstamo, pero no es dueño de la casa según el título.Ver la definición completa, o te pide un depósito o una renta más altos que a otros por lo que dice un reporte, eso es una acción adversa. Según la CFPB, el aviso de acción adversaaviso de acción adversaUn aviso de acción adversa es la notificación que recibes cuando una empresa te niega crédito o toma otra decisión en tu contra sobre tu solicitud o tu cuenta. Según la ley federal, el prestamista debe darte las razones principales o decirte cómo pedirlas. Si la decisión se basó en un reporte de crédito u otro reporte del consumidor, la empresa también debe darte el puntaje que se usó, el nombre y los datos de contacto de la agencia que dio el reporte, y explicarte tu derecho a una copia gratis de ese reporte y a disputar errores. La agencia no tomó la decisión y no puede decirte por qué se tomó.Ver la definición completa puede darse por escrito, de palabra o por vía electrónica; debe traer el nombre, la dirección y el teléfono de la empresa del informe; y debe explicarte tu derecho a una copia gratis si la pides dentro de los 60 días y a disputar lo que esté mal. La empresa por lo general tiene 30 días para investigar tu disputa, y en algunos casos 45.14 Puedes también preguntarle al casero qué dato fue el problema, por si puedes explicarlo, y si crees que no cumplieron, presentar una queja ante la CFPB en línea o al (855) 411-CFPB (2372).14 Cómo escribir la disputa lo explica la guía de cómo disputar errores.
Señales de que algo no está bien
Los papeles que entregas para una hipoteca o una renta son justo lo que un ladrón de identidad quiere. La CFPB advierte que hay estafadores que se hacen pasar por la FTC, por la CFPB, por otras agencias y por tu banco, y pide que contactes a los bancos y a las agencias solo con sitios y teléfonos oficiales. La FTC nunca te amenaza ni te dice que transfieras tu dinero para “protegerlo”.19 Las llamadas y mensajes de impostores tienen su propia guía.
En el cierre de una compra, el riesgo mayor es el fraude de transferencia electrónicafraude de transferencia electrónica en el cierreEs una estafa contra quienes están por cerrar la compra de una casa. Días antes del cierre, el estafador manda un correo que parece venir de tu agente de bienes raíces o de tu agente de cierre con instrucciones "nuevas" para enviar por transferencia (wire) tu pago inicial o tus costos de cierre a otra cuenta. Si funciona, recuperar el dinero puede ser muy difícil. La CFPB recomienda anotar desde antes el contacto de dos personas de confianza, confirmar con ellas cualquier instrucción usando solo esos números, y no usar teléfonos ni enlaces del correo. Si te pasa, llama de inmediato a tu banco para detener o revertir la transferencia.Ver la definición completa. La CFPB ha advertido que los estafadores mandan correos falsos imitando al agente de bienes raíces, al agente de cierre o a un representante legal, con instrucciones falsas para transferir el dinero del cierre. Su regla es simple: nunca sigas instrucciones de transferencia que lleguen por correo; verifica el nombre y el número de la cuenta en persona o con el teléfono que acordaste antes; no mandes información financiera por correo electrónico; y si ya transferiste, llama a tu banco de inmediato y pide que reviertan la transferencia.20
Si ya diste tus datos a quien no debías, la CFPB dice que cierres las cuentas afectadas, lo reportes en IdentityTheft.gov y pongas una alerta de fraudealerta de fraudeUna alerta de fraude es una nota en tu archivo de crédito que obliga a los acreedores que revisan tu informe a confirmar tu identidad antes de abrir una cuenta nueva, darte otra tarjeta o subir tu límite de crédito. Basta pedirla a una de las compañías nacionales de informes de crédito, que debe avisar a las demás. La alerta inicial es para quien sospecha que es o va a ser víctima de fraude o robo de identidad, y dura un año, salvo que pidas quitarla antes. La alerta extendida requiere un reporte de robo de identidad y dura siete años. Al ponerla, tienes derecho a copias gratis de tu informe.Ver la definición completa o un congelamiento de créditocongelamiento de créditoEl congelamiento de crédito (security freeze o credit freeze) impide que nuevos acreedores vean tu archivo de crédito, y así ayuda a que un ladrón de identidad no abra cuentas nuevas a tu nombre. Por ley es gratis ponerlo y quitarlo, y debes pedirlo por separado a cada una de las tres compañías nacionales de informes de crédito. Mientras está activo, pocos pueden ver tu archivo, como los acreedores de las cuentas que ya tienes, y tú puedes seguir revisando tus informes. No afecta tu puntaje. Como los acreedores casi nunca dan crédito sin ver tu archivo, también te frena a ti; puedes levantarlo gratis por un tiempo cuando lo necesites.Ver la definición completa. La alerta obliga a los acreedores a confirmar que eres tú antes de abrir una cuenta nueva. El congelamiento es gratis en las tres agencias nacionales e impide que nuevos acreedores vean tu expediente; eso sí, no aplica a quien pide tu reporte para empleo, selección de inquilinos o seguros, así que un casero podría seguir viéndolo.19
Si este es tu caso
Si este es tu caso
Tienes ITIN, no Seguro Social
El ITIN es un número solo para impuestos federales y no sirve como identificación.21 Pregunta al prestamista o al casero qué acepta antes de entregar nada; la guía de préstamos con ITIN explica quién presta con él.
Nunca has tenido crédito aquí
La mayoría de las empresas de selección no tiene nada sobre ti hasta que solicitas.13 Lleva identificación, comprobantes de ingreso y referencias, y pregunta si harán una consulta dura.
Vas a rentar y te piden muchos papeles
El casero puede revisar crédito, historial de renta, empleo e ingresos para una solicitud que tú iniciaste.12 Entrégalos solo después de ver la vivienda y verificar a la empresa.
Prefieres entender todo en español
Un consejero de vivienda aprobado por HUD puede revisar contigo qué te piden y por qué, muchas veces gratis o a bajo costo.22
Errores que cuestan caro
Error: Entregar talones, W-2 y estados de cuenta a cinco prestamistas para «ver quién da más».
Mejor: Da los seis datos a cada uno, compara las Estimaciones y entrega los documentos completos solo al que elegiste.3
Error: Pagar un cargo de solicitud o de avalúo antes de recibir la Estimación.
Mejor: Antes de la Estimación solo pueden cobrarte el reporte de crédito.8
Error: Dejar pasar semanas sin avisar con qué prestamista sigues.
Mejor: Los términos de la Estimación solo se respetan por 10 días hábiles, y tu silencio no cuenta como intención.5
Error: Mandar copia del pasaporte o del Seguro Social a un «dueño» que no te ha enseñado la vivienda.
Mejor: Un casero revisa tu reporte para una solicitud que tú iniciaste; haz la solicitud formal con una empresa que puedas verificar.11
Error: Seguir las instrucciones de transferencia de un correo «del agente de cierre».
Mejor: Confirma nombre y número de cuenta por el teléfono que acordaste antes; nunca sigas instrucciones que lleguen por correo.20
Error: Aceptar un rechazo o un depósito más alto sin preguntar.
Mejor: Pide el aviso de acción adversa y tu copia gratis del reporte dentro de los 60 días.14
Qué hacer esta semana
- Escribe en un papel tus seis datos para la Estimación y pídesela a tres o más prestamistas con esos datos, sin documentos.25
- Anota el teléfono verificado de cada prestamista, de tu agente y de tu agente de cierre antes de que llegue cualquier correo.20
- Arma tu carpeta de documentos con la lista de abajo, para tenerla lista el día que avises tu intención de seguir.910
- Si vas a rentar, pregunta a cada casero qué consulta y si hará una consulta dura antes de mandar la solicitud.13
- Si te rechazan por un reporte, pide el aviso y tu copia gratis dentro de los 60 días.14
- Si quieres que alguien revise contigo lo que te piden, habla con un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD o con una oficina de asistencia legal gratuita.22
Tus números
Empezamos con el valor típico de una casa en Estados Unidos. Pon el precio que buscas.
Ajustar detalles avanzados
FHA
Pago mensual estimado
$2,759
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $11,645 (3.5%)
- Seguro hipotecario
- $147 al mesPrima anual de FHA · todo el plazo
- Seguro o cargo inicial
- $5,618Seguro hipotecario inicial de FHA · sumado al préstamo
- Pagado en 5 años
- $141,609
- Saldo a los 5 años
- $308,088
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Pago inicial mínimo de 3.5% con puntaje de 580 o más; entre 500 y 580 se exige al menos 10%.Vigente desde el 14 de septiembre de 2016 · Fuente ↗
- Seguro hipotecario: 1.75% inicial más una prima anual; con menos de 10% de pago inicial dura todo el plazo.Vigente desde el 20 de marzo de 2023 · Fuente ↗
- Solo ciudadanos, residentes permanentes y ciudadanos de los Estados Libremente Asociados; los residentes no permanentes dejaron de ser elegibles.Vigente desde el 25 de mayo de 2025 · Fuente ↗
Convencional, 3% de pago inicial
Pago mensual estimado
$2,747
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $9,981 (3%)
- Seguro hipotecario
- $161 al mesPMI (ejemplo) · termina hacia el año 13
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $140,854
- Saldo a los 5 años
- $304,358
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 5% de pago inicial
Pago mensual estimado
$2,698
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $16,635 (5%)
- Seguro hipotecario
- $158 al mesPMI (ejemplo) · termina hacia el año 12
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $137,950
- Saldo a los 5 años
- $298,082
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
Convencional, 20% de pago inicial
Pago más bajoPago mensual estimado
$2,202
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $66,540 (20%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $108,184
- Saldo a los 5 años
- $251,017
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Fannie Mae pide un puntaje mínimo de 620 en préstamos de tasa fija evaluados a mano; su sistema automático (DU) no fija un mínimo.Vigente desde el 22 de abril de 2026 · Fuente ↗
- Seguro hipotecario privado (PMI) con menos de 20% de pago inicial; se cancela solo al llegar a 78% del valor original.Vigente desde el 1 de enero de 2024 · Fuente ↗
- Fannie Mae compra préstamos a residentes permanentes y no permanentes con presencia legal, en las mismas condiciones que a ciudadanos; el prestamista verifica el estatus.Vigente desde el 28 de julio de 2015 · Fuente ↗
VA
Pago mensual estimado
$2,702
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- $7,153Cargo de financiamiento VA · sumado al préstamo
- Pagado en 5 años
- $138,137
- Saldo a los 5 años
- $320,517
- Límite del condado
- Busca tu condado para ver el límite
Reglas y notas
- Requisitos de servicio militar según la época; debes cumplir los estándares de crédito de VA y de tu prestamista.Vigente desde el 22 de septiembre de 2026 · Fuente ↗
- Sin pago inicial si el precio no supera el avalúo; cargo de financiamiento de 2.15% en el primer uso sin pago inicial (exentos: cero). Sin seguro hipotecario mensual.Vigente desde el 7 de abril de 2023 · Fuente ↗
- Hasta el límite conforme sin pago inicial en la mayoría de las zonas; más con pago inicial.Vigente desde el 7 de enero de 2026 · Fuente ↗
USDA
Pago mensual estimado
$2,773
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $0 (0%)
- Seguro hipotecario
- $97 al mesCuota anual USDA · todo el plazo
- Seguro o cargo inicial
- $3,327Cargo inicial USDA · sumado al préstamo
- Pagado en 5 años
- $142,404
- Saldo a los 5 años
- $316,909
- Límite del condado
- Sin límite por condado
Reglas y notas
- Casa en zona rural elegible e ingreso dentro del límite del área; financia el precio completo para quien califica.Vigente desde el 9 de diciembre de 2013 · Fuente ↗
- Cargo inicial de 1% y cuota anual de 0.35% del saldo.Vigente desde el 1 de octubre de 2026 · Fuente ↗
- El puntaje lo fija cada prestamista.
- Pide comprobar que eres ciudadano de EE. UU., nacional no ciudadano o extranjero calificado («qualified alien»), según la regla federal.Vigente desde el 29 de noviembre de 2022 · Fuente ↗
Préstamo con ITIN (ejemplo)
EjemploPago mensual estimado
$2,315
Capital e interés, impuesto, seguro de la casa y seguro hipotecario.
- Pago inicial
- $49,905 (15%)
- Seguro hipotecario
- No lleva
- Seguro o cargo inicial
- No lleva
- Pagado en 5 años
- $114,945
- Saldo a los 5 años
- $266,705
- Límite del condado
- Sin límite por condado
Reglas y notas
- No es un programa federal: cada prestamista fija pago inicial, tasa y documentos. El 15% es solo un ejemplo; las tasas suelen ser más altas.
- Suelen pedir declaraciones de impuestos con ITIN de los últimos dos años y más ahorros de reserva; compara varios prestamistas.
Estimado educativo, no una oferta de préstamo. Misma tasa para todos los programas (la real cambia); el seguro de la casa es un ejemplo (0.5% del valor al año) y el PMI también (0.6% al año). Las reglas citadas tienen fecha; verifica con tu prestamista.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo pedir una Estimación de Préstamo sin dar mi número de Seguro Social?
El número de Seguro Social es uno de los seis datos que forman la solicitud, porque con él el prestamista pide tu reporte de crédito. Si tienes ITIN en lugar de Seguro Social, pregunta al prestamista qué acepta: el IRS aclara que el ITIN sirve solo para impuestos federales y no como identificación. La guía de préstamos con ITIN explica qué prestamistas trabajan con ese número.
El prestamista me pide mis W-2 y talones antes de darme la Estimación. ¿Es legal?
Según la CFPB, un prestamista o corredor no puede exigirte ningún documento como condición para darte la Estimación de Préstamo, y el Reglamento Z prohíbe pedir documentos de verificación antes de entregarla. Puedes compartirlos si quieres, porque hacen más precisa la Estimación, pero no te los pueden exigir en ese momento.
¿Qué me pueden cobrar antes de la Estimación?
Por el Reglamento Z, antes de que recibas la Estimación nadie puede cobrarte un cargo por tu solicitud, salvo un cargo de buena fe y razonable por obtener tu reporte de crédito. Los cargos de solicitud o de avalúo llegan después, cuando avisas que quieres seguir adelante.
¿Cuántos días tengo para decidir con qué prestamista sigo?
La CFPB explica que el prestamista solo está obligado a respetar los términos de la Estimación por 10 días hábiles, y que no puede suponer que tu silencio significa que quieres seguir. Si pasa más tiempo, puede darte una Estimación revisada con otros costos.
¿Un casero puede pedirme mi reporte de crédito y mis estados de cuenta?
Sí. La ley federal de informes de crédito permite entregar tu reporte a quien tiene una necesidad comercial legítima en una transacción que tú iniciaste, como tu solicitud de renta. Según la CFPB, las empresas de selección de inquilinos verifican crédito, historial de renta, identidad, ingresos y empleo. Lo que cada casero pide varía; en algunos estados, como Washington, debe avisarte antes qué va a consultar.
¿Me pueden preguntar mi estatus migratorio?
Un prestamista sí: el Reglamento B le permite preguntar por tu residencia permanente y tu estatus migratorio y considerarlos. Lo que no puede es preguntarte tu raza, color, religión, origen nacional o sexo, salvo para vigilar el cumplimiento de la ley. Para los caseros, la regla depende de tu estado; la guía sobre tu estatus migratorio y tu arrendador explica lo que dicen las fuentes.
Un casero me rechazó y no sé por qué. ¿Qué hago?
Si usó un reporte, la ley federal lo obliga a decírtelo y a darte el nombre, la dirección y el teléfono de la empresa. Pide tu copia gratis dentro de los 60 días, revísala y disputa lo que esté mal; la empresa suele tener 30 días para investigar. También puedes preguntarle al casero qué dato fue el problema.
Recibí un correo del agente de cierre con nuevas instrucciones para transferir mi dinero. ¿Qué hago?
No lo sigas. La CFPB ha advertido que los estafadores imitan los correos del agente de bienes raíces o del agente de cierre con instrucciones falsas. Llama al teléfono que acordaste antes y confirma el nombre y el número de cuenta en persona o por esa llamada. Si ya transferiste, contacta a tu banco de inmediato y pide que reviertan la transferencia.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What is a Loan Estimate? · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 2. CFPB · What information do I have to provide a lender in order to receive a Loan Estimate? · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 3. CFPB · Can a lender make me provide documents like my W-2 or pay stub in order to give me a Loan Estimate? · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 4. CFPB · My loan officer says that I can't apply for a mortgage loan and receive a Loan Estimate until I can provide a copy of a signed purchase contract, is that correct? · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 5. CFPB · My loan officer said that I need to express my 'Intent to Proceed' in order for my mortgage loan application to move forward. What does that mean? · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 6. CFPB · I received a revised Loan Estimate from my lender showing a higher interest rate and increased closing costs. What does this mean? · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 7. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.2, Definitions and rules of construction · law.cornell.edu · Consultado el 29 de octubre de 2026
- 8. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.19, Certain mortgage and variable-rate transactions · law.cornell.edu · Consultado el 29 de octubre de 2026
Ver las 14 fuentes restantes
- 9. Fannie Mae · Selling Guide B3-3.1-02, Standards for Employment Documentation · selling-guide.fanniemae.com · Consultado el 29 de octubre de 2026
- 10. Fannie Mae · Selling Guide B3-4.2-01, Verification of Deposits and Assets · selling-guide.fanniemae.com · Consultado el 29 de octubre de 2026
- 11. Congreso de EE. UU. (texto en Cornell LII) · Fair Credit Reporting Act, 15 U.S.C. §1681b, Permissible purposes of consumer reports · law.cornell.edu · Consultado el 29 de octubre de 2026
- 12. CFPB · What is a tenant screening report? · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 13. CFPB · List of consumer reporting companies · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 14. CFPB · What should I do if my rental application is denied because of a tenant screening report? · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 15. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation B, 12 CFR §1002.5, Rules concerning requests for information · law.cornell.edu · Consultado el 29 de octubre de 2026
- 16. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation B, 12 CFR §1002.6, Rules concerning evaluation of applications · law.cornell.edu · Consultado el 29 de octubre de 2026
- 17. Congreso de EE. UU. (texto en Cornell LII) · Fair Housing Act, 42 U.S.C. §3604, Discrimination in the sale or rental of housing · law.cornell.edu · Consultado el 29 de octubre de 2026
- 18. Legislatura del estado de Washington · RCW 59.18.257, Screening of prospective tenants · app.leg.wa.gov · Consultado el 29 de octubre de 2026
- 19. CFPB · What do I do if I am a victim of identity theft? · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 20. CFPB · Mortgage Closing Scams: How to protect yourself and your closing funds · consumerfinance.gov · Consultado el 29 de octubre de 2026
- 21. IRS · Individual Taxpayer Identification Number (ITIN) · irs.gov · Consultado el 29 de octubre de 2026
- 22. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 29 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.

Comprar casa 16 minutos de lectura
Cómo comparar Estimaciones de Préstamo, página por página
Cómo leer y comparar dos o tres Estimaciones de Préstamo lado a lado: qué mirar en cada página, qué puede cambiar y cómo negociar con el prestamista.
- La Estimación de Préstamo es el mismo formulario de tres páginas en todos los prestamistas: por eso sirve para comparar.
- Pide al menos tres, para el mismo tipo de préstamo y en días cercanos; antes de recibirlas solo te pueden cobrar el informe de crédito.
- Compara lo que controla el prestamista: secciones A, B y J de la página 2, y el costo de cinco años, el APR y el TIP de la página 3.
- Rentar Cómo rentar sin Seguro Social ni historial de crédito Qué puede pedir un arrendador, qué puedes ofrecer en lugar del SSN y del crédito, cuánta renta cabe en tu ingreso y tus derechos si te rechazan. 11 minutos de lectura
- Rentar Tu estatus migratorio y tu arrendador: qué puede preguntar Qué puede preguntarte el arrendador sobre tu estatus migratorio, qué te protege, qué estados prohíben esas preguntas y qué hacer si te amenazan. 10 minutos de lectura
- Protégete de estafas Discriminación en préstamos: tus derechos y cómo quejarte Qué prohíbe la ley cuando pides un préstamo o una hipoteca, qué sí te pueden preguntar, incluido tu estatus migratorio, y cómo quejarte ante la CFPB o HUD. 12 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.