Tu reembolso de impuestos: cuándo llega, adelantos y estafas
Cuánto tarda el reembolso del IRS, qué cuestan los adelantos y cheques del preparador, cómo reconocer a un preparador fantasma y dónde revisarlo.
Verificado con fuentes oficiales el 31 de octubre de 2026 13 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Según el IRS, un reembolso de una declaración presentada por vía electrónica tarda típicamente 3 semanas, y uno por correo 6 semanas o más; si reclamas el EITC o el crédito adicional por hijos, no llega antes de mediados de febrero. Lo revisas en "¿Dónde está mi reembolso?" en IRS.gov, en la aplicación del IRS o al 800-829-1954. Un "adelanto" del preparador es un préstamo que pagas aunque tu reembolso salga menor, y un preparador que no firma tu declaración ni pone su PTIN es una señal de alerta.
Lo más importante
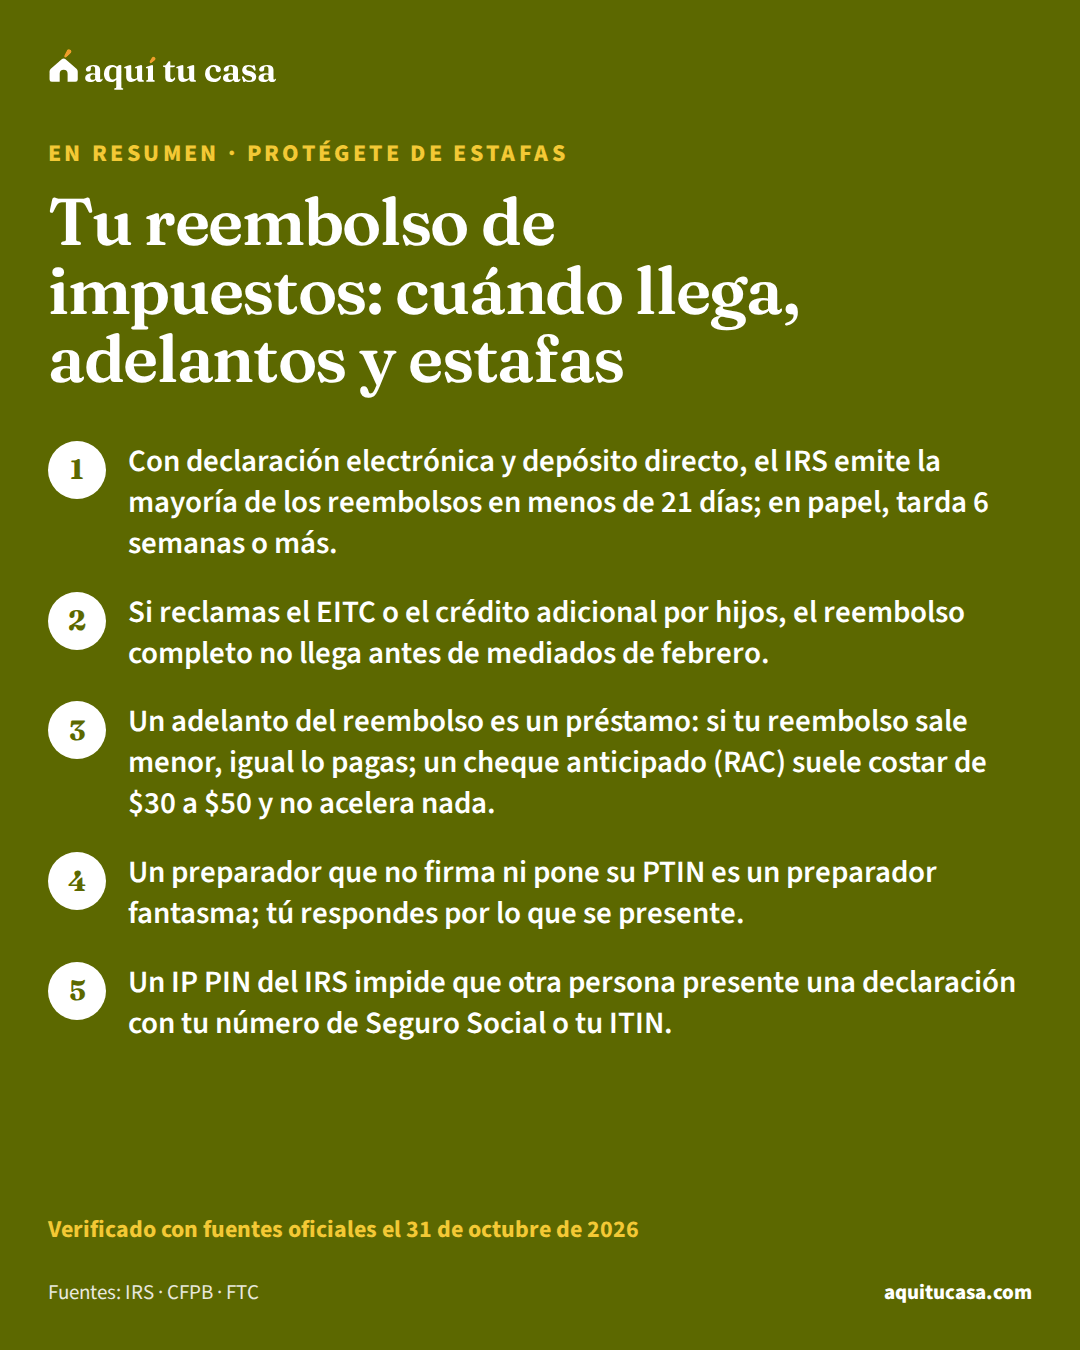
- Con declaración electrónica y depósito directo, el IRS emite la mayoría de los reembolsos en menos de 21 días; en papel, tarda 6 semanas o más.
- Si reclamas el EITC o el crédito adicional por hijos, el reembolso completo no llega antes de mediados de febrero.
- Un adelanto del reembolso es un préstamo: si tu reembolso sale menor, igual lo pagas; un cheque anticipado (RAC) suele costar de $30 a $50 y no acelera nada.
- Un preparador que no firma ni pone su PTIN es un preparador fantasma; tú respondes por lo que se presente.
¿Es para ti?
Esta guía es para ti si…
- Estás esperando tu reembolso de impuestos y quieres saber cuándo llega y dónde revisarlo.
- Un preparador te ofreció un 'adelanto', un 'reembolso rápido' o pagar su cobro con tu reembolso.
- Crees que un preparador se quedó con tu reembolso o presentó algo que no autorizaste.
Busca ayuda directa primero si…
- Ya mandaste dinero o tus datos a un estafador: empieza por la guía de qué hacer si te estafaron.
- Tienes una auditoría o un cobro del IRS: una clínica para contribuyentes de bajos ingresos (LITC) puede representarte, gratis o por un cargo pequeño.
Para muchas familias, el reembolso de impuestos es el cheque más grande del año, y por eso es también el que más buscan los estafadores y los “adelantos” caros. Esta guía es para ti si estás esperando tu reembolso: explica cuánto tarda según el IRS, dónde revisarlo, qué cuestan los adelantos y los cheques que ofrecen los preparadores, cómo reconocer a un preparador “fantasma” y qué hacer si alguien se quedó con tu dinero.
- El tiempo típico de un reembolso desde que presentas por vía electrónica, según el IRS
- 3 semanas1
- Antes de esa fecha no llega un reembolso que reclama el EITC o el crédito adicional por hijos
- Mediados de febrero2
- Lo que suele costar un cheque anticipado del reembolso (RAC), que no lo hace llegar más rápido
- $30 a $503
Cuánto tarda tu reembolso
El IRS da tiempos típicos según cómo declaraste: unas 3 semanas desde que presentas por vía electrónica, y 6 semanas o más desde que recibe tu declaración por correo. Puede tardar más si tu declaración necesita correcciones o una revisión.1
La CFPB explica que presentar por vía electrónica y pedir el depósito directo es la forma más rápida: con depósito directo, el IRS emite más de nueve de cada diez reembolsos en menos de 21 días. El IRS ya no manda cheques en papel a la mayoría de los contribuyentes. Si no tienes cuenta de banco, una tarjeta prepagada que acepta depósito directo puede recibir el reembolso; pide antes su número de ruta y de cuenta.3 La guía de cuentas sin comisiones (Bank On) explica opciones de bajo costo.
¿Por qué se retrasa? Según el IRS, por errores comunes, como olvidar firmar o equivocarse en una cuenta; por una declaración enmendada; por una petición de alivio para el cónyuge perjudicado; o por los créditos que reclamas.1 Y hay una regla que muchas familias no conocen: si reclamas el Crédito por Ingreso del Trabajo (EITC) o el crédito adicional por hijos (ACTC), el IRS no puede emitir tu reembolso antes de mediados de febrero, y eso aplica al reembolso completo, no solo a la parte de esos créditos.2 La guía sobre el EITC y el crédito por hijos explica quién puede reclamarlos.
De tu declaración a tu cuenta
1. Presentas por vía electrónica con depósito directo
El día que declaras
Es la forma más rápida de recibir el reembolso.3
2. Ya puedes ver el estado
24 horas después
En '¿Dónde está mi reembolso?', la aplicación del IRS o al 800-829-1954.1
3. Si reclamas EITC o ACTC, esperas
Hasta mediados de febrero
El IRS no puede emitir antes ese reembolso, ni siquiera una parte.2
4. Llega el reembolso
Típicamente a las 3 semanas
En papel, 6 semanas o más desde que el IRS recibe la declaración.1
Dónde revisar tu reembolso
La herramienta del IRS para esto es “¿Dónde está mi reembolso?” (Where’s My Refund?). El estado de tu reembolso aparece 24 horas después de presentar por vía electrónica la declaración del año en curso, 3 días después si es de un año anterior y 4 semanas después de enviar una declaración en papel. Lo revisas en tu cuenta en línea del IRS, sin entrar a la cuenta con el buscador de reembolsos, con la aplicación del IRS o en la línea automática 800-829-1954.1
Para revisarlo sin entrar a tu cuenta necesitas cuatro datos de tu declaración: la cantidad exacta del reembolso, tu número de Seguro Social o tu ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa, tu estado civil para impuestos y el año fiscal.1 El servicio se actualiza una vez al día, así que no ganas nada con revisarlo cada hora.2
¿Llegó menos de lo que esperabas? El IRS puede reducir tu reembolso para pagar impuestos que debías de años anteriores, o deudas atrasadas como manutención de hijos, una deuda con una agencia federal que no es de impuestos o impuestos estatales sobre el ingreso. El Servicio Fiscal, que emite los reembolsos, te manda un aviso.1
¿Se perdió tu cheque? Si ya pasó el tiempo de proceso (el cheque debería llegar dentro de 4 semanas desde que se emite), puedes pedir un rastreo. Si declaraste como soltero, casado por separado o cabeza de familia, lo pides con el buscador de reembolsos, la aplicación o al 800-829-1954. Si declararon en conjunto, al 800-829-1040 o con el formulario 3911. Si el cheque ya se cobró, el Servicio Fiscal te manda un paquete de reclamo con una copia del cheque.1
Adelantos y cheques anticipados: lo que cuestan
Si vas con un preparador que cobra, quizá te ofrezca uno de estos dos productos. No son el reembolso del IRS: son servicios del preparador o de su banco.
El cheque anticipado del reembolso (RAC). Según la CFPB, te deja pagar el cobro del preparador con tu reembolso en lugar de pagar por adelantado. Cuando llega tu reembolso, el preparador descuenta el cargo del RAC, el cargo por presentar y sus demás cargos. Un RAC no hace que tu reembolso llegue más rápido, y sus cargos suelen ir de $30 a $50.3
El préstamo anticipado del reembolso (RAL). Algunos preparadores lo llaman tax refund advance. Es un préstamo por una parte del reembolso que esperas: el preparador te presta el dinero y, cuando el IRS le manda tu reembolso, recibes lo que queda menos el cargo del préstamo y los demás cargos. Algunas empresas lo ofrecen sin cargos ni intereses y otras cobran cargos e intereses. Como el IRS emite la mayoría de los reembolsos electrónicos en menos de 21 días, podrías pagar un cargo grande por un adelanto de muy poco tiempo.3
Lo más importante está en la letra chica. La CFPB advierte que si tu reembolso sale menor que lo que pediste prestado, o no llega, igual tienes que pagarle el préstamo al preparador. Y el cobro por preparar tu declaración es aparte. Esperar una o dos semanas puede ahorrarte dinero.4
Tres formas de recibir el mismo reembolso
Sin intermediarios
Depósito directo del IRS
Pagas al preparador con tu reembolso
Cheque anticipado (RAC)
Si puedes esperar unas semanas, el depósito directo te da el reembolso completo sin cargos del preparador.4
Ejemplo con números reales
Si el reembolso sale menor que el adelanto
Un ejemplo en palabras de cómo se paga un préstamo anticipado del reembolso, según la CFPB.
- Lo que pides prestado
- Una parte del reembolso que estimó el preparador
- Cuando el IRS manda el reembolso
- Llega al preparador, que descuenta el préstamo y sus cargos
- Si el reembolso sale menor o no llega
- Igual le debes el préstamo al preparador
- El cobro por preparar la declaración
- Es aparte del préstamo
- Lo que te ahorras si esperas
- Los cargos del préstamo; la mayoría de los reembolsos electrónicos llega en menos de 21 días
Así lo explican la guía de la CFPB3 y su hoja sobre productos del reembolso.4
Haz la cuenta con tus númerosPresupuesto familiarAlgunos preparadores también ofrecen recibir el reembolso en una tarjeta prepagada. La CFPB dice que sus cargos varían mucho y que muchas cobran por usar cajeros fuera de su red.4 Si lo que necesitas es dinero ya, la guía de préstamos de día de pago y sus alternativas compara otras opciones.

Cómo reconocer a un preparador fantasma
El IRS llama “fantasma” (ghost preparer) a quien prepara tu declaración pero se niega a firmarla o a poner su número de identificación de preparador (PTIN). Los preparadores pagados deben firmar e incluir un PTIN válido en cada declaración. Que no lo hagan es una señal de alerta grave, porque tú eres legalmente responsable de lo que se presenta. Estos preparadores suelen prometer reembolsos grandes, exagerar tus deducciones, reclamar créditos para los que no calificas y desaparecer después, dejándote las multas, los intereses o las auditorías.6
El IRS también da señales para elegir bien a un preparador:7
- Desconfía de quien dice que te saca un reembolso más grande que los demás.
- Evita a quien cobra un porcentaje de tu reembolso o quiere depositar tu reembolso en sus cuentas.
- Usa a alguien que ponga su PTIN, firme la declaración y te dé una copia.
- Nunca firmes un formulario en blanco.
- Un buen preparador pide ver tus registros y recibos, y te hace preguntas.
Cualquiera con un PTIN puede cobrar por preparar declaraciones, pero no todos tienen la misma preparación. El IRS tiene un directorio de preparadores de tu zona con credenciales reconocidas por el IRS.8 Y solo los abogados, los contadores públicos (CPA) y los agentes inscritos pueden representarte ante el IRS en todos los asuntos.7
Otra señal que el IRS menciona: un preparador no debe presentar tu declaración con tu último talón de pago en lugar del formulario W-2Formulario W-2El Formulario W-2 (Wage and Tax Statement, comprobante de salarios e impuestos) es el documento que tu empleador debe preparar para cada empleado. Muestra el sueldo que te pagó y los impuestos que te retuvo, como el impuesto sobre el ingreso y los del Seguro Social y Medicare. El empleador lo presenta al gobierno y te manda una copia, en papel o en forma electrónica, en enero o febrero, para que hagas tu declaración de impuestos. Si no te llega o tiene errores, primero pides la corrección a tu empleador; si aun así no lo recibes, el IRS puede ayudarte a conseguirlo.Ver la definición completa oficial, y en general no puede presentar antes de recibir tus W-2.6 Tus documentos son tuyos: la CFPB dice que el preparador no puede quedarse con tus W-2 ni con tu identificación para obligarte a usar su servicio.4
Las estafas de temporada de impuestos
Cada año, el IRS publica su lista “Dirty Dozen” de estafas. Entre las que más afectan a las familias están los correos y textos que se hacen pasar por el IRS, a veces con códigos QR que llevan a sitios falsos para “verificar” tu cuenta o “reclamar” un reembolso; los consejos engañosos en redes sociales que empujan a reclamar créditos que no te tocan; la promoción falsa de un “crédito por trabajo por cuenta propia”; los esquemas para inflar la retención y fabricar un reembolso más grande; y los preparadores fantasma.9
El IRS dice que en general te contacta primero por correo, y que no deja mensajes grabados amenazantes, no llama para exigir el pago inmediato ni amenaza con arrestarte. Los mensajes sospechosos se reenvían a phishing@irs.gov, y los fraudes se reportan en IRS.gov/SubmitATip.9 La FTC lo dice así: el primer contacto del IRS contigo siempre llega por correo, no por teléfono; no des tus datos a quien te llama sin que lo esperes, y usa solo un número que aparezca en el sitio del IRS.11 La guía de llamadas de impostores explica cómo comprobar si una llamada es real.
El robo de identidad tributaria. Según la FTC, es cuando alguien usa tu número de Seguro Social y tus datos para robarse tu reembolso. Muchas personas lo descubren al presentar su declaración, porque el IRS la rechaza como duplicada. Si te pasa, repórtalo en IdentityTheft.gov, o en español en RobodeIdentidad.gov, que puede enviar al IRS la declaración jurada de robo de identidadrobo de identidadEl robo de identidad ocurre cuando alguien usa tu información personal sin tu permiso para cometer fraude: por ejemplo, tu nombre, tu número de Seguro Social o de Medicare, o el número de tu tarjeta de crédito o de tu cuenta de banco. Con esos datos, un ladrón puede rentar una vivienda, sacar tarjetas, recibir beneficios del gobierno o reembolsos de impuestos, o abrir otras cuentas a tu nombre. Muchas veces te enteras al ver en tu informe de crédito o en un estado de cuenta cuentas o cargos que no reconoces, o cuando te llama un cobrador. El sitio federal IdentityTheft.gov recibe los reportes y te da un plan para recuperarte.Ver la definición completa; también puedes enviar por correo el formulario 14039.10
Para prevenirlo, el IRS ofrece el IP PINIP PIN (PIN de protección de identidad)El IP PIN (PIN de protección de identidad) es un número de seis dígitos que da el IRS para que nadie más pueda presentar una declaración de impuestos con tu número de Seguro Social o tu ITIN. Solo lo conocen tú y el IRS. Lo puede pedir cualquier persona con SSN o ITIN que pueda verificar su identidad: en línea, con una solicitud o en persona en una oficina del IRS. Cambia cada año, y debes usarlo en todas las declaraciones federales que presentes ese año. El IRS nunca te pide tu IP PIN por teléfono, correo electrónico ni mensaje de texto: eso es una estafa.Ver la definición completa: un número de seis dígitos que impide que otra persona presente una declaración con tu número de Seguro Social o tu ITIN. Solo lo conocen tú y el IRS, puede pedirlo cualquiera que tenga número de Seguro Social o ITIN y pueda verificar su identidad, y los padres pueden pedirlo para sus dependientes. La forma más rápida es tu cuenta en línea del IRS; si no puedes abrirla, hay otras opciones, como una cita en una oficina del IRS.12
Si un preparador se quedó con tu reembolso
El IRS considera fraude o mala conducta que un preparador se robe todo o parte de tu reembolso, lo desvíe a una cuenta que no es tuya, te dé una copia con datos de depósito que no son tuyos o una copia que no coincide con la que presentó, o presente tu declaración sin tu conocimiento o permiso.6
Si te pasó, hay dos caminos, y puedes usar los dos:6
- Reportar al preparador. Lo haces en la página de mala conducta de preparadores del IRS, con información específica y con tu declaración y tus papeles a la mano. Si recibiste una carta 4733 o 6623, es porque el IRS cree que te atendió un preparador fantasma.
- Pedir que corrijan tu cuenta. Si eres un contribuyente individual y el preparador alteró tus datos, desvió tu reembolso o presentó sin tu permiso, el formulario 14157-A le pide al IRS que tu cuenta refleje la declaración que tú querías presentar. Es un proceso aparte de la queja y pide pruebas. Si no recibiste tu reembolso o solo una parte, pide también un reporte oficial de la policía.
Si el problema fue con un adelanto, un cheque anticipado o una tarjeta prepagada, también puedes presentar una queja ante la CFPB.4 Y si ya mandaste dinero o tus datos a alguien, la guía me estafaron, ¿qué hago? explica a quién llamar primero.
Si este es tu caso
Necesitas el dinero antes
Un adelanto es un préstamo que pagas aunque el reembolso salga menor;4 con depósito directo, la mayoría llega en menos de 21 días.3
Reclamas el EITC o el crédito por hijos
Tu reembolso completo no llega antes de mediados de febrero; revisa '¿Dónde está mi reembolso?' a mediados o finales de ese mes.2
Declaras con ITIN
Revisas tu reembolso con tu ITIN,1 y puedes pedir un IP PIN para que nadie más declare con él.12
Te pagan en efectivo
Un preparador no debe presentar tu declaración con un talón de pago en lugar del W-2 oficial.6
Errores que te pueden costar el reembolso
Error: Firmar una declaración en blanco o sin revisarla.
Mejor: Nunca firmes un formulario en blanco; tú respondes por lo que se presenta.6
Error: Dejar que el reembolso caiga en la cuenta del preparador.
Mejor: Evita a quien quiere depositar tu reembolso en sus cuentas.7
Error: Aceptar un 'reembolso instantáneo' sin leer los términos.
Mejor: Pregunta si es un préstamo y cuánto cuesta; si el reembolso sale menor, igual lo pagas.4
Error: Contratar a quien promete el reembolso más grande.
Mejor: El IRS pide desconfiar de quien dice que te saca más que los demás.7
Error: Abrir un enlace de un texto que dice ser del IRS.
Mejor: Reenvía los mensajes sospechosos a phishing@irs.gov; el IRS en general te contacta primero por correo.9
Error: Revisar el reembolso en sitios que no son del IRS.
Mejor: Usa '¿Dónde está mi reembolso?', la aplicación del IRS o el 800-829-1954.1
Qué hacer esta semana
- Si todavía no declaras, busca un sitio VITAVITA (preparación gratuita de impuestos)VITA (Asistencia Voluntaria al Contribuyente) y TCE (Asesoramiento Tributario para Personas Mayores) son programas del IRS que ofrecen preparación gratuita de declaraciones de impuestos básicas, hecha por voluntarios certificados por el IRS. Están pensados para personas de ingresos moderados, personas con discapacidad y quienes hablan poco inglés; TCE se enfoca en personas de sesenta años o más. El IRS no fija un límite de ingreso general, pero cada sitio puede fijar el suyo. Muchos sitios atienden en español y ayudan con la solicitud o renovación del ITIN. Declarar impuestos cada año construye el historial que piden los prestamistas.Ver la definición completa gratis con el localizador del IRS o al 800-906-9887.13 La guía declarar impuestos gratis explica qué llevar.
- Ten a la mano tu número de ruta y de cuenta para pedir el depósito directo.3
- Si ya declaraste, anota la cantidad exacta del reembolso, tu estado civil y el año, y revísalo en “¿Dónde está mi reembolso?”.1
- Pide tu IP PIN en tu cuenta en línea del IRS.12
- Decide desde ahora qué parte del reembolso vas a ahorrar, con la guía del fondo de emergencia y el presupuesto familiar.
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cuánto tarda mi reembolso de impuestos?
Según el IRS, lo típico es 3 semanas desde que presentaste por vía electrónica, y 6 semanas o más desde que recibió tu declaración por correo. Puede tardar más si tu declaración necesita correcciones o revisión, o si reclamas el EITC o el crédito adicional por hijos.
¿Por qué mi reembolso no llega antes de mediados de febrero?
Por ley, el IRS no puede emitir antes de mediados de febrero los reembolsos de declaraciones que reclaman el Crédito por Ingreso del Trabajo o el crédito adicional por hijos, y eso aplica al reembolso completo. El IRS sugiere revisar '¿Dónde está mi reembolso?' a mediados o finales de febrero.
¿Puedo revisar mi reembolso si tengo ITIN?
Sí. Para revisarlo sin entrar a tu cuenta, el IRS pide la cantidad exacta del reembolso, tu número de Seguro Social o tu ITIN, tu estado civil para impuestos y el año fiscal.
¿Un adelanto del reembolso me hace recibir mi dinero más rápido?
No del IRS. Un adelanto es un préstamo del preparador por una parte de tu reembolso esperado. La CFPB advierte que, si tu reembolso sale menor o no llega, igual tienes que pagar el préstamo, y que el IRS emite la mayoría de los reembolsos electrónicos en menos de 21 días.
¿Qué es un preparador fantasma?
Es alguien que te cobra por preparar tu declaración pero no la firma o no pone su número de preparador (PTIN). El IRS dice que es una señal de alerta grave, porque tú eres legalmente responsable de lo que se presente, y que estos preparadores a veces inflan deducciones o créditos y desaparecen.
Mi preparador se quedó con mi reembolso. ¿Qué hago?
El IRS considera fraude desviar tu reembolso a una cuenta que no es tuya. Puedes reportar al preparador y, como contribuyente individual, pedir que el IRS corrija tu cuenta con el formulario 14157-A. Si no recibiste tu reembolso, el IRS pide además un reporte oficial de la policía.
¿Por qué mi reembolso llegó más chico?
El IRS dice que se puede reducir para pagar impuestos que debías, o deudas como manutención de hijos, deudas federales que no son de impuestos o impuestos estatales. El Servicio Fiscal te manda un aviso sobre esa compensación.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. IRS · Refunds · irs.gov · Consultado el 31 de octubre de 2026
- 2. IRS · Child Tax Credit · irs.gov · Consultado el 31 de octubre de 2026
- 3. CFPB · Guide to filing your taxes · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 4. CFPB · Tax refund products: Understand your options if a tax preparer offers you a tax refund product · files.consumerfinance.gov · Consultado el 31 de octubre de 2026
- 5. IRS · IRS Free File: Do your taxes for free · irs.gov · Consultado el 31 de octubre de 2026
- 6. IRS · Tax return preparer misconduct · irs.gov · Consultado el 31 de octubre de 2026
- 7. IRS · Topic no. 254, How to choose a tax return preparer · irs.gov · Consultado el 31 de octubre de 2026
- 8. IRS · Choosing a tax professional · irs.gov · Consultado el 31 de octubre de 2026
Ver las 5 fuentes restantes
- 9. IRS · IR-2026-30, Dirty Dozen tax scams for 2026: IRS reminds taxpayers to watch out for dangerous threats · irs.gov · Consultado el 31 de octubre de 2026
- 10. FTC · What To Know About Tax Identity Theft · consumer.ftc.gov · Consultado el 31 de octubre de 2026
- 11. FTC · Hang up on unexpected calls saying you owe back taxes. Those are scams · consumer.ftc.gov · Consultado el 31 de octubre de 2026
- 12. IRS · Get an identity protection PIN · irs.gov · Consultado el 31 de octubre de 2026
- 13. IRS · Free tax return preparation for qualifying taxpayers · irs.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Impuestos y dinero 14 minutos de lectura
Declarar impuestos gratis: VITA, TCE y Free File del IRS
Quién puede declarar gratis con VITA, TCE o Free File, qué llevar a la cita, cómo pedir el ITIN en un sitio VITA y cómo encontrar un sitio cerca de ti.
- VITA y TCE preparan gratis declaraciones básicas; el IRS no fija un límite de ingreso para todo el programa, pero muchos sitios atienden a quienes ganan unos $70,244 o menos.
- Algunos sitios VITA tienen Agentes Certificadores de Aceptación que revisan tu W-7, autentican la mayoría de tus documentos y te los devuelven el mismo día.
- Lleva identificación con foto, las tarjetas de Seguro Social o los papeles del ITIN de toda la familia, tus W-2 y 1099 y un cheque en blanco para el depósito directo.
- ITIN EITC y crédito por hijos en familias de estatus mixto Qué número pide el IRS para el EITC y el crédito por hijos, qué puede reclamar quien tiene ITIN y cómo funciona el crédito por otros dependientes. 16 minutos de lectura
- Protégete de estafas Llamadas de impostores: cómo reconocerlas y reportarlas Cómo saber si una llamada o un mensaje del IRS, de la corte de inmigración, de la compañía de luz o de tu banco es real, y dónde reportar a los impostores. 15 minutos de lectura
- Problemas de dinero Me estafaron: qué hago en las primeras horas Si le mandaste dinero o tus datos a un estafador: a quién llamar primero, cómo disputar un cargo, dónde reportarlo y cómo frenar el robo de identidad. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.