
¿Cuánta casa puedo comprar?
El precio que tu ingreso puede pagar.
Lo que obtienes → precio máximo
Te compartieron esta página.
Preguntas y respuestas
Todas las preguntas que responden nuestras 36 guías sobre comprar casa en Estados Unidos, agrupadas por guía. Cada respuesta es la de la guía y te lleva a ella, con sus fuentes.
Abre una pregunta para leer su respuesta. Cada grupo termina en la guía completa, con sus fuentes y, cuando la tiene, su calculadora.
No encontramos preguntas con esas palabras. Prueba con otra palabra o abre un tema.
De la guía
Qué es un contrato por escritura (contract for deed), por qué puedes perder la casa y lo que pagaste, cómo registrarlo y qué exigen algunos estados.
Verificado el 17 de octubre de 2026 10 fuentes oficiales
Leer la guía completa Haz la cuenta: Calculadora de hipoteca
Es una compra en mensualidades: le pagas al vendedor en lugar de pedir un préstamo a un banco, y el vendedor se queda con la escritura hasta que terminas de pagar. También se llama land contract, bond for deed o land installment contract. Según la CFPB, mientras tanto actúas como dueño: pagas impuestos, seguro, reparaciones y mantenimiento.
Leer la guía completaNo. En un contrato por escritura ya estás comprando y pagas el precio en mensualidades. La ley de Minnesota, por ejemplo, dice que un contrato de renta con opción a compra no es un contrato por escritura. La guía de rentar con opción a compra explica ese otro acuerdo.
Leer la guía completaSegún la CFPB, el vendedor muchas veces intenta desalojarte de inmediato y quedarse con lo que pagaste, aunque las protecciones cambian por estado. En Ohio, por ejemplo, el vendedor debe esperar 30 días desde el atraso, y si ya pagaste cinco años o el 20% del precio tiene que ir a una ejecución hipotecaria. Si te pasa, busca asistencia legal gratuita cuanto antes.
Leer la guía completaDepende del estado. En Ohio el vendedor debe hacerlo registrar dentro de los 20 días después de la firma, y en Minnesota debe registrarse dentro de cuatro meses. Aunque tu estado no lo exija, la CFPB dice que puedes registrarlo en la oficina de registros de propiedad, y así recibes avisos si alguien saca una hipoteca o registra un gravamen sobre la casa.
Leer la guía completaEn un contrato típico, el comprador. La CFPB advierte que a veces el vendedor cobra el dinero de los impuestos y del seguro pero no los paga, y al final el comprador enfrenta cuentas grandes y multas. Pide comprobantes de cada pago.
Leer la guía completaLa CFPB dice que a veces el vendedor se niega a entregar la escritura aunque hayas pagado todo. Puedes presentar una queja a la CFPB, buscar al procurador general de tu estado y pedir asistencia legal gratuita. En Ohio, por ejemplo, la ley deja que el comprador haga cumplir sus derechos en la corte.
Leer la guía completaEl informe de la CFPB dice que quienes financian así muchas veces no revisan si puedes pagar y no hacen avalúo, inspección ni búsqueda de título. Por eso puede parecer rápido, pero muchos contratos tienen precios inflados, tasas más altas y pagos globales grandes al final.
Leer la guía completaLa CFPB recibe quejas en consumerfinance.gov/complaint o al (855) 411-2372: elige 'Mortgage', luego 'Other type of mortgage' y escribe 'contract for deed'. También puedes buscar al procurador general de tu estado.
Leer la guía completaLos datos detrás de estas guías
Las guías de Comprar casa citan estos datos. Se actualizan cuando sus fuentes publican cifras nuevas; aquí ves los vigentes.
Ver todos los datosFuentes: U.S. Census Bureau (Promedio 2020–2024) · HUD (Datos de 2026) · Freddie Mac (Al 5 de noviembre de 2026)
De la guía
Cómo comprar terreno o una casa prefabricada (móvil): bien raíz o propiedad personal, cómo se titula, préstamos FHA y chattel, lotes rentados y colonias.
Verificado el 17 de octubre de 2026 15 fuentes oficiales
En el uso diario se dice casa móvil o tráila, pero la ley federal habla de casa prefabricada (manufactured home): una estructura transportable, diseñada como vivienda con o sin cimiento permanente. Para FHA de Título II, la casa debe tener la etiqueta de HUD que muestra que se construyó el 15 de junio de 1976 o después, según las normas federales.
Leer la guía completaEs un préstamo de propiedad personal: está garantizado por la casa pero no por el terreno. Según la CFPB, en general tiene tasas más altas y menos protecciones que una hipoteca, aunque sus costos de originación son más bajos y cierra rápido.
Leer la guía completaSí, de dos formas. Con el Título II, la casa y el terreno deben ser bien raíz, con cimiento permanente, al menos 400 pies cuadrados y la etiqueta de HUD. Con el Título I, FHA asegura préstamos para la casa sola, el lote solo o los dos, y la casa puede ser propiedad personal; tienes que vivir en ella.
Leer la guía completaSolo si el préstamo está garantizado por bienes raíces. Según la CFPB, en un préstamo para casa prefabricada o móvil que no está garantizado por bienes raíces no recibes Estimación de Préstamo ni Declaración de Cierre, sino las divulgaciones de Truth-in-Lending.
Leer la guía completaDepende de tu estado. En Florida, por ejemplo, si la casa está fijada de forma permanente a un terreno tuyo, registras en el condado ciertos documentos y pides al estado retirar el título de la casa móvil; después se traspasa por escritura junto con el terreno. Pregunta en la oficina de títulos de tu estado y en el registro de tu condado.
Leer la guía completaSi la venta no está exenta de la Ley de Ventas Interestatales de Terrenos, puedes cancelarla hasta la medianoche del séptimo día después de firmar, o más si lo dice tu estado. Si no te dieron el informe de la propiedad antes de firmar, tienes hasta dos años.
Leer la guía completaLa ley federal define una colonia como una comunidad en Arizona, California, Nuevo México o Texas, a menos de 150 millas de la frontera con México, que ya existía antes del 28 de noviembre de 1990 y que se identifica por la falta de agua potable, de drenaje adecuado o de vivienda digna. Esos estados destinan parte de sus fondos federales de desarrollo comunitario a agua, drenaje y vivienda en las colonias.
Leer la guía completaHay varias formas. El Título I de FHA tiene préstamos para comprar un lote donde poner una casa prefabricada. Para construir, un préstamo de construcción es por lo general de corto plazo, con tasas más altas que una hipoteca, y quizá tengas que solicitar después un préstamo nuevo si no se convierte solo.
Leer la guía completa
De la guía
Cómo revisan los prestamistas tu ingreso si trabajas por tu cuenta o cobras con 1099: impuestos, Anexo C, transcripciones, ganancias y estados de cuenta.
Verificado el 17 de octubre de 2026 18 fuentes oficiales
Sí. Las reglas no lo impiden, pero el prestamista debe documentar tu ingreso con registros de terceros, como tus declaraciones de impuestos o transcripciones del IRS. Por eso conviene tener tus declaraciones al día y completas antes de pedir el préstamo.
Leer la guía completaEn general, dos. FHA pide las declaraciones individuales completas de los dos años más recientes, con todos los anexos, y Fannie Mae pide en general un historial de dos años. Fannie Mae puede aceptar un solo año si el negocio existe desde hace cinco años y has tenido 25% o más de él todo ese tiempo.
Leer la guía completaA veces. FHA puede contar tu ingreso con entre uno y dos años por tu cuenta si antes trabajaste al menos dos años en la misma línea de trabajo o en una relacionada. Fannie Mae pide que tus declaraciones más recientes muestren un año completo del negocio actual y que antes ganaras lo mismo o más haciendo algo parecido.
Leer la guía completaSegún el IRS, si trabajas como contratista independiente o tienes un negocio propio, en general trabajas por tu cuenta, y ese ingreso se reporta en el Anexo C. Para el prestamista eso significa que tu ingreso se documenta con tus declaraciones, no solo con los formularios 1099.
Leer la guía completaEl Reglamento Z permite verificar el ingreso con registros de instituciones financieras, no solo con declaraciones. Las reglas de FHA y de Fannie Mae para el ingreso por cuenta propia se basan en tus declaraciones o en transcripciones del IRS. Si un prestamista te ofrece calificar con estados de cuenta, pregunta si es una hipoteca calificada: fuera de ellas no hay límite de puntos y cargos.
Leer la guía completaEl IRS dice que el ingreso se reporta aunque te paguen en efectivo y aunque no recibas un 1099. Para FHA, el prestamista solo puede contar ingreso que, cuando corresponde, esté reportado en tus declaraciones. La guía de dinero en efectivo y tu hipoteca explica cómo se documentan los ahorros en efectivo.
Leer la guía completaSirve para que el prestamista pida tus transcripciones directamente al IRS y las compare con las copias que le diste. Fannie Mae exige que cada prestatario cuyo ingreso se usa para calificar lo firme a más tardar al cierre.
Leer la guía completaPuede ser una fuente aceptable si apareces como dueño de la cuenta. Si además calificas con el ingreso de ese negocio, Fannie Mae pide al prestamista revisar que sacar el dinero no perjudique al negocio, y puede pedirte varios meses de estados de cuenta del negocio.
Leer la guía completa
De la guía
Cómo comprar una casa de 2 a 4 unidades o con una unidad accesoria (ADU) para tu familia o para rentar: quién vive ahí, la renta, límites y reservas.
Verificado el 17 de octubre de 2026 15 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
Sí. Los programas de FHA para una familia cubren propiedades de una a cuatro unidades que sean la residencia principal del dueño. Al menos uno de los prestatarios debe mudarse dentro de los 60 días después de firmar y planear vivir ahí al menos un año.
Leer la guía completaPuede ayudar, pero no completa. En FHA, si no tienes historial de rentas, el prestamista usa el 75% de lo menor entre la renta de mercado y la del contrato. En Fannie Mae, multiplica la renta bruta por 75% y le resta el pago de la propiedad; si tienes menos de 12 meses de experiencia como arrendador, solo sirve para cubrir ese pago.
Leer la guía completaPara FHA, una casa de una unidad con una sola ADU sigue siendo de una unidad. Para Fannie Mae, depende de las características, como medidores separados, una dirección propia y si la unidad se puede rentar legalmente; lo determina el tasador.
Leer la guía completaLos límites de FHA para varias unidades son múltiplos fijos del límite de una unidad, que va de $541,287 a $1,299,500 según el condado. Puedes buscar el límite de 2, 3 o 4 unidades de tu condado en la página de límites de FHA de HUD.
Leer la guía completaFannie Mae considera dueño-ocupante a un hijo que compra para dar vivienda a sus padres si ellos no pueden trabajar o no tienen ingresos suficientes para calificar solos. Pregunta a varios prestamistas qué programas ofrecen para tu caso.
Leer la guía completaSegún el IRS, en la mayoría de los casos debes incluir en tu ingreso todo lo que recibes como renta. Si un familiar vive ahí y no paga una renta justa como su vivienda principal, esos días cuentan como uso personal, lo que cambia cómo divides los gastos. Un sitio VITA puede ayudarte gratis si calificas.
Leer la guía completaNo mientras tengas el préstamo asegurado por FHA. En el formulario HUD-92561 te comprometes a no rentar ninguna parte para uso transitorio u hotelero, que HUD define como rentas de menos de 30 días o con servicios de hotel.
Leer la guía completaCon FHA, el prestamista debe verificar reservas de tres meses de pago en propiedades de 3 o 4 unidades, y de dos meses en una casa con ADU si usa la renta para calificarte. En los préstamos de Fannie Mae evaluados con Desktop Underwriter, se piden seis meses para una residencia principal de 2 a 4 unidades.
Leer la guía completa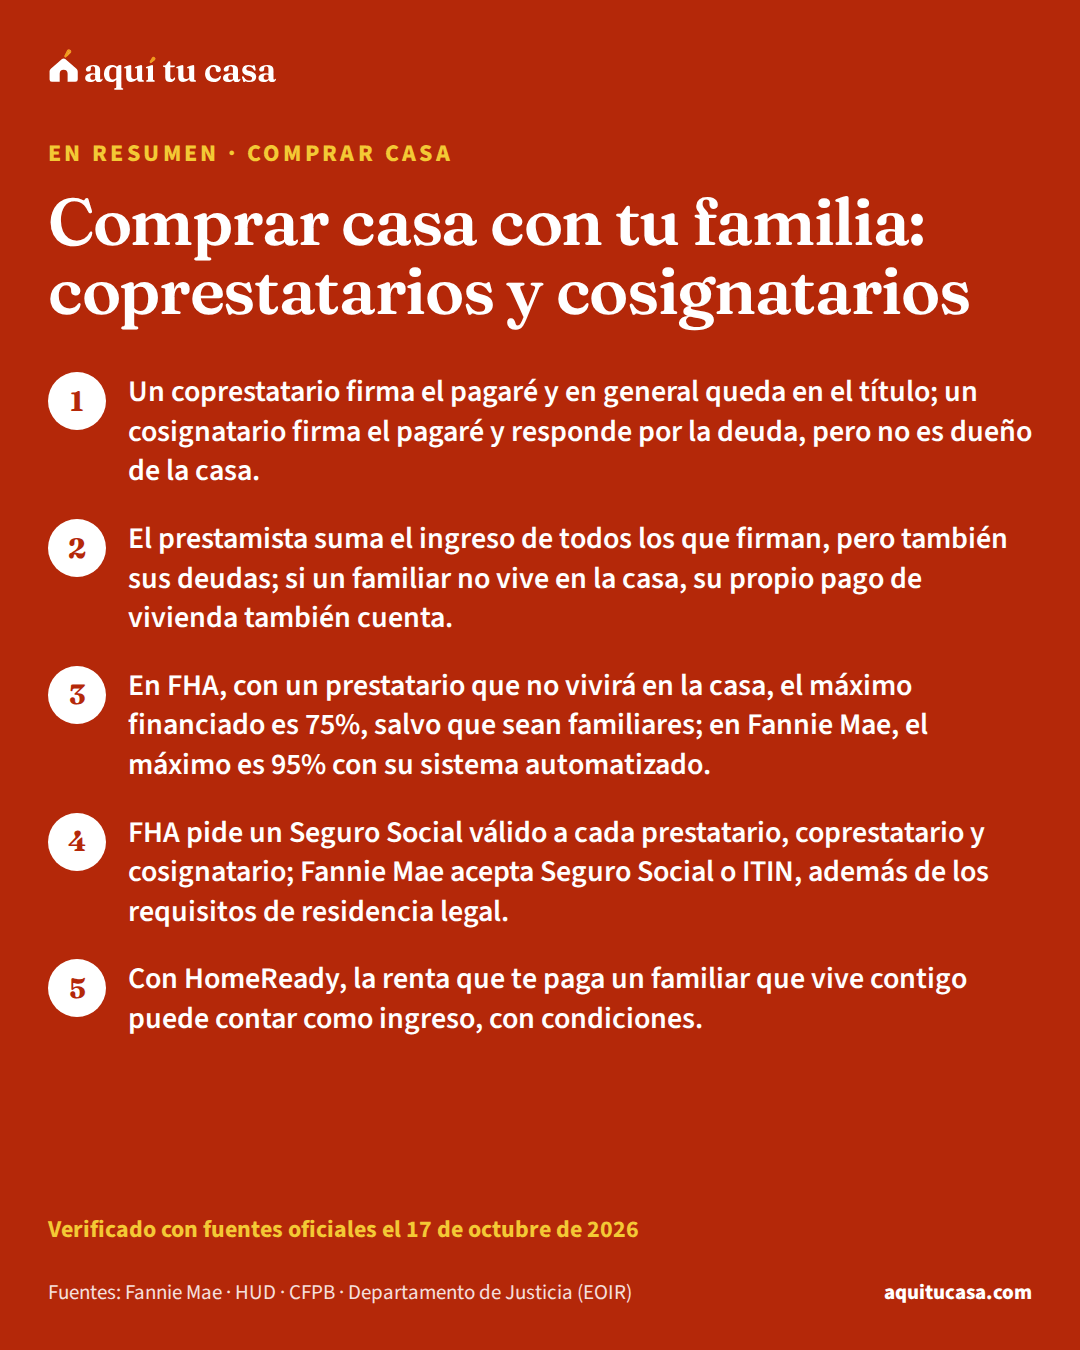
De la guía
Quién de tu familia puede firmar el préstamo contigo, cómo se suman ingresos y deudas, y qué cambia si tu familiar no vivirá en la casa o tiene ITIN.
Verificado el 17 de octubre de 2026 13 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
Sí. Tus papás pueden firmar el préstamo contigo como coprestatarios, vivan o no en la casa, o como cosignatarios. El prestamista sumará sus ingresos y sus deudas, y todos responderán por el préstamo completo.
Leer la guía completaLos dos firman el pagaré y responden por la deuda. La diferencia es la casa: en FHA, el coprestatario recibe el título y firma la hipoteca, y el cosignatario no es dueño ni firma la hipoteca. Para Fannie Mae, el cosignatario no tiene interés de propiedad según el título.
Leer la guía completaNo, pero hay reglas extra. En FHA, quien no vivirá en la casa debe ser ciudadano de EE. UU. o tener su residencia principal en EE. UU., y el máximo financiado baja a 75% salvo que sean familiares. Con Fannie Mae, el máximo es 95% con su sistema automatizado y 90% en revisión manual.
Leer la guía completaSí, en la medida en que se usan para calificar. Fannie Mae calcula la relación deuda-ingreso con el ingreso de todos los prestatarios y suma sus deudas, incluido el pago de vivienda de quien no vivirá en la casa. El ingreso de cada uno debe cumplir las mismas normas.
Leer la guía completaNo siempre. Según la CFPB, si calificas solo, en general el prestamista no puede exigir la firma de tu cónyuge, pero puede pedirla si la ley de tu estado lo exige para que el gravamen sobre la casa sea válido. En los estados de bienes gananciales, FHA no exige que tu cónyuge sea prestatario.
Leer la guía completaDepende del préstamo. FHA pide que el prestamista valide un número de Seguro Social para cada prestatario, coprestatario y cosignatario. Fannie Mae exige Seguro Social o ITIN, además de los requisitos de residencia legal. La guía de préstamos con ITIN explica qué otras opciones existen.
Leer la guía completaSus deudas también entran en el cálculo, y pueden subir la relación deuda-ingreso de todos. Si tu familiar firmó una deuda que en realidad paga otra persona, Fannie Mae permite dejarla fuera si hay 12 meses de pagos a tiempo documentados.
Leer la guía completaEn un préstamo HomeReady de Fannie Mae, sí puede contar, hasta 30% del ingreso con el que calificas, si esa persona no firma el préstamo, vivió contigo los últimos 12 meses y puede demostrar que te pagó renta. Tu ingreso total tiene que caber en los límites de HomeReady.
Leer la guía completa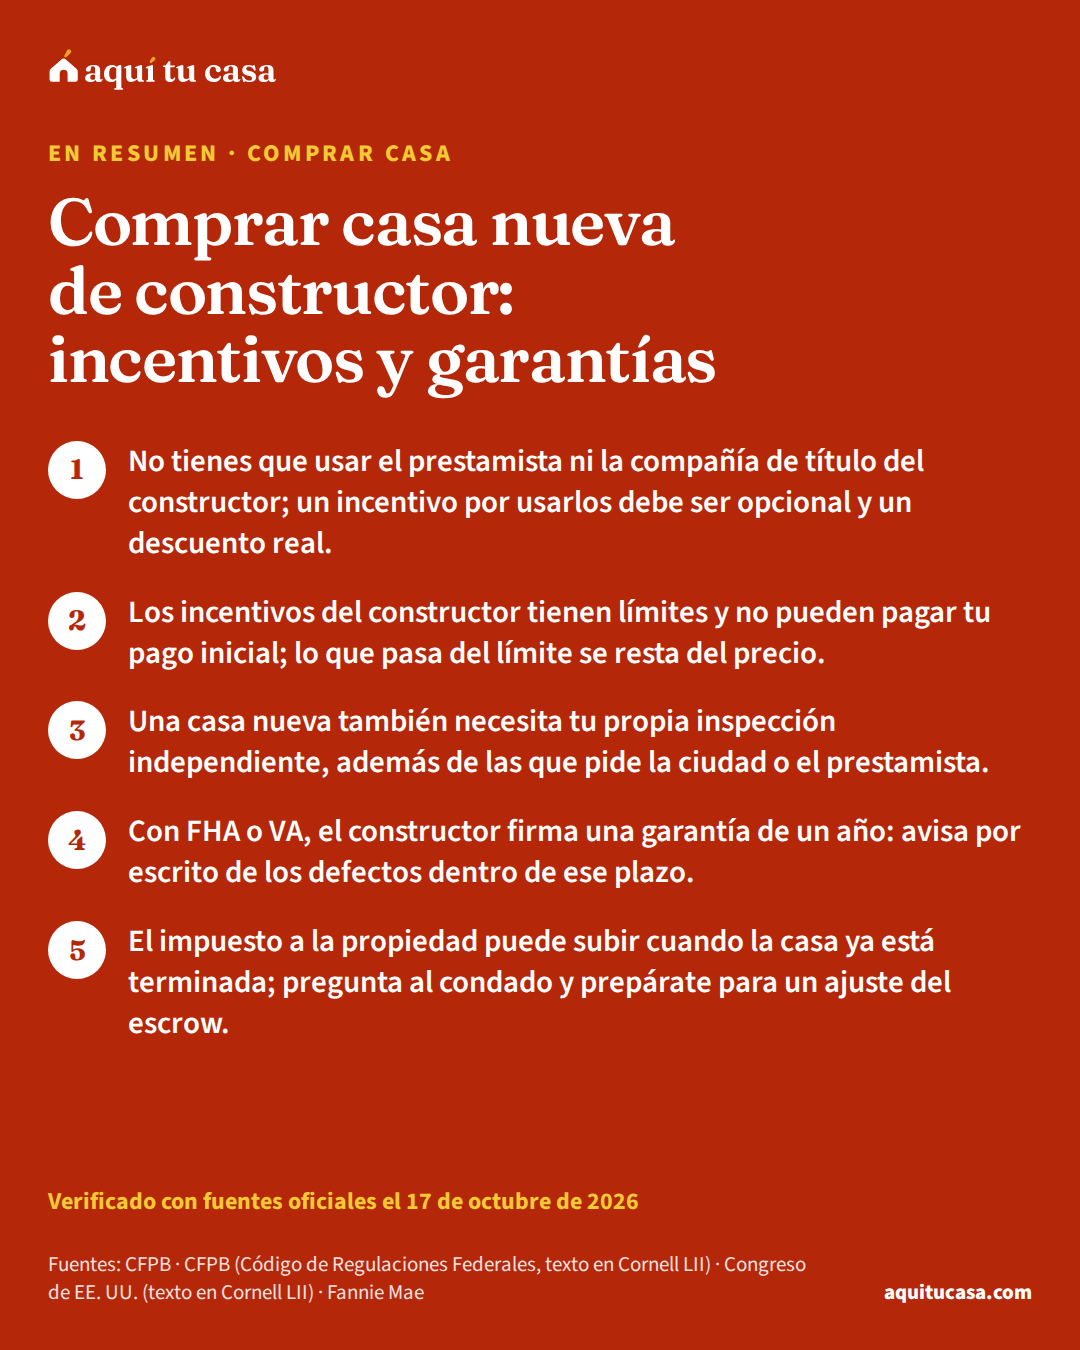
De la guía
Cómo comprar casa nueva a un constructor: incentivos y reducciones de tasa, su prestamista afiliado, inspecciones, garantía y el impuesto al terminarla.
Verificado el 17 de octubre de 2026 21 fuentes oficiales
No. La CFPB dice que los constructores muchas veces trabajan con un prestamista asociado, pero no tienes que usarlo y tienes derecho a buscar una mejor oferta. Pide una Estimación de Préstamo al prestamista del constructor y a otros, para el mismo tipo de préstamo, y compara.
Leer la guía completaEl Reglamento X dice que ofrecer un paquete o un descuento por usar varios servicios no es obligarte, siempre que sea opcional, sea un descuento real frente a los precios que se consiguen en general y no se compense con costos más altos en otra parte del cierre. Por eso conviene comparar la oferta completa: tasa, cargos y precio.
Leer la guía completaLa ley RESPA dice que un vendedor no puede exigir, como condición para vender, que compres el seguro de título con una compañía en particular cuando compras con un préstamo hipotecario con respaldo federal. El vendedor que lo haga responde por tres veces los cargos de ese seguro.
Leer la guía completaLa CFPB recomienda una inspección independiente, con un inspector que responda a ti, y advierte que si a un inspector le paga otra persona podría restarle importancia a los problemas. Los papeles e inspecciones que pide un préstamo FHA los reúne el prestamista para el préstamo; la inspección independiente es para ti.
Leer la guía completaDepende de tu contrato y de tu estado. Si compras con FHA o VA, el constructor firma el formulario HUD-92544: garantiza la casa contra defectos de equipo, materiales o mano de obra durante un año desde la entrega del título, y debes avisarle por escrito. Te deben dar una copia en el cierre.
Leer la guía completaPorque la casa terminada se avalúa de nuevo. En Florida, una casa que no estaba sustancialmente terminada el 1 de enero no recibe valor ese año. En California, una construcción nueva terminada se avalúa a su valor de mercado y puede llegarte una factura suplementaria. Si tu escrow queda corto, el faltante de un mes o más se reparte en al menos 12 meses.
Leer la guía completaSí, en un caso. Si el prestamista espera cerrar más de 60 días después de darte la Estimación, puede revisarla en cualquier momento hasta 60 días antes del cierre, pero solo si la Estimación original lo dice claramente.
Leer la guía completaDepende de tu contrato. La CFPB recomienda preguntar al constructor, antes de comprometerte, en qué condiciones te devuelve el depósito, y que tu contrato dependa de que consigas el préstamo y de una inspección satisfactoria.
Leer la guía completaHerramientas
Las calculadoras que usan estas guías. Cada una te deja un resultado que puedes usar hoy.
El precio que tu ingreso puede pagar.
Lo que obtienes → precio máximo
Tu pago mensual con impuestos y seguro.
Lo que obtienes → pago mensual
El dinero que necesitas el día del cierre.
Lo que obtienes → efectivo para cerrar
Los papeles que te van a pedir.
Lo que obtienes → tu lista de papeles
De la guía
Tenencia conjunta, tenencia en común y bienes gananciales: qué dicen las leyes de algunos estados, qué piden los préstamos y dónde hay ayuda legal gratis.
Verificado el 17 de octubre de 2026 15 fuentes oficiales
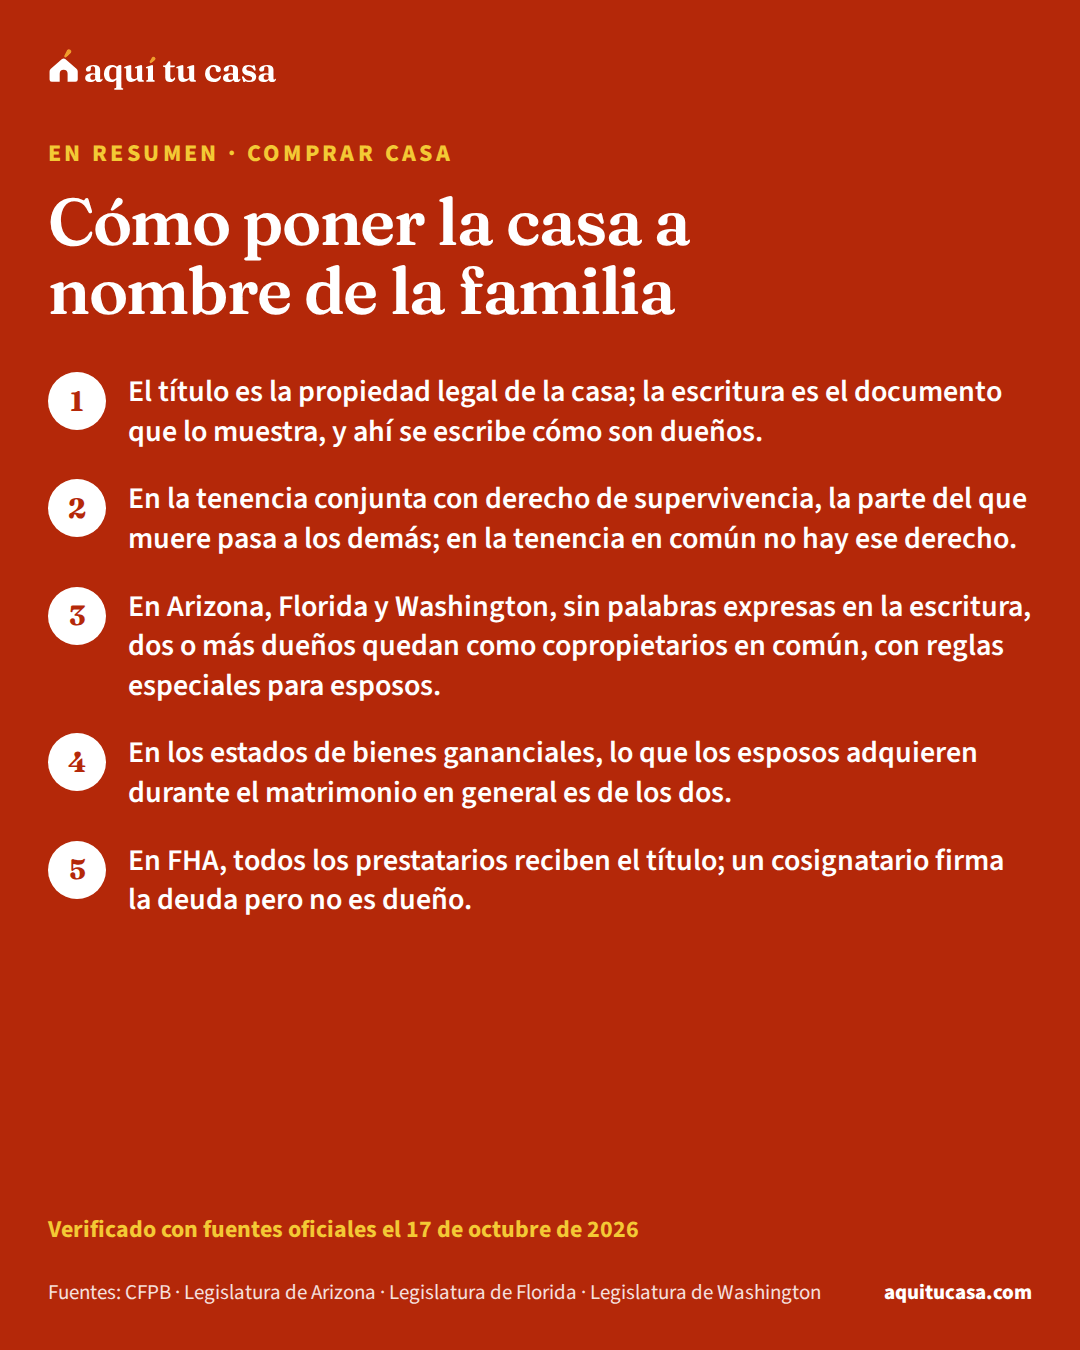
Depende de tu familia y de la ley de tu estado, y elegir es una decisión legal sobre tu caso. Lo que dicen las leyes de Arizona, Florida y Washington es que en la tenencia conjunta con derecho de supervivencia la parte del que muere pasa a los demás, y que sin palabras expresas los dueños quedan en tenencia en común. Una oficina de ayuda legal te puede orientar gratis si calificas.
Leer la guía completaEs una forma de ser dueños juntos en la que, cuando uno muere, su parte pasa a los demás dueños. En Washington, la ley dice que permite pasar la casa al sobreviviente sin el costo ni la demora de un proceso de sucesión, y que debe declararse por escrito de forma expresa.
Leer la guía completaSegún el IRS, en los estados de bienes gananciales, en general es de los dos esposos lo que adquieren durante el matrimonio mientras viven ahí; lo que cada uno tenía antes o recibió como regalo o herencia es bien separado. Esos estados son Arizona, California, Idaho, Luisiana, Nevada, Nuevo México, Texas, Washington y Wisconsin.
Leer la guía completaDepende del préstamo y de tu estado. En FHA, todos los prestatarios reciben el título, y todos los compradores del contrato de compraventa deben ser prestatarios, aunque un familiar de un comprador puede aparecer en el contrato. Pregunta al prestamista y a la compañía de título antes de firmar.
Leer la guía completaDepende de la ley de tu estado. Según la CFPB, el prestamista puede pedir la firma de tu cónyuge si la ley del estado lo exige para que el gravamen sea válido o el título quede limpio. En los estados de bienes gananciales, FHA no exige que tu cónyuge sea prestatario, pero la hipoteca la debe firmar quien la ley exija.
Leer la guía completaDepende de cómo está escrito el título y de la ley del estado. Con tenencia conjunta con derecho de supervivencia, la parte del que muere pasa a los demás dueños. Con tenencia en común no hay ese derecho. Algunos estados, como Arizona, permiten una escritura de beneficiario que pasa la casa a quien elijas cuando mueres.
Leer la guía completaNo. En FHA, el cosignatario firma el pagaré y responde por la deuda, pero no es dueño ni firma la hipoteca. Para Fannie Mae, el cosignatario no tiene interés de propiedad según el título.
Leer la guía completaLa Legal Services Corporation financia oficinas de ayuda legal civil para personas de bajos ingresos; en su sitio buscas la más cercana con tu dirección o ciudad, y LawHelp.org tiene información y formularios gratuitos. Pedir ayuda es una opción, no un requisito para comprar.
Leer la guía completa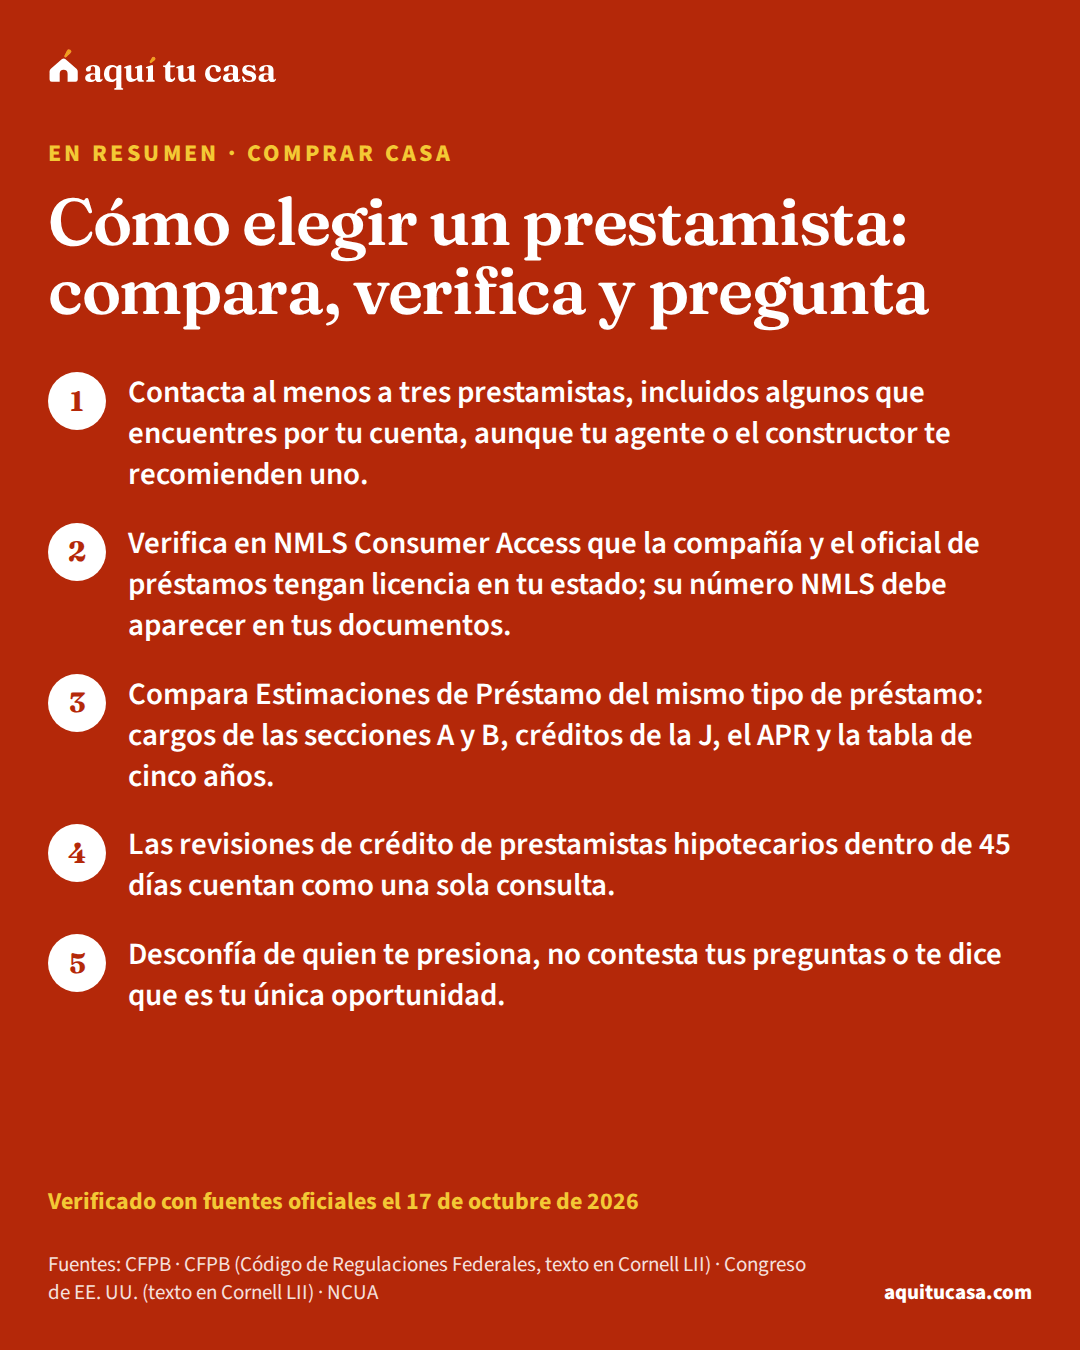
De la guía
Cómo buscar y comparar prestamistas hipotecarios, verificar su licencia en NMLS, qué preguntar al oficial de préstamos y qué señales de alerta evitar.
Verificado el 17 de octubre de 2026 17 fuentes oficiales
La CFPB recomienda contactar al menos a tres de tu lista y pedir al menos tres ofertas por escrito, en la Estimación de Préstamo. Dice que quienes comparan pueden ahorrar miles de dólares y que cada prestamista puede ofrecer distintos tipos de préstamo.
Leer la guía completaMuy poco. Según la CFPB, dentro de una ventana de 45 días, varias revisiones de crédito de prestamistas hipotecarios cuentan como una sola consulta en tu informe. Revisar tu propio crédito no afecta tus puntajes.
Leer la guía completaPide el número NMLS de la compañía y del oficial de préstamos, y búscalo en NMLS Consumer Access (nmlsconsumeraccess.org), un servicio gratuito para ver si están autorizados en tu estado. El regulador de tu estado también te puede decir si hay órdenes disciplinarias. El número debe aparecer en tu solicitud y en tu Estimación de Préstamo.
Leer la guía completaDepende de lo que te ofrezcan. Un prestamista presta directamente; un corredor no presta dinero, busca entre varios prestamistas y cobra un cargo por su servicio. Con cualquiera de los dos, la CFPB recomienda comparar los términos, la tasa y los cargos, y preguntar quién le paga al corredor.
Leer la guía completaNo. La CFPB dice que, aunque un agente de bienes raíces o un constructor tenga un prestamista preferido, puedes y debes comparar para buscar una mejor oferta.
Leer la guía completaAntes de que la recibas y digas que quieres seguir adelante, el Reglamento Z solo permite cobrarte un cargo real y razonable por tu informe de crédito. El cargo de solicitud, el del avalúo y la mayoría de los otros cargos vienen después.
Leer la guía completaLas fuentes oficiales documentan bancos, cooperativas de crédito y CDFI que los ofrecen. Pregunta desde la primera llamada y compara las Estimaciones igual que con cualquier préstamo. Un consejero de vivienda aprobado por HUD puede ayudarte a identificar prestamistas, muchas veces gratis o a bajo costo.
Leer la guía completaAntes de buscar casa. La CFPB explica que, cuando el vendedor acepta tu oferta, puedes tener apenas un par de días para conseguir el financiamiento. Explorar antes te da tiempo para comparar sin prisa.
Leer la guía completa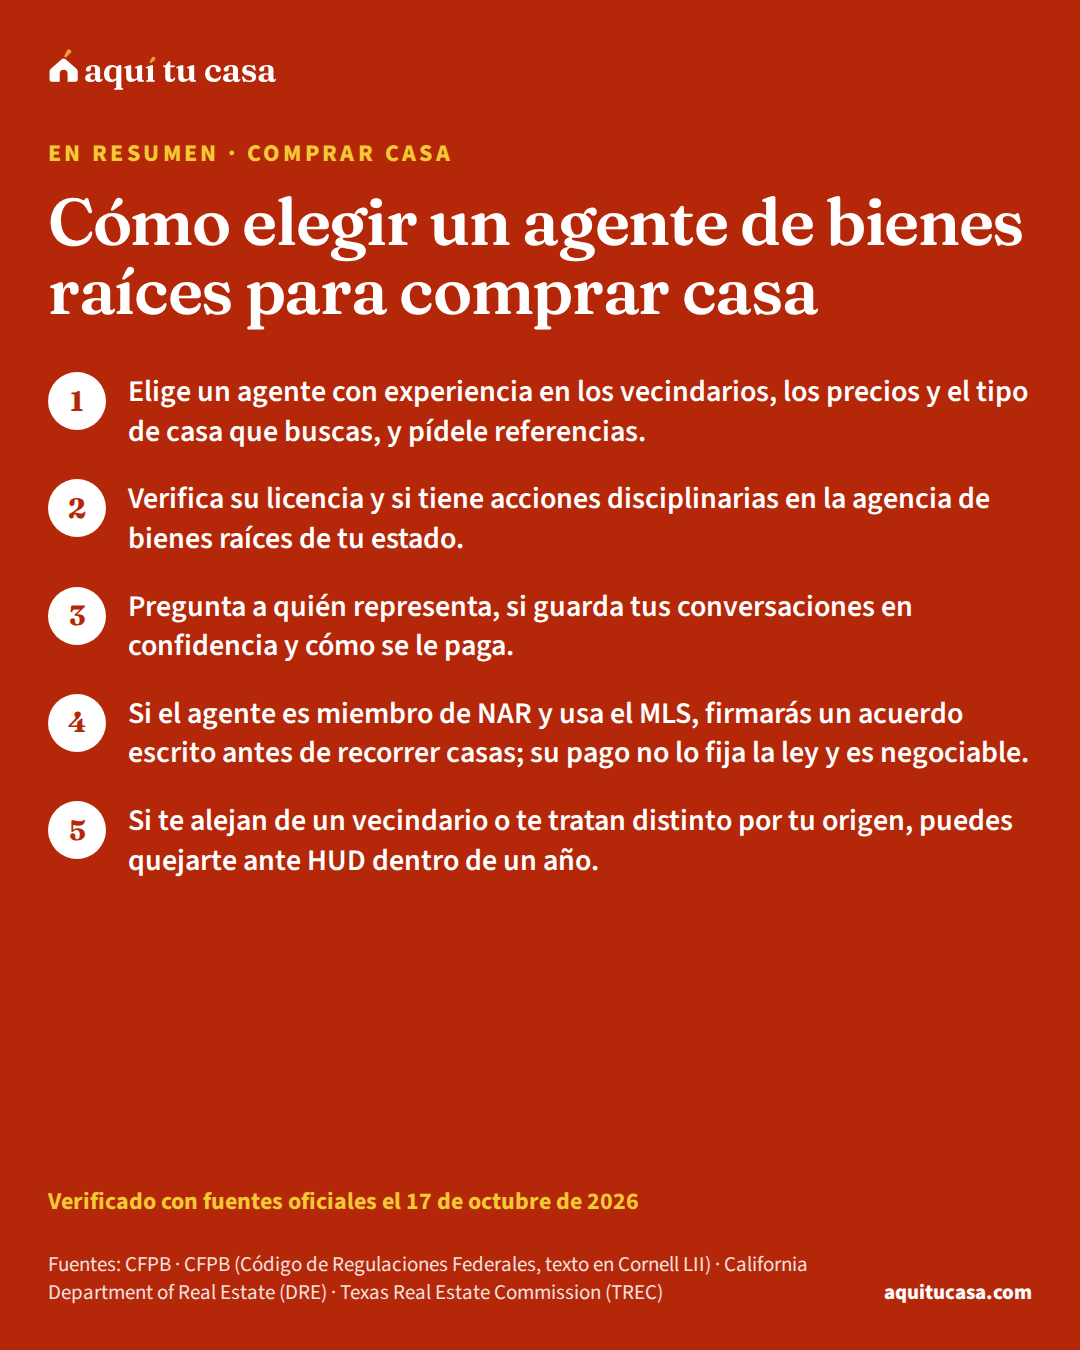
De la guía
Qué hace un agente de bienes raíces, a quién representa, cómo verificar su licencia en tu estado, qué preguntarle y tus derechos de vivienda justa.
Verificado el 17 de octubre de 2026 14 fuentes oficiales
Leer la guía completa Haz la cuenta: ¿Cuánta casa puedo comprar?
La CFPB dice que mucha gente trabaja con un agente para buscar casa, pero lo presenta como una opción a considerar. Si eliges uno, busca experiencia en los vecindarios, los precios y el tipo de casa que te interesan.
Leer la guía completaEn la agencia de licencias de bienes raíces de tu estado, a veces llamada Department of Real Estate. Ahí también puedes ver si tiene acciones disciplinarias. Por ejemplo, en California el DRE tiene 'Verify a License' y en Texas la TREC tiene 'License Holder Search'.
Leer la guía completaSegún la CFPB, un agente puede representar al comprador, al vendedor o, a veces, a los dos, y las leyes estatales pueden exigir que te diga a quién representa y en qué términos. Pregúntale cómo manejaría la situación si te gusta una casa que su compañía vende.
Leer la guía completaNo hay una cifra fija: el acuerdo de NAR exige que sus agentes digan que las comisiones no las fija la ley y son totalmente negociables. En el acuerdo escrito debe aparecer el monto o la tasa, o cómo se calcula. El vendedor puede ofrecer pagarle a tu agente, pero esa oferta no se publica en el MLS.
Leer la guía completaSi el agente es miembro de NAR y participa en un MLS, sí: el acuerdo de NAR exige un acuerdo escrito antes de que recorras cualquier casa. Según NAR, no lo necesitas solo por hablar con un agente en una casa abierta o preguntarle por sus servicios.
Leer la guía completaLa CFPB dice que muchos compradores se sienten obligados a hacerlo, pero que necesitas a alguien con la experiencia para hacer el mejor trabajo, que puede ser o no tu familiar o amigo.
Leer la guía completaLa Ley de Vivienda Justa prohíbe discriminar por origen nacional, raza y otras características, y también alejarte de un vecindario por esos motivos. Puedes quejarte ante HUD al (800) 669-9777, a más tardar un año después de lo que pasó. La asistencia legal gratuita es una opción para tu caso.
Leer la guía completaNo. La CFPB dice que, aunque tu agente tenga un prestamista preferido, conviene comparar, y que los proveedores recomendados pueden no ofrecer el mejor precio. Si tu agente tiene una relación de propiedad con el proveedor, la Regulación X pide que te lo diga por escrito y no te obligue a usarlo.
Leer la guía completa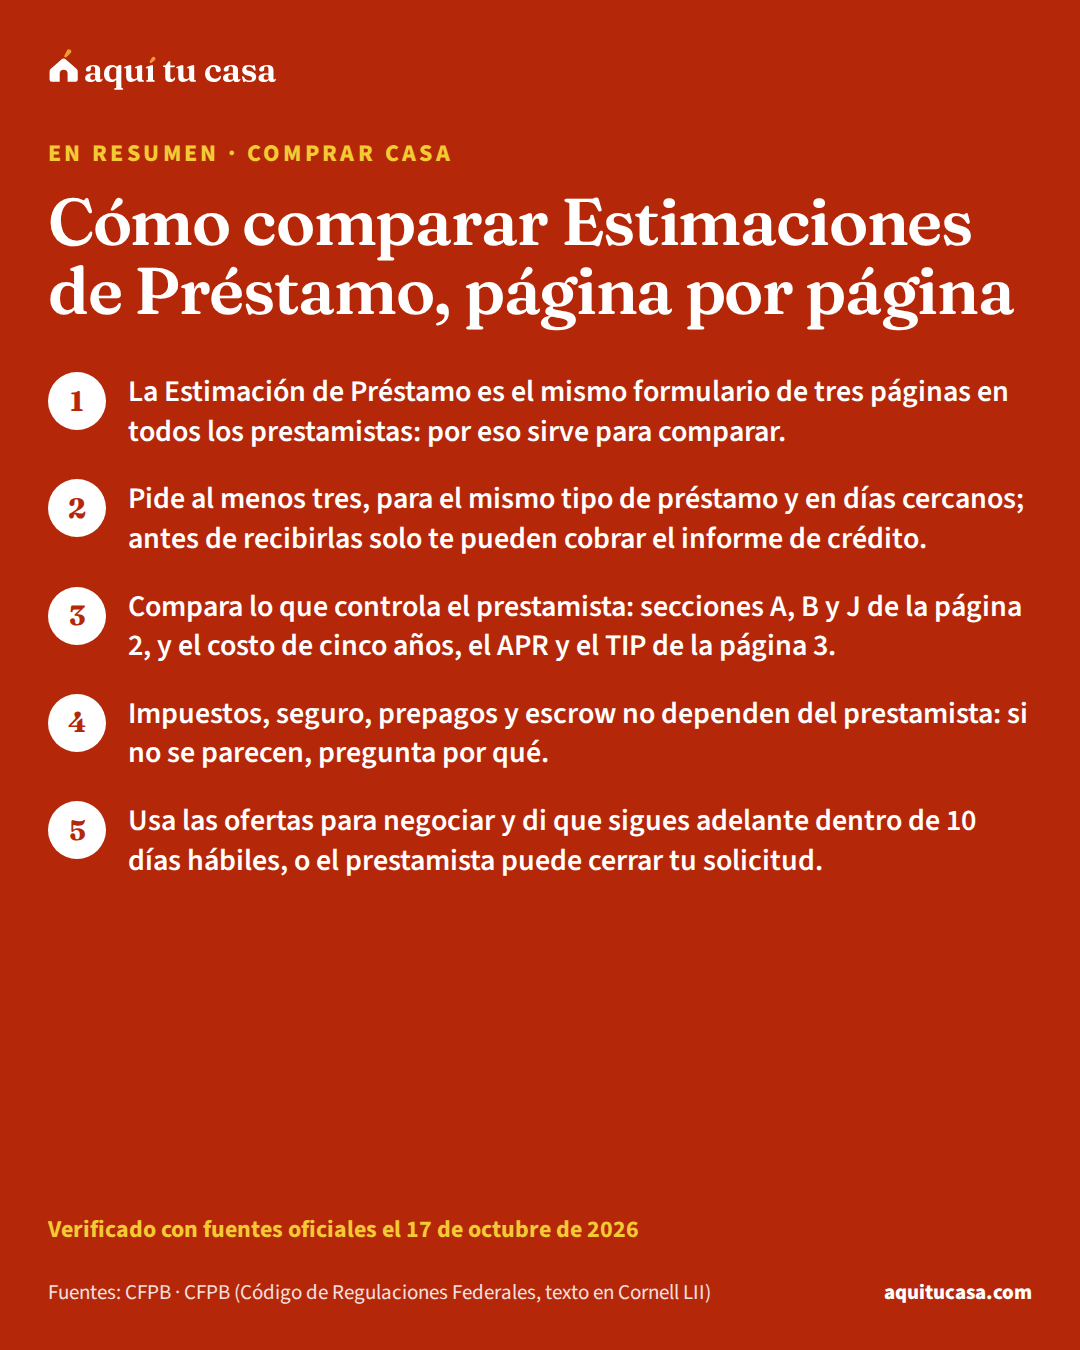
De la guía
Cómo leer y comparar dos o tres Estimaciones de Préstamo lado a lado: qué mirar en cada página, qué puede cambiar y cómo negociar con el prestamista.
Verificado el 17 de octubre de 2026 17 fuentes oficiales
La CFPB recomienda conseguir al menos tres ofertas por escrito, todas para el mismo tipo de préstamo. Pedirlas en días cercanos ayuda, porque las tasas cambian a diario y una diferencia puede ser del mercado y no del prestamista.
Leer la guía completaSegún la CFPB, dentro de una ventana de 45 días, varias revisiones de crédito de prestamistas hipotecarios se registran como una sola consulta en tu informe. El efecto es el mismo aunque consultes a varios prestamistas en ese tiempo.
Leer la guía completaAntes de que la recibas y digas que quieres seguir adelante, solo te pueden cobrar un cargo real y razonable por tu informe de crédito. La CFPB dice que pedirte otro pago para darte la Estimación va contra la ley.
Leer la guía completaNo. Según la CFPB, bastan seis datos: tu nombre, tu ingreso, tu número de Seguro Social, la dirección de la propiedad, un estimado de su valor y el monto del préstamo. El prestamista no puede exigirte más para darte la Estimación, aunque compartir más la hace más precisa.
Leer la guía completaNo. Cuando la recibes, el prestamista todavía no ha aprobado ni negado tu préstamo, aunque tu tasa esté asegurada. Tampoco te compromete: no estás comprometido con un prestamista hasta firmar los documentos finales del cierre.
Leer la guía completaLa tasa es lo que pagas cada año por el dinero prestado. El APR suma la tasa, los puntos, los cargos del corredor y otros cargos para obtener el préstamo, y por eso suele ser más alto. La tasa está en la página 1 de la Estimación y el APR en la página 3.
Leer la guía completaEs el porcentaje total de intereses: cuánto interés pagarías en todo el plazo, como porcentaje de lo que pediste prestado. Sirve para comparar Estimaciones, pero supone que mantienes el préstamo todo el plazo y no incluye los cargos iniciales, salvo el interés prepagado.
Leer la guía completaLa página 1 dice si tu tasa está asegurada y hasta cuándo, y la fecha y la hora en que vencen los costos estimados. Además, según la CFPB, si no dices que sigues adelante dentro de 10 días hábiles desde que te la envían, el prestamista puede cerrar tu solicitud por incompleta.
Leer la guía completa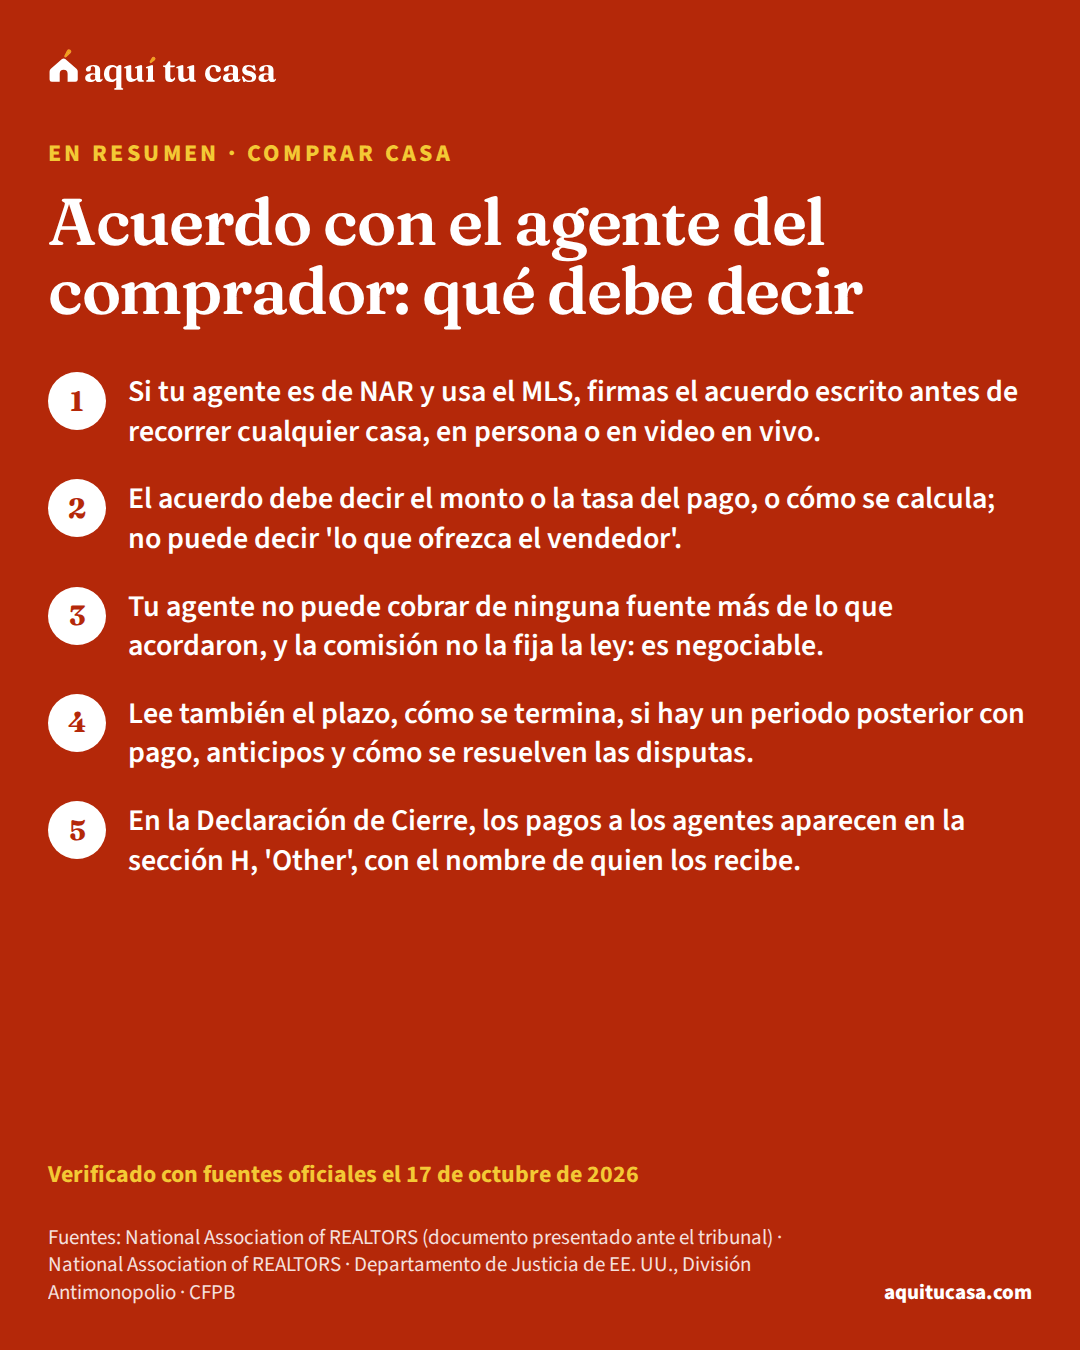
De la guía
Qué es el acuerdo escrito con tu agente, qué debe decir sobre su pago, quién le paga, qué otros puntos leer antes de firmar y qué se puede negociar.
Verificado el 17 de octubre de 2026 8 fuentes oficiales
Si el agente es miembro de NAR y participa en un MLS, sí: el acuerdo de conciliación de NAR exige un acuerdo escrito antes de que recorras cualquier casa, y según NAR aplica a las visitas en persona y a las virtuales en vivo. Las leyes de tu estado también pueden tener sus propias reglas.
Leer la guía completaSegún NAR, no necesitas un acuerdo escrito solo por hablar con un agente en una casa abierta o preguntarle por sus servicios.
Leer la guía completaNo hay una cifra fija. El acuerdo de NAR exige que sus agentes digan que las comisiones no las fija la ley y son totalmente negociables. Tu acuerdo debe decir el monto o la tasa, o cómo se calcula: según NAR, puede ser 0 dólares, una tarifa fija, un porcentaje o una tarifa por hora.
Leer la guía completaDepende de lo que se negocie. Según NAR, el vendedor puede ofrecer pagarle a tu agente, aunque esa oferta no se publica en el MLS. Pase lo que pase, tu agente no puede recibir de ninguna fuente más de lo que dice tu acuerdo. Pregúntale qué pasa si el vendedor no ofrece pagar o paga menos.
Leer la guía completaSí. Según NAR, el pago de tu agente sigue siendo totalmente negociable, y el acuerdo de conciliación exige que el acuerdo escrito lo diga con lenguaje visible. Antes de firmar, NAR recomienda asegurarte de que el acuerdo refleje lo que negociaste.
Leer la guía completaDepende de lo que diga tu acuerdo. Según NAR, puede incluir cómo terminarlo, con causa o sin causa, y un periodo posterior en el que podrías deberle pago al agente si compras una casa poco después de terminar. Léelo antes de firmar y pregunta lo que no entiendas.
Leer la guía completaEl acuerdo de NAR prohíbe que sus agentes digan que sus servicios son gratis, salvo que no vayan a recibir ningún pago de ninguna fuente por ellos.
Leer la guía completaEn la Declaración de Cierre. La sección H, 'Other', detalla cada cargo con el nombre de quien lo recibe, en la columna de quien lo paga; en la muestra de la CFPB, ahí aparecen las comisiones de los corredores.
Leer la guía completaCambia de tema sin salir de las preguntas.
Estas respuestas explican las reglas, pero no conocen tu situación. Estas organizaciones la revisan contigo, gratis.