Un familiar fue detenido: plan para no perder tu vivienda
Si detuvieron a un familiar: cómo ubicarlo por canales oficiales, cuidar la renta o la hipoteca, hablar con el administrador y buscar ayuda gratis.
Verificado con fuentes oficiales el 17 de octubre de 2026 22 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Primero, ubica a tu familiar solo por canales oficiales: ICE tiene un localizador de detenidos en línea y la corte de inmigración tiene un sistema de información de casos. Después, protege tu vivienda: si rentas, habla pronto con el arrendador sobre un plan de pagos y busca ayuda con el 211; nadie puede sacarte cambiando las cerraduras sin una orden de la corte. Si tienes hipoteca, llama al administrador antes de atrasarte y pide las opciones para evitar la ejecución; por regla federal, no puede empezar una ejecución antes de 120 días de atraso, salvo excepciones. Busca ayuda legal gratuita y nunca le pagues a quien te prometa resultados.
Lo más importante
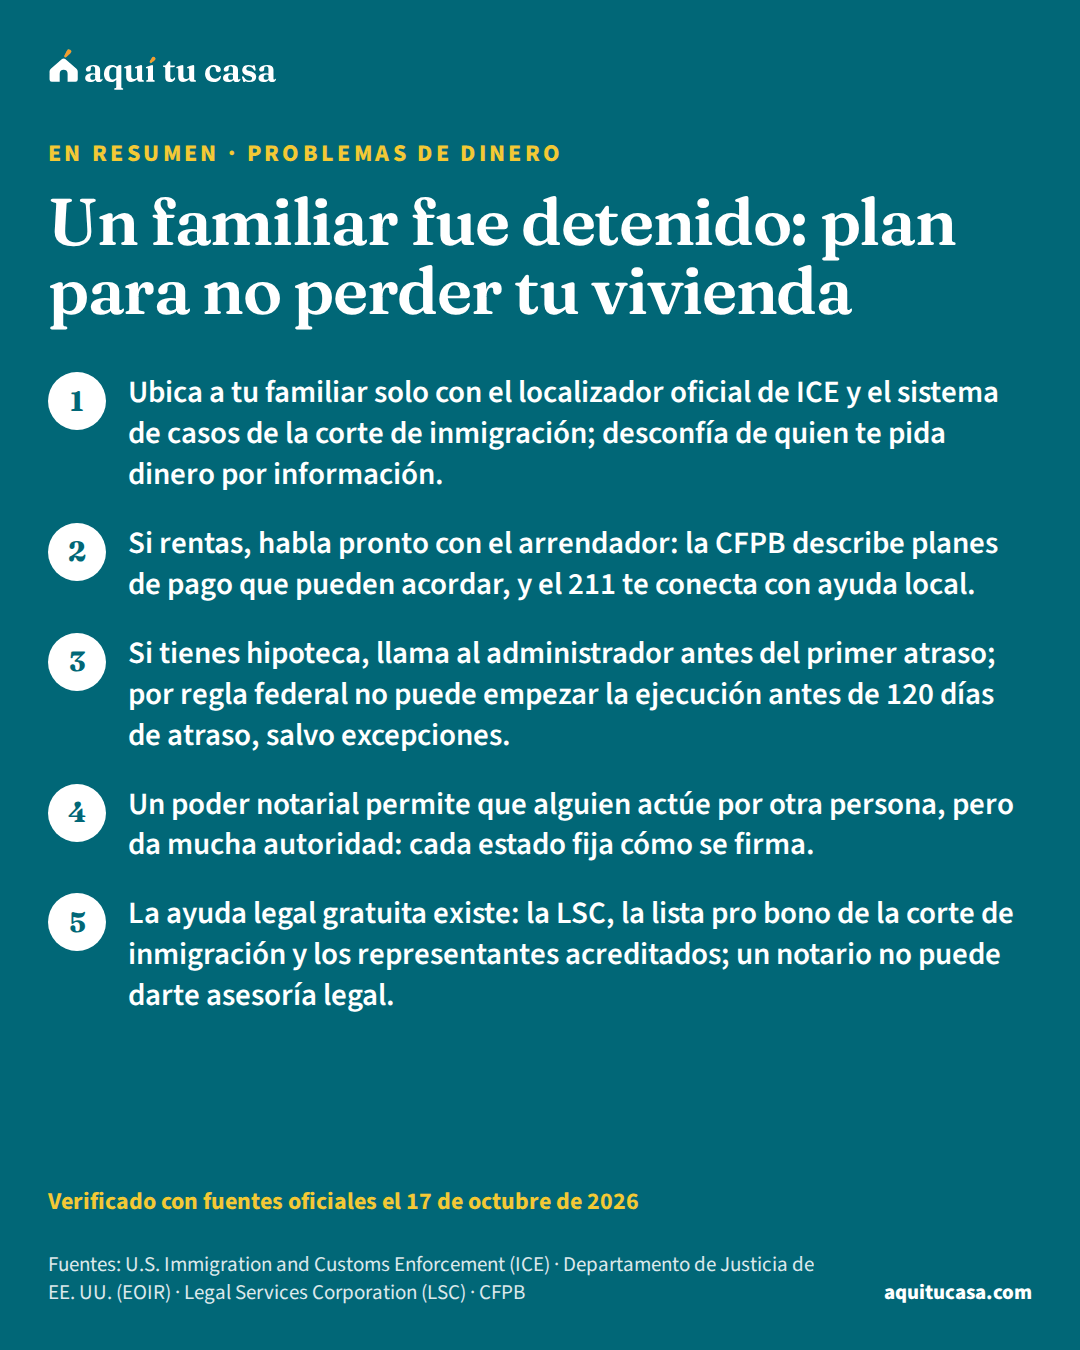
- Ubica a tu familiar solo con el localizador oficial de ICE y el sistema de casos de la corte de inmigración; desconfía de quien te pida dinero por información.
- Si rentas, habla pronto con el arrendador: la CFPB describe planes de pago que pueden acordar, y el 211 te conecta con ayuda local.
- Si tienes hipoteca, llama al administrador antes del primer atraso; por regla federal no puede empezar la ejecución antes de 120 días de atraso, salvo excepciones.
- Un poder notarial permite que alguien actúe por otra persona, pero da mucha autoridad: cada estado fija cómo se firma.
¿Es para ti?
Esta guía es para ti si…
- Detuvieron a tu pareja, a tu papá, a tu mamá o a otro familiar con quien vives, y tú te quedaste a cargo de la casa.
- Faltan sus ingresos y te preocupa no poder pagar la renta o la hipoteca este mes.
- Necesitas hablar con el arrendador o con el banco sobre una cuenta que está a nombre de la persona detenida.
Busca ayuda directa primero si…
- Necesitas ayuda con el caso migratorio de tu familiar: busca un abogado de inmigración o un representante acreditado; esta guía te dice dónde encontrar ayuda gratuita, pero no trata el caso.
- Tu pregunta es sobre la custodia de los niños o sobre una fianza: la ayuda legal gratuita y la corte de inmigración son los lugares para preguntarlo.
Si detuvieron a alguien de tu familia y tú te quedaste a cargo de la casa, esta guía es para ti. No trata el caso migratorio; trata de lo que puedes hacer para que tu familia no pierda la vivienda mientras tanto: ubicar a tu familiar por canales oficiales, hablar con el arrendador o con el banco, ordenar el dinero de la casa y encontrar ayuda gratis. Ve paso a paso; no tienes que resolver todo hoy.
- El número para buscar ayuda local con la renta y los servicios
- 21118
- De atraso, como máximo, para que el administrador de la hipoteca busque contacto contigo
- 36 días12
- De atraso, como mínimo, antes de que pueda empezar una ejecución, salvo excepciones
- 120 días14
- Para que el administrador evalúe una solicitud completa recibida a tiempo
- 30 días14
Lo primero: saber dónde está y quién puede ayudar
Para ubicar a tu familiar, usa solo canales oficiales. El Servicio de Inmigración y Control de Aduanas (ICE) tiene una herramienta en línea llamada Online Detainee Locator System, en locator.ice.gov.1 Si tu familiar tiene un caso en la corte de inmigración, el sistema ACIS de la EOIR da información básica del caso con su número A y su nacionalidad; no muestra todo, y para información sobre una audiencia de fianza hay que llamar a la corte local. Los únicos documentos oficiales del caso son los que la corte entrega a la persona o a su representante.2
Para el caso, busca ayuda de quien sí puede darla. La corte de inmigración publica una lista de proveedores de servicios legales gratuitos para personas en procesos de inmigración.3 Solo los abogados con licencia y los representantes acreditadosrepresentante acreditado por el Departamento de JusticiaUn representante acreditado es una persona que no es abogada pero que el Departamento de Justicia de Estados Unidos, a través de su Programa de Reconocimiento y Acreditación, autoriza a representar a personas en asuntos migratorios ante el DHS y, con acreditación plena, ante los tribunales de inmigración. Solo pueden hacerlo a través de una organización reconocida, que debe ser una entidad sin fines de lucro exenta de impuestos federales. Es la forma segura de recibir ayuda migratoria a bajo costo: el Departamento de Justicia publica la lista oficial por estado. Quien no esté en esa lista ni sea abogado no está autorizado a representarte.Ver la definición completa pueden representar a alguien; un notarionotario público (notary public)En Estados Unidos, un notario público (notary public) es una persona autorizada por la ley para tomar juramentos y ser testigo de firmas en documentos legales; verifica quién firma y certifica la firma. Las reglas para ser notario cambian de un estado a otro. No es lo mismo que un "notario público" en muchos países de América Latina, donde es alguien con el equivalente de una licencia de abogado. Aquí, un notario que no es abogado no puede darte consejos legales ni ayudarte con trámites de inmigración. Algunos estados, como Oregón, le prohíben anunciarse como "notario" o "notario público".Ver la definición completa no puede dar asesoría legal.4 El Departamento de Justicia publica las listas de representantes acreditados por estado.5
Un plan por etapas
1. Ubica a tu familiar por canales oficiales
Los primeros días
El localizador de ICE y, si hay caso en la corte, el sistema ACIS con el número A.2
2. Busca ayuda legal gratuita para el caso
Los primeros días
La lista pro bono de la corte de inmigración y los representantes acreditados de tu estado.3
3. Revisa cuánto entra y cuánto sale este mes
La primera semana
Si falta dinero para la renta o los servicios, el 211 te ayuda a buscar recursos locales.18
Pruébalo con tus númerosPresupuesto familiar4. Habla con el arrendador o con el administrador de la hipoteca
Antes de la próxima fecha de pago
Explica la situación y pregunta qué opciones hay. Anota con quién hablaste y qué te dijeron.10
5. Pide por escrito lo que acuerden
Cuando haya un acuerdo
Un plan de pagos de renta o una solicitud para evitar la ejecución, con fechas claras.14
Si rentas: habla pronto con el arrendador
Revisa tu contrato de rentacontrato de renta (lease)El contrato de renta, en inglés lease o rental agreement, es el acuerdo en el que el dueño o arrendador (landlord) te da el derecho de vivir en una propiedad y usarla durante un tiempo fijo a cambio de un pago, casi siempre la renta. Mientras dure el contrato, tú tienes la posesión, pero el dueño sigue siendo el propietario. El contrato dice cuánto y cuándo pagas, quién se encarga del mantenimiento y cómo se puede terminar. Por lo general, tus derechos como inquilino (tenant) están en ese contrato y en las leyes de tu estado y de tu ciudad. Antes de reclamarle al dueño, conviene leer el contrato y revisar que tú también cumples lo que aceptaste.Ver la definición completa: según la CFPB, ahí y en las leyes de tu estado o localidad suelen estar tus derechos como inquilino.19 Lo que más ayuda es no esperar al atraso. La CFPB dice que es muy raro que un arrendador prefiera desalojarte a recibir la renta, y que muchas veces lo más difícil es empezar la conversación.16
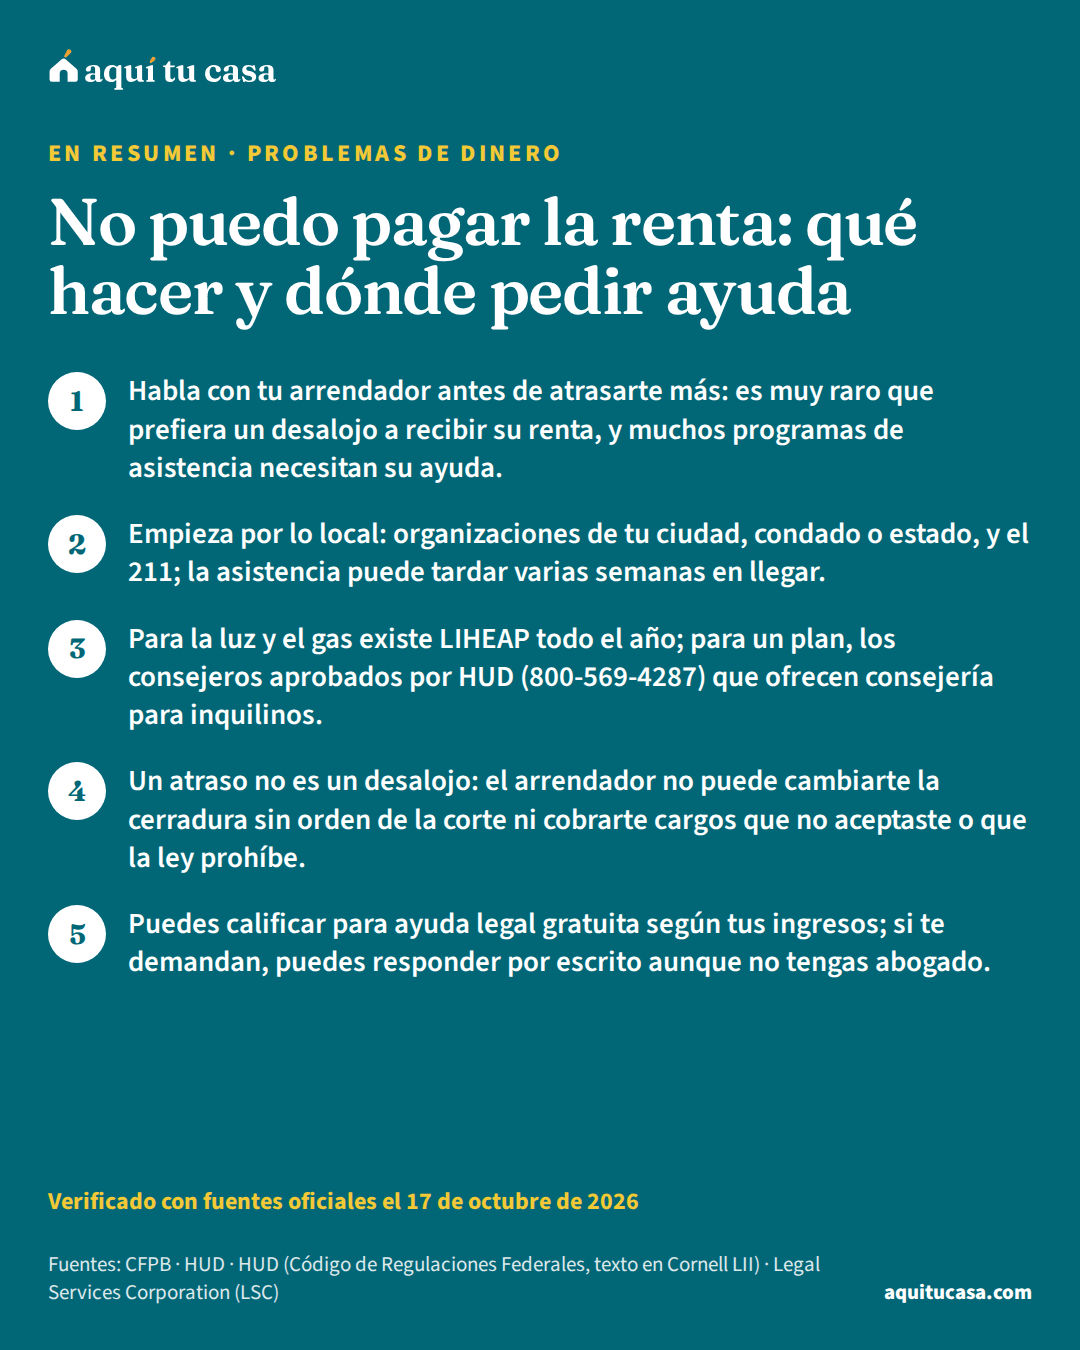
Hay opciones que puedes proponer. La CFPB describe varias: cambiar la fecha de pago para que coincida con tu día de cobro o dividirla en varios pagos; que el arrendador perdone los recargos mientras pagues lo acordado; pagos menores por unos meses; o repartir la renta atrasada en, por ejemplo, seis meses a un año. También dice que muchos programas de ayuda para la renta aceptan solicitudes del arrendador y del inquilino.17
Para buscar ayuda, empieza por las organizaciones de tu estado y tu ciudad: el 211 te conecta con recursos locales para la renta y los servicios. La ayuda puede tardar varias semanas en llegar, así que solicítala pronto. Para la luz y el gas existe el programa LIHEAPLIHEAP (ayuda para pagar la energía)LIHEAP (Programa de Asistencia de Energía para Hogares de Bajos Ingresos) es un programa con fondos federales que ayuda con los costos de energía de la casa, como la calefacción y el enfriamiento. Según la Administración para Niños y Familias (ACF), puede ayudar con las facturas, con crisis de energía, a evitar un corte o reconectar el servicio, con la climatización y con reparaciones menores relacionadas con la energía. Da prioridad a hogares de bajos ingresos que gastan mucho en energía o que tienen personas mayores, con discapacidad o niños pequeños. Se pide en la oficina local de LIHEAP, y el programa no cobra por la ayuda.Ver la definición completa.18 Si te preocupa pedir ayuda por tu situación migratoria, la guía de ayuda para la renta y carga pública explica lo que dicen las reglas.
Y algo importante: según la CFPB, el arrendador no puede sacarte cambiando las cerraduras sin una orden de la corte.19 Si te llega un aviso de desalojoaviso de desalojo (notice to quit)Un aviso de desalojo, también llamado notice to quit o notice to vacate, es la carta por escrito en la que el dueño te pide que dejes la vivienda dentro de cierto plazo. Por lo general, el dueño debe darte este aviso antes de empezar un caso de desalojo en la corte. Como mínimo, debe decir por qué quiere que te vayas y qué puedes hacer para evitarlo, como pagar la renta atrasada. La ley de tu estado decide cuándo se puede dar, cómo se entrega y cuánto tiempo te da. El aviso no es una orden de un juez: con el aviso solo, el dueño no puede sacarte.Ver la definición completa, la guía de qué hacer si recibes un aviso de desalojo explica los pasos, y la de no puedo pagar la renta tiene más opciones.
Ejemplo con números reales
Cómo podría verse un acuerdo con tu arrendador
Opciones que la CFPB describe para inquilinos y arrendadores. Es un ejemplo en palabras; lo que acuerden depende de los dos.
- Fecha de pago
- Moverla a tu día de cobro o dividirla en varios pagos17
- Recargos por atraso
- Que no se cobren mientras pagues lo acordado17
- Los próximos meses
- Un pago menor por un tiempo17
- La renta atrasada
- Repartida en, por ejemplo, seis meses a un año17
Pide el acuerdo por escrito. Para ver cuánto te alcanza cada mes con un ingreso menos, usa el presupuesto familiar.
Haz la cuenta con tus númerosPresupuesto familiarSi tienes hipoteca: llama antes del primer atraso
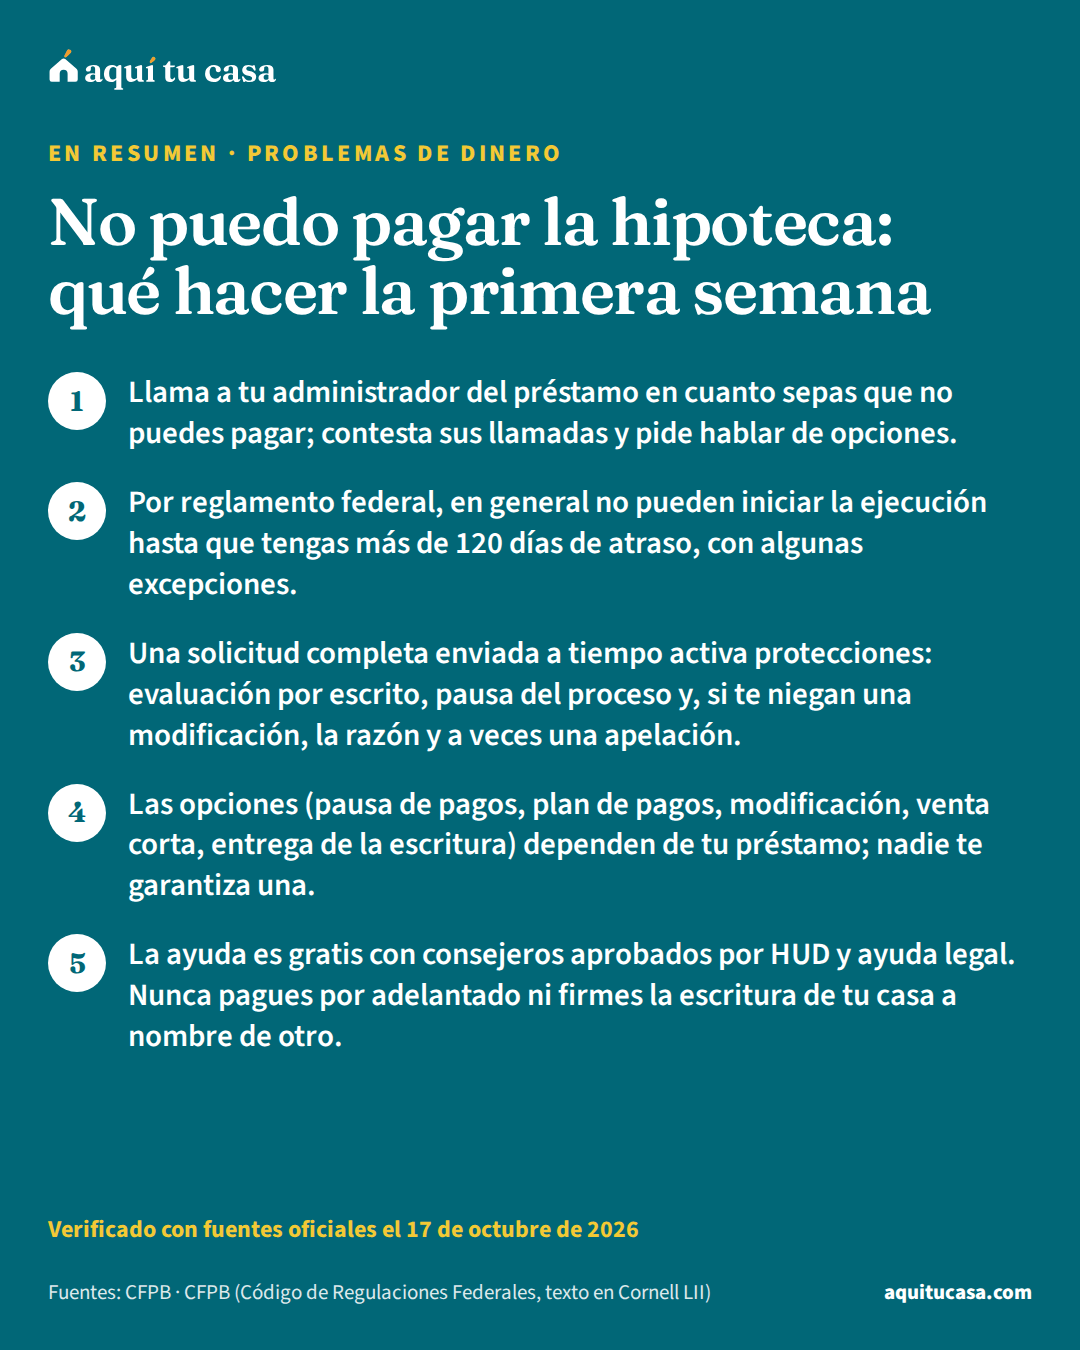
Si la casa es tuya, o de tu familiar, el contacto clave es el administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa: la compañía a la que le mandas el pago cada mes, cuyo teléfono está en tu factura. La CFPB recomienda llamar en cuanto sepas que no podrás pagar, pedir hablar con un especialista en ayuda hipotecaria, preguntar qué opciones hay para quedarte en tu casa y seguir preguntando hasta entender qué sigue.10 Si el préstamo está a nombre de tu familiar, pregunta también qué autorización necesitan para hablar contigo.
Prepárate para explicar por qué no pueden pagar, si el problema es temporal o permanente, y los ingresos y gastos de la casa. Si el administrador te da una solicitud de ayuda, llénala. Entre las opciones que puede ofrecer están un plan de pagos, una pausa de pagos (forbearance)indulgencia de pagos (forbearance)La indulgencia de pagos (forbearance) es un acuerdo con tu administrador del préstamo para pausar tus pagos de la hipoteca, o hacer pagos más pequeños, por un tiempo, cuando pasas por un problema como perder el trabajo, un desastre natural o gastos médicos inesperados. No borra ni reduce lo que debes: después tienes que pagar lo que no pagaste. Según el acuerdo, puedes pagarlo todo junto al final, agregarlo al final del préstamo, pagarlo con un préstamo nuevo o repartirlo en pagos más altos por un tiempo. Tienes que pedírsela a tu administrador.Ver la definición completa, una modificación del préstamomodificación del préstamoUna modificación del préstamo (loan modification) es un cambio en las condiciones de tu hipoteca que acuerdas con tu administrador del préstamo cuando tienes problemas para pagar. Es un tipo de mitigación de pérdidas, es decir, una de las opciones para evitar la ejecución hipotecaria. Puede alargar el plazo para pagar, bajar la tasa de interés o aplazar o reducir parte del saldo, y así bajar tu pago mensual. Muchas veces empiezas con una modificación de prueba por unos meses; si haces esos pagos a tiempo, el cambio se vuelve permanente.Ver la definición completa, refinanciar, una venta corta o entregar la casa con una escritura en lugar de la ejecución.11 En una pausa de pagos sigues debiendo el total; antes de aceptar, pregunta cuánto pagarás, por cuánto tiempo y cómo devolverás lo pausado.15
El Reglamento X da tiempos que conviene conocer. El administrador debe buscar contacto en vivo con quien se atrasa a más tardar el día 36 del atraso y mandar un aviso por escrito a más tardar el día 45, con ejemplos de opciones.12 No puede empezar una ejecución hipotecariaejecución hipotecaria (foreclosure)La ejecución hipotecaria, casi siempre llamada foreclosure, es el proceso por el cual el prestamista o el administrador del préstamo recupera la propiedad cuando el dueño deja de pagar la hipoteca. Las reglas y los plazos dependen de cada estado; en todos hay avisos previos y, en general, tiempo para ponerse al día o pedir una alternativa, como un plan de pagos o una modificación del préstamo. Si te atrasas, llama pronto a tu administrador y a una agencia de consejería aprobada por HUD: la consejería sobre foreclosure es gratuita y existe para eso.Ver la definición completa antes de 120 días de atraso, salvo excepciones.14 Si entregas una solicitud completa más de 37 días antes de una venta, debe evaluarla dentro de 30 días.14 Estas reglas tienen excepciones, por ejemplo para administradores pequeños, y aplican a la vivienda principal.13
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da ayuda gratuita para evitar la ejecución y para armar un presupuesto; la línea HOPE atiende las 24 horas al (888) 995-4673.11 Nadie tiene que cobrarte por esa ayuda: si te piden pagar por adelantado o te garantizan que no perderás la casa, es señal de estafa.11 La guía de no puedo pagar la hipoteca explica cada opción.
Rentas o eres dueño: qué hacer primero
Tu contacto es el arrendador
Si rentas
En los dos casos, empieza la conversación pronto y anota cada llamada.1610
Quién puede hablar por la persona detenida
Muchas cuentas están a nombre de una sola persona. La CFPB explica que, para que un familiar ayude con el dinero, existen opciones como una cuenta de conveniencia, agregar contactos de confianza a las cuentas o un poder notarial. Con un poder, la cuenta sigue a nombre de quien lo firma, y si se comparte una copia con el banco, el banco debería respetarlo.20
Un poder notarial (power of attorney) es un documento legal que permite que otra persona actúe en nombre de quien lo firma, y también puede usarse por poco tiempo, por ejemplo para pagar cuentas en su ausencia. Da mucha autoridad sobre el dinero sin supervisión regular, así que solo se nombra a alguien de mucha confianza, y se puede revocar.21 Cada estado fija cómo se firma. En Florida, por ejemplo, el agente debe tener 18 años o más y el poder lo firman quien lo otorga y dos testigos, con reconocimiento ante un notario público.22
Ayuda legal y presupuesto, sin pagarle a nadie
La Legal Services Corporation (LSC) financia oficinas de ayuda legal civil para personas de bajos ingresos en todos los estados; en su sitio buscas la más cercana con tu dirección o tu ciudad.8 Entre otras cosas, la ayuda legal representa a familias que enfrentan un desalojo o una ejecución, y ayuda en temas de custodia y manutención de los hijos.9 La guía de asistencia legal gratuita explica quién califica. Para el caso migratorio, usa la lista pro bono de la corte de inmigración3 o un representante acreditado.5
Para el dinero de la casa, el presupuesto familiar te ayuda a ver qué entra y qué sale con un ingreso menos, y la guía de presupuesto con varios ingresos explica cómo organizarlo. Un consejero de vivienda aprobado por HUD también puede ayudarte con el presupuesto, con poco o ningún costo.11
Si este es tu caso
Rentas y el contrato está a nombre de tu familiar
Habla con el arrendador antes del atraso y propone un plan.16 Nadie puede sacarte sin una orden de la corte.19
La hipoteca está a nombre de tu familiar
Llama al administrador y pregunta qué autorización necesita para hablar contigo y qué opciones hay.10
Errores que salen caros
Error: Pagarle a alguien que promete sacar a tu familiar o «arreglar» el caso.
Mejor: Nadie puede garantizar resultados; busca la lista pro bono o un representante acreditado.73
Error: Dejar de pagar sin avisar y esperar a ver qué pasa.
Mejor: Habla antes de la fecha de pago con el arrendador o el administrador.1610
Error: Irte de la casa porque alguien te dijo que te van a sacar.
Mejor: Un desalojo legal pasa por la corte; nadie puede cambiarte las cerraduras sin una orden.19
Error: Pagarle a una compañía para negociar con el banco.
Mejor: La ayuda para evitar la ejecución es gratuita con el administrador o un consejero aprobado por HUD.11
Error: Firmar un poder notarial a favor de alguien que no conoces bien.
Mejor: Un poder da mucha autoridad sobre el dinero: nombra solo a alguien de mucha confianza.21
Qué hacer esta semana
- Ubica a tu familiar en el localizador oficial de ICE y, si tiene número A, revisa su caso en el sistema ACIS.12
- Busca ayuda legal gratuita para el caso en la lista pro bono de la corte de inmigración.3
- Haz una lista de las fechas de pago de la renta o la hipoteca y de los servicios, y revisa tu presupuesto.18
- Llama al arrendador o al administrador antes de la próxima fecha de pago y anota con quién hablaste.1610
- Si te falta dinero, llama al 211; si tienes hipoteca, también a la línea HOPE, (888) 995-4673.1811
- Busca tu oficina de ayuda legal más cercana en el sitio de la LSC.8
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cómo sé dónde está mi familiar?
ICE tiene una herramienta oficial en línea, el Online Detainee Locator System, en locator.ice.gov. Si tu familiar tiene un caso en la corte de inmigración, el sistema ACIS de la EOIR da información básica con su número A y su nacionalidad. Usa solo esas páginas oficiales y desconfía de quien te pida dinero por información.
¿Tengo que seguir pagando la renta?
Tus obligaciones están en tu contrato de renta y en las leyes de tu estado. Si no te alcanza, la CFPB recomienda hablar con el arrendador: es muy raro que prefiera desalojarte a recibir la renta, y pueden acordar cambiar la fecha de pago, pagos menores por unos meses o repartir lo atrasado. Además, el 211 te ayuda a buscar ayuda local para la renta.
¿Me pueden sacar de la casa porque detuvieron a mi familiar?
Según la CFPB, el arrendador no puede sacarte cambiando las cerraduras sin una orden de la corte. Un desalojo es un proceso legal que pasa por un juez. Si te llega un aviso, no lo ignores y busca ayuda legal gratuita.
La hipoteca está a nombre de la persona detenida. ¿Qué hago?
Llama al administrador del préstamo cuanto antes, explica la situación y pregunta qué opciones hay para quedarse en la casa y qué autorización necesita para hablar contigo. Por regla federal, el administrador debe intentar contactar al deudor atrasado a más tardar el día 36 del atraso y no puede empezar una ejecución antes de 120 días de atraso, salvo excepciones. Un consejero de vivienda aprobado por HUD puede ayudarte gratis.
¿Qué es un poder notarial y lo necesito?
Según la CFPB, es un documento legal que permite que otra persona actúe en nombre de quien lo firma, también por poco tiempo, por ejemplo para pagar cuentas. Da mucha autoridad sobre el dinero, así que solo se nombra a alguien de mucha confianza, y se puede revocar. Cada estado fija cómo se firma; para tu caso, la ayuda legal gratuita puede orientarte.
¿Dónde consigo ayuda legal gratis?
La LSC financia oficinas de ayuda legal civil en todos los estados. Para el caso migratorio, la corte de inmigración publica una lista de proveedores de servicios legales gratuitos y el Departamento de Justicia publica las listas de representantes acreditados por estado.
Alguien me llamó diciendo que puede sacar a mi familiar si le pago. ¿Es real?
La EOIR advierte que sus empleados nunca llaman para pedir información personal ni dinero, y pide no confiar en quien garantiza resultados o dice tener una relación especial con las cortes. Puedes reportarlo a EOIR.Fraud.Program@usdoj.gov.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. U.S. Immigration and Customs Enforcement (ICE) · Online Detainee Locator System · locator.ice.gov · Consultado el 17 de octubre de 2026
- 2. Departamento de Justicia de EE. UU. (EOIR) · Automated Case Information System (ACIS) · acis.eoir.justice.gov · Consultado el 17 de octubre de 2026
- 3. Departamento de Justicia de EE. UU. (EOIR) · List of Pro Bono Legal Service Providers · justice.gov · Consultado el 17 de octubre de 2026
- 4. Departamento de Justicia de EE. UU. (EOIR) · Can Someone Represent You Before EOIR? · justice.gov · Consultado el 17 de octubre de 2026
- 5. Departamento de Justicia de EE. UU. (EOIR) · Recognition & Accreditation Roster Reports · justice.gov · Consultado el 17 de octubre de 2026
- 6. Departamento de Justicia de EE. UU. (EOIR) · Fraud and Abuse Prevention Program · justice.gov · Consultado el 17 de octubre de 2026
- 7. Departamento de Justicia de EE. UU. (EOIR) · Self-Help Guide: Are You a Victim of Fraud? How to Protect Yourself from Fraud · justice.gov · Consultado el 17 de octubre de 2026
- 8. Legal Services Corporation (LSC) · I Need Legal Help · lsc.gov · Consultado el 17 de octubre de 2026
Ver las 14 fuentes restantes
- 9. Legal Services Corporation (LSC) · What are Legal Services? · lsc.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · How to work with your mortgage servicer · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · If I can't pay my mortgage loan, what are my options? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1024.39, Early intervention requirements for certain borrowers (Regulation X) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 13. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1024.30, Scope (Regulation X, servicing) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 14. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §1024.41, Loss mitigation procedures (Regulation X) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 15. CFPB · What is mortgage forbearance? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 16. CFPB · What to do if you're facing eviction · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 17. CFPB · Start a conversation about rent repayment · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 18. CFPB · Get help paying rent and bills · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 19. CFPB · Your tenant and debt collection rights · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 20. CFPB · Can a family member or friend help me with bill paying and banking? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 21. CFPB · What is a power of attorney (POA)? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 22. Legislatura de Florida · Florida Statutes §709.2105, Qualifications of agent; execution of power of attorney · leg.state.fl.us · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Problemas de dinero 12 minutos de lectura
Si un familiar es deportado: el dinero, los papeles y la casa
Qué hacer con las cuentas de banco, el poder notarial, la hipoteca o la renta y el envío de dinero cuando un familiar es deportado o se va del país.
- Decidan pronto quién ayudará con el dinero: cuenta de conveniencia, contacto de confianza o poder notarial.
- Un poder da mucha autoridad sin supervisión; dalo solo a alguien de mucha confianza, y se puede revocar.
- Si te nombran agente, actúa solo en su interés, separa su dinero del tuyo y guarda registros.
- Problemas de dinero No puedo pagar la renta: qué hacer y dónde pedir ayuda Si no te alcanza para la renta: cómo hablar con el arrendador, dónde pedir asistencia (211, programas locales, HUD) y qué exige un desalojo. 13 minutos de lectura
- Problemas de dinero No puedo pagar la hipoteca: qué hacer la primera semana Si no puedes pagar la hipoteca: llama a tu administrador, conoce las opciones que existen, las reglas federales que te protegen y las estafas a evitar. 14 minutos de lectura
- Rentar Ayuda para la renta y carga pública: qué dicen las reglas Qué es la carga pública, qué cambió en septiembre de 2026, si cuenta la ayuda para la vivienda y dónde pedir ayuda con la renta y consejo gratis. 11 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.