Perdí mi trabajo: desempleo, vivienda y seguro médico
Si perdiste tu trabajo: cómo pedir el seguro de desempleo, hablar con tu arrendador o tu prestamista, cuidar tu seguro médico y rehacer tu presupuesto.
Verificado con fuentes oficiales el 17 de octubre de 2026 13 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Pide el seguro de desempleo en la agencia de tu estado lo antes posible, en general en el estado donde trabajaste: cada estado decide quién califica y cuánto paga, y el primer pago suele tardar de dos a tres semanas. Antes de atrasarte, habla con tu arrendador o llama al administrador de tu hipoteca para preguntar por un plan de pagos o una indulgencia, y busca ayuda gratis con un consejero de vivienda aprobado por HUD o al 211. Si perdiste el seguro médico del trabajo, tienes 60 días para inscribirte en el Mercado de Seguros, o puedes elegir COBRA si te lo ofrecen. Después, rehaz tu presupuesto con lo esencial primero.
Lo más importante
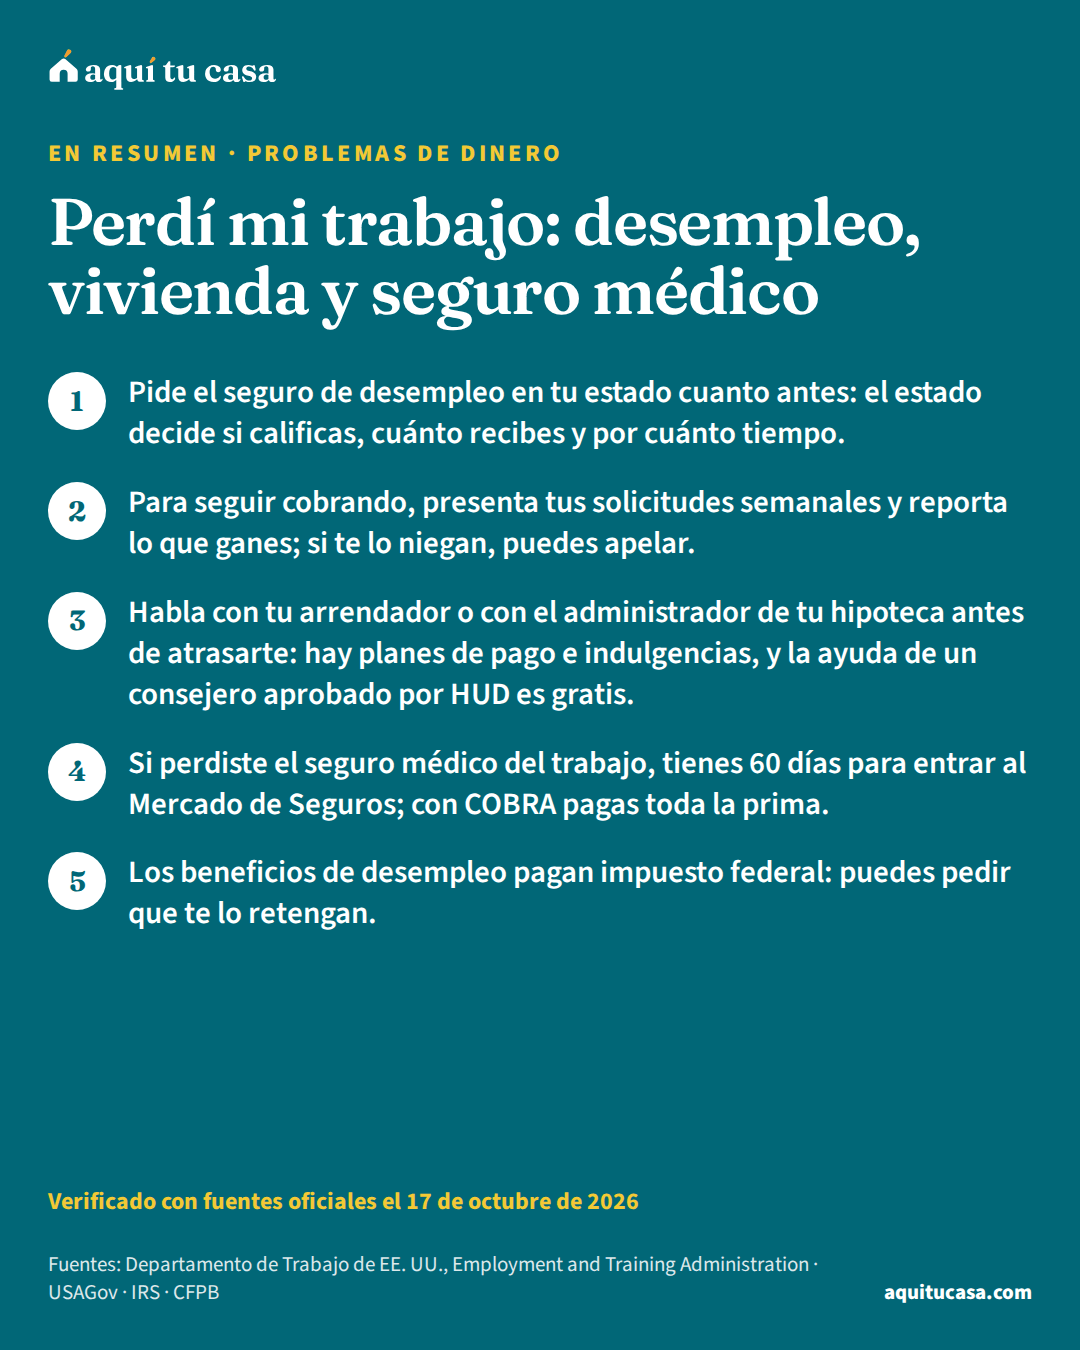
- Pide el seguro de desempleo en tu estado cuanto antes: el estado decide si calificas, cuánto recibes y por cuánto tiempo.
- Para seguir cobrando, presenta tus solicitudes semanales y reporta lo que ganes; si te lo niegan, puedes apelar.
- Habla con tu arrendador o con el administrador de tu hipoteca antes de atrasarte: hay planes de pago e indulgencias, y la ayuda de un consejero aprobado por HUD es gratis.
- Si perdiste el seguro médico del trabajo, tienes 60 días para entrar al Mercado de Seguros; con COBRA pagas toda la prima.
¿Es para ti?
Esta guía es para ti si…
- Te despidieron, te recortaron las horas o cerró tu lugar de trabajo, y no sabes por dónde empezar.
- Te preocupa cómo vas a pagar la renta o la hipoteca el próximo mes.
- Perdiste el seguro médico que tenías por el trabajo.
Busca ayuda directa primero si…
- Ya tienes un aviso de desalojo o una demanda: empieza por la guía del aviso de desalojo o busca hoy una oficina de asistencia legal.
- Ya estás atrasado varios meses con la hipoteca: la guía «No puedo pagar la hipoteca» explica las opciones con más detalle.
- Tienes preguntas sobre si tu situación migratoria te permite pedir beneficios: esta guía no las responde; una oficina de asistencia legal o un representante acreditado pueden orientarte.
Perder el trabajo sacude a toda la familia: el dinero, la casa, el seguro médico. Esta guía es para quien acaba de quedarse sin trabajo, o le recortaron las horas, y quiere saber qué hacer primero: cómo pedir el seguro de desempleo, cómo hablar con el arrendador o con el prestamista antes de atrasarse, qué pasa con el seguro médico y cómo rehacer el presupuesto.
Los primeros días: qué hacer y en qué orden
No tienes que resolver todo hoy, pero el orden importa. Algunas cosas tienen plazos y otras se complican si esperas.
Lo primero, paso a paso
1. Pide el seguro de desempleo
Lo antes posible
Contacta a la agencia de desempleo de tu estado; en general, en el estado donde trabajaste.1
2. Revisa tu seguro médico
Esta semana
Tienes 60 días desde que perdiste la cobertura del trabajo para inscribirte en el Mercado de Seguros.13
3. Habla con tu arrendador o con tu administrador
Antes de la próxima fecha de pago
Pregunta por un plan de pagos o por una indulgencia antes de atrasarte.8
4. Rehaz tu presupuesto
Esta semana
Pon primero la vivienda, la comida, los servicios y el seguro médico.
Pruébalo con tus númerosPresupuesto familiar5. Presenta tus solicitudes semanales
Cada semana o cada dos semanas
Reporta lo que ganes y las ofertas de trabajo que recibas o rechaces.1
Guarda todos los papeles de tu salida: la carta de despido si te la dieron, tus últimos talones de pago, y los nombres, direcciones y fechas de tus empleos recientes. Te los van a pedir al solicitar el desempleo.1
El seguro de desempleo: quién califica y cómo pedirlo
El seguro de desempleo paga una ayuda temporal a quien pierde su trabajo sin culpa propia.2 No hay un programa federal único: cada estado maneja el suyo, y la ley de cada estado decide quién califica, cuánto se paga y por cuánto tiempo.1
Para calificar, debes cumplir los requisitos de tu estado sobre lo que ganaste o el tiempo que trabajaste durante un “periodo base”. En la mayoría de los estados ese periodo son los primeros cuatro de los últimos cinco trimestres completos antes de tu solicitud.1 USAGov explica que muchos estados piden haber ganado cierta cantidad o haber trabajado de forma constante en los últimos 12 a 24 meses, y estar buscando trabajo.2
¿Dónde lo pides? En general, en el estado donde trabajaste, no en el que vives. Si trabajaste en otro estado o a distancia, la oficina de desempleo de tu estado puede ayudarte a presentar la solicitud en el otro.2 En muchos estados puedes solicitarlo por internet o por teléfono. Te pedirán datos como las direcciones y las fechas de tus empleos anteriores; da información completa y correcta para que no se retrase.1
Cuánto paga, cuándo llega y qué tienes que hacer cada semana
En general, el beneficio es un porcentaje de lo que ganaste en un periodo reciente de 52 semanas, hasta un máximo que fija cada estado. En la mayoría de los estados se paga por un máximo de 26 semanas, y puede haber semanas adicionales cuando el desempleo es alto.1
El primer pago suele llegar de dos a tres semanas después de solicitar, y algunos estados tienen una semana de espera sin pago.1 Para seguir cobrando:1
- Presenta tus solicitudes cada semana o cada dos semanas y contesta las preguntas sobre si sigues siendo elegible.
- Reporta lo que ganes trabajando en esas semanas, aunque sean pocas horas.
- Reporta cualquier oferta de trabajo que recibas o rechaces.
- Si te citan a una entrevista, ve: si faltas, te pueden negar los beneficios.
La oficina de empleo de tu zona (One-Stop) ofrece servicios gratis para volver a trabajar, como referencias a empleos y programas de capacitación.1
Si te lo niegan. Tienes derecho a apelar. El estado te dirá cuáles son tus derechos de apelación, y debes apelar dentro del plazo que fije.1 Lee con cuidado la carta de decisión y anota la fecha límite.
Los impuestos. Los beneficios de desempleo pagan impuesto federal sobre la renta, y puedes pedir que el estado te lo retenga.1 El IRS explica que puedes pedir esa retención con el Formulario W-4V, y que al final del año recibirás un Formulario 1099-GFormulario 1099El Formulario 1099 es una familia de declaraciones informativas (information returns) del IRS que reportan ingresos que no son sueldo de empleado. Quien te pagó como parte de su negocio debe presentarlo al IRS y mandarte una copia, en papel o en forma electrónica, a principios de año. Hay varios tipos: el 1099-NEC para trabajo independiente o por contrato, el 1099-K para pagos con tarjeta o por plataformas en línea, el 1099-INT para intereses del banco, el 1099-G para pagos del gobierno como el desempleo y el 1099-MISC para otros ingresos. Usas esa información en tu declaración de impuestos.Ver la definición completa con lo que te pagaron. Si te llega un 1099-G con dinero que no recibiste, puede ser fraude: avisa a la agencia de tu estado y pide uno corregido.3
Tu vivienda: habla antes de atrasarte
Con la vivienda, lo que más ayuda es hablar antes de que llegue el atraso.
Si rentas o si tienes hipoteca
Habla con tu arrendador
Si rentas
En los dos casos, explica qué pasó y qué estás haciendo para salir adelante: llamar antes de atrasarte te da más opciones.10
Si rentas. La CFPB explica que, además de pedir ayuda para la renta, puedes hablar con tu arrendador de un plan de pago. Algunas opciones: cambiar la fecha de pago para que coincida con el día en que cobras, dividir la renta en dos pagos, perdonar los cargos por atraso si pagas algo, aceptar un pago menor por unos meses o pagar lo atrasado poco a poco. Explícale por qué quieres resolverlo y qué estás haciendo para salir adelante.5
Para buscar ayuda, la CFPB indica empezar por las organizaciones de tu estado, tu condado o tu ciudad, y llamar al 211. Para las cuentas de luz y gas existe el programa LIHEAP y una línea nacional de referencia, (866) 674-6327. Algunas agencias aprobadas por HUD dan consejería para inquilinos a bajo costo o gratis, al 800-569-4287.6 La guía No puedo pagar la renta explica qué hacer si ya te atrasaste.
Si tienes hipoteca. La CFPB dice que llames a tu administrador del préstamoadministrador del préstamoEl administrador del préstamo (loan servicer) es la compañía que te manda los estados de cuenta de tu hipoteca y se encarga del día a día del préstamo: recibe tus pagos, responde tus preguntas, lleva la cuenta del principal y los intereses pagados y maneja tu cuenta de depósito (escrow), si tienes una. También puede ofrecerte opciones si te atrasas y, en ciertos casos, iniciar una ejecución hipotecaria. Puede ser la misma compañía que te prestó el dinero o una distinta, y es común que otra compañía tome el préstamo después del cierre.Ver la definición completa (servicer) de inmediato; su teléfono está en tu estado de cuenta mensual. Prepárate para explicar por qué no puedes pagar, si el problema es temporal o permanente, y tus ingresos y gastos.9 Puedes empezar diciendo, como sugiere la CFPB, “hace poco perdí mi trabajo”, y preguntar qué opciones hay para reducir o pausar los pagos, cuándo te perdonarán los cargos por atraso y si cobran intereses durante la indulgencia.10
Una indulgenciaindulgencia de pagos (forbearance)La indulgencia de pagos (forbearance) es un acuerdo con tu administrador del préstamo para pausar tus pagos de la hipoteca, o hacer pagos más pequeños, por un tiempo, cuando pasas por un problema como perder el trabajo, un desastre natural o gastos médicos inesperados. No borra ni reduce lo que debes: después tienes que pagar lo que no pagaste. Según el acuerdo, puedes pagarlo todo junto al final, agregarlo al final del préstamo, pagarlo con un préstamo nuevo o repartirlo en pagos más altos por un tiempo. Tienes que pedírsela a tu administrador.Ver la definición completa (forbearance) te deja pausar o reducir los pagos por un tiempo, pero no borra la deuda: pagas después lo que dejaste de pagar. Pregunta hasta entender cuánto pagarás y por cuánto tiempo, cómo se acumulan los intereses y cuándo y cómo devolverás lo atrasado. Algunos administradores piden que la solicites dentro de cierto tiempo después del problema.8 Si te atrasas, el reglamento obliga al administrador a intentar hablar contigo a más tardar el día 36 del atraso y a informarte de tus opciones.11
No tienes que pagarle a nadie para evitar la ejecución hipotecaria: un consejero aprobado por HUD te ayuda gratis.9 La guía No puedo pagar la hipoteca explica cada opción, y la de consejeros de vivienda aprobados por HUD te dice cómo encontrar uno.
Tu seguro médico
Si tenías seguro médico por el trabajo, revisa tus opciones esta misma semana. HealthCare.gov explica que, si estás desempleado, tienes opciones:12
- El Mercado de Seguros (Marketplace). Con una sola solicitud sabes si calificas para un plan del Mercado, Medicaid o CHIP. Los ahorros y la elegibilidad dependen del tamaño de tu hogar y de tu ingreso estimado para el año, no de si tienes empleo.12
- COBRA, si tu antiguo empleador lo ofrece. Te deja mantener la cobertura por un tiempo, pero pagas el 100% de la prima, incluida la parte que antes pagaba el empleador, más un pequeño cargo administrativo.12
El plazo importa. Puedes calificar para un Periodo Especial de Inscripción si perdiste la cobertura del trabajo en los últimos 60 días o esperas perderla en los próximos 60 días. Y cuando termina tu COBRA, también tienes 60 días para inscribirte en el Mercado.13 Si no puedes pagar un plan, puedes buscar atención de bajo costo en un centro de salud comunitario. La línea de ayuda de HealthCare.gov es el 1-800-318-2596.12
Tu presupuesto de emergencia
Con menos ingreso, el presupuesto cambia de un día para otro. Empieza por lo que mantiene a tu familia con techo, comida, servicios y salud, y deja para después lo que puede esperar. Un fondo de emergenciafondo de emergenciaUn fondo de emergencia es dinero en efectivo que apartas solo para gastos que no planeaste o para emergencias, como arreglar el carro o la casa, cuentas médicas o la pérdida de tu ingreso. No es para los gastos de rutina del mes. La CFPB explica que, sin ahorros, hasta un golpe económico pequeño puede llevarte a deudas difíciles de pagar. La cantidad depende de tu situación; la CFPB sugiere pensar en los gastos inesperados que ya has tenido. Se puede guardar en una cuenta de banco o cooperativa de crédito, en una tarjeta prepagada o en efectivo, y crece más fácil con ahorros automáticos o con parte del reembolso de impuestos.Ver la definición completa, si lo tenías, existe justamente para esto.
Ejemplo con números reales
Cuánto pesa la renta en un hogar típico
Con el ingreso y la renta típicos de un hogar en Estados Unidos, para ver por qué la vivienda es lo primero que conviene hablar.
- Ingreso típico de un hogar, al mes
- $6,728
- Renta típica en Estados Unidos
- $1,413
- Renta que equivale al 30% del ingreso típico
- $2,018
Es un ejemplo con números nacionales. HUD usa el 30% del ingreso mensual ajustado como referencia en sus programas de vivienda;7 si tu ingreso baja, la misma renta pesa más. Haz la cuenta con tus números.
Haz la cuenta con tus númerosPresupuesto familiar
La herramienta de presupuesto familiar te ayuda a ver, con tus números, cuánto entra y cuánto sale cada semana. La guía de presupuesto con varios ingresos explica cómo organizar el dinero cuando en la casa hay más de una fuente, y la de fondo de emergencia, cómo reconstruirlo cuando vuelvas a trabajar. Si te llaman cobradores por deudas atrasadas, la guía de deudas en cobranza explica tus derechos.

Cuidado con las estafas de desempleo
Cuando pierdes el trabajo, también te vuelves blanco de estafas. USAGov advierte que los estafadores piden beneficios de desempleo con los nombres y datos de otras personas. Una señal: que llenaras la solicitud en un sitio web falso, o que la oficina de desempleo te rechace porque ya recibió una solicitud con tu nombre.4
Si pasa, repórtalo a tu antiguo empleador, al programa de desempleo de tu estado y, si robaron tus datos, a la FTC en IdentityTheft.gov.4 Si ya diste tus datos o tu dinero, la guía Me estafaron: qué hago va paso a paso.
Si este es tu caso
Si este es tu caso
Rentas y no te alcanza este mes
Habla con tu arrendador antes de la fecha de pago y llama al 211 para buscar ayuda.56
Tienes hipoteca
Llama a tu administrador y pregunta por una indulgencia o un plan de pagos.8 Un consejero aprobado por HUD te ayuda gratis.9
Tu familia perdió el seguro médico
Tienes 60 días para inscribirte en el Mercado de Seguros; los ahorros dependen del ingreso del hogar.1312
No puedes pagar la luz o el gas
El programa LIHEAP ayuda con las cuentas de energía; línea de referencia: (866) 674-6327.6
Errores que salen caros
Error: Esperar semanas para pedir el desempleo.
Mejor: Solicítalo lo antes posible: el primer pago ya tarda de dos a tres semanas.1
Error: Dejar de presentar las solicitudes semanales o no reportar lo que ganas.
Mejor: Preséntalas a tiempo y reporta tus ganancias y las ofertas de trabajo.1
Error: Dejar de pagar la renta o la hipoteca sin avisar.
Mejor: Habla antes con tu arrendador o con tu administrador y pregunta por un plan.58
Error: Creer que la indulgencia borra lo que debes.
Mejor: Pagas después lo que dejaste de pagar: pregunta cómo y cuándo.8
Error: Dejar pasar los 60 días para el seguro médico.
Mejor: Revisa el Mercado de Seguros apenas pierdas la cobertura del trabajo.13
Error: Pagarle a alguien que promete «salvar» tu casa.
Mejor: No tienes que pagarle a nadie: la ayuda del administrador y de un consejero aprobado por HUD es gratis.9
Qué hacer esta semana
- Presenta tu solicitud de desempleo en la agencia oficial de tu estado y guarda el número de confirmación.1
- Revisa tus opciones de seguro médico en el Mercado y la oferta de COBRA, si llegó.12
- Llama a tu arrendador o al administrador de tu hipoteca antes de la próxima fecha de pago.59
- Llama al 211 para buscar ayuda con la renta y los servicios en tu zona.6
- Rehaz tu presupuesto con la herramienta de presupuesto familiar, con lo esencial primero.7
- Si quieres ayuda con tu vivienda o tus deudas, habla con un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD, gratis.9
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cómo pido el seguro de desempleo?
Contacta a la agencia de seguro de desempleo de tu estado lo antes posible; en muchos estados puedes solicitarlo por internet o por teléfono. En general se pide en el estado donde trabajaste, y te pedirán las direcciones y fechas de tus empleos anteriores. USAGov tiene un mapa para encontrar la agencia de tu estado.
¿Cuánto me pagan y por cuánto tiempo?
Lo decide tu estado. Según el Departamento de Trabajo, en general es un porcentaje de lo que ganaste en un periodo reciente de 52 semanas, hasta un máximo del estado, y en la mayoría de los estados se paga por un máximo de 26 semanas. El primer pago suele llegar dos o tres semanas después de solicitar.
¿Me pueden negar el desempleo si renuncié?
El seguro de desempleo es para quien quedó desempleado sin culpa propia, según la ley de cada estado. Si tu salida fue por otra razón que la falta de trabajo, el estado decide si calificas. Si te lo niegan, tienes derecho a apelar dentro del plazo que te indique el estado.
¿Tengo que pagar impuestos por el desempleo?
Sí, en general. El IRS dice que debes incluir como ingreso lo que recibas de desempleo; puedes pedir que te retengan impuesto federal con el Formulario W-4V. Al final del año recibirás un Formulario 1099-G con lo que te pagaron.
¿Qué hago si no puedo pagar la renta este mes?
Habla con tu arrendador antes de la fecha de pago. La CFPB sugiere opciones como dividir la renta en dos pagos, pagar menos por unos meses o pagar lo atrasado poco a poco. Llama también al 211 para buscar ayuda con la renta y los servicios en tu zona; la ayuda puede tardar varias semanas.
¿Qué es la indulgencia de la hipoteca?
Es un acuerdo con tu administrador para pausar o reducir tus pagos por un tiempo. No borra la deuda: pagas después lo que dejaste de pagar. Llama a tu administrador de inmediato y pregunta cuánto pagarás, cómo se acumulan los intereses y cómo devolverás lo atrasado.
Perdí el seguro médico del trabajo. ¿Qué opciones tengo?
Puedes solicitar en el Mercado de Seguros: tienes 60 días desde que perdiste la cobertura del trabajo, y los ahorros dependen de tu ingreso y del tamaño de tu hogar, no de si tienes empleo. Si tu antiguo empleador ofrece COBRA, puedes mantener el mismo plan, pero pagas el 100% de la prima más un cargo administrativo.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Departamento de Trabajo de EE. UU., Employment and Training Administration · State Unemployment Insurance Benefits · oui.doleta.gov · Consultado el 17 de octubre de 2026
- 2. USAGov · Unemployment benefits · usa.gov · Consultado el 17 de octubre de 2026
- 3. IRS · Topic no. 418, Unemployment compensation · irs.gov · Consultado el 17 de octubre de 2026
- 4. USAGov · Unemployment scams · usa.gov · Consultado el 17 de octubre de 2026
- 5. CFPB · Start a conversation about rent repayment · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 6. CFPB · Get help paying rent and bills · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 7. HUD (Código de Regulaciones Federales, texto en Cornell LII) · 24 CFR §5.628, Total tenant payment · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. CFPB · What is mortgage forbearance? · consumerfinance.gov · Consultado el 17 de octubre de 2026
Ver las 5 fuentes restantes
- 9. CFPB · If I can't pay my mortgage loan, what are my options? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · How to work with your mortgage servicer · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation X, 12 CFR §1024.39, Early intervention requirements for certain borrowers · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. HealthCare.gov (CMS) · Health coverage options if you're unemployed · healthcare.gov · Consultado el 17 de octubre de 2026
- 13. HealthCare.gov (CMS) · Getting health coverage outside Open Enrollment · healthcare.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Problemas de dinero 13 minutos de lectura
No puedo pagar la renta: qué hacer y dónde pedir ayuda
Si no te alcanza para la renta: cómo hablar con el arrendador, dónde pedir asistencia (211, programas locales, HUD) y qué exige un desalojo.
- Habla con tu arrendador antes de atrasarte más: es muy raro que prefiera un desalojo a recibir su renta, y muchos programas de asistencia necesitan su ayuda.
- Empieza por lo local: organizaciones de tu ciudad, condado o estado, y el 211; la asistencia puede tardar varias semanas en llegar.
- Para la luz y el gas existe LIHEAP todo el año; para un plan, los consejeros aprobados por HUD (800-569-4287) que ofrecen consejería para inquilinos.
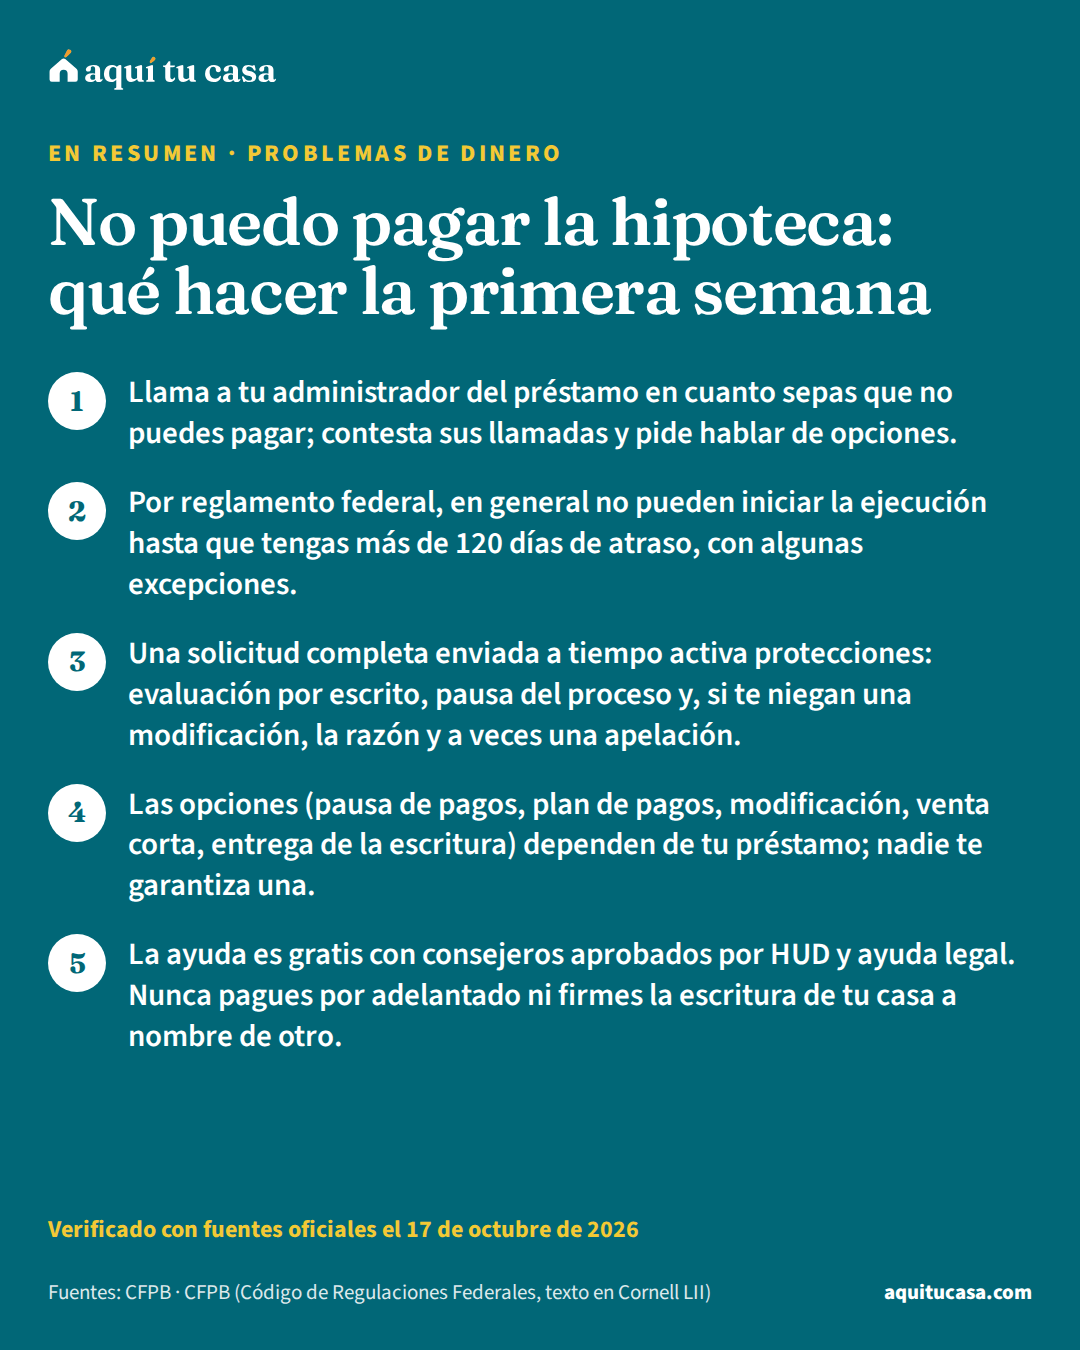
- Problemas de dinero No puedo pagar la hipoteca: qué hacer la primera semana Si no puedes pagar la hipoteca: llama a tu administrador, conoce las opciones que existen, las reglas federales que te protegen y las estafas a evitar. 14 minutos de lectura
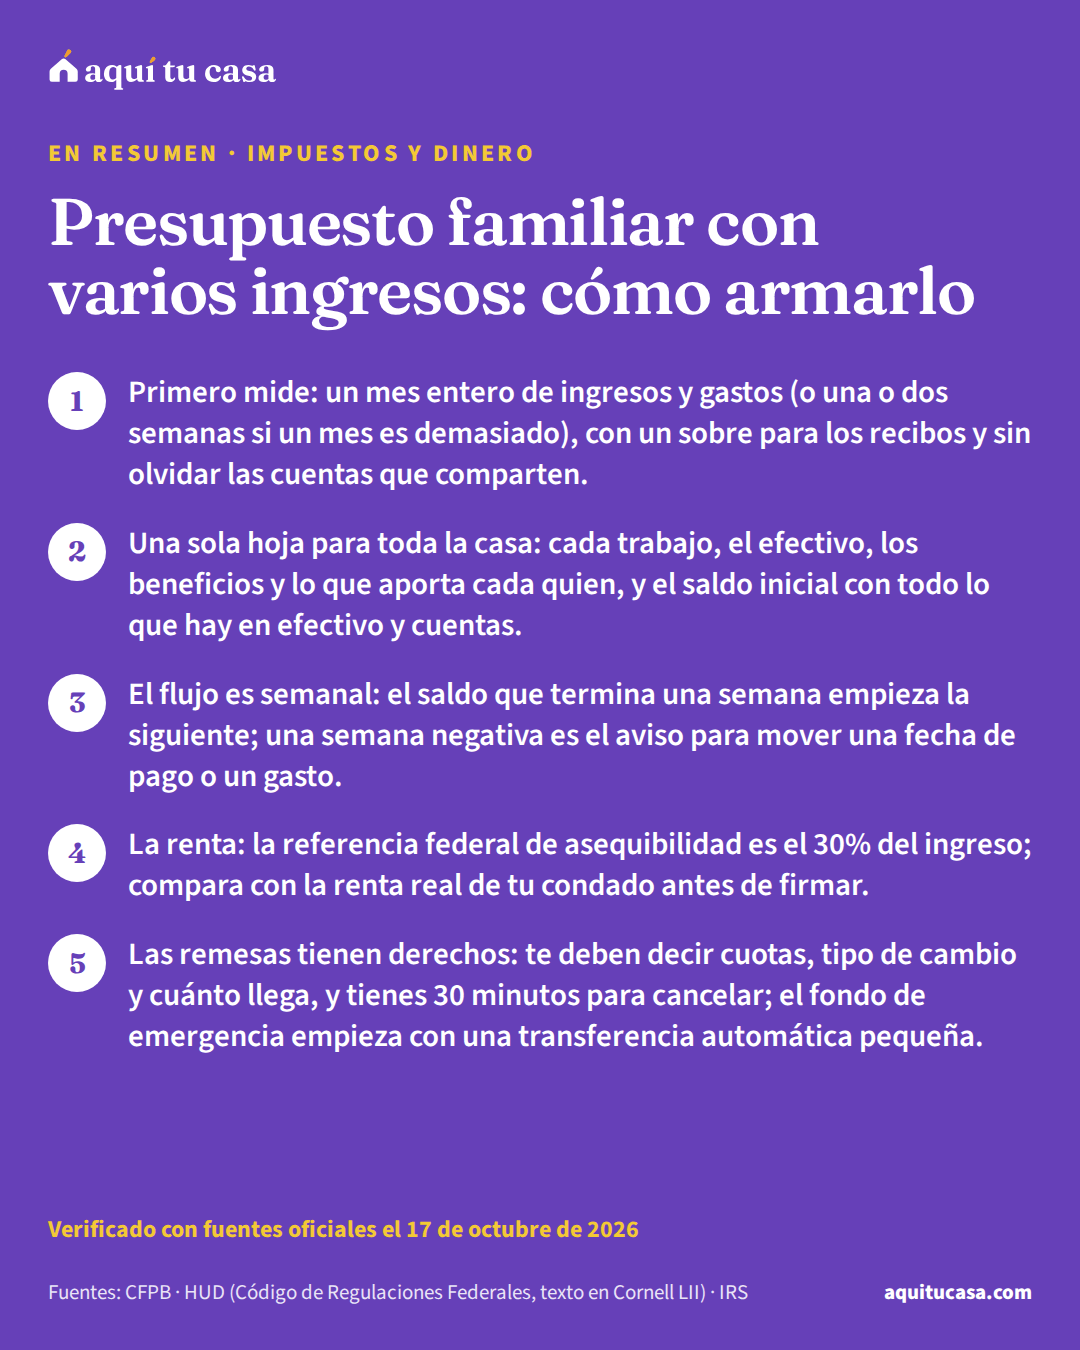
- Impuestos y dinero Presupuesto familiar con varios ingresos: cómo armarlo Cómo hacer un presupuesto cuando en casa entran varios ingresos, efectivo y remesas: seguimiento, flujo semanal, renta y fondo de emergencia. 12 minutos de lectura
- Impuestos y dinero Fondo de emergencia: cómo empezarlo aunque ganes poco Qué es un fondo de emergencia, cuánto guardar según tu caso, cómo empezar con poco dinero, dónde tenerlo seguro y qué cuesta no tenerlo. 11 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.