Deudas médicas: tu crédito y tu préstamo para comprar casa
Cuándo una deuda médica sale en tu reporte de crédito, cómo la ven FHA y Fannie Mae, la ayuda de los hospitales y tus derechos ante facturas sorpresa.
Verificado con fuentes oficiales el 31 de octubre de 2026 7 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Una deuda médica puede aparecer en tu reporte de crédito, pero con límites: según la CFPB, las tres agencias de crédito no muestran las deudas médicas ya pagadas, las de menos de un año ni las cuentas en cobranza de menos de $500. Son políticas de las agencias: la regla federal que iba más lejos fue anulada por una corte en julio de 2025. Para comprar casa, FHA no cuenta las deudas médicas en cobranza como deuda, y Fannie Mae no exige pagarlas para cerrar. Antes de pagar, pide la ayuda financiera del hospital y revisa si la factura cumple la Ley No Surprises.
Lo más importante
- Según la CFPB, las deudas médicas pagadas, las de menos de un año y las de menos de $500 ya no salen en tu reporte.
- La regla federal que prohibía casi todas las deudas médicas en los reportes fue anulada en julio de 2025.
- FHA no cuenta las deudas médicas en cobranza como deuda, y Fannie Mae no exige pagarlas para cerrar.
- Los hospitales sin fines de lucro deben tener ayuda financiera y no pueden reportarte al buró sin antes ver si calificas.
¿Es para ti?
Esta guía es para ti si…
- Tienes facturas médicas sin pagar y te preocupa tu puntaje de crédito.
- Vas a pedir un préstamo para comprar casa y tienes deudas médicas en cobranza.
- Te llegó una factura del hospital o del médico que no esperabas o que no entiendes.
Busca ayuda directa primero si…
- Una agencia de cobranza te está llamando o te demandó: lee primero la guía «Deudas en cobranza: tus derechos».
- La deuda médica no es tuya o es por un robo de identidad: lee la guía de robo de identidad.
Una visita a la sala de emergencias o una operación puede dejarte con facturas que no esperabas. Y muchas familias se preguntan si esa deuda les va a impedir rentar o comprar casa. La respuesta tiene matices: hay reglas de las agencias de crédito, de los programas de préstamo, de los hospitales y de la ley federal de facturas sorpresa. Esta guía explica cada una con fuentes oficiales, para que sepas qué revisar y qué pedir antes de pagar.
Cuándo aparece una deuda médica en tu reporte
Según la CFPB, las tres agencias nacionales de crédito (Equifax, Experian y TransUnion) cambiaron cómo reportan las deudas médicas en cobranza:2
- Las deudas médicas ya pagadas no aparecen en tu reporte.
- Las de menos de un año tampoco: las agencias esperan un año desde que viste al médico antes de dejar que la deuda aparezca. Ese año te da tiempo para revisar la factura, negociar, pedir ayuda o pagar.
- Las cuentas médicas en cobranza de menos de $500 se quitaron desde el 11 de abril de 2023.
Hay una trampa: estos cambios no incluyen las deudas de tarjetas de crédito, aunque hayas usado la tarjeta para pagar al médico. Para la agencia, esa es una deuda de tarjeta.2 Y recuerda que son políticas de las agencias, no una ley. La regla federal que iba más lejos fue anulada: la corte dijo que la ley federal de crédito permite reportar información médica codificada que no identifique al proveedor ni el tipo de servicio.1
Para saber qué aparece en tu caso, revisa tus reportes. Las tres agencias te dejan verlos gratis cada semana en AnnualCreditReport.com.2 La guía AnnualCreditReport paso a paso explica cómo, y la de cómo leer tu reporte te ayuda a encontrar las cuentas en cobranzacuenta en cobranzaUna cuenta en cobranza es una deuda atrasada que el acreedor original (quien te dio el préstamo o el crédito) pasó a un cobrador de deudas (debt collector) o le vendió a otra empresa. Un cobrador se dedica a cobrar deudas de otros: puede ser una agencia de cobranza, un abogado o un comprador de deudas. La cuenta puede aparecer en tu informe de crédito; si la pagas, en general debe mostrarse con saldo cero como cobranza pagada (paid collection). La mayoría de la información negativa se puede reportar hasta siete años. Si crees que no debes la deuda o que el monto está mal, puedes disputarla con el cobrador y con la compañía de informes de crédito.Ver la definición completa.
Si ves una deuda médica que no debería estar
Si encuentras en tu reporte una deuda médica ya pagada, una de menos de $500, una de menos de un año o un error, la CFPB dice que puedes disputarla con la agencia de crédito. Si no lo resuelven, puedes presentar una queja ante la CFPB.2 La CFPB también les dijo a los cobradores y a las agencias de crédito que no pueden cobrar, enviar ni reportar deudas médicas que no son válidas.2
Cómo revisar y limpiar tus deudas médicas
3. Disputa lo que no debería estar
Esta semana
Pagadas, de menos de $500 o de menos de un año: disputa con cada agencia.2
4. Pide la ayuda del hospital
Antes de pagar
Si es un hospital sin fines de lucro, pide su política de ayuda financiera.5
5. Si te cobran, pide la validación
Al primer contacto
No pagues una deuda que no reconoces; revisa que sea válida.2
6. Si no lo resuelven, queja ante la CFPB
Si hace falta
La CFPB recibe quejas sobre deudas médicas en tu reporte.2
La guía Cómo disputar errores explica cómo hacer la disputa de créditodisputa de créditoUna disputa de crédito es el reclamo que haces cuando tu informe de crédito tiene un dato equivocado o incompleto. Tienes derecho a disputarlo y la investigación es gratis. Por lo general se hace en dos lugares: con la compañía de informes de crédito y con la empresa que le dio el dato, llamada proveedor de información (furnisher), como tu banco, tu arrendador o la compañía de tu tarjeta. Explicas por escrito qué está mal y por qué, con copias de tus pruebas. La compañía de informes debe investigar, en general dentro de treinta días, y borrar o corregir lo que resulte equivocado, incompleto o que no se pueda verificar.Ver la definición completa por escrito. Si una agencia de cobranza te contacta, la guía Deudas en cobranza: tus derechos explica el aviso de validaciónaviso de validación (validation notice)Un aviso de validación (validation notice) es la carta o el mensaje electrónico en el que un cobrador de deudas te da la información básica de la deuda que te quiere cobrar. Según la CFPB, suele llegar en su primer contacto contigo o poco después. Debe decir que viene de un cobrador, a qué acreedor se le debe, el número de cuenta si lo hay, un desglose del monto con intereses, cargos y pagos, el monto actual y el último día del plazo que tienes para disputar la deuda. Si la disputas por escrito dentro de ese plazo, el cobrador debe pausar el cobro de lo que disputas hasta responderte.Ver la definición completa y cómo responder.
Deudas médicas y tu préstamo para comprar casa
Una deuda médica en cobranza no siempre te cierra la puerta a una hipoteca. Las reglas de los programas más comunes son más suaves con estas deudas que con otras:
Cómo ven las deudas médicas FHA y Fannie Mae
Manual 4000.1 de HUD
Préstamo FHA
- Las cuentas médicas en cobranza no se consideran deuda (sistema TOTAL)
- Las otras cuentas en cobranza de $2,000 o más sí se revisan
- Para esas, se pagan, se hace un acuerdo de pago o se calcula 5% del saldo
Guía de venta B3-5.3-09
Préstamo convencional (Fannie Mae)
- Las cuentas médicas en cobranza no cuentan para los límites
- No hay que pagarlas antes del cierre
- En una vivienda principal de una unidad, ninguna cuenta en cobranza se exige pagar
Cada prestamista puede tener reglas propias; pregunta cómo ve tus deudas médicas antes de aplicar.
FHA. Por el Manual 4000.1 de HUD, en los préstamos evaluados con el sistema automático TOTAL, las cuentas médicas en cobranza están en la lista de obligaciones que no se consideran deuda. Para las demás cuentas en cobranza, si suman $2,000 o más, el prestamista debe verificar que se paguen, que tengas un acuerdo de pago incluido en tu relación deuda-ingresorelación deuda-ingreso (DTI)La relación deuda-ingreso (DTI, por sus siglas en inglés) es la suma de todos tus pagos mensuales de deudas dividida entre tu ingreso bruto mensual, es decir, antes de impuestos. Si pagas al mes cierta cantidad entre carro, tarjetas, préstamos de estudiante y la hipoteca que pides, y ganas el triple, tu DTI es de un tercio. Los prestamistas la usan para medir si puedes con la cuota; cada tipo de préstamo y cada prestamista fija su propio límite, y los programas de ayuda suelen publicar el suyo. Bajar deudas antes de solicitar mejora tu DTI.Ver la definición completa, o calcular un pago de 5% del saldo.3 La guía del préstamo FHA explica el resto del programa.
Fannie Mae. Las cuentas médicas en cobranza están excluidas de los límites para cuentas en cobranza y no hay que pagarlas antes del cierre. Y en una vivienda principal de una unidad, no tienes que pagar las cuentas en cobranza que no son de hipoteca, sin importar el monto.4 La guía del préstamo convencional explica cómo funciona.
Esto no quiere decir que las deudas médicas no importen: pueden bajar tu puntaje de créditopuntaje de créditoEl puntaje de crédito es un número que predice qué tan probable es que pagues un préstamo a tiempo. Se calcula con la información de tu informe de crédito: si pagas puntual, cuánto debes frente a tus límites, cuánto tiempo llevas usando crédito y cuántas cuentas nuevas abriste. FICO es una marca de puntaje; VantageScore es otra, y cada prestamista decide cuál usa. Un puntaje más alto suele traer una tasa de interés más baja y más opciones de préstamo; cada programa publica el mínimo que acepta. Puedes revisar tu informe gratis y corregir errores.Ver la definición completa, y cada prestamista puede tener reglas propias encima de las del programa. Antes de aplicar, pregunta al prestamista cómo ve tus deudas médicas, y habla con un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD si no sabes qué pagar primero.
La ayuda financiera de los hospitales sin fines de lucro
Muchos hospitales son organizaciones sin fines de lucro. Para mantener su exención de impuestos, el IRS les exige reglas que te protegen:
- Una política de ayuda financiera por escrito. Debe decir quién califica y si la ayuda incluye atención gratis o con descuento, y el hospital debe publicarla ampliamente, también en su sitio web.5
- Un límite a lo que te cobran. Si calificas para la ayuda, no te pueden cobrar más de lo que el hospital cobra por lo general por la atención de emergencia o médicamente necesaria.5
- Plazos antes de cobrarte fuerte. El hospital debe hacer esfuerzos razonables para saber si calificas antes de tomar acciones de cobro extraordinarias, como reportarte a las agencias de crédito. Debe avisarte de su política y esperar al menos 120 días desde la primera factura después de tu atención. Tienes 240 días desde esa factura para pedir la ayuda, el hospital debe avisarte al menos 30 días antes de esas acciones, y puede aceptar solicitudes en cualquier momento.6
El hospital también responde por lo que hagan los cobradores o los compradores de su deuda.6 Por eso, pide la ayuda financiera antes de pagar, por escrito, y guarda copia. Busca la política en el sitio web del hospital o pídela en la oficina de facturación.
Facturas sorpresa: la Ley No Surprises
La Ley No Surprises entró en vigor el 1 de enero de 2022 y aplica a la mayoría de los seguros médicos. Te protege de facturas sorpresa fuera de la red por:7
- Visitas a la sala de emergencias.
- Atención no urgente relacionada con una visita a un hospital o centro de la red.
- Ambulancia aérea.
Si no tienes o no usas seguro, por lo general el proveedor debe darte un estimado de buena fe de lo que va a costar tu atención, si lo pides o si programas la cita con al menos 3 días hábiles de anticipación. Si la factura es al menos $400 más que el estimado, puedes disputarla. También puedes presentar una queja, y hay ayuda por teléfono en español y en otros idiomas al 1-800-985-3059.7
Ejemplo con números reales
Una familia con una factura de emergencia y planes de comprar casa
Un ejemplo en palabras, no un caso real, de cómo usar las reglas de esta guía.
- La factura llegó hace tres meses
- Todavía no tiene un año, así que las agencias no la muestran en el reporte
- El hospital no tiene fines de lucro
- Piden por escrito su ayuda financiera, dentro de los 240 días
- Califican para un descuento
- No les pueden cobrar más de lo que el hospital cobra por lo general
- Quieren un préstamo FHA
- Por el Manual de HUD, las cuentas médicas en cobranza no se consideran deuda
- Lo que deciden
- Pedir la ayuda antes de pagar y preguntar al prestamista cómo ve la deuda
Las reglas vienen de la CFPB, el IRS y HUD.263 Usa el plan de crédito para ordenar tus pasos antes de pedir el préstamo.
Haz la cuenta con tus númerosPlan de créditoSi este es tu caso
Vas a comprar casa con deudas médicas
Pregunta al prestamista cómo las ve; FHA no las cuenta como deuda en el sistema TOTAL.3
No puedes pagar la factura del hospital
Si el hospital no tiene fines de lucro, pide su ayuda financiera antes de pagar.5
Pagaste al médico con tu tarjeta de crédito
Esa deuda es de la tarjeta; los cambios de las agencias no la cubren.2
Te aparece una deuda médica de menos de $500
Según la CFPB, no debería estar; dispútala con la agencia de crédito.2
No tienes seguro y la factura es mucho más alta
Si es al menos $400 más que tu estimado, puedes disputarla; llama al 1-800-985-3059.7
Una agencia de cobranza te llamó
No pagues algo que no reconoces; la CFPB dice que no pueden cobrar deudas médicas inválidas.2
Antes de pagar: revisa, pregunta y negocia
Una factura médica no siempre está bien. Antes de pagar, pide una factura detallada que muestre cada servicio, la fecha y el precio. Si tienes seguro, compárala con la explicación de beneficios que te manda tu aseguradora y llama si algo no coincide. Si la cuenta ya está en cobranza, pide por escrito que te expliquen de dónde viene la deuda antes de dar cualquier pago.
Si la deuda es tuya y no calificas para ayuda, pregunta por un plan de pagos que puedas cumplir. Pide el acuerdo por escrito antes de pagar, guarda cada recibo y no des acceso directo a tu cuenta de banco si no estás seguro. Y si estás ahorrando para comprar casa, haz tu presupuesto familiar con el pago médico incluido, para ver cuánto puedes dar sin tocar tu pago inicial.4
Errores que salen caros
Error: Pagar con tarjeta de crédito una factura médica que no puedes pagar.
Mejor: Esa deuda pasa a ser de tarjeta y pierde las protecciones de las deudas médicas.2
Error: Pagar sin pedir la ayuda financiera del hospital.
Mejor: Si es sin fines de lucro, pide su política de ayuda; puede incluir descuentos o atención gratis.5
Error: Creer que la regla federal de 2025 todavía te protege.
Mejor: Fue anulada en julio de 2025; aplican las políticas de las agencias.1
Error: Vaciar tus ahorros del pago inicial para pagar una deuda médica en cobranza.
Mejor: Pregunta antes al prestamista: FHA y Fannie Mae no exigen pagar las cuentas médicas en cobranza para cerrar.4
Error: Dejar en tu reporte una deuda médica pagada.
Mejor: Según la CFPB, ya no debería estar; dispútala.2
Error: No pedir un estimado si no usas seguro.
Mejor: El estimado de buena fe te deja disputar la factura si sale al menos $400 más.7
Qué hacer esta semana
- Pide tus tres reportes en AnnualCreditReport.com y marca cada deuda médica.2
- Disputa las deudas médicas pagadas, de menos de $500 o de menos de un año.2
- Pide por escrito la política de ayuda financiera del hospital y solicita la ayuda.5
- Si no usaste seguro, compara la factura con tu estimado de buena fe.7
- Si vas a comprar casa, pregunta al prestamista cómo ve tus deudas médicas.3
- Ordena tus pasos con el plan de crédito y lee la guía Qué mueve tu puntaje.
Tu situación
Si nunca has tenido tarjeta ni préstamo en EE. UU., elige «No tengo».
Tu plan de crédito
12 pasos
Llevas 0 de 12.
Esta semana
Pide tus tres informes de crédito gratis
En AnnualCreditReport.com puedes pedir gratis el informe de Equifax, Experian y TransUnion una vez por semana. Revisarlo tú no baja tu puntaje. Si sale vacío, no es un error: todavía no tienes historial.
Fuente: CFPB: How do I get a free copy of my credit reports? ↗ · CFPB: Does requesting my credit report hurt my credit score? ↗
Disputa por escrito cualquier error
Escribe a la agencia y a la empresa que reportó el dato, con copias de tus pruebas, por correo certificado. Por ley, la agencia debe volver a investigar gratis y resolver dentro de 30 días desde que recibe tu aviso.
Fuente: CFPB: How do I dispute an error on my credit report? ↗ · Congreso de EE. UU. (texto en Cornell LII): Fair Credit Reporting Act, 15 U.S.C. §1681i, Procedure in case of disputed accuracy ↗
Habla con un consejero de vivienda aprobado por HUD
Dan consejo independiente sobre comprar, rentar, atrasos y crédito, muchas veces gratis o a bajo costo. Puedes revisar con ellos tu informe y tu plan.
Fuente: CFPB: Find a Housing Counselor ↗
Este mes
Abre una tarjeta asegurada
Depositas una cantidad (por ejemplo, $500) y puedes gastar hasta ese monto. Con pagos a tiempo el límite puede subir y te devuelven el depósito. Antes de firmar, pregunta si reportan a las tres agencias y compara la cuota anual y la tasa: pueden ser altas.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗ · CFPB: How to rebuild your credit ↗
O un préstamo para construir crédito
El banco o la cooperativa guarda el dinero como ahorro mientras pagas cuotas pequeñas, normalmente de seis a 24 meses; al terminar, lo recibes. Construyes historial y ahorro a la vez.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗
Pide que reporten tu renta
Los pagos de renta a tiempo pueden ayudar a construir tu crédito. Pregunta a tu casero si participa en un programa de reporte de renta (muchas veces por una app de pago) y revisa qué comisiones cobra.
Programa el pago automático
Un pago automático o un recordatorio antes de la fecha de corte evita el olvido que más cuesta: el historial de pagos es el factor principal en la mayoría de los modelos.
Lo que no construye crédito
Pagar con débito o en efectivo, las tarjetas prepagadas y los préstamos de día de pago no construyen historial, según la CFPB. Son formas de pagar, no cuentas que se reporten.
De aquí en adelante
No cierres tu primera cuenta
Un historial largo de pagos a tiempo ayuda a tu puntaje. Cuando llegue una tarjeta mejor, mantén la primera abierta y al día.
Pide solo el crédito que necesitas
Abrir varias cuentas en poco tiempo es una señal de riesgo para los prestamistas, y cada solicitud deja una consulta dura que sí afecta el puntaje.
Fuente: CFPB: How do I get and keep a good credit score? ↗ · CFPB: What is a credit inquiry? ↗
Cuida tu relación deuda-ingreso
Los prestamistas dividen tus pagos mensuales de deudas entre tu ingreso bruto mensual para ver si puedes con un préstamo nuevo. Mientras te preparas, evita cuotas nuevas, como un carro.
Cuidado con la «reparación de crédito»
Es estafa si te cobran antes de hacer nada, prometen borrar datos negativos correctos, te dicen que no hables con las agencias o que disputes todo. Disputar errores es gratis por ley, y si ya contrataste algo así, puedes cancelarlo dentro de tres días hábiles.
Fuente: CFPB: How can I tell a credit repair scam from a reputable credit counselor? ↗
Plan educativo con lo que publican la CFPB, la NCUA y la ley federal de informes de crédito; no es asesoría individual. No recomendamos marcas ni cobramos por ningún producto.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Ya no reportan las deudas médicas?
Algunas sí. Según la CFPB, las tres agencias de crédito quitaron las deudas médicas ya pagadas, las de menos de un año y las cuentas en cobranza de menos de $500. Pero son políticas de las agencias, no una ley. La regla federal que iba más lejos fue anulada por una corte en julio de 2025.
¿Y si pagué el médico con mi tarjeta de crédito?
Entonces la deuda es de la tarjeta, no médica. La CFPB aclara que los cambios de las agencias no incluyen las deudas de tarjetas de crédito, aunque hayas usado la tarjeta para pagar un gasto médico.
¿Tengo que pagar mis deudas médicas para que me den un préstamo FHA?
Por el Manual de HUD, las cuentas médicas en cobranza no se consideran deuda en un préstamo FHA evaluado con el sistema TOTAL. Pregunta a tu prestamista cómo las ve en tu caso, porque puede tener sus propias reglas.
¿Y con un préstamo convencional?
Fannie Mae excluye las cuentas médicas en cobranza de sus límites y no exige pagarlas antes del cierre. Además, en una vivienda principal de una unidad no exige pagar las cuentas en cobranza, sin importar el monto.
¿El hospital me puede ayudar con la factura?
Si es un hospital sin fines de lucro, debe tener una política de ayuda financiera, que puede incluir atención gratis o con descuento, y publicarla. Si calificas, no te pueden cobrar más de lo que el hospital cobra por lo general por esa atención. Pídela por escrito.
¿Me pueden reportar al buró mientras pido la ayuda?
Un hospital sin fines de lucro debe hacer esfuerzos razonables para ver si calificas antes de reportarte a las agencias de crédito, y no puede empezar esas acciones por al menos 120 días desde la primera factura. Tienes 240 días para pedir la ayuda.
No tengo seguro. ¿Qué hago si la factura es mucho más alta de lo que me dijeron?
Si no usas seguro, el proveedor por lo general debe darte un estimado de buena fe. Si la factura es al menos $400 más que el estimado, puedes disputarla. Llama al 1-800-985-3059 para pedir ayuda en español.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Oficina para la Protección Financiera del Consumidor (CFPB) · Prohibition on Creditors and Consumer Reporting Agencies Concerning Medical Information (Regulation V) · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 2. Oficina para la Protección Financiera del Consumidor (CFPB) · Have medical debt? Anything already paid or under $500 should no longer be on your credit report · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 3. Departamento de Vivienda y Desarrollo Urbano (HUD) · Handbook 4000.1, FHA Single Family Housing Policy Handbook · hud.gov · Consultado el 31 de octubre de 2026
- 4. Fannie Mae · Selling Guide B3-5.3-09, DU Credit Report Analysis · selling-guide.fanniemae.com · Consultado el 31 de octubre de 2026
- 5. Servicio de Impuestos Internos (IRS) · Financial assistance policy and emergency medical care policy – section 501(r)(4) · irs.gov · Consultado el 31 de octubre de 2026
- 6. Servicio de Impuestos Internos (IRS) · Billing and collections – section 501(r)(6) · irs.gov · Consultado el 31 de octubre de 2026
- 7. Centros de Servicios de Medicare y Medicaid (CMS) · Medical bill rights · cms.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Crédito 16 minutos de lectura
Deudas en cobranza: tus derechos con los cobradores
Qué te tiene que decir un cobrador de deudas, cómo disputar por escrito, cuándo y cuántas veces te pueden llamar, deudas viejas y qué hacer si te demandan.
- El cobrador debe darte, en el primer contacto o a más tardar cinco días después, quién es, a quién le debes, cuánto y cómo disputar.
- Si disputas por escrito antes de la fecha final del aviso (30 días después de recibirlo), debe dejar de cobrar hasta mandarte una verificación.
- En general no te pueden contactar antes de las 8 a. m. ni después de las 9 p. m.; más de siete llamadas en siete días por una deuda se presume acoso.
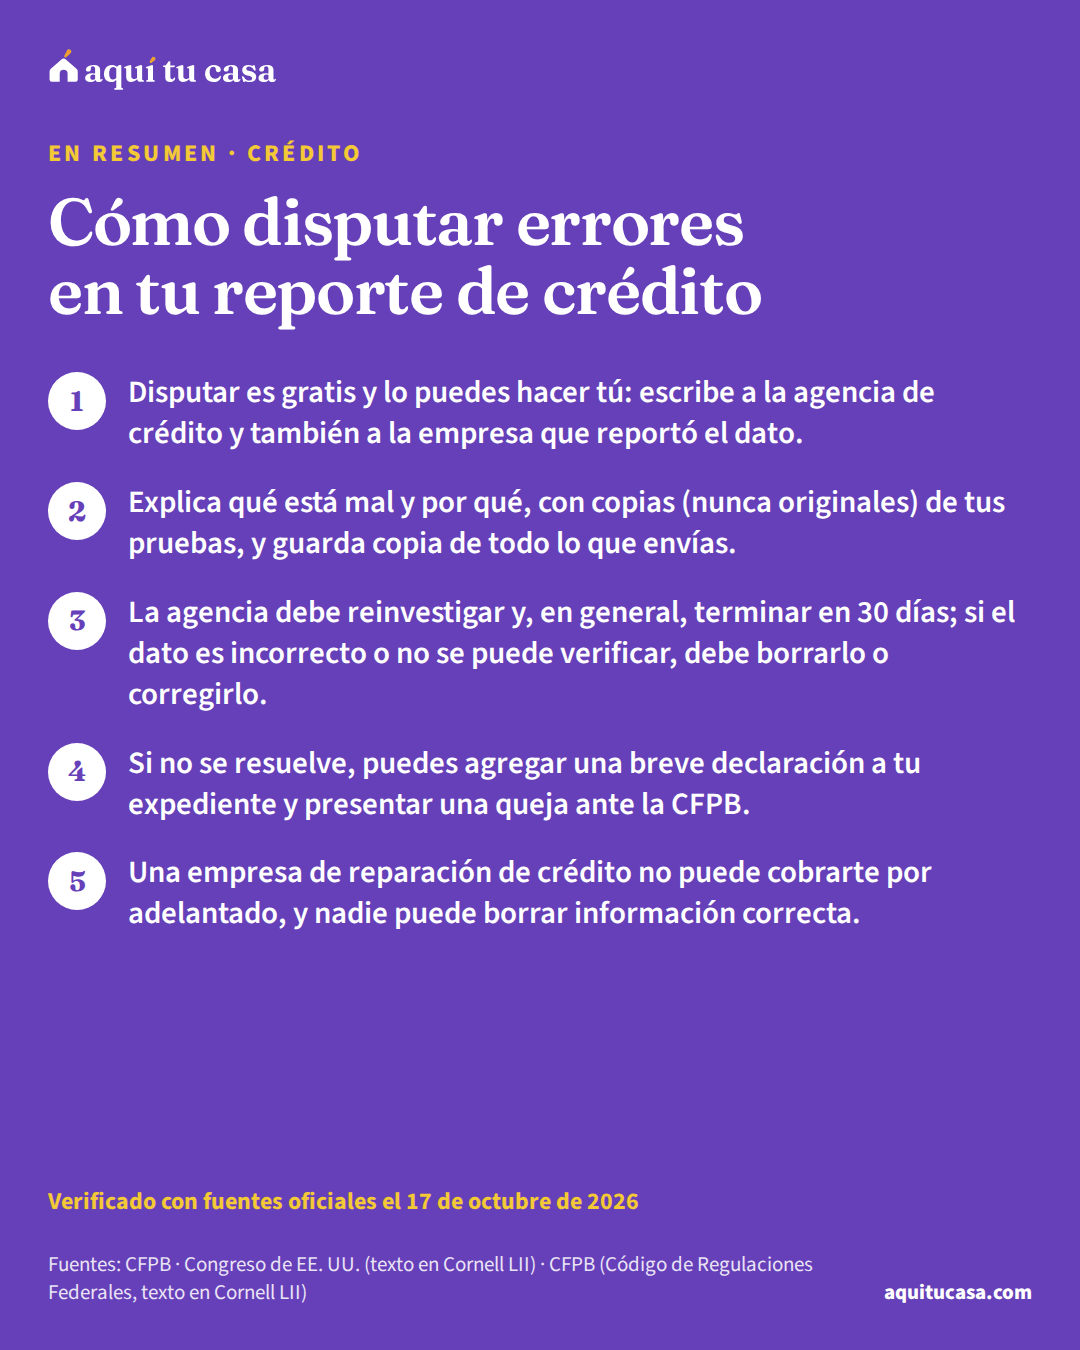
- Crédito Cómo disputar errores en tu reporte de crédito Cómo corregir gratis errores en tu reporte de crédito: qué mandar a cada agencia y a la empresa que reportó, plazos de ley y estafas de reparación. 14 minutos de lectura
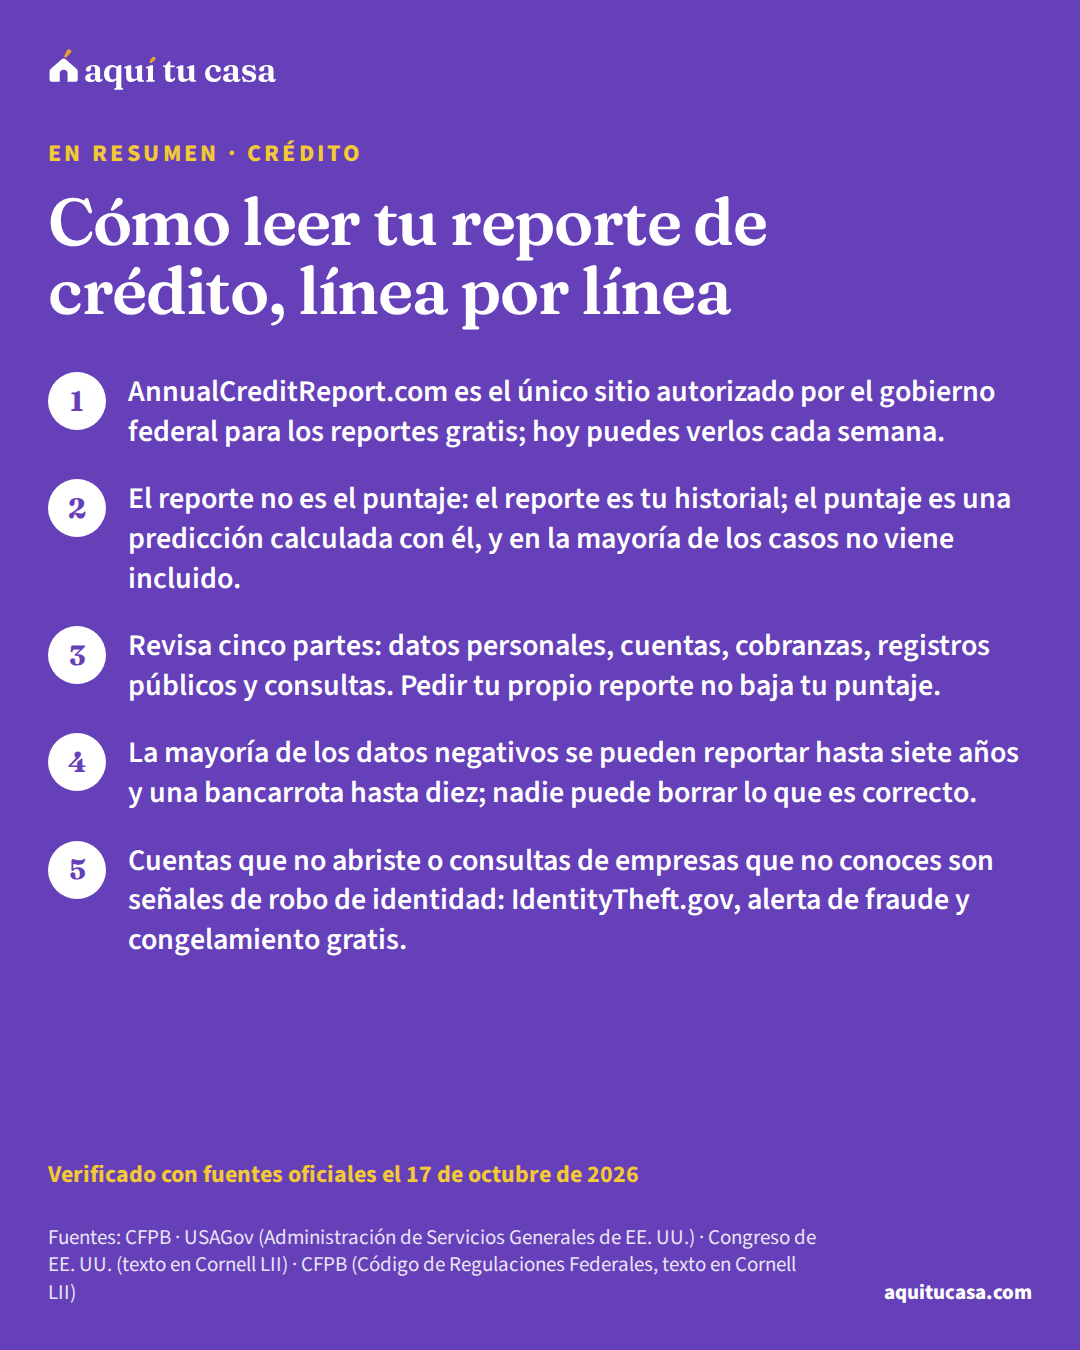
- Crédito Cómo leer tu reporte de crédito, línea por línea Dónde pedir gratis tus reportes de crédito, qué dice cada parte, cuánto duran los datos negativos y cómo detectar errores o robo de identidad. 13 minutos de lectura
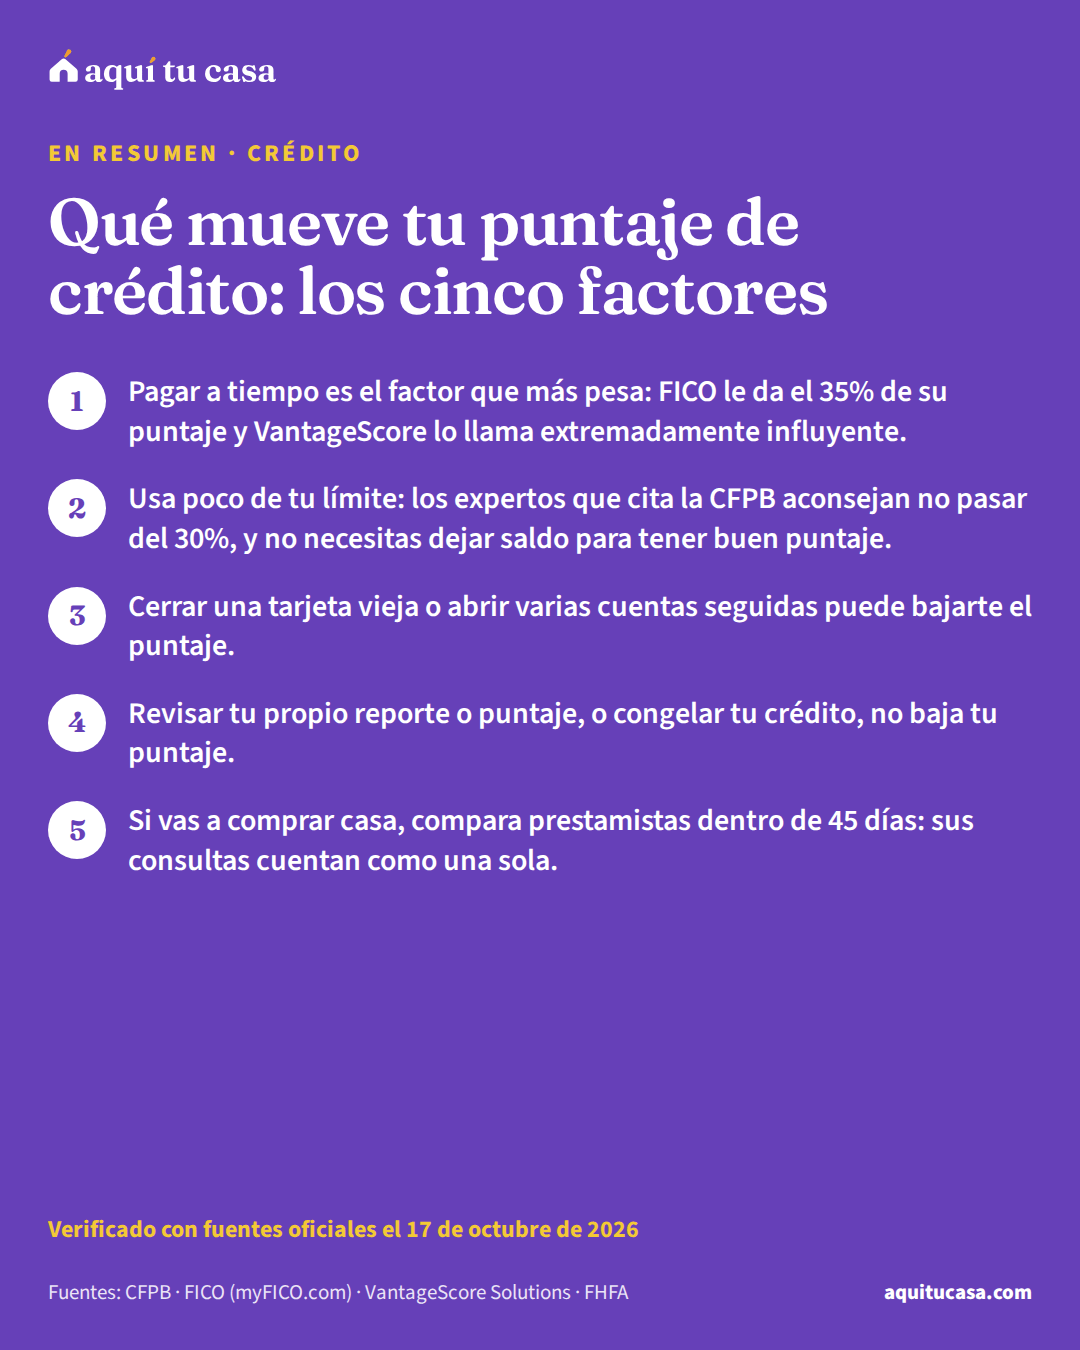
- Crédito Qué mueve tu puntaje de crédito: los cinco factores Qué sube y qué baja tu puntaje según la CFPB, FICO y VantageScore: pagos a tiempo, uso del límite, antigüedad, crédito nuevo y tipos de cuentas. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.