Préstamo para construir crédito: cómo funciona y qué cuesta
Qué es un préstamo para construir crédito, cómo funciona mes a mes, qué costos revisar, para quién funciona mejor y dónde se consigue.
Verificado con fuentes oficiales el 17 de octubre de 2026 12 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
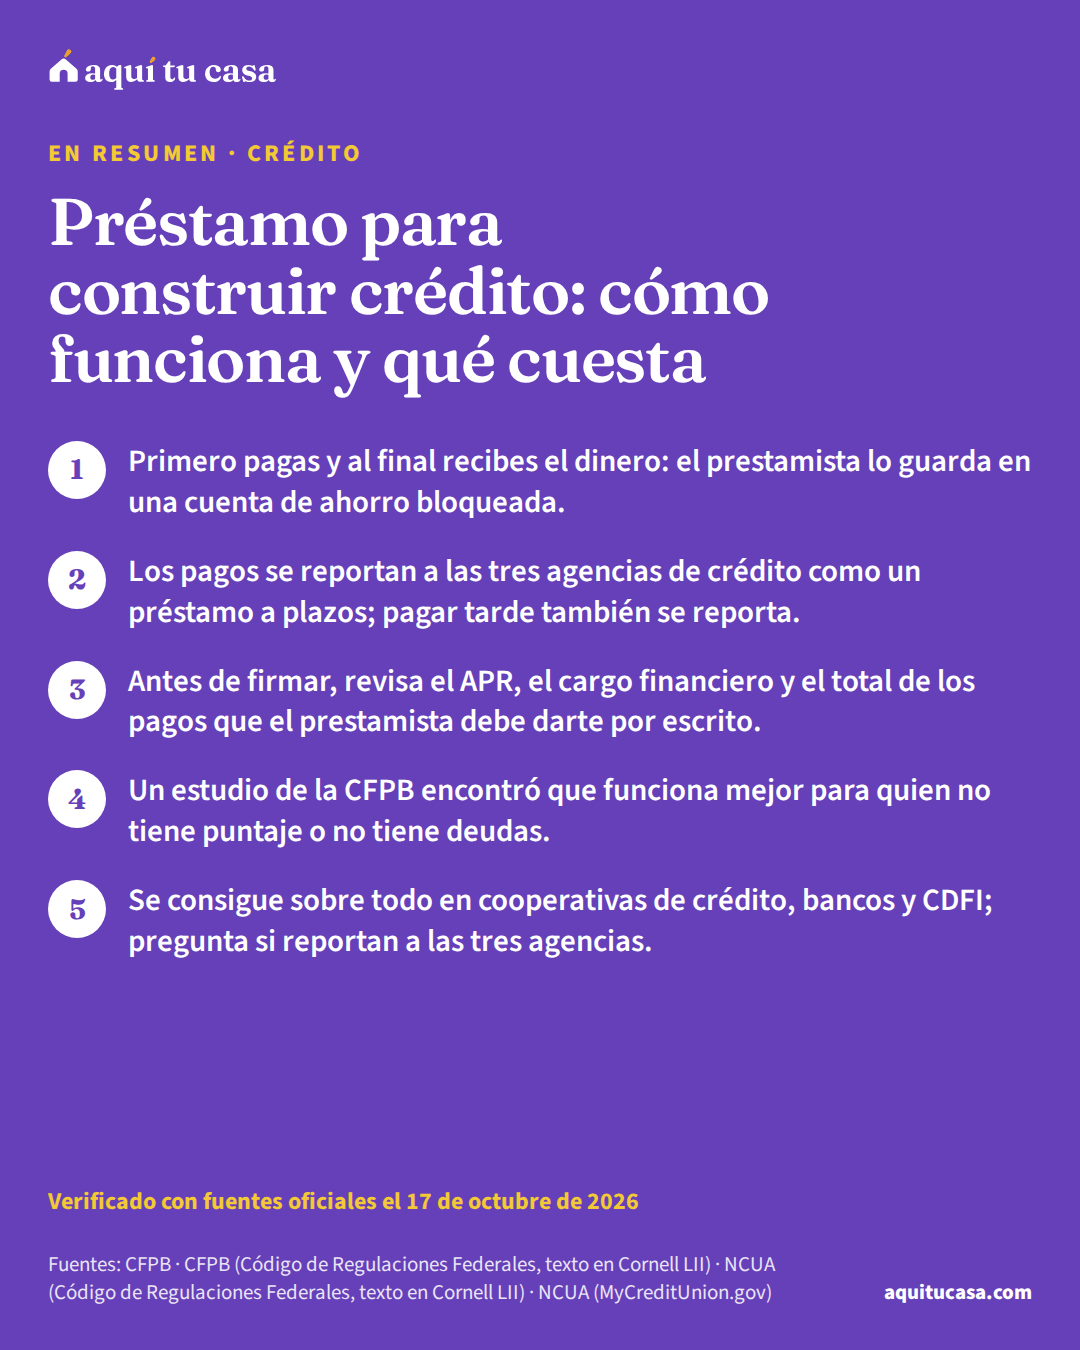
Un préstamo para construir crédito funciona al revés que un préstamo normal: primero pagas y al final recibes el dinero. El prestamista, por lo general una cooperativa de crédito, guarda el monto en una cuenta de ahorro bloqueada; tú pagas cuotas pequeñas, por lo general de 6 a 24 meses, y esos pagos se reportan a las tres agencias de crédito. Cuesta intereses y cargos que varían, así que revisa el APR y el total de los pagos antes de firmar. Un estudio de la CFPB encontró que ayuda más a quien no tiene deudas, y que pagar tarde daña tu crédito.
Lo más importante
- Primero pagas y al final recibes el dinero: el prestamista lo guarda en una cuenta de ahorro bloqueada.
- Los pagos se reportan a las tres agencias de crédito como un préstamo a plazos; pagar tarde también se reporta.
- Antes de firmar, revisa el APR, el cargo financiero y el total de los pagos que el prestamista debe darte por escrito.
- Un estudio de la CFPB encontró que funciona mejor para quien no tiene puntaje o no tiene deudas.
¿Es para ti?
Esta guía es para ti si…
- No tienes historial de crédito, o tienes muy poco, y quieres empezar a construirlo.
- Te ofrecieron un préstamo para construir crédito en tu banco o tu cooperativa y quieres entender qué estás firmando.
- Quieres comparar este préstamo con una tarjeta asegurada antes de elegir.
Busca ayuda directa primero si…
- Ya tienes varias deudas y te cuesta pagarlas: un estudio de la CFPB encontró que este préstamo funciona peor en ese caso; empieza por ordenar tus pagos.
- Quieres borrar errores de tu reporte de crédito: la guía para disputar errores explica cómo.
- Te ofrecen 'arreglar' tu crédito a cambio de un pago por adelantado: lee primero la guía de estafas de reparación de crédito.
Según la CFPB, tener un buen historial de crédito te ayuda a conseguir vivienda, cuentas de banco, tarjetas y préstamos, y a pagar menos intereses.1 Si no tienes historial, nadie puede ver que pagas a tiempo. El préstamo para construir créditopréstamo para construir créditoUn préstamo para construir crédito te ayuda a crear o mejorar tu historial de crédito y, al mismo tiempo, a ahorrar. Lo ofrecen algunos bancos y cooperativas de crédito. A diferencia de una tarjeta asegurada, no pones un depósito al inicio: el prestamista guarda el monto del préstamo en una cuenta de ahorro bloqueada y tú lo vas pagando en cuotas pequeñas. Después recibes ese dinero, menos los intereses o cargos que haya. El prestamista reporta tus pagos a las tres compañías nacionales de informes de crédito. En un estudio de la CFPB, ayudó más a las personas que no tenían otras deudas.Ver la definición completa es una de las herramientas pensadas para empezar. Esta guía explica cómo funciona mes a mes, qué costos revisar, qué encontró la CFPB sobre para quién funciona mejor y dónde se consigue.
Qué es un préstamo para construir crédito
Es un préstamo que funciona al revés. En un préstamo normal recibes el dinero y después lo pagas. En este, según la CFPB, construyes crédito y ahorros al mismo tiempo: el dinero no es para gastar, sino que se guarda como ahorro mientras pagas cuotas pequeñas, por lo general de seis a 24 meses. Al final, recibes todo lo que pagaste.1
Lo ofrecen instituciones financieras, por lo general cooperativas de créditocooperativa de créditoUna cooperativa de crédito es una institución financiera sin fines de lucro que, como un banco, acepta depósitos, da préstamos y ofrece otros servicios, pero que es propiedad de sus socios (members). Los socios eligen una junta directiva de voluntarios, y las ganancias se les devuelven con cargos más bajos, mejores tasas de ahorro y tasas de préstamo más bajas. Para entrar necesitas un vínculo común, por ejemplo tu empleo, tu familia, tu zona o un grupo. La autoriza la NCUA, una agencia federal, o un estado. Si la cooperativa tiene seguro federal, tus depósitos están protegidos por el fondo de seguro de la NCUA.Ver la definición completa, que depositan un “préstamo” pequeño, muchas veces de $300 a $1,000, en una cuenta de ahorro bloqueada.2 Tus pagos se reportan a las tres agencias nacionales de informes de créditoinforme de créditoEl informe de crédito es un documento con la información de tu actividad de crédito y tu situación actual: tus préstamos y tarjetas, los saldos, si has pagado a tiempo, las cuentas en cobranza y quién ha consultado tu crédito. Lo elaboran las compañías de informes de crédito, también llamadas burós, a partir de lo que reportan bancos y acreedores; tu puntaje se calcula con él. Al solicitar una hipoteca, el prestamista pide tu informe a los tres burós. Tienes derecho a verlo gratis y a disputar cualquier dato equivocado.Ver la definición completa, que crean un informe a tu nombre; pagar a tiempo, siempre, te ayuda a construir un historial de créditohistorial de créditoTu historial de crédito es el registro de tus cuentas de crédito y de si las pagaste a tiempo, tal como aparece en tu informe de crédito. Las compañías de informes de crédito reúnen y actualizan esta información y se la dan a otras empresas, que la usan para tomar decisiones sobre ti. Un buen historial te ayuda a conseguir vivienda, cuentas de banco, tarjetas y préstamos, y a pagar menos intereses. Si no tienes historial, o tienes muy poco (thin file), puede que no haya suficiente información para calcular un puntaje. Pagar con débito, en efectivo o con tarjeta prepagada normalmente no lo construye.Ver la definición completa sólido.1
La CFPB lo menciona, junto con la tarjeta aseguradatarjeta de crédito aseguradaUna tarjeta de crédito asegurada es una tarjeta que sirve para empezar o reconstruir tu historial de crédito. Para abrirla, pones un depósito en una cuenta, normalmente igual a tu límite de crédito, que empieza pequeño. Puedes gastar hasta ese monto y, cuando pagas la factura, vuelves a tener ese espacio disponible. Los pagos se reportan a las compañías de informes de crédito, así que pagar a tiempo te ayuda. Si demuestras que pagas bien, el límite puede subir y te pueden devolver el depósito. Las cuotas y las tasas de interés pueden ser altas. Una tarjeta prepagada es distinta y no construye crédito.Ver la definición completa, entre los productos hechos para quien es nuevo en el crédito o necesita mejorarlo.10 La guía crédito desde cero explica el plan completo para empezar.
Cómo funciona, mes a mes
La CFPB estudió estos préstamos y describe sus partes en un informe de 2020. Lo que los define es que pagas antes de recibir el dinero.3
Ejemplo con números reales
Un préstamo para construir crédito, de principio a fin
Así funciona por dentro, según la descripción de la CFPB. Los montos, el plazo y los cargos cambian según el prestamista.
- Al abrirlo
- El prestamista pone su propio dinero en una cuenta de ahorro bloqueada a tu nombre
- Cada mes
- Pagas una cuota que incluye intereses y cargos
- Después de cada pago
- El prestamista lo reporta a las tres agencias de crédito como un préstamo a plazos
- El dinero
- Pasa a tu cuenta de ahorro después de cada pago o todo junto al final, según el prestamista
- Al terminar
- Tienes el ahorro y un historial de pagos a tiempo, si pagaste a tiempo
Es una descripción general.3 Antes de firmar, pide por escrito el APR y el total de los pagos de tu oferta.4 Haz tu plan de crédito con tus números.
Haz la cuenta con tus númerosPlan de créditoDos cosas importantes del informe. Primero, el prestamista reporta tanto los pagos a tiempo como los atrasados de 30 días o más: si te atrasas, puedes dañar tu puntaje. Segundo, si dejas de pagar, el préstamo se cierra: no te queda una deuda pendiente, pero sí una marca negativa en tu historial.3
Antes de firmar, hazle estas preguntas al prestamista. Las respuestas cambian de un lugar a otro:3
- ¿Cuánto es el préstamo y cuántos meses dura?
- ¿Cuál es el APR y cuánto voy a pagar en total, con intereses y cargos?4
- ¿Reportan mis pagos a Experian, Equifax y TransUnion?3
- ¿Recibo el dinero después de cada pago o todo al final?3
- ¿Cuánto me cobran si me atraso, y me cobran algo si pago antes?4
Cuando termines, el dinero ahorrado es tuyo. La CFPB dice que hace falta más investigación sobre si la gente retira ese dinero o lo sigue ahorrando.3 Si puedes dejarlo guardado, puede ser el inicio de tu fondo de emergencia.
Lo que encontró la CFPB: para quién funciona mejor
La CFPB financió un estudio de un préstamo para construir crédito de una cooperativa. El préstamo funcionó mejor para quienes no tenían deudas: entre ellos, abrirlo aumentó en 24% la probabilidad de tener un puntaje de créditopuntaje de créditoEl puntaje de crédito es un número que predice qué tan probable es que pagues un préstamo a tiempo. Se calcula con la información de tu informe de crédito: si pagas puntual, cuánto debes frente a tus límites, cuánto tiempo llevas usando crédito y cuántas cuentas nuevas abriste. FICO es una marca de puntaje; VantageScore es otra, y cada prestamista decide cuál usa. Un puntaje más alto suele traer una tasa de interés más baja y más opciones de préstamo; cada programa publica el mínimo que acepta. Puedes revisar tu informe gratis y corregir errores.Ver la definición completa. En cambio, a quienes ya tenían deudas les bajó un poco el puntaje, en promedio.3
También encontró que el 39% de quienes abrieron el préstamo hizo al menos un pago tarde, y que el préstamo se asoció con más pagos tarde en otros préstamos. El aumento en los ahorros fue menos concluyente.3
Por eso la CFPB dice que quienes no tienen puntaje o no tienen deudas pueden beneficiarse más. Quienes ya tienen deudas pueden considerar pagar otros préstamos antes de abrir uno, o elegir otros productos y servicios para construir crédito, como educación o consejería de crédito.3
Los costos que debes revisar
Este préstamo no es gratis. Según la CFPB, los cargos y los intereses varían, y el riesgo es un factor clave para fijarlos; en el préstamo de su estudio, eran unos $4 al mes. Cada prestamista estructura sus términos y cargos a su manera.3
Por eso, compara las ofertas por escrito. Por el Reglamento Z, antes de firmar el prestamista debe darte, entre otras cosas:4
- El cargo financiero: lo que el crédito te va a costar en dólares.
- El APRtasa de porcentaje anual (APR)La tasa de porcentaje anual (APR, por sus siglas en inglés) es una medida más amplia del costo de pedir dinero prestado que la tasa de interés. Además del interés, incluye ciertos cargos del préstamo, como los puntos de descuento y algunas comisiones del prestamista, repartidos a lo largo de la vida del préstamo y expresados como un porcentaje anual. Por eso la APR casi siempre es un poco más alta que la tasa de interés. Sirve para comparar ofertas: si dos préstamos tienen la misma tasa de interés pero distinta APR, el de APR más alta cobra más cargos.Ver la definición completa: el costo de tu crédito como tasa anual.
- El total de los pagos: lo que habrás pagado cuando termines.
- Si te cobran por pagar antes y cuánto te cobran por un pago tardíocargo por pago tardío (late fee)Un cargo por pago tardío (late fee) es lo que te cobran cuando tu pago llega después de la fecha límite o del período de gracia que da tu contrato. Tu contrato dice cuánto es y cuándo se cobra. En una hipoteca, la Estimación de Préstamo y la Declaración de Cierre muestran el cargo y cuántos días de atraso lo activan, y tu estado de cuenta mensual dice el monto y la fecha en que se cobrará si no pagas. En la renta, algunos estados ponen reglas: en Nueva York, por ejemplo, la ley fija cuándo un pago cuenta como tarde y un tope para el cargo.Ver la definición completa.
Si el préstamo es de una cooperativa de crédito federal, hay un tope: no puede cobrar más del 15% al año sobre el saldo, incluidos todos los cargos financieros, salvo que la Junta de la NCUA fije un tope más alto; la Junta lo revisa al menos cada 18 meses.5 Además, según la NCUA, en una cooperativa puedes pagar tu préstamo antes sin penalidad.7
Dónde se consigue: cooperativas, bancos y CDFI
La CFPB sugiere preguntar en tu banco, tu cooperativa de crédito o una agencia local sin fines de lucro de consejería de crédito.1 No recomendamos ninguna institución en particular: estos son los tipos que existen.
Cooperativas de crédito. Según la NCUA, son instituciones sin fines de lucro que son propiedad de sus socios. Prestan a sus socios,5 así que primero tienes que unirte, y puedes hacerlo por tu empleador, tu familia (la mayoría acepta a los familiares de los socios), el lugar donde vives, trabajas, rezas o estudias, o un grupo como tu iglesia, tu escuela o tu sindicato. En promedio, ofrecen tasas de préstamo más bajas.6
CDFI. Las CDFIinstitución financiera de desarrollo comunitario (CDFI)Una CDFI (institución financiera de desarrollo comunitario) es una organización cuya misión principal es el desarrollo de comunidades. Da préstamos, inversiones y otros servicios financieros en zonas de bajos ingresos y a personas con poco acceso al crédito. Puede ser un banco o una cooperativa de crédito de desarrollo comunitario, o un fondo de préstamos que no es banco. La ley exige que no sea una agencia del gobierno, que rinda cuentas a la comunidad que sirve y que ofrezca servicios como asesoría financiera y de crédito junto con sus préstamos. El Fondo CDFI del Departamento del Tesoro las certifica.Ver la definición completa (instituciones financieras de desarrollo comunitario) son organizaciones especializadas que dan servicios financieros en comunidades de bajos ingresos y a personas sin acceso a financiamiento. Incluyen bancos y cooperativas de desarrollo comunitario y fondos de préstamo. Hay CDFI certificadas en los 50 estados, el Distrito de Columbia, Guam y Puerto Rico, y el CDFI Fund publica la lista.9

Si tienes ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa. En una opinión legal de 2003, la NCUA no vio impedimento legal para que una cooperativa federal preste a socios que usan ITIN o matrícula consularmatrícula consularLa matrícula consular es un documento oficial de identificación del gobierno de México que dan sus consulados en Estados Unidos. Otros países ofrecen identificaciones parecidas, a veces llamadas tarjetas de identificación consular (CID). Según la CFPB, muchos bancos piden una identificación con foto del gobierno de EE. UU. o de un estado; si no la tienes, algunos bancos y cooperativas de crédito aceptan pasaportes extranjeros e identificaciones consulares como la matrícula, pero no todos, y la CFPB sugiere preguntar antes. Por lo general también te piden otro documento, como una factura con tu nombre y dirección, y para una cuenta que paga intereses necesitas un SSN o un ITIN.Ver la definición completa en lugar de un número de Seguro Social, si maneja los riesgos. Y dijo que no conoce ninguna ley que prohíba reportar los pagos con un número distinto al de Seguro Social.8 Que sea legal no quiere decir que todas lo ofrezcan: pregunta. La guía abrir una cuenta de banco sin Seguro Social explica cómo empezar.
Cómo pedir uno, paso a paso
2. Busca dónde pedirlo
La primera semana
Pregunta en tu banco, una cooperativa de crédito o una agencia sin fines de lucro de consejería de crédito.1
3. Hazte socio, si es una cooperativa
Antes del préstamo
Puedes unirte por tu empleador, tu familia, tu zona o un grupo.6
4. Compara las ofertas por escrito
Antes de firmar
Mira el APR, el cargo financiero, el total de los pagos y si reporta a las tres agencias.4
5. Paga a tiempo, cada mes
Durante todo el plazo
Usa pagos automáticos o recordatorios: el historial de pagos es lo que más pesa en tu puntaje.10
Pruébalo con tus númerosPresupuesto familiar6. Recibe tu ahorro
Al final del plazo, o después de cada pago
Decide qué hacer con ese dinero; puede ser el inicio de tu fondo de emergencia.3
Pruébalo con tus númerosPlan de ahorro para el pago inicial

Préstamo para construir crédito o tarjeta asegurada
Las dos opciones sirven para empezar, y funcionan distinto.10
Las dos herramientas para empezar, lado a lado
Primero pagas, después recibes
Préstamo para construir crédito
La CFPB menciona las dos como productos para empezar; elige la que puedas pagar a tiempo cada mes.10
La guía de la tarjeta asegurada explica sus costos y cómo usarla, y qué mueve tu puntaje explica lo que más pesa.
Si este es tu caso
No tienes historial de crédito
En el estudio de la CFPB, a quienes no tenían deudas el préstamo les aumentó en 24% la probabilidad de tener puntaje.3
Tienes ITIN
La NCUA no vio impedimento legal para que una cooperativa federal preste con ITIN.8 Pregunta si reportan tus pagos a las agencias.
Te pagan en efectivo
Puedes unirte a una cooperativa por tu trabajo, tu familia o tu zona,6 y un pago automático desde tu cuenta te ayuda a no atrasarte.10
Ya tienes deudas que te cuestan
La CFPB sugiere considerar pagar otros préstamos antes, o buscar consejería de crédito.3
Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD también da consejo sobre problemas de crédito, muchas veces gratis o a bajo costo.12
Errores comunes
Error: Pensar que vas a recibir el dinero al firmar.
Mejor: Primero pagas; el dinero se guarda en una cuenta bloqueada y lo recibes después.3
Error: Firmar sin mirar el APR y el total de los pagos.
Mejor: Pídelos por escrito y compáralos entre ofertas.4
Error: Atrasarte porque «es solo para construir crédito».
Mejor: Los atrasos de 30 días o más se reportan y pueden dañar tu puntaje.3
Error: Abrir uno cuando ya te cuesta pagar tus deudas.
Mejor: La CFPB encontró que en ese caso puede bajar el puntaje; considera pagar otras deudas primero.3
Error: Usar un préstamo de día de pago para construir crédito.
Mejor: Esos pagos no se reportan a las agencias nacionales: no construyen historial.1
Error: Pedir varios préstamos al mismo tiempo.
Mejor: Cada solicitud puede ser una consulta dura; pide solo el crédito que necesitas.11
Si alguien te ofrece “arreglar” tu crédito a cambio de un pago por adelantado, lee primero la guía de estafas de reparación de crédito.

Qué hacer esta semana
- Revisa tus informes de crédito; no afecta tu puntaje. La guía cómo leer tu reporte de crédito te ayuda.11
- Haz una lista de una o dos cooperativas de crédito o CDFI a las que podrías unirte.69
- Pregunta por su préstamo para construir crédito: monto, plazo, APR, cargos y si reporta a las tres agencias.4
- Antes de firmar, confirma que la cuota cabe en tu presupuesto con la herramienta de presupuesto familiar.3
- Programa un pago automático o un recordatorio para cada mes.10
- Si quieres ayuda con tu plan, un consejero de vivienda aprobado por HUD da consejo sobre crédito, muchas veces gratis o a bajo costo.12
Tu situación
Si nunca has tenido tarjeta ni préstamo en EE. UU., elige «No tengo».
Tu plan de crédito
12 pasos
Llevas 0 de 12.
Esta semana
Pide tus tres informes de crédito gratis
En AnnualCreditReport.com puedes pedir gratis el informe de Equifax, Experian y TransUnion una vez por semana. Revisarlo tú no baja tu puntaje. Si sale vacío, no es un error: todavía no tienes historial.
Fuente: CFPB: How do I get a free copy of my credit reports? ↗ · CFPB: Does requesting my credit report hurt my credit score? ↗
Disputa por escrito cualquier error
Escribe a la agencia y a la empresa que reportó el dato, con copias de tus pruebas, por correo certificado. Por ley, la agencia debe volver a investigar gratis y resolver dentro de 30 días desde que recibe tu aviso.
Fuente: CFPB: How do I dispute an error on my credit report? ↗ · Congreso de EE. UU. (texto en Cornell LII): Fair Credit Reporting Act, 15 U.S.C. §1681i, Procedure in case of disputed accuracy ↗
Habla con un consejero de vivienda aprobado por HUD
Dan consejo independiente sobre comprar, rentar, atrasos y crédito, muchas veces gratis o a bajo costo. Puedes revisar con ellos tu informe y tu plan.
Fuente: CFPB: Find a Housing Counselor ↗
Este mes
Abre una tarjeta asegurada
Depositas una cantidad (por ejemplo, $500) y puedes gastar hasta ese monto. Con pagos a tiempo el límite puede subir y te devuelven el depósito. Antes de firmar, pregunta si reportan a las tres agencias y compara la cuota anual y la tasa: pueden ser altas.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗ · CFPB: How to rebuild your credit ↗
O un préstamo para construir crédito
El banco o la cooperativa guarda el dinero como ahorro mientras pagas cuotas pequeñas, normalmente de seis a 24 meses; al terminar, lo recibes. Construyes historial y ahorro a la vez.
Fuente: CFPB: What are some ways to start or rebuild a good credit history? ↗
Pide que reporten tu renta
Los pagos de renta a tiempo pueden ayudar a construir tu crédito. Pregunta a tu casero si participa en un programa de reporte de renta (muchas veces por una app de pago) y revisa qué comisiones cobra.
Programa el pago automático
Un pago automático o un recordatorio antes de la fecha de corte evita el olvido que más cuesta: el historial de pagos es el factor principal en la mayoría de los modelos.
Lo que no construye crédito
Pagar con débito o en efectivo, las tarjetas prepagadas y los préstamos de día de pago no construyen historial, según la CFPB. Son formas de pagar, no cuentas que se reporten.
De aquí en adelante
No cierres tu primera cuenta
Un historial largo de pagos a tiempo ayuda a tu puntaje. Cuando llegue una tarjeta mejor, mantén la primera abierta y al día.
Pide solo el crédito que necesitas
Abrir varias cuentas en poco tiempo es una señal de riesgo para los prestamistas, y cada solicitud deja una consulta dura que sí afecta el puntaje.
Fuente: CFPB: How do I get and keep a good credit score? ↗ · CFPB: What is a credit inquiry? ↗
Cuida tu relación deuda-ingreso
Los prestamistas dividen tus pagos mensuales de deudas entre tu ingreso bruto mensual para ver si puedes con un préstamo nuevo. Mientras te preparas, evita cuotas nuevas, como un carro.
Cuidado con la «reparación de crédito»
Es estafa si te cobran antes de hacer nada, prometen borrar datos negativos correctos, te dicen que no hables con las agencias o que disputes todo. Disputar errores es gratis por ley, y si ya contrataste algo así, puedes cancelarlo dentro de tres días hábiles.
Fuente: CFPB: How can I tell a credit repair scam from a reputable credit counselor? ↗
Plan educativo con lo que publican la CFPB, la NCUA y la ley federal de informes de crédito; no es asesoría individual. No recomendamos marcas ni cobramos por ningún producto.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué es un préstamo para construir crédito?
Es un préstamo pequeño que no recibes al principio. El prestamista guarda el dinero en una cuenta de ahorro bloqueada, tú lo pagas en cuotas, por lo general de 6 a 24 meses, y al final recibes lo que ahorraste. Cada pago se reporta a las agencias de crédito, y así construyes historial.
¿Cuánto cuesta un préstamo para construir crédito?
Pagas intereses y cargos que cambian de un prestamista a otro; la CFPB dice que el riesgo es un factor clave para fijarlos. Antes de firmar, el prestamista debe darte por escrito el APR, el cargo financiero en dólares y el total de los pagos. Compara esos números entre varias ofertas.
¿Es mejor una tarjeta asegurada o un préstamo para construir crédito?
Depende de ti. Con la tarjeta asegurada pones un depósito y puedes usar crédito hasta ese monto; con el préstamo no gastas nada, pagas cuotas fijas y al final recibes el dinero. La CFPB menciona los dos como productos para empezar; lo que más pesa en tu puntaje es pagar a tiempo.
¿Puedo sacar un préstamo para construir crédito con ITIN?
Depende del prestamista. La NCUA dijo en 2003 que no veía impedimento legal para que una cooperativa federal preste a socios con ITIN o matrícula consular, si maneja los riesgos, y que no conoce ninguna ley que prohíba reportar los pagos con un número distinto al de Seguro Social. Pregunta en tu cooperativa si lo ofrece y si reporta tus pagos.
¿Qué pasa si me atraso en un pago?
El atraso se reporta como cualquier otro préstamo, y puede dañar tu puntaje. Si dejas de pagar, el prestamista cierra el préstamo: no te queda una deuda pendiente, pero sí una marca negativa en tu historial.
¿Me baja el puntaje solicitar un préstamo para construir crédito?
La consulta dura que hace un prestamista cuando pides crédito puede afectar tu puntaje, porque los modelos miran qué tan seguido pides crédito. Por eso la CFPB recomienda pedir solo el crédito que necesitas. Revisar tus propios informes no te baja el puntaje.
¿Puedo pagarlo antes de tiempo?
Revisa tu contrato: el prestamista debe decirte por escrito si te cobran por pagar antes. En las cooperativas de crédito, según la NCUA, el reglamento te permite pagar tu préstamo antes sin penalidad.
¿Me sirve si ya tengo deudas?
En el estudio de la CFPB, el préstamo bajó un poco el puntaje, en promedio, de quienes ya tenían deudas, y se asoció con más pagos tarde en otros préstamos. La CFPB sugiere que quien tiene deudas considere pagarlas antes o buscar otros servicios, como consejería de crédito.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. CFPB · What are some ways to start or rebuild a good credit history? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 2. CFPB · Building credit from scratch · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 3. CFPB · Targeting credit builder loans: Insights from a credit builder loan evaluation (julio de 2020) · files.consumerfinance.gov · Consultado el 17 de octubre de 2026
- 4. CFPB (Código de Regulaciones Federales, texto en Cornell LII) · Regulation Z, 12 CFR §1026.18, Content of disclosures (closed-end credit) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. NCUA (Código de Regulaciones Federales, texto en Cornell LII) · 12 CFR §701.21, Loans to members and lines of credit to members · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. NCUA (MyCreditUnion.gov) · What is a Credit Union? · mycreditunion.gov · Consultado el 17 de octubre de 2026
- 7. NCUA (MyCreditUnion.gov) · Consumer Loans & Credit Cards · mycreditunion.gov · Consultado el 17 de octubre de 2026
- 8. NCUA · Individual Taxpayer Identification and Matricula Consular Numbers for Credit Reporting Purposes (opinión legal, diciembre de 2003) · ncua.gov · Consultado el 17 de octubre de 2026
Ver las 4 fuentes restantes
- 9. CDFI Fund, Departamento del Tesoro de EE. UU. · CDFI Certification · cdfifund.gov · Consultado el 17 de octubre de 2026
- 10. CFPB · How do I get and keep a good credit score? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · What is a credit inquiry? · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Crédito 15 minutos de lectura
Qué mueve tu puntaje de crédito: los cinco factores
Qué sube y qué baja tu puntaje según la CFPB, FICO y VantageScore: pagos a tiempo, uso del límite, antigüedad, crédito nuevo y tipos de cuentas.
- Pagar a tiempo es el factor que más pesa: FICO le da el 35% de su puntaje y VantageScore lo llama extremadamente influyente.
- Usa poco de tu límite: los expertos que cita la CFPB aconsejan no pasar del 30%, y no necesitas dejar saldo para tener buen puntaje.
- Cerrar una tarjeta vieja o abrir varias cuentas seguidas puede bajarte el puntaje.
- Crédito Tarjeta asegurada: cómo funciona y qué cobros mirar Cómo funciona una tarjeta asegurada: el depósito, las cuotas y la tasa que debes comparar, cómo reporta tus pagos y cómo pasar a una tarjeta normal. 13 minutos de lectura
- Crédito Cómo leer tu reporte de crédito, línea por línea Dónde pedir gratis tus reportes de crédito, qué dice cada parte, cuánto duran los datos negativos y cómo detectar errores o robo de identidad. 13 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.