Datos · FHFA
Cambio en los precios de las casas
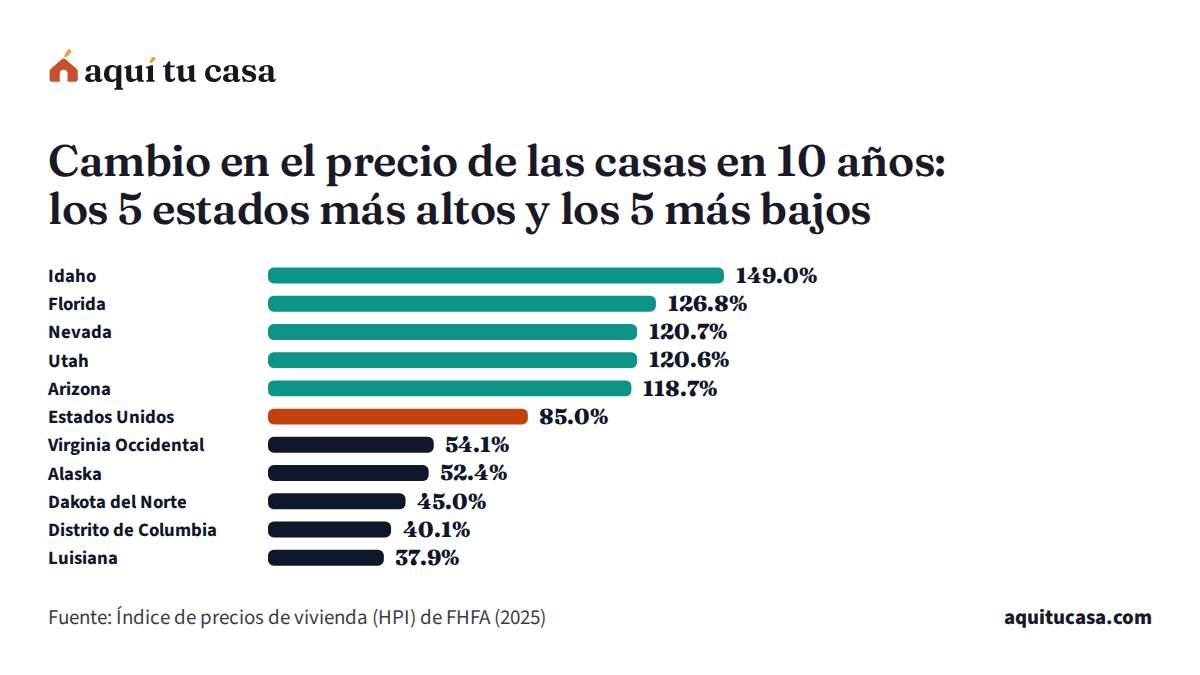
En Estados Unidos, la cifra es 85.0%, según FHFA (Datos de 2025). Por estado va de 37.9% en Luisiana a 149.0% en Idaho, y la mediana de los estados es 85.6%.
Tu condado
¿Y en tu condado?
Escribe tu condado y ve su cifra junto a la de tu estado y la de Estados Unidos.
Las cifras clave
- Estados Unidos
- 85.0%
- Datos de 2025
- Más alto: Idaho
- 149.0%
- 75% más que EE. UU.
- Más bajo: Luisiana
- 37.9%
- 55% menos que EE. UU.
Índice de precios de vivienda · Datos de 2025 Fuente: Índice de precios de vivienda (HPI) de FHFA Datos de 2025 Índice de precios de vivienda (HPI) de FHFA (sitio externo)
Por estado
Cómo se reparte entre los estados
Cada barra es un estado, de la cifra más alta a la más baja. La línea marca la de Estados Unidos. Toca un estado en la tabla para ver sus condados.
Los 5 más altos
Los 5 más bajos
- 1 Luisiana 37.9% −55%
- 2 Distrito de Columbia 40.1% −53%
- 3 Dakota del Norte 45.0% −47%
- 4 Alaska 52.4% −38%
- 5 Virginia Occidental 54.1% −36%
Es una comparación de costos de vivienda, no de calidad de vida.
Ver el ranking completoDatos
Cambio en los precios de las casas por estado
El más bajo es Luisiana (37.9%) y el más alto, Idaho (149.0%).
- 37.9%–65.4%
- 67.5%–78.6%
- 80.3%–87.7%
- 88.2%–106.6%
- 110.1%–149.0%
- 1 estado sin dato
Todos los estados
Toca el nombre de un estado para ver sus condados. Ordena por cualquier columna.
| Alabama | 77.2% | 2.5% |
|---|---|---|
| Alaska | 52.4% | 4.1% |
| Arizona | 118.7% | 0.9% |
| Arkansas | 78.6% | 3.4% |
| California | 80.3% | 0.8% |
| Carolina del Norte | 106.6% | 2.5% |
| Carolina del Sur | 104.3% | 3.6% |
| Colorado | 93.3% | 0.1% |
| Connecticut | 75.1% | 6.1% |
| Dakota del Norte | 45.0% | 5.1% |
| Dakota del Sur | 84.7% | 3.1% |
| Delaware | 74.2% | 3.2% |
| Distrito de Columbia | 40.1% | 0.4% |
| Florida | 126.8% | -0.5% |
| Georgia | 110.1% | 2.2% |
| Hawái | 73.3% | 2.9% |
| Idaho | 149.0% | 2.3% |
| Illinois | 64.6% | 5.7% |
| Indiana | 94.5% | 4.3% |
| Iowa | 65.4% | 3.2% |
| Kansas | 83.6% | 4.1% |
| Kentucky | 84.1% | 3.9% |
| Luisiana | 37.9% | 1.8% |
| Maine | 112.4% | 4.7% |
| Maryland | 59.8% | 2.7% |
| Massachusetts | 87.1% | 3.7% |
| Míchigan | 96.7% | 4.7% |
| Minnesota | 71.4% | 2.8% |
| Misisipi | 62.3% | 3.5% |
| Misuri | 88.2% | 3.7% |
| Montana | 105.0% | 2.3% |
| Nebraska | 87.0% | 3.3% |
| Nevada | 120.7% | 2.2% |
| Nueva Jersey | 87.7% | 6.2% |
| Nueva York | 85.6% | 6.0% |
| Nuevo Hampshire | 113.0% | 4.7% |
| Nuevo México | 81.6% | 3.1% |
| Ohio | 93.4% | 4.8% |
| Oklahoma | 71.1% | 2.6% |
| Oregón | 85.5% | 0.9% |
| Pensilvania | 76.8% | 4.7% |
| Puerto Rico | Dato no disponible | Dato no disponible |
| Rhode Island | 112.1% | 5.4% |
| Tennessee | 113.5% | 2.4% |
| Texas | 88.2% | 0.8% |
| Utah | 120.6% | 2.4% |
| Vermont | 88.8% | 3.6% |
| Virginia | 74.6% | 3.7% |
| Virginia Occidental | 54.1% | 4.1% |
| Washington | 113.0% | 1.8% |
| Wisconsin | 95.5% | 5.4% |
| Wyoming | 67.5% | 4.1% |
- Alabama 77.2%2.5%
- Alaska 52.4%4.1%
- Arizona 118.7%0.9%
- Arkansas 78.6%3.4%
- California 80.3%0.8%
- Carolina del Norte 106.6%2.5%
- Carolina del Sur 104.3%3.6%
- Colorado 93.3%0.1%
- Connecticut 75.1%6.1%
- Dakota del Norte 45.0%5.1%
- Dakota del Sur 84.7%3.1%
- Delaware 74.2%3.2%
- Distrito de Columbia 40.1%0.4%
- Florida 126.8%-0.5%
- Georgia 110.1%2.2%
- Hawái 73.3%2.9%
- Idaho 149.0%2.3%
- Illinois 64.6%5.7%
- Indiana 94.5%4.3%
- Iowa 65.4%3.2%
- Kansas 83.6%4.1%
- Kentucky 84.1%3.9%
- Luisiana 37.9%1.8%
- Maine 112.4%4.7%
- Maryland 59.8%2.7%
- Massachusetts 87.1%3.7%
- Míchigan 96.7%4.7%
- Minnesota 71.4%2.8%
- Misisipi 62.3%3.5%
- Misuri 88.2%3.7%
- Montana 105.0%2.3%
- Nebraska 87.0%3.3%
- Nevada 120.7%2.2%
- Nueva Jersey 87.7%6.2%
- Nueva York 85.6%6.0%
- Nuevo Hampshire 113.0%4.7%
- Nuevo México 81.6%3.1%
- Ohio 93.4%4.8%
- Oklahoma 71.1%2.6%
- Oregón 85.5%0.9%
- Pensilvania 76.8%4.7%
- Puerto Rico Dato no disponibleDato no disponible
- Rhode Island 112.1%5.4%
- Tennessee 113.5%2.4%
- Texas 88.2%0.8%
- Utah 120.6%2.4%
- Vermont 88.8%3.6%
- Virginia 74.6%3.7%
- Virginia Occidental 54.1%4.1%
- Washington 113.0%1.8%
- Wisconsin 95.5%5.4%
- Wyoming 67.5%4.1%
Archivo de texto (UTF-8) con una fila por estado, la fuente y su fecha. Se abre en Excel, Google Sheets o Numbers.
Índice de precios de vivienda · Datos de 2025 Fuente: Índice de precios de vivienda (HPI) de FHFA Datos de 2025 Índice de precios de vivienda (HPI) de FHFA (sitio externo)
Fuente oficial
Metodología: de dónde sale este número
La fuente, la fecha de los datos, cómo lo calculamos y lo que conviene saber antes de usarlo.
Ficha del dato
- Publica
- FHFA
- Tipo
- Cálculo nuestro a partir de la fuente
- Fecha de los datos
- Datos de 2025
- Geografía
- 51 estados (con el Distrito de Columbia) y 2,795 de 3,222 condados y municipios: FHFA no publica un índice donde hay pocas ventas
- Unidad
- Porcentaje
- Licencia
- Dominio público (datos del gobierno de EE. UU.)
Cómo lo calculamos
Fórmula
Índice de 2025 ÷ índice de 10 años antes − 1
El cambio de 2025 es el que publica FHFA. El cambio de 10 años lo calculamos con el índice anual de FHFA: dividimos el valor de 2025 entre el de 10 años antes y restamos 1. Solo lo calculamos cuando FHFA publica los dos años. Los condados tienen su propio cambio en su página.
Antes de usar este dato
FHFA considera experimentales sus índices anuales por estado y por condado; pueden cambiar cuando FHFA recibe más datos.
El índice solo incluye casas con préstamos que compran o garantizan Fannie Mae o Freddie Mac; no cuenta todas las ventas.
Un cambio pasado no dice cuánto cambiarán los precios en el futuro.
Índice de precios de vivienda (HPI) de FHFA
FHFA
- Versión actual
- Datos de 2025
- Publicado
- 31 de marzo de 2026
- Consultado por nosotros
- 6 de noviembre de 2026
- Licencia
- Dominio público (datos del gobierno de EE. UU.)
Guías que explican este número
-
Comprar casa
Cómo comprar casa en Estados Unidos, paso a paso
Los nueve pasos para comprar casa: papeles, crédito, presupuesto, ayudas, preaprobación, oferta, inspección, cierre y primer año, con fuentes oficiales.
-
Comprar casa
Qué pasa si el avalúo sale bajo y qué puedes hacer
Por qué importa un avalúo bajo, tu derecho a la copia, cómo negociar, pagar la diferencia o cancelar, y cómo pedir una reconsideración del valor.
-
Comprar casa
¿Cuánto necesitas para el pago inicial (enganche)?
El 20% no es obligatorio: lo que pide cada préstamo (FHA, convencional, VA, USDA), qué cambia con menos del 20% y de dónde puede salir el dinero.
Otros datos de este grupo
Las demás medidas del grupo, con la cifra de Estados Unidos.
-
Valor típico de una casa
$332,700La mediana del valor de las casas ocupadas por sus dueños, según el Censo.
-
Renta típica
$1,413La mediana de la renta bruta (renta más servicios básicos) de los hogares que rentan, según el Censo.
-
Lo que HUD estima que cuesta un apartamento modesto de 2 recámaras en cada área, con servicios.
-
Lo que hay que ganar por hora, a tiempo completo, para que la renta justa de 2 recámaras no pase del 30% del ingreso.
-
La parte de los hogares que rentan y gastan 30% o más de su ingreso en la renta; también los que gastan 50% o más.
Búscalo en tu condado
Cada condado y municipio tiene su página con este dato, los demás indicadores y la ayuda gratis cerca de ti.
Tu lugar guardado