Puerto Rico Guía esencial
Comprar casa en Puerto Rico: notario, escritura y Registro
Cómo se compra casa en Puerto Rico: el notario abogado, la escritura, el Registro de la Propiedad, préstamos FHA, VA y convencionales, la AFV y el CRIM.
Verificado con fuentes oficiales el 17 de octubre de 2026 17 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
En Puerto Rico la compra se cierra con una escritura pública ante un notario, que allá es un abogado autorizado por el Tribunal Supremo y que no representa a ninguna de las partes, sino la fe pública. Después, la escritura se presenta en el Registro de la Propiedad, y tu derecho vale frente a terceros desde la inscripción. HUD acepta propiedades en Puerto Rico para préstamos FHA y Fannie Mae para préstamos convencionales, y la AFV publica ayudas como Pronto pa' tu casa. Antes de firmar, pide la certificación de deuda del CRIM; después, avísale al CRIM del cambio de dueño dentro de 30 días.
Lo más importante
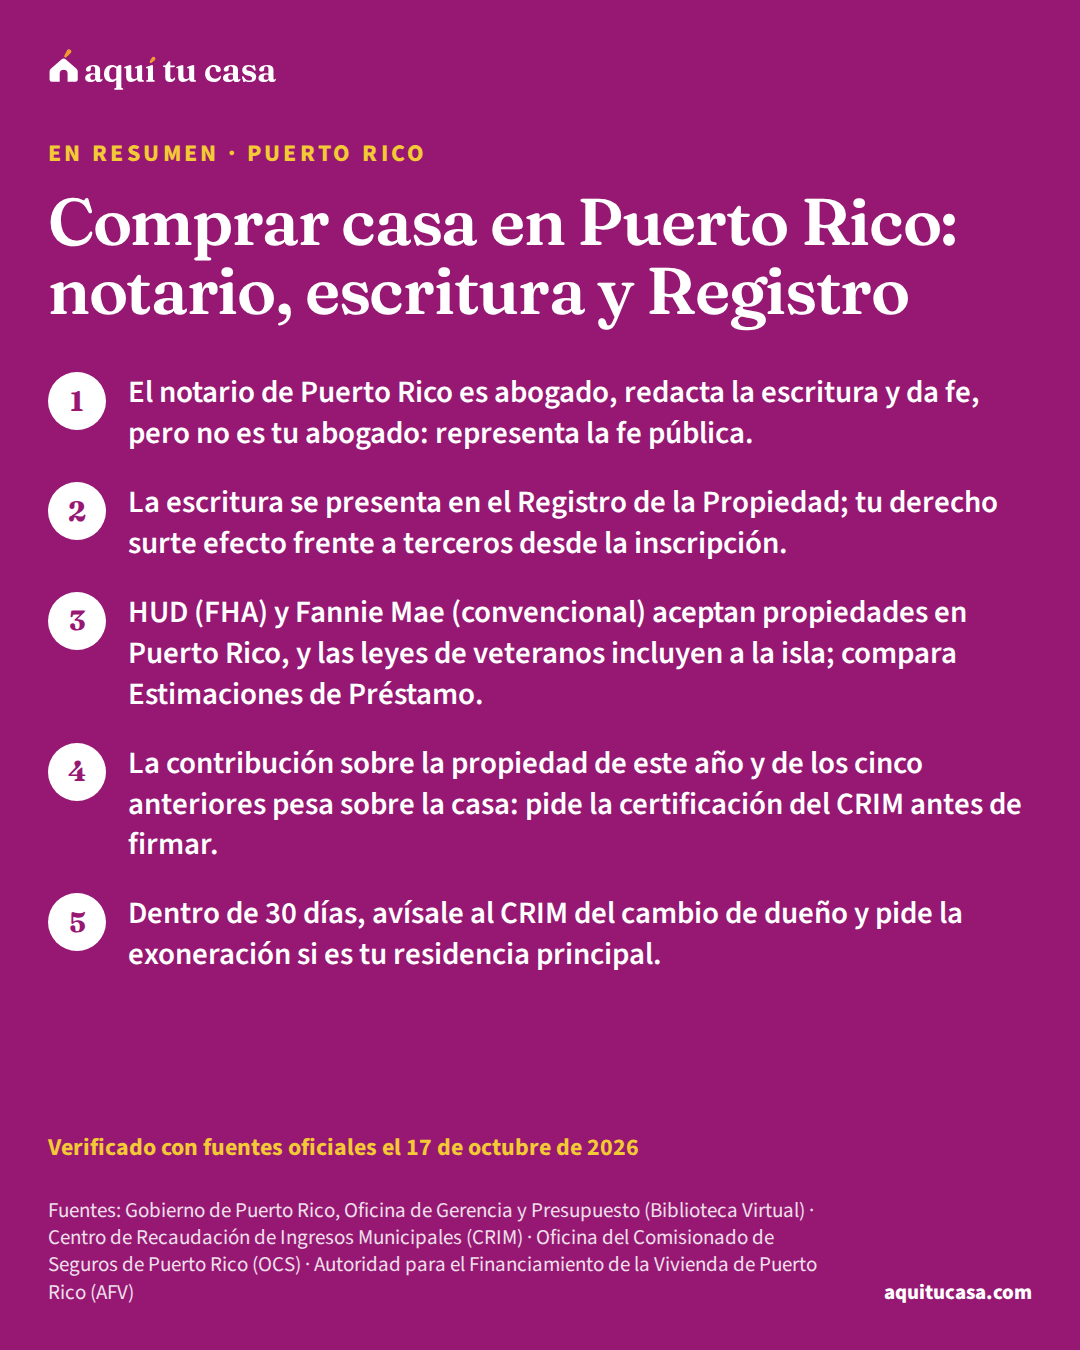
- El notario de Puerto Rico es abogado, redacta la escritura y da fe, pero no es tu abogado: representa la fe pública.
- La escritura se presenta en el Registro de la Propiedad; tu derecho surte efecto frente a terceros desde la inscripción.
- HUD (FHA) y Fannie Mae (convencional) aceptan propiedades en Puerto Rico, y las leyes de veteranos incluyen a la isla; compara Estimaciones de Préstamo.
- La contribución sobre la propiedad de este año y de los cinco anteriores pesa sobre la casa: pide la certificación del CRIM antes de firmar.
¿Es para ti?
Esta guía es para ti si…
- Vas a comprar casa en Puerto Rico, vivas en la isla o en los estados, y quieres entender cada paso antes de firmar.
- Te dijeron que en Puerto Rico la compra se cierra «ante notario» y no sabes qué hace el notario ni qué es el Registro de la Propiedad.
- Quieres saber si puedes usar un préstamo FHA, VA o convencional en la isla y qué ayudas publica la AFV.
Busca ayuda directa primero si…
- Vas a comprar en uno de los 50 estados: allí el notario no es abogado y el cierre funciona distinto; empieza por la guía de cómo comprar casa paso a paso.
- Heredaste una casa o la casa está a nombre de un familiar que murió: la guía de títulos y herencias en Puerto Rico explica ese camino.
- Ya hay un pleito sobre la propiedad o una ejecución en curso: busca orientación legal gratuita cuanto antes; esta guía solo explica las reglas generales.
Comprar casa en Puerto Rico se parece a comprar en cualquier estado en lo del préstamo, pero cambia en lo legal: la venta se firma en una escritura pública ante un notario que es abogado, y el derecho de propiedad se protege en el Registro de la Propiedad.12 Esta guía es para quien compra en la isla, viva allá o en los estados. Explica cada paso, qué hace el notario, qué préstamos y ayudas existen, y qué pasa con la contribución sobre la propiedad y el seguro.
La compra en Puerto Rico, paso a paso
El orden se parece al de los estados, con tres paradas propias de la isla: el estudio de título en el Registro, la certificación de deuda del CRIM (el Centro de Recaudación de Ingresos Municipales, que cobra la contribución sobre la propiedad) y la escritura ante notario.1
De la preaprobación a la casa a tu nombre
1. Pide la preaprobación de tu préstamo
Antes de buscar casa
HUD (FHA) y Fannie Mae (convencional) aceptan propiedades en Puerto Rico,12 y las leyes de veteranos incluyen a la isla.1410
Pruébalo con tus números¿Cuánta casa puedo comprar?2. Pregunta por las ayudas de la AFV
Antes de firmar contrato
Pronto pa' tu casa pide un curso para compradores y se solicita por una institución financiera participante.7
3. Pide el estudio de título
Antes de la escritura
Para inscribir tu compra, el derecho del vendedor tiene que constar inscrito antes en el Registro.2
4. Pide la certificación de deuda del CRIM
Antes de la escritura
La contribución de este año y de los cinco anteriores pesa sobre la casa aunque no esté inscrita.3
6. Firma la escritura ante el notario
El día del cierre
El notario te identifica, te lee la escritura o te deja leerla y te hace las advertencias legales.1
7. La escritura se presenta en el Registro
Después del cierre
Tu derecho surte efecto frente a terceros desde la inscripción, con el orden de la presentación.2
En cada paso, la pregunta es la misma: ¿qué dice el documento oficial? El Registro, el CRIM y tu prestamista tienen la respuesta por escrito, y conviene pedirla antes de pagar.
El notario: abogado, pero no tuyo
En los 50 estados, un notario público es un testigo de firmas. En Puerto Rico es otra figura. La Ley Notarial lo define como «el profesional del Derecho que ejerce una función pública»: recibe la voluntad de las partes y redacta las escrituras. Solo pueden serlo los abogados que el Tribunal Supremo de Puerto Rico autoriza. Y la misma ley aclara que, en esa función, no es abogado de ninguna de las partes: representa la fe pública.1
Eso quiere decir que el notario de tu compra trabaja para que el negocio sea legal y claro para todos, no para negociar a tu favor. En la escritura da fe de que conoce a los otorgantes o de que verificó su identidad, de que tienen capacidad legal y de que les leyó la escritura o les dejó leerla. También les hace de palabra las advertencias legales.1 Si no te conoce, la ley acepta una identificación con foto y firma expedida en Puerto Rico, en Estados Unidos o en un estado, o un pasaporte expedido por otro país.1
Hay dos advertencias que te tocan directamente. En toda escritura que traspasa un inmueble, el notario debe advertir que conviene obtener la certificación de deuda del CRIM y debe poner el número de catastro de la propiedad.1 Y si la casa va a ser tu residencia principal, debe advertirte que pidas la exoneración de la contribución, y dejarlo escrito en la escritura.1
La guía El notario en Puerto Rico explica sus deberes y cómo verificar que está autorizado. Si te mudas a los estados, recuerda que allá el notario públiconotario público (notary public)En Estados Unidos, un notario público (notary public) es una persona autorizada por la ley para tomar juramentos y ser testigo de firmas en documentos legales; verifica quién firma y certifica la firma. Las reglas para ser notario cambian de un estado a otro. No es lo mismo que un "notario público" en muchos países de América Latina, donde es alguien con el equivalente de una licencia de abogado. Aquí, un notario que no es abogado no puede darte consejos legales ni ayudarte con trámites de inmigración. Algunos estados, como Oregón, le prohíben anunciarse como "notario" o "notario público".Ver la definición completa no es abogado: lo explica la guía Notario no es abogado.
Lo que cobra el notario
La Ley Notarial fija un arancel. Funciona por escalas según el valor de cada escritura, y tiene reglas para la vivienda nueva, el refinanciamiento y la vivienda de interés social.1
Ejemplo con números reales
El arancel notarial en una compra
Lo que dice la Ley Notarial; el valor de tu escritura sale del contrato.
- Escritura con valor de hasta $10,000
- $150
- Escritura de más de $10,000 y hasta $5,000,000
- Entre 0.50% y 1% del valor, nunca menos de $250
- Vivienda nueva o refinanciamiento con varias escrituras ante el mismo notario
- La de mayor valor según la escala; las demás, a la mitad; en total, no más de 1% de la de mayor valor
- Vivienda de interés social con la AFV u otra agencia (no FHA ni préstamos de veteranos)
- Por acuerdo, nunca menos de 0.25% o $250, lo que sea mayor
Son los honorarios por autorizar la escritura.1 El estudio de título y las consultas se pueden cobrar aparte. Tu Estimación de Préstamo muestra los demás costos de cierre.
Haz la cuenta con tus númerosCostos de cierreLa misma ley permite cobrar aparte, con honorarios razonables, las gestiones previas, como el estudio de título y las consultas.1 Pide por escrito, antes de la escritura, cuánto será cada partida. Los demás costos de cierre aparecen en tu Estimación de Préstamo.
La escritura y el Registro de la Propiedad
La escrituraescrituraLa escritura (deed) es el documento legal con el que el vendedor te pasa la propiedad de la casa. El vendedor la firma en el cierre, lleva los nombres de todos los compradores y recibes una copia. Después, el agente de cierre la registra en la oficina de registros del condado; ese registro avisa al público que ahora tú eres el dueño. Hay varios tipos: la escritura con garantía (warranty deed) da más promesas sobre el título, y la de renuncia (quitclaim deed) no promete nada. No la confundas con el deed of trust, que es el documento de la hipoteca.Ver la definición completa pública es el documento que te pasa la casa. El Registro de la Propiedad es donde ese derecho queda público. Por ley, el Registro es público para quien tenga interés en conocer el estado jurídico de un inmueble, y las consultas por internet están disponibles las 24 horas. La escritura pública es uno de los documentos que se inscriben.2
Tres reglas del Registro explican por qué importa revisar el título de propiedadtítulo de propiedadEl título es tu derecho legal a ser dueño de una propiedad y a tenerla. La escritura (deed) es el documento que muestra que el vendedor te pasó ese derecho, y el título legal es el que se puede comprobar en los registros públicos. Como parte de la compra se hace una búsqueda de título (title search) para ver si alguien más tiene un reclamo sobre la casa; los más comunes vienen de impuestos que no pagó un dueño anterior o de contratistas que dicen que no les pagaron por trabajos en la casa. El seguro de título protege si un reclamo así aparece después.Ver la definición completa antes de pagar:
- Tracto. Para inscribir una venta o una hipoteca, el derecho de quien vende tiene que constar inscrito antes. Si no, el Registro deniega la inscripción.2 Si el vendedor heredó la casa y nunca inscribió la herencia, eso se resuelve antes.
- Prioridad. Los títulos inscritos valen frente a terceros desde su inscripción, y el orden depende de la fecha y la hora de presentación.2
- Fe pública registral. Quien compra de buena fe, pagando, de una persona que en el Registro aparece con facultad para vender, y lo inscribe, queda protegido.2
Por eso el prestamista y el notario piden una búsqueda de títulobúsqueda de título (title search)La búsqueda de título (title search) es la revisión de los registros públicos para encontrar defectos o cargas en la cadena de dueños de una propiedad, como un reclamo de otra persona o un gravamen. Sirve para que el comprador y el prestamista no se lleven después una sorpresa por un problema de propiedad que se podía prever. Según la CFPB, el cargo por la búsqueda es parte de los cargos por servicios de título, junto con la prima del seguro de título del prestamista, y aparece en la página 2 de tu Estimación de Préstamo y de tu Declaración de Cierre. Muchas veces puedes comparar quién te da estos servicios.Ver la definición completa (el estudio de título). Si compran entre varias personas, la inscripción dice la parte de cada uno en porcentaje.2 La guía de seguro de título explica cómo se protege el título, y la de robo de escrituras, las señales de fraude.
Préstamos: FHA, VA y convencional también en la isla
Para financiar, las reglas federales incluyen a Puerto Rico. El manual de HUD acepta propiedades en Puerto Rico para el préstamo FHApréstamo FHAUn préstamo FHA es una hipoteca que te da un prestamista privado y que asegura la Administración Federal de Vivienda (FHA), una agencia del gobierno de Estados Unidos. Ese seguro protege al prestamista si dejas de pagar; por eso el prestamista puede aceptar un pago inicial (enganche) más bajo y un historial de crédito menos perfecto que en un préstamo convencional. La ley federal fija el pago inicial mínimo en 3.5% del valor de la propiedad y pone un tope al monto del préstamo, el límite FHA, que cambia según el condado. A cambio del seguro pagas una prima de seguro hipotecario.Ver la definición completa, y si no presentas declaración federal porque declaras en la isla, el prestamista usa tu planilla de Puerto Rico.10 Fannie Mae acepta propiedades en Puerto Rico para el préstamo convencionalpréstamo convencionalUn préstamo convencional es cualquier hipoteca que no está asegurada ni garantizada por el gobierno federal: no es FHA, ni VA, ni USDA. El riesgo lo asume el prestamista o las empresas que compran los préstamos (Fannie Mae y Freddie Mac). Cuando el monto está dentro del límite de préstamo conforme se le llama "conforme"; si lo supera, es un préstamo "jumbo". Suele pedir un puntaje de crédito más alto que un préstamo FHA y, si tu pago inicial es menor del 20% del precio, normalmente te exigen un seguro hipotecario privado (PMI) hasta que acumules suficiente valor en la casa.Ver la definición completa.12 Y para las leyes de beneficios de veteranos, «estado» incluye a Puerto Rico.14
Tres caminos para financiar en Puerto Rico
Pago inicial bajo
FHA
Sin programa del gobierno
Convencional
Pide Estimaciones de Préstamo a varios prestamistas y compáralas antes de decidir.15
La CFPB recuerda que el préstamo FHA tiene un monto máximo que cambia según el lugar, y que siempre lleva seguro hipotecario.11 El VA no cobra seguro hipotecario mensual, pero por lo general sí un cargo inicial al cierre.15 Las guías del préstamo FHA, del préstamo VA y del préstamo convencional explican los requisitos de cada uno, y la calculadora de hipoteca te deja probar tus números.

Ayudas de la AFV para comprar
La Autoridad para el Financiamiento de la Vivienda (AFV) es la agencia de financiamiento de viviendaagencia estatal de financiamiento de vivienda (HFA)Una agencia estatal de financiamiento de vivienda (HFA, por sus siglas en inglés) es un organismo público creado por una ley del estado, o por un gobierno local, con poder para financiar vivienda. En esa definición federal, "estado" incluye a Puerto Rico y al Distrito de Columbia. Su misión es aumentar la vivienda accesible para inquilinos y compradores de ingresos bajos y moderados, sobre todo quienes compran casa por primera vez. Casi nunca prestan directamente: trabajan con prestamistas participantes que ofrecen sus préstamos y su ayuda para el pago inicial. Los programas cambian de un estado a otro.Ver la definición completa de Puerto Rico. En su sitio publica estos programas para compradores:
- Pronto pa’ tu casa. Ayuda con el pronto (pago inicial) y los gastos de cierre.8 Usa fondos federales CDBG-MIT para comprar una propiedad existente cuyo precio no pase de los límites FHA ni de la tasación. Da hasta $45,000 por hogar elegible de ingresos bajos y moderados, hasta $55,000 si alguien del hogar es Personal Esencial de Recuperación y $5,000 más si compras en un centro urbano designado. Pide un curso para compradores, cumplir los límites de ingreso, la aprobación de una hipoteca en una institución participante, no ser dueño de vivienda al solicitar y ser ciudadano estadounidense, nacional o extranjero calificado.7
- Vivienda Joven. No es una ayuda en dinero: es un préstamo garantizado por la AFV para jóvenes de 21 a 35 años graduados en los últimos cinco años de una institución acreditada, para su residencia principal.8
- Programa HOME. Incluye asistencia al comprador para familias de ingresos bajos que no tienen propiedad, cumplen los límites de ingreso, pueden pagar una hipoteca y toman un curso. La AFV orienta al 939-333-5417.9
En Pronto pa’ tu casa, la solicitud se hace a través de la institución financiera participante, la casa debe tener título válido y libre de gravámenes, y si está en zona especial de riesgo de inundación necesitas una póliza de inundación al cierre.7 La guía de ayuda para el pago inicial explica cómo funcionan estas ayudas en general.
Contribución sobre la propiedad y seguro: antes de firmar
Dos cuentas siguen a la casa, no a la persona. La primera es la contribución sobre la propiedad, que cobra el CRIM. Por el Código Municipal, la contribución de este año y de los cinco anteriores es el primer gravamengravamen (lien)Un gravamen (lien) es un derecho legal que un acreedor tiene sobre tu propiedad para asegurar que le pagues una deuda. Por lo general impide vender la propiedad hasta que se pague la deuda, y si no pagas, el acreedor podría quedarse con ella. Tu hipoteca es un gravamen sobre tu casa: cuando terminas de pagarla, el gravamen se libera y eso aparece en los registros de propiedad de tu condado. Hay otros tipos, como el gravamen por impuestos federales, que es el derecho del gobierno sobre todos tus bienes cuando no pagas una deuda de impuestos.Ver la definición completa sobre la casa, aunque no esté inscrita.3 Por eso la certificación de deuda va antes de la escritura. Después, tienes 30 días para notificar el cambio de dueño, aunque ya presentaras la escritura en el Registro; si no, respondes por los recibos que salgan a nombre del dueño anterior.3 El portal del CRIM permite consultar la deuda y pedir certificaciones.5 La guía del CRIM y la contribución sobre la propiedad explica la exoneración y los pagos.

La segunda es el seguro. Tienes derecho a elegir tu aseguradora, y el banco debe decirte que el préstamo no depende de que compres el seguro con él o con sus afiliadas.4 La póliza de propiedad casi nunca cubre inundación.6 Si la casa está en una zona especial de riesgo y el préstamo es de una institución regulada, la ley federal exige seguro contra inundacionesseguro contra inundacionesEl seguro contra inundaciones es una póliza aparte que puede cubrir el edificio, lo que hay dentro, o ambos, cuando el agua de una inundación causa daños. La mayoría de las pólizas de seguro de vivienda no cubren ese daño. La mayor parte de estas pólizas las respalda el Programa Nacional de Seguro contra Inundaciones (NFIP) de FEMA y se compran a través de aseguradoras y agentes. Si tu casa está en una zona de alto riesgo de inundación y tu hipoteca está respaldada por el gobierno federal, el prestamista está obligado a exigirlo; fuera de esas zonas es opcional, pero las inundaciones también ocurren ahí.Ver la definición completa.16 La guía de seguro y huracanes en Puerto Rico explica los deducibles y las reclamaciones.
Si este es tu caso
Lo que más te toca según tu situación
Compras desde los estados
Un documento notarial firmado fuera de Puerto Rico se tiene que protocolizar en la isla.1 Habla con el notario antes de firmar nada.
Compras por primera vez
Pronto pa' tu casa y HOME piden no ser dueño de vivienda y tomar un curso para compradores.79
Eres veterano o militar
Las leyes de veteranos incluyen a Puerto Rico como «estado».14 El préstamo VA se pide a un prestamista privado.15
Compran entre varios familiares
La inscripción dice la parte de cada uno en porcentaje.2 La guía de cómo poner la casa a nombre de la familia explica las opciones.
Errores que salen caros
El error y lo que haces en su lugar
Error: Pagar sin ver lo que dice el Registro.
Mejor: Pide el estudio de título: si el vendedor no tiene su derecho inscrito, tu compra no se puede inscribir.2
Error: Firmar sin la certificación de deuda del CRIM.
Mejor: Pídela antes: la deuda de hasta cinco años atrasados más el corriente sigue a la casa.3
Error: Creer que el notario negocia a tu favor.
Mejor: El notario representa la fe pública, no a una de las partes.1 Haz tus preguntas antes de firmar.
Error: Olvidar el cambio de dueño en el CRIM.
Mejor: Notifícalo dentro de 30 días, aunque la escritura ya esté en el Registro.3
Error: Entregar dinero por una propiedad reposeída de la AFV a un intermediario.
Mejor: No pagues ni firmes sin la comparecencia oficial de la AFV.9
Qué hacer esta semana
- Pide tu preaprobación y, si declaras en Puerto Rico, ten a mano tus planillas de la isla.10
- Llama a la AFV si crees que calificas para Pronto pa’ tu casa, Vivienda Joven o HOME.9
- Antes de firmar contrato, pide el estudio de título y la certificación de deuda del CRIM.3
- Cotiza el seguro de propiedad con la aseguradora que elijas, y la inundación aparte.4
- Pide al notario por escrito su arancel y lo que cobrará por el estudio de título.1
- Si quieres revisar tus números con alguien, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.17 Más temas de la isla en Puerto Rico.
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿El notario en Puerto Rico es abogado?
Sí. Por la Ley Notarial, solo pueden ser notarios los abogados que el Tribunal Supremo de Puerto Rico autoriza. Pero en la compraventa no es abogado de ninguna de las partes: representa la fe pública y actúa con imparcialidad.
¿Cuánto cobra el notario por la escritura de compraventa?
La Ley Notarial fija un arancel: por una escritura de más de $10,000 y hasta $5,000,000, el honorario se acuerda, pero no puede ser mayor de 1% ni menor de 0.50% del valor, y nunca menos de $250. El estudio de título y las consultas se pueden cobrar aparte.
¿Puedo comprar en Puerto Rico con un préstamo FHA o VA?
Sí. El manual de HUD acepta propiedades en Puerto Rico para préstamos FHA, y para las leyes de veteranos «estado» incluye a Puerto Rico. Fannie Mae también acepta propiedades en la isla para préstamos convencionales. Compara las Estimaciones de Préstamo de varios prestamistas.
¿Qué es la certificación de deuda del CRIM y por qué importa?
Es la constancia de lo que se debe de contribución sobre la propiedad. Importa porque la contribución de este año y de los cinco anteriores es el primer gravamen sobre la casa, aunque no esté inscrito. Por eso la Ley Notarial obliga al notario a advertirte que conviene obtenerla.
¿Tengo que avisarle al CRIM que compré la casa?
Sí. El Código Municipal te da 30 días desde la compra para notificar el cambio de dueño, aunque ya hayas presentado la escritura en el Registro. Si no lo haces, respondes por los recibos que salgan a nombre del dueño anterior.
¿Puedo comprar desde los estados sin viajar a Puerto Rico?
La Ley Notarial permite que una parte haga una oferta en escritura y la otra la acepte en otro documento, en otra fecha y lugar. Pero un documento notarial otorgado fuera de Puerto Rico tiene que protocolizarse en la isla para tener eficacia de instrumento público. Pregúntale al notario cómo lo manejará.
¿Qué ayudas para comprar publica la AFV?
La AFV publica Pronto pa' tu casa, con fondos CDBG-MIT para el pronto (pago inicial) y los gastos de cierre de compradores elegibles; Vivienda Joven, un préstamo para jóvenes de 21 a 35 años recién graduados; y el Programa HOME. Cada uno tiene sus requisitos; la AFV orienta al 939-333-5417.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Gobierno de Puerto Rico, Oficina de Gerencia y Presupuesto (Biblioteca Virtual) · Ley Notarial de Puerto Rico (Ley Núm. 75 de 2 de julio de 1987, según enmendada) · bvirtualogp.pr.gov · Consultado el 17 de octubre de 2026
- 2. Gobierno de Puerto Rico, Oficina de Gerencia y Presupuesto (Biblioteca Virtual) · Ley del Registro de la Propiedad Inmobiliaria del Estado Libre Asociado de Puerto Rico (Ley Núm. 210-2015, según enmendada) · bvirtualogp.pr.gov · Consultado el 17 de octubre de 2026
- 3. Gobierno de Puerto Rico, Oficina de Gerencia y Presupuesto (Biblioteca Virtual) · Código Municipal de Puerto Rico (Ley Núm. 107-2020, según enmendada) · bvirtualogp.pr.gov · Consultado el 17 de octubre de 2026
- 4. Gobierno de Puerto Rico, Oficina de Gerencia y Presupuesto (Biblioteca Virtual) · Código de Seguros de Puerto Rico (Ley Núm. 77 de 19 de junio de 1957, según enmendada) · bvirtualogp.pr.gov · Consultado el 17 de octubre de 2026
- 5. Centro de Recaudación de Ingresos Municipales (CRIM) · Bienvenidos a CRIM (portal oficial, crimpr.net) · crimpr.net · Consultado el 17 de octubre de 2026
- 6. Oficina del Comisionado de Seguros de Puerto Rico (OCS) · En temporada de huracanes: asegúrese de estar protegido · ocs.pr.gov · Consultado el 17 de octubre de 2026
- 7. Autoridad para el Financiamiento de la Vivienda de Puerto Rico (AFV) · Pronto pa’ tu casa · afv.pr.gov · Consultado el 17 de octubre de 2026
- 8. Autoridad para el Financiamiento de la Vivienda de Puerto Rico (AFV) · Programa de Préstamos AFV · afv.pr.gov · Consultado el 17 de octubre de 2026
Ver las 9 fuentes restantes
- 9. Autoridad para el Financiamiento de la Vivienda de Puerto Rico (AFV) · Autoridad para el Financiamiento de la Vivienda de Puerto Rico (página principal) · afv.pr.gov · Consultado el 17 de octubre de 2026
- 10. HUD · Single Family Housing Policy Handbook 4000.1 · hud.gov · Consultado el 17 de octubre de 2026
- 11. CFPB · FHA loans · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 12. Fannie Mae · B2-3-01, General Property Eligibility (Selling Guide) · selling-guide.fanniemae.com · Consultado el 17 de octubre de 2026
- 13. CFPB · Conventional loans · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 14. Congreso de EE. UU. (texto en Cornell LII) · 38 U.S.C. §101, Definitions · law.cornell.edu · Consultado el 17 de octubre de 2026
- 15. CFPB · Special loan programs · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 16. Congreso de EE. UU. (texto en Cornell LII) · Flood Disaster Protection Act, 42 U.S.C. §4012a, Flood insurance purchase and compliance requirements · law.cornell.edu · Consultado el 17 de octubre de 2026
- 17. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Puerto Rico 13 minutos de lectura
Ayudas para comprar casa en Puerto Rico: la AFV y Vivienda
Las ayudas que publican la AFV y el Departamento de la Vivienda para comprar casa en Puerto Rico: Pronto pa' tu casa, Vivienda Joven, HOME y más.
- Pronto pa' tu casa da hasta $45,000, o $55,000 si alguien del hogar es Personal Esencial de Recuperación, más $5,000 en un centro urbano designado.
- Pronto pa' tu casa se pide a través de una institución financiera participante, y pide vivir en la casa cinco años.
- Vivienda Joven es un préstamo, no una ayuda: es para graduados recientes de 21 a 35 años y puede combinarse con subsidios.
- Puerto Rico El CRIM y la contribución sobre la propiedad en Puerto Rico Qué es el CRIM, cómo se calcula y se paga la contribución sobre la propiedad, la exoneración de tu residencia, las certificaciones y la revisión. 12 minutos de lectura
- Puerto Rico El notario en Puerto Rico: quién es, qué hace y qué cobra En Puerto Rico el notario es abogado. Quién puede serlo, qué hace en una compraventa, cuánto puede cobrar por ley y cómo verificar que está autorizado. 10 minutos de lectura
- Puerto Rico Seguro y huracanes en Puerto Rico: deducibles y reclamos El seguro de casa en Puerto Rico: qué cubre, el deducible de tormenta, la inundación aparte, tus derechos y cómo reclamar después de un huracán. 11 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.