El CRIM y la contribución sobre la propiedad en Puerto Rico
Qué es el CRIM, cómo se calcula y se paga la contribución sobre la propiedad, la exoneración de tu residencia, las certificaciones y la revisión.
Verificado con fuentes oficiales el 17 de octubre de 2026 7 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
El CRIM (Centro de Recaudación de Ingresos Municipales) tasa las propiedades y cobra la contribución sobre la propiedad para los municipios de Puerto Rico. Se paga por semestres, por adelantado, el 1 de julio y el 1 de enero; si pagas dentro de 30 días desde el recibo te descuentan 10%, y si pagas tarde hay recargos e intereses. Si la casa es tu residencia principal, puedes pedir la exoneración de la contribución sobre los primeros $15,000 de valoración. Si compras o heredas, avisa al CRIM del cambio de dueño dentro de 30 días.
Lo más importante
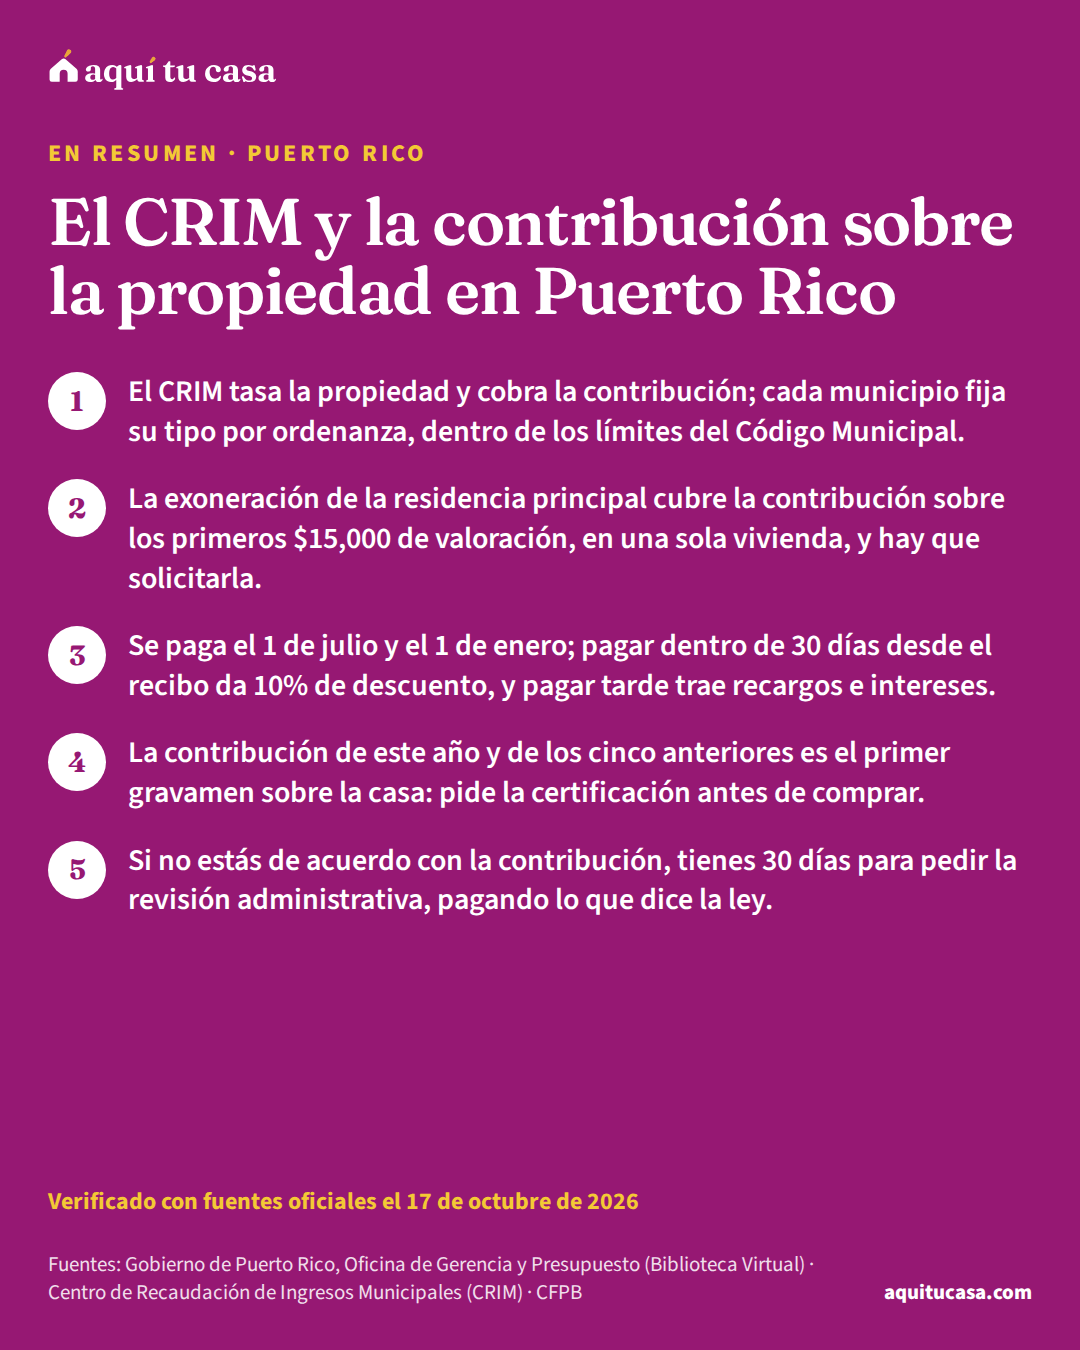
- El CRIM tasa la propiedad y cobra la contribución; cada municipio fija su tipo por ordenanza, dentro de los límites del Código Municipal.
- La exoneración de la residencia principal cubre la contribución sobre los primeros $15,000 de valoración, en una sola vivienda, y hay que solicitarla.
- Se paga el 1 de julio y el 1 de enero; pagar dentro de 30 días desde el recibo da 10% de descuento, y pagar tarde trae recargos e intereses.
- La contribución de este año y de los cinco anteriores es el primer gravamen sobre la casa: pide la certificación antes de comprar.
¿Es para ti?
Esta guía es para ti si…
- Tienes casa en Puerto Rico, o vas a comprar, y quieres entender la contribución sobre la propiedad que cobra el CRIM.
- Quieres pedir la exoneración de tu residencia principal o comprobar que la tienes.
- Te llegó una notificación o un recibo que no entiendes, o tienes deudas atrasadas con el CRIM.
Busca ayuda directa primero si…
- Tu casa está en uno de los 50 estados: allí el impuesto a la propiedad lo cobra el condado o la ciudad, con otras reglas; empieza por la guía del impuesto a la propiedad.
- Tu propiedad es un negocio o maquinaria (propiedad mueble): tiene planilla y reglas propias que esta guía no cubre.
- Ya tienes un embargo o una subasta en curso: busca orientación legal gratuita cuanto antes; esta guía solo explica las reglas generales.
La contribución sobre la propiedad es la versión de Puerto Rico del impuesto a la propiedadimpuesto a la propiedadEl impuesto a la propiedad es el impuesto que el condado, la ciudad, el distrito escolar y otras entidades locales cobran cada año a los dueños de bienes inmuebles para pagar escuelas, policía, bomberos y otros servicios públicos. Se calcula sobre el valor que la oficina de avalúos asigna a tu casa, con la tasa de cada entidad, menos las exenciones que te correspondan, como la de vivienda principal en muchos estados. Si tienes hipoteca, normalmente lo pagas mes a mes dentro de tu cuota, a través de la cuenta escrow. En general es deducible en tu declaración federal si detallas deducciones.Ver la definición completa de los estados. No la cobra el municipio directamente: la tasa y la cobra el CRIM, el Centro de Recaudación de Ingresos Municipales, que luego reparte el dinero.1 Esta guía es para quien tiene o va a tener casa en la isla. Explica cómo se calcula, cómo se pide la exoneración de la residencia principal, cuándo se paga, qué pasa si te atrasas y qué hacer si no estás de acuerdo.
- Las dos fechas del año en que vence la contribución, por adelantado
- 1 de julio y 1 de enero1
- De descuento del semestre si pagas dentro de 30 días desde que se emitió el recibo
- 10%1
- De valoración cuya contribución exonera la ley en tu residencia principal
- $15,0001
- Para pedir la revisión si no estás de acuerdo con la contribución
- 30 días1
Qué es el CRIM y qué es el catastro
El CRIM es una entidad municipal que da servicios fiscales a los municipios. Su tarea principal es recaudar, recibir y distribuir los fondos que les corresponden, y el Código Municipal lo encarga de hacer el catastro de toda la propiedad inmueble de Puerto Rico y de clasificarla y tasarla.1 En su portal lo resume así: notifica, tasa, recauda, recibe y distribuye la contribución sobre la propiedad.4
Tu casa tiene un número de catastro: es el número que la identifica para el CRIM. En el Catastro Digital puedes buscar una propiedad por ese número, por el dueño o por la dirección. Ojo con algo que confunde a muchas familias: el Catastro Digital es parte del CRIM y no está conectado con el Registro de la Propiedad. Inscribir una escritura en el Registro no cambia nada en el CRIM por sí solo.3
Cómo se calcula la contribución
La contribución sale de dos cosas: el valor tasado que fija el CRIM (avalúo fiscalavalúo fiscal (assessed value)El avalúo fiscal (assessed value o assessment) es el valor que el tasador del gobierno local le pone a tu propiedad para calcular el impuesto a la propiedad. Es solo para impuestos: no es el avalúo que pide un prestamista para tu hipoteca. Primero el tasador estima el valor de mercado, casi siempre comparando tu casa con otras parecidas que se vendieron hace poco. En algunos lugares el avalúo es el valor de mercado completo y en otros es una fracción de ese valor. El tasador no decide cuánto pagas: eso depende de las tasas que fijan el condado, la ciudad y el distrito escolar.Ver la definición completa) y los tipos que se aplican a ese valor. El Código Municipal permite a cada municipio imponer, por ordenanza, una contribución básica de hasta 6% anual sobre el valor tasado de la propiedad inmueble. Además, hay una contribución especial de 1.03% anual para las obligaciones generales del Estado, y los municipios pueden imponer una especial adicional.1 Por eso dos casas parecidas en municipios distintos pueden pagar distinto.
Ejemplo con números reales
Cómo se arma la contribución de una residencia
Un ejemplo en palabras; tus cifras están en tu notificación y en la certificación de valores del CRIM.
- Valor tasado de la casa
- El que fijó el CRIM en tu notificación
- Menos la exoneración de residencia principal
- La contribución sobre los primeros $15,000 de valoración1
- Por los tipos que se aplican
- Básica del municipio (hasta 6%), especial de 1.03% y la especial adicional, si la hay1
- Lo que pagas
- En dos semestres: 1 de julio y 1 de enero, con descuento si pagas pronto1
Si tienes hipoteca, normalmente la paga tu prestamista con tu cuenta de depósito (escrow).1
Haz la cuenta con tus númerosImpuesto a la propiedadSi nunca has visto tu tasación, el CRIM debe darte copia de la tarjeta u hoja de tasación si la pides y pagas el arancel.1 La herramienta de presupuesto familiar sirve para ver cuánto pesa este gasto en tu presupuesto mensual.

La exoneración de tu residencia principal
La exoneración es el beneficio más importante para quien vive en su casa. Por ley, el dueño de una propiedad residencial queda exonerado de la contribución que correspondería a los primeros $15,000 de valoración. La ley mide esa valoración «a términos de costos de reemplazo para el año 1957, última tasación científica realizada».1 El CRIM lo explica así: hasta $15 mil de valoración tasada, en una sola vivienda por contribuyente, hasta una cuerda, y la casa tiene que ser tu vivienda principal.3
Las reglas que más preguntan las familias:
- Una sola vivienda. Si tienes dos casas, escoges en cuál quieres la exoneración.3
- Uso el 1 de enero. Cuenta como residencial la casa que el 1 de enero de ese año usa como vivienda el dueño o su familia, sin que el dueño cobre renta. La familia incluye a los cónyuges y a sus parientes hasta el cuarto grado de consanguinidad o el segundo de afinidad.1
- Casa de varios dueños. Una casa de varias personas en común, como una sucesión, cuenta como una sola vivienda, y la exoneración se da a cualquier dueño que la resida y no la tenga en otra propiedad.1
- Si tu cónyuge muere. El sobreviviente mantiene la exoneración sin pedirla de nuevo, si es el titular original y sigue cumpliendo los requisitos.1
- Si te vas a cuidar a un familiar. La ley prohíbe negar o revocar la exoneración solo porque te trasladas por un tiempo para cuidar a un familiar de 60 años o más con una enfermedad crítica.1
La exoneración no llega sola: hay que probar los requisitos con una certificación presentada en el CRIM o con tu acreedor hipotecario. Si cambian tus circunstancias, se notifica antes del 1 de enero siguiente. Y es condición no deber contribución sobre esa casa al 1 de enero anterior, o hacer un plan de pagos dentro de los 30 días siguientes a la solicitud.1 Cuando compras, el notario está obligado a advertirte que la pidas.6
Cuándo se paga y qué pasa si te atrasas
La contribución se paga por semestres y por adelantado. Los descuentos se cuentan desde que se emite el recibo; los recargos, desde la fecha en que debías pagar.11
Un semestre de contribución, paso a paso
1. Se emite el recibo
Desde esa fecha empiezan a contar los días del descuento.1
2. Pagas dentro de 30 días
Desde la emisión del recibo
Te descuentan 10% del semestre; entre 30 y 60 días, 5%.1
3. Vence el semestre
1 de julio y 1 de enero
La contribución se paga por adelantado en esas dos fechas.1
4. Pagas entre 30 y 60 días tarde
Desde el vencimiento
Se suma un recargo de 5%, más intereses de 10% al año desde el vencimiento.1
5. Pagas más de 60 días tarde
El recargo sube a 10%, y siguen corriendo los intereses.1
Si tienes hipoteca: tu prestamista paga con tu escrow
Si la casa garantiza un préstamo, por ley depositas la contribución con tu acreedor hipotecario, por lo general en tu cuenta de depósito (escrow)cuenta de depósito en garantía (escrow)Una cuenta de depósito en garantía, conocida casi siempre por su nombre en inglés, escrow, es una cuenta que abre tu prestamista para pagar ciertos gastos de la propiedad en tu nombre, sobre todo el impuesto a la propiedad y el seguro de la casa. El dinero sale de una parte de tu pago mensual: cada mes aportas una fracción y el administrador del préstamo paga las facturas cuando vencen. Por eso tu cuota es más alta que solo principal e intereses, y puede cambiar cuando suben los impuestos o la prima del seguro. La palabra también se usa para el periodo entre la oferta y el cierre.Ver la definición completa. El Código Municipal le pone reglas al prestamista: debe pagar la contribución en el plazo más corto que permita lo acumulado, para conseguir el mayor descuento, o te responde por tres veces el descuento perdido. Si pagaste de más, el prestamista debe devolverte el exceso.1
También puedes probar tu derecho a la exoneración con el acreedor hipotecario, y los cambios en tus requisitos se le notifican a él antes del 1 de enero siguiente.1 Revisa el estado anual de tu escrow: la guía de por qué subió mi pago de escrow explica cómo leerlo.
Si compras o heredas: cambio de dueño y deudas viejas
La contribución sigue a la casa. La de este año y la de los cinco anteriores es el primer gravamengravamen (lien)Un gravamen (lien) es un derecho legal que un acreedor tiene sobre tu propiedad para asegurar que le pagues una deuda. Por lo general impide vender la propiedad hasta que se pague la deuda, y si no pagas, el acreedor podría quedarse con ella. Tu hipoteca es un gravamen sobre tu casa: cuando terminas de pagarla, el gravamen se libera y eso aparece en los registros de propiedad de tu condado. Hay otros tipos, como el gravamen por impuestos federales, que es el derecho del gobierno sobre todos tus bienes cuando no pagas una deuda de impuestos.Ver la definición completa sobre la propiedad, aunque nadie la haya inscrito.1 Por eso se pide la certificación de deuda antes de comprar, y por eso conviene pedirla también cuando heredas.
Quien adquiere una casa, por compra, donación, herencia u otro método, tiene 30 días para notificar el cambio de dueño al CRIM, aunque ya presentara la escritura en el Registro. Si no lo hace, responde por los recibos que salgan a nombre del dueño anterior, con intereses y recargos.1
¿Y si compraste y luego aparecieron deudas viejas? El CRIM explica que puedes pedir que las deudas de años anteriores a tu compra pasen a nombre del dueño anterior. No se puede si la casa tiene un embargo inscrito, si la recibiste por herencia, permuta o donación, o si asumiste esas deudas en la compra. Te pedirán, entre otros papeles, la escritura, la certificación del Registro o el estudio de título y el pago de la deuda preferente.3 Para las certificaciones, el portal del CRIM permite ver la deuda y pedir el Estado de Cuenta, la Certificación de Valores o la Certificación por Todos los Conceptos.2 La guía de títulos y herencias en Puerto Rico explica el resto del trámite de una herencia.
Si no estás de acuerdo: la revisión administrativa
Cada vez que el CRIM impone o cambia una contribución, debe notificarte y avisarte de tu derecho a pedir una revisión por escrito.1 El proceso tiene plazos estrictos:
Dos maneras de pedir la revisión dentro de 30 días
Pago parcial
Pagas solo una parte
En los dos casos, el CRIM tiene 60 días para decidir (puede extenderlos 60 más), y después tienes 30 días para ir al Tribunal de Primera Instancia.1
La solicitud se presenta dentro de 30 días calendario desde que se envió la notificación, y explica tus razones, la cantidad que crees correcta y la prueba que tengas.1 Es la versión puertorriqueña de la apelación del avalúoapelación del avalúo fiscalLa apelación del avalúo fiscal es el proceso formal para pedir que cambien el valor que el gobierno local le puso a tu propiedad, si crees que es muy alto o que tiene errores. Cada estado la llama distinto: en Texas es una protesta ante la junta de revisión de avalúos, y en Nueva York es una queja (grievance) ante el municipio. Muchas veces puedes hablar primero de manera informal con la oficina de avalúos. Hay fechas límite estrictas y te toca llevar pruebas, como ventas de casas parecidas. La apelación revisa el valor, no la tasa del impuesto.Ver la definición completa de los estados, con sus propios plazos.
Si no puedes pagar: planes de pago y otras opciones
Hay caminos antes de llegar al embargo. Si tus circunstancias económicas son gravemente adversas y lo pides antes de que la deuda sea morosa, la ley permite un plan de pagos sin recargos de hasta 18 meses, con intereses de 10% al año.1 Para deudas ya atrasadas, el CRIM explica que puedes pedir un plan de pago a plazos: el pronto es de no menos de 10% de la deuda, pagas el día 1 de cada mes y mantienes al día los años siguientes; cumplirlo evita el embargo.3 Un Acuerdo Final puede eliminar intereses y recargos si pagas el principal, pero es un remedio discrecional.3
Entre sus servicios en línea, el CRIM también lista la exoneración retroactiva (Artículo 8C) y beneficios para personas mayores de 65 años, como la condonación de intereses, recargos y penalidades según los requisitos.2 Para orientación, el CRIM publica el correo crimcallcenter@crimpr.net y el teléfono 787-625-CRIM.5
Si este es tu caso
Lo que más te toca según tu situación
Vives en tu casa
Comprueba en tu certificación que tienes la exoneración; si no, solicítala con prueba de que es tu residencia principal.1
Tienes más de 65 años
El CRIM lista beneficios para mayores de 65, como la condonación de intereses y recargos según los requisitos.2
Heredaste la casa con tus hermanos
Una casa de una sucesión cuenta como una sola vivienda, y la exoneración se da al dueño que la resida.1 Notifica el cambio de dueño dentro de 30 días.1
Vives en los estados y tienes casa en la isla
La exoneración pide que el 1 de enero viva allí el dueño o su familia, sin cobrar renta.1
Errores que salen caros
El error y lo que haces en su lugar
Error: Creer que la exoneración se aplica sola.
Mejor: Hay que probar los requisitos con una certificación en el CRIM o con tu prestamista.1
Error: Pensar que inscribir la escritura en el Registro avisa al CRIM.
Mejor: Son sistemas distintos: notifica el cambio de dueño al CRIM dentro de 30 días.13
Error: Esperar al vencimiento para pagar.
Mejor: Pagar dentro de 30 días desde el recibo da 10% de descuento.1
Error: Dejar pasar la notificación sin revisarla.
Mejor: Si no estás de acuerdo, tienes 30 días para pedir la revisión, con el pago que pide la ley.1
Error: Ignorar una deuda vieja.
Mejor: Pide un plan de pagos antes de que llegue el embargo.3
Qué hacer esta semana
- Busca tu número de catastro y crea tu cuenta en MI CRIM para ver la deuda de tu propiedad.2
- Pide tu certificación y comprueba si tienes la exoneración de residencia principal.1
- Anota el 1 de julio y el 1 de enero, y paga dentro de 30 días desde el recibo para el descuento.1
- Si compraste o heredaste, notifica el cambio de dueño dentro de 30 días.1
- Si tienes deudas, pregunta por un plan de pagos antes de que sean morosas.1
- Si quieres ayuda para ordenar tu presupuesto, un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD da consejo independiente, muchas veces gratis o a bajo costo.7 Para el proceso de compra completo, mira comprar casa en Puerto Rico y los demás temas de Puerto Rico.
Tu casa y tu condado
Usamos la tasa y el valor típicos del lugar que elijas.
Valor típico de una casa en Estados Unidos (Censo, ACS 2024). Pon el de tu avalúo.
Hagamos las cuentas
Impuesto estimado al año
$3,127
Unos $261 al mes, con una tasa de 0.94% sobre $332,700.
Al mes
$261
Si pagas con escrow, tu prestamista suma más o menos esto a tu pago.
La cuenta
- Valor de tu casa
- $332,700
- Valor gravable
- $332,700
- Tasa
- × 0.94%
- Impuesto al año
- $3,127
La tasa cambia dentro del condado
Cada casa paga a los distritos donde está (ciudad, escuelas, servicios), y cada uno pone su tasa. Esta tasa es un promedio del condado, no la de tu casa.
La oficina de impuestos o de avalúos de tu condado publica tu avalúo, la tasa de cada distrito y cómo pedir una exención o apelar.
Es un estimado educativo con promedios del condado, no tu cuenta de impuestos. Tu cuenta depende de los distritos de tu casa, de tu avalúo y de tus exenciones.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué es el CRIM?
Es el Centro de Recaudación de Ingresos Municipales, la entidad que da servicios fiscales a los municipios de Puerto Rico. Hace el catastro, tasa la propiedad y cobra y distribuye la contribución sobre la propiedad.
¿Cuánto me ahorra la exoneración de mi residencia principal?
El Código Municipal te exonera de la contribución que correspondería a los primeros $15,000 de valoración de tu residencia. Lo que eso representa en dinero depende de la tasación y del tipo de tu municipio; mira tu recibo o pide la certificación de valores al CRIM.
¿Cuándo se paga la contribución sobre la propiedad?
Por semestres y por adelantado: el 1 de julio y el 1 de enero. Si pagas dentro de 30 días desde que se emitió el recibo, te descuentan 10% del semestre; entre 30 y 60 días, 5%.
¿Qué pasa si pago tarde?
Pagando entre 30 y 60 días después del vencimiento, se suma un recargo de 5%; después de 60 días, de 10%; y corren intereses de 10% al año. A los 90 días la deuda es morosa, y el CRIM puede cobrarla por embargo.
¿Cómo pido la certificación de deuda o de valores?
En el portal del CRIM, con una cuenta de MI CRIM, puedes ver la deuda de tus propiedades y pedir el Estado de Cuenta, la Certificación de Valores o la Certificación por Todos los Conceptos. Si no tienes propiedades, puedes pedir una certificación negativa.
Compré una casa con deudas viejas del CRIM. ¿Quién las paga?
La contribución de hasta cinco años atrás más la del corriente es gravamen sobre la casa. El CRIM explica que, si compraste sin verificar, puedes pedir que las deudas de años anteriores a la compra pasen a nombre del dueño anterior, salvo excepciones como haber asumido tú la deuda. Una orientación legal gratuita puede ayudarte a ver tu caso.
¿Puedo pedir que revisen mi contribución?
Sí. Tienes 30 días calendario desde la notificación para pedir por escrito una revisión administrativa, pagando el 100% de lo que aceptas y el 40% de lo que disputas, o el total. El CRIM decide en 60 días, que puede extender, y después puedes ir al tribunal dentro de 30 días.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Gobierno de Puerto Rico, Oficina de Gerencia y Presupuesto (Biblioteca Virtual) · Código Municipal de Puerto Rico (Ley Núm. 107-2020, según enmendada) · bvirtualogp.pr.gov · Consultado el 17 de octubre de 2026
- 2. Centro de Recaudación de Ingresos Municipales (CRIM) · Bienvenidos a CRIM (portal oficial, crimpr.net) · crimpr.net · Consultado el 17 de octubre de 2026
- 3. Centro de Recaudación de Ingresos Municipales (CRIM) · Preguntas Frecuentes (portal oficial del CRIM) · portal.crim360.com · Consultado el 17 de octubre de 2026
- 4. Centro de Recaudación de Ingresos Municipales (CRIM) · Sobre Nosotros (portal oficial del CRIM) · portal.crim360.com · Consultado el 17 de octubre de 2026
- 5. Centro de Recaudación de Ingresos Municipales (CRIM) · Contáctenos (portal oficial del CRIM) · portal.crim360.com · Consultado el 17 de octubre de 2026
- 6. Gobierno de Puerto Rico, Oficina de Gerencia y Presupuesto (Biblioteca Virtual) · Ley Notarial de Puerto Rico (Ley Núm. 75 de 2 de julio de 1987, según enmendada) · bvirtualogp.pr.gov · Consultado el 17 de octubre de 2026
- 7. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Puerto Rico 13 minutos de lectura
Comprar casa en Puerto Rico: notario, escritura y Registro
Cómo se compra casa en Puerto Rico: el notario abogado, la escritura, el Registro de la Propiedad, préstamos FHA, VA y convencionales, la AFV y el CRIM.
- El notario de Puerto Rico es abogado, redacta la escritura y da fe, pero no es tu abogado: representa la fe pública.
- La escritura se presenta en el Registro de la Propiedad; tu derecho surte efecto frente a terceros desde la inscripción.
- HUD (FHA) y Fannie Mae (convencional) aceptan propiedades en Puerto Rico, y las leyes de veteranos incluyen a la isla; compara Estimaciones de Préstamo.
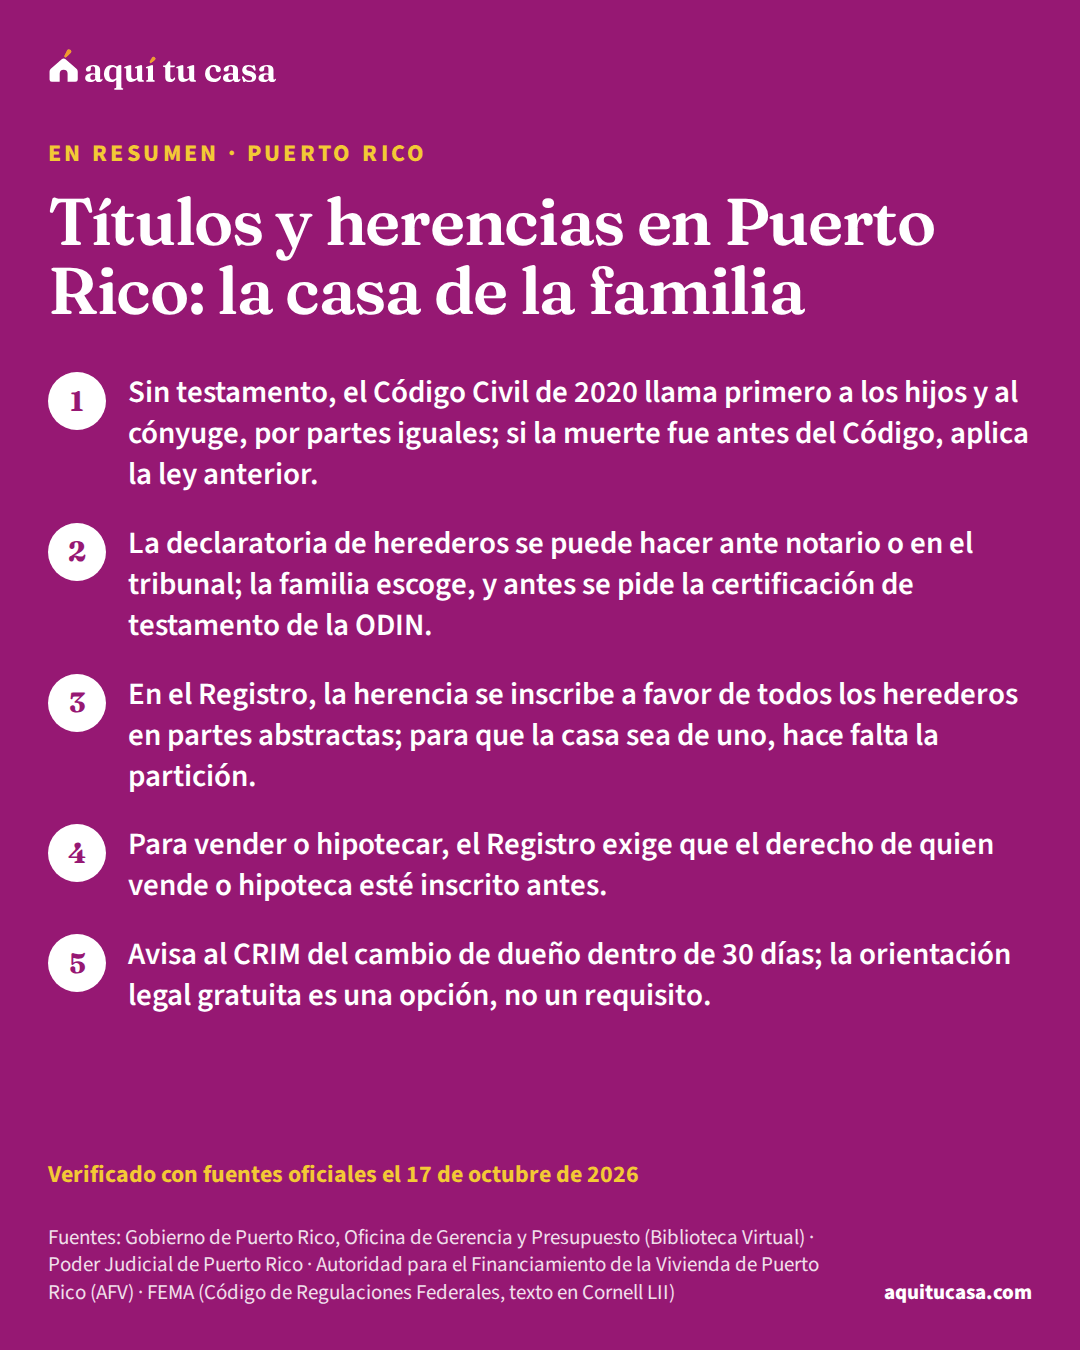
- Puerto Rico Títulos y herencias en Puerto Rico: la casa de la familia Qué pasa con la casa cuando muere su dueño en Puerto Rico: quién hereda, la declaratoria de herederos, el Registro y por qué importa tener el título claro. 11 minutos de lectura
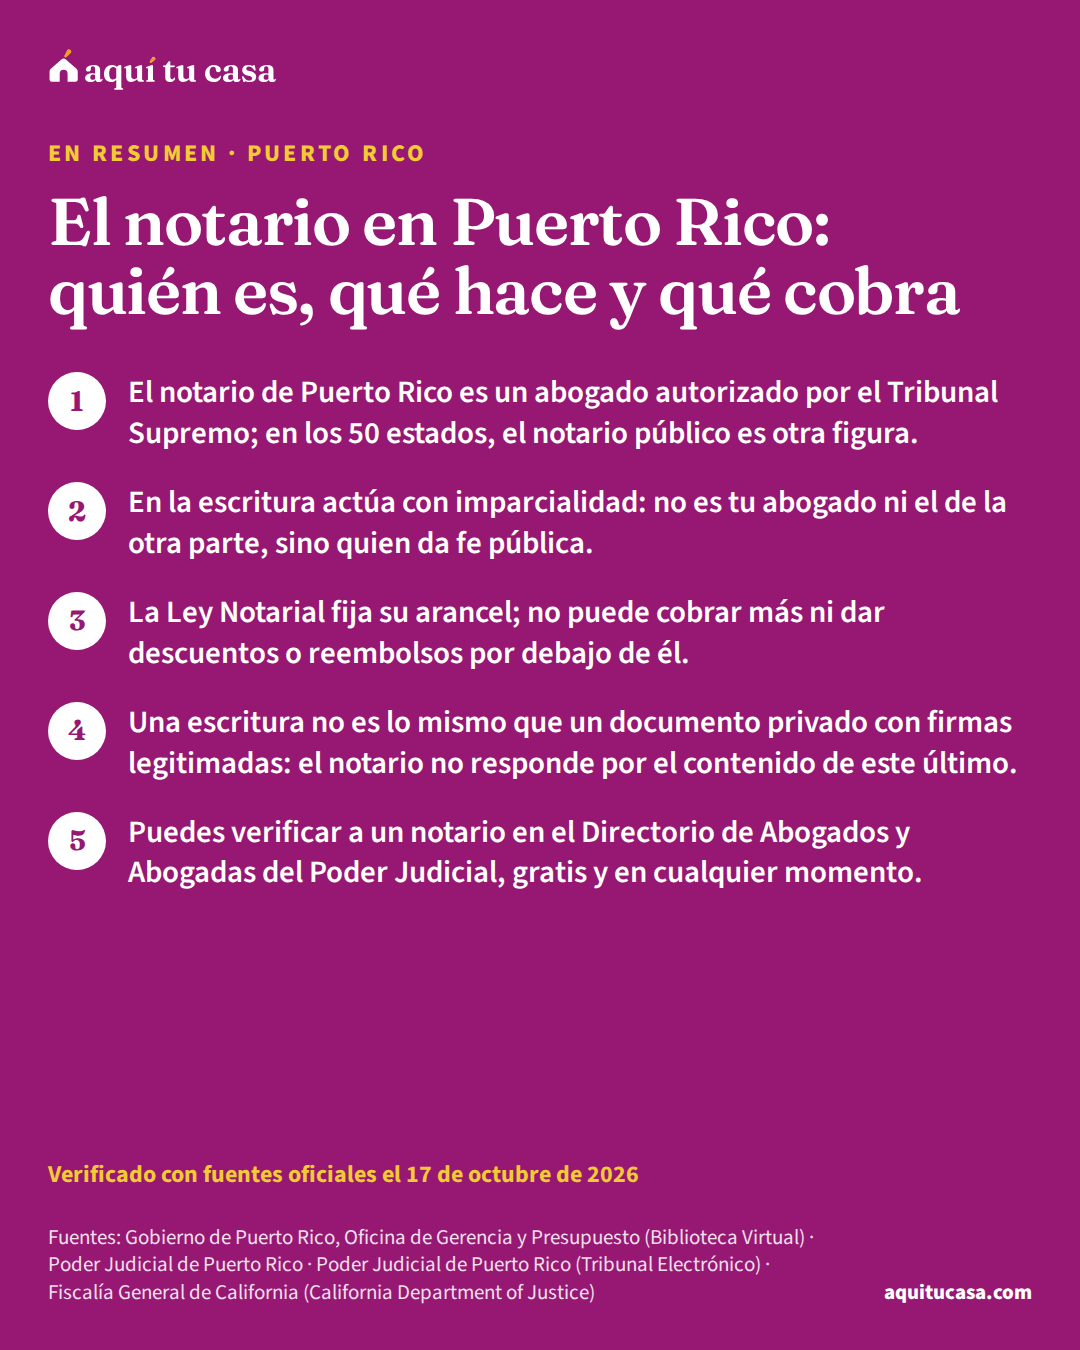
- Puerto Rico El notario en Puerto Rico: quién es, qué hace y qué cobra En Puerto Rico el notario es abogado. Quién puede serlo, qué hace en una compraventa, cuánto puede cobrar por ley y cómo verificar que está autorizado. 10 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.