Seguro y huracanes en Puerto Rico: deducibles y reclamos
El seguro de casa en Puerto Rico: qué cubre, el deducible de tormenta, la inundación aparte, tus derechos y cómo reclamar después de un huracán.
Verificado con fuentes oficiales el 17 de octubre de 2026 12 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
En Puerto Rico la póliza de casa suele tener tres deducibles: uno para huracán, otro para terremoto y otro para lo demás. Por ley, el asegurador debe ofrecerte, si lo pides, un deducible de tormenta de 1% del límite de la póliza, y si tu deducible es un porcentaje, la póliza debe decir cuánto es en dólares. La inundación casi nunca está incluida: se compra aparte por el NFIP y tarda 30 días en entrar en vigor. Después de un huracán, el asegurador debe acusar recibo de tu reclamación en 15 días y resolverla dentro de 90; si no cumple, la OCS recibe tu solicitud de investigación.
Lo más importante
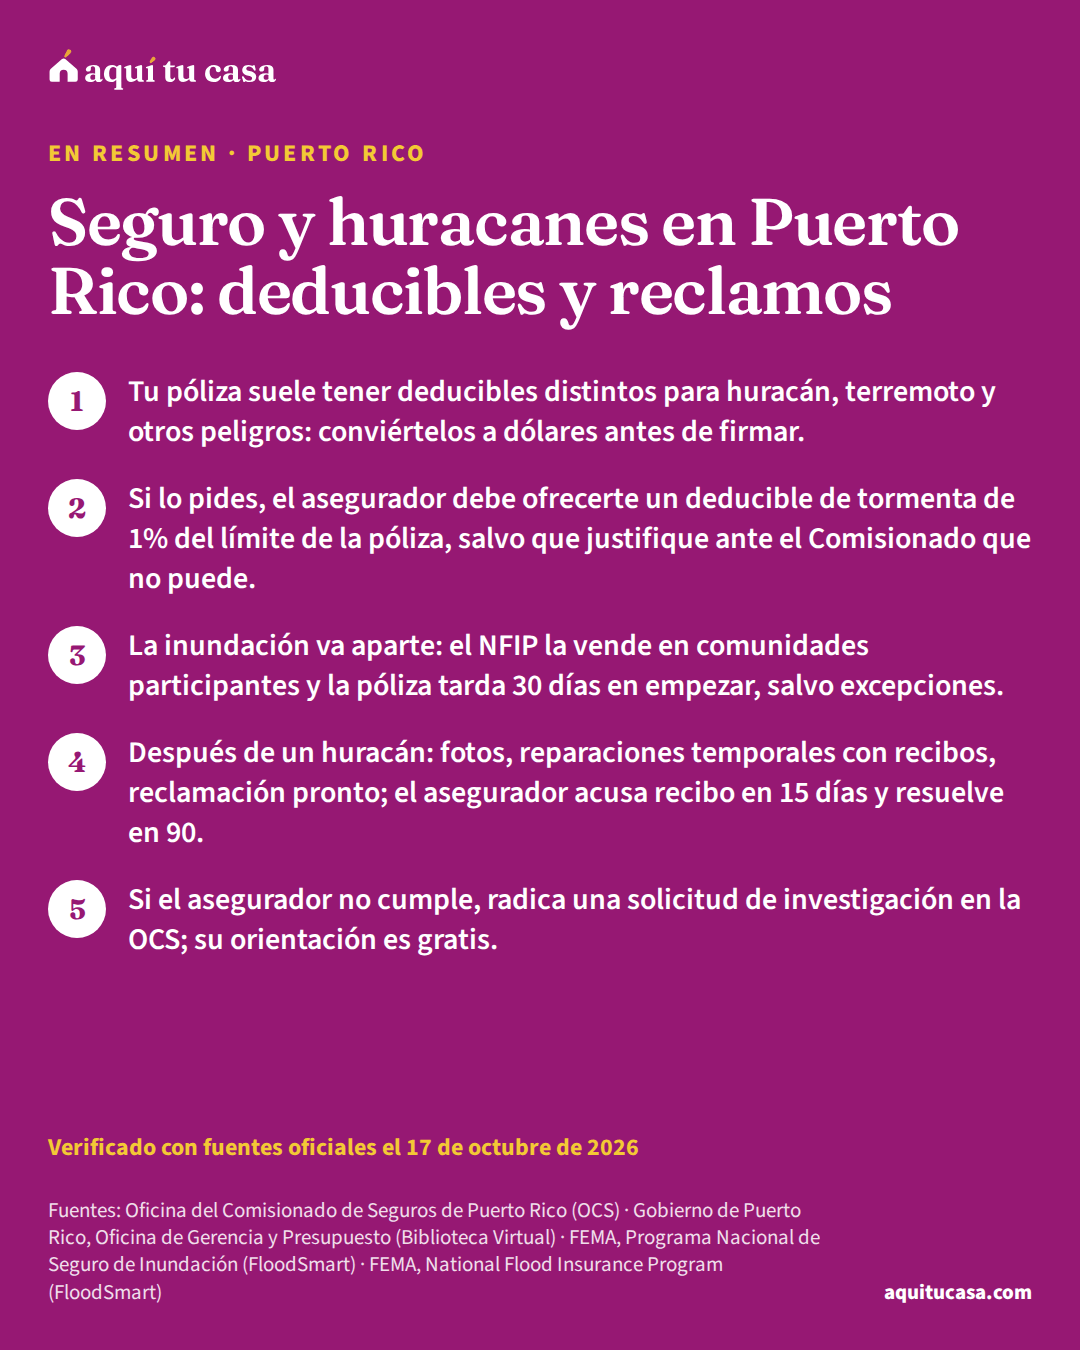
- Tu póliza suele tener deducibles distintos para huracán, terremoto y otros peligros: conviértelos a dólares antes de firmar.
- Si lo pides, el asegurador debe ofrecerte un deducible de tormenta de 1% del límite de la póliza, salvo que justifique ante el Comisionado que no puede.
- La inundación va aparte: el NFIP la vende en comunidades participantes y la póliza tarda 30 días en empezar, salvo excepciones.
- Después de un huracán: fotos, reparaciones temporales con recibos, reclamación pronto; el asegurador acusa recibo en 15 días y resuelve en 90.
¿Es para ti?
Esta guía es para ti si…
- Tienes casa en Puerto Rico, o vas a comprar, y quieres entender tu póliza antes de la temporada de huracanes.
- Un huracán o una tormenta dañó tu casa y quieres saber cómo reclamar y qué plazos tiene la aseguradora.
- No sabes si necesitas seguro de inundación ni cómo se compra en la isla.
Busca ayuda directa primero si…
- Tu casa está en uno de los 50 estados: allí las reglas de seguro son de cada estado; empieza por la guía del seguro de casa.
- Tu reclamación ya está en un pleito: busca orientación legal gratuita; esta guía solo explica las reglas generales.
- Buscas ayuda de FEMA paso a paso: la guía de qué hacer después de un huracán, una inundación o un incendio la explica.
En Puerto Rico, los huracanes no son una posibilidad lejana: son parte del calendario. Esta guía es para quien tiene o va a tener casa en la isla. Explica qué cubre la póliza de propiedad, cómo funciona el deducible de tormenta, por qué la inundación va aparte, qué derechos te da el Código de Seguros y cómo reclamar después de un huracán, con lo que publican la Oficina del Comisionado de Seguros (OCS) y FEMA.1
- Del límite de la póliza, el deducible de tormenta que el asegurador debe ofrecerte si lo pides
- 1%8
- Para que la aseguradora acuse recibo de tu reclamación
- 15 días8
- Dentro de los cuales la aseguradora debe resolver tu reclamación
- 90 días8
- Lo que tarda en entrar en vigor una póliza de inundación del NFIP, salvo excepciones
- 30 días10
Qué cubre tu póliza de propiedad
La OCS explica que una póliza para residencias cubre los daños a la casa hasta el monto de la póliza, otras estructuras (como un garaje separado o una verja), tu propiedad personal y los costos adicionales de vivienda si no puedes vivir en la casa por una pérdida cubierta.2 La pregunta clave es cómo te pagan: por el valor real en efectivovalor real en efectivo (actual cash value)El valor real en efectivo (actual cash value o ACV) es una forma de pagar los daños en un seguro de vivienda o de inquilino: te da lo que cuesta reparar o reemplazar lo dañado menos la depreciación, es decir, lo que perdió de valor por edad, uso o desgaste. Por eso suele pagar menos que el costo de reposición, y la diferencia la pones tú. Muchas pólizas pagan así tus cosas personales, a menos que compres cobertura de costo de reposición. Y si tienes esa cobertura, el primer cheque de tu reclamo suele ser por el valor real en efectivo.Ver la definición completa, que resta la depreciación, o por el costo de reposicióncosto de reposición (replacement cost)El costo de reposición (replacement cost) es una forma de pagar los daños en un seguro de vivienda: te da el dinero para reparar o reconstruir tu casa, o reemplazar tus cosas, con materiales de calidad parecida y a los precios de hoy, sin descontar lo que perdieron de valor por edad o uso (depreciación). Es distinto del valor real en efectivo, que sí descuenta la depreciación. Muchas aseguradoras pagan estos reclamos en dos cheques: el primero con la depreciación descontada y el segundo, por lo descontado, cuando terminas la reparación. Tu póliza dice cuál de las dos formas usa.Ver la definición completa, que no la resta.2
La OCS insiste en un punto: el costo de reconstruir no es lo mismo que el valor de mercado ni que la tasación. Si aseguras la casa por menos de lo que cuesta reconstruirla, la indemnización podría no alcanzar y podrían aplicarse penalidades de coaseguro.1 Por eso aconseja revisar los límites, sobre todo si añadiste estructuras como terrazas, marquesinas, placas solares o cisternas.1
Si rentas, recuerda que el seguro del dueño protege la estructura, no tus cosas: para eso está el seguro de inquilinoseguro de inquilino (renters insurance)El seguro de inquilino (renters insurance o tenants insurance) protege tus cosas y te protege a ti cuando rentas. El seguro del dueño cubre el edificio, pero no tus muebles, tu ropa ni tus aparatos. Por lo general incluye tres coberturas: tus pertenencias, incluso si te las roban fuera de casa; los gastos extra de vivienda si un daño cubierto te obliga a mudarte por un tiempo; y responsabilidad civil si alguien se lastima en tu casa. Una póliza común no cubre inundaciones, que se aseguran aparte. Algunos dueños piden tenerlo.Ver la definición completa.2 La guía del seguro de casa explica el resto de los términos de una póliza.
El deducible de tormenta y huracán
El deduciblededucible (deductible)El deducible (deductible) es la parte de un reclamo al seguro que te toca pagar a ti. Cuando tienes un daño cubierto, la compañía de seguros le resta el deducible al monto del reclamo y te paga el resto. Puedes tener un deducible distinto para cada tipo de cobertura. Lo encuentras en la primera página de tu póliza, llamada página de declaraciones (declarations page), junto con tus coberturas y límites. En los impuestos, la palabra "deducible" significa otra cosa: un gasto que puede bajar los impuestos que debes.Ver la definición completa es lo que pagas tú antes de que pague el seguro. La OCS explica que las pólizas de residencias normalmente tienen tres deducibles diferentes: uno para terremoto, otro para huracán y otro para los demás peligros.2 El Código de Seguros pone reglas al de tormenta:
Ejemplo con números reales
Cómo leer el deducible de tormenta de tu póliza
Lo que dice el Código de Seguros; el deducible exacto está en tu póliza.
- Deducible que el asegurador debe ofrecerte si lo pides
- 1% del límite de la póliza para tormenta, con un mínimo que no pase de $5008
- Si el deducible es un porcentaje del límite
- La póliza debe decir claramente cuánto es en dólares8
- Si es un porcentaje del valor de la propiedad
- Solo se permite si ese valor se acordó de antemano en la póliza (agreed value)8
- Si vives en condominio
- El asegurador ofrece la opción de un deducible prorrateado según el área afectada8
Si el asegurador no puede ofrecer el deducible mínimo, por ejemplo por el mercado de reaseguro, tiene que justificarlo ante el Comisionado.8 Pide siempre el deducible en dólares para compararlo con tus ahorros.
Haz la cuenta con tus númerosPresupuesto familiarLa OCS explica que la primaprima de seguro (premium)La prima de seguro (premium) es lo que pagas a la compañía de seguros a cambio de la protección de tu póliza. Puede pagarse de una vez o, más a menudo, en pagos periódicos mientras dura el contrato. Cada compañía decide si te vende la póliza y cuánto cobrarte. En un seguro de vivienda suele mirar el costo de reconstruir la casa, los materiales, la zona, la cercanía de los bomberos, tus reclamos anteriores y, en algunas compañías, tu puntaje de crédito. Los descuentos pueden bajarla. Si dejas de pagar la prima, la compañía puede cancelar tu póliza.Ver la definición completa depende, entre otras cosas, de las cubiertas, los límites y los deducibles que escojas.2 Lo importante es saber cuánto tendrías que pagar tú después de un huracán, y tenerlo en tu fondo de emergencia.
Inundación: casi nunca está en tu póliza
El agua que entra por una inundación es otra historia. La OCS recuerda que las inundaciones generalmente están excluidas de las pólizas de propiedad,1 y que el seguro de inundación se compra aparte por el Programa Nacional de Seguro de Inundación (NFIP) del gobierno federal.2 Se puede comprar estés dentro o fuera de una zona de alto riesgo, con un agente de seguros de propiedad o con tu aseguradora.4
Según FloodSmart, el sitio del NFIP, puede comprarlo cualquier propietario de una comunidad participante; la póliza de edificio cubre hasta $250,000 y la de contenido hasta $100,000, con deducibles distintos; y la tarifa no cambia según el proveedor.9 La cobertura empieza 30 días después de la compra, salvo que la compres al obtener o renovar una hipoteca, y la póliza dura un año. No cubre la vivienda temporal mientras reparas.10
¿Es obligatorio? Si tu casa está en una zona especial de riesgo de inundaciónzona especial de riesgo de inundación (SFHA)Una zona especial de riesgo de inundación (SFHA) es un área que FEMA identifica en sus mapas como de alto riesgo de inundación. En los mapas aparece como zonas que empiezan con A, o con V en la costa, donde además hay peligro por el oleaje. Si tu casa está en una de estas zonas, en una comunidad que participa en el Programa Nacional de Seguro contra Inundaciones (NFIP), y tienes una hipoteca con respaldo del gobierno o de un prestamista regulado, la ley te exige tener seguro contra inundaciones. El prestamista debe avisarte por escrito si la casa está en una de estas zonas.Ver la definición completa y tu hipoteca está respaldada por el gobierno, sí. Y si la propiedad recibió antes ayuda federal por desastre, necesitas el seguro para recibir ayuda en el futuro: el requisito va con la casa, no con el dueño.11 La guía del seguro de inundación y el NFIP explica cómo comprarlo.

Antes de la temporada de huracanes
La OCS publica una lista para prepararte antes de que haya una amenaza:1
- Revisa que tu póliza esté activa y al día.
- Confirma que los límites reflejan el costo actual de reconstruir o reponer, no el precio de venta.
- Conoce tus deducibles de huracán, viento y otros riesgos, y estudia con tu productor las limitaciones, las penalidades de coaseguro y las exclusiones.
- Haz un inventario de tus pertenencias con fotos y video, y guarda copias digitales de la póliza y los recibos en un lugar seguro.
- No esperes a última hora: cuando se emite una vigilancia o un aviso de tormenta, las aseguradoras pueden restringir por un tiempo las pólizas nuevas o los cambios.
Tienes derecho a una copia de tu póliza, escrita en inglés o en español, a tu elección.8 Y si pagaste la casa, la OCS recuerda que la necesidad de protegerla no termina cuando se salda la hipoteca.1
Después del huracán: cómo reclamar
Tu reclamación, paso a paso
2. Guarda todos los recibos
No hagas reparaciones permanentes antes de hablar con tu aseguradora: podría no pagar las que no autorizó.6
3. Presenta la reclamación
Lo antes posible
Ten tu número de póliza; si no sabes quién te asegura, pregúntale a quien financió tu casa.5
6. La oferta, con desglose
Debe explicar el ajuste y por qué se declinaron partidas; recibir el cheque no es renunciar a tu reclamación.8
Si el Gobernador decreta un estado de emergencia, la OCS puede ordenar a las aseguradoras pagos parciales o adelantos por las partidas en las que no hay controversia. Deben pagarte no más tarde de 10 días desde que aceptas la oferta por escrito, y aceptarla no es renunciar a lo que sigue en disputa.8 Si la casa quedó inhabitable, la mayoría de las pólizas cubren gastos de vida adicionales, como el hotel, pero no los pagos de la hipoteca.6
Ajustadores: quién es quién
Los tres tipos de ajustador
Lo paga la aseguradora
Ajustador de la compañía o independiente
Contratar un ajustador público es una opción, no un requisito: la OCS te ayuda con tus dudas sin costo.6
En una reclamación de inundación del NFIP, pídele al ajustador su tarjeta Flood Control Number. El pago puede tardar de cuatro a ocho semanas, y si tienes hipoteca, el cheque sale a tu nombre y al de tu compañía hipotecaria. El NFIP no cubre el moho, así que limpia y seca lo antes posible. Si te niegan la reclamación, puedes apelar ante FEMA.12
Tus derechos y qué hacer si la aseguradora no cumple
La Carta de Derechos del Consumidor de Seguros te da, entre otros, el derecho a elegir tu aseguradora y tu productor, a que te muestren su licencia, a una copia de tu póliza y a radicar una solicitud de investigación ante el Comisionado.8 Tu prestamista no puede exigirte comprar el seguro con un productor o una aseguradora en particular; y si te pone un seguro que protege solo su interés, primero debe darte una lista de al menos cinco aseguradores para que escojas.8
El Código de Seguros también considera prácticas desleales, entre otras, rehusar pagar sin una investigación razonable, exigirte firmar un relevo que libere al asegurador de obligaciones que no se negociaron y negar una reclamación válida solo por sospecha de fraude.8 Si crees que tu aseguradora no cumple, puedes radicar una solicitud de investigación en la OCS, por ejemplo por correo a investigaciones@ocs.pr.gov.7 La OCS atiende al (787) 304-8686.1
Si el daño es grande, es posible que también tengas derecho a ayuda federal por desastre.3 La guía de qué hacer después de un huracán, una inundación o un incendio explica ese camino. Ojo: FloodSmart explica que la ayuda por desastre suele ser un préstamo que se paga con intereses, y que el pago de una reclamación de inundación no se devuelve.11
Si este es tu caso
Lo que más te toca según tu situación
Tienes hipoteca
Escoges tu aseguradora; el prestamista no puede imponerte una.8 Un cheque de inundación del NFIP sale también a nombre de tu compañía hipotecaria.12
Rentas tu casa
El seguro del dueño protege la estructura; para tus cosas necesitas tu propia póliza.2
El huracán ya pasó
Fotos, reparaciones temporales con recibos y la reclamación lo antes posible.5
Errores que salen caros
El error y lo que haces en su lugar
Error: Asegurar la casa por su precio de venta.
Mejor: Asegúrala por lo que cuesta reconstruirla; si no, podrían aplicarse penalidades de coaseguro.1
Error: Ver el deducible solo como un porcentaje.
Mejor: La póliza debe decir cuánto es en dólares; búscalo y compáralo con tus ahorros.8
Error: Comprar el seguro de inundación cuando ya viene la tormenta.
Mejor: La póliza del NFIP tarda 30 días en entrar en vigor, salvo excepciones.10
Error: Hacer reparaciones permanentes antes de reclamar.
Mejor: Haz solo las temporales y guarda los recibos.6
Error: Firmar un relevo general para cobrar más rápido.
Mejor: Exigir un relevo de obligaciones que no se negociaron es una práctica desleal; pregunta antes de firmar.8
Qué hacer esta semana
- Pide copia de tu póliza, en el idioma que prefieras, y busca tus deducibles en dólares.8
- Compara tu límite de cobertura con el costo actual de reconstruir tu casa.1
- Pregunta si te conviene el deducible de tormenta de 1% del límite que la ley obliga a ofrecer.8
- Cotiza una póliza de inundación del NFIP antes de la temporada, por la espera de 30 días.10
- Haz el inventario de tus pertenencias con fotos y guarda copias fuera de la casa.1
- Si tienes dudas con tu póliza o tu reclamación, la OCS orienta al (787) 304-8686.1 Más temas de la isla en Puerto Rico.
Tus datos
Empieza con el valor típico de una casa en Estados Unidos. Cámbialo por el precio que tú buscas.
Equivale a $11,645 (3.5% del precio). El mínimo común para este préstamo es 3.5%.
Promedio de la semana ± un cuarto o medio punto.
Promedio nacional al 5 de noviembre de 2026 (Freddie Mac); tu tasa puede ser distinta.
Ajustar detalles avanzados
Hagamos las cuentas
Pago mensual estimado
Dato nacional$2,759
al 7.18% · 30 años
- Monto del préstamo
- $326,673
- Interés total
- $470,006
- Terminas de pagar en
- noviembre de 2056
Incluye $5,618 de seguro hipotecario inicial de FHA.
¿Cabe en el ingreso?
Cómodo
hasta $1,884 al mes
Ajustado
de $1,884 a $2,422 al mes
Difícil
más de $2,422 al mes
Tu pago · 41%
Comparado con el ingreso típico de un hogar en Estados Unidos ($80,734 al año). Referencia: HUD considera una carga pagar más de 30% del ingreso en vivienda.
| Capital e interés | $2,213 |
|---|---|
| Impuesto a la propiedad | $261 |
| Seguro de la casa | $139 |
| Seguro hipotecario FHA (MIP) | $147 |
¿Cómo se compara con los ingresos?
Para que este pago sea 28% de tu ingreso, necesitarías ganar unos $118,260 al año. Con tus otras deudas, para no pasar de 36%: unos $91,980 al año.
Necesitas al menos $11,645 para el pago inicial, más los costos de cierre.
Siguiente paso
Es un estimado para que te des una idea, no una oferta de préstamo. Tu pago real depende de tu tasa, tu crédito, el seguro y los impuestos de la casa que compres.
Pago mensual total $2,759; capital e interés $2,213.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Mi seguro de casa cubre los daños de un huracán?
La OCS explica que las pólizas de residencias normalmente tienen un deducible aparte para huracán, y recuerda que las inundaciones generalmente están excluidas de las pólizas de propiedad: el agua de una inundación necesita una póliza aparte. Lee tu póliza y pregúntale a tu productor qué cubre.
¿Cuánto es el deducible de huracán en Puerto Rico?
Depende de tu póliza. El Código de Seguros obliga al asegurador a ofrecerte, si lo pides, un deducible de tormenta de 1% del límite de la póliza, salvo que justifique ante el Comisionado que no puede. Si el deducible es un porcentaje del límite, la póliza debe decir cuánto es en dólares.
¿Cuánto tiempo tiene la aseguradora para pagar mi reclamación?
El Código de Seguros le da 15 días para acusar recibo y le pide resolver la reclamación en el período más corto posible dentro de 90 días. Si pides reconsideración, tienes derecho a que se resuelva dentro de 30 días.
¿Necesito seguro de inundación en Puerto Rico?
Si tu casa está en una zona especial de riesgo de inundación y tienes una hipoteca respaldada por el gobierno, es obligatorio. Fuera de esa zona no lo es, pero la mayoría de los seguros de casa no cubren inundación. Lo vende el NFIP en las comunidades participantes, a la misma tarifa con cualquier proveedor.
¿Puedo hacer reparaciones antes de que venga el ajustador?
Haz reparaciones temporales para evitar más daños y guarda los recibos. La OCS aconseja no hacer reparaciones permanentes antes de hablar con tu aseguradora, porque podría no pagar las que no autorizó.
¿Me tienen que dar la póliza en español?
La Carta de Derechos del Consumidor de Seguros te da derecho a que tu póliza individual esté escrita en inglés o en español, a tu elección, y a obtener copia de ella.
¿Qué hago si la aseguradora no me responde?
Puedes radicar una solicitud de investigación ante la OCS, por ejemplo por correo electrónico a investigaciones@ocs.pr.gov. El Código de Seguros considera práctica desleal, entre otras, rehusar pagar sin una investigación razonable.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Oficina del Comisionado de Seguros de Puerto Rico (OCS) · En temporada de huracanes: asegúrese de estar protegido · ocs.pr.gov · Consultado el 17 de octubre de 2026
- 2. Oficina del Comisionado de Seguros de Puerto Rico (OCS) · Introducción a los Seguros para Residencias (Universidad del Seguro, Vol. 4) · docs.pr.gov · Consultado el 17 de octubre de 2026
- 3. Oficina del Comisionado de Seguros de Puerto Rico (OCS) · Temporada de huracanes: ¿estás preparado para un huracán? · docs.pr.gov · Consultado el 17 de octubre de 2026
- 4. Oficina del Comisionado de Seguros de Puerto Rico (OCS) · Seguro de Inundaciones (Universidad del Seguro, Vol. 7) · docs.pr.gov · Consultado el 17 de octubre de 2026
- 5. Oficina del Comisionado de Seguros de Puerto Rico (OCS) · Consejos útiles a los asegurados para la presentación de reclamaciones · docs.pr.gov · Consultado el 17 de octubre de 2026
- 6. Oficina del Comisionado de Seguros de Puerto Rico (OCS) · Guía de siniestros después de una catástrofe · docs.pr.gov · Consultado el 17 de octubre de 2026
- 7. Oficina del Comisionado de Seguros de Puerto Rico (OCS) · Conozca paso a paso cómo reclamar sus derechos como asegurado o reclamante · docs.pr.gov · Consultado el 17 de octubre de 2026
- 8. Gobierno de Puerto Rico, Oficina de Gerencia y Presupuesto (Biblioteca Virtual) · Código de Seguros de Puerto Rico (Ley Núm. 77 de 19 de junio de 1957, según enmendada) · bvirtualogp.pr.gov · Consultado el 17 de octubre de 2026
Ver las 4 fuentes restantes
- 9. FEMA, Programa Nacional de Seguro de Inundación (FloodSmart) · Lo que debe saber sobre la adquisición de un seguro de inundación · floodsmart.gov · Consultado el 17 de octubre de 2026
- 10. FEMA, National Flood Insurance Program (FloodSmart) · Buy a policy (FAQs) · floodsmart.gov · Consultado el 17 de octubre de 2026
- 11. FEMA, National Flood Insurance Program (FloodSmart) · Who's eligible for NFIP flood insurance? · floodsmart.gov · Consultado el 17 de octubre de 2026
- 12. FEMA, National Flood Insurance Program (FloodSmart) · How to start a flood insurance claim · floodsmart.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Puerto Rico 13 minutos de lectura
Reparar o reconstruir tu casa después de un huracán en Puerto Rico
La ayuda de FEMA para reparar tu casa en Puerto Rico, cómo probar que es tuya, los préstamos de la SBA y los programas de Vivienda que siguen abiertos.
- Primero reclama a tu seguro; FEMA ayuda con lo que el seguro no cubre, y no reemplaza el seguro.
- Regístrate con FEMA dentro del plazo: en general, 60 días desde la declaración de desastre.
- Sin título formal, FEMA acepta recibos del CRIM o de reparaciones, y como último recurso una declaración bajo pena de perjurio.
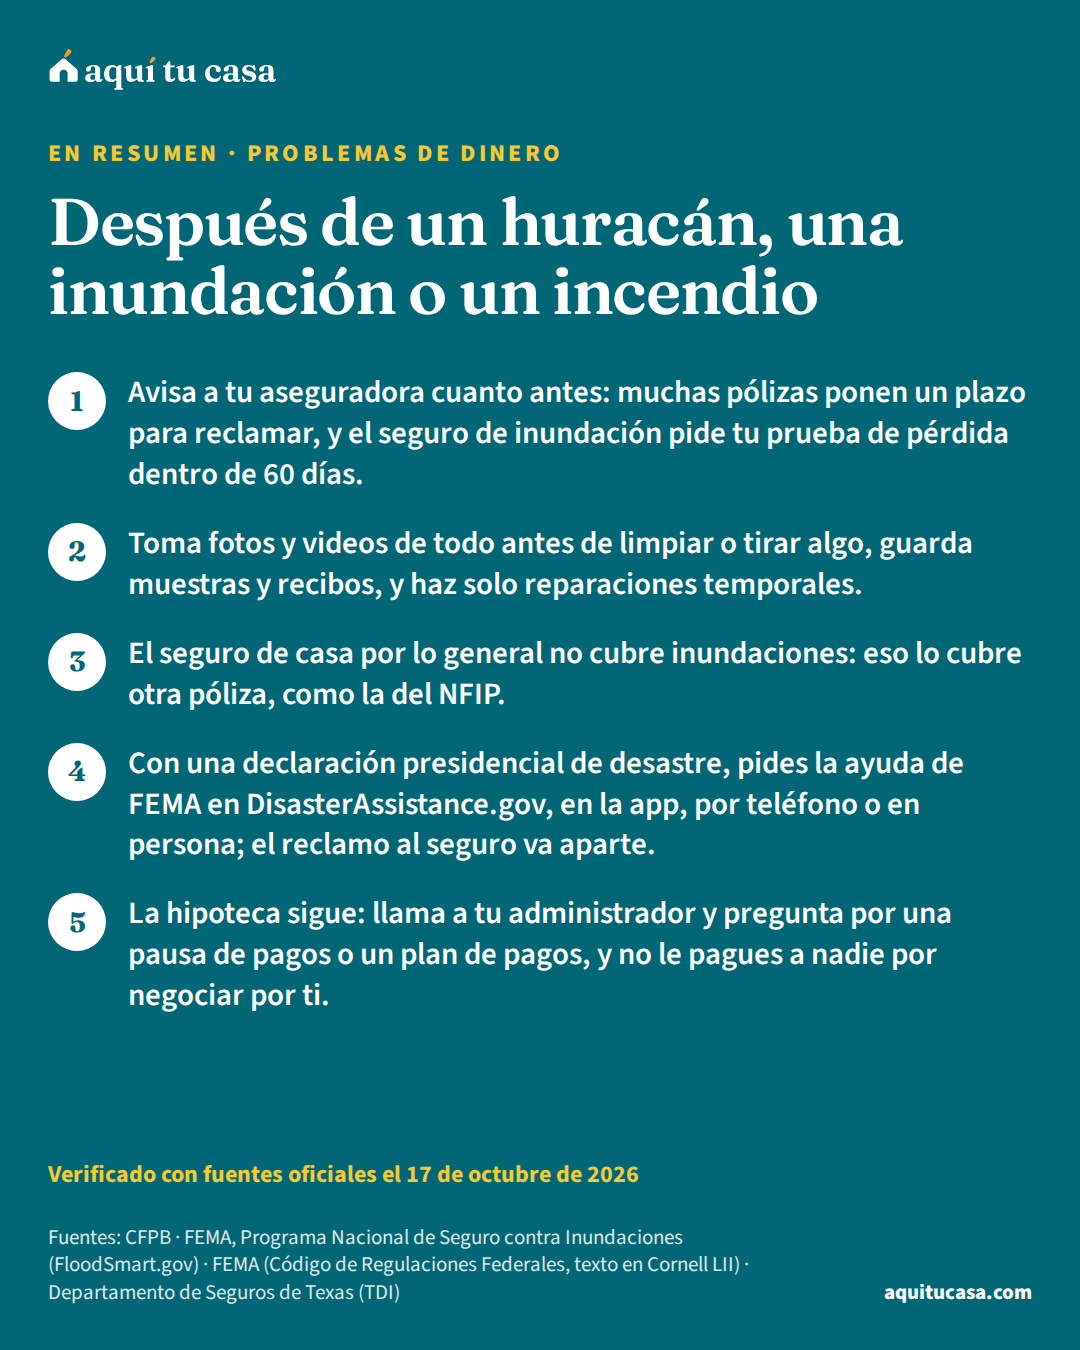
- Problemas de dinero Después de un huracán, una inundación o un incendio Qué hacer después de un desastre: el reclamo al seguro de casa, de inundación o de inquilino, la ayuda federal, tu hipoteca y cómo evitar estafas. 17 minutos de lectura
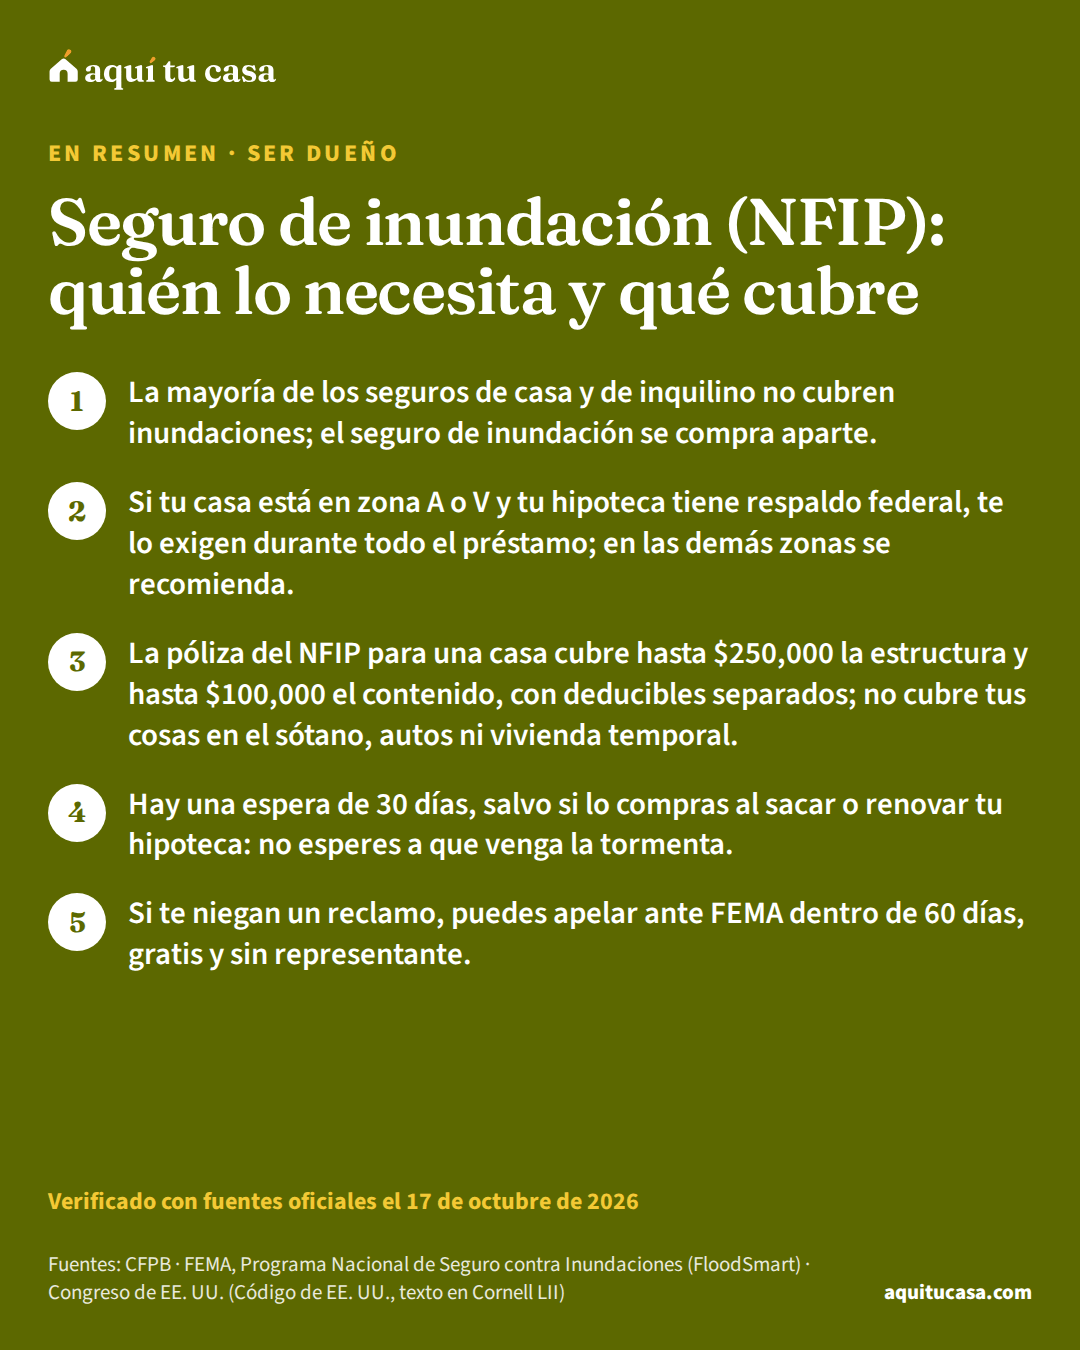
- Ser dueño Seguro de inundación (NFIP): quién lo necesita y qué cubre Por qué el seguro de casa no cubre inundaciones, cuándo te exigen el seguro del NFIP, qué cubre, la espera de 30 días, las zonas de riesgo y cómo reclamar. 14 minutos de lectura
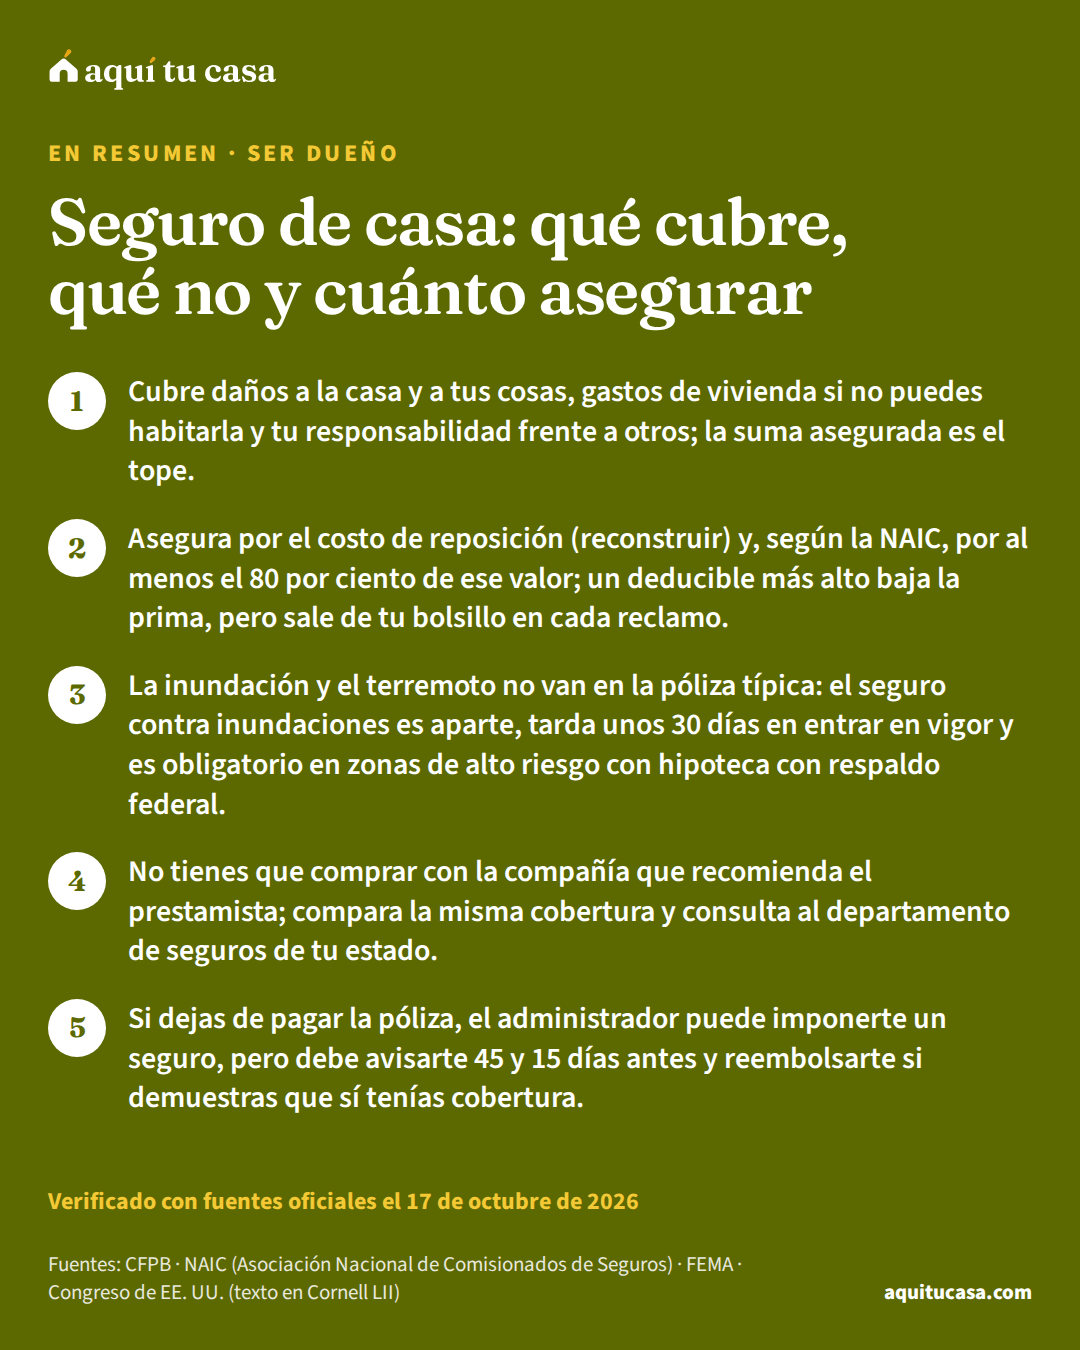
- Ser dueño Seguro de casa: qué cubre, qué no y cuánto asegurar Qué cubre el seguro de casa, por qué lo exige el prestamista, cómo elegir la suma y el deducible, por qué la inundación va aparte y qué pasa si se cancela. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.