Reparar o reconstruir tu casa después de un huracán en Puerto Rico
La ayuda de FEMA para reparar tu casa en Puerto Rico, cómo probar que es tuya, los préstamos de la SBA y los programas de Vivienda que siguen abiertos.
Verificado con fuentes oficiales el 31 de octubre de 2026 15 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Después de un huracán en Puerto Rico, la ayuda federal para reparar tu casa empieza con FEMA, si hay una declaración presidencial de desastre: te registras en DisasterAssistance.gov o al 1-800-621-3362, por lo general dentro de 60 días. FEMA paga reparaciones para dejar la casa segura y habitable, pero no sustituye a tu seguro: primero reclamas a tu aseguradora. Si tu casa no tiene título formal, FEMA acepta otros papeles, como recibos del CRIM, y como último recurso una declaración bajo juramento. La SBA presta hasta $500,000 para reparar tu residencia principal. El Programa R3 de Vivienda ya no acepta solicitudes, pero el de Autorización de Títulos sí.
Lo más importante
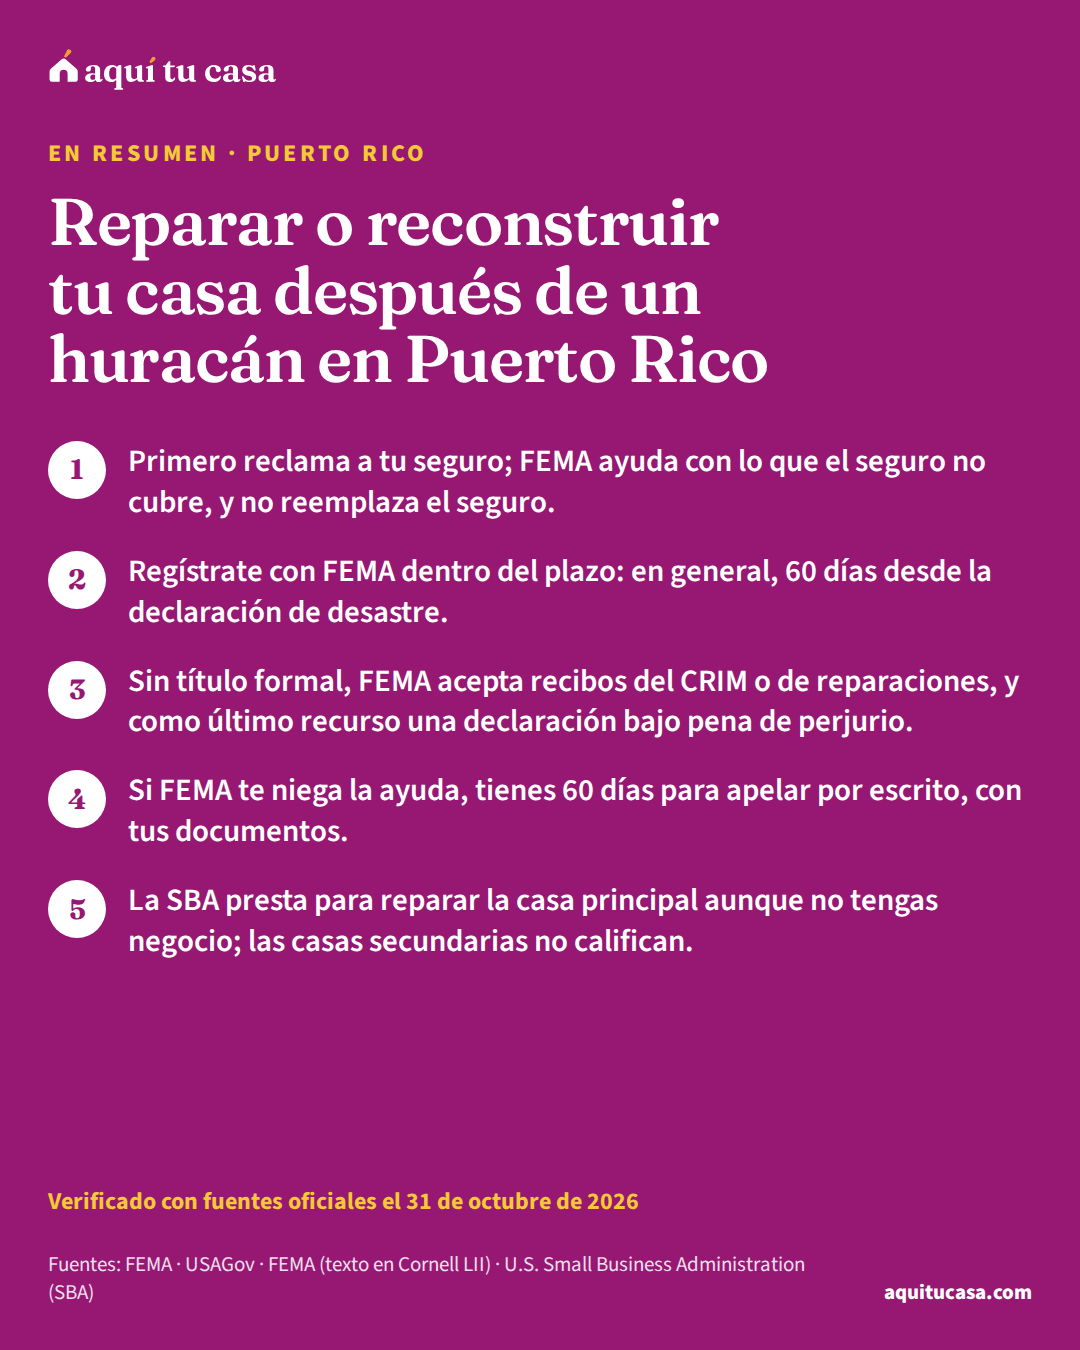
- Primero reclama a tu seguro; FEMA ayuda con lo que el seguro no cubre, y no reemplaza el seguro.
- Regístrate con FEMA dentro del plazo: en general, 60 días desde la declaración de desastre.
- Sin título formal, FEMA acepta recibos del CRIM o de reparaciones, y como último recurso una declaración bajo pena de perjurio.
- Si FEMA te niega la ayuda, tienes 60 días para apelar por escrito, con tus documentos.
¿Es para ti?
Esta guía es para ti si…
- Un huracán o una tormenta dañó tu casa en Puerto Rico y quieres saber qué ayuda hay para repararla o reconstruirla.
- Tu casa no tiene título formal o es una herencia sin repartir y temes que FEMA te niegue la ayuda.
- Pediste ayuda a FEMA o a un programa de Vivienda y quieres saber cómo apelar o en qué está tu caso.
Busca ayuda directa primero si…
- Todavía estás en peligro: llama al 911 y sigue las instrucciones de las autoridades; esta guía es para después.
- Tu casa está en uno de los 50 estados: los pasos de FEMA son parecidos, pero los programas locales son otros; empieza por la guía de después de un huracán, una inundación o un incendio.
- Lo que necesitas es reclamar a tu aseguradora: la guía de seguro y huracanes en Puerto Rico explica el reclamo paso a paso.
Después de un huracán, reparar la casa es una carrera con muchos papeles. Y si tu casa no tiene escritura inscrita o es una herencia que nunca se repartió, pedir ayuda se complica. Esta guía explica, con lo que dicen FEMA, la SBA y el Departamento de la Vivienda, qué ayuda hay para reparar o reconstruir, cómo probar que la casa es tuya, cómo apelar y qué programas locales siguen abiertos.
Si todavía no has reclamado a tu seguro, empieza por la guía de seguro y huracanes en Puerto Rico. La de después de un huracán, una inundación o un incendio cubre los primeros días.
Primero el seguro, después FEMA
FEMA lo advierte: su ayuda no sustituye al seguro ni puede compensar todas las pérdidas de un desastre.1 Por su reglamento, si tienes seguro, FEMA solo ayuda cuando reclamaste y te negaron el reclamo, cuando el pago se atrasó mucho sin culpa tuya, o cuando el seguro y las otras ayudas no alcanzan. Además, tienes que aceptar devolver cualquier ayuda que recibas de otra fuente por lo mismo. FEMA no ayuda a quien tiene un seguro adecuado que paga a tiempo.5
Por eso, reclama a tu aseguradora aunque creas que no te van a pagar. Revisa en tu póliza el deducible de huracándeducible de huracán (hurricane deductible)El deducible de huracán es un deducible especial que algunas pólizas de seguro de casa aplican cuando el daño lo causan vientos, huracanes u otras tormentas; para otros daños se usa el deducible normal. Puede ser una cantidad fija o un porcentaje del monto asegurado, así que puede significar gastos altos de tu bolsillo. En Puerto Rico, si el deducible de tormenta es un porcentaje del límite de la póliza, la póliza debe decir con claridad cuántos dólares representa. En Florida, la compañía debe mostrar esa cantidad en dólares en la página de declaraciones, y el deducible se aplica por año calendario a todas las pérdidas cubiertas por huracán.Ver la definición completa y si tienes seguro contra inundacionesseguro contra inundacionesEl seguro contra inundaciones es una póliza aparte que puede cubrir el edificio, lo que hay dentro, o ambos, cuando el agua de una inundación causa daños. La mayoría de las pólizas de seguro de vivienda no cubren ese daño. La mayor parte de estas pólizas las respalda el Programa Nacional de Seguro contra Inundaciones (NFIP) de FEMA y se compran a través de aseguradoras y agentes. Si tu casa está en una zona de alto riesgo de inundación y tu hipoteca está respaldada por el gobierno federal, el prestamista está obligado a exigirlo; fuera de esas zonas es opcional, pero las inundaciones también ocurren ahí.Ver la definición completa; la guía de seguro y huracanes en Puerto Rico explica los dos.
La ayuda de FEMA para reparar tu casa
El Programa de Individuos y Familias de FEMA da ayuda a personas y familias con gastos necesarios que el seguro no cubre. Para la vivienda, incluye renta temporal y fondos para reparar o reemplazar la residencia principalresidencia principalTu residencia principal es la vivienda donde vives de forma permanente y donde pasas la mayor parte del año. Según la FHA, una persona solo puede tener una residencia principal a la vez. Los prestamistas la distinguen de una segunda vivienda, que ocupas además de la principal pero menos de la mitad del año, y de una propiedad de inversión, que es tuya pero en la que no vives. Fannie Mae compra préstamos para los tres tipos, pero a los de propiedades de inversión les aplica un ajuste de precio a nivel de préstamo (LLPA).Ver la definición completa de un dueño que vive en ella.1
Cómo se pide. Tienes que vivir en una zona con declaración presidencial de desastre. Se pide en DisasterAssistance.gov, con la app de FEMA, al 1-800-621-3362 o en persona en un Centro de Recuperación por Desastre. Ten a mano tu número de Seguro Social, los datos de tu seguro, una descripción de los daños, el ingreso de tu hogar, tus datos de contacto y una cuenta de banco.2
El plazo. El período normal para registrarte es de 60 días desde la declaración. FEMA puede extenderlo, y después acepta registros tardíos por 60 días más si explicas por qué te atrasaste.4
Qué repara FEMA. FEMA puede ayudar a reparar la residencia principal si el desastre la dañó y el seguro no cubre el daño. La reparación es para dejarla segura y sanitaria: la estructura, como los cimientos, las paredes y el techo; las ventanas y puertas; el aire acondicionado; la electricidad, el agua y el alcantarillado; los pisos, paredes, techos y gabinetes; y los accesos privados.7 No paga mejoras más allá de cómo estaba la casa, salvo lo que exija el código de construcción, las medidas de mitigación elegibles o la accesibilidad.5
Ayuda de FEMA y préstamo de la SBA
Ayuda que no se devuelve
FEMA
Pregunta por las dos: FEMA para lo que el seguro no cubre y la SBA para lo que todavía falte.
Probar que la casa es tuya, aunque no tengas escritura
Si tu casa no tiene escritura, esto es lo primero que debes saber. El reglamento de FEMA considera que una casa es ocupada por su dueño en tres casos: si la ocupa el dueño legal con documentación verificable; si la ocupa alguien que no tiene el título formal y no paga renta, pero prueba su responsabilidad sobre la casa con recibos de contribuciones, recibos de reparaciones mayores o mejoras, documentos de un tribunal o una carta de un funcionario público; o si la ocupa alguien con un derecho de ocupación de por vida, cuando el título está a nombre de otro.3
Los documentos que FEMA acepta para la propiedad incluyen la escritura o un registro oficial, los papeles de la hipoteca, un recibo o factura del CRIM y documentos de un tribunal. La mayoría puede tener fecha de hasta un año antes del desastre o dentro del período de ayuda, y los recibos de reparaciones, de hasta cinco años antes.8
El último recurso: la declaración. Si vives en un área insular y no tienes ningún documento aceptable, FEMA puede aceptar una declaración escrita, bajo pena de perjurio, de que cumples la definición de dueño ocupante. Lleva la dirección de la casa, cuánto tiempo has vivido allí como residencia principal y tu firma.8
Si la casa es una herencia sin repartir. La declaración dice que eres el pariente más cercano del difunto en la línea de sucesión, y va con copia del certificado de defunción.8 Esto sirve para la ayuda, pero no arregla el título. La guía de títulos y herencias en Puerto Rico explica la declaratoria de herederosdeclaratoria de herederos (Puerto Rico)En Puerto Rico, la declaratoria de herederos es el documento que dice quiénes son los herederos de una persona que murió sin testamento. La emite un tribunal o un notario, a elección de quien la pide; el notario deja el trámite si surge una controversia entre los interesados. Debe decir la fecha de la muerte, el estado civil de la persona, quiénes son los herederos y el derecho del cónyuge viudo a su cuota, si lo hay. El tribunal no acepta la petición sin un certificado de la Oficina de Inspección de Notarías (ODIN) que diga que no aparece un testamento. Con la declaratoria, la herencia se inscribe en el Registro de la Propiedad a favor de todos los herederos.Ver la definición completa, y la de probar que la casa es tuya sin título formal da más detalles.
La forma más rápida de enviar tus documentos a FEMA es subirlos a DisasterAssistance.gov.8
Si FEMA te niega la ayuda: la apelación
Puedes apelar cualquier decisión de FEMA dentro de los 60 días desde que te la notifican. La apelación va por escrito, con una explicación o documentos que la prueben. Si otra persona la presenta por ti, necesitas una declaración firmada que la autorice. FEMA debe darte una respuesta escrita, con sus razones, dentro de los 90 días de recibirla.6
De la tormenta a la reparación, paso a paso
1. Documenta los daños
Antes de limpiar
Fotos y video de cada cuarto, del techo y de tus cosas.
2. Reclama a tu seguro
FEMA ayuda con lo que el seguro no cubre; necesitas la respuesta de tu aseguradora.5
3. Regístrate con FEMA
Dentro de 60 días de la declaración
En DisasterAssistance.gov o al 1-800-621-3362.4
4. Prueba que la casa es tuya
Escritura, recibos del CRIM o, como último recurso, una declaración bajo pena de perjurio.8
5. Pide el préstamo de la SBA si falta dinero
Hasta $500,000 para la casa principal, con el primer pago a los 12 meses.9
Los préstamos de la SBA para tu casa
La Administración de Pequeños Negocios (SBA) no solo presta a negocios. Si tu casa o tus cosas se dañaron en una zona con declaración de desastre, puedes pedir un préstamo de bajo interés:9
- Hasta $500,000 para reparar o reemplazar tu residencia principal.
- Hasta $100,000, dueños e inquilinos, para reponer tus cosas, como ropa, muebles, carros y enseres.
- Cubre lo que el seguro no cubre del todo, y lo que pague el seguro se puede restar.
- El primer pago se aplaza 12 meses, sin intereses en ese tiempo. Si no consigues crédito en otro lugar, la tasa fija no pasa de 4%, y el plazo llega a 30 años, sin penalidad por pagar antes.
- No es para mejorar la casa, salvo lo que exija el código de construcción. En algunos casos, la SBA puede refinanciar parte o toda una hipoteca anterior.
- Garantía. La SBA pide garantía en lo posible para préstamos de más de $50,000 en declaraciones presidenciales, pero no niega un préstamo por falta de garantía.
- Las casas secundarias o de vacaciones no califican.
Ejemplo con números reales
Una familia que combina el seguro, FEMA y la SBA
Un ejemplo en palabras, no un caso real. Lo que recibas depende de tu póliza, tu caso y los programas.
- El huracán le arranca parte del techo
- Toman fotos y reclaman a su aseguradora
- El seguro paga una parte, después del deducible
- Guardan la carta de la aseguradora
- Se registran con FEMA dentro del plazo
- FEMA puede ayudar con lo que el seguro no cubre
- Todavía falta dinero para terminar
- Piden un préstamo de la SBA, con el primer pago a los 12 meses
- Lo que logran
- Reparar la casa con varias fuentes, sin pagar dos veces por lo mismo
Si reciben dinero de otra fuente por el mismo daño, deben devolverle a FEMA esa parte.
Haz la cuenta con tus númerosPresupuesto familiar
Los programas de Vivienda: qué sigue abierto
Con fondos federales de recuperación (CDBG-DR y CDBG-MIT), el Departamento de la Vivienda tuvo varios programas para casas dañadas. No todos siguen abiertos:
El Programa R3 está cerrado. R3 daba ayuda para reparar o reconstruir casas unifamiliares dañadas por los huracanes Irma y María, y reubicación voluntaria a familias con daños sustanciales en zonas de riesgo. Está cerrado a nuevas solicitudes.10 Si tienes un caso, el programa atiende al 1-833-234-2324, TTY 787-522-5950, o por infoCDBG@vivienda.pr.gov.10
El Programa de Autorización de Títulos sí acepta solicitudes. Ayuda a legitimar el título de casas que no lo tienen, en los 78 municipios. Pueden solicitar los dueños, o quienes consideren tener un derecho de dueño, en terreno privado o de Vivienda, que vivían en la casa como residencia principal al momento de Irma o María y tienen ingresos bajos o moderados según HUD. Pide una identificación, evidencia de residencia y de ingresos, y una declaración jurada de titularidad con documentos como una declaratoria de herederos, una sentencia, un contrato de compraventa privada, un usufructo, cartas de FEMA o recibos del CRIM. El programa dice que puedes ser elegible aunque FEMA u otra fuente te hayan rechazado. Se solicita al 1-833-234-2324 o en una oficina regional de Vivienda.11 R3 también refería a este programa a quienes tenían documentos de propiedad no tradicionales.10
El Programa Nueva Energía está cerrado. Cubría equipos de energía renovable para dueños de ingresos bajos; ya no acepta solicitudes, y quien solicitó puede verificar su estatus.12
Otras ayudas para reparar. El Departamento de la Vivienda tiene un programa de ayuda de materiales. Pide, entre otros, la escritura o evidencia de que eres dueño, la evidencia de ingresos de todos los mayores de 18 en la casa, un estimado de materiales del área afectada, el acuerdo escrito con el contratista que hará el trabajo y tres cotizaciones de ferreterías del listado de la Administración de Servicios Generales.13 La AFV tiene ayuda de rehabilitación del Programa HOME para dueños que viven en su casa, sin hipotecas ni gravámenes, y ayuda de renta temporera que pide la certificación de FEMA con tu número de caso.14 La guía de ayudas para comprar casa en Puerto Rico explica la AFV.
Si perdiste tu casa y necesitas dónde vivir. La primera preferencia de la AVP para su programa de Sección 8 es para familias desplazadas por un desastre declarado que dejó su vivienda inhabitable, incluidas las que terminan su ayuda de vivienda de FEMA.15 La guía de vivienda pública y vales en Puerto Rico explica cómo solicitar.
Si este es tu caso
Lo que más te toca según tu situación
Tienes escritura y seguro
Reclama primero al seguro y regístrate con FEMA dentro del plazo por lo que no cubra.54
La casa es una herencia sin repartir
FEMA acepta una declaración de que eres el pariente más cercano, con el certificado de defunción.8
No tienes título formal
El Programa de Autorización de Títulos acepta solicitudes, aunque FEMA te haya rechazado.11
Rentas la casa dañada
La SBA presta hasta $100,000 a inquilinos para reponer sus cosas.9
Perdiste tu casa
La AVP da la primera preferencia en Sección 8 a familias desplazadas por un desastre.15

Errores que salen caros
El error y lo que haces en su lugar
Error: No reclamar al seguro porque crees que no te van a pagar.
Mejor: FEMA necesita saber qué cubre tu seguro; reclama y guarda la respuesta.5
Error: Esperar a tener la escritura para registrarte con FEMA.
Mejor: Regístrate dentro del plazo y prueba la propiedad con recibos del CRIM o una declaración.48
Error: Botar la carta de FEMA que te niega la ayuda.
Mejor: Tienes 60 días para apelar por escrito, con tus documentos.6
Error: Usar la ayuda para ampliar la casa.
Mejor: FEMA y la SBA no pagan mejoras, salvo lo que exija el código.59
Error: Dejar vencer el seguro contra inundaciones que te exigieron.
Mejor: Sin él, FEMA puede negarte la ayuda en el próximo desastre.5
Qué hacer esta semana
- Toma fotos de los daños y reclama a tu aseguradora.5
- Si hay declaración de desastre, regístrate con FEMA en DisasterAssistance.gov o al 1-800-621-3362.2
- Junta tus pruebas de propiedad: escritura, recibos del CRIM, recibos de reparaciones o documentos de un tribunal.8
- Si no tienes título, llama al 1-833-234-2324 y pregunta por el Programa de Autorización de Títulos.11
- Revisa tu presupuesto con el presupuesto familiar, y si debes la contribución del CRIM, pregunta por un plan de pagos. Los demás temas de Puerto Rico explican el seguro, el título y la herencia.
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Cómo pido ayuda a FEMA en Puerto Rico?
Si hay una declaración presidencial de desastre, en DisasterAssistance.gov, con la app de FEMA, al 1-800-621-3362 o en un Centro de Recuperación por Desastre. Ten a mano tu número de Seguro Social, los datos de tu seguro, la descripción de los daños, tu ingreso y una cuenta de banco.
Tengo seguro. ¿Puedo pedir ayuda a FEMA?
Sí, pero primero reclama a tu aseguradora. Por el reglamento de FEMA, ayuda si te negaron el reclamo, si el pago se atrasó mucho sin culpa tuya o si el seguro no alcanza. Y tienes que aceptar devolver lo que recibas de otra fuente por lo mismo.
Mi casa no tiene escritura. ¿FEMA me ayuda?
Puede. El reglamento de FEMA considera dueño ocupante a quien no tiene título formal pero prueba su responsabilidad sobre la casa con recibos de contribuciones, de reparaciones o documentos de un tribunal. Como último recurso, en áreas insulares, FEMA acepta una declaración escrita bajo pena de perjurio.
Heredé la casa con mis hermanos y no hemos hecho la declaratoria. ¿Qué hago?
FEMA acepta, como último recurso, una declaración en la que dices que eres el pariente más cercano del difunto en la línea de sucesión, con copia del certificado de defunción. Para arreglar el título a largo plazo, mira la guía de títulos y herencias en Puerto Rico.
FEMA me negó la ayuda. ¿Puedo apelar?
Sí. Tienes 60 días desde la notificación para apelar por escrito, con una explicación o documentos que la prueben. FEMA debe contestarte por escrito, con sus razones, dentro de 90 días.
¿El programa R3 sigue abierto?
No. Según el portal de Vivienda, R3 está cerrado a nuevas solicitudes. Si tienes un caso, llama al 1-833-234-2324. El Programa de Autorización de Títulos sí acepta solicitudes, y dice que puedes ser elegible aunque FEMA te haya rechazado.
¿La SBA solo presta a negocios?
No. La SBA presta a dueños de casa hasta $500,000 para reparar o reemplazar su residencia principal, y a dueños e inquilinos hasta $100,000 para reponer sus cosas. El primer pago se aplaza 12 meses.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. FEMA · Individuals and Households Program · fema.gov · Consultado el 31 de octubre de 2026
- 2. USAGov · How to apply for disaster assistance · usa.gov · Consultado el 31 de octubre de 2026
- 3. FEMA (texto en Cornell LII) · 44 CFR 206.111, Definitions (Individuals and Households Program) · law.cornell.edu · Consultado el 31 de octubre de 2026
- 4. FEMA (texto en Cornell LII) · 44 CFR 206.112, Registration period · law.cornell.edu · Consultado el 31 de octubre de 2026
- 5. FEMA (texto en Cornell LII) · 44 CFR 206.113, Eligibility factors · law.cornell.edu · Consultado el 31 de octubre de 2026
- 6. FEMA (texto en Cornell LII) · 44 CFR 206.115, Appeals · law.cornell.edu · Consultado el 31 de octubre de 2026
- 7. FEMA (texto en Cornell LII) · 44 CFR 206.117, Housing assistance · law.cornell.edu · Consultado el 31 de octubre de 2026
- 8. FEMA · Verifying Home Ownership or Occupancy · fema.gov · Consultado el 31 de octubre de 2026
Ver las 7 fuentes restantes
- 9. U.S. Small Business Administration (SBA) · Physical damage loans · sba.gov · Consultado el 31 de octubre de 2026
- 10. Departamento de la Vivienda de Puerto Rico, Programa CDBG-DR/MIT · Programa R3 (Reparación, Reconstrucción o Reubicación) · recuperacion.pr.gov · Consultado el 31 de octubre de 2026
- 11. Departamento de la Vivienda de Puerto Rico, Programa CDBG-DR/MIT · Programa de Autorización de Títulos · recuperacion.pr.gov · Consultado el 31 de octubre de 2026
- 12. Departamento de la Vivienda de Puerto Rico, Programa CDBG-MIT · Programa Nueva Energía · nuevaenergia.pr.gov · Consultado el 31 de octubre de 2026
- 13. Departamento de la Vivienda de Puerto Rico · Ayuda de materiales · vivienda.pr.gov · Consultado el 31 de octubre de 2026
- 14. Autoridad para el Financiamiento de la Vivienda de Puerto Rico (AFV) · Autoridad para el Financiamiento de la Vivienda de Puerto Rico (página principal) · afv.pr.gov · Consultado el 31 de octubre de 2026
- 15. Administración de Vivienda Pública de Puerto Rico (AVP) · Criterios de Admisión por Preferencias (Programa de Vales para la Libre Selección de Vivienda, Sección 8) · docs.pr.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Puerto Rico 11 minutos de lectura
Seguro y huracanes en Puerto Rico: deducibles y reclamos
El seguro de casa en Puerto Rico: qué cubre, el deducible de tormenta, la inundación aparte, tus derechos y cómo reclamar después de un huracán.
- Tu póliza suele tener deducibles distintos para huracán, terremoto y otros peligros: conviértelos a dólares antes de firmar.
- Si lo pides, el asegurador debe ofrecerte un deducible de tormenta de 1% del límite de la póliza, salvo que justifique ante el Comisionado que no puede.
- La inundación va aparte: el NFIP la vende en comunidades participantes y la póliza tarda 30 días en empezar, salvo excepciones.
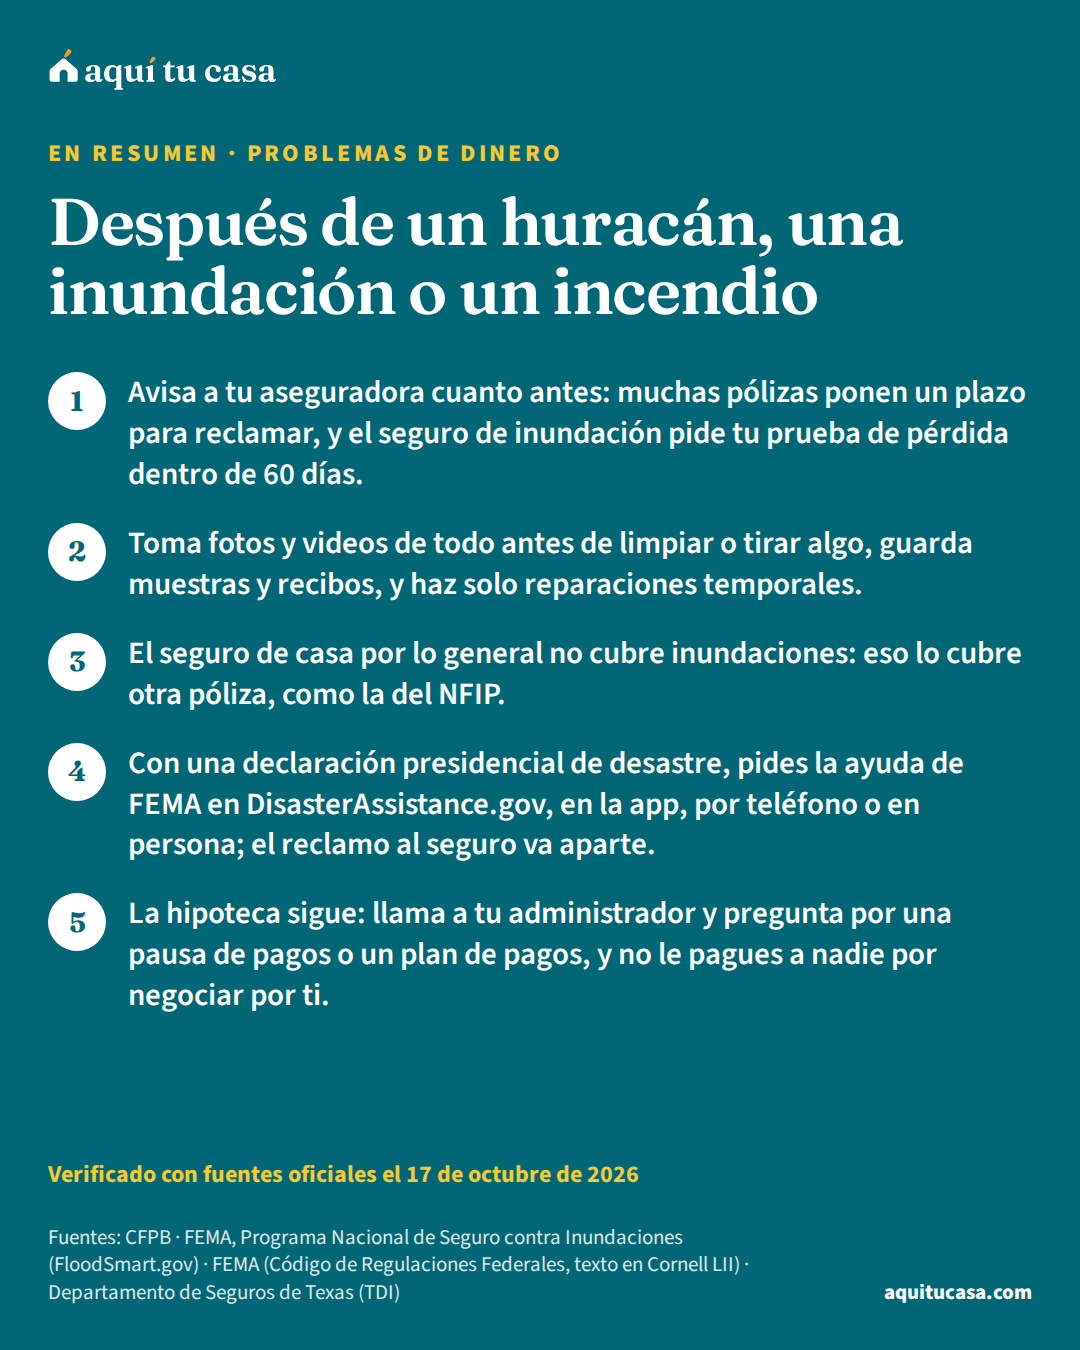
- Problemas de dinero Después de un huracán, una inundación o un incendio Qué hacer después de un desastre: el reclamo al seguro de casa, de inundación o de inquilino, la ayuda federal, tu hipoteca y cómo evitar estafas. 17 minutos de lectura
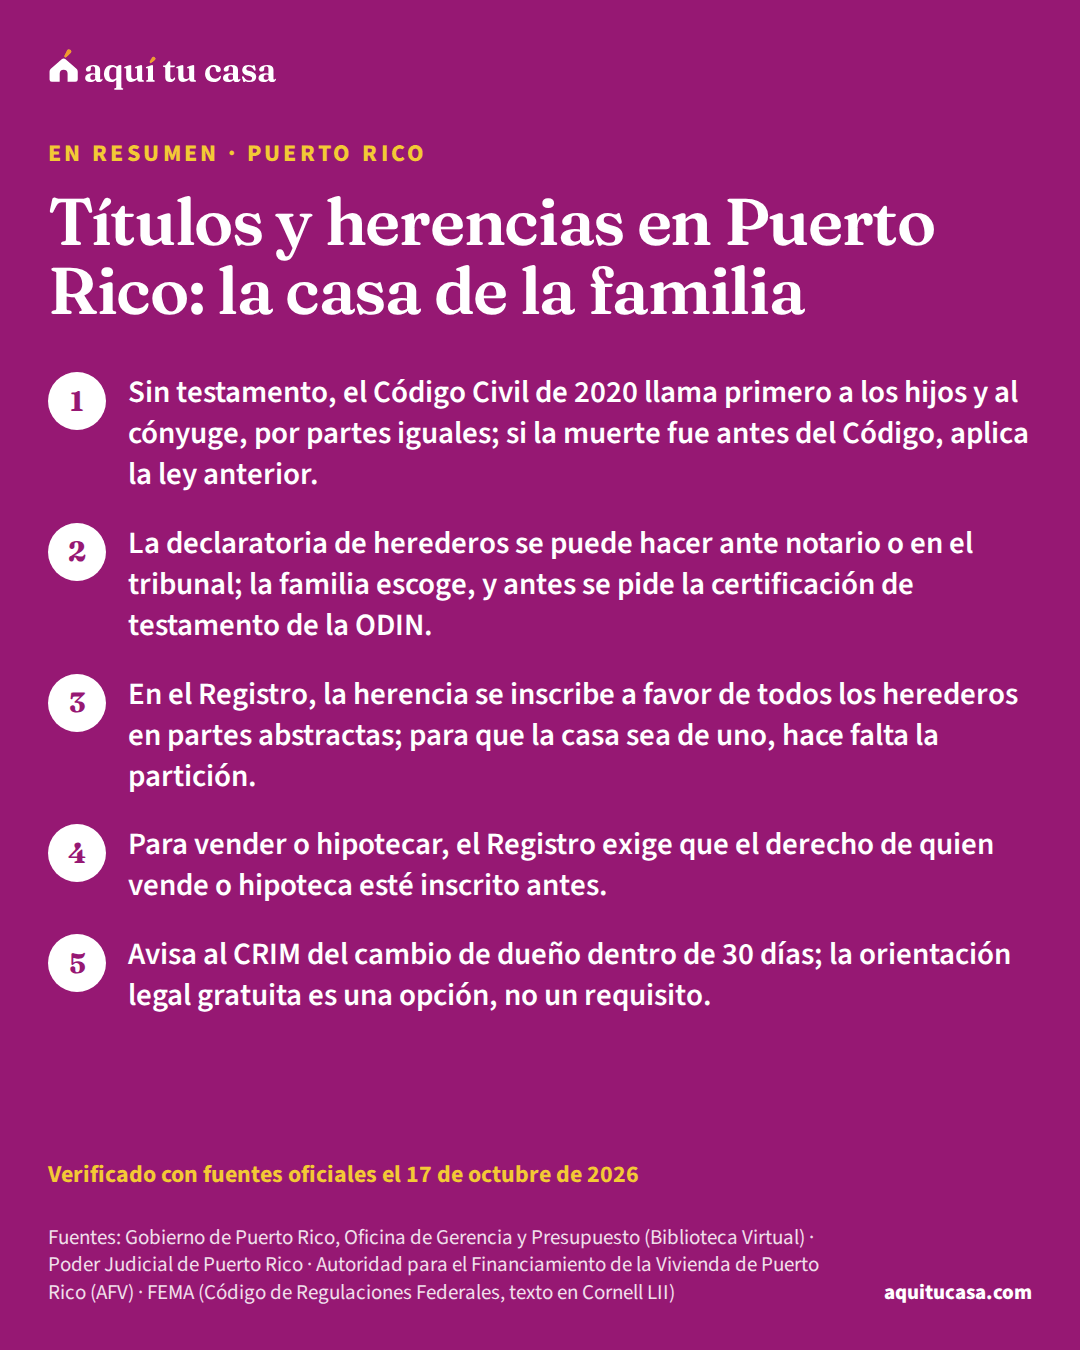
- Puerto Rico Títulos y herencias en Puerto Rico: la casa de la familia Qué pasa con la casa cuando muere su dueño en Puerto Rico: quién hereda, la declaratoria de herederos, el Registro y por qué importa tener el título claro. 11 minutos de lectura
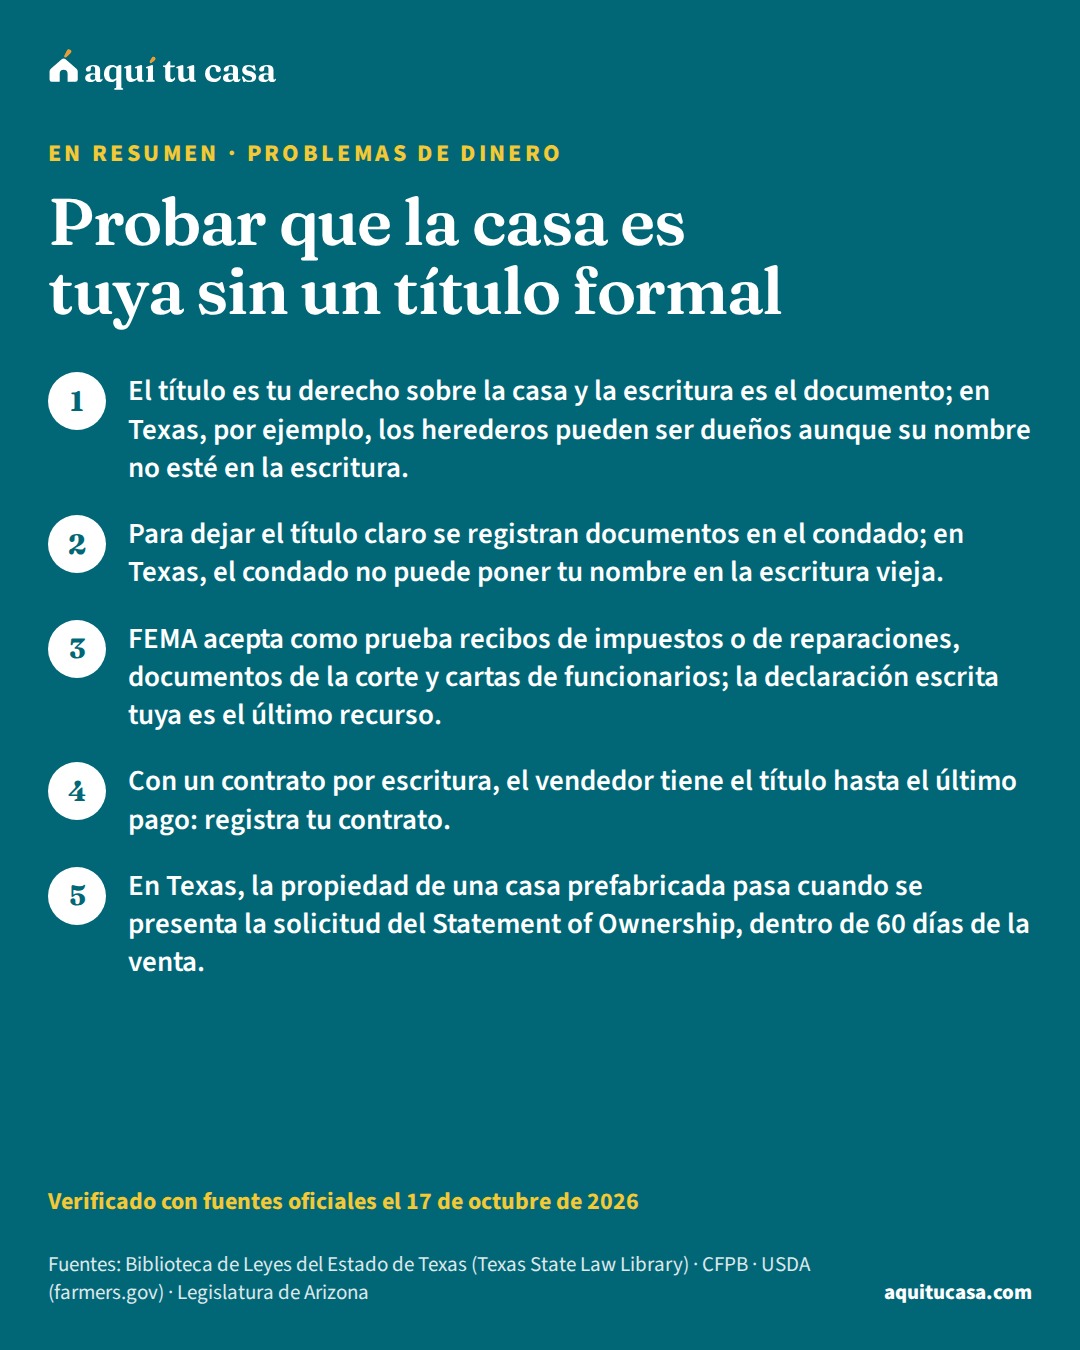
- Problemas de dinero Probar que la casa es tuya sin un título formal Casa heredada sin trámite, contrato por escritura o casa móvil: qué papeles prueban que es tuya y por qué importan para FEMA, el seguro y los préstamos. 14 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.