Ayudas para comprar casa en Puerto Rico: la AFV y Vivienda
Las ayudas que publican la AFV y el Departamento de la Vivienda para comprar casa en Puerto Rico: Pronto pa' tu casa, Vivienda Joven, HOME y más.
Verificado con fuentes oficiales el 31 de octubre de 2026 10 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
En Puerto Rico, la Autoridad para el Financiamiento de la Vivienda (AFV) publica tres caminos para comprar: Pronto pa' tu casa, una subvención con fondos federales CDBG-MIT para el pronto (pago inicial) y los gastos de cierre, que se pide a través de un banco o cooperativa participante; Vivienda Joven, un préstamo garantizado por la AFV para graduados recientes de 21 a 35 años, que no da dinero de ayuda; y el Programa HOME, para familias de ingresos bajos. Cada uno pide un curso para compradores y tiene sus límites de ingreso. La AFV orienta al 939-333-5417.
Lo más importante
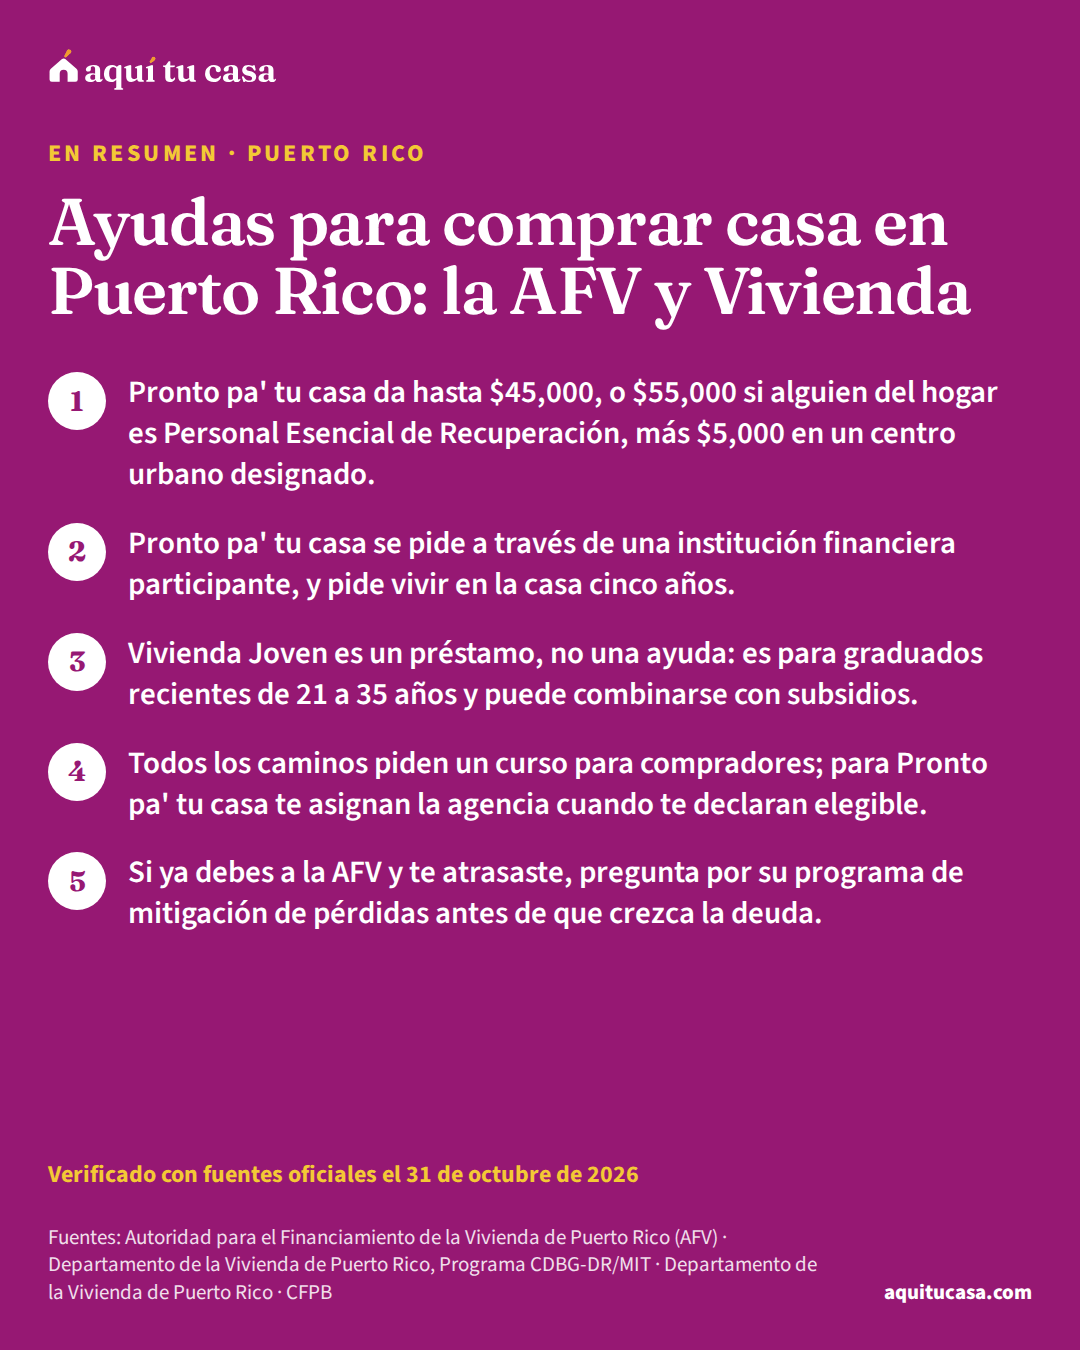
- Pronto pa' tu casa da hasta $45,000, o $55,000 si alguien del hogar es Personal Esencial de Recuperación, más $5,000 en un centro urbano designado.
- Pronto pa' tu casa se pide a través de una institución financiera participante, y pide vivir en la casa cinco años.
- Vivienda Joven es un préstamo, no una ayuda: es para graduados recientes de 21 a 35 años y puede combinarse con subsidios.
- Todos los caminos piden un curso para compradores; para Pronto pa' tu casa te asignan la agencia cuando te declaran elegible.
¿Es para ti?
Esta guía es para ti si…
- Quieres comprar tu primera casa en Puerto Rico y buscas ayuda para el pronto (pago inicial) o los gastos de cierre.
- Tienes entre 21 y 35 años, te graduaste hace poco y oíste hablar de Vivienda Joven.
- Ya tienes un préstamo con la AFV y estás atrasado, o tu casa viene de la antigua CRUV y quieres venderla o refinanciarla.
Busca ayuda directa primero si…
- Vas a comprar en uno de los 50 estados: allí las ayudas las dan la agencia de vivienda de tu estado, tu ciudad o tu condado; empieza por la guía de ayuda para el pago inicial.
- Buscas casa para rentar con ayuda del gobierno: la guía de vivienda pública y vales en Puerto Rico explica la AVP y la Sección 8.
Comprar casa en Puerto Rico tiene sus propios pasos: el notario, la escritura, el Registro de la Propiedad y el CRIM. La guía comprar casa en Puerto Rico los explica. Esta guía es la pieza que falta: las ayudas que publican la Autoridad para el Financiamiento de la Vivienda (AFV) y el Departamento de la Vivienda, qué pide cada una y cómo se solicitan. Solo incluye programas cuyas páginas oficiales están vigentes.
La AFV es la agencia de financiamiento de viviendaagencia estatal de financiamiento de vivienda (HFA)Una agencia estatal de financiamiento de vivienda (HFA, por sus siglas en inglés) es un organismo público creado por una ley del estado, o por un gobierno local, con poder para financiar vivienda. En esa definición federal, "estado" incluye a Puerto Rico y al Distrito de Columbia. Su misión es aumentar la vivienda accesible para inquilinos y compradores de ingresos bajos y moderados, sobre todo quienes compran casa por primera vez. Casi nunca prestan directamente: trabajan con prestamistas participantes que ofrecen sus préstamos y su ayuda para el pago inicial. Los programas cambian de un estado a otro.Ver la definición completa de la isla. Sus caminos para comprar son Pronto pa’ tu casa, Vivienda Joven y otros préstamos, y el Programa HOME. Para orientación, la AFV atiende al 939-333-5417 y por info@afv.pr.gov.1
- Lo más que da Pronto pa' tu casa a un hogar elegible, o $55,000 con Personal Esencial de Recuperación
- $45,0002
- El tiempo que te comprometes a vivir en la casa si aceptas Pronto pa' tu casa
- 5 años6
- La edad para pedir Vivienda Joven, si te graduaste en los últimos cinco años
- 21 a 35 años4
- Lo que la AFV reserva los fondos de Pronto pa' tu casa con su Carta de Compromiso
- 60 días6
Los tres caminos de la AFV, lado a lado
No son lo mismo. Pronto pa’ tu casa es dinero de ayuda que no tienes que buscar por tu cuenta: una subvención con fondos federales. Vivienda Joven es un préstamo. HOME es un programa para familias de ingresos bajos que incluye ayuda al comprador.
Qué es cada programa
Ayuda para el pronto
Pronto pa' tu casa
Préstamo
Vivienda Joven
Los tres piden un curso para compradores. Pregunta en la AFV cuál te toca antes de buscar casa.
Pronto pa’ tu casa: ayuda para el pronto y el cierre
Pronto pa’ tu casa usa fondos federales CDBG-MIT, que la AFV administra. Según la AFV, da hasta $45,000 por hogar elegible de ingresos bajos y moderados o de necesidad urgente, y hasta $55,000 si al menos un miembro del hogar es Personal Esencial de Recuperación. Si compras en un centro urbano designado y certificado por el Departamento de la Vivienda, hay un incentivo de $5,000 más. El precio de la casa no puede pasar de los límites de las hipotecas FHA ni del valor de la tasación.2
El portal de recuperación de Vivienda añade detalles importantes. La ayuda sirve para comprar una casa nueva o existente fuera de las zonas de alto riesgo. Puede pagar hasta el 100% del pago inicialpago inicial (enganche)El pago inicial es la parte del precio de la casa que pagas de tu bolsillo al comprar; el préstamo cubre el resto. En muchos países y en el español de Estados Unidos también se le dice enganche, cuota inicial o entrada. Cada tipo de préstamo tiene su propio mínimo: la FHA exige al menos 3.5% del valor, los préstamos VA y USDA pueden no exigir ninguno y los convencionales piden más si quieres evitar el seguro hipotecario privado. Un pago inicial mayor reduce el préstamo, la cuota mensual y el interés total; muchos programas estatales ayudan a reunirlo.Ver la definición completa que pide tu hipoteca y los costos de cierrecostos de cierreLos costos de cierre son todos los cargos que pagas el día del cierre, además del pago inicial: las comisiones del prestamista, el avalúo, el informe de crédito, el seguro de título, los honorarios del agente de cierre, los impuestos de transferencia que cobre tu estado o condado y los primeros depósitos de la cuenta escrow. El prestamista debe detallarlos en la Estimación de Préstamo a los pocos días de tu solicitud y confirmarlos en la Declaración de Cierre antes de firmar. Algunos los puede pagar el vendedor y varios programas estatales ayudan a cubrirlos.Ver la definición completa razonables. Y quien la acepta se compromete a vivir en la casa como su residencia principal por cinco años.6
Quién puede pedirla. Hay que tomar un curso para compradores, estar dentro de los límites de ingresos del programa y de HUD, conseguir la aprobación de una hipoteca en una institución financiera participante, no ser dueño de una vivienda al solicitar y ser ciudadano estadounidense, nacional no ciudadano o extranjero calificado.2 El programa publica sus límites de ingresos ajustados al 120% por tamaño de familia.6 La herramienta ¿califico por ingresos? compara tu ingreso con los límites de HUD de tu municipio.
Qué casa califica. La casa debe poder comprarse con título válido y libre de gravámenes, estar vacante al firmar el contrato y sin inquilinos al cierre, y cumplir lo que pide tu banco o cooperativa. Si es nueva, necesita Permiso de Uso.2 El portal de Vivienda también pide que esté construida en cemento.6
Si la casa está en una zona especial de riesgo de inundaciónzona especial de riesgo de inundación (SFHA)Una zona especial de riesgo de inundación (SFHA) es un área que FEMA identifica en sus mapas como de alto riesgo de inundación. En los mapas aparece como zonas que empiezan con A, o con V en la costa, donde además hay peligro por el oleaje. Si tu casa está en una de estas zonas, en una comunidad que participa en el Programa Nacional de Seguro contra Inundaciones (NFIP), y tienes una hipoteca con respaldo del gobierno o de un prestamista regulado, la ley te exige tener seguro contra inundaciones. El prestamista debe avisarte por escrito si la casa está en una de estas zonas.Ver la definición completa, solo califica si compras un seguro contra inundaciones y presentas la evidencia en el cierre.2 La guía de seguro y huracanes en Puerto Rico explica cómo funciona ese seguro.
Pronto pa' tu casa, paso a paso
1. Precalifícate en una institución participante
Antes de buscar casa
La carta de precalificación estima cuánto te pueden prestar.6
2. Busca una casa que cumpla
Libre de gravamen, construida en cemento y vacante al cierre.6
3. Inicia la solicitud hipotecaria con la ayuda
Tu banco o cooperativa presenta la solicitud al programa, y la AFV te envía una carta de elegibilidad.2
4. Toma el curso para compradores
Después de la carta de elegibilidad
Te asignan una agencia de consejería, que coordina contigo la fecha y la modalidad.2
5. Recibe la Carta de Compromiso
La AFV fija el monto final y reserva los fondos por 60 días calendario.6
6. Cierra con el programa
Tu institución financiera fija la fecha de cierre con la AFV.6
Para orientación sobre el programa, la AFV da el 1-833-234-2324; para precalificarte, el 939-333-5417.2
El curso para compradores
Todos los caminos de la AFV pasan por un curso para compradorescurso para compradores de viviendaUn curso para compradores de vivienda (homebuyer education) es una clase con un programa fijo que explica el proceso de comprar casa, cómo mantenerla, cómo hacer un presupuesto y por qué importa el buen crédito. Puede ser en grupo, en persona, por internet o por teléfono. No es lo mismo que la consejería de vivienda, que es atención individual con un plan de acción para tu caso. Algunos préstamos y algunos programas de ayuda para el pago inicial exigen terminar un curso antes del cierre, sobre todo a compradores por primera vez. Al terminar recibes un certificado.Ver la definición completa. En Pronto pa’ tu casa no lo buscas tú: cuando te declaran elegible, tu caso se asigna a una agencia de consejería, que te llama para coordinar el curso. Si ya tomaste uno con un programa de asesoría certificado por HUD o con el de CDBG-DR, díselo a la agencia. Tienes que entregar el certificado antes de la adjudicación.2
Para los préstamos de la Ley 87, como Vivienda Joven, la hoja de la AFV dice que hace falta el certificado del Taller para Compradores de Vivienda, que cuesta $125 y vale por 24 meses.4 Un consejero de viviendaconsejero de vivienda aprobado por HUDUn consejero de vivienda aprobado por HUD trabaja en una agencia que HUD ha aprobado para dar consejería de vivienda: asesoría independiente y experta, adaptada a tu situación, sobre comprar una casa, rentar, un atraso en la hipoteca, una ejecución hipotecaria o problemas de crédito. Las agencias suelen cobrar poco o nada; muchas atienden en español y ofrecen el curso de educación para compradores que exigen varios programas de ayuda. No son prestamistas ni agentes de bienes raíces y no te venden nada. En la página de tu condado está la lista oficial con teléfonos.Ver la definición completa aprobado por HUD también puede ayudarte con tu presupuesto y tu crédito, muchas veces gratis o a bajo costo.10 La guía de cursos para compradores explica qué esperar.
Vivienda Joven: el préstamo para graduados recientes
Vivienda Joven es un préstamo hipotecario garantizado por la AFV. La AFV lo dice claro: el programa no ofrece ayuda económica, sino que facilita un préstamo a jóvenes de 21 a 35 años graduados en los últimos cinco años de una institución acreditada, universitaria, técnica o vocacional, para comprar su residencia principal en Puerto Rico.3
Según la hoja del programa, el préstamo puede financiar hasta el 98% del menor entre el precio de venta y el valor tasado. Si incluye el seguro hipotecarioseguro hipotecarioEl seguro hipotecario protege al prestamista, no a ti, si te atrasas en los pagos del préstamo. Lo pagas tú, como parte de la cuota mensual y a veces también como un cargo al inicio. Existe porque permite que el prestamista acepte un pago inicial más bajo. En un préstamo FHA se llama prima de seguro hipotecario (MIP) y la cobra la FHA; en un préstamo convencional con poco enganche se llama seguro hipotecario privado (PMI) y lo da una aseguradora privada. Las reglas para dejar de pagarlo son distintas en cada caso.Ver la definición completa, puede financiar hasta un 7% más para gastos de cierre, con un máximo de 105%. La casa debe ser tu residencia principal, sea casa o apartamento. Y el préstamo puede combinarse con subsidios estatales o federales para el pronto o el cierre, si hay fondos.4
Lo que pide al solicitante:4
- Edad y estudios: entre 21 y 35 años al solicitar, y diploma o certificación oficial de haberte graduado en los últimos cinco años.
- Ingreso: un ingreso anual de no más de $200,000.
- Empleo: tiempo completo o contrato formal vigente, con seis meses de antigüedad o una carta de oferta de empleo. Si trabajas por tu cuentatrabajador por cuenta propiaPara el IRS, eres trabajador por cuenta propia si tienes un negocio como dueño único o trabajas como contratista independiente, si eres socio de una sociedad que tiene un negocio, o si trabajas para ti de otra forma, incluso a tiempo parcial o como trabajador por encargos (gig). Como no hay un empleador que te retenga impuestos, en general pagas impuestos estimados cada trimestre y presentas una declaración anual. Además del impuesto sobre el ingreso, pagas el impuesto sobre el trabajo por cuenta propia, que cubre el Seguro Social y Medicare. Tu ganancia o pérdida se calcula restando tus gastos de negocio de tus ingresos, normalmente en el Anexo C.Ver la definición completa, al menos un año de historial comprobable.
- Crédito: historial positivo de 600. Si tu historial es corto o no tienes puntaje, se acepta crédito alternativocrédito alternativoEl crédito alternativo, que las guías hipotecarias llaman historial de crédito no tradicional (nontraditional credit), es una forma de mostrar que pagas a tiempo cuando no tienes puntaje de crédito o tu historial tradicional es muy corto. En las reglas de Fannie Mae, el prestamista primero revisa los tres burós; si no hay puntaje, documenta los pagos regulares de los últimos doce meses, como la renta, los servicios (luz, gas, agua, teléfono, internet), seguros, guardería, colegiatura o envíos de dinero constantes. Cuántas referencias pide depende del tipo de préstamo y de cómo se evalúa. En general no sirve para reemplazar un puntaje que ya tienes, aunque sea bajo.Ver la definición completa: pagos puntuales de servicios, renta y otras obligaciones.
La hoja lista las instituciones donde se solicita, entre ellas la propia AFV, al 939-333-5417 o por hipotecas@afv.pr.gov.4
Lo que te van a pedir para un préstamo
Cuando llames para precalificarte, ten a mano los ingresos de todos en tu hogar y tus deudas mensuales: tarjetas de crédito, préstamos personales o estudiantiles.1 Para evaluar la solicitud, la AFV pide:3
- Si eres asalariado: tus planillas de los últimos 2 años con sus anejos y W-2, tus últimos 2 talonarios y una certificación de empleo.
- Si tienes negocio propio: tus planillas de 2 años con sus 480 y anejos, y estados financieros de 2 años y del año en curso, notariados por un abogado o certificados por un CPA.
- Si eres pensionado: la certificación vigente del Seguro Social, del retiro o de veterano.
Ejemplo con números reales
Una pareja joven que combina dos caminos
Un ejemplo en palabras, no un caso real. Tus números dependen del programa, la casa y tu banco.
- Él tiene 29 años y se graduó de un técnico hace tres
- Pueden pedir Vivienda Joven, si cumplen los demás requisitos
- Su ingreso del hogar está dentro de los límites de Pronto pa' tu casa
- Su banco presenta la solicitud de la ayuda para el pronto
- La casa que eligen está libre de gravamen y vacante
- Cumple lo que piden los dos programas
- Toman el curso para compradores
- La agencia asignada les da el certificado
- Lo que logran
- Un préstamo de la AFV con una ayuda que cubre el pronto y parte del cierre, si hay fondos
Vivienda Joven puede combinarse con subsidios estatales o federales, sujeto a disponibilidad. Pregunta en la AFV antes de firmar un contrato de compraventa.
Haz la cuenta con tus números¿Cuánta casa puedo comprar?El Programa HOME de la AFV
El Programa HOME ayuda a familias de ingresos bajos de tres formas: asistencia al comprador, ayuda para renta temporera y rehabilitación de vivienda. Para comprar con HOME hay que no tener propiedad, no pasar de los límites de ingreso, tener capacidad para pagar una hipoteca y tomar el curso para compradores. La casa debe cumplir los estándares de calidad y construcción.1
Si ya tienes casa, la ayuda de rehabilitación de HOME pide que seas el titular y vivas allí, que el terreno esté segregado, que no haya hipotecas ni gravámenes y que sea una sola unidad: las propiedades con dos o más unidades y los condominios no son elegibles.1 Para cualquiera de las tres, la orientación se pide escribiendo a HOME@afv.pr.gov.1
Si ya tienes un préstamo o una casa con condiciones
Te atrasaste con tu hipoteca de la AFV. Su programa de mitigación de pérdidas evalúa una moratoria, que reduce o suspende el pago por un tiempo corto; un plan de pagos para ponerte al día; una modificación del préstamomodificación del préstamoUna modificación del préstamo (loan modification) es un cambio en las condiciones de tu hipoteca que acuerdas con tu administrador del préstamo cuando tienes problemas para pagar. Es un tipo de mitigación de pérdidas, es decir, una de las opciones para evitar la ejecución hipotecaria. Puede alargar el plazo para pagar, bajar la tasa de interés o aplazar o reducir parte del saldo, y así bajar tu pago mensual. Muchas veces empiezas con una modificación de prueba por unos meses; si haces esos pagos a tiempo, el cambio se vuelve permanente.Ver la definición completa; o una dación en pago, en la que entregas la casa y se cancela el préstamo, si cualificas y el título está libre de gravámenes. Llama al 939-333-5417, opción 6, o escribe a lossmitigation@afv.pr.gov.5 La guía si no puedes pagar la hipoteca explica estas opciones.
Recibiste un subsidio con condiciones restrictivas. Si necesitas una certificación de que cumpliste esas condiciones, la AFV la tramita con un estudio de título y las certificaciones de la AAA y la AEE.1
Tu casa viene de la antigua CRUV. Para vender, refinanciar o hipotecar una casa con condiciones restrictivas de la extinta CRUV, o para quitarlas, el Departamento de la Vivienda pide una autorización. Lleva la escritura de la CRUV, un estudio de título de no más de seis meses, el balance de la hipoteca y una carta que explique el préstamo o la venta. Si hubo un divorcio o una muerte, añade la sentencia o el certificado de defunción y la declaratoria de herederos. Vivienda no procesa solicitudes incompletas.8 La guía de títulos y herencias en Puerto Rico explica la declaratoria.
Buscas un solar o una casa del gobierno. Vivienda da su inventario de propiedades a la venta en la línea 787-759-1950.9
Un programa que ya cerró
El programa de Asistencia Directa al Comprador (HBA), con fondos CDBG-DR, cerró su periodo de solicitudes. Si tienes un caso abierto, consulta su estatus en miestatushba.pr.gov o al 1-833-234-2324.7
Si este es tu caso
Lo que más te toca según tu situación
Es tu primera casa
Precalifícate en una institución participante y pregunta por Pronto pa' tu casa.2
Tienes poco historial de crédito
Vivienda Joven acepta crédito alternativo con pagos puntuales de servicios y renta.4
Trabajas por tu cuenta
La AFV pide tus planillas con sus 480 y estados financieros certificados.3
Tu ingreso es bajo
Escribe a HOME@afv.pr.gov para orientación sobre la asistencia al comprador.1
Vives en los estados y quieres volver a comprar
Pronto pa' tu casa pide vivir en la casa como residencia principal cinco años.6
Ya debes a la AFV y te atrasaste
Pide la evaluación de mitigación de pérdidas al 939-333-5417, opción 6.5
Errores que salen caros
El error y lo que haces en su lugar
Error: Firmar un contrato de compraventa antes de saber si la casa califica.
Mejor: Revisa que esté libre de gravamen, vacante y, si es nueva, con Permiso de Uso.2
Error: Creer que Vivienda Joven regala el pronto.
Mejor: Es un préstamo; pregunta si puedes combinarlo con un subsidio.4
Error: Esperar a última hora para el curso.
Mejor: Entrega el certificado antes de la adjudicación; el de la Ley 87 vale 24 meses.24
Error: Comprar en zona inundable sin presupuestar el seguro.
Mejor: Pronto pa' tu casa pide el seguro contra inundaciones en el cierre.2
Error: Pagarle a alguien que te ofrece una casa reposeída de la AFV.
Mejor: No entregues dinero sin la comparecencia oficial de la AFV.1
Qué hacer esta semana
- Llama a la AFV al 939-333-5417 con los ingresos y las deudas de tu hogar, y pregunta qué camino te toca.1
- Busca la lista de instituciones participantes de Pronto pa’ tu casa y precalifícate.2
- Si tienes entre 21 y 35 años y te graduaste hace poco, busca tu diploma y revisa los requisitos de Vivienda Joven.4
- Junta tus planillas, talonarios y certificación de empleo.3
- Calcula cuánta casa puedes pagar con la calculadora de asequibilidad y lee la guía de ayuda para el pago inicial. Para el resto del proceso, mira la contribución sobre la propiedad del CRIM, el notario y los demás temas de Puerto Rico.
Tus números
El mínimo para este préstamo es 3.5%. Más pago inicial baja el pago mensual.
Ajustar detalles avanzados
Primer número: parte del ingreso para la vivienda. Segundo: vivienda más deudas. Son referencias de los prestamistas, no reglas fijas.
Hagamos las cuentas
Precio máximo estimado
Dato nacional$227,000
Lo limita el pago de la vivienda: a ese precio el pago sería unos $1,883 al mes, 28% de tu ingreso.
- Por el pago de la vivienda (28% del ingreso)Te limita$227,000
- Por tus deudas en total (36% del ingreso)$292,000
- Por tu efectivo (pago inicial + cierre)$330,500
- Casa típica en Estados Unidos
- $332,700
- Tu tope es 68% de la casa típica.
¿Qué cambia si…?
- …ahorras $10,000 más$227,000
- …bajas $200 al mes de deudas$227,000
Tu precio máximo con cuatro préstamos
Mismo ingreso, deudas y ahorros; cambia el pago inicial y el tipo de préstamo. ITIN usa un pago inicial y una tasa de ejemplo.
| FHA 3.5% | Convencional 5% | Convencional 20% | ITIN 15% (ejemplo) | |
|---|---|---|---|---|
| Precio máximo | $227,000 | $232,000 | $93,000 | $119,000 |
| Pago al mes | $1,883 | $1,882 | $616 | $898 |
Estimado educativo, no una preaprobación. Usa un seguro de ejemplo (0.5% del valor al año) y costos de cierre de ejemplo (3% del precio); el impuesto es la tasa típica del lugar.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Qué es la AFV?
Es la Autoridad para el Financiamiento de la Vivienda de Puerto Rico, una corporación pública del gobierno. Publica préstamos hipotecarios como Vivienda Joven, administra Pronto pa' tu casa con fondos CDBG-MIT y el Programa HOME. Orienta al 939-333-5417 y por info@afv.pr.gov.
¿Cuánto da Pronto pa' tu casa?
Según la AFV, hasta $45,000 por hogar elegible, hasta $55,000 si al menos un miembro es Personal Esencial de Recuperación, y $5,000 más si compras en un centro urbano designado y certificado por Vivienda. Puede pagar hasta el 100% del pronto y los gastos razonables de cierre.
¿Dónde se pide Pronto pa' tu casa?
A través de una institución financiera participante, que presenta la solicitud al programa. Primero te precalificas allí, buscas la casa y luego la AFV evalúa tu caso. La lista de instituciones está en la página del programa.
¿Vivienda Joven me regala el pronto?
No. La AFV explica que Vivienda Joven es un préstamo garantizado por la AFV y que no ofrece ayuda económica. Puede financiar hasta el 98% del menor entre el precio y la tasación, y puede combinarse con subsidios estatales o federales para el pronto o los gastos de cierre, si hay fondos.
¿Puedo pedir estas ayudas si trabajo por mi cuenta?
Vivienda Joven acepta trabajadores por cuenta propia con al menos un año de historial comprobable. Para cualquier préstamo, la AFV pide a quien tiene negocio propio las planillas de 2 años con sus 480 y estados financieros notariados por un abogado o certificados por un CPA.
Me atrasé con mi hipoteca de la AFV. ¿Qué hago?
Llama a la AFV al 939-333-5417, opción 6, o escribe a lossmitigation@afv.pr.gov. Su programa de mitigación de pérdidas evalúa una moratoria, un plan de pagos, una modificación o una dación en pago, según tu caso.
Mi casa viene de la CRUV. ¿Puedo venderla?
Si tiene condiciones restrictivas de la extinta CRUV, el Departamento de la Vivienda pide una autorización para vender, refinanciar o hipotecar, o para eliminar esas condiciones. Pide la escritura, un estudio de título reciente y el balance de la hipoteca, entre otros papeles.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Autoridad para el Financiamiento de la Vivienda de Puerto Rico (AFV) · Autoridad para el Financiamiento de la Vivienda de Puerto Rico (página principal) · afv.pr.gov · Consultado el 31 de octubre de 2026
- 2. Autoridad para el Financiamiento de la Vivienda de Puerto Rico (AFV) · Pronto pa' tu casa · afv.pr.gov · Consultado el 31 de octubre de 2026
- 3. Autoridad para el Financiamiento de la Vivienda de Puerto Rico (AFV) · Programa de Préstamos AFV · afv.pr.gov · Consultado el 31 de octubre de 2026
- 4. Autoridad para el Financiamiento de la Vivienda de Puerto Rico (AFV) · Financiamiento hipotecario Vivienda Joven (hoja de descripción, parámetros e instituciones) · afv.pr.gov · Consultado el 31 de octubre de 2026
- 5. Autoridad para el Financiamiento de la Vivienda de Puerto Rico (AFV) · Programa de mitigación de pérdida hipotecaria (loss mitigation) · afv.pr.gov · Consultado el 31 de octubre de 2026
- 6. Departamento de la Vivienda de Puerto Rico, Programa CDBG-DR/MIT · Pronto Pa' Tu Casa (Programa de Mitigación para Asistencia al Comprador de Vivienda) · recuperacion.pr.gov · Consultado el 31 de octubre de 2026
- 7. Departamento de la Vivienda de Puerto Rico, Programa CDBG-DR/MIT · Ayuda al Ciudadano · recuperacion.pr.gov · Consultado el 31 de octubre de 2026
- 8. Departamento de la Vivienda de Puerto Rico · Adquisición y venta de propiedades · vivienda.pr.gov · Consultado el 31 de octubre de 2026
Ver las 2 fuentes restantes
- 9. Departamento de la Vivienda de Puerto Rico · Solares Disponibles · vivienda.pr.gov · Consultado el 31 de octubre de 2026
- 10. CFPB · Find a Housing Counselor · consumerfinance.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Puerto Rico 13 minutos de lectura
Comprar casa en Puerto Rico: notario, escritura y Registro
Cómo se compra casa en Puerto Rico: el notario abogado, la escritura, el Registro de la Propiedad, préstamos FHA, VA y convencionales, la AFV y el CRIM.
- El notario de Puerto Rico es abogado, redacta la escritura y da fe, pero no es tu abogado: representa la fe pública.
- La escritura se presenta en el Registro de la Propiedad; tu derecho surte efecto frente a terceros desde la inscripción.
- HUD (FHA) y Fannie Mae (convencional) aceptan propiedades en Puerto Rico, y las leyes de veteranos incluyen a la isla; compara Estimaciones de Préstamo.
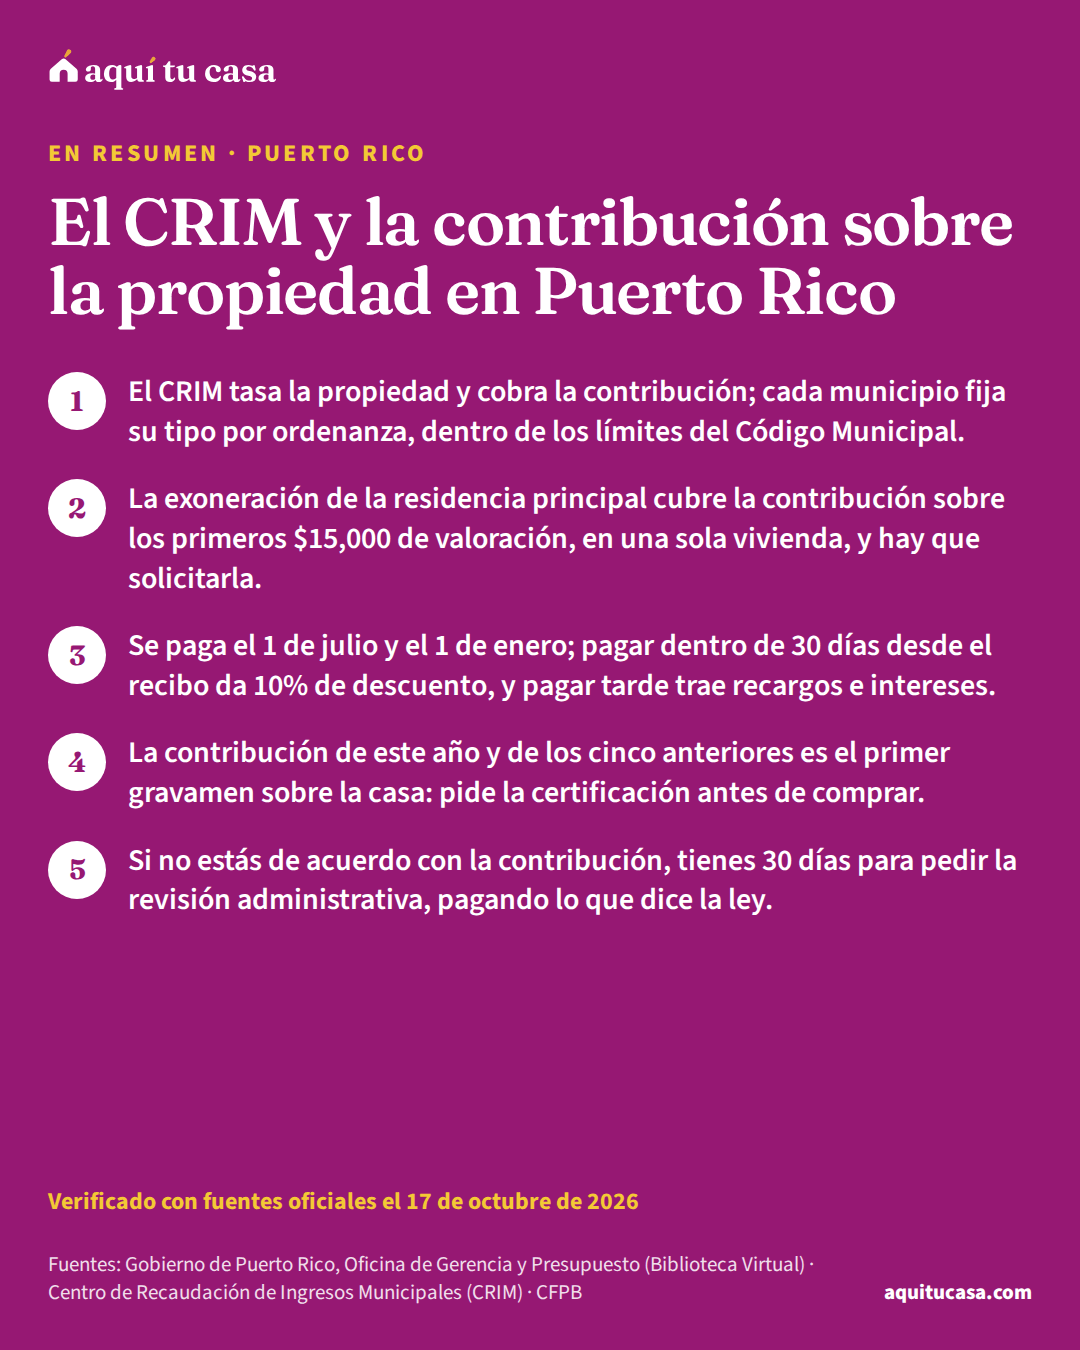
- Puerto Rico El CRIM y la contribución sobre la propiedad en Puerto Rico Qué es el CRIM, cómo se calcula y se paga la contribución sobre la propiedad, la exoneración de tu residencia, las certificaciones y la revisión. 12 minutos de lectura
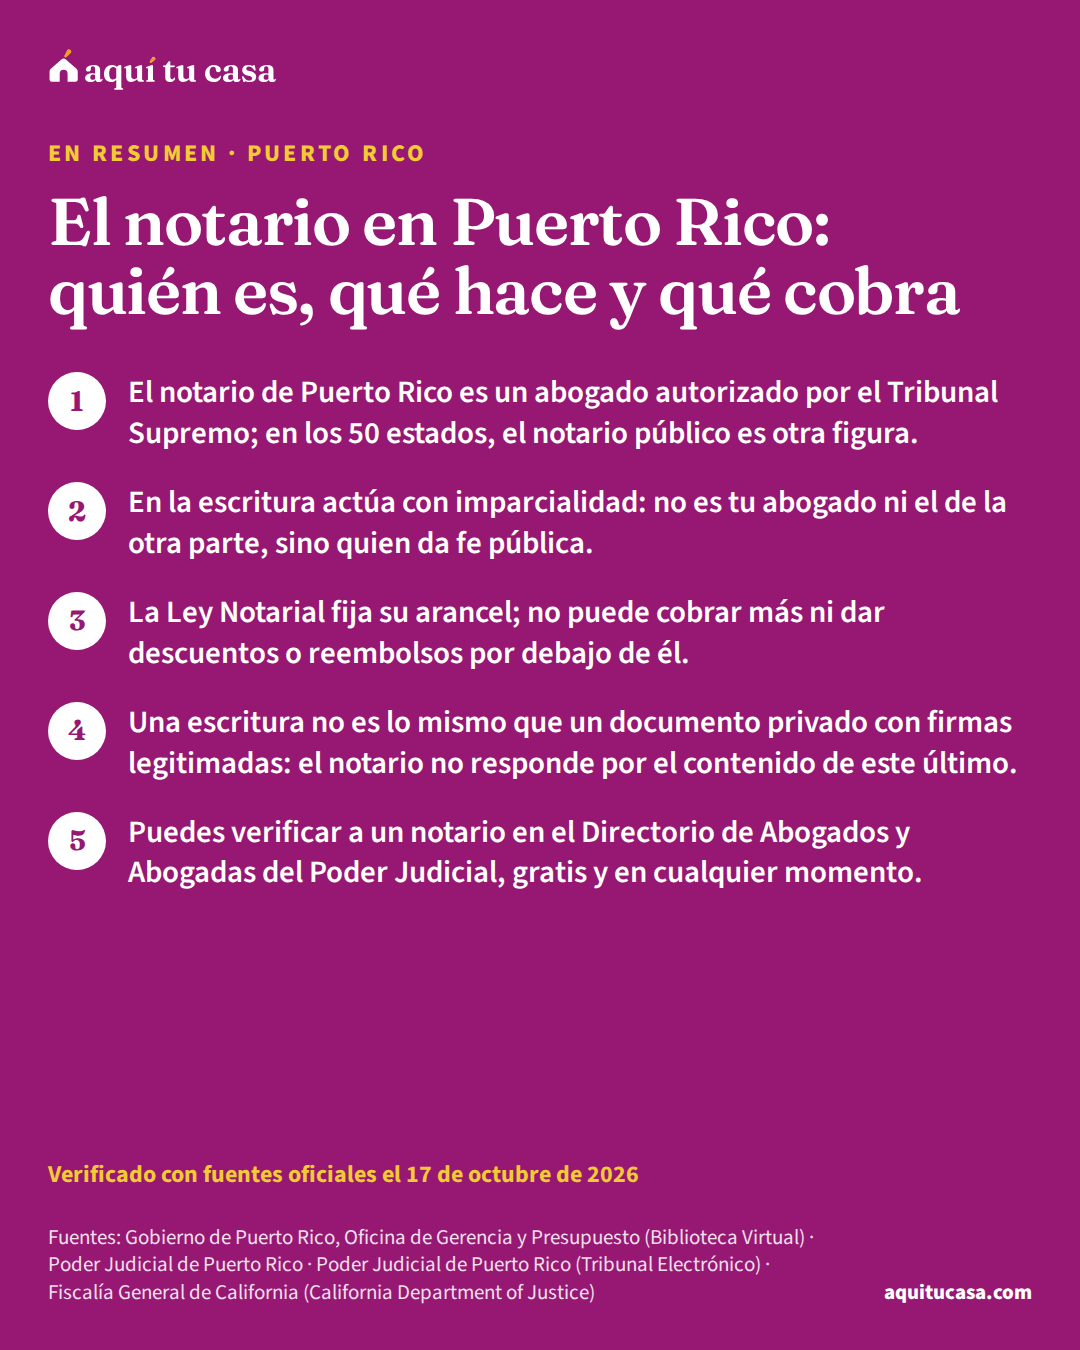
- Puerto Rico El notario en Puerto Rico: quién es, qué hace y qué cobra En Puerto Rico el notario es abogado. Quién puede serlo, qué hace en una compraventa, cuánto puede cobrar por ley y cómo verificar que está autorizado. 10 minutos de lectura
- Puerto Rico Seguro y huracanes en Puerto Rico: deducibles y reclamos El seguro de casa en Puerto Rico: qué cubre, el deducible de tormenta, la inundación aparte, tus derechos y cómo reclamar después de un huracán. 11 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.