Tu primer apartamento si acabas de llegar a EE. UU.
Cómo rentar tu primer apartamento si llegaste con parole, asilo pendiente o TPS: qué te pueden pedir, qué puedes ofrecer, tus derechos y dónde pedir ayuda.
Verificado con fuentes oficiales el 31 de octubre de 2026 17 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Cuando acabas de llegar, lo difícil no suele ser el dinero sino el historial: el arrendador revisa tu crédito, tu historial de renta y tu empleo, y tú todavía no tienes nada de eso en Estados Unidos. Lleva lo que sí tienes: tu identificación, tu permiso de trabajo si lo tienes, cartas de empleo o estados de cuenta, y referencias. Si te piden un cosignatario o un depósito más alto por tu reporte, tienes derecho a un aviso y a una copia gratis del reporte. Nadie puede rechazarte por tu origen nacional. Para tu caso de inmigración, busca solo a un abogado o a un representante acreditado.
Lo más importante
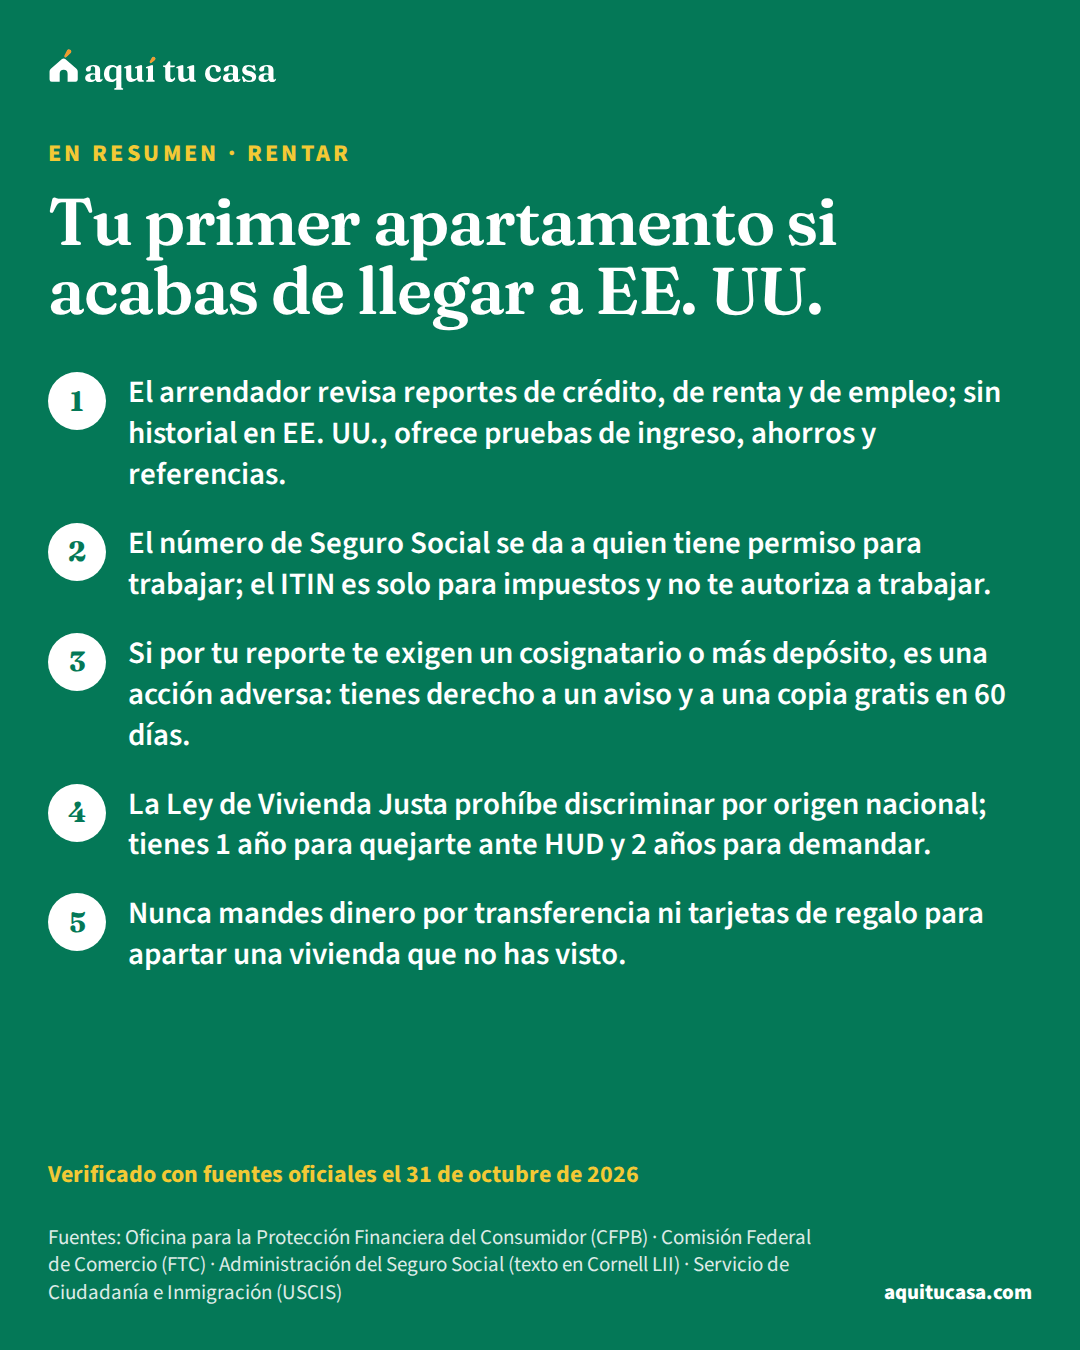
- El arrendador revisa reportes de crédito, de renta y de empleo; sin historial en EE. UU., ofrece pruebas de ingreso, ahorros y referencias.
- El número de Seguro Social se da a quien tiene permiso para trabajar; el ITIN es solo para impuestos y no te autoriza a trabajar.
- Si por tu reporte te exigen un cosignatario o más depósito, es una acción adversa: tienes derecho a un aviso y a una copia gratis en 60 días.
- La Ley de Vivienda Justa prohíbe discriminar por origen nacional; tienes 1 año para quejarte ante HUD y 2 años para demandar.
¿Es para ti?
Esta guía es para ti si…
- Llegaste hace poco a Estados Unidos (con parole, con una solicitud de asilo, con TPS u otra situación) y buscas tu primer apartamento.
- No tienes historial de renta ni historial de crédito en Estados Unidos y no sabes qué te van a pedir.
- Ayudas a un familiar o a un vecino recién llegado a buscar dónde vivir.
Busca ayuda directa primero si…
- No tienes dónde dormir esta noche: llama al 211 o busca un refugio en el buscador de HUD; la guía de refugios de emergencia explica cómo funciona.
- Necesitas consejo sobre tu caso de inmigración: solo un abogado o un representante acreditado puede dártelo.
Llegar a otro país y buscar dónde vivir al mismo tiempo es mucho. Esta guía es para ti si llegaste hace poco, con paroleparole (permiso de permanencia temporal)En inmigración, parole es un permiso para entrar o quedarse en Estados Unidos de forma temporal. La ley federal, 8 U.S.C. 1182(d)(5), deja que el Secretario de Seguridad Nacional lo dé a su discreción, caso por caso, por razones humanitarias urgentes o por un beneficio público importante. La ley dice que el parole no es una admisión al país. Cuando se cumple su propósito, la persona vuelve a la situación que tenía y su caso sigue como el de cualquier persona que pide entrar. Según el reglamento, el parole termina automáticamente si la persona sale del país o si se vence el tiempo autorizado.Ver la definición completa, con una solicitud de asilo, con TPSTPS (Estatus de Protección Temporal)El Estatus de Protección Temporal (TPS) es un estatus que crea una ley federal, 8 U.S.C. 1254a. El gobierno puede designar un país, o una parte de él, cuando hay un conflicto armado, un desastre ambiental u otras condiciones extraordinarias y temporales que impiden volver con seguridad. La designación se publica en el Registro Federal y dura un periodo limitado que se puede extender o terminar. Mientras una persona tiene TPS, la ley dice que no se le puede deportar y que se le autoriza a trabajar. Ser de un país designado no basta: la ley pone otros requisitos.Ver la definición completa u otra situación, y buscas tu primer apartamento. Explica qué revisa un arrendador, qué documentos te pueden pedir y cuáles puedes ofrecer, qué te protege la ley y dónde pedir ayuda sin pagarle a nadie.
Por qué rentar es más difícil cuando acabas de llegar
Para decidir si te rentan, muchos arrendadores compran un reporte de selección de inquilinosreporte de selección de inquilinosUn reporte de selección de inquilinos (tenant screening report) es un informe que muchos dueños usan para decidir si te rentan y cuánto pedirte de depósito. Lo preparan empresas especializadas y puede incluir tu reporte de crédito, tu historial de renta con casos de desalojo y demandas, tu empleo, antecedentes penales y una calificación o recomendación. No es lo mismo que un reporte de crédito. Si el dueño te niega la vivienda, o te pide más depósito o más renta, por algo del reporte, la ley federal le obliga a avisarte, decirte qué empresa lo hizo y explicarte tu derecho a una copia gratis y a disputar errores.Ver la definición completa. Según la CFPB, ese reporte puede incluir tu crédito, tu historial de renta (con desalojos y demandas), la verificación de tu empleo y tus antecedentes penales. El arrendador lo usa para decidir si te renta y cuánto te cobra de depósito.1
Cuando acabas de llegar, ese reporte sale casi vacío. No es un reporte malo: es un reporte sin historia. El problema es que el arrendador no tiene con qué compararte. Por eso conviene que llegues con pruebas de lo que sí tienes: tu ingreso, tus ahorros y gente que te conozca.
Si ya tienes un número de Seguro Social o un ITIN, puedes empezar a construir crédito desde ahora. La guía de crédito desde cero explica los primeros pasos, como una tarjeta asegurada o un préstamo para construir crédito.
Los documentos que te pueden pedir
Cada arrendador decide qué pide. Casi siempre te piden una identificación, una prueba de ingreso y un número para revisar tu crédito. Esto es lo que dicen las fuentes oficiales sobre los números que más se piden:
- El número de Seguro Social. Según el reglamento del Seguro Social, se da a ciudadanos, a residentes permanentes, a personas con otra autorización legal para trabajar y, solo por razones que no son de trabajo, a algunas personas que lo necesitan para un beneficio federal.3 Si todavía no lo tienes, no inventes uno ni uses el de otra persona.
- El permiso de trabajopermiso de trabajo (EAD)El permiso de trabajo (EAD, formulario I-766) es un documento con foto que da el gobierno federal para mostrar que una persona tiene autorización para trabajar en Estados Unidos. El reglamento federal dice que algunas personas pueden trabajar por su estatus y otras tienen que pedir el permiso; en esos casos, USCIS decide y, si lo aprueba, el documento vale por un periodo específico. El EAD es uno de los documentos que un empleador puede aceptar en el formulario I-9. Cuando vence, el empleador tiene que volver a verificar que puedes trabajar. No es lo mismo que la tarjeta de residente permanente.Ver la definición completa (EAD). Según USCIS, ciertas personas que no son ciudadanas pueden pedir un Documento de Autorización de Empleo con el formulario I-765.4 Por ejemplo, las personas con TPS pueden obtenerlo durante el periodo de designación.5 Si tienes un EAD, es una prueba de que puedes trabajar, y muchos arrendadores lo aceptan junto con tu pasaporte. Lo que te toca a ti depende de tu caso: pregúntale a un abogado o a un representante acreditado.
- El ITIN. Según el IRS, es un número para impuestos federales para quien no puede tener número de Seguro Social. El ITIN no te autoriza a trabajar, no te da estatus migratorio y no sirve como identificación fuera de los impuestos.6 Algunos arrendadores lo aceptan para revisar crédito; pregunta antes.
La guía Qué documentos compartir con prestamistas y caseros explica qué dar y qué no, y cómo proteger tus datos. Y la de cómo rentar sin Seguro Social ni crédito entra en detalle en las alternativas.
Lo que te pueden pedir y lo que puedes ofrecer
El arrendador decide
Lo que suelen pedir
- Una identificación con foto
- Un número para revisar tu crédito
- Prueba de ingreso o de empleo
- Historial de renta y referencias de arrendadores anteriores
Pregunta si lo aceptan
Lo que puedes ofrecer si no tienes historial
- Tu pasaporte y tu permiso de trabajo, si lo tienes
- Una carta de empleo, talones de pago o una oferta de trabajo
- Estados de cuenta que muestren tus ahorros
- Cartas de referencia de un empleador, un patrocinador o una organización que te ayuda
Lleva copias, no originales, y no entregues papeles de inmigración que no te pidieron.
Si te piden un cosignatario o más depósito
Cuando no tienes historial, el arrendador puede pedirte un cosignatariocosignatarioUn cosignatario (co-signer) es una persona que firma el préstamo o la cuenta de crédito de otra para respaldarla, y con eso queda responsable de la deuda. Si quien pidió el préstamo no paga, el acreedor puede cobrarle al cosignatario hasta la deuda completa, más cargos por atraso o de cobranza, sin intentar cobrarle primero al deudor, y el atraso puede aparecer en su historial de crédito. Una regla federal de la FTC pide que, antes de firmar, reciba un aviso por escrito que explica estos riesgos. En una hipoteca, según Fannie Mae, el cosignatario firma el pagaré y responde por la deuda junto con quien pide el préstamo, pero no es dueño de la casa según el título.Ver la definición completa, es decir, otra persona que firma y responde si tú no pagas. También puede pedirte un depósito más alto. Antes de pedirle a alguien que firme por ti, lee la guía Ser aval o cosignatario: explica lo que arriesga esa persona.
Hay una regla importante. Según la FTC, si el arrendador toma una decisión negativa por algo que salió en tu reporte de antecedentes, eso es una acción adversa. Exigirte un cosignatario, pedirte un depósito más alto o cobrarte más renta cuentan como acciones adversas. En ese caso tienes derecho a un aviso de acción adversaaviso de acción adversaUn aviso de acción adversa es la notificación que recibes cuando una empresa te niega crédito o toma otra decisión en tu contra sobre tu solicitud o tu cuenta. Según la ley federal, el prestamista debe darte las razones principales o decirte cómo pedirlas. Si la decisión se basó en un reporte de crédito u otro reporte del consumidor, la empresa también debe darte el puntaje que se usó, el nombre y los datos de contacto de la agencia que dio el reporte, y explicarte tu derecho a una copia gratis de ese reporte y a disputar errores. La agencia no tomó la decisión y no puede decirte por qué se tomó.Ver la definición completa con el nombre, la dirección y el teléfono de la empresa del reporte. La empresa debe darte una copia gratis si la pides dentro de 60 días, y si encuentras un error, debe investigar tu disputa dentro de 30 días.2
La CFPB lo dice igual: si te negaron la vivienda por un reporte, el arrendador debe decírtelo, darte los datos de la empresa y explicarte tu derecho a disputarlo.1 Pide siempre el aviso por escrito. La guía del depósito de seguridad explica cuánto se puede cobrar en tu estado y cómo recuperarlo.
Ejemplo con números reales
Una solicitud sin historial en Estados Unidos
Un ejemplo en palabras, no un caso real, de cómo se puede armar la solicitud.
- Crédito en EE. UU.
- No tiene todavía
- Historial de renta en EE. UU.
- No tiene todavía
- Lo que ofrece
- Pasaporte, permiso de trabajo, carta de empleo y estados de cuenta de ahorros
- Lo que pide el arrendador
- Un cosignatario por lo que salió en el reporte
- Lo que ella pide a cambio
- El aviso de acción adversa por escrito y la copia gratis del reporte
- Lo que decide
- Pedir el reporte, revisar si hay errores y buscar a alguien de confianza que entienda el riesgo de firmar
Las reglas del ejemplo vienen de la FTC.2 Usa la calculadora para ver cuánta renta puedes pagar con tu ingreso antes de llenar solicitudes.
Haz la cuenta con tus números¿Cuánta renta puedo pagar?
Tus derechos: nadie puede rechazarte por tu origen nacional
La Ley de Vivienda JustaLey de Vivienda Justa (Fair Housing Act)La Ley de Vivienda Justa es la ley federal que prohíbe negarse a vender o rentar una vivienda, o discriminar en sus condiciones, por raza, color, religión, sexo, situación familiar (tener hijos), origen nacional o discapacidad. Aplica a dueños, agentes inmobiliarios, administradores y también a bancos y prestamistas cuando sus prácticas hacen que la vivienda o el crédito no estén disponibles por esos motivos. El origen nacional incluye el idioma y el país de donde vienes, sin importar tu estatus migratorio. Si crees que te discriminaron, puedes presentar una queja ante HUD sin costo; muchos estados añaden protecciones.Ver la definición completa prohíbe que, por tu origen nacionalorigen nacional (national origin)El origen nacional (national origin) es una de las características que protege la Ley de Vivienda Justa. Según el Departamento de Justicia, la discriminación por origen nacional puede basarse en el país donde naciste o en el lugar de donde vienen tus antepasados. La ley prohíbe negarse a venderte o rentarte una vivienda, ponerte condiciones distintas o publicar anuncios con preferencias por tu origen nacional. Según la CFPB, la Ley de Igualdad de Oportunidades de Crédito también prohíbe que un prestamista te discrimine por tu origen nacional cuando pides crédito, como una hipoteca.Ver la definición completa, un arrendador se niegue a rentarte o a negociar contigo, te ponga condiciones distintas, publique anuncios que excluyan a personas de ciertos países o te diga que una vivienda no está disponible cuando sí lo está.7 Según HUD, la ley aplica en casi toda la vivienda, incluida la privada, la pública y la que recibe fondos federales.9
El Departamento de Justicia explica que la discriminación por origen nacional puede basarse en el país donde naciste o en el país de donde vienen tus antepasados, y que el Departamento ha actuado contra arrendadores privados que discriminaron contra inmigrantes recién llegados.8
¿Y el idioma? En su guía de cumplimiento sobre el dominio limitado del inglés, HUD dice que el idioma, por sí solo, no es una característica protegida y que la ley no exige de forma categórica dar servicios de traducción. HUD da prioridad a los casos en que el idioma se usó como pretexto o como medio para discriminar a propósito por el origen nacional. Y aclara que eso no cambia tu derecho a demandar en la corte dentro de los dos años siguientes.10 En la práctica: si un arrendador te dice “aquí no rentamos a gente de tu país” o usa tu acento como excusa para rechazarte, anota lo que pasó, con fecha y nombres.
Tu estatus migratorio es otro tema. Algunos estados y ciudades lo protegen además de la ley federal. La guía Tu estatus migratorio y tu arrendador explica qué puede preguntar un arrendador y qué hacer si te amenaza.
Cómo y cuándo denunciar
Según HUD, puedes denunciar la discriminación en la vivienda en línea, llamando al 1-800-669-9777 o por correo a la oficina regional. Hay plazos, y HUD pide hacerlo lo antes posible.11 Por ley, tienes hasta un año después de lo que pasó para presentar la queja ante HUD12, y hasta 2 años para presentar una demanda en una corte federal o estatal.13 La guía Discriminación en la vivienda: cómo denunciarla explica el proceso paso a paso.
De la búsqueda a las llaves
1. Calcula cuánto puedes pagar
Antes de buscar
Suma tu ingreso y tus gastos; así no pagas solicitudes de apartamentos que no te alcanzan.
Pruébalo con tus números¿Cuánta renta puedo pagar?2. Junta tus documentos
Antes de visitar
Identificación, permiso de trabajo si lo tienes, prueba de ingreso, ahorros y referencias.1
3. Visita la vivienda en persona
Siempre
No pagues nada por una vivienda que no has visto; pide una copia del contrato antes del depósito.14
4. Llena la solicitud y pregunta qué revisan
Al aplicar
Pregunta qué empresa hace el reporte y qué documentos aceptan si no tienes Seguro Social.1
5. Si te rechazan o te piden más
En los 60 días siguientes
Pide el aviso por escrito y la copia gratis del reporte; disputa los errores.2
6. Lee el contrato antes de firmar
Antes de las llaves
Revisa la renta, el depósito, la duración y quién hace las reparaciones.
Las estafas que buscan a quien acaba de llegar
Quien acaba de llegar tiene prisa, no conoce los precios y a veces no puede ver la vivienda antes. Los estafadores lo saben. Según la FTC, el falso dueño puede decirte que solo puedes apartar la vivienda con una transferencia por Western Union o MoneyGram, y suele decir que está fuera del país. Transferir dinero, mandar tarjetas de regalo o pagar con criptomonedas es igual que mandar efectivo: casi nunca lo recuperas. Si alguien te presiona para decidir rápido, vete. Pide una copia del contrato antes de mandar cualquier depósito, y reporta la estafa en ReportFraud.ftc.gov.14 La guía Cómo evitar estafas de renta muestra más señales.
Otra trampa es la persona que ofrece “arreglar” tus papeles a cambio de dinero. USCIS advierte que algunas personas no autorizadas dicen que pueden llenar los formularios de TPS y cobran por hacerlo.5 La EOIR dice que los notarios, los preparadores de documentos, los consultores de inmigración y los agentes de viajes no pueden ejercer la abogacía ni darte consejo legal.15 La guía Notario no es abogado explica por qué.
Si este es tu caso
No tienes crédito ni historial de renta en EE. UU.
Ofrece pruebas de ingreso, estados de cuenta de ahorros y referencias; el reporte sale vacío, no malo.1
Tienes ITIN pero no número de Seguro Social
El ITIN es para impuestos y no te autoriza a trabajar; pregunta si el arrendador lo acepta para revisar crédito.6
Te piden un cosignatario
Si es por tu reporte, te deben dar un aviso de acción adversa, y puedes pedir la copia gratis en 60 días.2
Te rechazan por tu país o tu acento
La ley prohíbe discriminar por origen nacional; anota todo y denúncialo ante HUD dentro de un año.12
Te piden pagar por transferencia sin ver la vivienda
Es la señal de estafa que describe la FTC: no pagues y repórtalo en ReportFraud.ftc.gov.14
Dónde pedir ayuda gratis
No tienes que resolver esto solo, ni pagarle a nadie por “contactos”.
- Para tu caso de inmigración. Busca a un abogado o a un representante acreditado. La EOIR publica las listas oficiales de organizaciones reconocidas y representantes acreditados, también por estado.16
- Para un problema con el arrendador o un desalojo. La LSC tiene un buscador de asistencia legal gratuita: escribes tu dirección o tu ciudad.17 La guía de asistencia legal gratuita explica quién califica.
- Si no tienes dónde dormir. Marca el 211. La guía de refugios de emergencia y realojamiento rápido explica cómo llegar a la ayuda de tu zona.
- Para entender tu contrato. La guía Tu contrato de renta explicado revisa cada parte antes de que firmes.
Errores que salen caros
Error: Pagar varias solicitudes sin preguntar qué revisan.
Mejor: Pregunta antes qué empresa hace el reporte y qué documentos aceptan si no tienes Seguro Social.1
Error: Usar el número de Seguro Social de otra persona.
Mejor: El número se da según tu situación; si no lo tienes, pregunta por otras formas de revisar tu solicitud.3
Error: Aceptar un cosignatario sin pedir el aviso.
Mejor: Si es por tu reporte, pide el aviso de acción adversa y la copia gratis del reporte.2
Error: Mandar dinero por transferencia para apartar una vivienda que no viste.
Mejor: Visítala, pide el contrato antes del depósito y reporta la estafa en ReportFraud.ftc.gov.14
Error: Pagarle a un notario o a un consultor para tus papeles.
Mejor: Solo un abogado o un representante acreditado puede darte consejo legal.15
Error: Dejar pasar el tiempo después de un trato injusto.
Mejor: Tienes 1 año para quejarte ante HUD; anota fechas y nombres desde el primer día.12
Qué hacer esta semana
- Junta copias de tu identificación, tu permiso de trabajo si lo tienes, tu prueba de ingreso y tus estados de cuenta.1
- Pide dos o tres cartas de referencia a gente que te conozca.
- Antes de pagar una solicitud, pregunta qué revisan y qué aceptan si no tienes Seguro Social.1
- Si te rechazan o te piden más depósito por tu reporte, pide el aviso por escrito y la copia gratis dentro de 60 días.2
- Si crees que te discriminaron por tu origen nacional, llama a HUD al 1-800-669-9777.11
- Para tu caso de inmigración, busca un representante acreditado en la lista oficial de la EOIR.16
Tu ingreso
Hagamos las cuentas
Renta que cabe en tu presupuesto (30% del ingreso)
$2,018
Con un ingreso de $6,728 al mes. Hasta $3,364 ya sería una carga severa (50% del ingreso).
Comparado con la renta justa de HUD en Estados Unidos
- 2 recámaras$1,750Cabe · 26%Hace falta $33.65 por hora
El salario necesario es para pagar esa renta sin pasar de 30% del ingreso, trabajando 40 horas a la semana todo el año.
La renta típica que de verdad pagan los hogares en Estados Unidos es $1,413 al mes (Censo).
Es una referencia para que te des una idea. Cada dueño y cada programa decide sus propios requisitos.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo rentar un apartamento si acabo de llegar y no tengo crédito en EE. UU.?
Sí, muchas personas lo hacen. El arrendador revisa tu crédito, tu historial de renta y tu empleo para decidir. Si no tienes crédito, ofrece pruebas de ingreso, estados de cuenta de ahorros, cartas de empleo y referencias. Cada arrendador decide qué acepta, así que pregunta antes de pagar la solicitud.
¿Me pueden negar el apartamento porque no hablo inglés?
La ley prohíbe discriminar por origen nacional. HUD dice que el idioma, por sí solo, no es una característica protegida, pero investiga cuando el idioma se usa como pretexto para discriminar a propósito por el país de origen. Si crees que te pasó, anota todo y denúncialo ante HUD dentro de un año.
No tengo número de Seguro Social. ¿Qué número doy?
El Seguro Social da números a ciudadanos, residentes permanentes y personas con otra autorización legal para trabajar. Si no puedes tenerlo, el IRS da el ITIN para impuestos. El ITIN no te autoriza a trabajar ni sirve como identificación fuera de los impuestos. Pregunta al arrendador qué otros documentos acepta.
El arrendador me pidió un cosignatario. ¿Es legal?
Muchos arrendadores lo piden a quien no tiene historial. Si te lo exigen por algo que salió en tu reporte de antecedentes, la FTC dice que es una acción adversa: te deben dar un aviso con los datos de la empresa del reporte, y puedes pedir una copia gratis dentro de 60 días.
¿El arrendador puede preguntarme por mi estatus migratorio?
La ley federal protege tu origen nacional, y algunos estados y ciudades protegen también el estatus migratorio. La guía sobre tu estatus migratorio y tu arrendador explica qué puede preguntar y dónde denunciar. No compartas papeles de inmigración que no te pidieron.
Me pidieron dinero por transferencia para apartar un apartamento. ¿Qué hago?
No lo mandes. La FTC dice que pedir una transferencia por Western Union o MoneyGram es una señal de estafa, y que transferir dinero, mandar tarjetas de regalo o pagar con criptomonedas es igual que mandar efectivo. Pide ver la vivienda y una copia del contrato antes de pagar, y reporta la estafa en ReportFraud.ftc.gov.
¿Dónde busco ayuda gratis si tengo un problema con el arrendador?
Para problemas de vivienda, busca asistencia legal gratuita con el buscador de la LSC o una agencia de consejería de vivienda aprobada por HUD. Para tu caso de inmigración, busca solo a un abogado o a un representante acreditado de la lista oficial de la EOIR.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Oficina para la Protección Financiera del Consumidor (CFPB) · What should I know about tenant screening when applying for rental housing? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 2. Comisión Federal de Comercio (FTC) · Tenant Background Checks and Your Rights · consumer.ftc.gov · Consultado el 31 de octubre de 2026
- 3. Administración del Seguro Social (texto en Cornell LII) · 20 CFR 422.104, Who can be assigned a social security number · law.cornell.edu · Consultado el 31 de octubre de 2026
- 4. Servicio de Ciudadanía e Inmigración (USCIS) · I-765, Application for Employment Authorization · uscis.gov · Consultado el 31 de octubre de 2026
- 5. Servicio de Ciudadanía e Inmigración (USCIS) · Temporary Protected Status · uscis.gov · Consultado el 31 de octubre de 2026
- 6. IRS · Individual taxpayer identification number (ITIN) · irs.gov · Consultado el 31 de octubre de 2026
- 7. Congreso de EE. UU. (texto en Cornell LII) · 42 U.S.C. 3604, Discrimination in the sale or rental of housing · law.cornell.edu · Consultado el 31 de octubre de 2026
- 8. Departamento de Justicia, División de Derechos Civiles · The Fair Housing Act · justice.gov · Consultado el 31 de octubre de 2026
Ver las 9 fuentes restantes
- 9. HUD · Fair Housing Act Overview · hud.gov · Consultado el 31 de octubre de 2026
- 10. HUD, Oficina de Vivienda Justa e Igualdad de Oportunidades (FHEO) · Enforcement Guidance – National Origin Discrimination based on Limited English Proficiency under the Fair Housing Act and Title VI of the Civil Rights Act · hud.gov · Consultado el 31 de octubre de 2026
- 11. HUD · Report Housing Discrimination · hud.gov · Consultado el 31 de octubre de 2026
- 12. Congreso de EE. UU. (texto en Cornell LII) · 42 U.S.C. 3610, Administrative enforcement; preliminary matters · law.cornell.edu · Consultado el 31 de octubre de 2026
- 13. Congreso de EE. UU. (texto en Cornell LII) · 42 U.S.C. 3613, Enforcement by private persons · law.cornell.edu · Consultado el 31 de octubre de 2026
- 14. Comisión Federal de Comercio (FTC) · Rental Listing Scams · consumer.ftc.gov · Consultado el 31 de octubre de 2026
- 15. Departamento de Justicia, Oficina Ejecutiva de Revisión de Casos de Inmigración (EOIR) · Can Someone Represent You at EOIR? · justice.gov · Consultado el 31 de octubre de 2026
- 16. Departamento de Justicia, EOIR · Recognition and Accreditation (R&A) Roster Reports · justice.gov · Consultado el 31 de octubre de 2026
- 17. Legal Services Corporation (LSC) · I Need Legal Help · lsc.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Rentar 11 minutos de lectura
Cómo rentar sin Seguro Social ni historial de crédito
Qué puede pedir un arrendador, qué puedes ofrecer en lugar del SSN y del crédito, cuánta renta cabe en tu ingreso y tus derechos si te rechazan.
- Cada arrendador decide qué pide: pregunta qué acepta en lugar del número de Seguro Social y del historial de crédito.
- Sin crédito, tu expediente habla por ti: identificación con foto, comprobantes de ingreso, estados de cuenta y referencias.
- Si te rechazan o te piden un codeudor o más depósito por un reporte, te deben decir qué empresa lo hizo; la copia es gratis si la pides en 60 días.
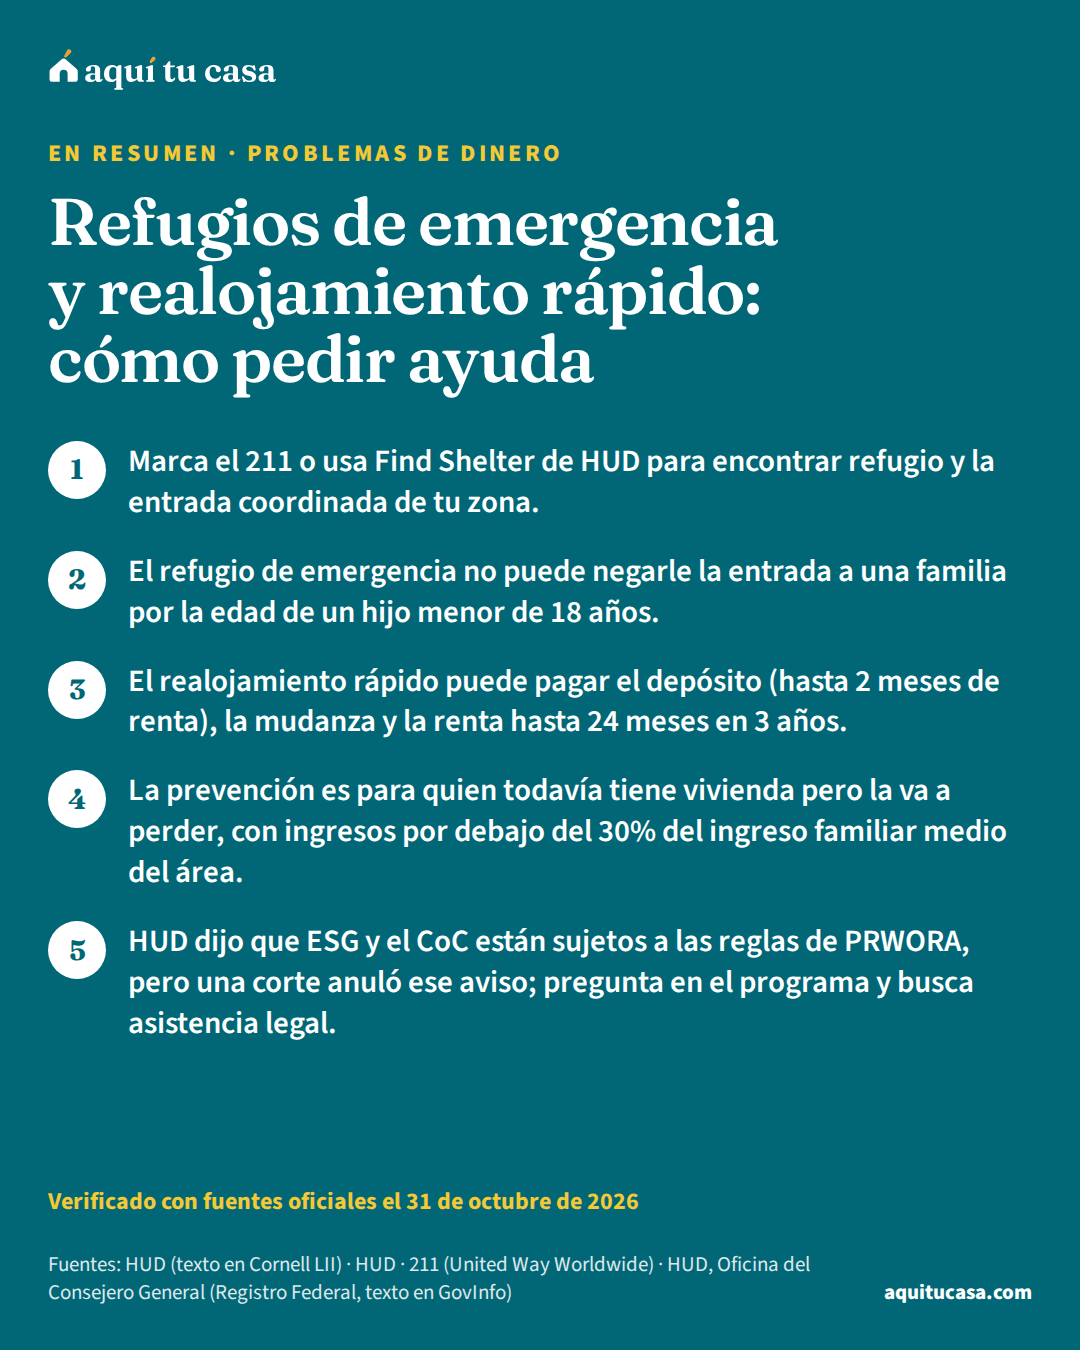
- Problemas de dinero Refugios de emergencia y realojamiento rápido: cómo pedir ayuda Qué pagan los programas de HUD para personas sin hogar (ESG y Continuum of Care), cómo llegar a la entrada coordinada, el 211 y qué dicen las reglas. 12 minutos de lectura
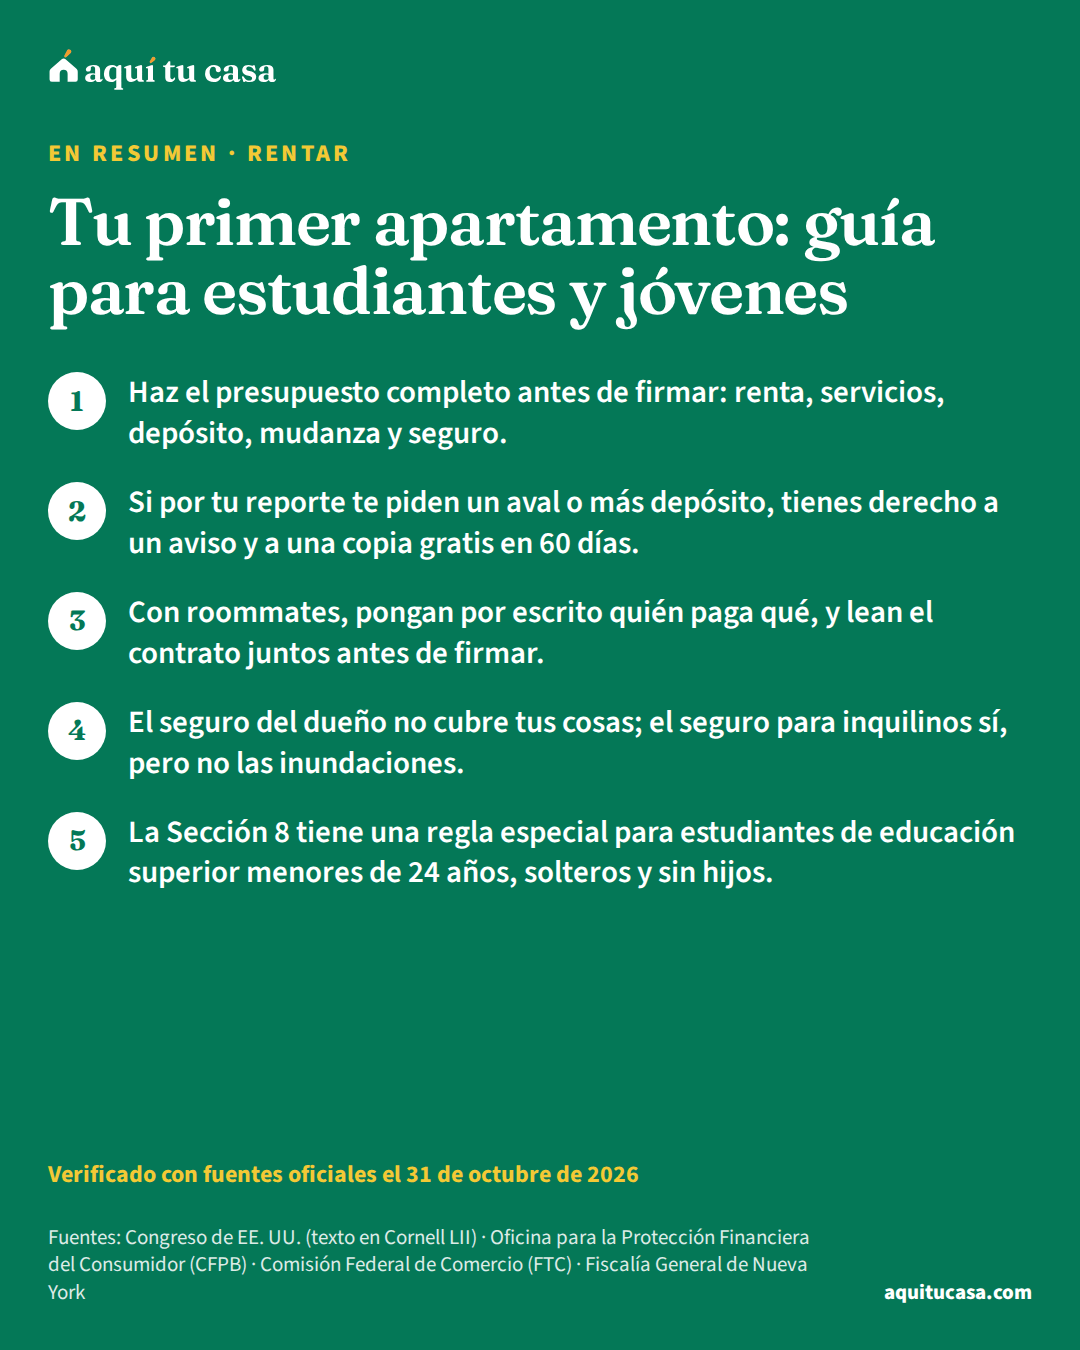
- Rentar Tu primer apartamento: guía para estudiantes y jóvenes Rentar por primera vez siendo estudiante o joven: el presupuesto, el aval, los roommates, el seguro para inquilinos y las reglas de vivienda de bajo costo. 12 minutos de lectura
- Rentar Tu estatus migratorio y tu arrendador: qué puede preguntar Qué puede preguntarte el arrendador sobre tu estatus migratorio, qué te protege, qué estados prohíben esas preguntas y qué hacer si te amenazan. 10 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.