Tu primer apartamento: guía para estudiantes y jóvenes
Rentar por primera vez siendo estudiante o joven: el presupuesto, el aval, los roommates, el seguro para inquilinos y las reglas de vivienda de bajo costo.
Verificado con fuentes oficiales el 31 de octubre de 2026 9 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
Tu primer apartamento empieza con un presupuesto: suma la renta, los servicios, el depósito y el seguro antes de firmar. Como todavía tienes poco historial, el arrendador puede pedirte un aval (cosignatario) o más depósito; si es por tu reporte, tienes derecho a un aviso y a una copia gratis. Si compartes con roommates, pongan por escrito quién paga qué. El seguro para inquilinos cubre tus cosas y tu responsabilidad, algo que el seguro del dueño no hace. Y si buscas vivienda de bajo costo, ojo: la Sección 8 y los edificios con crédito fiscal tienen reglas especiales para estudiantes.
Lo más importante
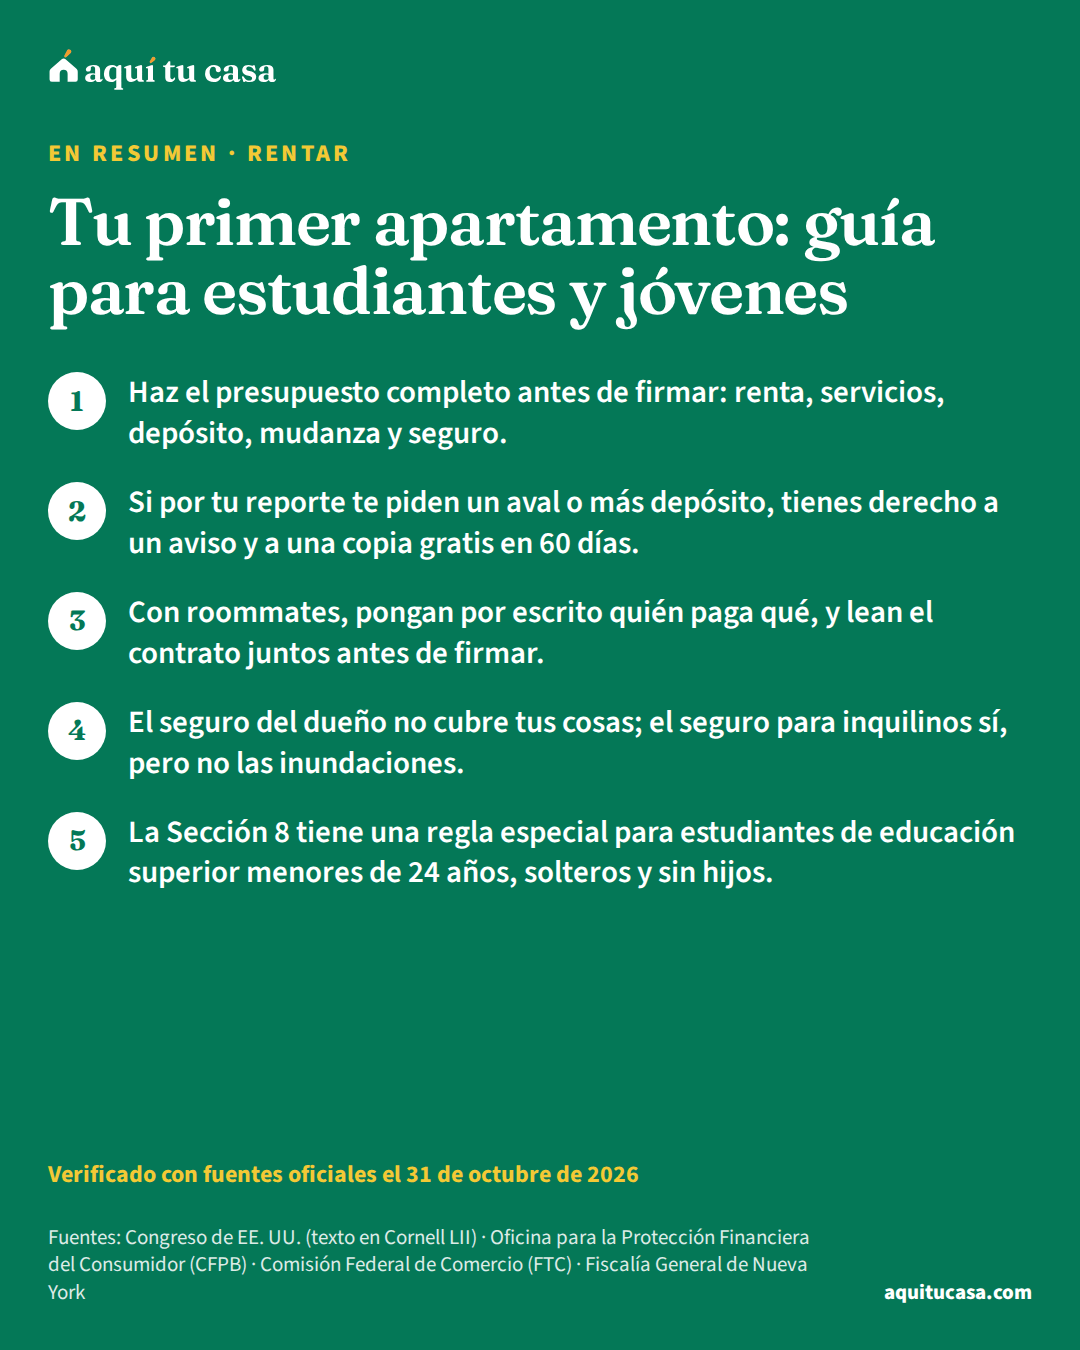
- Haz el presupuesto completo antes de firmar: renta, servicios, depósito, mudanza y seguro.
- Si por tu reporte te piden un aval o más depósito, tienes derecho a un aviso y a una copia gratis en 60 días.
- Con roommates, pongan por escrito quién paga qué, y lean el contrato juntos antes de firmar.
- El seguro del dueño no cubre tus cosas; el seguro para inquilinos sí, pero no las inundaciones.
¿Es para ti?
Esta guía es para ti si…
- Vas a rentar tu primer apartamento porque empiezas la universidad, un trabajo o tu vida por tu cuenta.
- Quieres compartir la renta con roommates y no sabes quién firma ni quién responde.
- Tus papás o un familiar van a firmar como aval y quieren entender el compromiso.
Busca ayuda directa primero si…
- Acabas de llegar a Estados Unidos y no tienes historial aquí: la guía del primer apartamento si acabas de llegar explica lo que cambia.
- Vives en una residencia de la universidad: las reglas las pone tu escuela; pregunta en su oficina de vivienda.
Tu primer apartamento es un paso grande. Ya sea que empieces la universidad, un trabajo o simplemente tu vida por tu cuenta, rentar por primera vez trae preguntas nuevas: cuánto puedes pagar, por qué te piden un aval, cómo compartir con roommates sin pelear y qué seguro necesitas. Esta guía responde con lo que dicen las fuentes oficiales y te lleva a las guías que explican cada tema a fondo.
Antes de buscar: cuánto puedes pagar
La renta no es el único gasto. Al mudarte pagas el depósito de seguridaddepósito de seguridad (security deposit)El depósito de seguridad es el dinero que le das al dueño al empezar a rentar como garantía de que vas a cumplir el contrato: pagar la renta y cuidar la vivienda. El dinero sigue siendo tuyo. El dueño lo guarda y, cuando te mudas, debe devolvértelo menos los cargos que permite la ley, como renta atrasada o daños que van más allá del desgaste normal. No debe cobrarte por daños que ya estaban cuando llegaste. El monto máximo y el plazo para devolverlo dependen de la ley de tu estado y, a veces, de tu ciudad.Ver la definición completa, a veces el primer mes por adelantado, la mudanza y los depósitos de los servicios. Cada mes, además de la renta, vienen la luz, el agua, el internet, la comida y el transporte. Haz la cuenta completa antes de enamorarte de un apartamento.
Si estudias, mira tu carta de ayuda financiera. Por ley, el costo de asistencia que usa la ayuda federal incluye la matrícula, los libros, el transporte, los gastos personales y una asignación para gastos de vida, con comida y vivienda. Si vives fuera del campus y no en vivienda de la escuela, incluye una asignación estándar para renta; si vives con tus padres, una asignación que no puede ser cero.1 Pregunta en la oficina de ayuda financiera cuánto es y cuándo llega el dinero, porque la renta se paga cada mes y la ayuda a veces llega por semestre.
Ejemplo con números reales
El primer mes de una estudiante que comparte con una roommate
Un ejemplo en palabras, no un caso real, de lo que hay que juntar antes de mudarse.
- Su mitad de la renta del primer mes
- Se paga al firmar
- Su mitad del depósito de seguridad
- Se paga al firmar; la guía del depósito explica cómo recuperarlo al final
- Depósitos de luz e internet
- Los reparten entre las dos
- Seguro para inquilinos
- Una póliza para sus cosas y su responsabilidad
- La mudanza
- Un camión rentado por un día, entre amigas
- Lo que hace antes de firmar
- Suma todo y lo compara con su ingreso y su ayuda financiera del semestre
Usa la calculadora para ver cuánta renta te alcanza y la de mudanza para sumar los gastos del primer mes.
Haz la cuenta con tus números¿Cuánta renta puedo pagar?Lo que revisa el arrendador y por qué te piden un aval
Según la CFPB, muchos arrendadores compran un reporte de selección de inquilinosreporte de selección de inquilinosUn reporte de selección de inquilinos (tenant screening report) es un informe que muchos dueños usan para decidir si te rentan y cuánto pedirte de depósito. Lo preparan empresas especializadas y puede incluir tu reporte de crédito, tu historial de renta con casos de desalojo y demandas, tu empleo, antecedentes penales y una calificación o recomendación. No es lo mismo que un reporte de crédito. Si el dueño te niega la vivienda, o te pide más depósito o más renta, por algo del reporte, la ley federal le obliga a avisarte, decirte qué empresa lo hizo y explicarte tu derecho a una copia gratis y a disputar errores.Ver la definición completa que puede incluir tu crédito, tu historial de renta, la verificación de tu empleo y tus antecedentes penales. Lo usan para decidir si te rentan y cuánto te cobran de depósito.2 A tu edad, ese reporte casi no tiene historial de créditohistorial de créditoTu historial de crédito es el registro de tus cuentas de crédito y de si las pagaste a tiempo, tal como aparece en tu informe de crédito. Las compañías de informes de crédito reúnen y actualizan esta información y se la dan a otras empresas, que la usan para tomar decisiones sobre ti. Un buen historial te ayuda a conseguir vivienda, cuentas de banco, tarjetas y préstamos, y a pagar menos intereses. Si no tienes historial, o tienes muy poco (thin file), puede que no haya suficiente información para calcular un puntaje. Pagar con débito, en efectivo o con tarjeta prepagada normalmente no lo construye.Ver la definición completa, y por eso es común que te pidan un cosignatariocosignatarioUn cosignatario (co-signer) es una persona que firma el préstamo o la cuenta de crédito de otra para respaldarla, y con eso queda responsable de la deuda. Si quien pidió el préstamo no paga, el acreedor puede cobrarle al cosignatario hasta la deuda completa, más cargos por atraso o de cobranza, sin intentar cobrarle primero al deudor, y el atraso puede aparecer en su historial de crédito. Una regla federal de la FTC pide que, antes de firmar, reciba un aviso por escrito que explica estos riesgos. En una hipoteca, según Fannie Mae, el cosignatario firma el pagaré y responde por la deuda junto con quien pide el préstamo, pero no es dueño de la casa según el título.Ver la definición completa, también llamado aval o garante.
Hay una regla que te protege. Según la FTC, si el arrendador toma una decisión negativa por algo de tu reporte, es una acción adversa. Exigirte un cosignatario, pedirte un depósito más alto o cobrarte más renta cuentan como acciones adversas. Tienes derecho a un aviso de acción adversaaviso de acción adversaUn aviso de acción adversa es la notificación que recibes cuando una empresa te niega crédito o toma otra decisión en tu contra sobre tu solicitud o tu cuenta. Según la ley federal, el prestamista debe darte las razones principales o decirte cómo pedirlas. Si la decisión se basó en un reporte de crédito u otro reporte del consumidor, la empresa también debe darte el puntaje que se usó, el nombre y los datos de contacto de la agencia que dio el reporte, y explicarte tu derecho a una copia gratis de ese reporte y a disputar errores. La agencia no tomó la decisión y no puede decirte por qué se tomó.Ver la definición completa con los datos de la empresa del reporte, a una copia gratis si la pides dentro de 60 días y a que investiguen tu disputa dentro de 30 días si hay un error.3
Un aval no es un trámite: es una persona que responde si tú no pagas. Antes de pedirle a tu mamá, a tu papá o a un tío que firme, lean juntos la guía Ser aval o cosignatario: los riesgos.
Compartir con roommates: quién firma y quién responde
Compartir la renta ayuda a pagar el primer apartamento, pero también puede traer problemas. Antes de firmar, hablen de dinero sin pena: cómo se divide la renta, quién paga cada servicio, qué pasa si alguien se va antes y cómo se reparte el depósito al final. Pónganlo por escrito y que todos lo firmen.
Las reglas sobre quién puede vivir en la vivienda cambian por estado y por contrato. Un ejemplo: según la Fiscalía General de Nueva York, en ese estado es ilegal que un arrendador limite la ocupación al inquilino que firmó y a su familia inmediata. Con un contrato de un solo inquilino, este puede compartir con su familia inmediata, un ocupante adicional y los hijos dependientes de ese ocupante, si vive ahí como residencia principal, y debe informar al arrendador el nombre del ocupante dentro de 30 días.4
¿Y si te vas en el verano? Subarrendarsubarrendar (sublet)Subarrendar, en inglés sublet o sublease, es rentarle a otra persona toda o parte de la vivienda que tú rentas, por menos tiempo del que dura tu propio contrato. Es un contrato nuevo entre tú y esa persona: tú pasas a ser su arrendador, pero el dueño no tiene contrato con ella. Tú sigues siendo responsable ante el dueño de cumplir tu contrato. El dueño puede prohibir el subarriendo, aunque algunos lugares lo permiten en ciertos casos a pesar de esa prohibición. En la vivienda pública, la regla federal pide que el contrato prohíba subarrendar.Ver la definición completa también tiene reglas. En Nueva York, en edificios de tres apartamentos o menos no hay derecho a subarrendar, y en edificios de cuatro o más sí, con el consentimiento previo del arrendador, pidiéndolo por escrito por correo certificado y con el consentimiento por escrito de cualquier coinquilino o garante. Si el arrendador no responde en 30 días, se presume que acepta.4 En tu estado puede ser distinto: revisa tu contrato. La guía Compartir vivienda: cuántos pueden vivir y quién firma explica más.
Firmar solo o firmar con tus roommates
Todos son inquilinos
Todos firman el contrato
- Cada uno firma el mismo contrato
- Lean juntos qué dice el contrato si uno deja de pagar
- Pongan por escrito cómo se reparten la renta y el depósito
Uno firma con el dueño
Uno firma y los demás son ocupantes
- Solo uno firma el contrato con el arrendador
- Los demás deben estar permitidos por el contrato y la ley del estado
- En Nueva York, el inquilino debe avisar el nombre del ocupante en 30 días
Sea como sea, hagan un acuerdo escrito entre ustedes sobre quién paga qué.
El seguro para inquilinos
Es fácil pensar que, si algo pasa, el seguro del edificio te cubre. No es así. Según el Departamento de Seguros de Texas, el seguro del arrendador no cubre tus cosas. El seguro para inquilinosseguro de inquilino (renters insurance)El seguro de inquilino (renters insurance o tenants insurance) protege tus cosas y te protege a ti cuando rentas. El seguro del dueño cubre el edificio, pero no tus muebles, tu ropa ni tus aparatos. Por lo general incluye tres coberturas: tus pertenencias, incluso si te las roban fuera de casa; los gastos extra de vivienda si un daño cubierto te obliga a mudarte por un tiempo; y responsabilidad civil si alguien se lastima en tu casa. Una póliza común no cubre inundaciones, que se aseguran aparte. Algunos dueños piden tenerlo.Ver la definición completa cubre tus cosas, aun las que te roban del carro o durante un viaje; paga el costo extra de comida y renta si tienes que salir de tu vivienda por un tiempo; y te protege si alguien se lastima en tu vivienda, incluidos los costos legales si eres responsable. Algunos arrendadores lo exigen. No cubre las inundaciones. Una póliza básica paga lo que vale hoy cada cosa, y una que cubre el valor de reposición cuesta más. Y conviene hacer un inventario de tus cosas para saber si tienes suficiente cobertura.5
Si vives con roommates, pregunta a la aseguradora si cada uno necesita su propia póliza. Y si estudias lejos de casa, pregunta a la aseguradora de tus papás si su póliza te cubre algo y hasta cuánto. La guía Seguro para inquilinos explica qué cubre, qué no y cómo reclamar.
Si buscas vivienda de bajo costo: las reglas para estudiantes
Si tu ingreso es bajo, quizás pienses en un vale de la Sección 8 o en un edificio de renta baja. Ten en cuenta que hay reglas especiales para estudiantes.
La Sección 8. Por el reglamento de HUD, no se da ayuda de la Sección 8 a una persona que cumple todas estas condiciones: está inscrita como estudiante en educación superior, tiene menos de 24 años, no es veterano, no está casada, no tiene un hijo dependiente, no es una persona con discapacidad que ya recibía esa ayuda desde antes de la regla, y no califica por su cuenta o sus padres no califican por ingreso.6 Si no cumples alguna, por ejemplo si tienes un hijo o eres veterano, esa regla no te aplica. La guía de Sección 8 explica cómo funciona el vale de viviendavale de elección de vivienda (Sección 8)El vale de elección de vivienda, el programa que casi todos llaman Sección 8, es la ayuda federal para la renta más grande del país. HUD paga subsidios de renta para que las familias elegibles puedan pagar una vivienda decente, segura y sanitaria. Lo administran las autoridades de vivienda pública locales con fondos de HUD. La familia busca su propia vivienda en el mercado; si la autoridad aprueba la unidad y el contrato, firma un contrato con el dueño y le paga una parte de la renta, y la familia paga el resto. Las listas de espera suelen ser largas y se abren por periodos.Ver la definición completa.
Los edificios con crédito fiscal (LIHTC). La ley de este crédito nombra casos de estudiantes que no hacen que una unidad deje de contar como de bajos ingresos: un estudiante que recibe ayuda del título IV de la Ley del Seguro Social, que estuvo en cuidado de crianza del estado o que está en un programa de capacitación para el empleo; o un hogar formado solo por estudiantes de tiempo completo que son padres solteros con sus hijos, o casados que presentan una declaración conjunta.7 Si todos en tu hogar serían estudiantes de tiempo completo, pregunta en la oficina del edificio antes de solicitar. Puedes buscar apartamentos de bajos ingresos en la página de tu condado en Lugares.
De la búsqueda a las llaves
1. Haz tu presupuesto completo
Antes de buscar
Renta, servicios, depósito, mudanza, seguro y comida.
Pruébalo con tus números¿Cuánta renta puedo pagar?3. Habla con tus roommates y tu aval
Antes de solicitar
Acuerden quién firma, quién paga qué y qué arriesga el aval.
4. Solicita y pregunta qué revisan
Al aplicar
Si te piden un aval o más depósito por tu reporte, pide el aviso y la copia gratis.3
6. Documenta el estado de la vivienda
El día que te mudas
Fotos y video de cada cuarto para tu inspección de entrada y tu depósito.
Tu crédito empieza ahora
Lo que hagas en tu primer apartamento cuenta para el siguiente. Pagar a tiempo la renta y los servicios te ayuda a tener buenas referencias. Si quieres empezar tu historial de crédito con una tarjeta, hay una regla para los más jóvenes: por el Reglamento Z, un emisor no puede abrir una tarjeta de crédito a una persona menor de 21 años salvo que muestre que puede hacer los pagos mínimos con su propio ingreso o tenga un cosignatario de al menos 21 años.8
Si no tienes ingreso suficiente, hay otras formas de empezar. La guía Crédito desde cero explica los primeros pasos, y la de la tarjeta asegurada cómo funciona una tarjeta aseguradatarjeta de crédito aseguradaUna tarjeta de crédito asegurada es una tarjeta que sirve para empezar o reconstruir tu historial de crédito. Para abrirla, pones un depósito en una cuenta, normalmente igual a tu límite de crédito, que empieza pequeño. Puedes gastar hasta ese monto y, cuando pagas la factura, vuelves a tener ese espacio disponible. Los pagos se reportan a las compañías de informes de crédito, así que pagar a tiempo te ayuda. Si demuestras que pagas bien, el límite puede subir y te pueden devolver el depósito. Las cuotas y las tasas de interés pueden ser altas. Una tarjeta prepagada es distinta y no construye crédito.Ver la definición completa.
Las estafas que buscan a estudiantes
Si buscas vivienda a distancia y con prisa, eres un blanco fácil. Según la FTC, el falso dueño puede decirte que solo puedes apartar la vivienda con una transferencia por Western Union o MoneyGram, y suele decir que está fuera del país. Enviar dinero por transferencia, con tarjetas de regalo o con criptomonedas es igual que mandar efectivo. Si alguien te presiona para decidir rápido, vete. Pide una copia del contrato antes de mandar cualquier depósito, y reporta la estafa en ReportFraud.ftc.gov.9 La guía Cómo evitar estafas de renta muestra más señales.
Si este es tu caso
No tienes historial de crédito ni de renta
Te pueden pedir un aval; si es por tu reporte, pide el aviso de acción adversa y la copia gratis.3
Tus papás van a firmar como aval
Responden si no pagas; lean juntos el contrato y la guía sobre ser aval.
Compartes con roommates
Pongan por escrito quién paga qué, y revisen las reglas de ocupación de tu estado.4
Eres estudiante y tu ingreso es bajo
La Sección 8 tiene una regla para estudiantes menores de 24 años sin hijos; pregunta si te aplica.6
Es tu primera vez con tarjeta de crédito
Antes de los 21 años necesitas ingreso propio o un cosignatario de 21 años o más.8
Errores que salen caros
Error: Calcular solo la renta.
Mejor: Suma el depósito, la mudanza, los servicios y el seguro; revisa tu ayuda financiera si estudias.1
Error: Aceptar un aval sin saber por qué te lo piden.
Mejor: Si es por tu reporte, pide el aviso de acción adversa y la copia gratis.3
Error: Compartir sin un acuerdo escrito entre roommates.
Mejor: Escriban quién paga qué, qué pasa si alguien se va y cómo se reparte el depósito.
Error: Creer que el seguro del edificio cubre tus cosas.
Mejor: El seguro del arrendador no cubre tus cosas; el seguro para inquilinos sí.5
Error: Subarrendar en el verano sin preguntar.
Mejor: Revisa tu contrato y la ley de tu estado; en Nueva York se pide por escrito.4
Error: Mandar un depósito por transferencia para un apartamento que no viste.
Mejor: Visítalo, pide el contrato antes del depósito y reporta la estafa en ReportFraud.ftc.gov.9
Qué hacer esta semana
- Haz tu presupuesto del primer mes y de cada mes con la calculadora de renta.
- Si estudias, pregunta en la oficina de ayuda financiera cuánto es tu asignación de vivienda y cuándo llega.1
- Habla con tus roommates y pongan por escrito quién paga qué.
- Si necesitas un aval, lean juntos la guía sobre ser aval antes de que firme.
- Pide precios de seguro para inquilinos y haz la lista de tus cosas.5
- Visita en persona cada apartamento y nunca pagues un depósito por transferencia antes de ver el contrato.9
Tu ingreso
Hagamos las cuentas
Renta que cabe en tu presupuesto (30% del ingreso)
$2,018
Con un ingreso de $6,728 al mes. Hasta $3,364 ya sería una carga severa (50% del ingreso).
Comparado con la renta justa de HUD en Estados Unidos
- 2 recámaras$1,750Cabe · 26%Hace falta $33.65 por hora
El salario necesario es para pagar esa renta sin pasar de 30% del ingreso, trabajando 40 horas a la semana todo el año.
La renta típica que de verdad pagan los hogares en Estados Unidos es $1,413 al mes (Censo).
Es una referencia para que te des una idea. Cada dueño y cada programa decide sus propios requisitos.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Por qué me piden un aval si tengo trabajo?
Porque el arrendador revisa tu crédito, tu historial de renta y tu empleo, y a tu edad casi no hay historial. Si te piden el aval por algo que salió en tu reporte, la FTC dice que es una acción adversa: te deben dar un aviso con los datos de la empresa del reporte, y puedes pedir una copia gratis dentro de 60 días.
¿Mis papás corren algún riesgo si firman como aval?
Sí. Un aval responde si tú no pagas. Antes de que firmen, lean juntos la guía sobre ser aval o cosignatario, que explica qué arriesgan, y lean el contrato completo.
¿Necesito seguro para inquilinos?
No siempre es obligatorio, pero algunos arrendadores lo exigen. Según el Departamento de Seguros de Texas, el seguro del dueño no cubre tus cosas; el de inquilino cubre tus cosas, tu responsabilidad si alguien se lastima y gastos extra si tienes que salir por un tiempo. No cubre inundaciones.
Mi ayuda financiera, ¿puede pagar la renta?
El costo de asistencia que usa la ayuda federal incluye una asignación para vivienda. Para quien vive fuera del campus es una asignación estándar para renta. Pregunta en la oficina de ayuda financiera de tu escuela cuánto es y cuándo llega el dinero.
¿Puedo pedir Sección 8 si soy estudiante?
Depende. El reglamento de HUD no da ayuda de la Sección 8 a un estudiante de educación superior menor de 24 años, que no es veterano, no está casado y no tiene hijos, salvo que califique por su cuenta y sus padres califiquen por ingreso, entre otras condiciones. Pregunta en la autoridad de vivienda.
Quiero subarrendar mi cuarto en el verano. ¿Puedo?
Depende de tu contrato y de la ley de tu estado. En Nueva York, por ejemplo, en edificios de cuatro apartamentos o más tienes derecho a subarrendar con el consentimiento previo del arrendador, pidiéndolo por escrito; en edificios más pequeños no hay ese derecho. Revisa tu contrato y pregunta antes.
¿Puedo sacar una tarjeta de crédito para construir historial si tengo 19 años?
Por el Reglamento Z, antes de los 21 años necesitas mostrar que puedes pagar con tu propio ingreso, o tener un cosignatario de al menos 21 años. Una tarjeta asegurada o un préstamo para construir crédito son otras formas de empezar.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Congreso de EE. UU. (texto en Cornell LII) · 20 U.S.C. 1087ll, Cost of attendance · law.cornell.edu · Consultado el 31 de octubre de 2026
- 2. Oficina para la Protección Financiera del Consumidor (CFPB) · What should I know about tenant screening when applying for rental housing? · consumerfinance.gov · Consultado el 31 de octubre de 2026
- 3. Comisión Federal de Comercio (FTC) · Tenant Background Checks and Your Rights · consumer.ftc.gov · Consultado el 31 de octubre de 2026
- 4. Fiscalía General de Nueva York · Residential Tenants' Rights Guide · ag.ny.gov · Consultado el 31 de octubre de 2026
- 5. Departamento de Seguros de Texas · Renters insurance · tdi.texas.gov · Consultado el 31 de octubre de 2026
- 6. HUD (texto en Cornell LII) · 24 CFR 5.612, Restrictions on assistance to students enrolled in an institution of higher education · law.cornell.edu · Consultado el 31 de octubre de 2026
- 7. Congreso de EE. UU. (texto en Cornell LII) · 26 U.S.C. 42, Low-income housing credit · law.cornell.edu · Consultado el 31 de octubre de 2026
- 8. CFPB, Reglamento Z (texto en Cornell LII) · 12 CFR 1026.51, Ability to pay · law.cornell.edu · Consultado el 31 de octubre de 2026
Ver las 1 fuentes restantes
- 9. Comisión Federal de Comercio (FTC) · Rental Listing Scams · consumer.ftc.gov · Consultado el 31 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Rentar 15 minutos de lectura
Tu contrato de renta explicado: qué revisar antes de firmar
Qué es un contrato de renta, qué cláusulas leer antes de firmar, el aviso de plomo, tus derechos de vivienda justa y dónde pedir ayuda gratis.
- Tus derechos están en tu contrato y en las leyes de tu estado o localidad: léelos juntos antes de firmar.
- Revisa la renta y la fecha de pago, los cargos, el depósito, los servicios, las reparaciones, la entrada, los ocupantes, el subarriendo y cómo se termina.
- El dueño no puede cobrarte cargos que no aceptaste, negarse a hacer reparaciones necesarias ni sacarte cambiando las cerraduras sin orden de la corte.
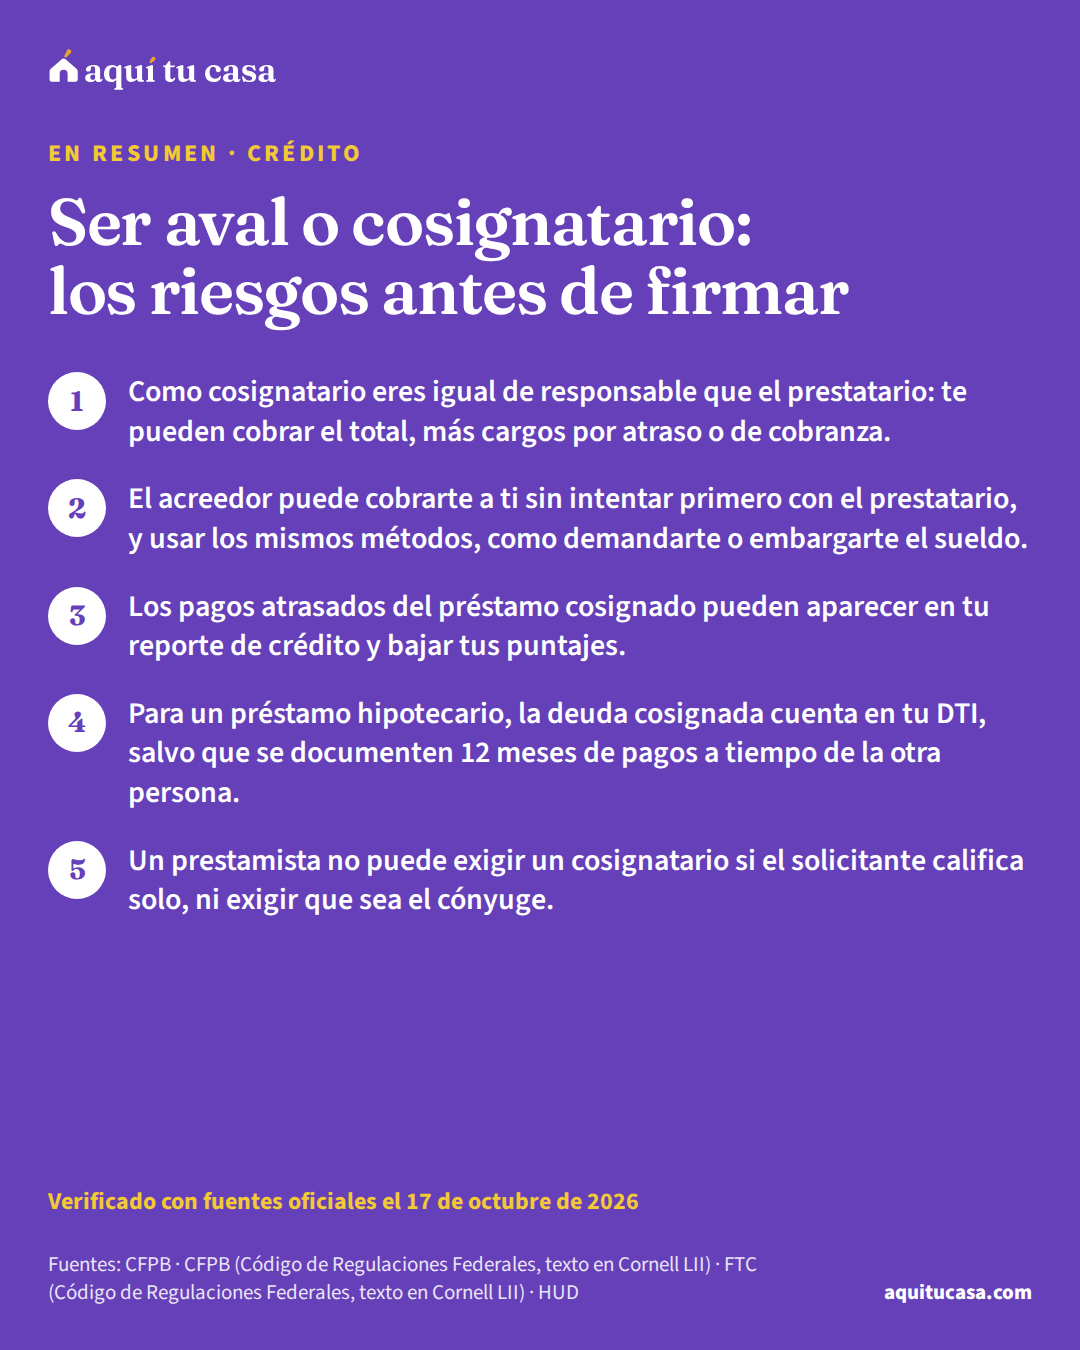
- Crédito Ser aval o cosignatario: los riesgos antes de firmar Qué significa cosignar un préstamo o un contrato de renta, qué te pueden cobrar, cómo afecta tu crédito y tu préstamo hipotecario, y cómo protegerte. 11 minutos de lectura
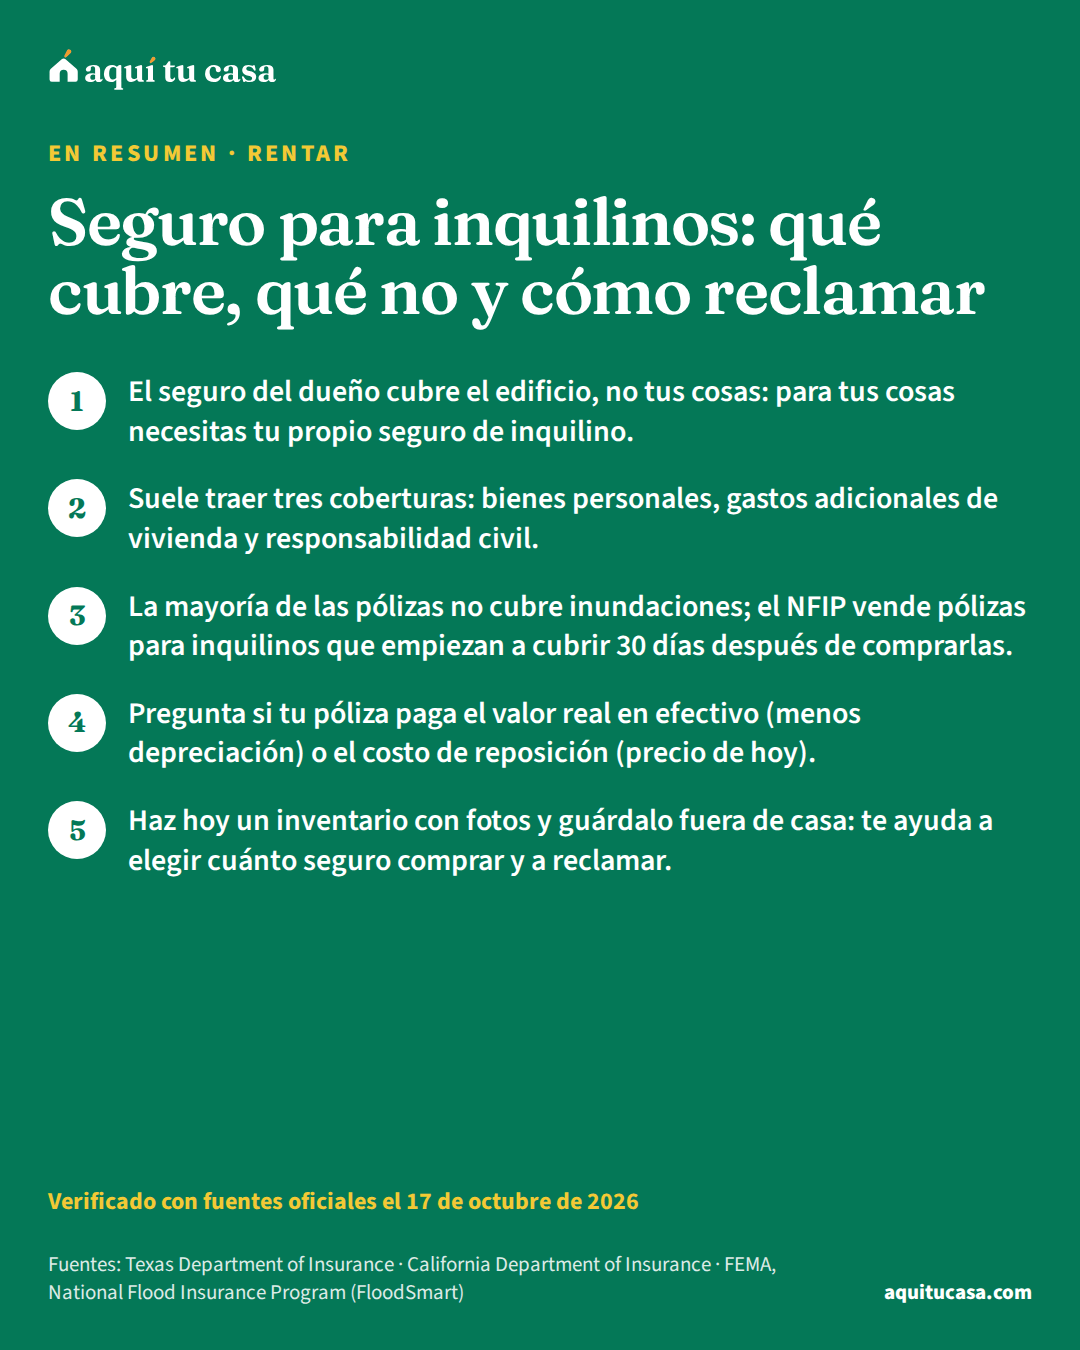
- Rentar Seguro para inquilinos: qué cubre, qué no y cómo reclamar Qué cubre el seguro para inquilinos, por qué no incluye inundaciones, valor real o costo de reposición, responsabilidad civil y cómo hacer un reclamo. 14 minutos de lectura
- Rentar Depósito de seguridad: cuánto cobran y cómo recuperarlo Qué es el depósito de seguridad, cuánto pueden cobrar según tu estado, qué pueden descontar, cuándo deben devolverlo y dónde reclamar si no lo hacen. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.