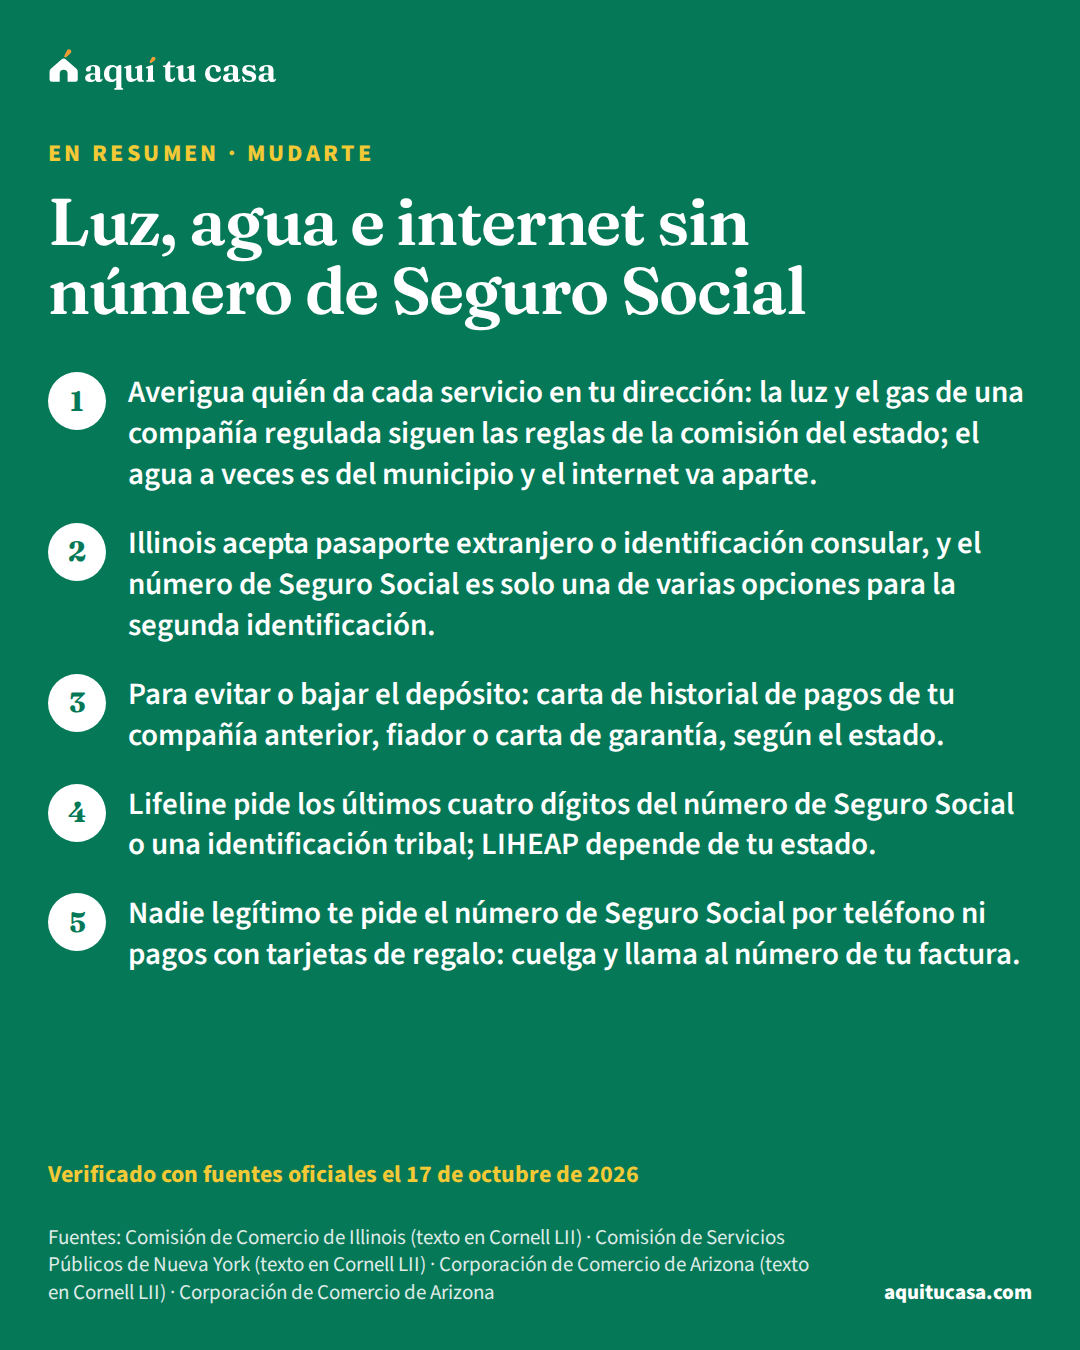
Luz, agua e internet sin número de Seguro Social
Cómo abrir luz, gas, agua e internet sin número de Seguro Social: qué identificación aceptan, cuándo piden depósito, cómo evitarlo, Lifeline y estafas.
Verificado con fuentes oficiales el 17 de octubre de 2026 21 fuentes oficiales
Ver índice
En resumen
Lo que debes saber
Respuesta rápida
En muchos estados puedes abrir la luz y el gas sin número de Seguro Social, pero cada estado pone sus reglas. En Illinois, la compañía puede pedirte una identificación con foto del gobierno, que puede ser un pasaporte de tu país o una identificación consular, y tú eliges la segunda forma de una lista donde el número de Seguro Social es solo una opción. En Nueva York, la solicitud oral se completa con tu nombre, dirección y teléfono, y en general no pueden cobrarte depósito por ser cliente nuevo. Donde sí cobran depósito, las reglas ofrecen alternativas: una carta de tu compañía anterior, un fiador o una carta de garantía. Para internet, la ayuda federal es Lifeline, aunque su solicitud pide los últimos cuatro dígitos del número de Seguro Social o una identificación tribal.
Lo más importante
- Averigua quién da cada servicio en tu dirección: la luz y el gas de una compañía regulada siguen las reglas de la comisión del estado; el agua a veces es del municipio y el internet va aparte.
- Illinois acepta pasaporte extranjero o identificación consular, y el número de Seguro Social es solo una de varias opciones para la segunda identificación.
- Para evitar o bajar el depósito: carta de historial de pagos de tu compañía anterior, fiador o carta de garantía, según el estado.
- Lifeline pide los últimos cuatro dígitos del número de Seguro Social o una identificación tribal; LIHEAP depende de tu estado.
¿Es para ti?
Esta guía es para ti si…
- Vas a abrir la luz, el gas, el agua o el internet en tu casa nueva y no tienes número de Seguro Social, o prefieres no darlo.
- Te pidieron un depósito porque no tienes historial de crédito y quieres saber qué alternativas dicen las reglas de tu estado.
- Te llamaron diciendo que eran de la compañía de luz y te pidieron datos o un pago, y no sabes si es real.
Busca ayuda directa primero si…
- Ya tienes un aviso de corte por falta de pago: la guía de corte de servicios explica los plazos y las protecciones.
- Tienes preguntas sobre tu situación migratoria: esta guía no las responde; un representante acreditado por el Departamento de Justicia o una organización de asistencia legal puede orientarte.
Abrir la luz, el gas, el agua y el internet es de lo primero que haces en una casa nueva. Si no tienes número de Seguro Social, o prefieres no darlo, esta guía te explica qué dicen las reglas oficiales: qué identificación te pueden pedir, cuándo te pueden cobrar un depósito, cómo evitarlo, qué ayudas hay para pagar y cómo reconocer las estafas. Revisamos las reglas de seis estados con su fuente. Esta guía no trata de tu situación migratoria; si tienes dudas sobre tu caso, un representante acreditado puede orientarte.21
- Para que una compañía de Illinois apruebe o rechace tu solicitud completa
- 2 días hábiles1
- Para que una compañía de Nueva York te dé servicio después de la solicitud completa
- 5 días hábiles5
- Tope del depósito residencial en Arizona: el doble de la factura mensual promedio estimada
- 2 veces7
- Descuento mensual máximo de Lifeline en el teléfono o el internet
- $9.2512
Primero: quién te da cada servicio y quién lo vigila
No todos los servicios siguen las mismas reglas. Las compañías de luz y gas que regula la comisión de servicios públicos de tu estado siguen las reglas de identificación y depósitos que verás abajo. En Illinois, esas reglas cubren también a las compañías de agua y drenaje.1 Pero no todo pasa por la comisión: en Arizona, por ejemplo, su personal investiga las disputas por depósitos y por negativas de servicio, pero no atiende quejas sobre compañías municipales ni sobre internet o televisión por cable.8
Tres servicios, tres caminos
Compañía regulada
Luz y gas
A veces del municipio
Agua y drenaje
Antes de llamar, averigua quién da el servicio en tu dirección: tu arrendador, la ciudad o la factura del inquilino anterior te lo dicen.
Qué identificación te pueden pedir
Aquí es donde más cambian los estados. Illinois tiene la regla más detallada que encontramos: la compañía puede pedir hasta dos formas de identificación. Una debe ser una identificación con foto emitida por un gobierno, y la regla incluye expresamente el pasaporte de otro país y los documentos de identificación consular, como la matrícula consularmatrícula consularLa matrícula consular es un documento oficial de identificación del gobierno de México que dan sus consulados en Estados Unidos. Otros países ofrecen identificaciones parecidas, a veces llamadas tarjetas de identificación consular (CID). Según la CFPB, muchos bancos piden una identificación con foto del gobierno de EE. UU. o de un estado; si no la tienes, algunos bancos y cooperativas de crédito aceptan pasaportes extranjeros e identificaciones consulares como la matrícula, pero no todos, y la CFPB sugiere preguntar antes. Por lo general también te piden otro documento, como una factura con tu nombre y dirección, y para una cuenta que paga intereses necesitas un SSN o un ITIN.Ver la definición completa. La segunda la eliges tú de una lista donde el número de Seguro Social es solo una opción, junto al acta de nacimiento, documentos de inmigración, información bancaria, registros de empleo o un número de identificación fiscal, como el ITINITIN (número de identificación personal del contribuyente)El ITIN es un número de nueve dígitos que emite el IRS, la agencia de impuestos federal, a las personas que necesitan un número de identificación de contribuyente para declarar impuestos y no pueden obtener un número de Seguro Social. Sirve solo para fines tributarios: no autoriza a trabajar en Estados Unidos, no da derecho a beneficios del Seguro Social ni al crédito tributario por ingreso del trabajo, y no define tu estatus migratorio. Se solicita con el Formulario W-7 y caduca si no se usa por varios años. Algunos prestamistas aceptan el ITIN para dar una hipoteca.Ver la definición completa. La compañía no puede obligarte a dar una en lugar de otra y debe publicar en su sitio web las identificaciones que acepta.1
En Nueva York, la compañía debe darte servicio cuando lo pides por teléfono o por escrito, y una solicitud oral queda completa con tu nombre, dirección, teléfono y la dirección de tu cuenta anterior, si la tuviste. Puede pedirte una prueba razonable de identidad con procedimientos no discriminatorios, y negarte el servicio si no la presentas.5 En Arizona, la lista de información mínima que la compañía puede pedirte incluye tu nombre, la dirección del servicio, tu teléfono y dónde tuviste servicio antes, y la compañía puede pedirte que vayas a su oficina con prueba de identidad a firmar la solicitud.7
El depósito: cuándo te lo pueden cobrar, estado por estado
Si la compañía no puede comprobar tu historial de créditohistorial de créditoTu historial de crédito es el registro de tus cuentas de crédito y de si las pagaste a tiempo, tal como aparece en tu informe de crédito. Las compañías de informes de crédito reúnen y actualizan esta información y se la dan a otras empresas, que la usan para tomar decisiones sobre ti. Un buen historial te ayuda a conseguir vivienda, cuentas de banco, tarjetas y préstamos, y a pagar menos intereses. Si no tienes historial, o tienes muy poco (thin file), puede que no haya suficiente información para calcular un puntaje. Pagar con débito, en efectivo o con tarjeta prepagada normalmente no lo construye.Ver la definición completa, varias de las reglas que revisamos le permiten pedirte un depósito; en Texas, por ejemplo, el proveedor puede pedirlo antes de darte el servicio.9 Esto es lo que dice cada regla:
| Estado | ¿Depósito a un cliente nuevo? | Tope o cálculo | Alternativas que da la regla |
|---|---|---|---|
| Nueva York | En general no, salvo clientes de temporada o de corto plazo, o lo que autorice la comisión6 | Donde se permite, no más del doble de la factura mensual promedio del año (o de la temporada de calefacción)6 | Sin depósito para quien recibe asistencia pública o SSI, ni para mayores de 62 años sin cortes recientes6 |
| Illinois | Solo en ciertos casos: corte anterior por falta de pago, factura final sin pagar o un puntaje de créditopuntaje de créditoEl puntaje de crédito es un número que predice qué tan probable es que pagues un préstamo a tiempo. Se calcula con la información de tu informe de crédito: si pagas puntual, cuánto debes frente a tus límites, cuánto tiempo llevas usando crédito y cuántas cuentas nuevas abriste. FICO es una marca de puntaje; VantageScore es otra, y cada prestamista decide cuál usa. Un puntaje más alto suele traer una tasa de interés más baja y más opciones de préstamo; cada programa publica el mínimo que acepta. Puedes revisar tu informe gratis y corregir errores.Ver la definición completa por debajo del mínimo de la compañía2 | Un tercio en la primera factura y el resto en las dos siguientes2 | Al cliente de bajos ingresos no le cobran depósito por su puntaje de crédito3 |
| Texas (electricidad) | Sí, si no demuestras crédito satisfactorio9 | La mayor de: una quinta parte de la factura anual estimada o las facturas estimadas de los dos meses siguientes9 | Con cualquier proveedor: 65 años o más, o víctima de violencia familiar; con el proveedor afiliado o el de último recurso, además, historial con otro proveedor9 o carta de garantía en lugar del depósito9 |
| Florida (electricidad) | El depósito es una de las formas de establecer crédito10 | La tarifa de cada compañía dice cómo se calcula10 | Fiador que sea cliente de la compañía con buen historial, o carta de crédito irrevocable de un banco o fianza10 |
| Arizona (electricidad) | No, si tienes historial con esa compañía o una carta de tu compañía anterior7 | Hasta el doble de la factura mensual promedio estimada7 | Carta de garantía de una entidad de gobierno o sin fines de lucro, o una fianza7 |
| Nueva Jersey | Puede pedir un depósito razonable11 | Dos veces la factura mensual promedio de los 12 meses anteriores11 | La compañía publica sus requisitos de crédito y depósito en su sitio web11 |
Los depósitos no son dinero perdido. En Arizona ganan intereses y se devuelven después de 12 meses de servicio si no te atrasaste más de dos veces.7 En Florida, la compañía los devuelve después de 23 meses de servicio continuo con buen historial y paga al menos 2 por ciento de interés al año.10 En Texas, el proveedor también paga intereses,9 y en Nueva Jersey te debe decir la tasa de interés y darte un recibo.11
Ejemplo con números reales
Ejemplo: cómo se calcula el tope del depósito en Texas
Un proveedor de electricidad de Texas te pide depósito porque no puedes demostrar crédito satisfactorio. La regla fija el tope así:
- Primera cantidad
- Una quinta parte de tu factura anual estimada9
- Segunda cantidad
- La suma de las facturas estimadas de los dos meses siguientes9
- Qué entra en la estimación
- Solo los cargos de electricidad que aparecen en los términos de servicio del proveedor9
- Tope del depósito
- La mayor de las dos cantidades9
Es un ejemplo de la regla, sin cifras: pide al proveedor el cálculo por escrito y suma el depósito a tu presupuesto del primer mes.
Haz la cuenta con tus númerosPresupuesto familiar
Cómo evitar o bajar el depósito
Las reglas que revisamos ofrecen varias salidas; pregunta por ellas en la primera llamada:
- Una carta de tu compañía anterior. En Arizona, una carta de la compañía eléctrica donde tuviste servicio por última vez que diga que pagabas a tiempo evita el depósito.7 En Texas, el proveedor guarda tu historial de pagos dos años para darte una carta si la pides, y haber sido cliente de otro proveedor en los dos años anteriores, sin deudas y con un solo pago tarde como máximo en los últimos 12 meses, cuenta como buen crédito con el proveedor afiliado o el de último recurso.9
- Un fiador o una carta de garantía. En Florida, un fiador que sea cliente de la compañía con buen historial de pagos establece tu crédito.10 En Arizona sirve una carta de garantía de una entidad de gobierno o sin fines de lucro,7 y en Texas el proveedor afiliado o el de último recurso debe ofrecerte una carta de garantía en lugar del depósito en efectivo.9
- Tu edad o tu situación. En Texas, tener 65 años o más sin deudas de electricidad, o estar certificado como víctima de violencia familiar, cuenta como buen crédito, y el aviso de depósito debe mencionarte estas opciones.9 En Nueva York no pueden pedir depósito a quien recibe asistencia pública o SSI, ni a mayores de 62 años sin cortes recientes.6
- Tus ingresos. En Illinois, si calificas como cliente de bajos ingresos por medio de LIHEAP,4 no pueden cobrarte depósito por tu puntaje de crédito.3
Internet y teléfono: Lifeline
Para el internet y el celular no encontramos reglas estatales de depósito como las de la luz. La ayuda federal es Lifeline: un programa que baja el costo mensual del teléfono o del internet, con un descuento de hasta $9.25 al mes. Solo se permite un descuento por hogar, entendido como las personas que viven juntas y comparten ingresos y gastos, y si cambias de dirección tienes que avisar a tu compañía dentro de 30 días.12 Calificas si tú o alguien de tu hogar participa en programas como Medicaid, SNAP, SSI, la vivienda pública o la Sección 8, si tu ingreso es igual o menor al 135% de las guías federales de pobreza, o si tu hijo o dependiente participa en un programa que califica.13
Hay un punto importante para familias sin número de Seguro Social: la solicitud pide los últimos cuatro dígitos de tu número de Seguro Social o tu número de identificación tribal, y la dirección puede ser temporal.14 El reglamento federal exige ese dato al suscriptor, salvo a los miembros de una nación tribal sin número de Seguro Social, que dan su identificación tribal.16 Se pide en línea, con una compañía que participa o por correo, con solicitud en español; en Texas y Oregon, en el sitio del estado.15 Si tienes dudas sobre quién de tu hogar puede pedirlo, llama al Centro de Apoyo de Lifeline al (800) 234-9473.14
LIHEAP: ayuda para pagar la luz y el gas
El LIHEAPLIHEAP (ayuda para pagar la energía)LIHEAP (Programa de Asistencia de Energía para Hogares de Bajos Ingresos) es un programa con fondos federales que ayuda con los costos de energía de la casa, como la calefacción y el enfriamiento. Según la Administración para Niños y Familias (ACF), puede ayudar con las facturas, con crisis de energía, a evitar un corte o reconectar el servicio, con la climatización y con reparaciones menores relacionadas con la energía. Da prioridad a hogares de bajos ingresos que gastan mucho en energía o que tienen personas mayores, con discapacidad o niños pequeños. Se pide en la oficina local de LIHEAP, y el programa no cobra por la ayuda.Ver la definición completa puede ayudarte a pagar la calefacción o el aire acondicionado, o darte servicios de emergencia durante una crisis de energía; según dónde vivas, también ayuda con la cuenta de luz. La elegibilidad depende de tu ingreso, pero cada estado y territorio pone sus propios requisitos.17 La guía LIHEAP: ayuda con los servicios explica cómo pedirla en tu estado, y la de corte de servicios qué hacer si ya tienes un aviso de corte. Para ordenar el primer mes, un consejero de vivienda aprobado por HUD te ayuda con el presupuesto, muchas veces gratis.19
Estafas: nadie legítimo te pide el número por teléfono
Cuando te mudas recibes llamadas y correos de compañías nuevas, y es fácil confundir uno falso. El Departamento de Servicios Públicos de Nueva York explica que los estafadores se hacen pasar por compañías de servicios o por agencias de gobierno, exigen pagos con tarjetas de regalo, criptomonedas, transferencias o aplicaciones de pago, y a veces dicen que el gobierno federal da créditos para la cuenta y piden el número de Seguro Social. Las compañías legítimas no te contactan para pedirte contraseñas, el número de Seguro Social o datos bancarios por teléfono o correo electrónico, y normalmente mandan varios avisos de corte por correo antes de cortar.18
Si te niegan el servicio o te cobran de más
Pide siempre las razones y las condiciones por escrito. En Illinois, la compañía debe darte las razones específicas si rechaza tu solicitud,1 y el aviso de depósito debe ser por escrito y explicar la razón y el monto.2 Si la compañía es regulada, puedes acudir a la comisión de servicios públicos de tu estado; en Arizona, por ejemplo, su personal investiga disputas por depósitos y negativas de servicio.8 Si el problema se complica, una organización de asistencia legalasistencia legal gratuita (legal aid)La asistencia legal gratuita, conocida como legal aid, son los servicios de abogados y organizaciones sin fines de lucro que representan sin costo a personas de bajos ingresos en asuntos civiles, no penales. En vivienda, eso incluye defender a familias que enfrentan un desalojo o una ejecución hipotecaria, además de temas como custodia, manutención, protección contra la violencia doméstica y acceso a beneficios. En Estados Unidos, la Legal Services Corporation, creada por el Congreso, financia una red de estas organizaciones en todo el país; su buscador te lleva a la de tu zona. Cada una tiene sus propios límites de ingreso.Ver la definición completa puede orientarte; la LSC tiene un buscador por dirección o ciudad.20
Si este es tu caso
Lo que más te toca según tu situación
Tienes pasaporte o ITIN, pero no número de Seguro Social
En Illinois sirven el pasaporte de tu país o la identificación consular, y el número de Seguro Social es solo una opción para la segunda identificación.1
No tienes historial de crédito en EE. UU.
Pide una carta de historial de pagos a tu compañía anterior: en Arizona evita el depósito.7 En Florida, un fiador con buen historial también sirve.10
Errores que salen caros
El error y lo que haces en su lugar
Error: Dar tu número de Seguro Social a alguien que te llama de la compañía.
Mejor: Cuelga y llama tú al número de tu factura o del sitio oficial.18
Error: Pagar con tarjeta de regalo o transferencia porque te lo exigen.
Mejor: Las compañías legítimas no exigen esos métodos de pago.18
Error: Pagar el depósito sin preguntar por alternativas.
Mejor: En Texas, el aviso de depósito debe incluir las opciones para demostrar crédito;9 en Arizona, una carta de tu compañía anterior puede evitarlo.7
Error: Perder el recibo del depósito.
Mejor: En Nueva Jersey la compañía debe darte recibo y decirte la tasa de interés; guárdalos.11
Error: Olvidar el depósito cuando ya pagaste bien un año o más.
Mejor: En Arizona se devuelve tras 12 meses sin más de dos atrasos;7 en Florida, tras 23 meses con buen historial.10
Qué hacer esta semana
- Pregunta a tu arrendador o a la ciudad qué compañía da cada servicio en tu dirección, y si la luz y el gas son de una compañía regulada.8
- Antes de llamar, busca en el sitio de la compañía qué identificaciones acepta y sus requisitos de depósito.1
- Pide hoy a tu compañía anterior una carta de historial de pagos.7
- Si te piden depósito, pregunta por las alternativas y pide el cálculo y el recibo por escrito.11
- Si tus ingresos son bajos, revisa LIHEAP en tu estado17 y, para el internet, si alguien de tu hogar califica para Lifeline.13
- Guarda en tu teléfono los números oficiales de cada compañía, copiados de la factura, para comprobar cualquier llamada.18 Para el resto de la mudanza, usa la lista para mudarte a otro estado, y para la licencia, la guía de licencia de conducir por estado.
Tu hogar este mes
Hagamos las cuentas
Les queda al mes
Pon lo que le llega a al menos una persona para ver el resultado.
Lo que ayuda
- Paga primero el ahorro: aparta la meta el día que llega el dinero, antes de los gastos flexibles.
- Junta las cuentas que llegan cada varios meses (seguro del carro, escuela) y divídelas entre doce.
- Si el ingreso cambia, planea con un mes bajo y guarda lo extra de los meses buenos.
- Un consejero de vivienda aprobado por HUD puede revisar el presupuesto contigo, muchas veces gratis.
Es una herramienta de planeación con tus números, no una evaluación de crédito ni una aprobación. La referencia de reparto es solo una guía.
¿Listo para ver los números? Busca tu condado aquí
Mira cómo aplica esto en tu condado: sus límites de préstamo, sus precios y sus rentas, con los datos oficiales.
Lista para imprimir
Preguntas frecuentes
¿Puedo abrir la luz sin número de Seguro Social?
En muchos casos sí, pero depende del estado y de la compañía. En Illinois, la compañía puede pedir una identificación con foto del gobierno, que puede ser un pasaporte de tu país o una identificación consular, y tú eliges la segunda de una lista donde el número de Seguro Social es solo una opción. En Nueva York, una solicitud oral se completa con tu nombre, dirección y teléfono, aunque pueden pedirte prueba de identidad.
¿Me van a cobrar depósito si no tengo historial de crédito?
Depende del estado. En Texas, si no demuestras crédito satisfactorio, el proveedor puede pedir depósito, y en Florida el depósito es una de las formas de establecer crédito. En Nueva York, en general no pueden exigir depósito a un cliente residencial nuevo. Pregunta siempre por las alternativas antes de pagar.
¿Cómo evito el depósito de la luz?
Las reglas que revisamos ofrecen varias salidas. En Arizona, una carta de tu compañía eléctrica anterior que diga que pagabas a tiempo evita el depósito, y también una carta de garantía de una entidad de gobierno o sin fines de lucro. En Florida sirve un fiador que sea cliente de la compañía con buen historial. En Texas, el proveedor afiliado o el de último recurso debe ofrecerte una carta de garantía en lugar del depósito en efectivo.
¿Me devuelven el depósito de la luz?
Sí, con reglas de cada estado. En Arizona se devuelve con intereses después de 12 meses si no te atrasaste más de dos veces; en Florida, después de 23 meses de servicio continuo con buen historial. Texas, Arizona y Florida obligan a pagar intereses sobre el depósito, y en Nueva Jersey te deben dar un recibo.
¿Puedo tener Lifeline para el internet sin número de Seguro Social?
La solicitud de Lifeline pide los últimos cuatro dígitos de tu número de Seguro Social o un número de identificación tribal, y el reglamento federal exige ese dato. Solo se permite un descuento por hogar. Si tienes dudas sobre tu caso, llama al Centro de Apoyo de Lifeline al (800) 234-9473.
¿La compañía de luz me puede pedir el número de Seguro Social por teléfono?
El Departamento de Servicios Públicos de Nueva York dice que las compañías legítimas no te contactan para pedirte el número de Seguro Social, contraseñas o datos bancarios por teléfono o correo electrónico. Si te llaman, cuelga y llama tú al número de tu factura o del sitio oficial.
¿A quién me quejo si me niegan el servicio o me piden un depósito injusto?
A la comisión de servicios públicos de tu estado, si la compañía es regulada. En Arizona, por ejemplo, la comisión investiga disputas por depósitos y negativas de servicio, pero no las de compañías municipales ni las de internet. En Illinois, el aviso de depósito debe darte el contacto de la división de servicios al consumidor de la comisión.
Fuentes
Cada dato de esta guía sale de una de estas fuentes oficiales. El número junto a una frase lleva a la fuente que la respalda.
Cada fuente, en una línea: quién la publica, su título, su dirección y la fecha en que la consultamos.
- 1. Comisión de Comercio de Illinois (texto en Cornell LII) · 83 Ill. Adm. Code 280.30, Application for Service · law.cornell.edu · Consultado el 17 de octubre de 2026
- 2. Comisión de Comercio de Illinois (texto en Cornell LII) · 83 Ill. Adm. Code 280.40, Deposits · law.cornell.edu · Consultado el 17 de octubre de 2026
- 3. Comisión de Comercio de Illinois (texto en Cornell LII) · 83 Ill. Adm. Code 280.45, Deposits for Low Income Customers · law.cornell.edu · Consultado el 17 de octubre de 2026
- 4. Comisión de Comercio de Illinois (texto en Cornell LII) · 83 Ill. Adm. Code 280.20, Definitions · law.cornell.edu · Consultado el 17 de octubre de 2026
- 5. Comisión de Servicios Públicos de Nueva York (texto en Cornell LII) · 16 NYCRR §11.3, Applications for residential service · law.cornell.edu · Consultado el 17 de octubre de 2026
- 6. Comisión de Servicios Públicos de Nueva York (texto en Cornell LII) · 16 NYCRR §11.12, Deposits · law.cornell.edu · Consultado el 17 de octubre de 2026
- 7. Corporación de Comercio de Arizona (texto en Cornell LII) · Ariz. Admin. Code R14-2-203, Establishment of service (electric utilities) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 8. Corporación de Comercio de Arizona · Consumer Services · azcc.gov · Consultado el 17 de octubre de 2026
Ver las 13 fuentes restantes
- 9. Comisión de Servicios Públicos de Texas (texto en Cornell LII) · 16 Tex. Admin. Code §25.478, Credit Requirements and Deposits · law.cornell.edu · Consultado el 17 de octubre de 2026
- 10. Comisión de Servicios Públicos de Florida (texto en Cornell LII) · Fla. Admin. Code R. 25-6.097, Customer Deposits · law.cornell.edu · Consultado el 17 de octubre de 2026
- 11. Junta de Servicios Públicos de Nueva Jersey (texto en Cornell LII) · N.J. Admin. Code §14:3-3.4, Deposits · law.cornell.edu · Consultado el 17 de octubre de 2026
- 12. Universal Service Administrative Company (USAC), Lifeline Support · About Lifeline · lifelinesupport.org · Consultado el 17 de octubre de 2026
- 13. Universal Service Administrative Company (USAC), Lifeline Support · How to Qualify · lifelinesupport.org · Consultado el 17 de octubre de 2026
- 14. Universal Service Administrative Company (USAC), Lifeline Support · Frequently Asked Questions · lifelinesupport.org · Consultado el 17 de octubre de 2026
- 15. Universal Service Administrative Company (USAC), Lifeline Support · How to Apply · lifelinesupport.org · Consultado el 17 de octubre de 2026
- 16. FCC (Código de Regulaciones Federales, texto en Cornell LII) · 47 CFR §54.410, Subscriber eligibility determination and certification (Lifeline) · law.cornell.edu · Consultado el 17 de octubre de 2026
- 17. USAGov (Administración de Servicios Generales) · Get help with energy bills · usa.gov · Consultado el 17 de octubre de 2026
- 18. Departamento de Servicios Públicos del Estado de Nueva York · Utility Scams · dps.ny.gov · Consultado el 17 de octubre de 2026
- 19. CFPB · Find a housing counselor · consumerfinance.gov · Consultado el 17 de octubre de 2026
- 20. Legal Services Corporation (LSC) · I Need Legal Help · lsc.gov · Consultado el 17 de octubre de 2026
- 21. Departamento de Justicia, Oficina Ejecutiva de Revisión de Casos de Inmigración (EOIR) · Can someone represent you at EOIR? · justice.gov · Consultado el 17 de octubre de 2026
Sigue leyendo
Guías relacionadas
Si te sirvió esta guía, estas siguen el mismo camino.
Ayudas y programas 11 minutos de lectura
LIHEAP: ayuda para pagar la luz, el gas y la calefacción
Qué es LIHEAP, quién califica, cómo pedirlo en tu estado, la ayuda de crisis si te van a cortar el servicio y la climatización gratis (WAP).
- LIHEAP ayuda con la calefacción, el enfriamiento, las crisis de energía y la climatización; cada estado decide los detalles.
- La ley federal pone el límite de ingresos en el mayor de 150% del nivel de pobreza o 60% del ingreso medio del estado, y quien recibe SNAP, SSI o TANF puede calificar por eso.
- Si te van a cortar, pide la ayuda de crisis: la ley exige ayudar en 48 horas, o en 18 si hay peligro para la vida.
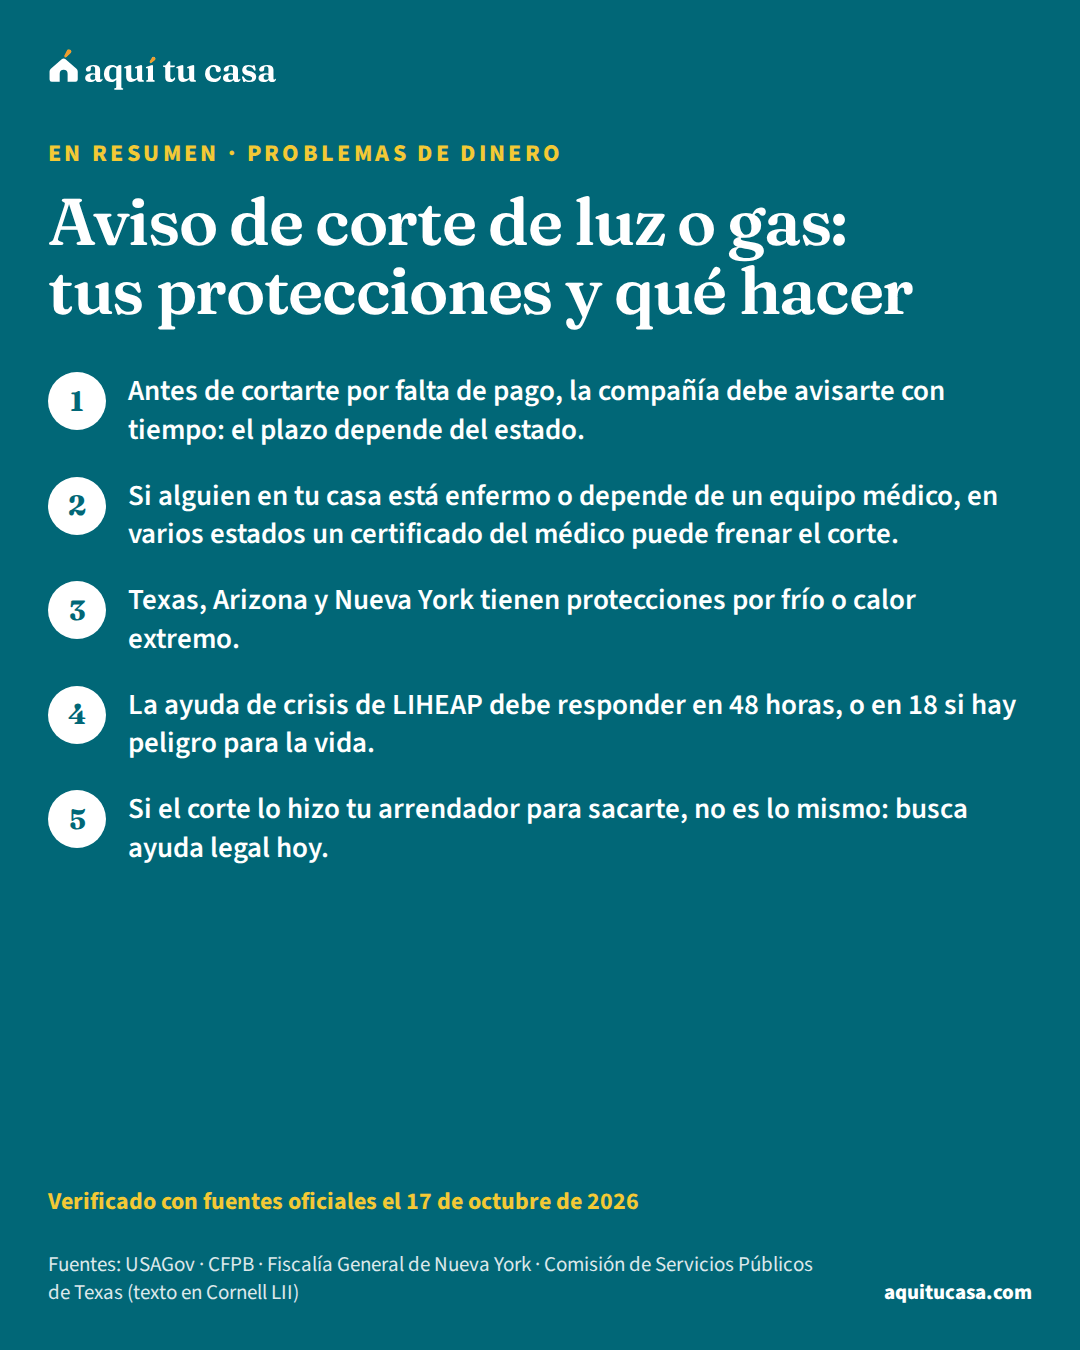
- Problemas de dinero Aviso de corte de luz o gas: tus protecciones y qué hacer Si te van a cortar la luz o el gas por falta de pago: plazos del aviso, protecciones por salud y por clima extremo, ayuda de crisis y cómo quejarte. 12 minutos de lectura
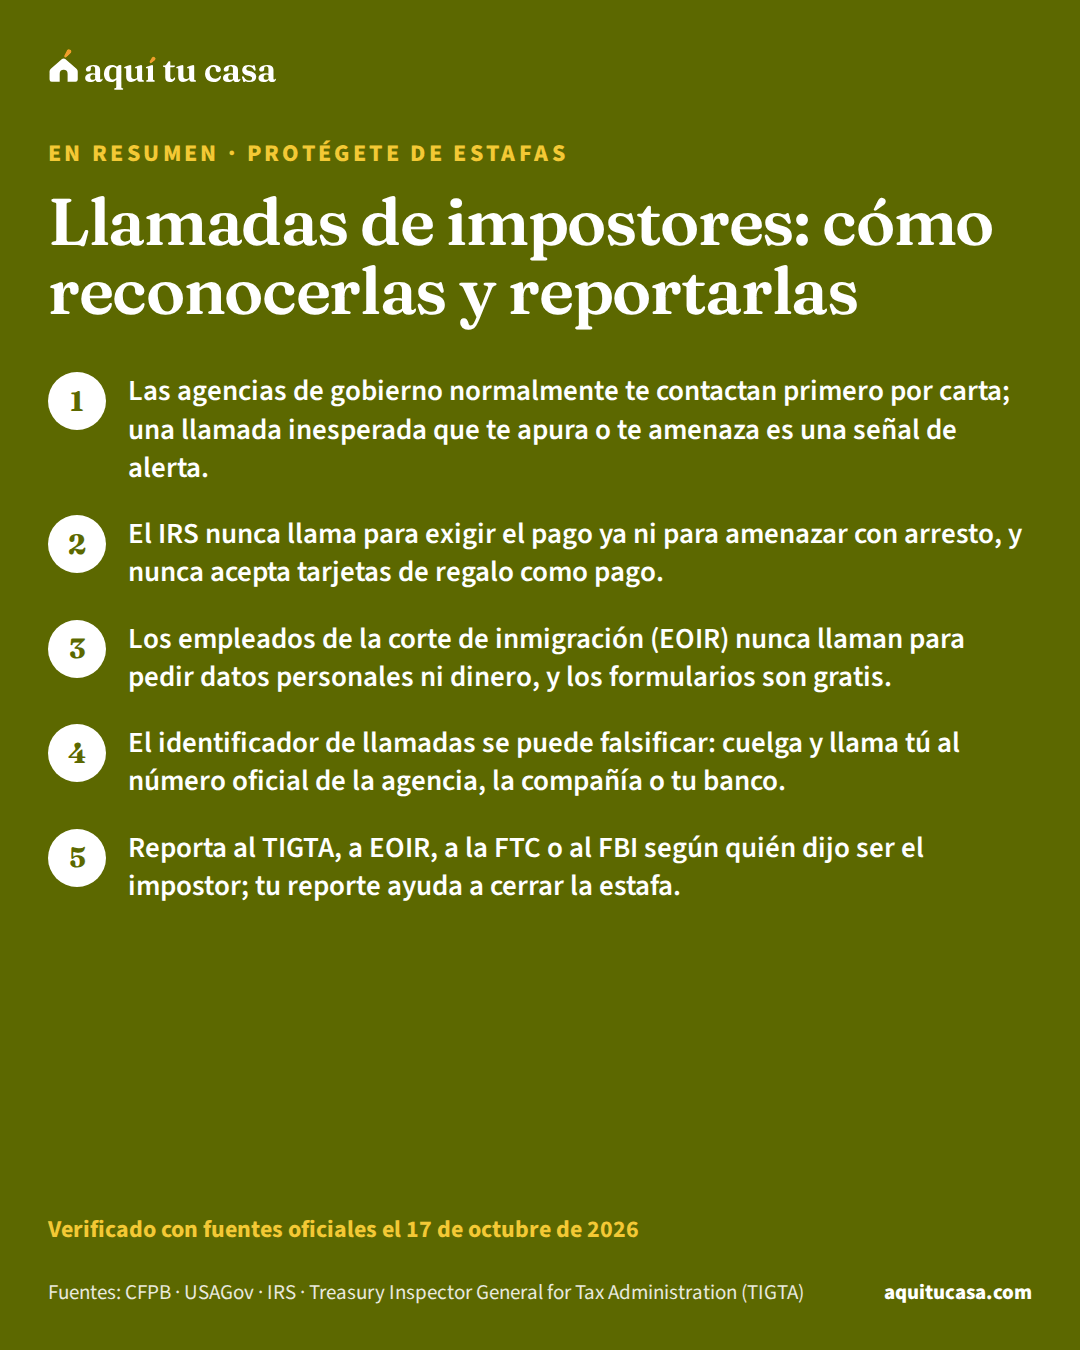
- Protégete de estafas Llamadas de impostores: cómo reconocerlas y reportarlas Cómo saber si una llamada o un mensaje del IRS, de la corte de inmigración, de la compañía de luz o de tu banco es real, y dónde reportar a los impostores. 15 minutos de lectura
- Mudarte Mudarte a otro estado: la lista con fechas Lista con fechas para mudarte a otro estado: aviso al arrendador, depósito, correo, voto, licencia, placas, seguro médico, escuela e impuestos. 15 minutos de lectura
Herramientas para este tema
¿Te sirvió esta guía?
Gracias. Tu respuesta se queda en tu navegador; no enviamos nada.